
RF部品市場:規模・成長・予測 2034
RFコンポーネント市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(RFフィルタ、デュプレクサ、パワーアンプ、アンテナスイッチ、復調器)、用途別(家電、自動車、軍事、無線通信)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011326
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
473億6000 万米ドル
基準年値
2034年の予測
892億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.25 %
成長率
対象市場
6469億 2000万米ドル
(2026年~2034年)
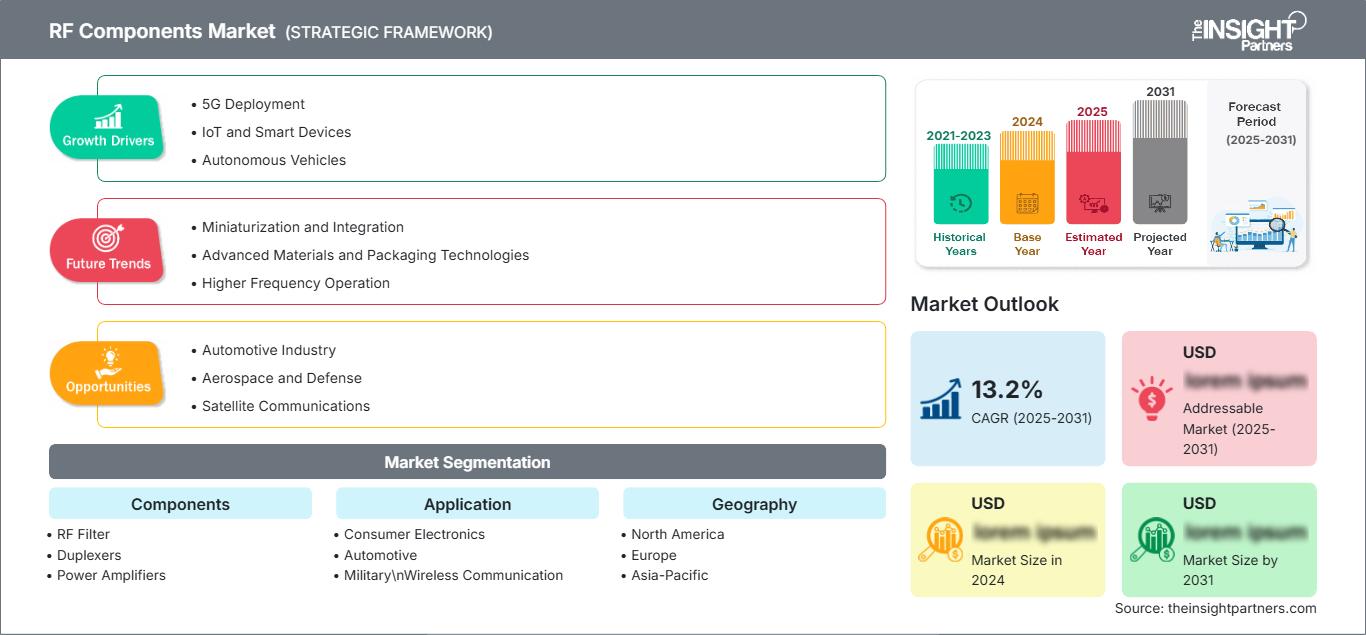
RFコンポーネント市場は、より高密度で高周波、かつ集積度の高いワイヤレスアーキテクチャへの移行という大きな流れの中に位置づけられています。同市場は2025年には473億6,000万米ドルと評価され、 2034年には892億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.25%で拡大すると見込まれています。需要は、ワイヤレス接続の拡大、高度な車載エレクトロニクス、防衛通信、そして小型で高効率なコンポーネントを必要とするますます高度化するRFフロントエンドアーキテクチャによって支えられています。
北米は戦略的に重要な生産・消費拠点であり続けており、RFコンポーネント市場の規模は、防衛近代化、プライベート無線ネットワーク、衛星通信、自動車コネクティビティによって支えられています。2026年から2034年にかけての地域成長率(CAGR)は7.6~8.4%と予測されており、これは高周波インフラと電子システムへの継続的な投資を反映しています。また、この地域は確立された半導体エコシステムと、航空宇宙、防衛、通信、産業用途における統合RFソリューションへの需要からも恩恵を受けています。
RFコンポーネント市場の評価と洞察
- 北米:北米は、防衛電子機器、無線インフラ、衛星システム、先進的な自動車プラットフォームに支えられ、 2025年には28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で拡大すると予測されている。
- 米国:米国は2025年の北米市場シェアの約72~76%を占め、防衛、通信、半導体への投資に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)7.7~8.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には20~24%のシェアを占めると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)7.3~8.1%で成長すると見込まれています。ドイツ、英国、フランス、イタリアは、自動車、産業、防衛分野の用途を支えるでしょう。
- アジア太平洋地域:アジア太平洋地域は2025年には推定36~40%の市場シェアを占め、中国、日本、韓国、台湾、インドが牽引役となり、2026年から2034年の間に年平均成長率(CAGR)9.0~9.8%を記録すると予測されている。
- 最大のセグメントである RFフィルターは、 2025年には市場シェアが28~32%になると予測されており、2026~2034年のCAGRは7.9~8.7%と見込まれています。これは、周波数選択性と干渉制御におけるRFフィルターの中心的な役割を反映しています。
- 高成長セグメント: 自動車分野は、コネクテッドカー、ADAS(先進運転支援システム)、テレマティクス、および車両間通信アーキテクチャに牽引され、2025年には10~14%の市場シェア、 2026~2034年には10.2~11.2%の年平均成長率(CAGR)で成長すると予測されています。
- 詳細に分析された主要企業:アナログ・デバイセズ、APIテクノロジーズ、ETLシステムズ、富士通株式会社、ヒューバー+スーナー、村田製作所、NXPセミコンダクターズ、コーボ、ルネサスエレクトロニクス、TDK株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
無線電子技術は現在、チャネル化の強化、帯域幅の拡大、厳格なフィルタリング、そして高集積化へと向かっています。RF技術は、従来は別々のデバイスで行われていた機能を統合することで、省スペース化と信号品質の向上を実現しています。この傾向は、より高度な半導体技術、先進的なパッケージング、多層基板、そして厳密に管理された製造施設での生産へとつながるでしょう。サプライヤーの差別化は、周波数範囲、挿入損失、熱特性、信頼性、そして認証能力に基づいて行われるようになります。
予測期間中、投資は広く知られているスマートフォン向けアプリケーションだけでなく、自動車用レーダー、衛星通信、プライベートネットワーク、軍事機器、産業用無線電子機器といった新興アプリケーションにも向けられるでしょう。一部の新興国は電子機器製造能力の強化を図り、さらなる製造機会の創出を目指しています。周波数利用やEMC(電磁両立性)に関する規制要件は、フィルター、スイッチ、アンプ、信号処理回路の需要を刺激する可能性が高いです。
RFコンポーネント市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 473億6000万米ドル |
| 2034年までの市場規模 | 892億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.25% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
RFコンポーネント市場分析
RFコンポーネント市場製品の需要は、現代の機器に組み込まれる無線サブシステムの数と複雑さにますます密接に関連しています。RFコンポーネントの成長軌道は、5Gインフラ、Wi-Fiの進化、コネクテッドカー、衛星通信、レーダー、防衛通信によって形成されています。バリューチェーンは、半導体材料、ウェハ製造、パッケージング、受動部品、RFモジュール、システムインテグレーター、OEMに及び、性能要件はシステム仕様から個々のコンポーネントへと段階的に適用されます。
供給動向は、製造能力、特殊材料、パッケージングの入手可能性、および認証サイクルによって依然として影響を受けています。RFフィルター、パワーアンプ、スイッチ、復調器はそれぞれ異なるプロセス能力を必要とするため、標準化された電子機器カテゴリーよりもサプライヤーの代替が困難です。そのため、メーカーは大量生産される消費者向け注文と、より長期にわたる自動車および防衛関連プログラムとのバランスを取る必要があります。サプライチェーンの回復力、デュアルソーシング、地域生産、ライフサイクル管理は、システム設計者にとって重要な購買基準となっています。
競争環境は、多様な半導体メーカーと、RF接続および高周波コンポーネントに特化したスペシャリストが混在する様相を呈しています。アナログ・デバイセズとNXPセミコンダクターズは、幅広いシグナルチェーンと車載向け機能に重点を置いており、一方、QorvoはRFフロントエンドおよび接続ソリューションにおいて確固たる地位を築いています。村田製作所とTDKは幅広いコンポーネントポートフォリオを活用し、HUBER+SUHNERとETL Systemsは、特殊なRF接続およびインフラストラクチャ要件に対応しています。RFコンポーネント市場予測で示されているように、競争は、性能最適化、統合機能、サプライチェーンの強靭性、そして高度な無線通信技術に対する需要の高まりによってますます左右されるようになっています。
ポジショニングは、モジュール、アプリケーション特化型ソリューション、機器メーカーとの共同設計に重点が置かれるようになっています。富士通株式会社、ルネサスエレクトロニクス株式会社、API Technologies株式会社などの既存サプライヤーは、RFシステムに関するノウハウとRF技術を組み合わせることでメリットを得られます。投資対象分野は、高周波、高度なパッケージング、熱管理、設計ツールなどです。通信、自動車、航空宇宙、防衛関連企業とのパートナーシップは、サプライヤーにとって認証取得や製品ライフサイクルの長期化といったメリットをもたらします。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
RFコンポーネント市場:戦略的洞察
地域別分析
北米RFコンポーネント市場
北米は、2025年の世界のRFコンポーネント市場需要の28~32%を占め、2034年まで年平均成長率(CAGR)7.6~8.4%で成長すると予測されている。防衛電子機器、無線インフラ、衛星通信、半導体設計などの分野で高性能RF信号チェーンが求められているため、米国が消費量でこの地域をリードしている。カナダは、航空宇宙、電気通信、電子機器製造などの分野で貢献している。
地域的な調達動向は、国内管轄区域内におけるより強靭な供給体制と技術要件を考慮に入れるようになっている。防衛産業は長寿命の高品質部品を求め、一方、商用企業は高密度無線展開のためのアーキテクチャ効率に注力している。自動車接続分野は成長を続けており、テレマティクス、レーダー、車両ネットワークなどが含まれる。
米国RFコンポーネント市場
米国は、2025年の北米RF部品市場シェアの約72~76%を占め、 2034年まで年平均成長率(CAGR)7.7~8.5%で拡大すると予測されている。需要は、防衛レーダー、衛星、通信、自動車用電子製品、産業用無線製品などの分野に存在する。商用および政府機関向けの無線周波数開発技術を提供する国内企業も存在する。
これらのアプリケーションに求められる要件は、高い直線性、低ノイズ特性、熱安定性、およびマルチバンド動作です。無線周波数向けソリューションを提供する企業には、アナログ・デバイセズ、コーボ、APIテクノロジーズなどがあります。防衛産業では製品の高い品質が重視される一方、自動車産業では小型化と低消費電力が重要視されます。
欧州RFコンポーネント市場
欧州は、 2025年にはRF部品市場の20~24%のシェアを占め、2034年までの年平均成長率(CAGR)は7.3~8.1%と予測されている。ドイツは自動車エレクトロニクスと工業製造業に支えられ、地域需要を牽引している。英国は航空宇宙、防衛、通信、研究開発集約型のRFアプリケーションを通じて貢献している。フランスは防衛および航空宇宙プログラムを通じてその重要性を維持している。
ドイツは自動車エレクトロニクス分野において幅広い基盤を有しており、コネクテッドカー、レーダー、ナビゲーション、無線診断などに使用されるRF部品の需要が高い。フランスは航空宇宙・防衛エレクトロニクス分野の恩恵を受けており、イタリアとスペインは自動車、産業オートメーション、通信、インフラ近代化を通じて貢献している。欧州のサプライヤーは、電磁両立性、エネルギー効率、部品の信頼性も重視している。
アジア太平洋地域のRFコンポーネント市場
アジア太平洋地域は、2025年までにRF部品市場の36~40%のシェアを占めると推定されており、年平均成長率(CAGR)9.0~9.8%で拡大すると予測されている。中国がその成長を牽引する。日本と韓国は電子機器製造で貢献しており、インドとオーストラリアは通信、防衛、産業用途で市場を拡大している。地域ごとの電子機器サプライチェーンは、コスト効率の高い生産と迅速な商業化を支えている。
半導体および電子機器の国産化を促進する産業政策は、地域投資を後押ししている。スマートフォン生産は依然として重要であるが、自動車接続、5Gインフラ、衛星通信、産業用無線システムなどが需要基盤を拡大している。中国は、その製造規模と膨大な電子機器消費量から、依然として主要な地域市場である。
中東・アフリカのRFコンポーネント市場
中東・アフリカ地域のRFコンポーネント市場の需要は、2034年まで年平均成長率(CAGR)6.8~7.6%で拡大すると予測されており、アラブ首長国連邦(UAE)とサウジアラビアが地域における導入を牽引する見込みです。通信、スマートインフラ、衛星通信、防衛電子機器への投資が、信頼性の高いRFシステムへの需要を生み出しています。南アフリカは、産業、通信、特殊技術アプリケーションにおいて引き続き重要な市場となっています。
サウジアラビアのデジタルインフラ整備計画とUAEの通信・航空宇宙分野への投資は、RF機器の導入を支えている。南アフリカは通信および産業システムを通じて貢献しており、中東・アフリカのその他の地域はインフラの近代化とエネルギー分野の通信に注力している。過酷な運用環境は、熱安定性、信頼性、ライフサイクルサポートに対する要求を高める。
セグメンテーション分析
コンポーネント
フィルタ、デュプレクサ、パワーアンプ、アンテナスイッチ、復調器といったコンポーネントは、信号品質とRFフロントエンドの効率を総合的に決定するため、市場における主要な価値集中要因となっています。したがって、 RFコンポーネント市場レポートでは、コンポーネントの統合と周波数複雑性の密接な関係が強調されています。このセグメントは、無線アーキテクチャの拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で成長すると予測されています。
- RFフィルタ: RFフィルタは、周波数選択性、干渉抑制、および複数の通信帯域間の共存のために依然として不可欠です。機器に無線機の追加や帯域幅の拡大が進むにつれ、限られた物理設計の中でRFフィルタの需要は増加しています。
- デュプレクサ:デュプレクサは、共有アンテナ経路を介して同時送受信を可能にします。アイソレーション、挿入損失、小型化がシステム性能に直接影響を与える小型無線機器において、デュプレクサの戦略的重要性は高まります。
- パワーアンプ:パワーアンプは、送信効率と通信範囲を決定します。データレートの向上、ネットワーク密度の増加、車載通信、そして信頼性の高い高出力伝送を必要とする防衛システムなどにより、パワーアンプの需要が高まっています。
- アンテナスイッチ:アンテナスイッチは、複数の信号経路と周波数帯域を管理します。マルチバンドスマートフォン、コネクテッドカー、Wi-Fi機器、そしてますます複雑化するRFフロントエンドアーキテクチャの普及に伴い、その価値は高まっています。
- 復調器:復調器は変調されたRF信号を使用可能な情報に変換する装置であり、通信受信機、試験システム、無線機器、および特殊な産業・防衛用途において依然として重要な役割を果たしている。
応用
アプリケーションのセグメンテーションは、RF周波数、電力、統合性、信頼性、ライフサイクル要件の違いを反映しています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.1~9.0%で成長すると予想されており、民生用電子機器が販売量を支える一方、自動車および軍事システムは高付加価値需要をますます高めています。RFコンポーネント市場の動向は、特に最終用途の要件がより複雑化し、性能重視になるにつれて、アプリケーション固有の認定がサプライヤー選定の重要な決定要因であり続けることを示しています。
- 民生用電子機器:スマートフォン、タブレット、ルーター、および接続機器には、低消費電力と高い信号品質を維持しながら、複数の規格、周波数帯、アンテナをサポートするコンパクトなRFチェーンが必要です。
- 自動車分野:コネクテッドカー、レーダー、テレマティクス、ナビゲーション、V2Xシステムには、厳しい温度、振動、電磁環境下で動作可能な、認定されたRFコンポーネントが必要です。
- 軍事分野:軍事通信、レーダー、電子戦、セキュアネットワークには、任務遂行に不可欠なプラットフォーム向けに、特殊なRF性能、堅牢性、長いライフサイクル、および管理された供給体制が求められます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
家電 |
高い |
マルチバンドRF |
成熟した |
|
自動車 |
中くらい |
車両レーダー |
スケーリング |
|
軍隊 |
中くらい |
セキュアレーダー |
スケーリング |
RFコンポーネント市場の成長要因と影響分析
マルチバンド無線インフラの拡張
セルラー、Wi-Fi、プライベート無線、衛星、産業用通信ネットワークの普及に伴い、ネットワーク機器や接続機器に必要なRFパスの数が増加しています。通信事業者は、干渉を抑制しエネルギー効率を維持しながら複数の周波数を管理するアーキテクチャを導入しています。これにより、より厳しい電気的仕様を持つフィルタ、デュプレクサ、スイッチ、アンプ、信号調整デバイスに対する需要が直接的に高まっています。RFコンポーネント市場レポートで強調されているように、機器メーカーは、基板レイアウトを簡素化し部品数を削減できるため、統合型RFソリューションをますます好むようになっています。この影響は、基地局、顧客宅内機器、ルーター、企業ネットワーク、衛星端末など、あらゆる機器に及んでいます。そのため、複数の周波数帯域をサポートし、大規模でも一貫した性能を提供できるサプライヤーは、より幅広い設計採用を獲得できる立場にあります。この傾向は、高度なパッケージング技術や高周波プロセス技術への投資も促進しています。
コネクテッドカーにおけるRF複雑性の増大
現代の自動車では、セルラー接続、GNSS、Wi-Fi、Bluetooth、V2X、レーダー、キーレスエントリー、複数のECUが統合されるなど、技術の進歩に伴い、より高度なRF環境が出現しています。車両アーキテクチャはソフトウェア定義化が進み、進化するにつれて、無線技術にはより高いスループットと相互運用性が求められるようになります。つまり、RF製品は幅広い動作範囲で安定した性能を発揮し、自動車業界の厳しい認証要件を満たす必要があります。自動車設計は通常、長いリードタイムと検証プロセスを伴うため、市場への影響は非常に大きいと言えます。レーダーアプリケーションの登場は、低損失で高周波動作が可能な製品の必要性を生じさせています。
防衛・航空宇宙近代化
防衛近代化の進展に伴い、レーダー、電子戦、セキュア通信、衛星、監視システムにおける高度なRF技術アプリケーションへの需要が高まっています。これらのアプリケーションには、俊敏性、低ノイズ、高出力、耐久性、そして製品の長期的な供給可能性が求められます。他の一般消費者向け製品とは異なり、防衛アプリケーションでは、プログラムで使用されるコンポーネントの履歴、トレーサビリティ、および調達元が重視されます。このような環境では、独自の製造プロセスを提供し、防衛関連企業との強固な関係を築いているサプライヤーが有利になります。高度なレーダーおよび電子戦プラットフォームへの投資は、高度なスイッチ、アンプ、フィルタへの需要増加につながります。その影響はコンポーネントの販売だけにとどまらず、防衛プログラムはエンジニアリングおよび認証による収益機会も提供します。
RFコンポーネント市場の将来動向
小型モジュールへのRF機能の統合
RFコンポーネントのトレンドは、設計者がフットプリントの小型化、寄生損失の低減、組み立ての簡素化、および熱管理の改善を求めるにつれて、より高度な機能統合へと向かっています。RFフィルタ、スイッチ、アンプなどの機能は、個別のコンポーネントとしてのみ使用されるのではなく、モジュールとして統合されることが増えています。将来的には、スマートフォン、車載テレマティクス、無線インフラ、衛星機器において、モジュールレベルの最適化がより重要になるでしょう。高度なパッケージングは、信号経路の短縮と電気的性能の向上をサポートすると同時に、メーカーがますます高密度化する回路レイアウトを管理するのに役立ちます。サプライヤーはまた、OEMとの共同設計能力を強化し、開発サイクルの早い段階でRFアーキテクチャを最適化できるようにするでしょう。この移行により、競争上の差別化要因は、個々のコンポーネントの仕様から、フロントエンド全体の性能、ライフサイクル信頼性、およびアプリケーション固有の統合へとシフトする可能性があります。
高周波アーキテクチャと先端材料
ワイヤレスおよびセンサー技術の未来は、ますます複雑な周波数スペクトルを伴うようになり、低損失で安定した性能特性を持つ材料および製造技術の可能性が広がります。化合物半導体、高度なシリコン技術、特殊基板、およびパッケージング技術の進歩はすべて、より高いRF周波数での設計を容易にするのに役立ちます。アプリケーションには、車載レーダー、衛星通信、軍事機器、およびワイヤレスネットワークインフラストラクチャが含まれます。メーカーは、設計サイクルを加速し、初期性能を最適化するために、モデリング、放熱シミュレーション、および電磁シミュレーション技術を活用する必要があります。この技術革新により、製造精度はさらに重要になります。なぜなら、わずかな違いでも、より高い周波数では挿入損失、位相、ゲイン、またはアイソレーション特性に大きな影響を与える可能性があるからです。
RFコンポーネント市場の機会
新興エレクトロニクスハブにおける地域密着型RFサプライチェーン
RFコンポーネントの予測見通しは、メーカーや投資家にとって、主要なエレクトロニクス集積地に近い地域で生産、パッケージング、テスト、流通能力を確立する機会を生み出しています。アジア太平洋地域は引き続き製造の中心地ですが、インドをはじめとする新興市場も、独自の半導体およびエレクトロニクス環境を構築する能力を高めています。現地化は、物流リスクの最小化、認証サイクル時間の短縮、自動車、通信、産業分野の顧客への対応力向上に役立ちます。投資家は、半導体環境全体を複製しようとするのではなく、特殊なパッケージング、RFテスト、基板製造、コンポーネント組立に注力できます。これらの地域のエレクトロニクスメーカーと戦略的に提携することで、投資家は初期リスクを負うことなく市場に足がかりを得ることができます。長期的には、供給の継続性を必要とする顧客にとって、地域ごとの生産能力の多様性が重要な要素となるでしょう。
自動車および防衛分野向けアプリケーション特化型RFプラットフォーム
RFコンポーネントの分析から、個々のコンポーネントを個別に販売するのではなく、特定のシステムアーキテクチャに合わせた高度に統合されたRFプラットフォームを開発する機会があることが示唆されます。自動車レーダー、テレマティクス、V2X、軍事通信、電子戦には、電気的特性が制御されたフィルタ、スイッチ、アンプ、信号プロセッサが必要です。サプライヤーは、ハードウェア、リファレンスデザイン、シミュレーションソフトウェア、認証、ライフサイクルサービスを統合することで、製品の価値を高めることができます。これにより、顧客の統合コストが削減され、エンジニアリングコラボレーションが促進されます。投資は、実績のある性能を維持しながら、次世代製品に合わせて変更可能なプラットフォームに重点を置くべきです。半導体、パッケージング、RFにおいて補完的な能力を持つ企業は、提携や戦略的買収を活用できます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -