
Mercato dei componenti di RF: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei componenti RF (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componenti (filtri RF, duplexer, amplificatori di potenza, commutatori di antenna, demodulatori); applicazione (elettronica di consumo, settore automobilistico, settore militare, comunicazioni wireless) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011326
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
47,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
89,28 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,25 %
Tasso di crescita
Mercato di riferimento
646,92 miliardi di dollari USA
(2026-2034)
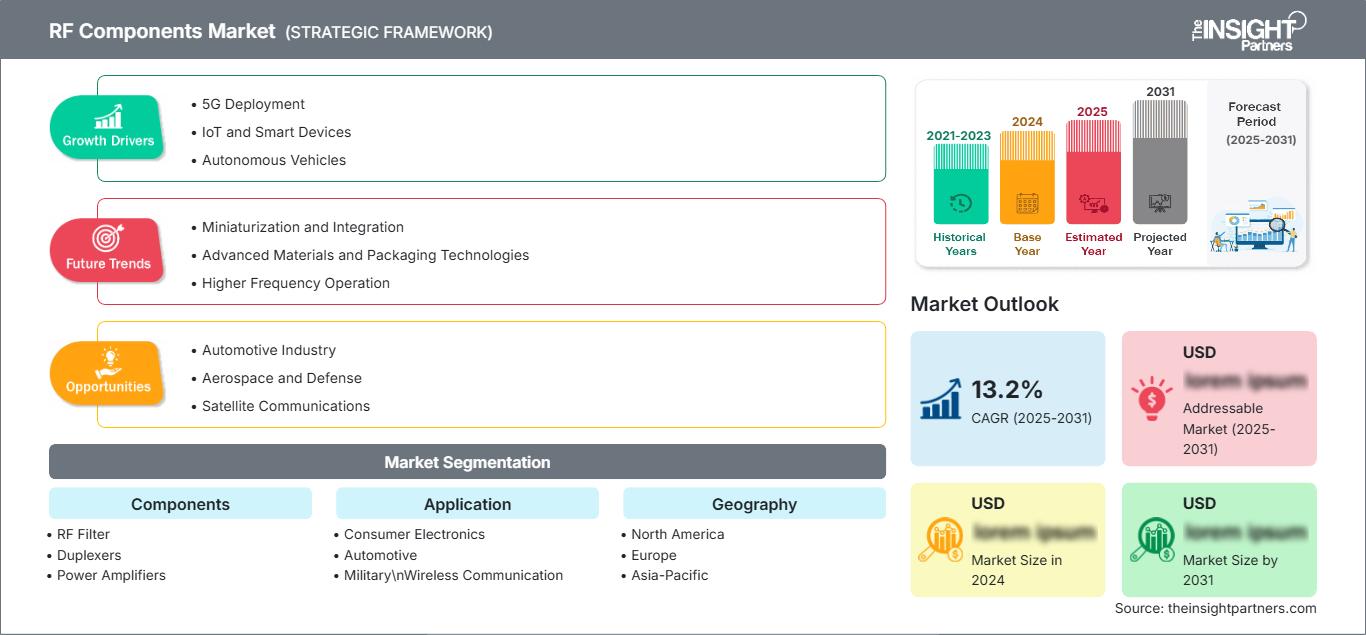
Il mercato dei componenti RF si inserisce nel più ampio contesto della transizione verso architetture wireless più dense, ad alta frequenza e integrate. Il mercato, valutato a 47,36 miliardi di dollari nel 2025 , dovrebbe raggiungere gli 89,28 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) dell'8,25% nel periodo 2026-2034 . La domanda è sostenuta dalla crescente connettività wireless, dall'elettronica automobilistica avanzata, dalle comunicazioni per la difesa e dalle architetture front-end RF sempre più sofisticate che richiedono componenti compatti ed efficienti.
Il Nord America rimane un centro di produzione e consumo strategicamente importante, con un mercato dei componenti RF sostenuto dalla modernizzazione della difesa, dalle reti wireless private, dalle comunicazioni satellitari e dalla connettività automobilistica. Una crescita regionale prevista tra il 7,6% e l'8,4% di CAGR (tasso di crescita annuo composto) nel periodo 2026-2034 riflette investimenti costanti in infrastrutture ad alta frequenza e sistemi elettronici. La regione beneficia inoltre di ecosistemi di semiconduttori consolidati e della domanda di soluzioni RF integrate in applicazioni aerospaziali, di difesa, di comunicazione e industriali.
Analisi e approfondimenti sul mercato dei componenti RF
- Nord America: si stima che il Nord America deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% tra il 2026 e il 2034 , grazie al supporto dell'elettronica per la difesa, delle infrastrutture wireless, dei sistemi satellitari e delle piattaforme automobilistiche avanzate.
- USA: Gli Stati Uniti rappresentano circa il 72-76% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,7-8,5% tra il 2026 e il 2034 , trainati dagli investimenti nei settori della difesa, delle telecomunicazioni e dei semiconduttori.
- Europa: Si prevede che l'Europa rappresenterà una quota del 20-24% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,3-8,1% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia e Italia a supporto delle applicazioni automobilistiche, industriali e della difesa.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 36% e il 40% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,0-9,8% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, Taiwan e India.
- Segmento più ampio: si prevede che i filtri RF deterranno una quota di mercato del 28-32% nel 2025 , con un CAGR del 7,9-8,7% nel periodo 2026-2034 , a testimonianza del loro ruolo centrale nella selettività di frequenza e nel controllo delle interferenze.
- Segmento ad alta crescita: si prevede che il settore automobilistico raggiungerà una quota di mercato del 10-14% nel 2025 e un tasso di crescita annuo composto (CAGR) del 10,2-11,2% nel periodo 2026-2034 , trainato da veicoli connessi, sistemi avanzati di assistenza alla guida (ADAS), telematica e architetture vehicle-to-everything (V2E).
- Aziende chiave analizzate nel dettaglio: Analog Devices, Inc.; API Technologies Limited; ETL Systems; FUJITSU LIMITED; HUBER+SUHNER; Murata Manufacturing Co., Ltd.; NXP Semiconductors; Qorvo, Inc.; Renesas Electronics Corporation; TDK Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia dell'elettronica wireless tende ora verso una maggiore canalizzazione, una maggiore larghezza di banda, un filtraggio più rigoroso e livelli di integrazione più elevati. Le tecnologie RF tendono a unificare le funzioni che in precedenza erano svolte da dispositivi separati, risparmiando spazio e migliorando la qualità del segnale. Questa tendenza porterà alla produzione con tecnologie a semiconduttore più specializzate, packaging avanzato, substrati multistrato e impianti di produzione rigorosamente controllati. La differenziazione tra i fornitori si baserà sulla gamma di frequenza, la perdita di inserzione, le prestazioni termiche, l'affidabilità e la capacità di qualificazione.
Nel periodo di previsione, gli investimenti non si concentreranno solo sulle note applicazioni per smartphone, ma anche su applicazioni emergenti come radar per autoveicoli, comunicazioni satellitari, reti private, apparecchiature militari ed elettronica wireless industriale. Alcune economie emergenti stanno inoltre cercando di potenziare le proprie capacità di produzione elettronica, creando così ulteriori opportunità di produzione. I requisiti normativi in materia di utilizzo dello spettro e problematiche di compatibilità elettromagnetica (EMC) probabilmente stimoleranno la domanda di filtri, interruttori, amplificatori e circuiti di elaborazione del segnale.
Ambito del rapporto sul mercato dei componenti RF
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 47,36 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 89,28 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,25% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei componenti RF
La domanda di prodotti per il mercato dei componenti RF è sempre più legata al numero e alla complessità dei sottosistemi wireless integrati nelle moderne apparecchiature. La traiettoria di crescita dei componenti RF è plasmata dall'infrastruttura 5G, dall'evoluzione del Wi-Fi, dai veicoli connessi, dai collegamenti satellitari, dai radar e dalle comunicazioni per la difesa. La catena del valore comprende materiali semiconduttori, fabbricazione di wafer, packaging, componenti passivi, moduli RF, integratori di sistemi e produttori di apparecchiature originali, con requisiti prestazionali che si estendono dalle specifiche di sistema ai singoli componenti.
Le dinamiche di fornitura continuano a essere influenzate dalla capacità produttiva, dai materiali speciali, dalla disponibilità di imballaggi e dai cicli di qualificazione. Filtri RF, amplificatori di potenza, interruttori e demodulatori richiedono capacità di processo diverse, il che rende la sostituzione dei fornitori più difficile rispetto alle categorie di componenti elettronici standardizzati. I produttori, pertanto, devono bilanciare gli ordini di grandi volumi destinati al mercato consumer con programmi a ciclo più lungo per i settori automobilistico e della difesa. La resilienza della catena di fornitura, la doppia fornitura, la produzione regionale e la gestione del ciclo di vita sono diventati criteri di acquisto fondamentali per i progettisti di sistemi.
Il panorama competitivo combina produttori di semiconduttori diversificati con specialisti focalizzati sulla connettività RF e sui componenti ad alta frequenza. Analog Devices, Inc. e NXP Semiconductors puntano su ampie capacità nella catena del segnale e nel settore automobilistico, mentre Qorvo, Inc. mantiene una solida posizione nelle soluzioni di front-end RF e connettività. Murata Manufacturing Co., Ltd. e TDK Corporation sfruttano ampi portafogli di componenti, mentre HUBER+SUHNER ed ETL Systems si rivolgono a esigenze specifiche di connettività RF e infrastrutture. Come indicato nelle previsioni di mercato sui componenti RF , la concorrenza è sempre più influenzata dall'ottimizzazione delle prestazioni, dalle capacità di integrazione, dalla resilienza della catena di fornitura e dalla crescente domanda di tecnologie di comunicazione wireless avanzate.
Il posizionamento si è evoluto concentrandosi maggiormente su moduli, soluzioni specifiche per le applicazioni e co-progettazione con i produttori di apparecchiature. Fornitori affermati come FUJITSU LIMITED, Renesas Electronics Corporation, API Technologies Limited, ecc. possono trarre vantaggio sfruttando il loro know-how nei sistemi RF e nella tecnologia RF. Le aree di investimento riguardano le frequenze più elevate, il packaging avanzato, la gestione termica e gli strumenti di progettazione. Le partnership con aziende di telecomunicazioni, automotive, aerospaziale e difesa offrono vantaggi ai fornitori in termini di qualificazione e cicli di vita del prodotto più lunghi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei componenti RF: approfondimenti strategici
Approfondimenti regionali
Mercato dei componenti RF in Nord America
Il Nord America rappresenta il 28-32% della domanda globale di componenti RF nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% fino al 2034. Gli Stati Uniti sono leader nella regione in termini di consumo, grazie alla necessità di una catena di segnale RF ad alte prestazioni per l'elettronica della difesa, le infrastrutture wireless, le comunicazioni satellitari e la progettazione di semiconduttori. La partecipazione del Canada deriva dai settori aerospaziale, delle telecomunicazioni e della produzione di elettronica.
Le tendenze regionali in materia di approvvigionamento tengono ora conto di requisiti di fornitura e tecnologici più resilienti all'interno del territorio nazionale. L'industria della difesa richiede componenti di qualità con cicli di vita prolungati, mentre gli operatori commerciali si concentrano sull'efficienza architetturale per implementazioni wireless ad alta densità. Il settore della connettività automobilistica continua a crescere e comprende telematica, radar e reti veicolari.
Mercato statunitense dei componenti RF
Gli Stati Uniti rappresentano circa il 72-76% della quota di mercato nordamericana dei componenti a radiofrequenza nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,7-8,5% fino al 2034. La domanda proviene dai settori dei radar per la difesa, dei satelliti, delle telecomunicazioni, dei prodotti elettronici per l'industria automobilistica e dei prodotti wireless industriali. Sono presenti fornitori nazionali di tecnologie per lo sviluppo di radiofrequenze in ambito commerciale e governativo.
Le esigenze delle applicazioni richiedono elevata linearità, basse caratteristiche di rumore, stabilità termica e funzionamento multibanda. Alcune delle aziende che forniscono soluzioni per le radiofrequenze sono Analog Devices, Inc., Qorvo, Inc. e API Technologies Limited. L'industria della difesa privilegia un'elevata qualificazione dei prodotti, mentre nell'industria automobilistica sono importanti la compattezza e il basso consumo energetico.
Mercato europeo dei componenti RF
Si prevede che l'Europa deterrà una quota di mercato dei componenti RF compresa tra il 20% e il 24% nel 2025, con un tasso di crescita annuo composto (CAGR) stimato tra il 7,3% e l'8,1% fino al 2034. La Germania è leader nella domanda regionale, grazie all'elettronica automobilistica e alla produzione industriale. Il Regno Unito contribuisce con i settori aerospaziale, della difesa, delle telecomunicazioni e delle applicazioni RF ad alta intensità di ricerca. La Francia mantiene la sua importanza grazie ai programmi di difesa e aerospaziali.
La Germania vanta una solida base nel settore dell'elettronica automobilistica, che genera domanda di componenti RF utilizzati nei veicoli connessi, nei radar, nei sistemi di navigazione e nella diagnostica wireless. La Francia beneficia del settore aerospaziale e dell'elettronica per la difesa, mentre Italia e Spagna contribuiscono con i settori automobilistico, dell'automazione industriale, delle telecomunicazioni e della modernizzazione delle infrastrutture. I fornitori europei pongono inoltre grande enfasi sulla compatibilità elettromagnetica, sull'efficienza energetica e sull'affidabilità dei componenti.
Mercato dei componenti RF nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato dei componenti RF compresa tra il 36% e il 40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% , con la Cina in testa. Giappone e Corea del Sud contribuiscono attraverso la produzione di componenti elettronici, mentre India e Australia stanno espandendo le applicazioni nei settori delle telecomunicazioni, della difesa e dell'industria. Le catene di fornitura regionali di componenti elettronici supportano una produzione economicamente efficiente e una rapida commercializzazione.
Le politiche industriali che promuovono la localizzazione della produzione di semiconduttori ed elettronica rafforzano gli investimenti regionali. La produzione di smartphone rimane importante, ma la connettività automobilistica, le infrastrutture 5G, le comunicazioni satellitari e i sistemi wireless industriali stanno ampliando la base di domanda. La Cina rimane il principale mercato regionale grazie alla sua capacità produttiva e all'elevato consumo di prodotti elettronici.
Mercato dei componenti RF in Medio Oriente e Africa
Si prevede che la domanda di componenti RF nel mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% fino al 2034 , con gli Emirati Arabi Uniti e l'Arabia Saudita in testa all'adozione regionale. Gli investimenti nelle telecomunicazioni, nelle infrastrutture intelligenti, nella connettività satellitare e nell'elettronica per la difesa creano domanda di sistemi RF affidabili. Il Sudafrica rimane un mercato importante per le applicazioni industriali, di comunicazione e tecnologiche specializzate.
I programmi di infrastrutture digitali dell'Arabia Saudita e gli investimenti degli Emirati Arabi Uniti nei settori delle comunicazioni e dell'aerospazio supportano la diffusione di apparecchiature a radiofrequenza. Il Sudafrica contribuisce attraverso le telecomunicazioni e i sistemi industriali, mentre il resto del Medio Oriente e dell'Africa rimane legato alla modernizzazione delle infrastrutture e alle comunicazioni nel settore energetico. Gli ambienti operativi difficili aumentano i requisiti di stabilità termica, affidabilità e supporto per l'intero ciclo di vita.
Analisi di segmentazione
Ingegneria
I componenti rappresentano la principale concentrazione di valore all'interno del mercato, poiché filtri, duplexer, amplificatori di potenza, commutatori di antenna e demodulatori determinano collettivamente la qualità del segnale e l'efficienza del front-end RF. Il rapporto sul mercato dei componenti RF evidenzia quindi la stretta relazione tra integrazione dei componenti e complessità di frequenza. Si prevede che questo segmento crescerà a un CAGR del 7,8-8,6% nel periodo 2026-2034, supportato dall'espansione delle architetture wireless.
- Filtro RF: I filtri RF rimangono essenziali per la selettività di frequenza, la soppressione delle interferenze e la coesistenza tra più bande di comunicazione. La domanda aumenta man mano che le apparecchiature integrano ulteriori radio e larghezze di banda maggiori all'interno di progetti fisici limitati.
- Duplexer: I duplexer supportano la trasmissione e la ricezione simultanee attraverso percorsi di antenna condivisi. La loro importanza strategica aumenta nei dispositivi wireless compatti, dove l'isolamento, la perdita di inserzione e la miniaturizzazione influenzano direttamente le prestazioni del sistema.
- Amplificatori di potenza: gli amplificatori di potenza determinano l'efficienza di trasmissione e la capacità di copertura. La domanda è soddisfatta da velocità di trasmissione dati più elevate, maggiore densità di rete, comunicazioni automobilistiche e sistemi di difesa che richiedono una trasmissione affidabile ad alta potenza.
- Commutatori di antenna: i commutatori di antenna gestiscono percorsi di segnale e bande di frequenza multiple. Il loro valore aumenta con gli smartphone multibanda, i veicoli connessi, le apparecchiature Wi-Fi e le architetture front-end RF sempre più complesse.
- Demodulatori: I demodulatori convertono i segnali RF modulati in informazioni utilizzabili e rimangono importanti nei ricevitori di comunicazione, nei sistemi di test, nelle apparecchiature radio e nelle applicazioni industriali e di difesa specializzate.
Applicazione
La segmentazione per applicazioni riflette le differenze in termini di frequenza RF, potenza, integrazione, affidabilità e requisiti del ciclo di vita. Si prevede che il segmento crescerà a un CAGR dell'8,1-9,0% nel periodo 2026-2034, con l'elettronica di consumo che fornirà il volume, mentre i sistemi automobilistici e militari contribuiranno in misura crescente alla domanda di valore più elevato. Le tendenze del mercato dei componenti RF indicano che la qualificazione specifica per l'applicazione rimane un fattore determinante nella selezione dei fornitori, soprattutto man mano che i requisiti per l'utente finale diventano più complessi e orientati alle prestazioni.
- Elettronica di consumo: smartphone, tablet, router e dispositivi connessi richiedono catene RF compatte che supportino molteplici standard, bande e antenne, mantenendo al contempo un basso consumo energetico e un'elevata integrità del segnale.
- Settore automobilistico: i veicoli connessi, i radar, la telematica, la navigazione e i sistemi V2X richiedono componenti RF qualificati, in grado di funzionare in condizioni estreme di temperatura, vibrazione ed elettromagnetismo.
- Settore militare: le comunicazioni militari, i radar, la guerra elettronica e le reti sicure richiedono prestazioni RF specializzate, robustezza, cicli di vita lunghi e accordi di fornitura controllati per le piattaforme critiche per la missione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
RF multibanda |
Maturo |
|
Automobilistico |
Mezzo |
Radar per veicoli |
Scalatura |
|
Militare |
Mezzo |
Radar sicuro |
Scalatura |
Analisi dei fattori di crescita e del loro impatto sul mercato dei componenti RF.
Espansione dell'infrastruttura wireless multibanda
La proliferazione di reti cellulari, Wi-Fi, wireless private, satellitari e di comunicazione industriale aumenta il numero di percorsi RF necessari all'interno delle apparecchiature di rete e dei dispositivi connessi. Gli operatori stanno implementando architetture che devono gestire più frequenze, limitando al contempo le interferenze e mantenendo l'efficienza energetica. Ciò incrementa direttamente la domanda di filtri, duplexer, switch, amplificatori e dispositivi di condizionamento del segnale con specifiche elettriche più stringenti. Come evidenziato nel rapporto sul mercato dei componenti RF , i produttori di apparecchiature prediligono sempre più le soluzioni RF integrate perché semplificano il layout delle schede e riducono il numero di componenti. L'impatto si estende alle stazioni base, alle apparecchiature presso la sede del cliente, ai router, alle reti aziendali e ai terminali satellitari. I fornitori in grado di supportare più gamme di frequenza e di offrire prestazioni costanti su larga scala sono quindi in una posizione privilegiata per aggiudicarsi un maggior numero di progetti. Questo fattore incentiva anche gli investimenti in tecnologie di packaging avanzate e processi ad alta frequenza.
La crescente complessità delle radiofrequenze nei veicoli connessi.
Con i progressi delle automobili moderne, caratterizzate dall'integrazione di connettività cellulare, GNSS, Wi-Fi, Bluetooth, V2X, radar, accesso senza chiave e molteplici centraline elettroniche (ECU), si sta delineando un ambiente RF più complesso. L'evoluzione dell'architettura dei veicoli, sempre più definita via software, richiede tecnologie wireless in grado di offrire prestazioni superiori in termini di throughput e interoperabilità. Ciò significa che i prodotti RF devono garantire prestazioni costanti in un'ampia gamma di condizioni operative, soddisfacendo al contempo i rigorosi requisiti di qualificazione del settore automobilistico. Questo scenario ha un forte impatto sul mercato, poiché la progettazione automobilistica comporta solitamente lunghi tempi di sviluppo e processi di validazione. L'emergere di applicazioni radar impone la necessità di prodotti in grado di operare ad alte frequenze con basse perdite.
Modernizzazione della difesa e dell'industria aerospaziale
La crescente modernizzazione del settore della difesa sta aumentando la domanda di applicazioni avanzate di tecnologia RF in radar, guerra elettronica, comunicazioni sicure, sistemi satellitari e di sorveglianza. Tali applicazioni richiedono agilità, basso rumore, elevata potenza, durata e disponibilità a lungo termine del prodotto. A differenza di altri prodotti di consumo destinati al mercato di massa, le applicazioni per la difesa prediligono la tracciabilità e la provenienza dei componenti utilizzati. In un contesto del genere, un fornitore in grado di offrire processi produttivi unici e di vantare una solida relazione con i contraenti della difesa si troverà in una posizione di vantaggio. Gli investimenti in piattaforme radar e di guerra elettronica avanzate comporteranno un aumento della domanda di switch, amplificatori e filtri di ultima generazione. L'effetto non si limita alla sola vendita dei componenti, poiché i programmi di difesa offrono opportunità di guadagno derivanti da attività di ingegneria e qualificazione.
Tendenze future del mercato dei componenti RF
Integrazione delle funzioni RF in moduli compatti
Il panorama delle tendenze dei componenti RF si sta orientando verso una maggiore integrazione funzionale, poiché i progettisti ricercano dimensioni più compatte, minori perdite parassite, assemblaggio semplificato e una migliore gestione termica. Filtri RF, interruttori, amplificatori e altre funzioni vengono sempre più spesso combinati in moduli anziché essere implementati esclusivamente come componenti singoli. Nel tempo, l'ottimizzazione a livello di modulo dovrebbe acquisire maggiore importanza in smartphone, telematica automobilistica, infrastrutture wireless e apparecchiature satellitari. Il packaging avanzato supporterà percorsi del segnale più brevi e migliori prestazioni elettriche, aiutando al contempo i produttori a gestire layout di circuiti sempre più densi. È probabile che i fornitori rafforzino anche le capacità di co-progettazione con i produttori di apparecchiature originali (OEM), consentendo l'ottimizzazione delle architetture RF in una fase più precoce del ciclo di sviluppo. Questa transizione potrebbe spostare la differenziazione competitiva dalle specifiche dei singoli componenti verso prestazioni front-end complete, affidabilità del ciclo di vita e integrazione specifica per l'applicazione.
Architetture ad alta frequenza e materiali avanzati
Il futuro delle tecnologie wireless e dei sensori sarà caratterizzato da spettri di frequenza sempre più complessi, aprendo nuove possibilità per materiali e tecnologie di produzione con basse perdite e caratteristiche prestazionali costanti. Semiconduttori composti, tecnologie avanzate del silicio, substrati specializzati e progressi nel packaging contribuiranno a facilitare la progettazione a frequenze RF più elevate. Le applicazioni includeranno radar per autoveicoli, comunicazioni satellitari, apparecchiature militari e infrastrutture di rete wireless. I produttori dovranno utilizzare tecnologie di modellazione, simulazione della dissipazione del calore e simulazione elettromagnetica per accelerare i cicli di progettazione e ottimizzare le prestazioni iniziali. Questa rivoluzione tecnologica renderà ancora più importante la precisione di produzione, poiché anche piccole differenze possono avere un impatto significativo sulla perdita di inserzione, sulla fase, sul guadagno o sulle caratteristiche di isolamento alle alte frequenze.
Opportunità di mercato per i componenti RF
Catene di fornitura RF localizzate nei centri emergenti dell'elettronica
Le previsioni per i componenti RF creano opportunità per produttori e investitori di stabilire capacità regionali di produzione, confezionamento, collaudo e distribuzione più vicine ai principali distretti elettronici. La regione Asia-Pacifico continua a essere fondamentale per la produzione, ma l'India e altri mercati in via di sviluppo stanno diventando sempre più capaci di costruire i propri ambienti per semiconduttori ed elettronica. La localizzazione potrebbe contribuire a minimizzare i rischi logistici, ridurre i tempi del ciclo di qualificazione e migliorare la reattività per i clienti del settore automobilistico, delle telecomunicazioni e industriale. Gli investitori possono concentrarsi su confezionamento specializzato, collaudo RF, produzione di substrati e assemblaggio di componenti, anziché cercare di replicare interi ambienti per semiconduttori. Una partnership strategica con i produttori di elettronica in queste regioni potrebbe offrire agli investitori un punto d'appoggio nel mercato senza rischi iniziali. Nel lungo periodo, la diversificazione regionale della capacità produttiva diventerà un fattore critico per i clienti che necessitano di continuità di fornitura.
Piattaforme RF specifiche per applicazioni nel settore automobilistico e della difesa
L' analisi dei componenti RF indica l'opportunità di sviluppare piattaforme RF altamente integrate e personalizzate per specifiche architetture di sistema, anziché vendere componenti isolati. Filtri, interruttori, amplificatori e processori di segnale con proprietà elettriche controllate sono necessari per radar automobilistici, telematica, V2X, comunicazioni militari e guerra elettronica. I fornitori possono aumentare il valore delle proprie offerte integrando hardware, progetti di riferimento, software di simulazione, qualificazione e servizi per l'intero ciclo di vita. Ciò ridurrà i costi di integrazione per i clienti e promuoverà la collaborazione ingegneristica. Gli investimenti dovrebbero concentrarsi su piattaforme in grado di essere modificate per le successive generazioni di prodotti, mantenendo al contempo le prestazioni comprovate. Le aziende in possesso di competenze complementari nei settori dei semiconduttori, del packaging e delle RF possono avvalersi di collaborazioni o acquisizioni strategiche.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -