
Marché des composants RF : taille, part de marché et prévisions 2034
Taille et prévisions du marché des composants RF (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par composants (filtres RF, duplexeurs, amplificateurs de puissance, commutateurs d’antenne, démodulateurs) ; application (électronique grand public, automobile, militaire, communications sans fil) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011326
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
47,36 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
89,28 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,25 %
taux de croissance
Marché adressable
646,92 milliards de dollars américains
(2026-2034)
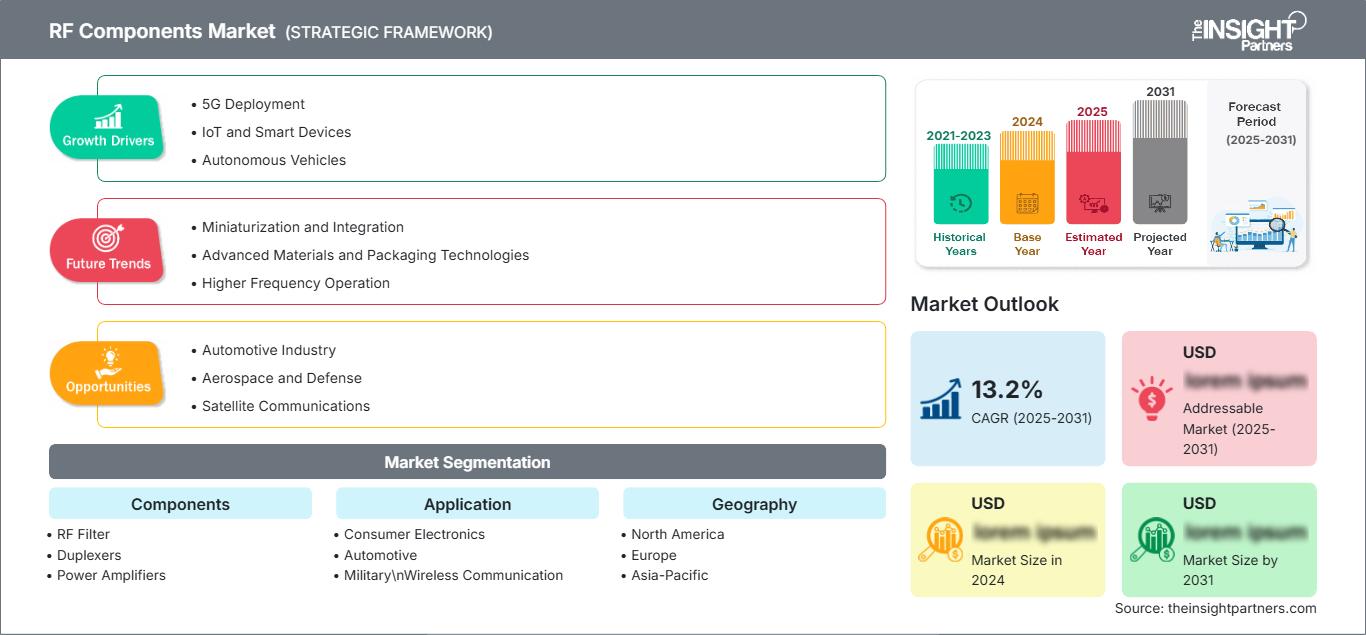
Le marché des composants RF s'inscrit dans la transition plus large vers des architectures sans fil plus denses, à plus haute fréquence et plus intégrées. Évalué à 47,36 milliards de dollars US en 2025 , il devrait atteindre 89,28 milliards de dollars US d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 8,25 % sur la période 2026-2034 . Cette demande est soutenue par le développement de la connectivité sans fil, l'électronique automobile de pointe, les communications de défense et la sophistication croissante des architectures frontales RF, qui nécessitent des composants compacts et performants.
L'Amérique du Nord demeure un centre de production et de consommation stratégique, le marché des composants RF étant soutenu par la modernisation de la défense, les réseaux sans fil privés, les communications par satellite et la connectivité automobile. Une croissance régionale modélisée de 7,6 % à 8,4 % par an entre 2026 et 2034 témoigne d'investissements soutenus dans les infrastructures haute fréquence et les systèmes électroniques. La région bénéficie également d'écosystèmes de semi-conducteurs bien établis et d'une forte demande en solutions RF intégrées pour les secteurs de l'aérospatiale, de la défense, des communications et de l'industrie.
Analyse et perspectives du marché des composants RF
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 28 à 32 % en 2025 et connaîtra une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034 , grâce à l'électronique de défense, aux infrastructures sans fil, aux systèmes satellites et aux plateformes automobiles avancées.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,7 à 8,5 % entre 2026 et 2034 , tirée par les investissements dans la défense, les télécommunications et les semi-conducteurs.
- Europe : L'Europe représente une part de marché estimée entre 20 et 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,3 à 8,1 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France et l'Italie soutenant les applications automobiles, industrielles et de défense.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part estimée entre 36 et 40 % en 2025 et devrait enregistrer un TCAC de 9,0 à 9,8 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de Taïwan et de l'Inde.
- Segment le plus important : le filtre RF devrait représenter une part de marché de 28 à 32 % en 2025 , avec un TCAC de 7,9 à 8,7 % entre 2026 et 2034 , reflétant son rôle central dans la sélectivité de fréquence et le contrôle des interférences.
- Segment à forte croissance : Le secteur automobile devrait représenter une part de marché de 10 à 14 % en 2025 et un TCAC de 10,2 à 11,2 % entre 2026 et 2034 , grâce aux véhicules connectés, aux systèmes ADAS, à la télématique et aux architectures véhicule-à-tout.
- Principales entreprises analysées en détail : Analog Devices, Inc. ; API Technologies Limited ; ETL Systems ; FUJITSU LIMITED ; HUBER+SUHNER ; Murata Manufacturing Co., Ltd. ; NXP Semiconductors ; Qorvo, Inc. ; Renesas Electronics Corporation ; TDK Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies électroniques sans fil s'orientent aujourd'hui vers une canalisation plus fine, une bande passante accrue, un filtrage plus rigoureux et une intégration plus poussée. Les technologies RF tendent à fusionner les fonctions auparavant assurées par des dispositifs distincts, ce qui permet un gain de place et une meilleure qualité du signal. Cette tendance favorisera la production de semi-conducteurs plus spécialisés, l'utilisation de solutions d'encapsulation avancées, de substrats multicouches et d'installations de fabrication rigoureusement contrôlées. La différenciation des fournisseurs reposera sur la gamme de fréquences, l'affaiblissement d'insertion, les performances thermiques, la fiabilité et la capacité de qualification.
Durant la période de prévision, les investissements porteront non seulement sur les applications pour smartphones bien connues, mais aussi sur des applications émergentes telles que les radars automobiles, les communications par satellite, les réseaux privés, les équipements militaires et l'électronique sans fil industrielle. Certaines économies émergentes s'efforcent également de renforcer leurs capacités de production électronique et, par conséquent, de créer de nouvelles opportunités de fabrication. Les exigences réglementaires en matière d'utilisation du spectre et de compatibilité électromagnétique (CEM) devraient stimuler la demande de filtres, de commutateurs, d'amplificateurs et de circuits de traitement du signal.
Rapport sur le marché des composants RF
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 47,36 milliards de dollars américains |
| Taille du marché d'ici 2034 | 89,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des composants RF
La demande de composants RF est de plus en plus liée au nombre et à la complexité des sous-systèmes sans fil intégrés aux équipements modernes. La croissance de ce marché est influencée par l'infrastructure 5G, l'évolution du Wi-Fi, les véhicules connectés, les liaisons satellitaires, les radars et les communications de défense. La chaîne de valeur englobe les matériaux semi-conducteurs, la fabrication de plaquettes, le conditionnement, les composants passifs, les modules RF, les intégrateurs de systèmes et les fabricants d'équipement d'origine (OEM), les exigences de performance s'étendant des spécifications système aux composants individuels.
La dynamique de l'offre reste influencée par les capacités de production, les matériaux spéciaux, la disponibilité des emballages et les cycles de qualification. Les filtres RF, les amplificateurs de puissance, les commutateurs et les démodulateurs requièrent des capacités de traitement différentes, ce qui rend le remplacement des fournisseurs plus complexe que dans les catégories électroniques standardisées. Les fabricants doivent donc concilier les commandes importantes des consommateurs avec les programmes automobiles et de défense à cycle de vie plus long. La résilience de la chaîne d'approvisionnement, la diversification des sources d'approvisionnement, la production régionale et la gestion du cycle de vie sont devenues des critères d'achat essentiels pour les concepteurs de systèmes.
Le paysage concurrentiel associe des fabricants de semi-conducteurs diversifiés à des spécialistes de la connectivité RF et des composants haute fréquence. Analog Devices, Inc. et NXP Semiconductors mettent l'accent sur une vaste gamme de solutions pour la chaîne de signal et l'automobile, tandis que Qorvo, Inc. occupe une position dominante sur le marché des solutions de connectivité et d'interface RF. Murata Manufacturing Co., Ltd. et TDK Corporation s'appuient sur des portefeuilles de composants étendus, tandis que HUBER+SUHNER et ETL Systems répondent aux besoins spécifiques en matière de connectivité et d'infrastructure RF. Comme l'indiquent les prévisions du marché des composants RF , la concurrence est de plus en plus influencée par l'optimisation des performances, les capacités d'intégration, la résilience de la chaîne d'approvisionnement et la demande croissante de technologies de communication sans fil avancées.
Le positionnement s'articule désormais autour des modules, des solutions sur mesure et de la co-conception avec les fabricants d'équipements. Les fournisseurs établis tels que FUJITSU LIMITED, Renesas Electronics Corporation et API Technologies Limited peuvent tirer profit de leur expertise des systèmes RF et des technologies RF. Les axes d'investissement sont les hautes fréquences, le packaging avancé, la gestion thermique et les outils de conception. Les partenariats avec les entreprises des secteurs des télécommunications, de l'automobile, de l'aérospatiale et de la défense offrent aux fournisseurs des avantages en termes de qualification et d'allongement du cycle de vie des produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des composants RF : Perspectives stratégiques
Perspectives régionales
marché des composants RF en Amérique du Nord
L'Amérique du Nord représente entre 28 et 32 % de la demande mondiale de composants RF en 2025 et devrait connaître une croissance annuelle composée de 7,6 % à 8,4 % jusqu'en 2034. Les États-Unis dominent la région en termes de consommation, grâce aux besoins en chaînes de traitement du signal RF performantes pour l'électronique de défense, les infrastructures sans fil, les communications par satellite et la conception de semi-conducteurs. La contribution canadienne provient des secteurs de l'aérospatiale, des télécommunications et de la fabrication électronique.
Les tendances régionales en matière d'approvisionnement tiennent désormais compte de la nécessité d'une plus grande résilience des chaînes d'approvisionnement et des exigences technologiques au sein des juridictions nationales. L'industrie de la défense privilégie des composants de qualité à durée de vie prolongée, tandis que les acteurs commerciaux se concentrent sur l'efficacité architecturale des déploiements sans fil à haute densité. Le secteur de la connectivité automobile, qui englobe la télématique, les radars et les réseaux embarqués, est en pleine expansion.
Marché américain des composants RF
Les États-Unis représentent environ 72 à 76 % du marché nord-américain des composants radiofréquences en 2025 et devraient connaître une croissance annuelle composée de 7,7 à 8,5 % jusqu'en 2034. La demande se manifeste notamment dans les domaines des radars de défense, des satellites, des télécommunications, de l'électronique automobile et des produits sans fil industriels. Des fournisseurs américains proposent des technologies pour le développement des radiofréquences à des fins commerciales et gouvernementales.
Les applications requièrent une linéarité élevée, un faible niveau de bruit, une stabilité thermique et un fonctionnement multibande. Parmi les entreprises fournissant des solutions pour les radiofréquences figurent Analog Devices, Inc., Qorvo, Inc. et API Technologies Limited. L'industrie de la défense privilégie les produits hautement qualifiés, tandis que l'industrie automobile privilégie la compacité et la faible consommation d'énergie.
Marché européen des composants RF
L'Europe devrait représenter 20 à 24 % du marché des composants RF en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 7,3 à 8,1 % jusqu'en 2034. L'Allemagne domine la demande régionale, soutenue par l'électronique automobile et la production industrielle. Le Royaume-Uni contribue à ce marché grâce à l'aérospatiale, la défense, les télécommunications et les applications RF axées sur la recherche. La France conserve son importance grâce à ses programmes de défense et aérospatiaux.
L'Allemagne dispose d'une solide base en électronique automobile, générant une demande en composants RF utilisés dans les véhicules connectés, les radars, la navigation et les diagnostics sans fil. La France bénéficie de son expertise en électronique aérospatiale et de défense, tandis que l'Italie et l'Espagne contribuent à ce marché par leurs activités dans les secteurs de l'automobile, de l'automatisation industrielle, des télécommunications et de la modernisation des infrastructures. Les fournisseurs européens mettent également l'accent sur la compatibilité électromagnétique, l'efficacité énergétique et la fiabilité des composants.
Marché des composants RF de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 36 et 40 % du marché des composants RF en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,8 % , la Chine étant en tête. Le Japon et la Corée du Sud contribuent à ce marché grâce à la fabrication de produits électroniques, tandis que l'Inde et l'Australie développent leurs activités dans les télécommunications, la défense et les applications industrielles. Les chaînes d'approvisionnement régionales en électronique favorisent une production rentable et une commercialisation rapide.
Les politiques industrielles favorisant la localisation de la production de semi-conducteurs et d'électronique renforcent les investissements régionaux. La production de smartphones demeure importante, mais la connectivité automobile, l'infrastructure 5G, les communications par satellite et les systèmes sans fil industriels élargissent la demande. La Chine reste le principal marché régional grâce à son volume de production et à son importante consommation de produits électroniques.
Marché des composants RF au Moyen-Orient et en Afrique
La demande de composants radiofréquences au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,8 % à 7,6 % jusqu'en 2034 , les Émirats arabes unis et l'Arabie saoudite étant les moteurs de l'adoption régionale. Les investissements dans les télécommunications, les infrastructures intelligentes, la connectivité par satellite et l'électronique de défense génèrent une forte demande en systèmes radiofréquences fiables. L'Afrique du Sud demeure un acteur majeur pour les applications industrielles, de communication et technologiques spécialisées.
Les programmes d'infrastructure numérique de l'Arabie saoudite et les investissements des Émirats arabes unis dans les communications et l'aérospatiale favorisent le déploiement d'équipements radiofréquences. L'Afrique du Sud contribue par le biais des télécommunications et des systèmes industriels, tandis que le reste de la région MENA reste axé sur la modernisation des infrastructures et les communications du secteur énergétique. Les environnements d'exploitation difficiles renforcent les exigences en matière de stabilité thermique, de fiabilité et de support tout au long du cycle de vie.
Analyse de segmentation
Composants
Les composants représentent la principale source de valeur sur le marché, car les filtres, duplexeurs, amplificateurs de puissance, commutateurs d'antenne et démodulateurs déterminent collectivement la qualité du signal et l'efficacité de l'étage d'entrée RF. Le rapport sur le marché des composants RF met ainsi en évidence le lien étroit entre l'intégration des composants et la complexité fréquentielle. Ce segment devrait croître à un TCAC de 7,8 % à 8,6 % entre 2026 et 2034, porté par le développement des architectures sans fil.
- Filtres RF : Les filtres RF demeurent essentiels pour la sélectivité de fréquence, la suppression des interférences et la coexistence de plusieurs bandes de communication. La demande augmente à mesure que les équipements intègrent davantage de modules radio et des bandes passantes plus larges dans des dimensions physiques limitées.
- Duplexeurs : Les duplexeurs permettent la transmission et la réception simultanées via des antennes partagées. Leur importance stratégique s’accroît dans les dispositifs sans fil compacts où l’isolation, les pertes d’insertion et la miniaturisation influent directement sur les performances du système.
- Amplificateurs de puissance : Les amplificateurs de puissance déterminent l’efficacité de transmission et la portée. La demande est soutenue par des débits de données plus élevés, une plus grande densité de réseau, les communications automobiles et les systèmes de défense nécessitant une transmission fiable à haute puissance.
- Commutateurs d'antenne : Les commutateurs d'antenne gèrent plusieurs voies de signal et bandes de fréquences. Leur importance croît avec les smartphones multibandes, les véhicules connectés, les équipements Wi-Fi et les architectures frontales RF de plus en plus complexes.
- Démodulateurs : Les démodulateurs convertissent les signaux RF modulés en informations utilisables et restent importants dans les récepteurs de communication, les systèmes de test, les équipements radio et les applications industrielles et de défense spécialisées.
Application
La segmentation des applications reflète les différences en matière de fréquence RF, de puissance, d'intégration, de fiabilité et d'exigences liées au cycle de vie. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 8,1 % à 9,0 % entre 2026 et 2034, l'électronique grand public contribuant au volume tandis que les systèmes automobiles et militaires génèrent une demande à plus forte valeur ajoutée. Les tendances du marché des composants RF indiquent que la qualification spécifique à l'application demeure un critère déterminant dans le choix des fournisseurs, notamment face à la complexification et à l'accentuation des exigences de performance des utilisateurs finaux.
- Électronique grand public : les smartphones, les tablettes, les routeurs et les appareils connectés nécessitent des chaînes RF compactes prenant en charge plusieurs normes, bandes et antennes tout en maintenant une faible consommation d’énergie et une intégrité de signal élevée.
- Automobile : Les véhicules connectés, les radars, la télématique, la navigation et les systèmes V2X nécessitent des composants RF qualifiés capables de fonctionner dans des conditions exigeantes de température, de vibrations et d’électromagnétisme.
- Militaire : Les communications militaires, les radars, la guerre électronique et les réseaux sécurisés nécessitent des performances RF spécialisées, une robustesse à toute épreuve, de longs cycles de vie et des mécanismes d’approvisionnement contrôlés pour les plateformes critiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électronique grand public |
Haut |
RF multibande |
Mature |
|
Automobile |
Moyen |
Radar pour véhicules |
Mise à l'échelle |
|
Militaire |
Moyen |
Radar sécurisé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des composants RF
Extension de l'infrastructure sans fil multibande
La prolifération des réseaux de communication cellulaires, Wi-Fi, sans fil privés, satellitaires et industriels accroît le nombre de voies radiofréquences nécessaires au sein des équipements réseau et des dispositifs connectés. Les opérateurs déploient des architectures qui doivent gérer plusieurs fréquences tout en limitant les interférences et en maintenant l'efficacité énergétique. Ceci stimule directement la demande en filtres, duplexeurs, commutateurs, amplificateurs et dispositifs de conditionnement de signal aux spécifications électriques plus strictes. Comme le souligne le rapport sur le marché des composants RF , les fabricants d'équipements privilégient de plus en plus les solutions RF intégrées, car elles simplifient l'agencement des cartes et réduisent le nombre de composants. Cet impact se fait sentir dans les stations de base, les équipements chez le client, les routeurs, les réseaux d'entreprise et les terminaux satellitaires. Les fournisseurs capables de prendre en charge plusieurs gammes de fréquences et de garantir des performances constantes à grande échelle sont donc bien placés pour remporter davantage de contrats. Ce facteur encourage également l'investissement dans les technologies d'encapsulation avancées et les procédés de fabrication à haute fréquence.
Complexité croissante des radiofréquences dans les véhicules connectés
Avec les progrès réalisés dans les automobiles modernes, intégrant la connectivité cellulaire, le GNSS, le Wi-Fi, le Bluetooth, le V2X, le radar, l'accès sans clé et de multiples calculateurs, un environnement radiofréquence (RF) plus complexe émerge. L'architecture des véhicules, de plus en plus pilotée par logiciel, exige des technologies sans fil capables d'offrir un débit et une interopérabilité accrus. Les produits RF doivent donc garantir des performances constantes sur une large plage d'opérations, tout en répondant aux exigences strictes de qualification de l'industrie automobile. L'impact sur le marché est considérable, car la conception automobile implique généralement de longs délais et des processus de validation complexes. L'essor des applications radar requiert des produits capables de fonctionner à hautes fréquences avec de faibles pertes.
Modernisation de la défense et de l'aérospatiale
La modernisation croissante des systèmes de défense accroît la demande en technologies radiofréquences (RF) avancées pour les applications radar, la guerre électronique, les communications sécurisées, les systèmes satellitaires et de surveillance. Ces applications requièrent agilité, faible bruit, puissance élevée, durabilité et disponibilité à long terme. Contrairement aux produits de grande consommation, les applications de défense privilégient la traçabilité et la connaissance de l'origine des composants utilisés. Dans ce contexte, un fournisseur proposant des procédés de fabrication uniques et entretenant des relations solides avec les entreprises de défense sera avantagé. Les investissements dans les plateformes radar et de guerre électronique avancées engendreront une demande accrue en commutateurs, amplificateurs et filtres de pointe. L'impact ne se limite pas à la vente de composants : les programmes de défense génèrent également des revenus liés à l'ingénierie et à la qualification.
Tendances futures du marché des composants RF
Intégration des fonctions RF dans des modules compacts
Le paysage des composants RF évolue vers une intégration fonctionnelle accrue, les concepteurs recherchant des encombrements réduits, des pertes parasites moindres, un assemblage simplifié et une meilleure gestion thermique. Les filtres, commutateurs, amplificateurs et autres fonctions RF sont de plus en plus souvent intégrés dans des modules plutôt que déployés individuellement. À terme, l'optimisation au niveau du module devrait prendre une importance croissante dans les smartphones, la télématique automobile, les infrastructures sans fil et les équipements satellitaires. Les solutions d'encapsulation avancées permettront de raccourcir les trajets du signal et d'améliorer les performances électriques, tout en aidant les fabricants à gérer des circuits de plus en plus denses. Les fournisseurs devraient également renforcer leurs capacités de co-conception avec les fabricants d'équipement d'origine (OEM), permettant ainsi d'optimiser les architectures RF plus tôt dans le cycle de développement. Cette transition pourrait déplacer la différenciation concurrentielle des spécifications des composants individuels vers les performances globales de l'interface, la fiabilité tout au long du cycle de vie et l'intégration spécifique à l'application.
Architectures à haute fréquence et matériaux avancés
L'avenir des technologies sans fil et de capteurs sera marqué par des spectres de fréquences de plus en plus complexes, offrant ainsi des perspectives pour les matériaux et les procédés de fabrication à faibles pertes et aux performances constantes. Les semi-conducteurs composés, les technologies avancées du silicium, les substrats spécialisés et les progrès en matière de conditionnement faciliteront la conception de dispositifs fonctionnant à des fréquences radiofréquences plus élevées. Parmi les applications, on peut citer les radars automobiles, les communications par satellite, les équipements militaires et les infrastructures de réseaux sans fil. Les fabricants devront recourir à la modélisation, à la simulation de la dissipation thermique et à la simulation électromagnétique afin d'accélérer les cycles de conception et d'optimiser les performances initiales. Cette révolution technologique accentuera l'importance de la précision de fabrication, car même des différences minimes peuvent avoir un impact considérable sur les pertes d'insertion, la phase, le gain ou les caractéristiques d'isolation aux hautes fréquences.
Opportunités du marché des composants RF
Chaînes d'approvisionnement RF localisées dans les pôles électroniques émergents
Les perspectives du marché des composants RF offrent aux fabricants et aux investisseurs la possibilité d'établir des capacités régionales de production, d'encapsulation, de test et de distribution à proximité des principaux pôles électroniques. Si la région Asie-Pacifique demeure essentielle à la production, l'Inde et d'autres marchés émergents sont de plus en plus capables de développer leurs propres environnements de production de semi-conducteurs et d'électronique. La localisation pourrait contribuer à minimiser les risques logistiques, à réduire les délais de qualification et à améliorer la réactivité pour les clients des secteurs automobile, des télécommunications et industriel. Les investisseurs peuvent ainsi se concentrer sur l'encapsulation spécialisée, les tests RF, la fabrication de substrats et l'assemblage de composants, plutôt que de tenter de reproduire des environnements de production de semi-conducteurs complets. Un partenariat stratégique avec des producteurs d'électronique dans ces régions pourrait permettre aux investisseurs de s'implanter sur le marché sans risque initial. À long terme, la diversification régionale des capacités deviendra un facteur déterminant pour les clients exigeant une continuité d'approvisionnement.
Plateformes RF spécifiques à l'application pour l'automobile et la défense
L' analyse des composants RF révèle une opportunité de développer des plateformes RF hautement intégrées, adaptées à des architectures système spécifiques, plutôt que de vendre des composants isolés. Filtres, commutateurs, amplificateurs et processeurs de signaux aux propriétés électriques contrôlées sont indispensables aux radars automobiles, à la télématique, aux communications V2X, aux communications militaires et à la guerre électronique. Les fournisseurs peuvent valoriser leur offre en intégrant le matériel, les conceptions de référence, les logiciels de simulation, la qualification et les services de gestion du cycle de vie. Ceci permettra de réduire les coûts d'intégration pour les clients et de favoriser la collaboration en ingénierie. Les investissements devraient privilégier les plateformes évolutives, capables de s'adapter aux générations successives de produits tout en conservant leurs performances éprouvées. Les entreprises aux compétences complémentaires dans les semi-conducteurs, le packaging et les radiofréquences peuvent tirer parti de collaborations ou d'acquisitions stratégiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -