
Mercado de componentes de RF: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de componentes de RF y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componentes (filtros de RF, dúplex, amplificadores de potencia, conmutadores de antena, demoduladores); aplicación (electrónica de consumo, automoción, sector militar, comunicaciones inalámbricas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011326
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
47.360 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
89.280 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,25 %
Índice de crecimiento
Mercado potencial
646.920 millones de dólares estadounidenses
(2026-2034)
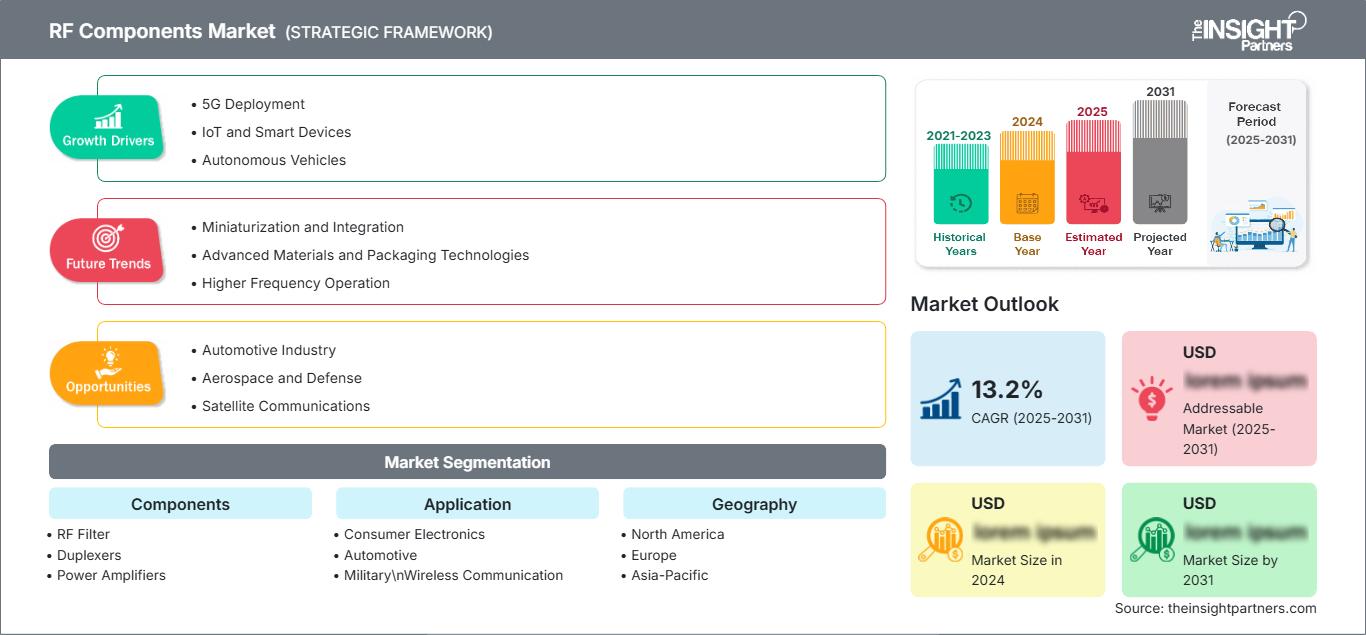
El mercado de componentes de radiofrecuencia se enmarca dentro de la transición hacia arquitecturas inalámbricas más densas, de mayor frecuencia y más integradas. Este mercado, valorado en 47.360 millones de dólares en 2025 , se prevé que alcance los 89.280 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 8,25 % entre 2026 y 2034. La demanda se ve impulsada por la creciente conectividad inalámbrica, la electrónica automotriz avanzada, las comunicaciones de defensa y las arquitecturas de interfaz de radiofrecuencia cada vez más sofisticadas que requieren componentes compactos y eficientes.
América del Norte sigue siendo un centro estratégico de producción y consumo, con un mercado de componentes de radiofrecuencia impulsado por la modernización de la defensa, las redes inalámbricas privadas, las comunicaciones por satélite y la conectividad automotriz. Se estima un crecimiento regional anual compuesto (CAGR) del 7,6 % al 8,4 % entre 2026 y 2034, lo que refleja la inversión sostenida en infraestructura de alta frecuencia y sistemas electrónicos. La región también se beneficia de ecosistemas de semiconductores consolidados y de la demanda de soluciones de radiofrecuencia integradas para aplicaciones aeroespaciales, de defensa, de comunicaciones e industriales.
Evaluación y perspectivas del mercado de componentes de radiofrecuencia
- América del Norte: Se estima que América del Norte tendrá una participación del 28-32% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,4% entre 2026 y 2034 , impulsada por la electrónica de defensa, la infraestructura inalámbrica, los sistemas satelitales y las plataformas automotrices avanzadas.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,5 % entre 2026 y 2034 , impulsado por la inversión en defensa, telecomunicaciones y semiconductores.
- Europa: Europa representa una cuota estimada del 20-24% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3-8,1% entre 2026 y 2034 , con Alemania, el Reino Unido, Francia e Italia apoyando las aplicaciones automotrices, industriales y de defensa.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 36 % y el 40 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,8 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, Taiwán e India.
- Segmento más grande: Se estima que los filtros de RF tendrán una cuota de mercado del 28-32% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,9-8,7% durante el período 2026-2034 , lo que refleja su papel fundamental en la selectividad de frecuencia y el control de interferencias.
- Segmento de alto crecimiento: Se prevé que el sector automotriz alcance una cuota de mercado del 10-14% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,2% durante el período 2026-2034 , impulsado por los vehículos conectados, los sistemas avanzados de asistencia al conductor (ADAS), la telemática y las arquitecturas de comunicación vehículo a todo (V2O).
- Empresas clave analizadas en detalle: Analog Devices, Inc.; API Technologies Limited; ETL Systems; FUJITSU LIMITED; HUBER+SUHNER; Murata Manufacturing Co., Ltd.; NXP Semiconductors; Qorvo, Inc.; Renesas Electronics Corporation; TDK Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología electrónica inalámbrica tiende ahora hacia una mayor canalización, un mayor ancho de banda, un filtrado más riguroso y niveles de integración más elevados. Las tecnologías de radiofrecuencia (RF) tienden a fusionar las funciones que antes realizaban dispositivos independientes, lo que permite ahorrar espacio y mejorar la calidad de la señal. Esta tendencia impulsará la producción con tecnologías de semiconductores más especializadas, encapsulados avanzados, sustratos multicapa e instalaciones de fabricación con un control estricto. La diferenciación entre proveedores se basará en el rango de frecuencia, la pérdida de inserción, el rendimiento térmico, la fiabilidad y la capacidad de cualificación.
Durante el período de pronóstico, las inversiones no solo se dirigirán a las conocidas aplicaciones para teléfonos inteligentes, sino también a aplicaciones emergentes como radares automotrices, comunicaciones satelitales, redes privadas, equipos militares y electrónica inalámbrica industrial. Algunas economías emergentes también están intentando mejorar sus capacidades de fabricación de productos electrónicos y, por lo tanto, generar nuevas oportunidades de producción. Es probable que los requisitos regulatorios en cuanto al uso del espectro y los problemas de compatibilidad electromagnética (CEM) estimulen la demanda de filtros, conmutadores, amplificadores y circuitos de procesamiento de señales.
Alcance del informe de mercado de componentes de RF
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 47.360 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 89.280 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de componentes de RF
La demanda de componentes de radiofrecuencia (RF) está cada vez más ligada al número y la complejidad de los subsistemas inalámbricos integrados en los equipos modernos. La trayectoria de crecimiento de los componentes de RF está marcada por la infraestructura 5G, la evolución del Wi-Fi, los vehículos conectados, los enlaces satelitales, el radar y las comunicaciones de defensa. La cadena de valor abarca materiales semiconductores, fabricación de obleas, encapsulado, componentes pasivos, módulos de RF, integradores de sistemas y fabricantes de equipos originales, con requisitos de rendimiento que se extienden desde las especificaciones del sistema hasta los componentes individuales.
La dinámica de la cadena de suministro sigue estando influenciada por la capacidad de fabricación, los materiales especializados, la disponibilidad de embalaje y los ciclos de cualificación. Los filtros de RF, los amplificadores de potencia, los conmutadores y los demoduladores requieren capacidades de proceso diferentes, lo que dificulta la sustitución de proveedores en comparación con las categorías electrónicas estandarizadas. Por lo tanto, los fabricantes buscan un equilibrio entre los pedidos de consumo de gran volumen y los programas de ciclo más largo de los sectores automotriz y de defensa. La resiliencia de la cadena de suministro, el abastecimiento dual, la fabricación regional y la gestión del ciclo de vida se han convertido en criterios de compra importantes para los diseñadores de sistemas.
El panorama competitivo combina fabricantes de semiconductores diversificados con especialistas centrados en conectividad RF y componentes de alta frecuencia. Analog Devices, Inc. y NXP Semiconductors destacan por su amplia gama de capacidades en la cadena de señal y el sector automotriz, mientras que Qorvo, Inc. mantiene una sólida posición en soluciones de conectividad y front-end de RF. Murata Manufacturing Co., Ltd. y TDK Corporation aprovechan sus extensos portafolios de componentes, mientras que HUBER+SUHNER y ETL Systems abordan requisitos especializados de conectividad e infraestructura de RF. Como se indica en el pronóstico del mercado de componentes de RF , la competencia está cada vez más marcada por la optimización del rendimiento, las capacidades de integración, la resiliencia de la cadena de suministro y la creciente demanda de tecnologías avanzadas de comunicación inalámbrica.
El posicionamiento se centra ahora en módulos, soluciones específicas para cada aplicación y el codiseño con fabricantes de equipos. Proveedores consolidados como Fujitsu Limited, Renesas Electronics Corporation y API Technologies Limited pueden beneficiarse al aprovechar su experiencia en sistemas de radiofrecuencia (RF) y su tecnología de RF. Las áreas de inversión incluyen frecuencias más altas, empaquetado avanzado, gestión térmica y herramientas de diseño. Las alianzas con empresas de telecomunicaciones, automoción, aeroespacial y defensa ofrecen ventajas a los proveedores en términos de cualificación y ciclos de vida de producto más largos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de componentes de radiofrecuencia: Perspectivas estratégicas
Perspectivas regionales
Mercado de componentes de radiofrecuencia en Norteamérica
América del Norte representa entre el 28 % y el 32 % de la demanda mundial de componentes de radiofrecuencia en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % hasta 2034. Estados Unidos lidera la región en términos de consumo debido a la necesidad de una cadena de señal de radiofrecuencia de alto rendimiento para la electrónica de defensa, la infraestructura inalámbrica, las comunicaciones por satélite y las operaciones de diseño de semiconductores. La participación canadiense proviene de los sectores aeroespacial, de telecomunicaciones y de fabricación de productos electrónicos.
Las tendencias de contratación regional ahora consideran requisitos de suministro y tecnología más resilientes dentro de la jurisdicción nacional. La industria de defensa exige componentes de calidad con ciclos de vida prolongados, mientras que los actores comerciales se centran en la eficiencia de la arquitectura para despliegues inalámbricos de alta densidad. Existe un sector de conectividad automotriz en constante crecimiento que incluye telemática, radar y redes vehiculares.
Mercado estadounidense de componentes de radiofrecuencia
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de componentes de radiofrecuencia en Norteamérica para 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,5 % hasta 2034. La demanda se concentra en los sectores de radares de defensa, satélites, telecomunicaciones, productos electrónicos para automoción y productos inalámbricos industriales. Existen proveedores nacionales de tecnologías para el desarrollo de radiofrecuencias comerciales y gubernamentales.
Las exigencias que se plantean a las aplicaciones requieren alta linealidad, bajo nivel de ruido, estabilidad térmica y funcionamiento multibanda. Algunas de las empresas que ofrecen soluciones para radiofrecuencias son Analog Devices, Inc., Qorvo, Inc. y API Technologies Limited. La industria de defensa prioriza la alta cualificación de los productos, mientras que en la industria automotriz son importantes la compacidad y el bajo consumo energético.
Mercado europeo de componentes de radiofrecuencia
Se prevé que Europa alcance una cuota de mercado del 20-24% en el sector de componentes de radiofrecuencia (RF) en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7,3-8,1% hasta 2034. Alemania lidera la demanda regional, impulsada por la electrónica automotriz y la fabricación industrial. El Reino Unido contribuye a través de los sectores aeroespacial, de defensa, telecomunicaciones y aplicaciones de RF con alta intensidad de investigación. Francia mantiene su importancia gracias a sus programas de defensa y aeroespaciales.
Alemania cuenta con una sólida base en electrónica automotriz, lo que genera demanda de componentes de radiofrecuencia (RF) para vehículos conectados, radares, sistemas de navegación y diagnóstico inalámbrico. Francia se beneficia de la electrónica aeroespacial y de defensa, mientras que Italia y España contribuyen a través de la automoción, la automatización industrial, las telecomunicaciones y la modernización de infraestructuras. Los proveedores europeos también priorizan la compatibilidad electromagnética, la eficiencia energética y la fiabilidad de los componentes.
Mercado de componentes de RF en la región Asia-Pacífico
Se estima que la región APAC tendrá una cuota de mercado del 36-40% en el sector de componentes de radiofrecuencia en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,8% , con China a la cabeza. Japón y Corea del Sur contribuyen a través de la fabricación de productos electrónicos, mientras que India y Australia están expandiendo sus aplicaciones en telecomunicaciones, defensa e industria. Las cadenas de suministro regionales de electrónica favorecen una producción rentable y una rápida comercialización.
Las políticas industriales que promueven la localización de semiconductores y productos electrónicos refuerzan la inversión regional. La producción de teléfonos inteligentes sigue siendo importante, pero la conectividad automotriz, la infraestructura 5G, las comunicaciones por satélite y los sistemas inalámbricos industriales están ampliando la demanda. China continúa siendo el principal mercado regional debido a su escala de producción y su elevado consumo de productos electrónicos.
Mercado de componentes de radiofrecuencia en Oriente Medio y África
Se prevé que la demanda del mercado de componentes de radiofrecuencia en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % hasta 2034 , con los Emiratos Árabes Unidos y Arabia Saudita a la cabeza de la adopción regional. Las inversiones en telecomunicaciones, infraestructura inteligente, conectividad satelital y electrónica de defensa generan demanda de sistemas de radiofrecuencia fiables. Sudáfrica sigue siendo importante para aplicaciones industriales, de comunicaciones y de tecnología especializada.
Los programas de infraestructura digital de Arabia Saudita y las inversiones de los Emiratos Árabes Unidos en comunicaciones y aeroespacial respaldan el despliegue de equipos de radiofrecuencia. Sudáfrica contribuye a través de los sistemas de telecomunicaciones e industriales, mientras que el resto de Oriente Medio y África sigue vinculado a la modernización de la infraestructura y las comunicaciones del sector energético. Los entornos operativos adversos aumentan los requisitos de estabilidad térmica, fiabilidad y soporte durante todo el ciclo de vida.
Análisis de segmentación
Componentes
Los componentes representan la principal concentración de valor en el mercado, ya que los filtros, los duplexores, los amplificadores de potencia, los conmutadores de antena y los demoduladores determinan en conjunto la calidad de la señal y la eficiencia del front-end de RF. Por lo tanto, el informe del mercado de componentes de RF destaca la estrecha relación entre la integración de componentes y la complejidad de la frecuencia. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % durante el período 2026-2034, impulsado por la expansión de las arquitecturas inalámbricas.
- Filtros de RF: Los filtros de RF siguen siendo esenciales para la selectividad de frecuencia, la supresión de interferencias y la coexistencia entre múltiples bandas de comunicación. La demanda aumenta a medida que los equipos incorporan radios adicionales y anchos de banda más amplios dentro de diseños físicos con limitaciones.
- Duplexores: Los Duplexores permiten la transmisión y recepción simultáneas a través de rutas de antena compartidas. Su importancia estratégica aumenta en dispositivos inalámbricos compactos, donde el aislamiento, la pérdida de inserción y la miniaturización influyen directamente en el rendimiento del sistema.
- Amplificadores de potencia: Los amplificadores de potencia determinan la eficiencia de transmisión y la capacidad de cobertura. La demanda se ve impulsada por velocidades de datos más altas, mayor densidad de red, comunicaciones automotrices y sistemas de defensa que requieren una transmisión confiable de alta potencia.
- Conmutadores de antena: Los conmutadores de antena gestionan múltiples rutas de señal y bandas de frecuencia. Su valor aumenta con los teléfonos inteligentes multibanda, los vehículos conectados, los equipos Wi-Fi y las arquitecturas de interfaz de radiofrecuencia cada vez más complejas.
- Demoduladores: Los demoduladores convierten las señales de radiofrecuencia moduladas en información utilizable y siguen siendo importantes en receptores de comunicaciones, sistemas de prueba, equipos de radio y aplicaciones industriales y de defensa especializadas.
Solicitud
La segmentación de aplicaciones refleja las diferencias en frecuencia de RF, potencia, integración, fiabilidad y requisitos del ciclo de vida. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 9,0 % entre 2026 y 2034, con la electrónica de consumo aportando volumen, mientras que los sistemas automotrices y militares contribuyen cada vez más a una demanda de mayor valor. Las tendencias del mercado de componentes de RF indican que la cualificación específica para cada aplicación sigue siendo un factor determinante en la selección de proveedores, especialmente a medida que los requisitos de uso final se vuelven más complejos y orientados al rendimiento.
- Electrónica de consumo: Los teléfonos inteligentes, las tabletas, los enrutadores y los dispositivos conectados requieren cadenas de radiofrecuencia compactas que admitan múltiples estándares, bandas y antenas, manteniendo al mismo tiempo un bajo consumo de energía y una alta integridad de la señal.
- Automoción: Los vehículos conectados, el radar, la telemática, la navegación y los sistemas V2X requieren componentes de radiofrecuencia cualificados capaces de funcionar en condiciones exigentes de temperatura, vibración y electromagnéticas.
- Militar: Las comunicaciones militares, el radar, la guerra electrónica y las redes seguras requieren un rendimiento de radiofrecuencia especializado, robustez, ciclos de vida prolongados y acuerdos de suministro controlados para plataformas de misión crítica.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Radiofrecuencia multibanda |
Maduro |
|
Automotor |
Medio |
Radar de vehículos |
Escalada |
|
Militar |
Medio |
Radar seguro |
Escalada |
Factores de crecimiento del mercado de componentes de RF y análisis de su impacto
Expansión de la infraestructura inalámbrica multibanda
La proliferación de redes celulares, Wi-Fi, inalámbricas privadas, satelitales y de comunicación industrial aumenta la cantidad de rutas de RF necesarias en los equipos de red y los dispositivos conectados. Los operadores están implementando arquitecturas que deben gestionar múltiples frecuencias, limitando las interferencias y manteniendo la eficiencia energética. Esto incrementa directamente la demanda de filtros, duplexores, conmutadores, amplificadores y dispositivos de acondicionamiento de señal con especificaciones eléctricas más estrictas. Como se destaca en el informe del mercado de componentes de RF , los fabricantes de equipos prefieren cada vez más las soluciones de RF integradas, ya que simplifican el diseño de las placas y reducen la cantidad de componentes. El impacto se extiende a estaciones base, equipos de clientes, enrutadores, redes empresariales y terminales satelitales. Por lo tanto, los proveedores capaces de admitir múltiples rangos de frecuencia y ofrecer un rendimiento constante a gran escala están en una mejor posición para obtener más contratos de diseño. Este factor también fomenta la inversión en empaques avanzados y tecnologías de proceso de alta frecuencia.
Aumento de la complejidad de la radiofrecuencia en vehículos conectados
Con los avances en los automóviles modernos, que integran conectividad celular, GNSS, Wi-Fi, Bluetooth, V2X, radar, acceso sin llave y múltiples ECU, surge un entorno de radiofrecuencia (RF) más exigente. Dada la evolución de la arquitectura vehicular, cada vez más definida por software, se requiere tecnología inalámbrica capaz de ofrecer mayor rendimiento e interoperabilidad. Esto implica que los productos de RF deben funcionar de manera consistente en un amplio rango de operaciones, cumpliendo con los estrictos requisitos de calificación de la industria automotriz. Esto tiene un gran impacto en el mercado, ya que los diseños automotrices suelen implicar largos plazos de entrega y procesos de validación. La aparición de aplicaciones de radar exige productos que puedan operar a altas frecuencias con bajas pérdidas.
Modernización de la defensa y la industria aeroespacial
La creciente modernización de la defensa está impulsando la demanda de aplicaciones de tecnología de radiofrecuencia avanzada en radares, guerra electrónica, comunicaciones seguras, satélites y sistemas de vigilancia. Estas aplicaciones requieren agilidad, bajo nivel de ruido, alta potencia, durabilidad y disponibilidad a largo plazo. A diferencia de otros productos de consumo masivo, las aplicaciones de defensa priorizan el historial, la trazabilidad y el origen de los componentes utilizados. En este contexto, un proveedor con procesos de fabricación únicos y una sólida relación con contratistas de defensa tendrá una ventaja competitiva. La inversión en plataformas avanzadas de radar y guerra electrónica generará una mayor demanda de conmutadores, amplificadores y filtros avanzados. Este efecto no se limita a la venta de componentes, ya que los programas de defensa ofrecen oportunidades para generar ingresos por ingeniería y cualificación.
Tendencias futuras del mercado de componentes de RF
Integración de funciones de radiofrecuencia en módulos compactos
El panorama de las tendencias en componentes de radiofrecuencia (RF) apunta hacia una mayor integración funcional, ya que los diseñadores buscan menor tamaño, menores pérdidas parásitas, un ensamblaje simplificado y una mejor gestión térmica. Los filtros, conmutadores, amplificadores y otras funciones de RF se combinan cada vez más en módulos, en lugar de implementarse exclusivamente como componentes individuales. Con el tiempo, la optimización a nivel de módulo cobrará mayor importancia en teléfonos inteligentes, telemática automotriz, infraestructura inalámbrica y equipos satelitales. El empaquetado avanzado permitirá rutas de señal más cortas y un mejor rendimiento eléctrico, al tiempo que ayudará a los fabricantes a gestionar diseños de circuitos cada vez más densos. Es probable que los proveedores también refuercen sus capacidades de codiseño con los fabricantes de equipos originales, lo que permitirá optimizar las arquitecturas de RF en una etapa más temprana del ciclo de desarrollo. Esta transición podría desplazar la diferenciación competitiva de las especificaciones de componentes individuales hacia el rendimiento completo del front-end, la fiabilidad del ciclo de vida y la integración específica de la aplicación.
Arquitecturas de alta frecuencia y materiales avanzados
El futuro de las tecnologías inalámbricas y de sensores implicará espectros de frecuencia cada vez más complejos, lo que abre la puerta a materiales y tecnologías de fabricación con bajas pérdidas y características de rendimiento consistentes. Los semiconductores compuestos, las tecnologías avanzadas de silicio, los sustratos especializados y los avances en el encapsulado facilitarán los diseños a frecuencias de radiofrecuencia más altas. Entre las aplicaciones se incluyen el radar automotriz, la comunicación por satélite, el equipamiento militar y la infraestructura de redes inalámbricas. Los fabricantes deberán utilizar tecnologías de modelado, simulación de disipación de calor y simulación electromagnética para acelerar los ciclos de diseño y optimizar el rendimiento inicial. Esta revolución tecnológica hará que la precisión de fabricación sea aún más importante, ya que incluso pequeñas diferencias pueden tener un gran impacto en la pérdida de inserción, la fase, la ganancia o las características de aislamiento a frecuencias más altas.
Oportunidades de mercado de componentes de RF
Cadenas de suministro de radiofrecuencia localizadas en centros emergentes de electrónica
Las perspectivas de los componentes de radiofrecuencia (RF) ofrecen oportunidades para que fabricantes e inversores establezcan capacidades regionales de producción, empaquetado, pruebas y distribución cerca de los principales centros de producción electrónica. La región de Asia-Pacífico sigue siendo clave para la fabricación, pero India y otros mercados emergentes han ido ganando capacidad para crear sus propios entornos de semiconductores y electrónica. La localización podría ayudar a minimizar los riesgos logísticos, reducir los tiempos del ciclo de cualificación y aumentar la capacidad de respuesta para clientes de los sectores automotriz, de telecomunicaciones e industrial. Los inversores pueden centrarse en el empaquetado especializado, las pruebas de RF, la fabricación de sustratos y el ensamblaje de componentes, en lugar de intentar replicar entornos completos de semiconductores. La colaboración estratégica con productores de electrónica en estas regiones podría brindar a los inversores una posición ventajosa en el mercado sin el riesgo inicial. A largo plazo, la diversidad regional de la capacidad se convertirá en un factor crítico para los clientes que necesitan continuidad en el suministro.
Plataformas de RF específicas para aplicaciones en los sectores automotriz y de defensa.
El análisis de componentes de RF indica una oportunidad para desarrollar plataformas de RF altamente integradas y adaptadas a arquitecturas de sistemas específicas, en lugar de vender componentes aislados. Filtros, conmutadores, amplificadores y procesadores de señal con propiedades eléctricas controladas son necesarios para radares automotrices, telemática, V2X, comunicaciones militares y guerra electrónica. Los proveedores pueden aumentar el valor de sus ofertas integrando hardware, diseños de referencia, software de simulación, cualificación y servicios de ciclo de vida. Esto reducirá los costes de integración para los clientes y fomentará la colaboración en ingeniería. Las inversiones deben centrarse en plataformas que puedan modificarse para sucesivas generaciones de productos, manteniendo su rendimiento comprobado. Las empresas con competencias complementarias en semiconductores, encapsulado y RF pueden recurrir a colaboraciones o adquisiciones estratégicas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -