
Markt für RF Halbleiter: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für HF-Halbleiter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Bauelement (Leistungsverstärker, Duplexer, Schalter, Sonstige); Material (Galliumarsenid, Silizium, Siliziumgermanium, Galliumnitrid, Sonstige); Frequenz (VHF und UHF, SHF, EHF); Endnutzer (Unterhaltungsgeräte, Telekommunikation, Automobilindustrie, Luft- und Raumfahrt, Fertigung, Sonstige) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011142
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


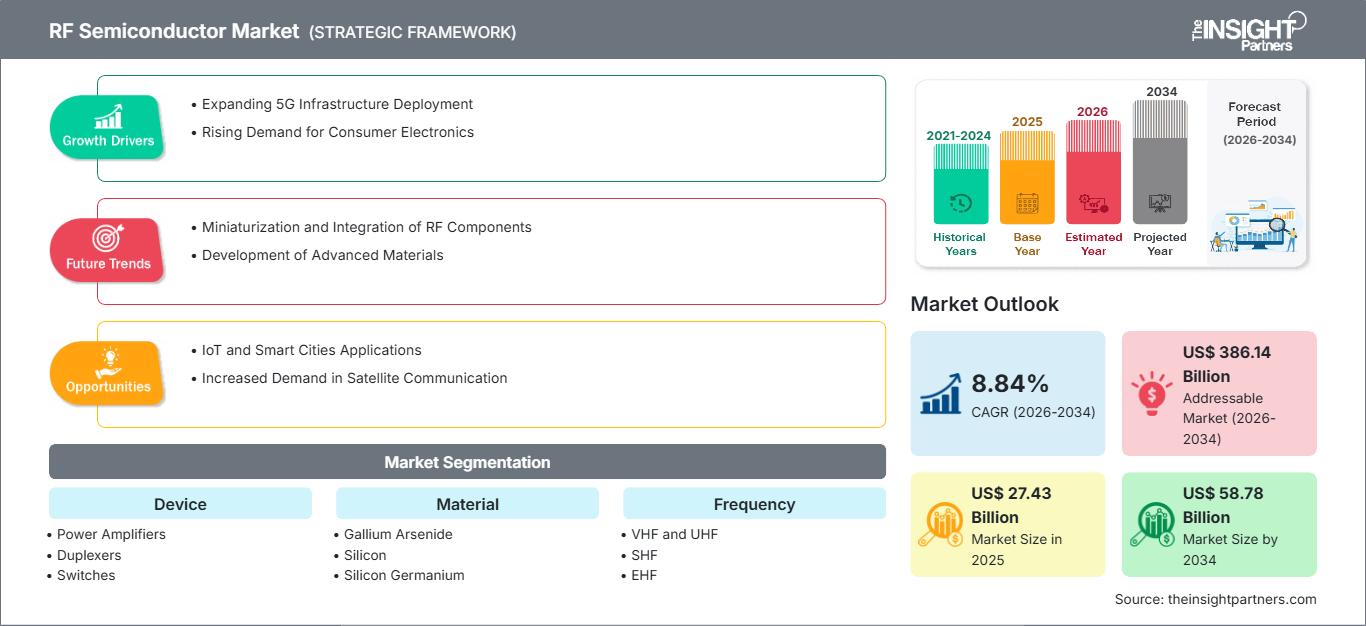
Marktgröße 2025
27,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
58,78 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,84 %
Wachstumsrate
Adressierbarer Markt
386,14 Mrd. US-Dollar
(2026–2034)
Der Markt für HF-Halbleiter befindet sich an der Schnittstelle von drahtloser Konnektivität, Hochfrequenzelektronik und immer komplexeren Funkarchitekturen. Im Jahr 2025 wurde der Markt auf 27,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 58,78 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,84 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den steigenden HF-Anteil in vernetzten Geräten, der Telekommunikationsinfrastruktur, der Automobilelektronik, der Luft- und Raumfahrttechnik sowie in industriellen Kommunikationsanlagen wider, die höhere Frequenzleistung und Integration erfordern.
Nordamerika bleibt aufgrund fortschrittlicher Verteidigungselektronik, 5G-Infrastruktur, Satellitenkommunikation und Investitionen in die Halbleiterfertigung von strategischer Bedeutung. Der Markt für HF-Halbleiter wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen. Unterstützt wird dies durch die Modernisierung von Radar- und Systemen für die elektronische Kampfführung sowie durch kontinuierliche Investitionen in die heimische Halbleiterproduktion.
Marktanalyse und Einblicke für HF-Halbleiter
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 31–35 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen wird, unterstützt durch die Modernisierung der Verteidigung, die Telekommunikationsinfrastruktur, Satellitensysteme und die fortschrittliche Halbleiterfertigung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des nordamerikanischen Marktes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,2 % wachsen werden, wobei die Bereiche Verteidigung, drahtlose Infrastruktur und Luft- und Raumfahrtanwendungen führend sind.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 20–24 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % wachsen wird, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien die Nachfrage in den Bereichen Automobil, Industrie, Luft- und Raumfahrt sowie Telekommunikation stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 30–34 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen. China, Japan, Südkorea, Indien und Taiwan bilden die Ankerpunkte für die Elektronikfertigung und die drahtlose Infrastruktur.
- Größtes Segment: Es wird geschätzt, dass Leistungsverstärker im Jahr 2025 einen Marktanteil von 34–38 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen werden, was ihre zentrale Rolle in HF-Übertragungsarchitekturen widerspiegelt.
- Wachstumsstarkes Segment: Galliumnitrid wird voraussichtlich im Jahr 2025 einen Marktanteil von 14–18 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–14,0 % wachsen, angetrieben durch Anwendungen mit hoher Leistung und hoher Frequenz.
- Detaillierte Analyse der wichtigsten Unternehmen: Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc., Texas Instruments Incorporated, Toshiba Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für HF-Halbleiter hat sich von diskreten Funkkomponenten hin zu hochintegrierten Architekturen entwickelt, die Verstärkung, Schaltung, Filterung, Frequenzumsetzung und Signalmanagement vereinen. Silizium bleibt für kostensensible Anwendungen wichtig, während GaAs und GaN zunehmend anspruchsvolle Anforderungen an Frequenz, Leistung und Effizienz erfüllen. Auch die Produktionsstrategien verlagern sich hin zu spezialisierten Prozesstechnologien, zuverlässiger inländischer Fertigung und anwendungsspezifischer HF-Frontend-Integration für Telekommunikation, Verteidigung, Automobilindustrie und Unterhaltungselektronik.
Im Prognosezeitraum wird die Nachfrage voraussichtlich über Smartphones hinaus auf private Netzwerke, vernetzte Fahrzeuge, Satellitenkommunikation, Radar, industrielle Automatisierung und fortschrittliche Luft- und Raumfahrtplattformen ausgeweitet. Wie im Bericht zum Markt für HF-Halbleiter hervorgehoben wird , dürften Investitionen in heimische Halbleiter-Ökosysteme, Verteidigungselektronik und 5G-Infrastruktur die regionale Diversifizierung fördern. Regulatorische Initiativen zur Stärkung resilienter Halbleiter-Lieferketten könnten die lokale Fertigung, das Packaging und spezialisierte HF-Fertigungskapazitäten in Nordamerika, Europa und im asiatisch-pazifischen Raum weiter ankurbeln.
Berichtsumfang zum Markt für HF-Halbleiter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 27,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 58,78 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,84 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für HF-Halbleiter
Das Wachstum des HF-Halbleitermarktes wird durch die zunehmende Komplexität von Funksystemen, höhere Antennenanzahlen, größere Bandbreitenanforderungen und steigende Erwartungen an die Übertragungseffizienz begünstigt. Zu den Akteuren im Ökosystem zählen Halbleiterdesigner, Hersteller von Verbindungshalbleitern, Auftragsfertiger, Gehäusehersteller, HF-Modulhersteller, Gerätehersteller und Systemintegratoren. Die Verbrauchernachfrage bevorzugt weiterhin Komponenten mit geringen Einfügedämpfungen, linearem Verhalten und Multibandfähigkeit bei kompakter Baugröße.
Die Lieferkette weist weiterhin Unterschiede hinsichtlich der eingesetzten Materialien und Technologien auf. Siliziumbasierte HF-Komponenten profitieren zwar von ausgereiften Produktionsanlagen, GaAs und GaN erfordern jedoch spezialisiertere Fertigungsprozesse und Substrate. Die geplante Übernahme des Waferwerks in North Carolina durch MACOM Technology Solutions im Jahr 2025 unterstreicht die Bedeutung von GaN für die SiC-Produktionskapazität.
Die Positionierung im Wettbewerb hängt zunehmend von Technologievielfalt, Produktionskapazitäten, Kundenanforderungen und der Fähigkeit ab, anwendungsspezifische Leistungsanforderungen zu erfüllen. Analog Devices, Inc., Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qualcomm Technologies, Inc. und Texas Instruments Incorporated bieten ein breites Spektrum an Halbleiterprodukten an, während Qorvo, Inc., Skyworks Solutions, Inc. und MACOM Technology Solutions auf Hochfrequenz- und Verbindungstechnologien spezialisiert sind.
Strategische Investitionen fördern zudem Konsolidierungen und Portfolioerweiterungen. Im Oktober 2025 gab Skyworks Solutions, Inc. eine Vereinbarung zur Fusion mit Qorvo, Inc. bekannt. Dadurch soll ein geplantes US-amerikanisches Unternehmen für HF-, Analog- und Mixed-Signal-Halbleiter mit einem Transaktionswert von rund 22 Milliarden US-Dollar entstehen. Der Abschluss der Transaktion wird vorbehaltlich der Genehmigungen für Anfang 2027 erwartet.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für HF-Halbleiter: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für HF-Halbleiter
Nordamerika wird Schätzungen zufolge im Jahr 2025 31–35 % des weltweiten Umsatzes im HF-Halbleitermarkt ausmachen , mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % bis 2034. Die Region profitiert von der Rüstungsbeschaffung, Satellitenkommunikation, fortschrittlichen Radarsystemen, elektronischer Kriegsführung und dem Ausbau der drahtlosen Infrastruktur. Die USA bleiben aufgrund ihres umfassenden Ökosystems für Halbleiterdesign und der hohen Dichte an Luft- und Raumfahrt- sowie Rüstungsunternehmen das wichtigste Nachfragezentrum.
Investitionen in eine robuste heimische Halbleiterproduktion stärken die regionalen Lieferkapazitäten. Die spezialisierte HF-Fertigung ist insbesondere für GaAs- und GaN-Bauelemente relevant, da Prozessqualifizierung und Substratverfügbarkeit die Systemleistung beeinflussen. Die Modernisierung des Verteidigungssektors schafft Nachfrage nach Hochleistungsverstärkern, rauscharmen Bauelementen, Schaltern und Frequenzkomponenten, während Telekommunikationsbetreiber zusätzliche Anforderungen an hochlineare HF-Architekturen stellen. Kanada leistet spezialisierte Forschungs- und Telekommunikationsaktivitäten, obwohl sein Markt deutlich kleiner ist als der der USA.
US-Markt für HF-Halbleiter
Schätzungen zufolge werden die USA im Jahr 2025 78–82 % des Umsatzes im nordamerikanischen Markt für HF-Halbleiter generieren und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,2 % wachsen. Die Nachfrage konzentriert sich auf die Bereiche Luft- und Raumfahrt, Verteidigung, Telekommunikationsinfrastruktur, Satellitenkommunikation, Automobilelektronik und fortschrittliche Industriesysteme. Ein solch starkes Entwicklungsökosystem im Inland trägt zur Entwicklung von Produkten in den Bereichen HF-integrierte Schaltungen, Leistungsverstärker, Schalter und kundenspezifische Mikrowellenkomponenten bei.
Unternehmen wie Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc. und Texas Instruments Incorporated sind in den USA für diverse HF-Anwendungen marktführend. Das Land stärkt zudem seine Fertigungskapazitäten durch bewährte Halbleiterfertigungsprogramme und Investitionen in die Halbleiterindustrie. Anwendungen im Verteidigungsbereich konzentrieren sich tendenziell auf höhere Leistungen und Frequenzen, während kommerzielle Anwendungen Integration und Multiband-Fähigkeit erfordern.
Europäischer Markt für HF-Halbleiter
Europa wird Schätzungen zufolge im Jahr 2025 20–24 % des Umsatzes im HF-Halbleitermarkt ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen. Deutschland ist der wichtigste regionale Markt, angetrieben von Automobilelektronik, Industrieautomation und Halbleiterfertigung. Darüber hinaus spielen Großbritannien und Frankreich eine wichtige Rolle in den Bereichen Luft- und Raumfahrt, Verteidigung, Telekommunikation und Forschung, während Italien und Spanien industrielle und automobile Anwendungen beisteuern. Die Strategie der europäischen Halbleiterindustrie konzentriert sich auf Zuverlässigkeit und Technologieunabhängigkeit.
Die Bedeutung Deutschlands ergibt sich aus der Automobil- und Industrieelektronik, die zuverlässige HF-Sensorik und -Kommunikation benötigt. Frankreich und Großbritannien verfügen über starke Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich, wo Radarsysteme, elektronische Kampfführung und Kommunikation fortschrittliche HF-Halbleitertechnologien erfordern. Italien und Spanien tragen zu den Sektoren Industrie, Automobil, Telekommunikation und Infrastruktur bei. Infineon Technologies AG und andere europäische Halbleiterhersteller fördern die regionale Entwicklung, doch der asiatisch-pazifische Raum verfügt weiterhin über einen wichtigen Produktionsstandort.
APAC-HF-Halbleitermarkt
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 30–34 % des Umsatzes im HF-Halbleitermarkt im Jahr 2025 ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen. Damit ist er der führende regionale Wachstumsmotor. China führt die regionale Nachfrage an, gefolgt von Japan, Südkorea, Indien und Australien. Große Ökosysteme in der Elektronikfertigung, Investitionen im Telekommunikationssektor, die Elektrifizierung des Automobilsektors und der Ausbau der Halbleiterkapazitäten stützen den Verbrauch.
Chinas Kommunikations- und Elektronikindustrie liefert ein beträchtliches Volumen, während Japan und Südkorea mit ihren fortschrittlichen Halbleiter- und Unterhaltungselektronikkapazitäten einen wichtigen Beitrag leisten. Indien baut seine Produktionskapazitäten im Telekommunikations- und Elektronikbereich aus, und Australien trägt zur Deckung des Bedarfs an spezialisierten Verteidigungs- und Kommunikationstechnologien bei. Regionale politische Unterstützung für die Lokalisierung der Halbleiterproduktion, den 5G-Ausbau und die Elektronikfertigung sollte das Angebotsökosystem stärken.
Markt für HF-Halbleiter im Nahen Osten und Afrika
Die Nachfrage nach HF-Halbleitern im Nahen Osten und in Afrika ist zwar noch geringer, aber strategisch relevant für Telekommunikationsinfrastruktur, Satellitenverbindungen, Verteidigungselektronik und Energiesysteme. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionalen Investitionen an, während Südafrika industrielle und Telekommunikationsanwendungen unterstützt. Für die Region wird bis 2034 ein jährliches Wachstum von 6,5–7,5 % prognostiziert.
Saudi-Arabiens Ambitionen im Bereich der digitalen Infrastruktur und der Luft- und Raumfahrt schaffen zusammen mit den Investitionen der VAE in Kommunikations- und Raumfahrttechnologien spezialisierte Möglichkeiten im Bereich der Hochfrequenztechnik. Südafrika trägt durch Telekommunikations- und verteidigungsbezogene Anwendungen dazu bei, während der Rest der MEA-Region von Netzausbau und Infrastrukturmodernisierung geprägt ist. Auch die Energieinfrastruktur erzeugt Nachfrage nach zuverlässigen industriellen Kommunikations- und Überwachungssystemen.
Segmentierungsanalyse
Gerät
Das Gerätesegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen. Die steigende Nachfrage wird durch die zunehmende Komplexität der HF-Kette, höhere Anforderungen an die Übertragungseffizienz und die Integration mehrerer Funktionen in kompakte Module getrieben. Leistungsverstärker spielen weiterhin eine besonders wichtige Rolle, da sie die Übertragungsreichweite, den Energieverbrauch und die Systemleistung in drahtloser Infrastruktur, Unterhaltungselektronik, Automobilradar und Luft- und Raumfahrtplattformen direkt beeinflussen. Der Markt für HF-Halbleiter profitiert weiterhin von der wachsenden Nachfrage nach leistungsstarken drahtlosen Verbindungslösungen und dem zunehmenden Einsatz fortschrittlicher Kommunikationstechnologien in verschiedenen Endverbraucherbranchen.
- Leistungsverstärker: Leistungsverstärker behalten ihre führende Position als Geräte, da Sendearchitekturen eine effiziente Signalverstärkung in Mobil-, Telekommunikations-, Radar-, Satelliten- und Industriesystemen erfordern.
- Duplexer: Duplexer sind in Frequenzmultiplex-Architekturen nach wie vor unerlässlich. Sie ermöglichen gleichzeitiges Senden und Empfangen und begrenzen die Interferenz zwischen eng beieinander liegenden Sende- und Empfangspfaden.
- Schalter: HF-Schalter unterstützen die Antennenauswahl, die Bandumschaltung, das Signalrouting und zunehmend komplexe Mehrbandarchitekturen in vernetzten Geräten und Infrastrukturausrüstung.
- Andere: Andere Geräte erfüllen spezielle Anforderungen an die Signalkette, darunter Frequenzumwandlung, Filterung, Detektion und unterstützende Funktionen, die in anwendungsspezifischen HF-Architekturen verwendet werden.
Material
Das Segment der Werkstoffe wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen. Die Materialauswahl hängt zunehmend von Frequenz, Leistungsdichte, Wärmemanagement, Effizienz, Kosten und Integrationsanforderungen ab. Silizium behält seine breite Relevanz, während GaAs und GaN von Anwendungen mit höheren Frequenzen und Leistungen profitieren, die über die Möglichkeiten herkömmlicher Siliziumarchitekturen hinausgehen. Die Trends im Markt für HF-Halbleiter zeigen, dass Hersteller zunehmend Materialplattformen optimieren, um Leistung, Skalierbarkeit und Kosten für diverse drahtlose und Hochfrequenzanwendungen in Einklang zu bringen.
- Galliumarsenid: Galliumarsenid ist nach wie vor wichtig für Hochfrequenzverstärkung und rauscharme Anwendungen, bei denen die Elektronenmobilität und etablierte HF-Herstellungsprozesse anspruchsvolle Leistungsanforderungen erfüllen.
- Silizium: Silizium bietet Vorteile hinsichtlich Kosten, Verfügbarkeit und Produktionsskalierung und unterstützt damit Anwendungen mit hohem Volumen in den Bereichen Konsumgüter, Automobilindustrie, Industrie und Kommunikation, bei denen Integration und Wirtschaftlichkeit von entscheidender Bedeutung sind.
- Silizium-Germanium: Silizium-Germanium wird für Hochfrequenz-Integrationsanwendungen eingesetzt, die eine hohe HF-Leistung bei gleichzeitiger Kompatibilität mit der Siliziumfertigung erfordern, insbesondere in den Bereichen Kommunikation, Sensorik und Automobilelektronik.
- Galliumnitrid: Galliumnitrid wird aufgrund seiner hohen Leistungsdichte, Effizienz und thermischen Leistungsfähigkeit zunehmend für Hochleistungs- und Hochfrequenzsysteme in den Bereichen Verteidigung, Telekommunikation und Satellitenanwendungen eingesetzt.
Frequenz
Für das Frequenzsegment wird bis 2034 ein jährliches Wachstum von 8,5–9,5 % prognostiziert. Die Nachfrage verlagert sich hin zu höheren Frequenzen, da drahtlose Netzwerke, Radar, Satellitenkommunikation und Sensorsysteme größere Bandbreiten und Auflösungen benötigen. Die Gerätearchitektur ist zunehmend darauf ausgelegt, Verluste zu minimieren und gleichzeitig Linearität und stabilen Betrieb über breitere Frequenzbereiche zu gewährleisten. Der Marktanteil von HF-Halbleitern wird zunehmend von Anbietern bestimmt, die Hochleistungslösungen für fortgeschrittene Frequenzbänder und drahtlose Anwendungen der nächsten Generation liefern können.
- VHF und UHF: VHF und UHF sind nach wie vor in den Bereichen Kommunikation, Rundfunk, Verteidigung, industrielle Telemetrie und öffentliche Sicherheit etabliert, wo Abdeckung und Durchdringung weiterhin wichtig sind.
- SHF: SHF unterstützt Mikrowellenkommunikation, Radar, drahtlose Infrastruktur, Satellitenverbindungen und industrielle Anwendungen, die eine höhere Bandbreite und gerichtete Übertragungsfähigkeiten erfordern.
- EHF: EHF befasst sich mit neuen Hochleistungskommunikationssystemen, fortschrittlichen Radarsystemen, Sensorik und experimentellen Systemen, bei denen eine sehr hohe Bandbreite und kompakte Antennenarchitekturen eine höhere Komponentenkomplexität rechtfertigen.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,0–9,0 % erwartet. Die Anwendung weitet sich von Mobilgeräten auf Automobilradar, Luft- und Raumfahrtsysteme, industrielle Vernetzung und fortschrittliche Telekommunikationsinfrastruktur aus. Die daraus resultierende Nachfrage begünstigt zuverlässige, anwendungsspezifische HF-Lösungen mit höherer Integration, thermischer Stabilität, Frequenzflexibilität und umfassender Lebenszyklusunterstützung.
- Endgeräte für Endverbraucher: Endgeräte für Endverbraucher erzeugen erhebliche HF-Volumina durch Smartphones, Wearables, vernetzte Heimprodukte, Tablets und andere drahtlose Elektronik, die kompakte Multiband-Frontends benötigen.
- Telekommunikation: Die Telekommunikation bleibt von strategischer Bedeutung, da die Verdichtung der Netze, fortschrittliche Mobilfunkstandards, Massive MIMO und der feste drahtlose Zugang immer leistungsfähigere HF-Ketten erfordern.
- Automobilindustrie: Die Akzeptanz von Technologien in der Automobilindustrie steigt durch Radar, Fahrzeugvernetzung, Telematik und softwaredefinierte Fahrzeugarchitekturen, die eine zuverlässige Hochfrequenzsignalverarbeitung und -kommunikation erfordern.
- Luft- und Raumfahrt sowie Verteidigung: Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich legen Wert auf hohe Leistung, Zuverlässigkeit, Frequenzagilität und Strahlungstoleranz bei Radar-, Elektronikkriegsführungs-, Satelliten- und sicheren Kommunikationssystemen.
- Fertigung: Fertigungsanwendungen nutzen zunehmend RF-fähige Konnektivität, Sensorik, Automatisierung und industrielle drahtlose Netzwerke, die einen robusten Betrieb in anspruchsvollen Umgebungen erfordern.
- Weitere Anwender sind unter anderem das Gesundheitswesen, die Infrastruktur, die Forschung, die Energiewirtschaft sowie spezialisierte Kommunikationssysteme mit anwendungsspezifischen Anforderungen an die HF-Leistung und Zuverlässigkeit.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Endgeräte |
Hoch |
Mehrband-HF |
Reifen |
|
Telekommunikation |
Hoch |
Massive MIMO |
Skalierung |
|
Automobil |
Medium |
Radarfusion |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
EW-Modernisierung |
Skalierung |
|
Herstellung |
Medium |
Industrielle drahtlose Kommunikation |
Skalierung |
|
Andere |
Niedrig |
Spezialisierte HF-Systeme |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für HF-Halbleiter
5G-Netzwerkverdichtung und Funkkomplexität
Die drahtlose Infrastruktur gewinnt zunehmend an Bedeutung, da Mobilfunkanbieter dichtere Infrastrukturen, höhere Bandbreiten, Massive-MIMO-Infrastruktur und Multiband-Funkgeräte einführen. Jedes neue Frequenzband erhöht den Bedarf an Verstärkung, Vermittlung, Filterung und Signalweiterleitung und damit die Anzahl der HF-Komponenten pro Knoten. Die wirtschaftlichen Auswirkungen beschränken sich nicht auf Makrozellen, da auch Kleinzellen, Festnetz-Funkzugangstechnik, private Netzwerke und die Vernetzungsinfrastruktur von Unternehmen spezielle HF-Architekturen benötigen. Halbleiterhersteller, die hohe Linearität bei geringem Stromverbrauch bieten, können die Anforderungen der Betreiber an effiziente Netzwerke erfüllen. Die Entwicklung ausgefeilter Mobilfunkinfrastruktur veranlasst Unternehmen außerdem zu Investitionen in Gehäuse und die Integration von HF-Modulen.
Anforderungen an die Modernisierung der Verteidigung und die elektronische Kriegsführung
Die Beschaffung von Verteidigungselektronik führt zu steigenden technischen Anforderungen an HF-Komponenten, insbesondere in den Bereichen Radar, elektronische Kampfführung, sichere Kommunikation, Raketen und unbemannte Luftfahrzeuge (UAVs). Moderne Systeme müssen zunehmend frequenzflexibel sein, über große momentane Bandbreiten verfügen, eine hohe Leistungsdichte aufweisen und kompakt sein. Verbindungshalbleitertechnologie und fortschrittliche HF-Architekturen, die auch unter schwierigen Bedingungen zuverlässig funktionieren, sind daher gefragt. Da der Qualifizierungsprozess zeitaufwendig ist und erfolgreiche Aufträge zu langen Produktlebenszyklen führen, hat dies erhebliche Auswirkungen auf den Markt. Die Beziehungen von Unternehmen im Bereich Fertigung und Anwendungstechnik gewinnen dadurch über den reinen Komponentenpreis hinaus an strategischer Bedeutung. Steigende Investitionen in Verteidigungselektronik in Nordamerika, Europa und im asiatisch-pazifischen Raum fördern lokale Lieferketten für spezielle HF-Technologien.
Automobilvernetzung und Hochfrequenzsensorik
Die Automobilelektronik wird neben Standardverbindungen zusätzliche Anwendungsbereiche für die HF-Technologie schaffen. HF-Komponenten müssen für Radarsensorik und -messungen eine hohe Frequenzgenauigkeit aufweisen. Vernetzte Fahrzeuge benötigen zudem Mobilfunk, WLAN, GNSS, Bluetooth und viele weitere drahtlose Technologien. Die Elektrifizierung der Fahrzeugarchitektur in Verbindung mit softwaredefinierten Fahrzeugen führt zu einem erhöhten Bedarf an Elektronik und Kommunikationsschnittstellen. Dies wiederum steigert die Nachfrage nach kompakten HF-Modulen mit gleichmäßigem thermischen Verhalten und guten EMV-Eigenschaften. Für Halbleiterhersteller ist dies aufgrund der langen Lebensdauer und Stabilität des Designs, die sich aus dem Qualifizierungsprozess für die Automobilindustrie ergibt, besonders wichtig. Angesichts des Trends zur Konsolidierung elektronischer Steuerungsarchitekturen können HF-Anbieter von der Integration von HF-Frontends profitieren, um die Komplexität der Leiterplatten zu minimieren.
Zukunftstrends im Markt für HF-Halbleiter
KI-gestütztes HF-Design und adaptive Funkarchitekturen
Der Einsatz von KI im Elektronikdesign könnte durch schnelle Modellierung von Bauelementen, Optimierung von Schaltungen, Layout-Exploration und Gesamtabstimmung Auswirkungen auf HF-Halbleiterdesigns haben. Es wurden Untersuchungen durchgeführt, um zu prüfen, wie maschinelle Lernverfahren in der Automatisierung analoger und HF-Elektronikdesignprozesse hinsichtlich Topologiegenerierung, Bauelementdimensionierung, Platzierung, Routing und Optimierung von Randbedingungen angewendet werden können. Zukünftig könnten diese Ansätze die Entwicklungszeiten komplexer HF-Frontend-Designs verkürzen und gleichzeitig mehr Designspielraum eröffnen. Adaptive Funkgeräte könnten digital gesteuerte Abstimmung und intelligente Kalibrierungsprozesse kombinieren, wodurch Bauelemente hinsichtlich Temperatur-, Alterungs-, Prozess- und Betriebsbedingungen kompensiert werden können. Wettbewerbsvorteile könnten sich somit nicht nur auf Transistoren, sondern auch auf softwarebasierte Architekturen, HF-Plattformen und Kalibrierungsalgorithmen stützen.
Hochfrequente Architekturen und fortschrittliche Verbundwerkstoffe
Die Weiterentwicklung der HF-Technologie wird durch den verstärkten Einsatz von Verbindungshalbleitern und höheren Frequenzsystemen gekennzeichnet sein. Hochleistungsanwendungen nutzen GaN-Materialien, während Hochfrequenzanwendungen GaAs erfordern. Untersuchungen an Materialien mit ultrabreiter Bandlücke, darunter Diamant, AlN und GaO, erforschen zukünftige Möglichkeiten für Elektronik mit höheren Frequenzen und Leistungen. Das Wärmemanagement bleibt entscheidend, da eine hohe Leistungsdichte eine höhere Wärmeabfuhr erfordert. Daher gewinnen Gehäuse, Substratentwicklung und Verbindungen ebenso an Bedeutung wie die Transistoren selbst. Die Einführung neuer Materialien in die kommerzielle Produktion wird weiterhin selektiv erfolgen, bis eine bessere Waferverfügbarkeit, geringere Defektdichte und eine wirtschaftliche Fertigung erreicht sind.
Marktchancen für HF-Halbleiter
Lokalisierte HF-Fertigung und vertrauenswürdige Lieferketten
Prognosen für den Markt für Hochfrequenz-Halbleiter deuten auf wachsende strategische Chancen für die lokale Fertigung hin, da Regierungen und Systemintegratoren verstärkt die Kontrolle über die Lieferketten von Halbleitern anstreben. Die spezialisierte GaAs- und GaN-Fertigung konzentriert sich weiterhin auf wenige Anbieter, wodurch sich Möglichkeiten für inländische Kapazitäten, zuverlässige Auftragsfertiger, fortschrittliche Gehäusetechnologien und qualifizierte Substratproduktion ergeben. Investoren können sich auf Anlagen konzentrieren, die Kunden aus den Bereichen Verteidigung, Satelliten, Telekommunikation und Industrie bedienen, wo Qualifikationsanforderungen erhebliche Markteintrittsbarrieren darstellen. Die größten Chancen dürften sich eher in spezialisierten Prozesstechnologien als in der Massenfertigung ergeben, da anwendungsspezifische Hochfrequenzprodukte einen höheren Entwicklungsaufwand rechtfertigen können. Unternehmen, die sichere Fertigungsprozesse, Prozesstransfer, Gehäuseintegration und langfristige Lieferverträge entwickeln, können daher Wertschöpfung generieren, da Kunden ihre Beschaffung diversifizieren und eine höhere Widerstandsfähigkeit gegenüber geopolitischen und logistischen Störungen anstreben.
Integrierte HF-Plattformen für Satelliten- und private Netzwerke
Sowohl Satellitenkommunikation als auch drahtlose private Netzwerke bieten vielversprechende Wachstumschancen, da sie sich durch kundenspezifische HF-Implementierungen auszeichnen, die Kompromisse zwischen Reichweite, Durchsatz, Energieeffizienz und Baugröße berücksichtigen. Satelliteninternet erfordert die Entwicklung von Hochfrequenzverstärkern, Wandlern, Schaltern und Beamforming-Komponenten, während drahtlose private Netzwerke zuverlässige Funkkommunikation für Industrieanlagen, Häfen, Energieversorgungsunternehmen und die Verkehrsinfrastruktur benötigen. Unternehmen können diese Trends nutzen, indem sie ihre Produkte und Technologien in Form anwendungsspezifischer Module oder Referenzdesigns anbieten, die die Integration für ihre Kunden erleichtern. Diese Geschäftsmöglichkeiten umfassen neben dem Verkauf der Geräte auch diverse Engineering-Dienstleistungen, Qualifizierung und Lebenszyklusmanagement, da diese Systeme strengen Zuverlässigkeitsanforderungen unterliegen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -