
Marché des semi-conducteurs RF : taille et tendances 2034
Marché des semi-conducteurs RF : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par composant (amplificateurs de puissance, duplexeurs, commutateurs, autres) ; matériau (arséniure de gallium, silicium, silicium-germanium, nitrure de gallium, autres) ; fréquence (VHF et UHF, SHF, EHF) ; utilisateur final (appareils grand public, télécommunications, automobile, aérospatiale et défense, industrie manufacturière, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011142
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


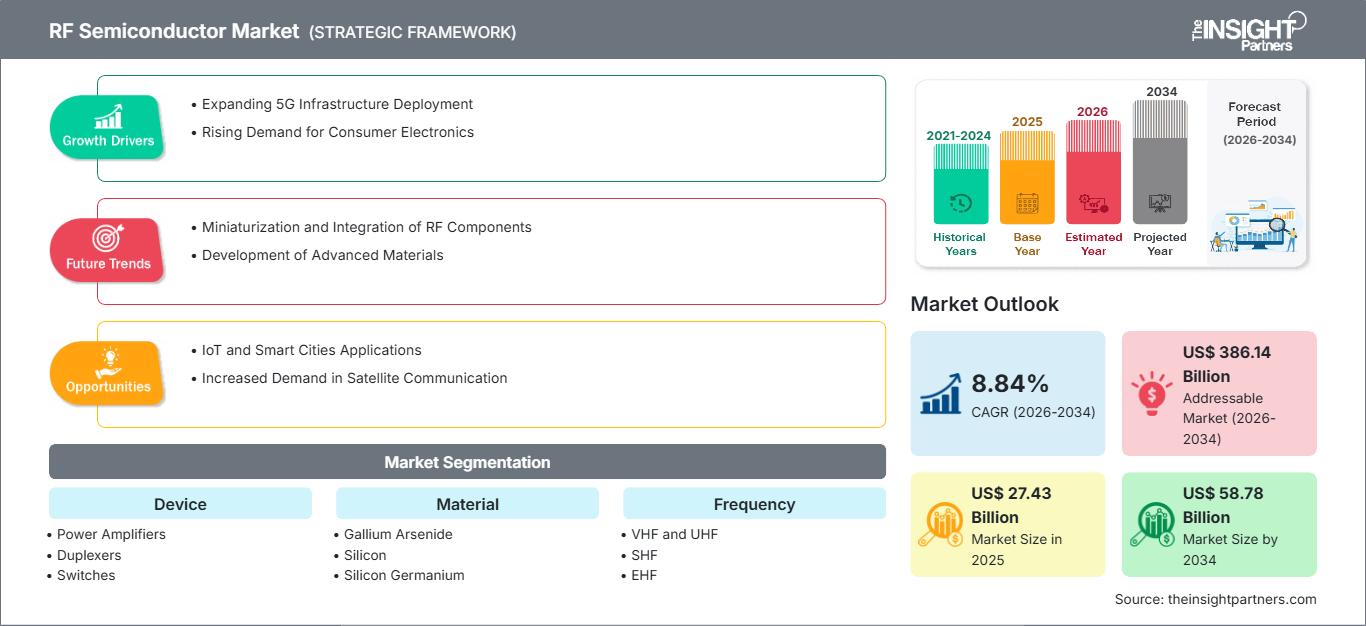
Taille du marché en 2025
27,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
58,78 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,84 %
taux de croissance
Marché adressable
386,14 milliards de dollars américains
(2026-2034)
Le marché des semi-conducteurs RF se situe au carrefour de la connectivité sans fil, de l'électronique haute fréquence et des architectures radio de plus en plus sophistiquées. Évalué à 27,43 milliards de dollars US en 2025, il devrait atteindre 58,78 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,84 % sur la période 2026-2034. Cette croissance reflète l'intégration croissante des technologies RF dans les objets connectés, les infrastructures de télécommunications, l'électronique automobile, les systèmes aérospatiaux et les équipements de communication industrielle, qui exigent des performances et une intégration en fréquence plus élevées.
L'Amérique du Nord demeure stratégiquement importante en raison de ses investissements dans l'électronique de défense de pointe, l'infrastructure 5G, les communications par satellite et la fabrication de semi-conducteurs. Le marché des semi-conducteurs radiofréquences devrait connaître une croissance annuelle composée estimée entre 8 et 9 % jusqu'en 2034, soutenue par la modernisation des plateformes radar et de guerre électronique et par la poursuite des investissements dans les capacités de production nationale de semi-conducteurs.
Analyse et perspectives du marché des semi-conducteurs RF
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034, grâce à la modernisation de la défense, aux infrastructures de télécommunications, aux systèmes satellitaires et à la fabrication de semi-conducteurs de pointe.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 8,2 à 9,2 % entre 2026 et 2034, tirée par les secteurs de la défense, des infrastructures sans fil et des applications aérospatiales.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 7,0 à 8,0 %, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande dans les secteurs de l'automobile, de l'industrie, de l'aérospatiale et des télécommunications.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 30 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 10,0 %, la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan étant les principaux acteurs de la fabrication électronique et des infrastructures sans fil.
- Segment le plus important : Les amplificateurs de puissance devraient représenter une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 8,0 à 9,0 %, reflétant leur rôle central dans les architectures de transmission RF.
- Segment à forte croissance : Le nitrure de gallium devrait représenter une part de marché de 14 à 18 % en 2025 et croître à un TCAC de 12,0 à 14,0 %, grâce aux applications à haute puissance et à haute fréquence.
- Principales entreprises analysées en détail : Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc., Texas Instruments Incorporated, Toshiba Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des semi-conducteurs RF a évolué, passant de composants radio discrets à des architectures hautement intégrées combinant amplification, commutation, filtrage, conversion de fréquence et gestion du signal. Le silicium demeure essentiel pour les applications sensibles aux coûts, tandis que l'arséniure de gallium (GaAs) et le nitrure de gallium (GaN) répondent de plus en plus aux exigences élevées en matière de fréquence, de puissance et d'efficacité. Les stratégies de production s'orientent également vers des technologies de procédés spécialisées, une fabrication nationale fiable et une intégration frontale RF adaptée aux applications des télécommunications, de la défense, de l'automobile et des systèmes grand public.
Au cours de la période prévisionnelle, la demande devrait s'étendre au-delà des smartphones pour englober les réseaux privés, les véhicules connectés, les communications par satellite, les radars, l'automatisation industrielle et les plateformes aérospatiales de pointe. Comme le souligne le rapport sur le marché des semi-conducteurs RF , les investissements dans les écosystèmes de semi-conducteurs nationaux, l'électronique de défense et l'infrastructure 5G devraient favoriser la diversification régionale. Les initiatives réglementaires visant à promouvoir des chaînes d'approvisionnement de semi-conducteurs résilientes pourraient encourager davantage la fabrication locale, le conditionnement et les capacités de production RF spécialisées en Amérique du Nord, en Europe et en Asie-Pacifique.
Portée du rapport sur le marché des semi-conducteurs RF
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 27,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 58,78 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,84% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des semi-conducteurs RF
La croissance du marché des semi-conducteurs RF est soutenue par la complexité croissante des technologies radio, le nombre accru d'antennes, les exigences de bande passante plus large et les attentes élevées en matière d'efficacité de transmission. L'écosystème comprend des concepteurs de semi-conducteurs, des producteurs de semi-conducteurs composés, des fonderies, des intégrateurs, des fournisseurs de modules RF, des fabricants d'équipements et des intégrateurs de systèmes. Les consommateurs privilégient les composants présentant de faibles pertes d'insertion, une performance linéaire et des capacités multibandes, le tout dans un format compact.
La chaîne d'approvisionnement reste marquée par une différenciation persistante en fonction des matériaux et des technologies utilisés. Si les composants RF à base de silicium bénéficient d'installations de production matures, les composants GaAs et GaN requièrent des procédés de fabrication et des substrats plus spécialisés. La reprise, prévue en 2025, des activités de l'usine de production de plaquettes de silicium située en Caroline du Nord par MACOM Technology Solutions illustre l'importance du GaN pour la capacité de production de SiC.
Le positionnement concurrentiel repose de plus en plus sur la diversité technologique, les capacités de production, la qualification des clients et la capacité à répondre aux exigences de performance spécifiques aux applications. Analog Devices, Inc., Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qualcomm Technologies, Inc. et Texas Instruments Incorporated proposent une vaste gamme de semi-conducteurs, tandis que Qorvo, Inc., Skyworks Solutions, Inc. et MACOM Technology Solutions se spécialisent dans les technologies de radiofréquence et de connectivité.
Les investissements stratégiques favorisent également la consolidation et l'expansion des portefeuilles. En octobre 2025, Skyworks Solutions, Inc. a annoncé un accord de fusion avec Qorvo, Inc., donnant naissance à une société américaine spécialisée dans les semi-conducteurs RF, analogiques et mixtes, pour un montant d'environ 22 milliards de dollars. La transaction devrait être finalisée début 2027, sous réserve des autorisations nécessaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des semi-conducteurs RF : Perspectives stratégiques
Perspectives régionales
marché des semi-conducteurs RF en Amérique du Nord
L'Amérique du Nord devrait représenter entre 31 et 35 % du chiffre d'affaires mondial du marché des semi-conducteurs RF en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 8,0 à 9,0 % jusqu'en 2034. La région bénéficie des marchés publics de la défense, des communications par satellite, des radars de pointe, de la guerre électronique et du développement des infrastructures sans fil. Les États-Unis demeurent le principal centre de demande grâce à leur vaste écosystème de conception de semi-conducteurs et à la forte concentration d'entreprises aérospatiales et de défense.
L'investissement dans des capacités de production de semi-conducteurs nationales résilientes renforce les capacités d'approvisionnement régionales. La fabrication RF spécialisée est particulièrement importante pour les dispositifs GaAs et GaN, où la qualification des procédés et la disponibilité des substrats influent sur les performances du système. La modernisation de la défense engendre une demande en amplificateurs de puissance, dispositifs à faible bruit, commutateurs et composants de fréquence, tandis que les opérateurs de télécommunications répondent aux exigences accrues en matière d'architectures RF à haute linéarité. Le Canada contribue à la recherche spécialisée et aux activités de télécommunications, même si son marché demeure sensiblement plus petit que celui des États-Unis.
Marché américain des semi-conducteurs RF
On estime que les États-Unis représenteront entre 78 et 82 % du chiffre d'affaires du marché nord-américain des semi-conducteurs RF en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 8,2 à 9,2 %. La demande est concentrée dans les secteurs de l'aérospatiale et de la défense, des infrastructures de télécommunications, des communications par satellite, de l'électronique automobile et des systèmes industriels de pointe. Cet écosystème de conception local performant contribue au développement de produits tels que les circuits intégrés RF, les amplificateurs de puissance, les commutateurs et les composants micro-ondes sur mesure.
Des entreprises comme Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc. et Texas Instruments Incorporated occupent des positions importantes sur le marché américain pour diverses applications RF. Le pays renforce également sa capacité de production grâce à des programmes de fabrication fiables et à des investissements dans les semi-conducteurs. Les applications de défense privilégient généralement les hautes puissances et les hautes fréquences, tandis que les applications commerciales recherchent l'intégration et les performances multibandes.
Marché européen des semi-conducteurs RF
L'Europe devrait représenter entre 20 et 24 % du chiffre d'affaires du marché des semi-conducteurs RF en 2025 et connaître une croissance annuelle composée de 7 à 8 %. L'Allemagne constitue le principal marché régional, portée par l'électronique automobile, l'automatisation industrielle et la fabrication de semi-conducteurs. Le Royaume-Uni et la France jouent également un rôle important dans les secteurs de l'aérospatiale, de la défense, des télécommunications et de la recherche, tandis que l'Italie et l'Espagne contribuent aux applications industrielles et automobiles. La stratégie de l'industrie européenne des semi-conducteurs est axée sur la fiabilité et l'indépendance technologique.
L'importance de l'Allemagne tient à son secteur automobile et à l'électronique industrielle qui nécessitent des systèmes de détection et de communication RF fiables. La France et le Royaume-Uni sont des acteurs majeurs de l'aérospatiale et de la défense, où les systèmes radar, la guerre électronique et les communications requièrent des technologies de semi-conducteurs RF de pointe. L'Italie et l'Espagne contribuent aux secteurs industriel, automobile, des télécommunications et des infrastructures. Infineon Technologies AG et d'autres fabricants européens de semi-conducteurs stimulent le développement régional, mais la région Asie-Pacifique conserve une importante base de production.
Marché des semi-conducteurs RF de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 30 à 34 % du chiffre d'affaires du marché des semi-conducteurs RF en 2025 et afficher une croissance annuelle composée (TCAC) de 9 à 10 %, ce qui en fait le principal moteur de croissance régional. La Chine domine la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La consommation est soutenue par d'importants écosystèmes de fabrication électronique, les investissements dans les télécommunications, l'électrification automobile et l'expansion des capacités de production de semi-conducteurs.
Les industries chinoises des communications et de l'électronique fournissent une part importante de la production, tandis que le Japon et la Corée du Sud contribuent par leurs capacités avancées en matière de semi-conducteurs et d'électronique grand public. L'Inde accroît ses capacités de production dans les secteurs des télécommunications et de l'électronique, et l'Australie répond à la demande spécialisée en matière de défense et de communications. Un soutien politique régional à la localisation de la production de semi-conducteurs, au déploiement de la 5G et à la fabrication de produits électroniques devrait renforcer l'écosystème d'approvisionnement.
Marché des semi-conducteurs RF au Moyen-Orient et en Afrique
La demande de semi-conducteurs radiofréquences au Moyen-Orient et en Afrique demeure modeste, mais revêt une importance stratégique pour les infrastructures de télécommunications, la connectivité satellitaire, l'électronique de défense et les systèmes énergétiques. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs des investissements régionaux, tandis que l'Afrique du Sud soutient les applications industrielles et de télécommunications. La région devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,5 % jusqu'en 2034.
Les ambitions de l'Arabie saoudite en matière d'infrastructures numériques et d'aérospatiale, conjuguées aux investissements des Émirats arabes unis dans les technologies de communication et spatiales, créent des opportunités spécialisées dans le domaine des radiofréquences. L'Afrique du Sud contribue par le biais des télécommunications et des applications liées à la défense, tandis que le reste de la région MENA est influencé par l'expansion des réseaux et la modernisation des infrastructures. Les infrastructures énergétiques génèrent également une demande en systèmes de communication et de surveillance industriels fiables.
Analyse de segmentation
Appareil
Le segment des dispositifs devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 9,0 % entre 2026 et 2034. La complexité croissante des chaînes RF, les exigences accrues en matière d'efficacité de transmission et l'intégration de multiples fonctions dans des modules compacts soutiennent la demande. Les amplificateurs de puissance demeurent essentiels car ils influent directement sur la portée de transmission, la consommation d'énergie et les performances des systèmes pour les infrastructures sans fil, l'électronique grand public, les radars automobiles et les plateformes aérospatiales. Le marché des semi-conducteurs RF continue de bénéficier de la demande croissante de solutions de connectivité sans fil haute performance et du déploiement accru de technologies de communication avancées dans de nombreux secteurs d'activité.
- Amplificateurs de puissance : Les amplificateurs de puissance conservent leur position de leader car les architectures de transmission nécessitent une amplification efficace du signal dans les systèmes mobiles, de télécommunications, radar, satellitaires et industriels.
- Duplexeurs : Les duplexeurs restent essentiels dans les architectures à répartition de fréquence, permettant la transmission et la réception simultanées tout en limitant les interférences entre les voies de transmission et de réception très proches.
- Commutateurs : les commutateurs RF prennent en charge la sélection d’antennes, la commutation de bandes, le routage des signaux et des architectures multibandes de plus en plus complexes dans les appareils connectés et les équipements d’infrastructure.
- Autres : D'autres dispositifs répondent à des exigences spécifiques en matière de chaîne de signaux, notamment la conversion de fréquence, le filtrage, la détection et les fonctions de support utilisées dans les architectures RF spécifiques à l'application.
Matériel
Le segment des matériaux devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 10,0 % entre 2026 et 2034. Le choix des matériaux dépend de plus en plus de la fréquence, de la densité de puissance, de la gestion thermique, du rendement, du coût et des exigences d'intégration. Le silicium conserve une part importante des volumes de production, tandis que l'arséniure de gallium (GaAs) et le nitrure de gallium (GaN) sont privilégiés pour les applications à haute fréquence et à forte puissance, nécessitant des performances supérieures aux architectures silicium conventionnelles. Les tendances du marché des semi-conducteurs RF indiquent que les fabricants optimisent de plus en plus leurs plateformes de matériaux afin d'équilibrer performances, évolutivité et coût pour diverses applications sans fil et haute fréquence.
- Arséniure de gallium : L’arséniure de gallium reste important pour l’amplification haute fréquence et les applications à faible bruit où la mobilité des électrons et les procédés de fabrication RF établis permettent de répondre à des exigences de performance élevées.
- Silicium : Le silicium offre des avantages en termes de coût, de disponibilité et d’échelle de production, prenant en charge les applications grand public, automobiles, industrielles et de communication à grand volume où l’intégration et la rentabilité sont essentielles.
- Silicium-germanium : Le silicium-germanium est utilisé dans des applications intégrées haute fréquence nécessitant de fortes performances RF et une compatibilité avec la fabrication du silicium, notamment dans les domaines des communications, de la détection et de l’électronique automobile.
- Nitrure de gallium : Le nitrure de gallium est de plus en plus choisi pour les systèmes haute puissance et haute fréquence en raison de sa forte densité de puissance, de son efficacité et de ses performances thermiques élevées dans les applications de défense, de télécommunications et de satellites.
Fréquence
Le segment des fréquences devrait connaître une croissance annuelle composée (TCAC) de 8,5 % à 9,5 % jusqu'en 2034. La demande s'oriente vers les hautes fréquences, les réseaux sans fil, les radars, les communications par satellite et les systèmes de détection exigeant une bande passante et une résolution accrues. L'architecture des dispositifs repose de plus en plus sur la minimisation des pertes, tout en garantissant la linéarité et un fonctionnement stable sur des plages de fréquences plus étendues. La part de marché des semi-conducteurs RF est de plus en plus influencée par les fournisseurs capables de proposer des solutions hautes performances pour les bandes de fréquences avancées et les applications sans fil de nouvelle génération.
- VHF et UHF : Les bandes VHF et UHF restent bien implantées dans les systèmes de communication, de radiodiffusion, de défense, de télémétrie industrielle et de sécurité publique où la couverture et la pénétration demeurent importantes.
- SHF : La technologie SHF prend en charge les communications micro-ondes, les radars, les infrastructures sans fil, les liaisons par satellite et les applications industrielles nécessitant une bande passante plus importante et des capacités de transmission directionnelle.
- EHF : La technologie EHF s’adresse aux systèmes de communication à haute capacité émergents, aux radars avancés, aux systèmes de détection et aux systèmes expérimentaux où une très large bande passante et des architectures d’antennes compactes justifient une plus grande complexité des composants.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC de 8,0 à 9,0 % entre 2026 et 2034. L'adoption s'étend des appareils mobiles aux radars automobiles, aux systèmes aérospatiaux, à la connectivité industrielle et aux infrastructures de télécommunications avancées. La demande qui en résulte privilégie des solutions RF fiables et adaptées aux applications, offrant une intégration accrue, une stabilité thermique renforcée, une grande flexibilité de fréquence et un support tout au long du cycle de vie.
- Appareils grand public : Les appareils grand public génèrent des volumes RF importants via les smartphones, les objets connectés, les produits domotiques, les tablettes et autres appareils électroniques sans fil nécessitant des interfaces multibandes compactes.
- Télécommunications : Les télécommunications restent stratégiquement importantes car la densification des réseaux, les normes cellulaires avancées, le MIMO massif et l'accès sans fil fixe nécessitent des chaînes RF de plus en plus performantes.
- Automobile : L'adoption de ces technologies dans le secteur automobile augmente grâce au radar, à la connectivité des véhicules, à la télématique et aux architectures de véhicules définies par logiciel, qui nécessitent un traitement et des communications de signaux haute fréquence fiables.
- Aérospatiale et défense : Les applications aérospatiales et de défense privilégient la haute puissance, la fiabilité, l’agilité de fréquence et la tolérance aux radiations dans les systèmes radar, de guerre électronique, satellitaires et de communications sécurisées.
- Fabrication : Les applications de fabrication utilisent de plus en plus la connectivité RF, la détection, l'automatisation et les réseaux sans fil industriels, ce qui nécessite un fonctionnement robuste dans des environnements exigeants.
- Autres : Parmi les autres utilisateurs figurent les secteurs de la santé, des infrastructures, de la recherche, de l'énergie et les systèmes de communication spécialisés ayant des exigences spécifiques en matière de performances et de fiabilité RF.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Appareils grand public |
Haut |
RF multibande |
Mature |
|
Télécom |
Haut |
MIMO massif |
Mise à l'échelle |
|
Automobile |
Moyen |
Fusion radar |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Modernisation de la guerre électronique |
Mise à l'échelle |
|
Fabrication |
Moyen |
Sans fil industriel |
Mise à l'échelle |
|
Autres |
Faible |
RF spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des semi-conducteurs RF
Densification des réseaux 5G et complexité radio
L'infrastructure sans fil prend une importance croissante à mesure que les opérateurs déploient des infrastructures plus denses, des bandes passantes plus élevées, des infrastructures MIMO massives et des radios multibandes. Chaque nouvelle bande de fréquence accroît les besoins en amplification, commutation, filtrage et routage des signaux, et donc le nombre de composants RF par nœud. Les implications économiques ne se limitent pas aux macro-cellules : les petites cellules, les équipements d'accès sans fil fixe, les réseaux privés et l'infrastructure de connectivité d'entreprise requièrent tous une architecture RF spécialisée. Les fournisseurs de semi-conducteurs capables d'offrir une linéarité élevée et une faible consommation d'énergie pourront répondre aux besoins des opérateurs en matière de réseaux performants. Le développement d'une infrastructure cellulaire sophistiquée incite également les entreprises à investir dans le conditionnement et l'intégration des modules RF.
Exigences en matière de modernisation de la défense et de guerre électronique
L'acquisition de systèmes électroniques de défense engendre des exigences techniques croissantes en matière de composants RF, notamment pour les radars, la guerre électronique, les communications sécurisées, les missiles et les drones. Les systèmes modernes doivent impérativement être agiles en fréquence, présenter une large bande passante instantanée, une densité de puissance élevée et un format compact. Les technologies à semi-conducteurs composés et les architectures RF avancées, performantes même dans des environnements difficiles, sont privilégiées. Ce contexte a un impact significatif sur le marché, car le processus de qualification est long et les certifications obtenues garantissent un cycle de vie prolongé pour les produits. De ce fait, les relations que les entreprises entretiennent en matière de fabrication et d'ingénierie d'application acquièrent une valeur stratégique qui dépasse le simple prix des composants. L'augmentation des dépenses en électronique de défense en Amérique du Nord, en Europe et en Asie-Pacifique favorise le développement de chaînes d'approvisionnement locales pour les technologies RF spécifiques.
Connectivité automobile et détection haute fréquence
L'électronique automobile créera de nouvelles applications pour la technologie RF, au-delà des connexions standard. Les composants RF doivent présenter une grande précision de fréquence pour la détection et les mesures radar. De plus, les véhicules connectés nécessiteront des technologies cellulaires, Wi-Fi, GNSS, Bluetooth et bien d'autres technologies sans fil. L'électrification de l'architecture automobile, associée aux véhicules pilotés par logiciel, engendrera un volume accru de composants électroniques et d'interfaces de communication. Ceci stimulera la demande en modules RF compacts, offrant un comportement thermique stable et de bonnes caractéristiques CEM. Pour les fabricants de semi-conducteurs, cet aspect sera particulièrement crucial compte tenu du long cycle de vie et de la stabilité de la conception, garantis par le processus de qualification automobile. Face à la tendance à la consolidation des architectures de commande électronique, les fournisseurs RF pourraient tirer profit de l'intégration des interfaces RF afin de minimiser la complexité des cartes électroniques.
Tendances futures du marché des semi-conducteurs RF
Conception RF assistée par l'IA et architectures radio adaptatives
L'avènement de l'IA dans la conception électronique pourrait transformer la conception des semi-conducteurs RF grâce à une modélisation rapide des composants, une optimisation des circuits, une exploration des agencements et un réglage global. Des recherches ont été menées pour étudier l'application des techniques d'apprentissage automatique aux processus d'automatisation de la conception électronique analogique et RF, notamment en matière de génération de topologies, de dimensionnement, de placement et de routage des composants, ainsi que d'optimisation des contraintes. À terme, ces approches pourraient réduire les délais de développement des interfaces RF complexes tout en élargissant le champ des possibles en matière de conception. Les radios adaptatives pourraient ainsi combiner un réglage numérique et des processus d'étalonnage intelligents, permettant de compenser les variations de température, de vieillissement, de processus et de conditions de fonctionnement. De ce fait, l'avantage concurrentiel pourrait reposer non seulement sur les transistors, mais aussi sur l'architecture logicielle, la plateforme RF et les algorithmes d'étalonnage.
Architectures à haute fréquence et matériaux composites avancés
Les progrès futurs en matière de technologie RF seront marqués par une adoption accrue des semi-conducteurs composés et par l'augmentation des fréquences des systèmes. Les applications haute puissance utiliseront le GaN, tandis que les applications haute fréquence nécessiteront le GaAs. Les recherches sur les matériaux à très large bande interdite, tels que le diamant, l'AlN et le GaO, exploreront les possibilités futures pour une électronique de plus haute fréquence et de plus haute puissance. La gestion thermique restera cruciale, car une densité de puissance élevée exige une dissipation thermique plus importante. Par conséquent, le conditionnement, le développement des substrats et les interconnexions revêtiront une importance aussi grande que celle des transistors eux-mêmes. L'adoption de nouveaux matériaux dans la production commerciale restera sélective jusqu'à ce qu'une meilleure disponibilité des plaquettes, un meilleur contrôle des défauts et une fabrication économique soient mis en place.
Opportunités du marché des semi-conducteurs RF
Fabrication RF localisée et chaînes d'approvisionnement fiables
Les prévisions du marché des semi-conducteurs RF indiquent une opportunité stratégique croissante pour la fabrication locale de semi-conducteurs RF, les gouvernements et les intégrateurs de systèmes cherchant à mieux contrôler les chaînes d'approvisionnement. La fabrication spécialisée de GaAs et GaN reste concentrée entre les mains d'un nombre limité de fournisseurs, ce qui crée des opportunités pour le développement de capacités nationales, le recours à des fonderies de confiance, le packaging avancé et la production de substrats qualifiés. Les investisseurs peuvent cibler les installations desservant les secteurs de la défense, du satellite, des télécommunications et de l'industrie, où les exigences de qualification constituent des barrières à l'entrée importantes. Les meilleures opportunités concerneront probablement les technologies de procédés spécialisées plutôt que la fabrication de produits de base, car les produits RF spécifiques à une application peuvent justifier une ingénierie plus poussée. Les entreprises développant des solutions de fabrication sécurisées, de transfert de procédés, d'intégration de packaging et des accords d'approvisionnement à long terme peuvent ainsi créer de la valeur, les clients diversifiant leurs sources d'approvisionnement et recherchant une plus grande résilience face aux perturbations géopolitiques et logistiques.
Plateformes RF intégrées pour réseaux satellitaires et privés
Les communications par satellite et les réseaux privés sans fil offrent des perspectives de croissance prometteuses, car ils reposent sur des implémentations RF personnalisées qui optimisent le compromis entre portée, débit, efficacité énergétique et format. L'Internet par satellite nécessite le développement d'amplificateurs, de convertisseurs, de commutateurs et de composants de formation de faisceaux haute fréquence, tandis que les réseaux privés sans fil requièrent des communications radio fiables pour les sites industriels, les ports, les entreprises de services publics et les infrastructures de transport. Les entreprises peuvent tirer parti de ces tendances en proposant leurs produits et technologies sous forme de modules spécifiques ou de conceptions de référence, facilitant ainsi l'intégration pour leurs clients. Ces opportunités commerciales englobent non seulement la vente des dispositifs, mais aussi la fourniture de services d'ingénierie, de qualification et de gestion du cycle de vie, compte tenu des exigences de fiabilité strictes auxquelles ces systèmes sont soumis.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -