
Mercato dei semiconduttori di RF: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei semiconduttori RF (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per dispositivo (amplificatori di potenza, duplexer, interruttori, altri); materiale (arseniuro di gallio, silicio, silicio-germanio, nitruro di gallio, altri); frequenza (VHF e UHF, SHF, EHF); utente finale (dispositivi di consumo, telecomunicazioni, settore automobilistico, aerospaziale e difesa, produzione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011142
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


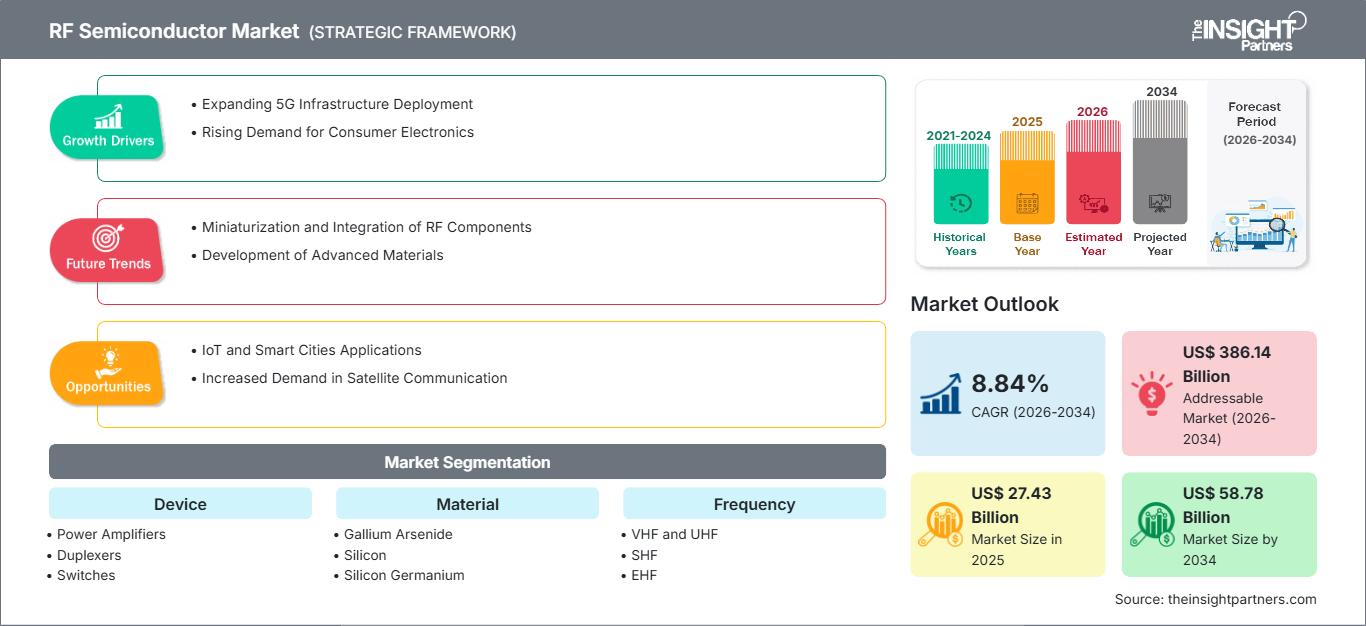
Dimensioni del mercato nel 2025
27,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
58,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,84 %
Tasso di crescita
Mercato di riferimento
386,14 miliardi di dollari USA
(2026-2034)
Il mercato dei semiconduttori RF si colloca all'intersezione tra connettività wireless, elettronica ad alta frequenza e architetture radio sempre più sofisticate. Il mercato, valutato a 27,43 miliardi di dollari nel 2025, dovrebbe raggiungere i 58,78 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,84% nel periodo 2026-2034. Tale crescita riflette il crescente utilizzo di radiofrequenza nei dispositivi connessi, nelle infrastrutture di telecomunicazione, nell'elettronica automobilistica, nei sistemi aerospaziali e nelle apparecchiature di comunicazione industriale, che richiedono prestazioni e integrazione a frequenze più elevate.
Il Nord America rimane strategicamente importante grazie all'elettronica di difesa avanzata, all'infrastruttura 5G, alle comunicazioni satellitari e agli investimenti nella produzione di semiconduttori. Si prevede che il mercato dei semiconduttori a radiofrequenza crescerà a un tasso annuo composto (CAGR) stimato tra l'8,0% e il 9,0% fino al 2034, grazie alla modernizzazione delle piattaforme radar e di guerra elettronica e ai continui investimenti nella capacità produttiva nazionale di semiconduttori.
Analisi e approfondimenti sul mercato dei semiconduttori RF
- Nord America: si prevede che il Nord America rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0% tra il 2026 e il 2034, grazie alla modernizzazione della difesa, alle infrastrutture di telecomunicazione, ai sistemi satellitari e alla produzione di semiconduttori avanzati.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% del mercato nordamericano nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) dell'8,2-9,2% nel periodo 2026-2034, trainati dai settori della difesa, delle infrastrutture wireless e delle applicazioni aerospaziali.
- Europa: si prevede che l'Europa deterrà una quota del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,0-8,0%, con Germania, Francia, Regno Unito, Italia e Spagna a sostenere la domanda nei settori automobilistico, industriale, aerospaziale e delle telecomunicazioni.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 30-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-10,0%, con Cina, Giappone, Corea del Sud, India e Taiwan a fare da fulcro alla produzione di elettronica e alle infrastrutture wireless.
- Segmento più ampio: si stima che gli amplificatori di potenza deterranno una quota di mercato del 34-38% nel 2025 e cresceranno a un CAGR dell'8,0-9,0%, a testimonianza del loro ruolo centrale nelle architetture di trasmissione RF.
- Segmento ad alta crescita: si stima che il nitruro di gallio rappresenterà una quota di mercato del 14-18% nel 2025 e crescerà a un CAGR del 12,0-14,0%, trainato dalle applicazioni ad alta potenza e alta frequenza.
- Aziende chiave analizzate nel dettaglio: Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc., Texas Instruments Incorporated, Toshiba Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei semiconduttori a radiofrequenza si è evoluto dai componenti radio discreti verso architetture altamente integrate che combinano amplificazione, commutazione, filtraggio, conversione di frequenza e gestione del segnale. Il silicio rimane importante per le applicazioni sensibili ai costi, mentre GaAs e GaN rispondono sempre più alle esigenze più stringenti in termini di frequenza, potenza ed efficienza. Anche le strategie di produzione si stanno orientando verso tecnologie di processo specializzate, una produzione nazionale affidabile e l'integrazione di front-end RF specifici per applicazioni nei settori delle telecomunicazioni, della difesa, dell'automotive e dei prodotti di consumo.
Nel periodo di previsione, si prevede che la domanda si estenderà dagli smartphone alle reti private, ai veicoli connessi, alle comunicazioni satellitari, ai radar, all'automazione industriale e alle piattaforme aerospaziali avanzate. Come evidenziato nel rapporto sul mercato dei semiconduttori RF , gli investimenti negli ecosistemi nazionali dei semiconduttori, nell'elettronica per la difesa e nelle infrastrutture 5G dovrebbero favorire la diversificazione regionale. Le iniziative normative che promuovono catene di approvvigionamento di semiconduttori resilienti potrebbero ulteriormente incoraggiare la fabbricazione locale, il confezionamento e la capacità produttiva specializzata di RF in Nord America, Europa e Asia Pacifico.
Ambito del rapporto sul mercato dei semiconduttori RF
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 27,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 58,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,84% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei semiconduttori RF
La crescita del mercato dei semiconduttori RF è sostenuta dalla crescente complessità delle radiofrequenze, dall'aumento del numero di antenne, dalla maggiore richiesta di larghezza di banda e dalle crescenti aspettative in termini di efficienza di trasmissione. I partecipanti all'ecosistema includono progettisti di semiconduttori, produttori di semiconduttori composti, fonderie, aziende di confezionamento, fornitori di moduli RF, produttori di apparecchiature e integratori di sistemi. La domanda dei consumatori continua a privilegiare i componenti che presentano basse perdite di inserzione, prestazioni lineari e capacità multibanda, il tutto in dimensioni fisiche ridotte.
Nella catena di fornitura permangono differenze significative in termini di materiali e tecnologie impiegate. Mentre i componenti RF a base di silicio beneficiano di impianti di produzione consolidati, GaAs e GaN richiedono processi produttivi e substrati più specializzati. L'acquisizione, prevista per il 2025, dello stabilimento di produzione di wafer in North Carolina da parte di MACOM Technology Solutions dimostra l'importanza del GaN per la capacità produttiva di SiC.
Il posizionamento competitivo è diventato sempre più dipendente dalla diversità tecnologica, dalle capacità produttive, dalla qualificazione dei clienti e dalla capacità di soddisfare le esigenze prestazionali specifiche delle applicazioni. Analog Devices, Inc., Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qualcomm Technologies, Inc. e Texas Instruments Incorporated offrono una vasta gamma di semiconduttori, mentre Qorvo, Inc., Skyworks Solutions, Inc. e MACOM Technology Solutions sono specializzate nelle tecnologie a radiofrequenza e connettività.
Anche gli investimenti strategici stanno favorendo il consolidamento e l'espansione del portafoglio. Nell'ottobre 2025, Skyworks Solutions, Inc. ha annunciato un accordo di fusione con Qorvo, Inc., che darà vita a una nuova società statunitense specializzata in semiconduttori RF, analogici e a segnale misto, con un valore di transazione di circa 22 miliardi di dollari. La chiusura dell'operazione è prevista per l'inizio del 2027, previa approvazione delle autorità competenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei semiconduttori RF: approfondimenti strategici
Approfondimenti regionali
Mercato dei semiconduttori RF in Nord America
Si stima che il Nord America rappresenterà il 31-35% del fatturato globale del mercato dei semiconduttori a radiofrequenza nel 2025, con un tasso di crescita annuo composto (CAGR) previsto dell'8,0-9,0% fino al 2034. La regione beneficia degli appalti per la difesa, delle comunicazioni satellitari, dei radar avanzati, della guerra elettronica e dell'espansione delle infrastrutture wireless. Gli Stati Uniti rimangono il principale centro di domanda grazie al loro esteso ecosistema di progettazione di semiconduttori e alla concentrazione di appaltatori del settore aerospaziale e della difesa.
Gli investimenti in una solida capacità produttiva nazionale di semiconduttori stanno rafforzando le capacità di approvvigionamento regionali. La fabbricazione specializzata di componenti RF è particolarmente rilevante per i dispositivi GaAs e GaN, dove la qualificazione del processo e la disponibilità dei substrati influenzano le prestazioni del sistema. La modernizzazione della difesa crea domanda di amplificatori di potenza, dispositivi a basso rumore, interruttori e componenti di frequenza, mentre gli operatori di telecomunicazioni supportano ulteriori requisiti per architetture RF ad alta linearità. Il Canada contribuisce con attività di ricerca specializzata e nel settore delle telecomunicazioni, sebbene il suo mercato rimanga sostanzialmente più piccolo di quello degli Stati Uniti.
Mercato statunitense dei semiconduttori RF
Si stima che gli Stati Uniti rappresenteranno il 78-82% del fatturato del mercato nordamericano dei semiconduttori a radiofrequenza nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,2-9,2%. La domanda è concentrata nei settori aerospaziale e della difesa, delle infrastrutture di telecomunicazione, delle comunicazioni satellitari, dell'elettronica automobilistica e dei sistemi industriali avanzati. Un ecosistema di progettazione così solido a livello nazionale contribuisce allo sviluppo di prodotti nei circuiti integrati a radiofrequenza, negli amplificatori di potenza, negli interruttori e nei componenti a microonde personalizzati.
Aziende come Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc. e Texas Instruments Incorporated detengono posizioni di mercato rilevanti negli Stati Uniti per diverse applicazioni RF. Il Paese sta inoltre rafforzando la propria capacità produttiva attraverso programmi di fabbricazione affidabili e investimenti nel settore dei semiconduttori. Le applicazioni per la difesa tendono a concentrarsi su potenze e frequenze più elevate, mentre le applicazioni commerciali ricercano l'integrazione e le prestazioni multibanda.
Mercato europeo dei semiconduttori RF
Si stima che l'Europa rappresenterà il 20-24% del fatturato del mercato dei semiconduttori a radiofrequenza nel 2025 , con una crescita annua composta (CAGR) del 7-8%. Il mercato regionale chiave è la Germania, trainata dall'elettronica automobilistica, dall'automazione industriale e dalla produzione di semiconduttori. Inoltre, il Regno Unito e la Francia svolgono un ruolo importante nei settori aerospaziale, della difesa, delle telecomunicazioni e della ricerca, mentre Italia e Spagna contribuiscono con le applicazioni industriali e automobilistiche. La strategia dell'industria europea dei semiconduttori si concentra sull'affidabilità e sull'indipendenza tecnologica.
L'importanza della Germania è dovuta all'elettronica automobilistica e industriale, che necessita di sensori e comunicazioni RF affidabili. Francia e Regno Unito vantano una solida presenza nei settori aerospaziale e della difesa, dove sistemi radar, guerra elettronica e comunicazioni richiedono tecnologie avanzate di semiconduttori RF. Italia e Spagna contribuiscono ai settori industriale, automobilistico, delle telecomunicazioni e delle infrastrutture. Infineon Technologies AG e altri produttori europei di semiconduttori stimolano lo sviluppo regionale, ma la regione Asia-Pacifico conserva ancora un'importante base produttiva.
Mercato dei semiconduttori RF nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà il 30-34% del fatturato del mercato dei semiconduttori RF nel 2025 , con una crescita annua composta (CAGR) del 9,0-10,0%, diventando così il principale motore di crescita regionale. La Cina è in testa alla domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. Ampi ecosistemi di produzione elettronica, investimenti nelle telecomunicazioni, elettrificazione del settore automobilistico e l'espansione della capacità produttiva di semiconduttori supportano i consumi.
Le industrie cinesi delle telecomunicazioni e dell'elettronica forniscono volumi considerevoli, mentre Giappone e Corea del Sud contribuiscono con capacità avanzate nel settore dei semiconduttori e dell'elettronica di consumo. L'India sta incrementando la sua capacità produttiva nel settore delle telecomunicazioni e dell'elettronica, e l'Australia contribuisce alla domanda specializzata nei settori della difesa e delle comunicazioni. Il sostegno politico regionale alla localizzazione della produzione di semiconduttori, alla diffusione del 5G e alla produzione di elettronica dovrebbe rafforzare l'ecosistema dell'offerta.
Mercato dei semiconduttori RF in Medio Oriente e Africa
La domanda di semiconduttori a radiofrequenza in Medio Oriente e Africa rimane inferiore, ma strategicamente rilevante per le infrastrutture di telecomunicazione, la connettività satellitare, l'elettronica per la difesa e i sistemi energetici. Arabia Saudita ed Emirati Arabi Uniti guidano gli investimenti regionali, mentre il Sudafrica supporta le applicazioni industriali e di telecomunicazione. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034.
Le ambizioni dell'Arabia Saudita in materia di infrastrutture digitali e settore aerospaziale, unitamente agli investimenti degli Emirati Arabi Uniti nelle tecnologie di comunicazione e spaziali, creano opportunità specializzate nel campo delle radiofrequenze. Il Sudafrica contribuisce attraverso le telecomunicazioni e le applicazioni legate alla difesa, mentre il resto della regione Medio Oriente e Africa è influenzato dall'espansione della rete e dalla modernizzazione delle infrastrutture. Anche le infrastrutture energetiche generano domanda di sistemi affidabili di comunicazione e monitoraggio industriale.
Analisi di segmentazione
Dispositivo
Si prevede che il segmento dei dispositivi crescerà a un CAGR dell'8,0-9,0% nel periodo 2026-2034. La crescente complessità della catena RF, i requisiti di maggiore efficienza di trasmissione e l'integrazione di molteplici funzioni in moduli compatti supportano la domanda. Gli amplificatori di potenza rimangono particolarmente importanti perché influenzano direttamente la portata di trasmissione, il consumo energetico e le prestazioni del sistema in infrastrutture wireless, elettronica di consumo, radar automobilistici e piattaforme aerospaziali. Il mercato dei semiconduttori RF continua a beneficiare della crescente domanda di soluzioni di connettività wireless ad alte prestazioni e della crescente diffusione di tecnologie di comunicazione avanzate in molteplici settori di utilizzo finale.
- Amplificatori di potenza: Gli amplificatori di potenza mantengono la posizione di dispositivo leader perché le architetture di trasmissione richiedono un'amplificazione del segnale efficiente in sistemi mobili, di telecomunicazione, radar, satellitari e industriali.
- Duplexer: I duplexer rimangono essenziali nelle architetture a divisione di frequenza, consentendo la trasmissione e la ricezione simultanee e limitando le interferenze tra percorsi di trasmissione e ricezione ravvicinati.
- Commutatori: i commutatori RF supportano la selezione dell'antenna, la commutazione di banda, l'instradamento del segnale e architetture multibanda sempre più complesse nei dispositivi connessi e nelle apparecchiature infrastrutturali.
- Altri: Altri dispositivi soddisfano requisiti specifici della catena del segnale, tra cui la conversione di frequenza, il filtraggio, il rilevamento e le funzioni di supporto utilizzate nelle architetture RF specifiche per le applicazioni.
Materiale
Si prevede che il segmento dei materiali crescerà a un CAGR del 9,0-10,0% nel periodo 2026-2034. La scelta dei materiali dipende sempre più da frequenza, densità di potenza, gestione termica, efficienza, costo e requisiti di integrazione. Il silicio mantiene un'ampia rilevanza in termini di volumi, mentre GaAs e GaN beneficiano di applicazioni ad alta frequenza e alta potenza che richiedono prestazioni superiori rispetto alle architetture convenzionali al silicio. Le tendenze del mercato dei semiconduttori RF indicano che i produttori stanno ottimizzando sempre più le piattaforme di materiali per bilanciare prestazioni, scalabilità e costi in diverse applicazioni wireless e ad alta frequenza.
- Arsenuro di gallio: l'arseniuro di gallio rimane importante per le applicazioni di amplificazione ad alta frequenza e a basso rumore, dove la mobilità degli elettroni e i consolidati processi di produzione RF supportano requisiti prestazionali esigenti.
- Silicio: Il silicio offre vantaggi in termini di costi, disponibilità e scala di produzione, supportando applicazioni di grande volume nei settori dei beni di consumo, automobilistico, industriale e delle comunicazioni, dove l'integrazione e l'economicità sono fondamentali.
- Silicio-germanio: Il silicio-germanio trova impiego in applicazioni integrate ad alta frequenza che richiedono elevate prestazioni RF e compatibilità con i processi di produzione del silicio, in particolare nei settori delle comunicazioni, della sensoristica e dell'elettronica automobilistica.
- Nitruro di gallio: Il nitruro di gallio viene sempre più spesso scelto per sistemi ad alta potenza e alta frequenza grazie alla sua elevata densità di potenza, efficienza e prestazioni termiche in applicazioni di difesa, telecomunicazioni e satellitari.
Frequenza
Si prevede che il segmento delle frequenze crescerà a un CAGR dell'8,5-9,5% fino al 2034. La domanda si sta spostando verso frequenze più elevate, poiché le reti wireless, i radar, le comunicazioni satellitari e i sistemi di rilevamento richiedono maggiore larghezza di banda e risoluzione. L'architettura dei dispositivi dipende sempre più dalla minimizzazione delle perdite, mantenendo al contempo linearità e funzionamento stabile su gamme di frequenza più ampie. La quota di mercato dei semiconduttori RF è sempre più influenzata dai fornitori in grado di offrire soluzioni ad alte prestazioni per bande di frequenza avanzate e applicazioni wireless di nuova generazione.
- VHF e UHF: le frequenze VHF e UHF rimangono consolidate nei sistemi di comunicazione, radiodiffusione, difesa, telemetria industriale e sicurezza pubblica, dove la copertura e la penetrazione sono fondamentali.
- SHF: SHF supporta le comunicazioni a microonde, i radar, le infrastrutture wireless, i collegamenti satellitari e le applicazioni industriali che richiedono maggiore larghezza di banda e capacità di trasmissione direzionale.
- EHF: EHF si rivolge alle emergenti comunicazioni ad alta capacità, ai radar avanzati, ai sistemi di rilevamento e ai sistemi sperimentali in cui l'elevatissima larghezza di banda e le architetture di antenna compatte giustificano una maggiore complessità dei componenti.
utente finale
Si prevede che il segmento degli utenti finali registrerà un CAGR (tasso di crescita annuale composto) dell'8,0-9,0% nel periodo 2026-2034. L'adozione si sta estendendo dai dispositivi mobili ai radar per autoveicoli, ai sistemi aerospaziali, alla connettività industriale e alle infrastrutture di telecomunicazione avanzate. Il profilo di domanda risultante privilegia soluzioni RF affidabili e specifiche per l'applicazione, con maggiore integrazione, stabilità termica, flessibilità di frequenza e supporto per l'intero ciclo di vita.
- Dispositivi di consumo: i dispositivi di consumo generano volumi RF considerevoli tramite smartphone, dispositivi indossabili, prodotti per la casa connessa, tablet e altri dispositivi elettronici wireless che richiedono front-end multibanda compatti.
- Telecomunicazioni: Le telecomunicazioni rimangono strategicamente importanti perché la densificazione delle reti, gli standard cellulari avanzati, il Massive MIMO e l'accesso wireless fisso richiedono catene RF sempre più performanti.
- Settore automobilistico: l'adozione di queste tecnologie nel settore automobilistico è in aumento grazie a radar, connettività veicolare, telematica e architetture veicolari definite via software, che richiedono un'elaborazione e una comunicazione del segnale ad alta frequenza affidabili.
- Settore aerospaziale e della difesa: le applicazioni aerospaziali e della difesa privilegiano elevata potenza, affidabilità, agilità di frequenza e tolleranza alle radiazioni in sistemi radar, di guerra elettronica, satellitari e di comunicazione sicura.
- Produzione: Le applicazioni di produzione utilizzano sempre più spesso connettività RF, sensori, automazione e reti wireless industriali che richiedono un funzionamento affidabile in ambienti difficili.
- Altri: Tra gli altri utenti figurano i settori sanitario, infrastrutturale, della ricerca, energetico e dei sistemi di comunicazione specializzati con requisiti specifici per le prestazioni e l'affidabilità in radiofrequenza.
Panoramica dell'opportunità
|
utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
dispositivi di consumo |
Alto |
RF multibanda |
Maturo |
|
Telecom |
Alto |
MIMO massiccio |
Scalatura |
|
Automobilistico |
Mezzo |
Fusione radar |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Modernizzazione EW |
Scalatura |
|
Produzione |
Mezzo |
Wireless industriale |
Scalatura |
|
Altri |
Basso |
RF specializzata |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei semiconduttori RF
Densificazione della rete 5G e complessità radio
Le infrastrutture wireless stanno acquisendo sempre maggiore importanza, man mano che gli operatori implementano infrastrutture più dense, larghezze di banda superiori, infrastrutture Massive MIMO e radio multibanda. Ogni nuova banda di frequenza aumenta la necessità di amplificazione, commutazione, filtraggio e instradamento dei segnali, e di conseguenza, di un maggior numero di componenti RF per nodo. Le implicazioni economiche non si limitano alle macrocelle, poiché anche le small cell, le apparecchiature di accesso wireless fisso, le reti private e le infrastrutture di connettività aziendale richiedono architetture RF specializzate. I fornitori di prodotti a semiconduttore in grado di offrire elevata linearità e basso consumo energetico saranno in grado di soddisfare le esigenze degli operatori per realizzare reti efficienti. Lo sviluppo di infrastrutture cellulari sofisticate spinge inoltre le aziende a investire nel packaging e nell'integrazione dei moduli RF.
Requisiti per la modernizzazione della difesa e la guerra elettronica
L'approvvigionamento di componenti elettronici per la difesa sta generando crescenti esigenze tecniche per i componenti RF, in particolare per radar, guerra elettronica, comunicazioni sicure, missili e droni. Vi è una crescente necessità di sistemi moderni che siano agili in termini di frequenza, abbiano un'ampia larghezza di banda istantanea, un'elevata densità di potenza e dimensioni ridotte. Si prediligono tecnologie a semiconduttore composito e architetture RF avanzate che funzionino efficacemente in ambienti difficili. Ciò crea un significativo impatto sul mercato, poiché il processo di qualificazione richiede molto tempo e le commesse vincenti si traducono in un lungo ciclo di vita per i prodotti. Questo rende le relazioni tra le aziende in materia di produzione e ingegneria applicativa strategicamente preziose, ben oltre il semplice prezzo dei componenti. L'aumento della spesa per l'elettronica per la difesa in Nord America, Europa e Asia-Pacifico incentiva le catene di approvvigionamento locali per le tecnologie RF specializzate.
Connettività automobilistica e rilevamento ad alta frequenza
L'elettronica automobilistica creerà ulteriori applicazioni per la tecnologia RF, oltre alle connessioni standard. I componenti RF devono essere estremamente precisi in termini di frequenza per il rilevamento e le misurazioni radar. Inoltre, le auto connesse richiederanno tecnologie wireless come cellulare, Wi-Fi, GNSS, Bluetooth e molte altre. L'elettrificazione dell'architettura automobilistica, insieme ai veicoli definiti via software, porterà a un maggiore contenuto elettronico e a nuove interfacce di comunicazione. Ciò aumenterà la necessità di moduli RF compatti con un comportamento termico costante e buone caratteristiche EMC. Per i fornitori di semiconduttori, questo sarà particolarmente importante a causa del lungo ciclo di vita e della stabilità del progetto derivanti dal processo di qualificazione automobilistica. Con la tendenza al consolidamento delle architetture di controllo elettronico, i fornitori di RF potrebbero trarre vantaggio dall'integrazione dei front-end RF per ridurre al minimo la complessità della scheda.
Tendenze future del mercato dei semiconduttori RF
Progettazione RF assistita dall'intelligenza artificiale e architetture radio adattive
L'avvento dell'intelligenza artificiale nella progettazione elettronica potrebbe avere un impatto sulla progettazione di semiconduttori RF attraverso la modellazione rapida dei dispositivi, l'ottimizzazione dei circuiti, l'esplorazione del layout e la messa a punto generale. Sono state condotte ricerche per valutare come gli approcci di apprendimento automatico possano essere applicati ai processi di automazione della progettazione elettronica analogica e RF in termini di generazione di topologie, dimensionamento dei dispositivi, posizionamento, instradamento e ottimizzazione dei vincoli. Col tempo, questi approcci potrebbero portare a una riduzione dei tempi di sviluppo di progetti front-end RF complessi, consentendo al contempo di esplorare un maggiore spazio di progettazione. Le radio adattive potrebbero diventare in grado di combinare la sintonizzazione a controllo digitale e processi di calibrazione intelligenti, che consentono di compensare i dispositivi in relazione alle variazioni di temperatura, invecchiamento, processo e condizioni operative. Di conseguenza, il vantaggio competitivo potrebbe basarsi non solo sui transistor, ma anche sull'architettura basata su software, sulla piattaforma RF e sugli algoritmi di calibrazione.
Architetture ad alta frequenza e materiali compositi avanzati
Ulteriori progressi nello sviluppo della tecnologia RF saranno caratterizzati da una maggiore adozione di semiconduttori composti, nonché da sistemi a frequenza più elevata. Le applicazioni ad alta potenza utilizzeranno materiali GaN, mentre le applicazioni ad alta frequenza richiederanno GaAs. Le ricerche sui materiali a banda proibita ultra-ampia, tra cui diamante, AlN e GaO, esploreranno le future possibilità per l'elettronica ad alta frequenza e potenza. La gestione termica continuerà ad essere fondamentale, poiché un'elevata densità di potenza richiede una maggiore dissipazione del calore. Di conseguenza, il packaging, lo sviluppo del substrato e le interconnessioni assumeranno un'importanza pari a quella dei transistor stessi. L'adozione di nuovi materiali nella produzione commerciale continuerà ad essere selettiva fino a quando non si raggiungerà una migliore disponibilità di wafer, un controllo dei difetti e una produzione economicamente vantaggiosa.
Opportunità di mercato per i semiconduttori RF
Produzione RF localizzata e catene di fornitura affidabili
Le previsioni per il mercato dei semiconduttori RF indicano una crescente opportunità strategica per la produzione RF localizzata, in quanto governi e integratori di sistemi cercano un maggiore controllo sulle catene di fornitura dei semiconduttori. La fabbricazione specializzata di GaAs e GaN rimane concentrata in un numero limitato di fornitori, creando opportunità per la capacità produttiva nazionale, fonderie affidabili, packaging avanzato e produzione di substrati qualificati. Gli investitori possono puntare su impianti che servono clienti nei settori della difesa, satellitare, delle telecomunicazioni e industriale, dove i requisiti di qualificazione creano significative barriere all'ingresso. Le maggiori opportunità probabilmente riguarderanno tecnologie di processo specializzate piuttosto che la produzione di massa, poiché i prodotti RF specifici per applicazioni possono giustificare una maggiore intensità ingegneristica. Le aziende che sviluppano processi di produzione sicuri, trasferimento di processo, integrazione del packaging e accordi di fornitura a lungo termine possono quindi acquisire valore man mano che i clienti diversificano le fonti di approvvigionamento e cercano una maggiore resilienza contro le interruzioni geopolitiche e logistiche.
Piattaforme RF integrate per reti satellitari e private
Sia le comunicazioni satellitari che le reti private wireless rappresentano promettenti opportunità di crescita, in quanto caratterizzate da implementazioni RF personalizzate che tengono conto dei compromessi tra portata, velocità di trasmissione, efficienza energetica e dimensioni. Internet via satellite richiede lo sviluppo di amplificatori ad alta frequenza, convertitori, switch e componenti di beamforming, mentre le reti private wireless necessiteranno di comunicazioni radio affidabili per siti industriali, porti, aziende di servizi pubblici e infrastrutture di trasporto. Le aziende possono sfruttare queste tendenze offrendo i propri prodotti e tecnologie sotto forma di moduli specifici per applicazioni o progetti di riferimento che facilitano il processo di integrazione dei clienti. Tali opportunità commerciali includono non solo la vendita dei dispositivi, ma anche la fornitura di vari servizi di ingegneria, qualificazione e gestione del ciclo di vita, data la natura operativa di tali sistemi in presenza di rigorosi requisiti di affidabilità.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -