
RF半導体市場:動向・需要・予測 2034
RF半導体市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:デバイス別(パワーアンプ、デュプレクサ、スイッチ、その他)、材料別(ガリウムヒ素、シリコン、シリコンゲルマニウム、窒化ガリウム、その他)、周波数別(VHFおよびUHF、SHF、EHF)、エンドユーザー別(民生機器、通信、自動車、航空宇宙および防衛、製造、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011142
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


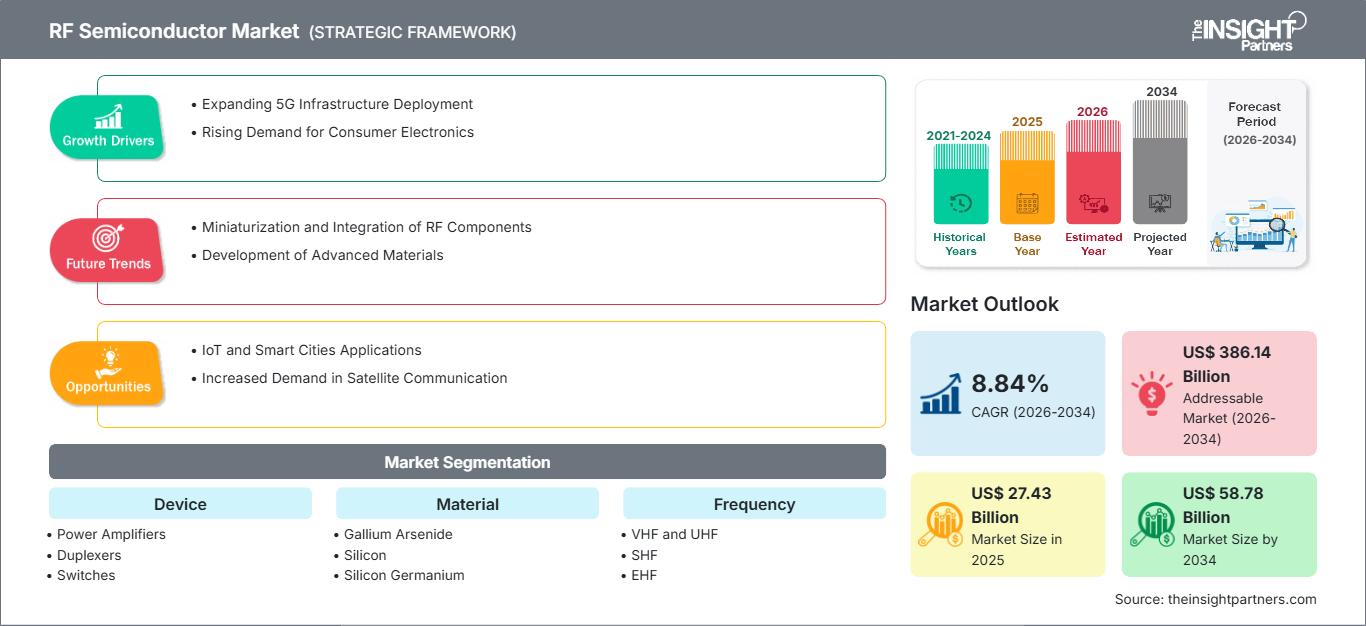
2025年の市場規模
274億3000 万米ドル
基準年値
2034年の予測
587億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.84 %
成長率
対象市場
3,861億4,000 万米ドル
(2026年~2034年)
RF半導体市場は、無線接続、高周波エレクトロニクス、そしてますます高度化する無線アーキテクチャの交差点に位置しています。2025年の市場規模は274億3000万米ドルでしたが、2034年には587億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.84%で拡大する見込みです。この成長は、接続機器、通信インフラ、車載エレクトロニクス、航空宇宙システム、そしてより高い周波数性能と集積度を必要とする産業用通信機器におけるRFコンポーネントの増加を反映しています。
北米は、高度な防衛電子機器、5Gインフラ、衛星通信、半導体製造への投資といった点で、戦略的に重要な地域であり続けています。RF半導体市場規模は、レーダーおよび電子戦プラットフォームの近代化と、国内半導体生産能力への継続的な投資に支えられ、2034年まで年平均成長率(CAGR)8.0~9.0%で拡大すると予測されています。
RF半導体市場の評価と洞察
- 北米:北米は、防衛近代化、通信インフラ、衛星システム、先端半導体製造に支えられ、2025年には31~35%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で拡大すると予測されている。
- 米国:米国は、2025年の北米市場の78~82%を占めると推定されており、防衛、無線インフラ、航空宇宙用途に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.2~9.2%で成長すると予測されている。
- 欧州:欧州は2025年には20~24%のシェアを占め、年平均成長率(CAGR)7.0~8.0%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが自動車、産業、航空宇宙、通信分野の需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には30~34%のシェアを占めると推定されており、年平均成長率(CAGR)9.0~10.0%で成長すると予想されている。中国、日本、韓国、インド、台湾が電子機器製造と無線インフラの中核を担う。
- 最大のセグメント:パワーアンプは、RF伝送アーキテクチャにおける中心的な役割を反映し、2025年には市場シェアの34~38%を占め、年平均成長率(CAGR)8.0~9.0%で拡大すると予測されています。
- 高成長分野:窒化ガリウムは、高出力・高周波用途に牽引され、2025年には市場シェアの14~18%を占め、年平均成長率(CAGR)12.0~14.0%で成長すると予測されています。
- 詳細に分析された主要企業: Aethercomm、Analog Devices, Inc.、MACOM Technology Solutions、村田製作所、NXP Semiconductors NV、Qorvo, Inc.、Qualcomm Technologies, Inc.、Skyworks Solutions, Inc.、Texas Instruments Incorporated、東芝株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
RF半導体市場は、個別の無線部品から、増幅、スイッチング、フィルタリング、周波数変換、信号管理を統合した高度集積アーキテクチャへと進化を遂げてきました。シリコンはコスト重視の用途において依然として重要な役割を担っていますが、GaAsとGaNは、周波数、電力、効率に関する厳しい要件への対応力を高めています。生産戦略もまた、通信、防衛、自動車、民生システム向けに、特殊なプロセス技術、信頼性の高い国内製造、そして用途特化型のRFフロントエンド統合へとシフトしています。
予測期間中、需要はスマートフォンにとどまらず、プライベートネットワーク、コネクテッドカー、衛星通信、レーダー、産業オートメーション、先進的な航空宇宙プラットフォームへと拡大すると予想されます。RF半導体市場レポートで強調されているように、国内半導体エコシステム、防衛エレクトロニクス、5Gインフラへの投資は、地域的な多様化を支えるはずです。強靭な半導体サプライチェーンを促進する規制イニシアチブは、北米、ヨーロッパ、アジア太平洋地域における現地での製造、パッケージング、および専門的なRF製造能力をさらに促進する可能性があります。
RF半導体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 274億3000万米ドル |
| 2034年までの市場規模 | 587億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.84% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
RF半導体市場分析
RF半導体市場の成長は、無線技術の複雑化、アンテナ数の増加、帯域幅要件の拡大、伝送効率への期待の高まりによって支えられています。エコシステムには、半導体設計者、化合物半導体メーカー、ファウンドリ、パッケージング企業、RFモジュールベンダー、機器メーカー、システムインテグレーターなどが含まれます。消費者の需要は、低挿入損失、線形性能、マルチバンド対応、小型サイズといった特長を備えた部品を引き続き重視しています。
使用される材料と技術に関して、サプライチェーンにおける差別化は依然として続いている。シリコンベースのRFコンポーネントは成熟した生産設備という利点を持つ一方、GaAsとGaNはより特殊な製造プロセスと基板を必要とする。MACOM Technology Solutionsが2025年にノースカロライナ州にあるウェハー生産工場の操業を引き継ぐ計画は、SiC生産能力に対するGaNの重要性を示している。
競争における優位性は、技術の多様性、生産能力、顧客の資格、そして用途に応じた性能ニーズを満たす能力にますます依存するようになっている。アナログ・デバイセズ、村田製作所、NXPセミコンダクターズ、クアルコム・テクノロジーズ、テキサス・インスツルメンツは幅広い半導体製品を提供している一方、Qorvo、Skyworks Solutions、MACOM Technology Solutionsは無線周波数および接続技術に特化している。
戦略的な投資は、統合とポートフォリオ拡大も促進している。2025年10月、Skyworks Solutions, Inc.はQorvo, Inc.との合併合意を発表し、米国を拠点とするRF、アナログ、ミックスドシグナル半導体企業を設立する計画を発表した。取引額は約220億米ドルと見込まれている。この取引は、承認を条件として2027年初頭に完了する見込みである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
RF半導体市場:戦略的洞察
地域別分析
北米RF半導体市場
北米は、2025年には世界のRF半導体市場収益の31~35%を占めると推定されており、2034年までの年平均成長率(CAGR)は8.0~9.0%と予測されている。同地域は、防衛調達、衛星通信、先進レーダー、電子戦、そして拡大する無線インフラの恩恵を受けている。米国は、広範な半導体設計エコシステムと航空宇宙・防衛関連企業の集中により、依然として主要な需要拠点となっている。
国内半導体生産能力の強化への投資は、地域における供給能力の向上に貢献している。特に、プロセス認証と基板の入手可能性がシステム性能に影響を与えるGaAsおよびGaNデバイスにおいては、特殊なRF製造が重要となる。防衛近代化は、高出力アンプ、低ノイズデバイス、スイッチ、周波数コンポーネントに対する需要を生み出し、通信事業者は高直線性RFアーキテクチャに対する追加的な要求を支えている。カナダは、専門的な研究開発と通信活動に貢献しているが、その市場規模は米国に比べて依然としてかなり小さい。
米国RF半導体市場
米国は、2025年の北米RF半導体市場収益の78~82%を占めると推定されており、年平均成長率(CAGR)は8.2~9.2%と予測されています。需要は、航空宇宙・防衛、通信インフラ、衛星通信、車載エレクトロニクス、および先進産業システムに集中しています。こうした国内における強固な設計エコシステムは、RF集積回路、パワーアンプ、スイッチ、およびカスタムマイクロ波コンポーネントの製品開発に貢献しています。
Aethercomm、Analog Devices、MACOM Technology Solutions、Qorvo、Qualcomm Technologies、Skyworks Solutions、Texas Instrumentsといった企業は、米国において多様なRFアプリケーション分野で重要な市場地位を占めている。米国はまた、信頼性の高いファブプログラムや半導体投資といった形で、製造業のレジリエンス構築にも取り組んでいる。防衛用途は高出力・高周波に重点を置く傾向がある一方、商用用途は集積化とマルチバンド性能を求めている。
欧州RF半導体市場
欧州は、2025年のRF半導体市場収益の20~24%を占め、年平均成長率(CAGR)7.0~8.0%で拡大すると予測されている。主要地域市場はドイツで、自動車エレクトロニクス、産業オートメーション、半導体製造が牽引役となっている。加えて、英国とフランスは航空宇宙、防衛、通信、研究の分野で重要な役割を果たしており、イタリアとスペインは産業および自動車用途で貢献している。欧州半導体産業の戦略は、信頼性と技術の独立性に重点を置いている。
ドイツの重要性は、信頼性の高いRFセンシングと通信を必要とする自動車および産業用電子機器分野にある。フランスと英国は航空宇宙および防衛分野で強みを発揮しており、レーダーシステム、電子戦、通信には高度なRF半導体技術が求められる。イタリアとスペインは、産業、自動車、通信、インフラ分野に貢献している。インフィニオン・テクノロジーズAGをはじめとする欧州の半導体メーカーは地域開発を促進しているが、アジア太平洋地域も依然として重要な製造拠点となっている。
アジア太平洋地域のRF半導体市場
アジア太平洋地域は、2025年のRF半導体市場収益の30~34%を占め、年平均成長率(CAGR)9.0~10.0%で成長すると予測されており、地域別成長の牽引役となる見込みです。地域別需要をリードするのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。大規模な電子機器製造エコシステム、通信投資、自動車の電動化、半導体生産能力の拡大などが消費を支えています。
中国の通信・電子産業は相当な生産量を誇る一方、日本と韓国は高度な半導体および民生用電子機器の製造能力を提供している。インドは通信・電子機器の製造能力を増強しており、オーストラリアは防衛・通信分野における専門的な需要に貢献している。半導体の国産化、5Gの展開、電子機器製造に対する地域的な政策支援は、サプライチェーンのエコシステムを強化するだろう。
中東・アフリカのRF半導体市場
中東・アフリカ地域のRF半導体市場の需要は依然として小規模ながら、通信インフラ、衛星通信、防衛電子機器、エネルギーシステムにとって戦略的に重要な位置を占めている。サウジアラビアとアラブ首長国連邦が地域投資を主導し、南アフリカは産業および通信用途を支援している。同地域は2034年まで年平均成長率(CAGR)6.5~7.5%で拡大すると予測されている。
サウジアラビアのデジタルインフラと航空宇宙分野への野心、そしてUAEの通信・宇宙技術への投資は、RF分野における専門的な機会を生み出している。南アフリカは通信および防衛関連のアプリケーションを通じて貢献しており、中東・アフリカ地域のその他の国々はネットワークの拡張とインフラの近代化の影響を受けている。エネルギーインフラもまた、信頼性の高い産業用通信および監視システムへの需要を生み出している。
セグメンテーション分析
デバイス
デバイスセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で拡大すると予測されています。RFチェーンの複雑化、伝送効率要件の高まり、および複数の機能を小型モジュールに統合する動きが需要を支えています。パワーアンプは、無線インフラ、民生用電子機器、車載レーダー、航空宇宙プラットフォームなど、伝送範囲、エネルギー消費、システム性能に直接影響を与えるため、特に重要な役割を担っています。RF半導体市場は、高性能無線接続ソリューションへの需要の高まりと、複数の最終用途産業における高度な通信技術の導入拡大により、引き続き恩恵を受けています。
- パワーアンプ:送信アーキテクチャでは、モバイル、通信、レーダー、衛星、産業システムなど、あらゆる分野で効率的な信号増幅が求められるため、パワーアンプは依然として主要なデバイスとしての地位を維持しています。
- デュプレクサ:デュプレクサは周波数分割方式において依然として不可欠なものであり、近接した送信経路と受信経路間の干渉を抑制しながら、同時送信と受信を可能にする。
- スイッチ: RFスイッチは、接続機器やインフラ機器において、アンテナ選択、バンド切り替え、信号ルーティング、そしてますます複雑化するマルチバンドアーキテクチャをサポートします。
- その他:その他のデバイスは、周波数変換、フィルタリング、検出、およびアプリケーション固有のRFアーキテクチャ全体で使用されるサポート機能など、特殊な信号処理要件に対応します。
材料
材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.0~10.0%で成長すると予測されています。材料の選択は、周波数、電力密度、熱管理、効率、コスト、および統合要件にますます依存するようになっています。シリコンは依然として幅広い量産需要を維持していますが、GaAsとGaNは、従来のシリコンアーキテクチャを超える性能を必要とする高周波および高出力アプリケーションで恩恵を受けています。RF半導体市場の動向は、メーカーが多様な無線および高周波アプリケーションにおいて、性能、拡張性、およびコストのバランスを取るために、材料プラットフォームの最適化をますます進めていることを示しています。
- ガリウムヒ素:ガリウムヒ素は、電子移動度と確立されたRF製造プロセスが厳しい性能要件を支える高周波増幅および低ノイズ用途において、依然として重要な材料である。
- シリコン:シリコンは、コスト、入手性、製造規模の面で優位性があり、統合性と経済性が重要な、大量生産される民生機器、自動車、産業機器、通信機器などの用途を支えています。
- シリコンゲルマニウム:シリコンゲルマニウムは、特に通信、センシング、車載エレクトロニクス分野において、シリコン製造との互換性と高いRF性能を必要とする高周波集積アプリケーションに利用されます。
- 窒化ガリウム:窒化ガリウムは、高い電力密度、効率、および熱性能を備えているため、防衛、通信、衛星などの用途において、高出力・高周波システム向けにますます選ばれるようになっている。
頻度
周波数セグメントは、2034年まで年平均成長率(CAGR)8.5~9.5%で成長すると予測されています。無線ネットワーク、レーダー、衛星通信、センシングシステムにおいて、より高い帯域幅と解像度が求められるため、需要は高周波へとシフトしています。デバイスアーキテクチャは、より広い周波数範囲で線形性と安定した動作を維持しながら、損失を最小限に抑えることにますます依存するようになっています。RF半導体市場のシェアは、高度な周波数帯域と次世代無線アプリケーション向けに高性能ソリューションを提供できるサプライヤーによってますます左右されるようになっています。
- VHFとUHF: VHFとUHFは、通信、放送、防衛、産業用テレメトリ、公共安全システムなど、カバレッジと浸透性が依然として重要な分野で確立されたままです。
- SHF: SHFは、マイクロ波通信、レーダー、無線インフラ、衛星リンク、およびより広い帯域幅と指向性伝送機能を必要とする産業用途をサポートします。
- EHF: EHFは、非常に高い帯域幅とコンパクトなアンテナアーキテクチャがより高いコンポーネントの複雑さを正当化する、新興の大容量通信、高度なレーダー、センシング、および実験システムに対応します。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%を記録すると予測されています。採用分野は、モバイル機器から車載レーダー、航空宇宙システム、産業用接続、高度な通信インフラへと拡大しています。その結果、信頼性が高く、用途に特化したRFソリューション、特に高度な統合性、熱安定性、周波数柔軟性、ライフサイクルサポートを備えたソリューションが求められるようになっています。
- 消費者向けデバイス:スマートフォン、ウェアラブル端末、スマートホーム機器、タブレット、その他の無線電子機器など、消費者向けデバイスは大量のRF信号を発生させるため、小型のマルチバンドフロントエンドが必要となる。
- 通信:ネットワークの高密度化、高度なセルラー規格、大規模MIMO、固定無線アクセスには、ますます高性能なRFチェーンが必要となるため、通信は戦略的に重要な分野であり続けている。
- 自動車分野:自動車分野では、レーダー、車両接続性、テレマティクス、ソフトウェア定義型車両アーキテクチャなどにより、信頼性の高い高周波信号処理と通信が求められるようになり、これらの技術の導入が拡大している。
- 航空宇宙・防衛分野:航空宇宙・防衛用途では、レーダー、電子戦、衛星、セキュア通信システムなどにおいて、高出力、信頼性、周波数柔軟性、耐放射線性が最優先事項となります。
- 製造業:製造業の用途では、RF対応の接続性、センシング、自動化、および産業用無線ネットワークの利用がますます増えており、厳しい環境下での堅牢な動作が求められています。
- その他:その他のユーザーには、医療、インフラ、研究、エネルギー、およびRF性能と信頼性に関してアプリケーション固有の要件を持つ特殊な通信システムなどが含まれます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
消費者向けデバイス |
高い |
マルチバンドRF |
成熟した |
|
通信 |
高い |
大規模MIMO |
スケーリング |
|
自動車 |
中くらい |
レーダー融合 |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
電子戦近代化 |
スケーリング |
|
製造業 |
中くらい |
産業用無線機器 |
スケーリング |
|
その他 |
低い |
特殊RF |
新興 |
RF半導体市場の成長要因と影響分析
5Gネットワークの高密度化と無線複雑性
通信事業者がより高密度なインフラ、より広い帯域幅、大規模MIMOインフラ、マルチバンド無線機を展開し始めるにつれ、無線インフラはますます強力な力へと進化しています。新しい周波数帯域が増えるごとに、信号の増幅、スイッチング、フィルタリング、ルーティングの必要性が高まり、結果としてノードあたりのRFコンポーネントが増加します。経済的な影響はマクロセルサイトに限らず、スモールセル、固定無線アクセス機器、プライベートネットワーク、企業接続インフラなど、すべてに特殊なRFアーキテクチャが必要となります。低消費電力で高い直線性を提供できる半導体製品のサプライヤーは、効率的なネットワーク構築という通信事業者のニーズに応えることができるでしょう。高度なセルラーインフラの開発は、企業がパッケージングとRFモジュール統合に投資する動機付けにもなっています。
防衛近代化と電子戦の要件
防衛電子機器の調達は、特にレーダー、電子戦、セキュア通信、ミサイル、UAVなどのRFコンポーネントに対する技術的要求を高めています。現代のシステムには、周波数に対する俊敏性、広い瞬時帯域幅、高電力密度、小型フォームファクタが求められています。化合物半導体技術と、困難な環境下でも効果的に動作する高度なRFアーキテクチャが好まれています。認証プロセスには時間がかかり、落札すれば製品のライフサイクルが長くなるため、これは市場に大きな影響を与えます。そのため、企業が製造やアプリケーションエンジニアリングに関して持つ関係は、部品価格を超えて戦略的に価値を持つようになります。北米、ヨーロッパ、アジア太平洋地域における防衛電子機器への支出増加は、特殊なRF技術の地域サプライチェーンを促進しています。
自動車コネクティビティと高周波センシング
車載エレクトロニクスは、標準的な接続に加えて、RF技術の新たな用途を生み出すでしょう。RFコンポーネントは、レーダーセンシングや測定において、周波数に関して非常に高い精度が求められます。さらに、コネクテッドカーには、セルラー、Wi-Fi、GNSS、Bluetoothなど、多くの種類の無線技術が必要となります。自動車アーキテクチャの電動化とソフトウェア定義車両(SDC)の登場により、電子機器の搭載量と通信インターフェースが増加します。これにより、熱特性が安定し、EMC特性に優れた小型RFモジュールへのニーズが高まります。半導体メーカーにとって、これは自動車認証プロセスによってもたらされる設計の長期ライフサイクルと安定性のため、特に重要となります。電子制御アーキテクチャの統合が進むにつれ、RFメーカーはRFフロントエンドを統合することで、基板の複雑さを最小限に抑えることができるでしょう。
RF半導体市場の将来動向
AI支援型RF設計と適応型無線アーキテクチャ
電子設計におけるAIの登場は、デバイスの高速モデリング、回路の最適化、レイアウト探索、および全体的なチューニングを通じて、RF半導体設計に影響を与える可能性があります。トポロジー生成、デバイスサイズ決定、配置、配線、および制約の最適化の観点から、機械学習アプローチをアナログおよびRF電子設計自動化プロセスにどのように適用できるかについての調査が行われてきました。時間が経つにつれて、これらのアプローチは、より高度なRFフロントエンド設計の開発時間を短縮し、より多くの設計空間を探索することを可能にする可能性があります。適応型無線機は、温度、経年劣化、プロセス、および動作条件の変動に応じてデバイスを補償できる、デジタル制御チューニングとインテリジェントなキャリブレーションプロセスを組み合わせることができるようになる可能性があります。その結果、競争上の優位性は、トランジスタだけでなく、ソフトウェアベースのアーキテクチャ、RFプラットフォーム、およびキャリブレーションアルゴリズムにも基づく可能性があります。
高周波アーキテクチャと先進複合材料
RF技術のさらなる発展は、化合物半導体の採用拡大と周波数システムの高速化によって特徴づけられるでしょう。高出力アプリケーションにはGaN材料が、高周波アプリケーションにはGaAsが用いられます。ダイヤモンド、AlN、GaOなどの超広帯域ギャップ材料の研究は、より高周波かつ高出力のエレクトロニクスの将来的な可能性を探るものです。高出力密度にはより大きな放熱が必要となるため、熱管理は引き続き重要となります。その結果、パッケージング、基板開発、相互接続はトランジスタ自体と同じくらい重要になります。ウェーハの入手性、欠陥制御、経済的な製造が実現するまでは、商業生産における新材料の採用は選択的に行われるでしょう。
RF半導体市場の機会
地域密着型のRF製造と信頼できるサプライチェーン
RF半導体市場の予測によると、政府やシステムインテグレーターが半導体サプライチェーンに対する統制強化を求める中、地域密着型のRF製造における戦略的機会が拡大している。GaAsおよびGaNの特殊製造は依然として少数のサプライヤーに集中しており、国内生産能力、信頼できるファウンドリ、高度なパッケージング、および認定基板生産の機会が生まれている。投資家は、防衛、衛星、通信、および産業顧客向けの施設をターゲットにすることができる。これらの施設では、資格要件が参入障壁となる。用途特化型のRF製品は高度なエンジニアリングを正当化できるため、汎用製造ではなく特殊プロセス技術に関わる機会が最も大きいと考えられる。顧客が調達先を多様化し、地政学的および物流上の混乱に対する耐性を高めることを求める中で、安全な製造、プロセス移転、パッケージング統合、および長期供給契約を開発する企業は価値を獲得できる可能性がある。
衛星およびプライベートネットワーク向け統合RFプラットフォーム
衛星通信と無線プライベートネットワークは、いずれも通信範囲、スループット、電力効率、フォームファクタのトレードオフを考慮したカスタムRF実装を特徴としており、有望な成長機会を提供しています。衛星インターネットには高周波アンプ、コンバータ、スイッチ、ビームフォーミングコンポーネントの開発が必要であり、一方、無線プライベートネットワークには産業施設、港湾、公益事業会社、輸送インフラ向けの信頼性の高い無線通信が求められます。企業は、顧客の統合プロセスを容易にするアプリケーション固有モジュールやリファレンスデザインの形で製品や技術を提供することで、これらのトレンドを活用できます。このようなビジネスチャンスには、デバイスの販売だけでなく、厳格な信頼性要件の下で運用されるシステムの性質上、さまざまなエンジニアリングサービス、認証、ライフサイクル管理の提供も含まれます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -