
Mercado de semiconductores de RF: tamaño, tendencias y previsiones 2034
Tamaño del mercado de semiconductores de RF y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por dispositivo (amplificadores de potencia, dúplex, conmutadores, otros); material (arseniuro de galio, silicio, germanio de silicio, nitruro de galio, otros); frecuencia (VHF y UHF, SHF, EHF); usuario final (dispositivos de consumo, telecomunicaciones, automoción, aeroespacial y defensa, fabricación, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011142
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


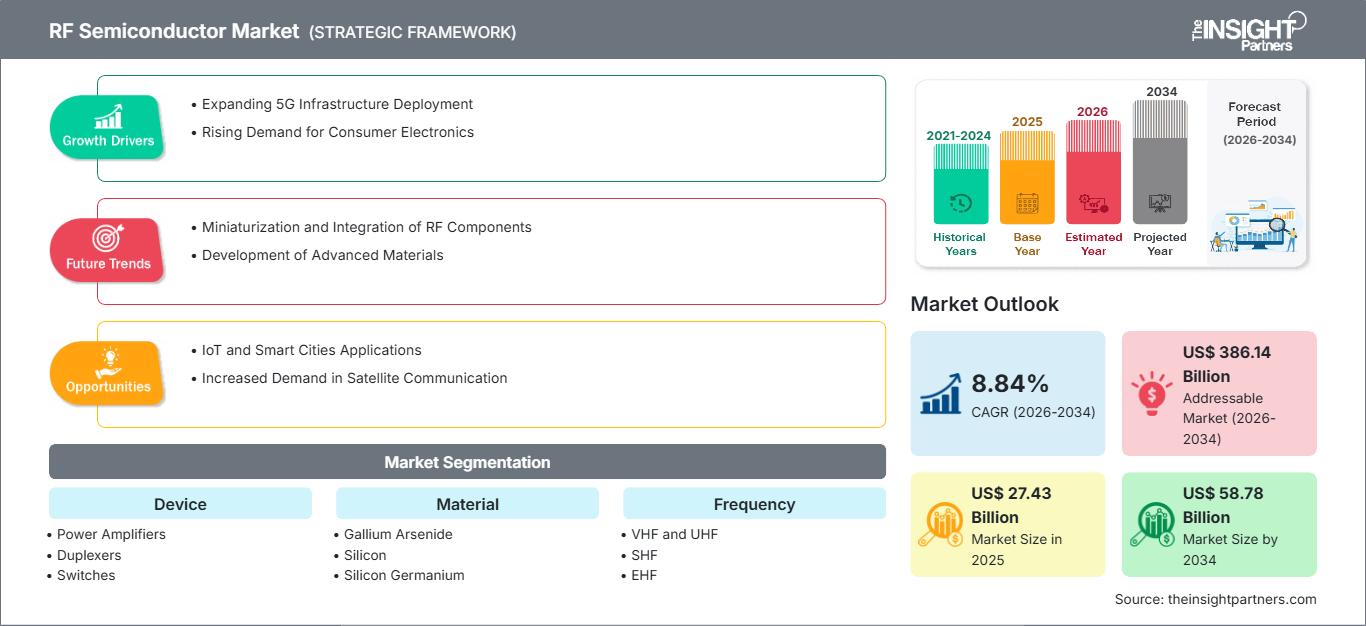
Tamaño del mercado en 2025
27.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
58.780 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,84 %
Índice de crecimiento
Mercado potencial
386.140 millones de dólares estadounidenses
(2026-2034)
El mercado de semiconductores de radiofrecuencia (RF) se sitúa en la intersección de la conectividad inalámbrica, la electrónica de alta frecuencia y las arquitecturas de radio cada vez más sofisticadas. Este mercado, valorado en 27.430 millones de dólares en 2025, se prevé que alcance los 58.780 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,84 % entre 2026 y 2034. Este crecimiento refleja el aumento del uso de RF en dispositivos conectados, infraestructura de telecomunicaciones, electrónica automotriz, sistemas aeroespaciales y equipos de comunicación industrial, que requieren un mayor rendimiento e integración en frecuencia.
América del Norte sigue siendo estratégicamente importante debido a la avanzada tecnología de electrónica de defensa, la infraestructura 5G, las comunicaciones por satélite y las inversiones en la fabricación de semiconductores. Se prevé que el mercado de semiconductores de radiofrecuencia (RF) crezca a una tasa de crecimiento anual compuesta (CAGR) estimada entre el 8,0 % y el 9,0 % hasta 2034, impulsado por la modernización de las plataformas de radar y guerra electrónica y la continua inversión en la capacidad de producción nacional de semiconductores.
Evaluación y perspectivas del mercado de semiconductores de radiofrecuencia
- América del Norte: Se prevé que América del Norte represente una participación del 31-35% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-9,0% entre 2026 y 2034, impulsada por la modernización de la defensa, la infraestructura de telecomunicaciones, los sistemas satelitales y la fabricación avanzada de semiconductores.
- EE. UU.: Se estima que Estados Unidos representará entre el 78 % y el 82 % del mercado de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,2 % durante el período 2026-2034, impulsado por los sectores de defensa, infraestructura inalámbrica y aplicaciones aeroespaciales.
- Europa: Se prevé que Europa represente entre el 20 % y el 24 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 %, con Alemania, Francia, el Reino Unido, Italia y España impulsando la demanda de los sectores automotriz, industrial, aeroespacial y de telecomunicaciones.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 30-34% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,0%, con China, Japón, Corea del Sur, India y Taiwán como pilares de la fabricación de productos electrónicos y la infraestructura inalámbrica.
- Segmento más importante: Se estima que los amplificadores de potencia representarán una cuota de mercado del 34-38% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 8,0-9,0%, lo que refleja su papel fundamental en las arquitecturas de transmisión de radiofrecuencia.
- Segmento de alto crecimiento: Se estima que el nitruro de galio representará una cuota de mercado del 14-18% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 12,0-14,0%, impulsado por aplicaciones de alta potencia y alta frecuencia.
- Empresas clave analizadas en detalle: Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc., Texas Instruments Incorporated, Toshiba Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de semiconductores de radiofrecuencia ha evolucionado desde componentes de radio discretos hacia arquitecturas altamente integradas que combinan amplificación, conmutación, filtrado, conversión de frecuencia y gestión de señales. El silicio sigue siendo importante para aplicaciones donde el coste es un factor crítico, mientras que el GaAs y el GaN satisfacen cada vez más las exigentes necesidades de frecuencia, potencia y eficiencia. Las estrategias de producción también se están orientando hacia tecnologías de proceso especializadas, fabricación nacional de confianza e integración de front-ends de radiofrecuencia específicos para aplicaciones en sistemas de telecomunicaciones, defensa, automoción y electrónica de consumo.
Durante el período de pronóstico, se espera que la demanda se expanda más allá de los teléfonos inteligentes hacia redes privadas, vehículos conectados, comunicaciones satelitales, radar, automatización industrial y plataformas aeroespaciales avanzadas. Como se destaca en el informe del mercado de semiconductores de radiofrecuencia , la inversión en ecosistemas nacionales de semiconductores, electrónica de defensa e infraestructura 5G debería impulsar la diversificación regional. Las iniciativas regulatorias que promueven cadenas de suministro de semiconductores resilientes podrían fomentar aún más la fabricación local, el empaquetado y la capacidad de fabricación especializada de radiofrecuencia en Norteamérica, Europa y Asia Pacífico.
Alcance del informe de mercado de semiconductores de RF
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 27.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 58.780 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,84% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de semiconductores de radiofrecuencia
El crecimiento del mercado de semiconductores de radiofrecuencia se ve impulsado por la creciente complejidad de la radio, el mayor número de antenas, los requisitos de mayor ancho de banda y las crecientes expectativas de eficiencia en la transmisión. Entre los participantes del ecosistema se incluyen diseñadores de semiconductores, productores de semiconductores compuestos, fundiciones, empaquetadores, proveedores de módulos de radiofrecuencia, fabricantes de equipos e integradores de sistemas. La demanda de los consumidores sigue favoreciendo los componentes que presentan bajas pérdidas de inserción, rendimiento lineal y capacidades multibanda con un tamaño físico reducido.
Persiste la diferenciación en la cadena de suministro con respecto a los materiales y las tecnologías empleadas. Si bien los componentes de RF basados en silicio cuentan con la ventaja de instalaciones de producción consolidadas, el GaAs y el GaN requieren procesos de fabricación y sustratos más especializados. La adquisición prevista para 2025 de las operaciones de su planta de producción de obleas en Carolina del Norte por parte de MACOM Technology Solutions demuestra la importancia de la capacidad de producción de GaN sobre SiC.
El posicionamiento competitivo depende cada vez más de la diversidad tecnológica, la capacidad de producción, la cualificación de los clientes y la capacidad de satisfacer las necesidades de rendimiento específicas de cada aplicación. Analog Devices, Inc., Murata Manufacturing Co., Ltd., NXP Semiconductors NV, Qualcomm Technologies, Inc. y Texas Instruments Incorporated cuentan con una amplia oferta de semiconductores, mientras que Qorvo, Inc., Skyworks Solutions, Inc. y MACOM Technology Solutions se especializan en tecnologías de radiofrecuencia y conectividad.
La inversión estratégica también está impulsando la consolidación y la expansión de la cartera de productos. En octubre de 2025, Skyworks Solutions, Inc. anunció un acuerdo para fusionarse con Qorvo, Inc., creando una empresa propuesta de semiconductores de RF, analógicos y de señal mixta con sede en EE. UU., con un valor de transacción aproximado de 22 mil millones de dólares. Se espera que la transacción se cierre a principios de 2027, sujeta a las aprobaciones correspondientes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de semiconductores de radiofrecuencia: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de semiconductores de radiofrecuencia
Se estima que Norteamérica representará entre el 31 % y el 35 % de los ingresos del mercado mundial de semiconductores de radiofrecuencia en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 8,0 % al 9,0 % hasta 2034. La región se beneficia de la adquisición de equipos de defensa, las comunicaciones por satélite, el radar avanzado, la guerra electrónica y la creciente infraestructura inalámbrica. Estados Unidos sigue siendo el principal centro de demanda debido a su extenso ecosistema de diseño de semiconductores y a la concentración de contratistas aeroespaciales y de defensa.
La inversión en capacidad nacional de semiconductores resiliente está reforzando la capacidad de suministro regional. La fabricación especializada de RF es particularmente relevante para los dispositivos de GaAs y GaN, donde la calificación del proceso y la disponibilidad del sustrato influyen en el rendimiento del sistema. La modernización de la defensa genera demanda de amplificadores de alta potencia, dispositivos de bajo ruido, conmutadores y componentes de frecuencia, mientras que los operadores de telecomunicaciones satisfacen las necesidades adicionales de arquitecturas de RF de alta linealidad. Canadá contribuye con investigación especializada y actividad en telecomunicaciones, aunque su mercado sigue siendo considerablemente menor que el de Estados Unidos.
Mercado estadounidense de semiconductores de radiofrecuencia
Se estima que Estados Unidos representará entre el 78 % y el 82 % de los ingresos del mercado norteamericano de semiconductores de radiofrecuencia en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,2 %. La demanda se concentra en los sectores aeroespacial y de defensa, infraestructura de telecomunicaciones, comunicaciones por satélite, electrónica automotriz y sistemas industriales avanzados. Este sólido ecosistema de diseño local contribuye al desarrollo de productos en circuitos integrados de radiofrecuencia, amplificadores de potencia, conmutadores y componentes de microondas personalizados.
Empresas como Aethercomm, Analog Devices, Inc., MACOM Technology Solutions, Qorvo, Inc., Qualcomm Technologies, Inc., Skyworks Solutions, Inc. y Texas Instruments Incorporated ocupan posiciones de mercado relevantes en EE. UU. para diversas aplicaciones de radiofrecuencia. El país también está fortaleciendo su capacidad de fabricación mediante programas de fabricación confiables e inversiones en semiconductores. Las aplicaciones de defensa tienden a centrarse en mayor potencia y frecuencias más altas, mientras que las aplicaciones comerciales buscan la integración y el rendimiento multibanda.
Mercado europeo de semiconductores de radiofrecuencia
Se estima que Europa representará entre el 20 % y el 24 % de los ingresos del mercado de semiconductores de radiofrecuencia en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 %. El mercado regional clave es Alemania, impulsado por la electrónica automotriz, la automatización industrial y la fabricación de semiconductores. Además, el Reino Unido y Francia desempeñan un papel importante en los sectores aeroespacial, de defensa, telecomunicaciones e investigación, mientras que Italia y España aportan aplicaciones industriales y automotrices. La estrategia de la industria europea de semiconductores se centra en la fiabilidad y la independencia tecnológica.
La importancia de Alemania radica en la electrónica automotriz e industrial, que requiere sistemas de detección y comunicación por radiofrecuencia (RF) fiables. Francia y el Reino Unido cuentan con importantes aplicaciones aeroespaciales y de defensa, donde los sistemas de radar, la guerra electrónica y las comunicaciones exigen tecnologías avanzadas de semiconductores de RF. Italia y España contribuyen a los sectores industrial, automotriz, de telecomunicaciones y de infraestructuras. Infineon Technologies AG y otros fabricantes europeos de semiconductores impulsan el desarrollo regional, pero la región de Asia-Pacífico sigue teniendo una importante base manufacturera.
Mercado de semiconductores de RF en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 30 % y el 34 % de los ingresos del mercado de semiconductores de radiofrecuencia en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9 % al 10 %, lo que la convierte en el principal motor de crecimiento regional. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. Los grandes ecosistemas de fabricación de productos electrónicos, la inversión en telecomunicaciones, la electrificación del sector automotriz y la creciente capacidad de producción de semiconductores impulsan el consumo.
Las industrias chinas de comunicaciones y electrónica aportan un volumen considerable, mientras que Japón y Corea del Sur contribuyen con capacidades avanzadas en semiconductores y electrónica de consumo. India está incrementando su capacidad de fabricación de telecomunicaciones y electrónica, y Australia contribuye a la demanda especializada de defensa y comunicaciones. El apoyo político regional a la localización de semiconductores, el despliegue de 5G y la fabricación de productos electrónicos debería fortalecer el ecosistema de suministro.
Mercado de semiconductores de radiofrecuencia en Oriente Medio y África
La demanda del mercado de semiconductores de radiofrecuencia en Oriente Medio y África sigue siendo menor, pero estratégicamente relevante para la infraestructura de telecomunicaciones, la conectividad satelital, la electrónica de defensa y los sistemas energéticos. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión regional, mientras que Sudáfrica apoya las aplicaciones industriales y de telecomunicaciones. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % hasta 2034.
La infraestructura digital y las ambiciones aeroespaciales de Arabia Saudita, junto con las inversiones de los Emiratos Árabes Unidos en tecnologías de comunicaciones y espaciales, generan oportunidades especializadas en radiofrecuencia. Sudáfrica contribuye a través de aplicaciones relacionadas con las telecomunicaciones y la defensa, mientras que el resto de Oriente Medio y África se ve influenciado por la expansión de la red y la modernización de la infraestructura. La infraestructura energética también genera demanda de sistemas fiables de comunicaciones y monitorización industrial.
Análisis de segmentación
Dispositivo
Se prevé que el segmento de dispositivos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % durante el periodo 2026-2034. La creciente complejidad de la cadena de radiofrecuencia (RF), los mayores requisitos de eficiencia de transmisión y la integración de múltiples funciones en módulos compactos impulsan la demanda. Los amplificadores de potencia siguen siendo especialmente importantes, ya que influyen directamente en el alcance de la transmisión, el consumo de energía y el rendimiento del sistema en infraestructuras inalámbricas, electrónica de consumo, radares automotrices y plataformas aeroespaciales. El mercado de semiconductores de RF continúa beneficiándose de la creciente demanda de soluciones de conectividad inalámbrica de alto rendimiento y del despliegue cada vez mayor de tecnologías de comunicación avanzadas en diversos sectores.
- Amplificadores de potencia: Los amplificadores de potencia mantienen su posición de liderazgo como dispositivos clave, ya que las arquitecturas de transmisión requieren una amplificación de señal eficiente en sistemas móviles, de telecomunicaciones, de radar, satelitales e industriales.
- Duplexores: Los Duplexores siguen siendo esenciales en las arquitecturas de división de frecuencia, ya que permiten la transmisión y recepción simultáneas al tiempo que limitan la interferencia entre las rutas de transmisión y recepción muy próximas entre sí.
- Conmutadores: Los conmutadores de RF admiten la selección de antenas, la conmutación de bandas, el enrutamiento de señales y arquitecturas multibanda cada vez más complejas en dispositivos conectados y equipos de infraestructura.
- Otros: Otros dispositivos satisfacen requisitos especializados de la cadena de señal, incluyendo la conversión de frecuencia, el filtrado, la detección y las funciones de soporte utilizadas en arquitecturas de RF específicas para cada aplicación.
Material
Se prevé que el segmento de materiales crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,0 % durante el período 2026-2034. La selección de materiales depende cada vez más de la frecuencia, la densidad de potencia, la gestión térmica, la eficiencia, el coste y los requisitos de integración. El silicio mantiene una amplia relevancia en volumen, mientras que el GaAs y el GaN se benefician de aplicaciones de mayor frecuencia y potencia que requieren un rendimiento superior al de las arquitecturas de silicio convencionales. Las tendencias del mercado de semiconductores de radiofrecuencia indican que los fabricantes están optimizando cada vez más las plataformas de materiales para equilibrar el rendimiento, la escalabilidad y el coste en diversas aplicaciones inalámbricas y de alta frecuencia.
- Arseniuro de galio: El arseniuro de galio sigue siendo importante para la amplificación de alta frecuencia y las aplicaciones de bajo ruido, donde la movilidad de los electrones y los procesos de fabricación de RF establecidos permiten cumplir con exigentes requisitos de rendimiento.
- Silicio: El silicio ofrece ventajas en cuanto a coste, disponibilidad y escala de fabricación, lo que permite su uso en aplicaciones de consumo, automoción, industria y comunicaciones de gran volumen, donde la integración y la economía son fundamentales.
- El germanio de silicio se utiliza en aplicaciones integradas de alta frecuencia que requieren un alto rendimiento de radiofrecuencia y compatibilidad con la fabricación de silicio, especialmente en comunicaciones, sensores y electrónica automotriz.
- Nitruro de galio: El nitruro de galio se elige cada vez más para sistemas de alta potencia y alta frecuencia debido a su elevada densidad de potencia, eficiencia y rendimiento térmico en aplicaciones de defensa, telecomunicaciones y satélites.
Frecuencia
Se prevé que el segmento de frecuencias crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 % hasta 2034. La demanda se está desplazando hacia frecuencias más altas, ya que las redes inalámbricas, el radar, las comunicaciones por satélite y los sistemas de detección requieren mayor ancho de banda y resolución. La arquitectura de los dispositivos depende cada vez más de minimizar las pérdidas, manteniendo la linealidad y un funcionamiento estable en rangos de frecuencia más amplios. La cuota de mercado de los semiconductores de radiofrecuencia está cada vez más influenciada por los proveedores capaces de ofrecer soluciones de alto rendimiento para bandas de frecuencia avanzadas y aplicaciones inalámbricas de próxima generación.
- VHF y UHF: Las frecuencias VHF y UHF siguen estando consolidadas en los sistemas de comunicaciones, radiodifusión, defensa, telemetría industrial y seguridad pública, donde la cobertura y la penetración siguen siendo importantes.
- SHF: SHF admite comunicaciones por microondas, radar, infraestructura inalámbrica, enlaces satelitales y aplicaciones industriales que requieren mayor ancho de banda y capacidades de transmisión direccional.
- EHF: EHF aborda los sistemas emergentes de comunicaciones de alta capacidad, radar avanzado, detección y sistemas experimentales donde el ancho de banda muy alto y las arquitecturas de antenas compactas justifican una mayor complejidad de los componentes.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % durante el período 2026-2034. La adopción se está extendiendo desde los dispositivos móviles hacia el radar automotriz, los sistemas aeroespaciales, la conectividad industrial y la infraestructura de telecomunicaciones avanzada. El perfil de demanda resultante favorece soluciones de radiofrecuencia (RF) fiables y específicas para cada aplicación, con mayor integración, estabilidad térmica, flexibilidad de frecuencia y soporte durante todo el ciclo de vida.
- Dispositivos de consumo: Los dispositivos de consumo generan volúmenes sustanciales de radiofrecuencia a través de teléfonos inteligentes, dispositivos portátiles, productos para el hogar conectado, tabletas y otros dispositivos electrónicos inalámbricos que requieren frontales multibanda compactos.
- Telecomunicaciones: El sector de las telecomunicaciones sigue siendo estratégicamente importante porque la densificación de la red, los estándares celulares avanzados, el MIMO masivo y el acceso inalámbrico fijo requieren cadenas de radiofrecuencia cada vez más capaces.
- Automoción: La adopción de tecnologías en el sector automotriz está aumentando gracias al radar, la conectividad vehicular, la telemática y las arquitecturas de vehículos definidas por software, que requieren un procesamiento de señales y comunicaciones de alta frecuencia fiables.
- Sector aeroespacial y de defensa: Las aplicaciones aeroespaciales y de defensa priorizan la alta potencia, la fiabilidad, la agilidad de frecuencia y la tolerancia a la radiación en sistemas de radar, guerra electrónica, satélite y comunicaciones seguras.
- Fabricación: Las aplicaciones de fabricación utilizan cada vez más conectividad, detección, automatización y redes inalámbricas industriales habilitadas para radiofrecuencia, lo que requiere un funcionamiento robusto en entornos exigentes.
- Otros usuarios incluyen los sectores de salud, infraestructura, investigación, energía y sistemas de comunicaciones especializados con requisitos específicos de rendimiento y fiabilidad de radiofrecuencia.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Dispositivos de consumo |
Alto |
Radiofrecuencia multibanda |
Maduro |
|
Telecomunicaciones |
Alto |
MIMO masivo |
Escalada |
|
Automotor |
Medio |
Fusión de radar |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Modernización de la guerra electrónica |
Escalada |
|
Fabricación |
Medio |
Inalámbrico industrial |
Escalada |
|
Otros |
Bajo |
Radiofrecuencia especializada |
Emergente |
Factores impulsores del crecimiento del mercado de semiconductores de radiofrecuencia y análisis de su impacto
Densificación de la red 5G y complejidad de la radio
La infraestructura inalámbrica se está convirtiendo en una fuerza cada vez más poderosa a medida que los operadores implementan infraestructuras más densas, mayor ancho de banda, infraestructura MIMO masiva y radios multibanda. Cada nueva banda de frecuencia aumenta la necesidad de amplificación, conmutación, filtrado y enrutamiento de señales, lo que implica más componentes de RF por nodo. Las implicaciones económicas no se limitan a las macroceldas, ya que las celdas pequeñas, los equipos de acceso inalámbrico fijo, las redes privadas y la infraestructura de conectividad empresarial también requieren una arquitectura de RF especializada. Los proveedores de productos semiconductores que ofrecen alta linealidad con bajo consumo de energía podrán satisfacer las necesidades de los operadores para crear redes eficientes. El desarrollo de una infraestructura celular sofisticada también impulsa a las empresas a invertir en el empaquetado y la integración de módulos de RF.
Requisitos de modernización de la defensa y guerra electrónica
La adquisición de componentes electrónicos para la defensa está generando una creciente demanda técnica en componentes de radiofrecuencia (RF), especialmente en radares, sistemas de guerra electrónica, comunicaciones seguras, misiles y vehículos aéreos no tripulados (UAV). Existe una mayor necesidad de que los sistemas modernos sean ágiles en frecuencia, cuenten con amplios anchos de banda instantáneos, alta densidad de potencia y un tamaño compacto. Se priorizan la tecnología de semiconductores compuestos y las arquitecturas de RF avanzadas que funcionan eficazmente en entornos difíciles. Esto genera un impacto significativo en el mercado, ya que el proceso de cualificación es prolongado y los contratos exitosos se traducen en un ciclo de vida extenso para los productos. Por ello, las relaciones que las empresas mantienen en materia de fabricación e ingeniería de aplicaciones adquieren un valor estratégico que va más allá del precio de los componentes. El aumento del gasto en electrónica de defensa en Norteamérica, Europa y Asia-Pacífico impulsa las cadenas de suministro locales para tecnologías de RF especializadas.
Conectividad automotriz y detección de alta frecuencia
La electrónica automotriz generará aplicaciones adicionales para la tecnología de radiofrecuencia (RF), además de las conexiones estándar. Los componentes de RF deben ser altamente precisos en términos de frecuencia para la detección y medición por radar. Además, los vehículos conectados requerirán conectividad celular, Wi-Fi, GNSS, Bluetooth y muchas otras tecnologías inalámbricas. La electrificación de la arquitectura automotriz, junto con los vehículos definidos por software, dará lugar a contenido electrónico adicional e interfaces de comunicación. Esto impulsará la necesidad de módulos de RF compactos con un comportamiento térmico consistente y buenas características de compatibilidad electromagnética (EMC). Para los proveedores de semiconductores, esto será particularmente importante debido al largo ciclo de vida y la estabilidad del diseño que resulta del proceso de calificación automotriz. Con la tendencia hacia la consolidación de las arquitecturas de control electrónico, los proveedores de RF podrían beneficiarse de la integración de los front-ends de RF para minimizar la complejidad de la placa.
Tendencias futuras del mercado de semiconductores de radiofrecuencia
Diseño de RF asistido por IA y arquitecturas de radio adaptativas
La llegada de la IA al diseño electrónico podría tener un impacto en los diseños de semiconductores de RF mediante el modelado rápido de dispositivos, la optimización de circuitos, la exploración de diseños y el ajuste general. Se han realizado investigaciones para ver cómo se pueden aplicar los enfoques de aprendizaje automático a los procesos de automatización del diseño electrónico analógico y de RF en términos de generación de topología, dimensionamiento de dispositivos, ubicación, enrutamiento y optimización de restricciones. Con el tiempo, estos enfoques podrían reducir los tiempos de desarrollo de diseños front-end de RF sofisticados, al tiempo que permiten explorar un mayor espacio de diseño. Las radios adaptativas podrían ser capaces de combinar el ajuste controlado digitalmente y los procesos de calibración inteligente, lo que permite compensar los dispositivos en relación con las variaciones de temperatura, envejecimiento, proceso y condiciones de operación. Como resultado, la ventaja competitiva podría basarse no solo en los transistores, sino también en la arquitectura basada en software, la plataforma de RF y los algoritmos de calibración.
Arquitecturas de alta frecuencia y materiales compuestos avanzados
El avance en el desarrollo de la tecnología de radiofrecuencia se caracterizará por una mayor adopción de semiconductores compuestos, así como por sistemas de mayor frecuencia. Las aplicaciones de alta potencia utilizarán materiales de GaN, mientras que las de alta frecuencia requerirán GaAs. Las investigaciones sobre materiales de banda prohibida ultraancha, como el diamante, el AlN y el GaO, explorarán las posibilidades futuras para la electrónica de mayor frecuencia y potencia. La gestión térmica seguirá siendo fundamental, ya que la alta densidad de potencia exige una mayor disipación de calor. Por consiguiente, el encapsulado, el desarrollo de sustratos y las interconexiones adquirirán tanta importancia como los propios transistores. La adopción de nuevos materiales en la producción comercial seguirá siendo selectiva hasta que se logre una mayor disponibilidad de obleas, un mejor control de defectos y una fabricación económica.
Oportunidades de mercado en semiconductores de radiofrecuencia
Fabricación de RF localizada y cadenas de suministro confiables
Las previsiones del mercado de semiconductores de radiofrecuencia (RF) indican una creciente oportunidad estratégica para la fabricación localizada de RF, a medida que los gobiernos y los integradores de sistemas buscan un mayor control sobre las cadenas de suministro de semiconductores. La fabricación especializada de GaAs y GaN sigue concentrada en un número limitado de proveedores, lo que genera oportunidades para la capacidad nacional, fundiciones de confianza, encapsulado avanzado y producción de sustratos cualificados. Los inversores pueden centrarse en instalaciones que prestan servicios a clientes de defensa, satélites, telecomunicaciones e industria, donde los requisitos de cualificación crean importantes barreras de entrada. Las mejores oportunidades probablemente impliquen tecnologías de procesos especializados en lugar de la fabricación de productos básicos, ya que los productos de RF específicos para cada aplicación pueden justificar una mayor intensidad de ingeniería. Por lo tanto, las empresas que desarrollan fabricación segura, transferencia de procesos, integración de encapsulado y acuerdos de suministro a largo plazo pueden obtener valor a medida que los clientes diversifican sus fuentes de suministro y buscan una mayor resiliencia frente a las perturbaciones geopolíticas y logísticas.
Plataformas de radiofrecuencia integradas para redes satelitales y privadas
Tanto las comunicaciones por satélite como las redes privadas inalámbricas representan prometedoras oportunidades de crecimiento, ya que se caracterizan por implementaciones de radiofrecuencia (RF) personalizadas que consideran el equilibrio entre alcance, rendimiento, eficiencia energética y tamaño. El internet por satélite requiere el desarrollo de amplificadores, convertidores, conmutadores y componentes de formación de haces de alta frecuencia, mientras que las redes privadas inalámbricas exigirán comunicaciones de radio fiables para instalaciones industriales, puertos, empresas de servicios públicos e infraestructuras de transporte. Las empresas pueden aprovechar estas tendencias ofreciendo sus productos y tecnologías en forma de módulos específicos para aplicaciones o diseños de referencia que faciliten la integración por parte de sus clientes. Estas oportunidades comerciales incluyen no solo la venta de los dispositivos, sino también la prestación de diversos servicios de ingeniería, cualificación y gestión del ciclo de vida, dada la naturaleza operativa de estos sistemas bajo estrictos requisitos de fiabilidad.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -