
Markt für Roboterbetriebssysteme: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognosen für Roboterbetriebssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Robotertyp (SCARA-Roboter, Knickarmroboter, kollaborative Roboter, kartesische Roboter, Parallelroboter, Sonstige); Endverbrauchsbranche (Automobilindustrie, Elektrotechnik und Elektronik, Lebensmittel und Getränke, Gesundheitswesen, Metall- und Maschinenbau, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006781
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
742,11 Mio. US$
Basisjahrwert
Prognose für 2034
1.703,04 Mio. US$
Prognose bis 2034
CAGR 2026-2034
9,67 %
Wachstumsrate
Adressierbarer Markt
10.899,67 Mio. US-Dollar
(2026–2034)
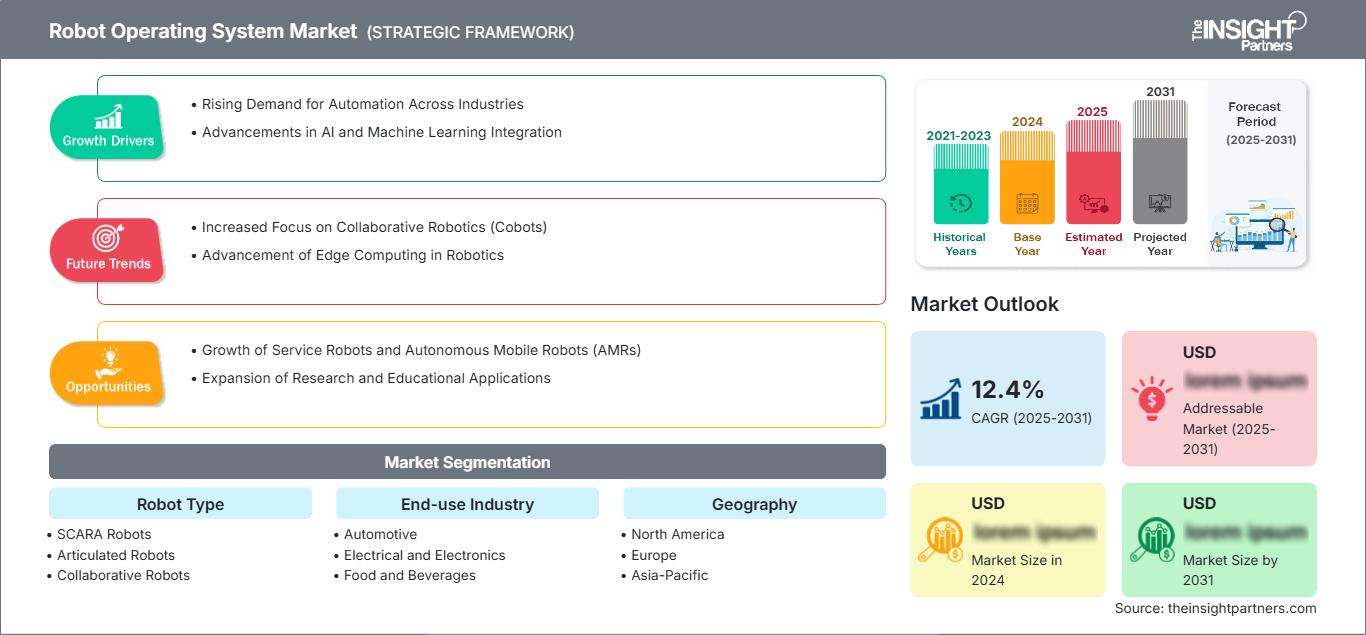
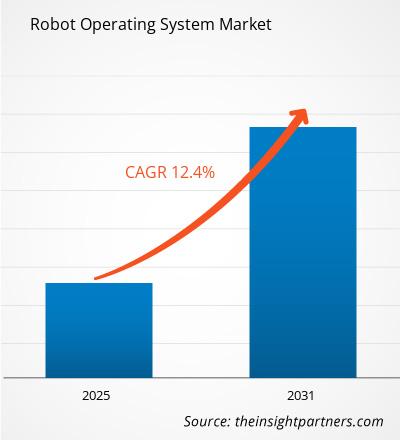
Der globale Markt für Roboterbetriebssysteme wurde im Jahr 2025 auf 742,11 Millionen US-Dollar geschätzt und soll bis 2034 auf 1703,04 Millionen US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,67 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu Roboterbetriebssystemen
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 28–32 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,1 % wachsen wird, unterstützt durch Investitionen in Automatisierung, Softwareentwicklungskapazitäten und den Einsatz von Industrierobotern.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 78–83 % des nordamerikanischen Umsatzes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,3–11,2 % wachsen, wobei die Fertigungsautomatisierung und KI-gestützte Robotik die Haupttreiber sind.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Anteil von 23–27 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,6 % wachsen, wobei Deutschland, Frankreich, Italien und Großbritannien die Einführung von Industriesoftware unterstützen.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 34–38 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen wird, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Es wird geschätzt, dass Gelenkroboter im Jahr 2025 einen Marktanteil von 31–35 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,3 % wachsen werden, was auf einen breiten industriellen Einsatz hindeutet.
- Wachstumsstarkes Segment: Es wird geschätzt, dass kollaborative Roboter im Jahr 2025 einen Marktanteil von 15–19 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12,2–13,3 % verzeichnen werden, unterstützt durch flexible Automatisierung.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd.; Clearpath Robotics; DENSO Corporation; FANUC Corporation; KUKA AG; Microsoft Corporation; Omron Corporation; Rethink Robotics GmbH; Universal Robots; Yaskawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Grundlage hat sich von forschungsbasierter Roboter-Middleware hin zu Architekturen entwickelt, die verteiltes Rechnen, eingebettete Steuerungen, Simulation, Wahrnehmung, Navigation und die Zusammenarbeit mehrerer Roboter ermöglichen. Der Wechsel zu ROS 2 verdeutlicht, wie sich die technologische Basis durch den Einsatz verteilter Datenkommunikationssysteme, Lebenszyklusmanagement, verbesserte Sicherheitsfunktionen und Echtzeitverarbeitung verändert hat. Die Produktionsdynamik umfasst proprietäre Robotersteuerungen in Verbindung mit Softwareschnittstellen, wodurch die Hardware-Differenzierung von Fertigungsunternehmen und die Software-Interoperabilität ermöglicht werden.
Zukünftige Investitionen werden sich auf KI-gestützte Autonomie, die Umwandlung von Simulationen in reale Systeme, Edge Computing und standardisierte Schnittstellen konzentrieren. Die entstehenden Robotik-Ökosysteme in Indien, Südostasien und ausgewählten Ländern des Nahen Ostens werden die Akzeptanz weiter steigern, da die industrielle Automatisierung über die herkömmliche Automobilindustrie hinauswächst. Funktionale Sicherheit, Cybersicherheit, Daten-Governance und die Mensch-Roboter-Kollaboration werden Gegenstand regulatorischer Aufmerksamkeit sein und somit die Implementierungsarchitektur beeinflussen, insbesondere wenn Software zur Steuerung sicherheitsrelevanter physikalischer Systeme eingesetzt wird.
Berichtsumfang zum Markt für Roboterbetriebssysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 742,11 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.703,04 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Roboterbetriebssysteme
Das Wachstum des Marktes für Roboterbetriebssysteme wird durch die Nachfrage nach wiederverwendbaren Softwarekomponenten gestützt, die die Entwicklungszeit auf zunehmend heterogenen Roboterplattformen verkürzen. Es existiert ein Ökosystem, das Roboterhersteller (OEMs), Teilelieferanten, Systemintegratoren, Universitäten und Cloud-Service-Anbieter umfasst. Middleware ermöglicht die Vernetzung von Sensoren, Aktoren, Simulationswerkzeugen, Wahrnehmungsmodulen, Planungssystemen und Anwendungen. Dadurch verringert sich der Differenzierungsfaktor auf Hardwareebene und verlagert sich auf die Softwareintegration und Entwicklungswerkzeuge.
Die Lieferkette wird zunehmend modularer, da Unternehmen APIs, Treiber, Simulationssuiten und Middleware bereitstellen. Es gibt ROS-2-Distributionen mit definierten Releasezyklen (z. B. Humble und Jazzy), ros2_control und MoveIt, die eine Hardware-Abstraktionsschicht und Bewegungsplanungsfunktionen bieten. Clearpath Robotics beispielsweise bietet ROS-2-Unterstützung für mehrere mobile Roboter. Das bedeutet, dass dieselbe Softwarearchitektur auf unterschiedlichen Hardwarekonfigurationen verwendet werden kann.
Die Marktanalyse für Roboterbetriebssysteme zeigt eine wettbewerbsintensive Struktur, die etablierte Roboterhersteller, Automatisierungsunternehmen, Softwareanbieter und spezialisierte Robotikentwickler vereint. ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation und Yaskawa Electric Corporation verfügen über umfangreiche Installationsbasen und Kompetenzen für die industrielle Integration. Clearpath Robotics und Rethink Robotics GmbH bieten softwarebasierte, kollaborative Entwicklungsmodelle, während Microsoft Corporation Cloud-, KI-, Simulations- und Entwicklungsinfrastruktur bereitstellt.
Die Positionierung von Unternehmen verschiebt sich zunehmend von der Dominanz von Schnittstellen hin zur Ablösung von Software-Stacks. Der Wechsel der FANUC Corporation zu offenen ROS-2-Treibern ist ein gutes Beispiel dafür, ebenso wie die kontinuierliche Erweiterung der ROS-2-Kompatibilität durch Clearpath Robotics. Investitionen fließen daher in KI-Middleware, Simulation, digitale Zwillinge, Hardware-Abstraktionen und Flottenmanagement. Unternehmen, die offene Entwicklung und zuverlässige industrielle Leistung vereinen können, werden in der Lage sein, Software-Wertschöpfung zu generieren und gleichzeitig die Steuerungsarchitektur der Controller zu erhalten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Roboterbetriebssysteme: Strategische Einblicke
Regionale Einblicke
Markt für Roboterbetriebssysteme in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 28–32 % am Roboterbetriebssystem ausmachen , wobei für die Region bis 2034 ein jährliches Wachstum von 10,2–11,1 % prognostiziert wird. Die USA treiben die regionale Implementierung durch die Integration von Industrierobotern mit Bildverarbeitung, KI-gestützter Inferenz, autonomer Materialhandhabung und vernetzten Produktionssystemen voran. Kanada leistet seinen Beitrag durch Forschungseinrichtungen, die Entwicklung mobiler Robotik und die Implementierung von Automatisierungslösungen in bestimmten Sektoren.
Die Nachfrage in der Region wird durch die Rückverlagerung von Produktionsstätten und die Notwendigkeit, die Fertigungsproduktivität ohne zusätzliche Arbeitskräfte zu steigern, angetrieben. Zu den wichtigsten Anwendungsbereichen zählen die Automobilindustrie, die Elektronikindustrie, die Logistik, die Luft- und Raumfahrt sowie die Lagerhaltung. Microsoft und Clearpath Robotics tragen zur Wertschöpfung im Softwareumfeld bei, während ABB, FANUC, KUKA, Omron, Universal Robots und Yaskawa Electric die industrielle Kommerzialisierung vorantreiben. Eine hochentwickelte IT-Infrastruktur, die Robotikforschung und ein Netzwerk von Systemintegratoren ermöglichen eine hohe Softwareakzeptanz.
US-Markt für Roboterbetriebssysteme
Es wird geschätzt, dass die USA im Jahr 2025 78–83 % des Umsatzes des nordamerikanischen Marktes für Roboterbetriebssysteme ausmachen werden und dass dieser Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,3–11,2 % wachsen wird. Die Anwendung konzentriert sich auf die Bereiche Automobil, Elektronik, Luft- und Raumfahrt, Logistik und fortgeschrittene Fertigung, wo Entwickler interoperable Wahrnehmungs-, Navigations- und Manipulationssysteme benötigen.
Das Anwendungsspektrum erweitert sich von stationären Roboterarbeitszellen hin zu mobilen Manipulatoren und kollaborativen Systemen. Clearpath Robotics unterstützt weiterhin ROS 2 auf Plattformen wie Husky, Jackal, Ridgeback und Dingo, während Microsoft Corporation Softwareinfrastruktur für Simulation und KI-gestützte Automatisierung bereitstellt. FANUC Corporation, ABB Ltd., KUKA AG und Universal Robots bieten industrielle Hardwareumgebungen, in denen offene Middleware zunehmend proprietäre Steuerungssysteme ergänzen kann.
Markt für Roboterbetriebssysteme in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 23–27 % am Markt für Roboterbetriebssysteme halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,6 % wachsen. Deutschland ist der führende nationale Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die Hauptnachfrage entsteht in den Bereichen Automobiltechnik, Maschinenbau, Logistik und Industrieautomation.
Deutschland profitiert von einer hohen Dichte an Roboterherstellern, Automatisierungsanbietern, Forschungsinstituten und Automobilproduzenten. Das deutsche Ingenieurs-Ökosystem unterstützt ROS-2-Experimente neben proprietären Industrieplattformen, wobei die KUKA AG eine bedeutende lokale Präsenz im Bereich Robotik aufweist. Die Nachfrage ist zunehmend mit flexibler Fertigung, digitalen Zwillingen und softwaredefinierter Automatisierung verknüpft.
Großbritannien, Frankreich, Italien und Spanien fördern gemeinsam die Anwendung in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Lebensmittelverarbeitung, Logistik und Forschung. Italiens Maschinenbau-Ökosystem und Frankreichs Programme zur industriellen Automatisierung bieten Möglichkeiten zur Middleware-Integration, während Spaniens Aktivitäten in der Automobil- und Logistikbranche die Implementierung unterstützen. Europa verbindet somit etablierte Industrierobotik mit neuen softwarebasierten Entwicklungsmodellen.
APAC-Markt für Roboterbetriebssysteme
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % am Markt für Roboterbetriebssysteme ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen. Damit ist er der führende regionale Wachstumsmotor. China bleibt der größte Markt, gestützt durch die industrielle Automatisierung. Japan, Südkorea, Indien und Australien fördern die Nutzung durch Modernisierung der Fertigung und Robotikforschung.
Chinas Größe im Bereich der Industrierobotik, Japans etablierte Automatisierungsbasis, Südkoreas Elektronikfertigung, Indiens Initiativen zur digitalen Fertigung und Australiens Automatisierung im Bergbau stützen gemeinsam die Nachfrage. Richtlinien zur Förderung intelligenter Fabriken und fortschrittlicher Fertigung erhöhen die Softwareanforderungen, während ROS 2 es Entwicklern ermöglicht, lokale Hardware mit global verfügbaren Softwarekomponenten zu kombinieren.
Markt für Roboterbetriebssysteme im Nahen Osten und Afrika
Der Markt für Roboterbetriebssysteme im Nahen Osten und in Afrika ist zwar noch klein, wächst aber, da Saudi-Arabien und die VAE in intelligente Infrastruktur, Logistik, Fertigung und autonome Systeme investieren. Südafrika bietet eine industrielle Basis, während der Rest der MEA-Region Chancen in den Bereichen Lagerhaltung, Energie, Bergbau und spezialisierte Automatisierung bietet.
Die Region soll laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen, wobei die VAE zu den führenden Anwendern zählen. Robotik-Software kann geografisch verteilte Betriebsabläufe unterstützen, indem autonome Inspektion, Materialhandhabung und Fernüberwachung die betrieblichen Einschränkungen reduzieren.
Segmentierungsanalyse
Robotertyp
Der Marktbericht für Roboterbetriebssysteme prognostiziert für das Segment der Robotertypen ein jährliches Wachstum von 10,5–11,5 % im Zeitraum 2026–2034. Die Nachfrage wird durch Unterschiede in Nutzlast, Arbeitsbereich, Präzision, Mensch-Maschine-Interaktion und Anwendungskomplexität bestimmt. Offene Middleware ist besonders wertvoll, wenn Kunden Roboterhardware mit Sensoren von Drittanbietern, KI-Modellen, Simulationsplattformen und kundenspezifischer Anwendungslogik kombinieren.
- SCARA-Roboter: Hochgeschwindigkeits-Montage- und Pick-and-Place-Anwendungen machen SCARA-Plattformen wichtig für die Elektronik- und Präzisionsfertigung, wo die Softwareintegration Bewegung, Bildverarbeitung, Förderbänder und Inspektionssysteme koordinieren muss.
- Gelenkroboter: Breite Nutzlast- und Reichweitenkonfigurationen unterstützen Schweißen, Handhabung, Montage, Lackierung und Maschinenbedienung und schaffen eine große installierte Basis für interoperable Software und fortschrittliche Bewegungsplanung.
- Kollaborative Roboter: Der Einsatz mit Blick auf den Menschen fördert flexible Programmierung, die Integration von Wahrnehmungsfunktionen und schnelle Anwendungsänderungen, wodurch die Bedeutung von Middleware, die Sicherheitsfunktionen mit übergeordneter Autonomie verbindet, zunimmt.
- Kartesische Roboter: Strukturierte lineare Bewegungen bleiben relevant für Materialhandhabung, Bearbeitung und Montage, wobei die Softwareanforderungen auf deterministischer Koordination, Bahnsteuerung und Integration mit Produktionsanlagen basieren.
- Parallelroboter: Anwendungen im Bereich Hochgeschwindigkeitssortierung, Verpackung und Inspektion erfordern eng synchronisierte Bildverarbeitungs- und Bewegungsabläufe, insbesondere dort, wo Durchsatz und präzise Endeffektorsteuerung von entscheidender Bedeutung sind.
Endverbrauchsbranche
Die Marktprognose für Roboterbetriebssysteme schätzt, dass das Segment der Endverbraucherindustrie im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen wird. Die Automobilindustrie bleibt ein wichtiger Einsatzbereich, aber die Softwarenutzung weitet sich auf Elektronik, Lebensmittelverarbeitung, Gesundheitswesen, Maschinenbau und andere Sektoren aus, da Roboter anpassungsfähiger und datengesteuerter werden.
- Automobilindustrie: Hohe Roboterdichte und komplexe Produktionszellen stellen hohe Anforderungen an Simulation, koordinierte Bewegung, maschinelles Sehen, Qualitätsprüfung und Software-Interoperabilität über alle Fertigungsstufen hinweg.
- Elektrotechnik und Elektronik: Kurze Produktzyklen und Präzisionsanforderungen erfordern eine flexible Roboterprogrammierung, die Integration von Bildverarbeitungssystemen, Rückverfolgbarkeit und schnelle Rekonfiguration für zunehmend diversifizierte Produktionslinien.
- Lebensmittel und Getränke: Hygieneauflagen, Verpackungsvariabilität und hoher Durchsatz erfordern zuverlässige Wahrnehmung, Bewegungsplanung und flexible Automatisierung bei der Verarbeitung und Sekundärverpackung.
- Gesundheitswesen: Forschung, Laborautomatisierung, Rehabilitation, Logistik und chirurgische Unterstützung erfordern modulare Softwarearchitekturen, die in der Lage sind, spezialisierte Sensoren, Manipulationsfunktionen und strenge Betriebskontrollen zu integrieren.
- Metall- und Maschinenbau: Anwendungen in den Bereichen Schweißen, Maschinenbedienung, Inspektion, Schleifen und Materialhandhabung profitieren von wiederverwendbaren Softwarekomponenten, die den Integrationsaufwand über verschiedene Gerätekonfigurationen hinweg reduzieren.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Intelligente Fabriken |
Reifen |
|
Elektrotechnik und Elektronik |
Hoch |
Präzisionsautomatisierung |
Skalierung |
|
Speisen und Getränke |
Medium |
Bildverarbeitung |
Skalierung |
|
Gesundheitspflege |
Medium |
Roboterassistenz |
Aufkommen |
|
Metall und Maschinen |
Medium |
Maschinenbedienung |
Skalierung |
|
Andere |
Niedrig |
Servicerobotik |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Roboterbetriebssysteme
Ausbau der KI-gestützten autonomen Robotik
Mit dem Aufkommen von KI entwickelt sich die Software von Robotern von der Ausführung festgelegter Aufgaben hin zur Entscheidungsfindung mithilfe der Wahrnehmung ihrer Umgebung. Algorithmen des maschinellen Lernens analysieren sensorische und visuelle Daten, während Planungsalgorithmen Aktionen entsprechend der sich ständig verändernden Umgebung auswählen. Der Bedarf an Middleware, die KI-Inferenz, Sensordaten, Navigation, Manipulation und Hardware-Aktuierung ohne die Neuentwicklung des gesamten Software-Stacks verknüpfen kann, gewinnt zunehmend an Bedeutung. Dieser Effekt ist besonders in der mobilen Robotik, Logistik, Inspektion und adaptiven Fertigung spürbar. Generische Komponenten können zudem für verschiedene Roboterarchitekturen wiederverwendet werden, wodurch sich der Zeitaufwand für Experimente reduziert. Mit der Verlagerung der KI-Verarbeitungslasten auf Edge-Computing oder zentrale Infrastrukturen steigt der Bedarf an Standardisierung von Kommunikation, Überwachung und Ressourcenzuweisung innerhalb von Softwarearchitekturen.
Bedarf an interoperablen Robotersystemen verschiedener Hersteller
Hersteller arbeiten heute häufig mit vielfältigen Automatisierungssystemen, darunter Roboter, Förderbänder, Kameras, Sensoren, SPSen, autonome mobile Systeme und andere Steuerungen älterer Hersteller. Interoperabilität ist daher nicht nur wünschenswert, sondern auch eine sinnvolle Investitionsentscheidung. Middleware bietet standardisierte Schnittstellen, die es Anwendungsprogrammierern ermöglichen, Anlagen zu steuern, ohne die Kernfunktionalität auf jeder neuen Hardwareplattform neu programmieren zu müssen. Dies ist besonders wichtig für Systemintegratoren, die kundenspezifische Fertigungszellen an verschiedenen Standorten ihrer Kunden aufbauen. Die Auswirkungen dieses Trends auf den Markt reichen weit über die Lizenzkosten für Robotersoftware hinaus und betreffen Bereiche wie Entwicklung, Simulation, Treiberprogrammierung, Tests, Cybersicherheit und Lebenszyklus-Support.
Wachstum von Simulations- und digitalen Engineering-Workflows
Simulationen gewinnen in der Robotikentwicklung zunehmend an Bedeutung, da physische Tests kostspielig, zeitaufwendig und schwer skalierbar sind. Entwickler können virtuelle Umgebungen nutzen, um Navigation, Manipulation, Kollisionsvermeidung, Sensorkonfigurationen und Produktionsabläufe zu validieren, bevor sie Software auf physischen Robotern einsetzen. Dieser Ansatz unterstützt die parallele Entwicklung, da Softwareteams unabhängig von der Hardwareverfügbarkeit arbeiten können. Die Auswirkungen auf den Markt sind besonders relevant für komplexe Roboterzellen, mobile Flotten und KI-Trainingsabläufe, die eine große Anzahl simulierter Szenarien erfordern. Digitale Zwillinge ermöglichen es Herstellern zudem, Layoutänderungen, Durchsatzannahmen und Wartungsmaßnahmen zu bewerten, bevor physische Modifikationen vorgenommen werden. Die Integration von Simulationstools und Middleware erhöht die Software-Wiederverwendung zusätzlich. Folglich verlagert sich die Nachfrage hin zu Entwicklungsökosystemen, die Simulation, Datengenerierung, Tests, Bereitstellung, Überwachung und den Betrieb physischer Roboter miteinander verbinden.
Markt für Roboterbetriebssysteme: Zukunftstrends
ROS 2 als Brücke zwischen offener Robotik und physikalischer KI
Die Trends im Markt für Roboterbetriebssysteme konzentrieren sich zunehmend auf die Nutzung von ROS 2 als Integrationsschicht für physikalische KI, anstatt Middleware ausschließlich als Entwicklungswerkzeug für Robotik zu betrachten. Zukünftige Architekturen werden voraussichtlich Basismodelle, Bildverarbeitungs-, Sprach- und Aktionssysteme, Simulationsumgebungen und konventionelle Bewegungssteuerungs-Frameworks über modulare Schnittstellen verbinden. Dieser Ansatz ermöglicht es KI-Systemen auf höherer Ebene, Aufgaben zu generieren, während deterministische Steuerungen sicherheitskritische Bewegungen ausführen. Offene Treiber und standardisierte Steuerungs-Frameworks dürften an Bedeutung gewinnen, da Roboterhersteller Zugang zu externen KI-Ökosystemen suchen, ohne auf proprietäre Hardware verzichten zu müssen. Die Zusammenarbeit zwischen Cloud und Edge wird sich ebenfalls ausweiten, insbesondere dort, wo rechenintensive Modelle für Onboard-Prozessoren ungeeignet sind. Die resultierende Architektur wird die Beobachtbarkeit, Versionsverwaltung, Modellvalidierung, Cybersicherheit und kontrollierte Bereitstellungspipelines für Roboterflotten in den Vordergrund stellen.
Konvergenz von Robotik-Middleware mit industriellen Software-Stacks
Eine zweite zukünftige Entwicklungsrichtung ist die engere Integration von Robotik-Middleware und industriellen Automatisierungsplattformen, Manufacturing Execution Systems (MES), digitalen Zwillingen und Enterprise-Datendiensten. Anstatt als isolierte Softwareschicht zu fungieren, wird Robotik-Middleware zunehmend Informationen mit Produktionsplanung, Qualitätsmanagement, Anlagenüberwachung und Wartungssystemen austauschen. Diese Konvergenz kann die Ressourcennutzung verbessern, da Roboteraufgaben auf Produktionsprioritäten anstatt auf feste Abläufe reagieren können. Sie kann auch die vorausschauende Wartung unterstützen, indem sie Robotertelemetrie mit Daten zum Anlagenzustand kombiniert. Eine stärkere Integration erfordert deterministische Kommunikation, Identitätsmanagement, Sicherheitssegmentierung und robuste Cybersicherheitskontrollen. Anbieter, die zuverlässige Schnittstellen zwischen offenen Robotik-Frameworks und etablierten Industriesystemen bereitstellen, sollten daher strategisch an Bedeutung gewinnen. Diese Entwicklung wird die Beschaffung von Robotik-Software schrittweise von Entwicklungsteams hin zu einem breiteren Spektrum an Akteuren aus Automatisierung und Betrieb verlagern.
Marktchancen für Roboterbetriebssysteme
Softwareplattformen für heterogene Roboterflotten
Der Markt für Roboterbetriebssysteme erweitert sich hin zu Flottensoftware, die Roboter verschiedener Hersteller verwalten und unterschiedliche Betriebsumgebungen koordinieren kann. Investoren und Technologieanbieter können Middleware-Dienste ins Visier nehmen, die Navigation, Aufgabenverteilung, Diagnose, Telemetrie und Software-Updates für heterogene Flotten vereinheitlichen. Solche Plattformen sind relevant für Lagerhallen, Fabriken, Krankenhäuser, Campusgelände und Logistikbetriebe, wo Kunden Roboter eher nach und nach als von einem einzigen Anbieter beschaffen. Die kommerziellen Möglichkeiten erstrecken sich auch auf Einsatzmanagement, Cybersicherheit, Analytik, Simulation und Fernwartung. Eine Plattformstrategie kann zudem wiederkehrende Einnahmen durch Software-Abonnements und Lifecycle-Services generieren. Die größten Chancen ergeben sich voraussichtlich dort, wo Kunden Interoperabilität benötigen, aber nicht über interne Teams verfügen, die mehrere proprietäre Schnittstellen pflegen können, wodurch eine herstellerneutrale Orchestrierung zu einer praktischen Betriebsanforderung wird.
KI-fähige Entwicklungsumgebungen für Industrierobotik
Prognosen für Roboterbetriebssysteme deuten auf steigende Investitionsmöglichkeiten in Entwicklungsumgebungen hin, die Simulation, synthetische Daten, KI-Modelltests, Hardwareabstraktion und Bereitstellungsmanagement kombinieren. Anbieter können differenzierte Angebote auf Basis validierter Referenzarchitekturen für spezifische industrielle Aufgaben wie Behälterkommissionierung, Inspektion, Schweißen, Maschinenbedienung und autonomen Transport entwickeln. Diese Spezialisierung kann den Entwicklungsaufwand für die Anpassung generischer KI-Modelle an physische Systeme reduzieren. Partnerschaften zwischen Roboterherstellern, Halbleiterunternehmen, Cloud-Anbietern und Systemintegratoren können die Kommerzialisierung durch die Kombination von Rechenressourcen mit validierten Hardware-Schnittstellen weiter beschleunigen. Investoren sollten Plattformen anhand der Entwicklerakzeptanz, der Hardwarekompatibilität, der Simulationsfunktionen, der Sicherheitsmechanismen und der wiederkehrenden Softwarekosten bewerten und nicht nur anhand der Anzahl ausgelieferter Robotereinheiten. Das größte Potenzial besteht dort, wo Software für verschiedene Roboterkonfigurationen und Kundenstandorte wiederverwendet werden kann.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -