
Marché des systèmes d'exploitation pour robots – Tendances, demande et croissance jusqu'en 2034
Rapport d'analyse du marché des systèmes d'exploitation pour robots : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de robot (robots SCARA, robots articulés, robots collaboratifs, robots cartésiens, robots parallèles, autres) ; secteur d'utilisation finale (automobile, électronique et électrotechnique, agroalimentaire, santé, métallurgie et mécanique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006781
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
742,11 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 703,04 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
9,67 %
taux de croissance
Marché adressable
10 899,67 millions de dollars américains
(2026-2034)
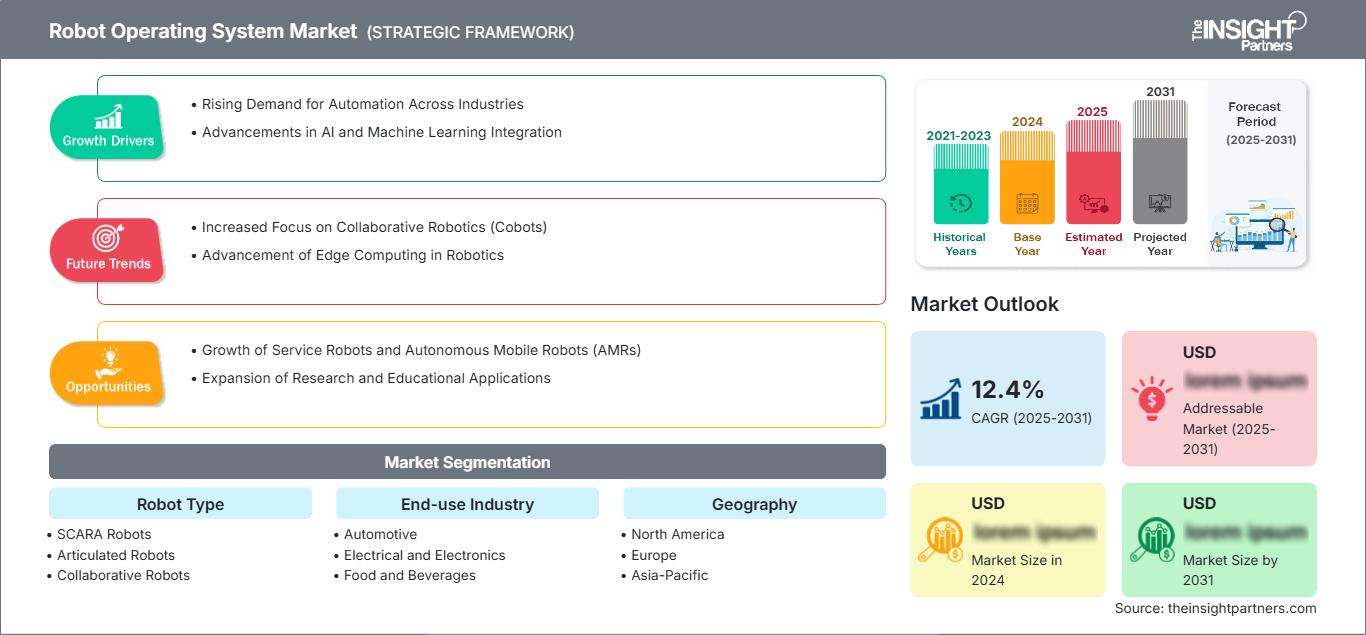
Le marché mondial des systèmes d'exploitation pour robots était évalué à 742,11 millions de dollars américains en 2025 et devrait atteindre 1703,04 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 9,67 % entre 2026 et 2034.
Analyse et perspectives du marché des systèmes d'exploitation pour robots
- Amérique du Nord : La région devrait détenir une part de marché de 28 à 32 % en 2025 et connaître une croissance annuelle composée de 10,2 à 11,1 % entre 2026 et 2034, grâce aux investissements dans l'automatisation, aux capacités de développement de logiciels et au déploiement de la robotique industrielle.
- États-Unis : On estime que les États-Unis représenteront 78 à 83 % des revenus nord-américains en 2025 et connaîtront une croissance annuelle composée de 10,3 à 11,2 % entre 2026 et 2034, tirée par l'automatisation de la production et la robotique basée sur l'IA.
- Europe : On estime que l'Europe représentera une part de 23 à 27 % en 2025 et connaîtra une croissance annuelle composée de 9,7 à 10,6 % entre 2026 et 2034, l'Allemagne, la France, l'Italie et le Royaume-Uni soutenant l'adoption des logiciels industriels.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 11,5 à 12,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Segment le plus important : les robots articulés devraient détenir une part de marché de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 10,4 à 11,3 % entre 2026 et 2034, reflétant un large déploiement industriel.
- Segment à forte croissance : Les robots collaboratifs devraient détenir une part de marché de 15 à 19 % en 2025 et enregistrer un TCAC de 12,2 à 13,3 % entre 2026 et 2034, grâce à une automatisation flexible.
- Principales entreprises analysées en détail : ABB Ltd. ; Clearpath Robotics ; DENSO Corporation ; FANUC Corporation ; KUKA AG ; Microsoft Corporation ; Omron Corporation ; Rethink Robotics GmbH ; Universal Robots ; Yaskawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture technologique a évolué, passant d'un middleware robotique axé sur la recherche à des systèmes facilitant le calcul distribué, les contrôleurs embarqués, la simulation, la perception, la navigation et la collaboration multi-robots. Le passage à ROS 2 illustre cette évolution, notamment grâce à l'utilisation de systèmes de communication de données distribués, la gestion du cycle de vie, une sécurité renforcée et le traitement en temps réel. La dynamique de production a impliqué des contrôleurs robotiques propriétaires associés à des interfaces logicielles, permettant ainsi la différenciation matérielle des entreprises manufacturières et l'interopérabilité logicielle.
Les investissements futurs s'orienteront vers l'autonomie pilotée par l'IA, la conversion simulation-réel, l'informatique de périphérie et les interfaces standardisées. Les écosystèmes robotiques émergents en Inde, en Asie du Sud-Est et dans certains pays du Moyen-Orient connaîtront une adoption croissante à mesure que l'automatisation industrielle s'étendra au-delà des applications automobiles conventionnelles. La sécurité fonctionnelle, la cybersécurité, la gouvernance des données et la collaboration homme-robot feront l'objet d'une attention particulière de la part des autorités réglementaires et auront donc un impact sur l'architecture de déploiement, notamment lorsque des logiciels sont utilisés pour contrôler des systèmes physiques critiques pour la sécurité.
Rapport sur le marché des systèmes d'exploitation robotiques : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 742,11 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 703,04 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 9,67% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'exploitation robotiques
La croissance du marché des systèmes d'exploitation pour robots est soutenue par la demande de composants logiciels réutilisables qui réduisent les délais de développement sur des plateformes robotiques de plus en plus hétérogènes. Un écosystème se développe, impliquant les fabricants d'équipements d'origine (OEM) de robots, les fournisseurs de pièces, les intégrateurs de systèmes, les universités et les fournisseurs de services cloud. Dans cet écosystème, les intergiciels permettent de connecter capteurs, actionneurs, outils de simulation, modules de perception, planificateurs et applications. De ce fait, la nouvelle chaîne de valeur réduit la différenciation au niveau matériel et la déplace vers l'intégration logicielle et les outils de développement.
La chaîne d'approvisionnement devient de plus en plus modulaire à mesure que les entreprises mettent à disposition des API, des pilotes, des suites de simulation et des intergiciels. Il existe des distributions ROS 2 avec des cycles de publication définis (par exemple Humble et Jazzy), ros2_control et MoveIt qui fournissent une couche d'abstraction matérielle et des fonctionnalités de planification de mouvement. Par exemple, Clearpath Robotics propose une prise en charge de ROS 2 pour plusieurs robots mobiles. Cela signifie qu'une même architecture logicielle peut être utilisée sur différentes configurations matérielles.
L'analyse du marché des systèmes d'exploitation pour robots révèle une structure concurrentielle associant des fabricants de robots établis, des entreprises d'automatisation, des éditeurs de logiciels et des développeurs spécialisés en robotique. ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation et Yaskawa Electric Corporation bénéficient d'une forte présence industrielle et de capacités d'intégration performantes. Parallèlement, Clearpath Robotics et Rethink Robotics GmbH proposent des modèles de développement collaboratifs basés sur les logiciels, tandis que Microsoft Corporation offre des infrastructures de cloud, d'IA, de simulation et de développement.
Le positionnement des entreprises évolue progressivement, passant de la domination des interfaces au remplacement des piles logicielles. Le passage de FANUC Corporation aux pilotes ROS 2 ouverts en est un bon exemple, tout comme l'extension continue de la compatibilité ROS 2 par Clearpath Robotics. Les investissements se concentrent donc sur les intergiciels d'IA, la simulation, les jumeaux numériques, les abstractions matérielles et la gestion de flottes. Les entreprises capables d'allier développement ouvert et performances industrielles fiables pourront capter la valeur ajoutée des logiciels tout en préservant l'architecture de contrôle des automates.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'exploitation pour robots : Perspectives stratégiques
Perspectives régionales
marché des systèmes d'exploitation robotiques en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 28 et 32 % des parts de marché des systèmes d'exploitation robotiques en 2025, et que la région connaîtra une croissance annuelle composée (TCAC) de 10,2 à 11,1 % jusqu'en 2034. Les États-Unis sont le moteur de cette croissance régionale grâce à l'intégration des robots industriels à la vision industrielle, à l'intelligence artificielle, à la manutention autonome et aux systèmes de production connectés. Le Canada contribue quant à lui par le biais d'organismes de recherche, du développement de la robotique mobile et de la mise en œuvre de l'automatisation dans certains secteurs.
La demande dans la région est stimulée par les efforts de relocalisation et la nécessité d'améliorer la productivité manufacturière sans embaucher de personnel supplémentaire. Parmi les principaux secteurs d'application figurent l'automobile, l'électronique, la logistique, l'aérospatiale et l'entreposage. Microsoft Corporation et Clearpath Robotics apportent une valeur ajoutée à l'environnement logiciel, tandis qu'ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation, Universal Robots et Yaskawa Electric Corporation favorisent la commercialisation industrielle. La présence d'un environnement informatique performant, de la recherche en robotique et d'un réseau d'intégrateurs permettra une large adoption des logiciels.
Marché américain des systèmes d'exploitation robotiques
On estime que les États-Unis représenteront 78 à 83 % des revenus du marché nord-américain des systèmes d'exploitation robotiques en 2025 et devraient connaître une croissance annuelle composée de 10,3 à 11,2 % entre 2026 et 2034. L'adoption se concentre dans les secteurs de l'automobile, de l'électronique, de l'aérospatiale, de la logistique et de la fabrication de pointe, où les développeurs ont besoin de cadres interopérables de perception, de navigation et de manipulation.
Le champ d'application s'étend des cellules robotisées fixes aux manipulateurs mobiles et aux systèmes collaboratifs. Clearpath Robotics continue de prendre en charge ROS 2 sur des plateformes telles que Husky, Jackal, Ridgeback et Dingo, tandis que Microsoft Corporation fournit l'infrastructure logicielle nécessaire à la simulation et à l'automatisation basée sur l'IA. FANUC Corporation, ABB Ltd., KUKA AG et Universal Robots proposent des environnements matériels industriels dans lesquels les intergiciels ouverts peuvent de plus en plus compléter les systèmes de contrôle propriétaires.
Marché européen des systèmes d'exploitation robotiques
On estime que l'Europe détiendra entre 23 et 27 % du marché des systèmes d'exploitation robotiques en 2025 et que ce marché connaîtra une croissance annuelle composée de 9,7 % à 10,6 % jusqu'en 2034. L'Allemagne est le premier marché national, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les secteurs de l'automobile, des machines, de la logistique et de l'automatisation industrielle constituent les principaux moteurs de la demande.
L'Allemagne bénéficie d'une forte concentration de fabricants de robots, de fournisseurs de solutions d'automatisation, d'instituts de recherche et de constructeurs automobiles. Son écosystème d'ingénierie favorise l'expérimentation avec ROS 2 et les plateformes industrielles propriétaires, KUKA AG assurant une présence majeure en robotique sur le marché local. La demande est de plus en plus liée à la fabrication flexible, aux jumeaux numériques et à l'automatisation logicielle.
Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent collectivement à l'essor de la robotique industrielle grâce à des applications dans les secteurs de l'aérospatiale, de l'automobile, de l'agroalimentaire, de la logistique et de la recherche. L'écosystème des machines en Italie et les programmes d'automatisation industrielle en France offrent des opportunités d'intégration de logiciels intermédiaires, tandis que les activités automobiles et logistiques en Espagne favorisent son déploiement. L'Europe combine ainsi la robotique industrielle éprouvée avec les modèles de développement émergents axés sur le logiciel.
Marché des systèmes d'exploitation robotiques de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % du marché des systèmes d'exploitation robotiques en 2025 et connaître une croissance annuelle composée de 11,5 à 12,5 %, ce qui en fait le principal moteur de croissance régional. La Chine demeure le premier marché, portée par l'automatisation industrielle, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie développent l'adoption de ces systèmes grâce à la modernisation de leur production et à la recherche en robotique.
L'envergure de la Chine en matière de robotique industrielle, le solide secteur de l'automatisation au Japon, la production électronique en Corée du Sud, les initiatives de l'Inde en matière de fabrication numérique et l'automatisation minière en Australie contribuent collectivement à soutenir la demande. Les politiques favorisant les usines intelligentes et la fabrication avancée renforcent les exigences logicielles, tandis que ROS 2 permet aux développeurs d'associer du matériel local à des composants logiciels disponibles à l'échelle mondiale.
Marché des systèmes d'exploitation robotiques au Moyen-Orient et en Afrique
L'adoption des systèmes d'exploitation robotiques au Moyen-Orient et en Afrique reste modeste, mais en expansion, l'Arabie saoudite et les Émirats arabes unis investissant dans les infrastructures intelligentes, la logistique, la production et les systèmes autonomes. L'Afrique du Sud fournit un socle industriel solide, tandis que le reste de la région offre des opportunités dans l'entreposage, l'énergie, l'exploitation minière et l'automatisation spécialisée.
La région devrait connaître une croissance annuelle composée de 9,0 à 10,0 % jusqu'en 2034, les Émirats arabes unis figurant parmi les premiers pays à adopter ces technologies. Les logiciels de robotique peuvent faciliter les opérations géographiquement distribuées, l'inspection autonome, la manutention des matériaux et la supervision à distance réduisant les contraintes opérationnelles.
Analyse de segmentation
Type de robot
Le rapport sur le marché des systèmes d'exploitation pour robots indique que le segment des types de robots devrait connaître une croissance annuelle composée (TCAC) de 10,5 % à 11,5 % entre 2026 et 2034. La demande est influencée par les différences de charge utile, d'espace de travail, de précision, d'interaction humaine et de complexité des applications. Les intergiciels ouverts sont particulièrement précieux lorsque les clients combinent du matériel robotique avec des capteurs tiers, des modèles d'IA, des plateformes de simulation et une logique applicative personnalisée.
- Robots SCARA : Les applications d’assemblage à grande vitesse et de prélèvement et de placement font des plateformes SCARA des outils importants pour l’électronique et la fabrication de précision, où l’intégration logicielle doit coordonner le mouvement, la vision, les convoyeurs et les systèmes d’inspection.
- Robots articulés : leurs configurations de charge utile et de portée étendues permettent le soudage, la manutention, l’assemblage, la peinture et l’alimentation des machines, créant ainsi une large base installée pour les logiciels interopérables et la planification de mouvement avancée.
- Robots collaboratifs : le déploiement orienté vers l’humain encourage la programmation flexible, l’intégration de la perception et les changements rapides d’application, ce qui accroît l’importance des intergiciels qui relient les fonctions de sécurité à une autonomie de niveau supérieur.
- Robots cartésiens : le mouvement linéaire structuré reste pertinent pour la manutention, l’usinage et l’assemblage, les exigences logicielles étant axées sur la coordination déterministe, le contrôle de la trajectoire et l’intégration avec les équipements de production.
- Robots parallèles : Les applications de tri, d’emballage et d’inspection à grande vitesse créent une demande pour des chaînes de vision et de mouvement étroitement synchronisées, en particulier lorsque le débit et le contrôle précis de l’effecteur final sont essentiels.
Industrie utilisatrice finale
Les prévisions du marché des systèmes d'exploitation pour robots estiment que le segment des industries utilisatrices finales devrait croître à un TCAC de 10,8 à 11,8 % entre 2026 et 2034. L'automobile reste un environnement de déploiement important, mais l'adoption du logiciel s'étend à l'électronique, à l'agroalimentaire, à la santé, aux machines et à d'autres secteurs à mesure que les robots deviennent plus adaptables et axés sur les données.
- Industrie automobile : La forte densité de robots et la complexité des cellules de production engendrent des exigences élevées en matière de simulation, de coordination des mouvements, de vision industrielle, de contrôle qualité et d’interopérabilité logicielle à travers les différentes étapes de fabrication.
- Électricité et électronique : les cycles de production courts et les exigences de précision favorisent une programmation robotique flexible, l’intégration de la vision, la traçabilité et une reconfiguration rapide pour des lignes de production de plus en plus diversifiées.
- Alimentation et boissons : les contraintes d’hygiène, la variabilité des emballages et le débit élevé créent une demande en matière de perception fiable, de planification des mouvements et d’automatisation flexible dans le traitement et l’emballage secondaire.
- Santé : La recherche, l’automatisation des laboratoires, la réadaptation, la logistique et le soutien chirurgical nécessitent des architectures logicielles modulaires capables d’intégrer des capteurs spécialisés, des fonctions de manipulation et des contrôles opérationnels rigoureux.
- Métaux et machines : les applications de soudage, d’alimentation de machines, d’inspection, de meulage et de manutention de matériaux bénéficient de composants logiciels réutilisables qui réduisent les efforts d’intégration pour différentes configurations d’équipements.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Haut |
Usines intelligentes |
Mature |
|
Électricité et électronique |
Haut |
Automatisation de précision |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Gestion de la vision |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Robot d'assistance |
Émergent |
|
Métaux et machines |
Moyen |
Maintenance des machines |
Mise à l'échelle |
|
Autres |
Faible |
Robotique de service |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'exploitation pour robots
Expansion de la robotique autonome basée sur l'IA
Avec l'avènement de l'IA, les logiciels robotiques évoluent : de l'exécution de tâches prédéfinies à la prise de décision grâce à la perception de l'environnement. Les algorithmes d'apprentissage automatique analysent les données sensorielles et visuelles, tandis que les algorithmes de planification sélectionnent les actions en fonction d'un environnement en constante évolution. Le besoin d'un middleware capable de relier l'inférence de l'IA, les données des capteurs, la navigation, la manipulation et l'actionnement matériel sans avoir à repenser l'ensemble de la pile logicielle devient crucial. Cet impact est particulièrement visible dans les domaines de la robotique mobile, de la logistique, de l'inspection et de la fabrication adaptative. La réutilisation de composants génériques pour différentes architectures robotiques permet également de réduire le temps d'expérimentation. Le transfert des charges de traitement de l'IA vers l'informatique de périphérie ou une infrastructure centralisée engendre une demande croissante de standardisation des communications, de la surveillance et de l'allocation des ressources au sein des architectures logicielles.
Nécessité de systèmes robotiques interopérables provenant de plusieurs fournisseurs
Aujourd'hui, les fabricants sont souvent amenés à travailler avec des systèmes d'automatisation variés, incluant robots, convoyeurs, caméras, capteurs, automates programmables, systèmes mobiles autonomes et autres contrôleurs existants provenant de différents fournisseurs. De ce fait, l'interopérabilité devient non seulement un atout, mais aussi un choix judicieux en matière d'investissement. Les intergiciels offrent des interfaces standardisées permettant aux développeurs d'applications de contrôler les équipements sans avoir à reprogrammer les fonctionnalités de base sur chaque nouvelle plateforme matérielle. Ce point est particulièrement crucial pour les intégrateurs de systèmes qui doivent concevoir des cellules personnalisées chez leurs clients, sur différents sites. Les implications de cette tendance sur le marché dépassent largement le simple coût des licences logicielles pour robots et impactent des aspects tels que l'ingénierie, la simulation, la programmation des pilotes, les tests, la cybersécurité et le support tout au long du cycle de vie.
Développement des flux de travail de simulation et d'ingénierie numérique
La simulation devient essentielle au développement de la robotique, car les tests physiques sont coûteux, chronophages et difficiles à mettre en œuvre à grande échelle. Les développeurs peuvent utiliser des environnements virtuels pour valider la navigation, la manipulation, l'évitement des collisions, les configurations de capteurs et les séquences de production avant de déployer le logiciel sur des robots physiques. Cette approche favorise le développement parallèle en permettant aux équipes logicielles de travailler indépendamment de la disponibilité du matériel. L'impact sur le marché est particulièrement important pour les cellules robotisées complexes, les flottes mobiles et les flux de travail d'entraînement de l'IA nécessitant un grand nombre de scénarios simulés. Les jumeaux numériques permettent également aux fabricants d'évaluer les modifications d'agencement, les hypothèses de débit et les interventions de maintenance avant d'effectuer des modifications physiques. L'intégration entre les outils de simulation et les intergiciels accroît encore la réutilisation des logiciels. Par conséquent, la demande évolue vers des écosystèmes de développement qui connectent la simulation, la génération de données, les tests, le déploiement, la surveillance et l'exploitation physique des robots.
Tendances futures du marché des systèmes d'exploitation pour robots
ROS 2 comme pont entre la robotique ouverte et l'IA physique
Les tendances du marché des systèmes d'exploitation robotiques s'orientent de plus en plus vers l'utilisation de ROS 2 comme couche d'intégration pour l'IA physique, plutôt que de considérer l'intergiciel uniquement comme une boîte à outils de développement robotique. Les architectures futures connecteront probablement les modèles de base, les systèmes vision-langage-action, les environnements de simulation et les frameworks de contrôle de mouvement conventionnels via des interfaces modulaires. Cette approche permettra aux systèmes d'IA de haut niveau de générer des tâches tandis que des contrôleurs déterministes exécuteront les mouvements critiques pour la sécurité. Les pilotes ouverts et les frameworks de contrôle standardisés devraient gagner en importance à mesure que les fabricants de robots chercheront à accéder aux écosystèmes d'IA externes sans abandonner leur matériel propriétaire. La collaboration entre le cloud et la périphérie du réseau se développera également, en particulier lorsque les modèles gourmands en calcul ne sont pas adaptés aux processeurs embarqués. L'architecture qui en résultera mettra l'accent sur l'observabilité, la gestion des versions, la validation des modèles, la cybersécurité et les pipelines de déploiement contrôlés pour les flottes de robots.
Convergence des intergiciels robotiques avec les piles logicielles industrielles
Une autre orientation future consiste à renforcer l'intégration entre les intergiciels robotiques et les plateformes d'automatisation industrielle, les systèmes d'exécution de la production (MES), les jumeaux numériques et les services de données d'entreprise. Au lieu de fonctionner comme une couche logicielle isolée, les intergiciels robotiques échangeront de plus en plus d'informations avec les systèmes de planification de la production, de gestion de la qualité, de surveillance des actifs et de maintenance. Cette convergence peut améliorer l'utilisation des ressources, car les tâches des robots peuvent répondre aux priorités de production plutôt qu'à des séquences fixes. Elle peut également faciliter la maintenance prédictive en combinant la télémétrie des robots avec les données d'état des équipements. Une intégration plus poussée nécessitera une communication déterministe, une gestion des identités, une segmentation de sécurité et des contrôles de cybersécurité robustes. Les fournisseurs proposant des connecteurs fiables entre les frameworks robotiques ouverts et les systèmes industriels établis devraient donc acquérir une importance stratégique. Cette évolution déplacera progressivement l'acquisition de logiciels robotiques des équipes d'ingénierie vers un plus large éventail d'acteurs de l'automatisation et des opérations.
Opportunités du marché des systèmes d'exploitation pour robots
Plateformes logicielles pour flottes de robots hétérogènes
Le marché des systèmes d'exploitation pour robots s'étend désormais aux logiciels de gestion de flottes capables de gérer des robots de différents fabricants et de coordonner divers environnements d'exploitation. Les investisseurs et les fournisseurs de technologies peuvent cibler les services middleware qui unifient la navigation, l'attribution des tâches, les diagnostics, la télémétrie et les mises à jour logicielles pour des flottes hétérogènes. Ces plateformes sont pertinentes pour les entrepôts, les usines, les hôpitaux, les campus et les opérations logistiques où les clients peuvent acquérir des robots progressivement plutôt qu'auprès d'un seul fournisseur. Les opportunités commerciales s'étendent à la gestion des déploiements, la cybersécurité, l'analyse de données, la simulation et l'assistance à distance. Une stratégie de plateforme peut également générer des revenus récurrents grâce aux abonnements logiciels et aux services de cycle de vie. Les opportunités les plus prometteuses émergeront probablement lorsque les clients ont besoin d'interopérabilité mais ne disposent pas d'équipes internes capables de maintenir de multiples interfaces propriétaires, ce qui fait de l'orchestration indépendante des fournisseurs une nécessité opérationnelle.
Environnements de développement compatibles avec l'IA pour la robotique industrielle
Les prévisions concernant les systèmes d'exploitation robotiques indiquent des opportunités d'investissement croissantes dans les environnements de développement combinant simulation, données synthétiques, tests de modèles d'IA, abstraction matérielle et gestion du déploiement. Les fournisseurs peuvent ainsi proposer des offres différenciées autour d'architectures de référence validées pour des tâches industrielles spécifiques telles que le prélèvement en vrac, l'inspection, le soudage, l'alimentation de machines et le transport autonome. Cette spécialisation permet de réduire la charge d'ingénierie liée à l'adaptation de modèles d'IA génériques aux systèmes physiques. Les partenariats entre les fabricants de robots, les entreprises de semi-conducteurs, les fournisseurs de cloud et les intégrateurs peuvent accélérer la commercialisation en combinant ressources de calcul et interfaces matérielles validées. Les investisseurs doivent évaluer les plateformes en fonction de leur adoption par les développeurs, de la compatibilité matérielle, des capacités de simulation, des mécanismes de sécurité et de la rentabilité des mises à jour logicielles, et non uniquement du nombre de robots livrés. Le potentiel est maximal lorsque le logiciel est réutilisable sur plusieurs configurations de robots et sites clients.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -