
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato dei sistemi operativi per robot.
Dimensioni e previsioni del mercato dei sistemi operativi per robot (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di robot (robot SCARA, robot articolati, robot collaborativi, robot cartesiani, robot paralleli, altri); settore di utilizzo finale (automotive, elettrico ed elettronico, alimentare e delle bevande, sanitario, metallurgico e meccanico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006781
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
742,11 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.703,04 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,67 %
Tasso di crescita
Mercato di riferimento
10.899,67 milioni di dollari USA
(2026-2034)
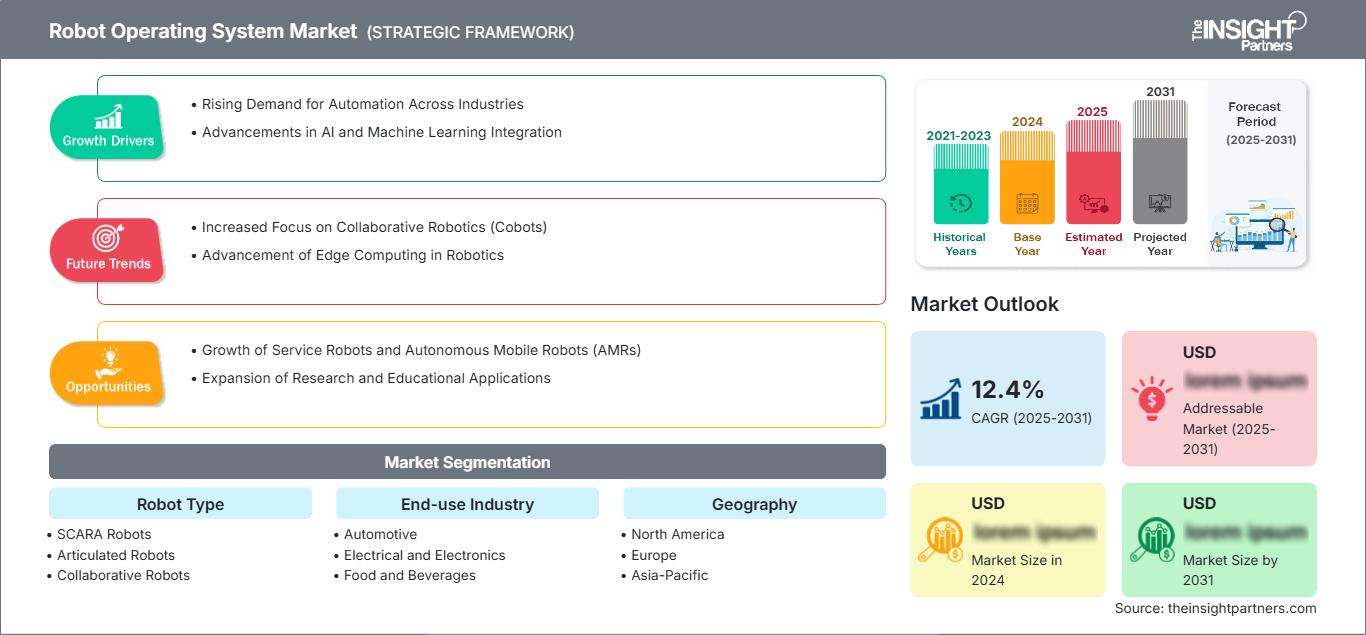
Il mercato globale dei sistemi operativi per robot (ROS) aveva un valore di 742,11 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.703,04 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 9,67% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei sistemi operativi per robot.
- Nord America: si stima che la regione deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 10,2-11,1% tra il 2026 e il 2034, grazie agli investimenti nell'automazione, alle capacità di sviluppo software e alla diffusione della robotica industriale.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-83% del fatturato nordamericano nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 10,3-11,2% tra il 2026 e il 2034, trainati dall'automazione manifatturiera e dalla robotica basata sull'intelligenza artificiale.
- Europa: si stima che l'Europa rappresenterà una quota del 23-27% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 9,7-10,6% tra il 2026 e il 2034, con Germania, Francia, Italia e Regno Unito a supporto dell'adozione di software industriali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'11,5-12,5% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: si stima che i robot articolati deterranno una quota di mercato del 31-35% nel 2025 e cresceranno a un CAGR del 10,4-11,3% nel periodo 2026-2034, a testimonianza della loro ampia diffusione industriale.
- Segmento ad alta crescita: si stima che i robot collaborativi deterranno una quota di mercato del 15-19% nel 2025 e registreranno un CAGR del 12,2-13,3% nel periodo 2026-2034, grazie all'automazione flessibile.
- Aziende chiave analizzate nel dettaglio: ABB Ltd.; Clearpath Robotics; DENSO Corporation; FANUC Corporation; KUKA AG; Microsoft Corporation; Omron Corporation; Rethink Robotics GmbH; Universal Robots; Yaskawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le fondamenta tecnologiche si sono trasformate, passando da middleware robotici basati sulla ricerca ad architetture che facilitano il calcolo distribuito, i controller embedded, la simulazione, la percezione, la navigazione e la collaborazione tra più robot. Il passaggio a ROS 2 è una dimostrazione di come le fondamenta tecnologiche si siano evolute con l'utilizzo di sistemi di comunicazione dati distribuiti, gestione del ciclo di vita, migliori capacità di sicurezza ed elaborazione in tempo reale. Le dinamiche di produzione hanno coinvolto controller robotici proprietari insieme a interfacce software, consentendo così la differenziazione hardware delle aziende manifatturiere e l'interoperabilità del software.
Gli investimenti futuri saranno orientati verso l'autonomia basata sull'intelligenza artificiale, la conversione da simulazione a realtà, l'edge computing e le interfacce standardizzate. Gli ecosistemi robotici emergenti in India, nel Sud-est asiatico e in alcune nazioni del Medio Oriente amplieranno l'adozione man mano che l'automazione industriale si espanderà oltre le tradizionali applicazioni automobilistiche. La sicurezza funzionale, la sicurezza informatica, la governance dei dati e la collaborazione uomo-robot saranno oggetto di attenzione normativa e avranno quindi un impatto sull'architettura di implementazione, soprattutto quando il software viene utilizzato per controllare sistemi fisici rilevanti per la sicurezza.
Ambito del rapporto sul mercato dei sistemi operativi per robot
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 742,11 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.703,04 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,67% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi operativi per robot
La crescita del mercato dei sistemi operativi per robot è sostenuta dalla domanda di componenti software riutilizzabili che riducono i tempi di sviluppo su piattaforme robotiche sempre più eterogenee. Esiste un ecosistema che coinvolge produttori di apparecchiature originali (OEM) di robot, fornitori di componenti, integratori di sistemi, università e fornitori di servizi cloud, in cui il middleware consente di collegare sensori, attuatori, strumenti di simulazione, moduli di percezione, pianificatori e applicazioni. Di conseguenza, la nuova catena del valore riduce il fattore di differenziazione a livello hardware e lo sposta sul lato dell'integrazione software e degli strumenti di sviluppo.
La catena di fornitura sta diventando sempre più modulare, poiché le aziende mettono a disposizione API, driver, suite di simulazione e middleware. Esistono distribuzioni ROS 2 con cicli di rilascio definiti (ad esempio Humble e Jazzy), ros2_control e MoveIt che forniscono un livello di astrazione hardware e funzionalità di pianificazione del movimento. Ad esempio, Clearpath Robotics offre supporto ROS 2 per diversi robot mobili. Ciò significa che la stessa architettura software può essere utilizzata su diverse configurazioni hardware.
L'analisi del mercato dei sistemi operativi per robot indica una struttura competitiva che combina affermati produttori di robot, aziende di automazione, fornitori di software e sviluppatori di robotica specializzati. ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation e Yaskawa Electric Corporation offrono una solida base di installazioni e competenze per l'integrazione industriale. Clearpath Robotics e Rethink Robotics GmbH, invece, propongono modelli di sviluppo collaborativi basati su software, mentre Microsoft Corporation offre infrastrutture cloud, di intelligenza artificiale, di simulazione e di sviluppo.
Il posizionamento delle aziende si sta gradualmente spostando dal predominio delle interfacce alla sostituzione degli stack software. Un buon esempio è il passaggio di FANUC Corporation ai driver open source ROS 2, così come la continua espansione della compatibilità con ROS 2 da parte di Clearpath Robotics. Gli investimenti si stanno quindi concentrando su middleware per l'intelligenza artificiale, simulazione, gemelli digitali, astrazioni hardware e gestione delle flotte. Le aziende che sapranno coniugare lo sviluppo open source con prestazioni industriali affidabili saranno in grado di valorizzare il software preservando al contempo l'architettura di controllo dei controllori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi operativi per robot: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi operativi per robot
Si stima che il Nord America rappresenterà il 28-32% della quota di mercato dei sistemi operativi per robot nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 10,2-11,1% fino al 2034. Gli Stati Uniti sono il motore dell'implementazione regionale grazie all'integrazione dei robot industriali con la visione artificiale, l'inferenza basata sull'intelligenza artificiale, la movimentazione autonoma dei materiali e i sistemi di produzione connessi. Il Canada contribuisce attraverso organizzazioni di ricerca, lo sviluppo della robotica mobile e l'implementazione dell'automazione in determinati settori.
La domanda nella regione è trainata dagli sforzi di reshoring e dalla necessità di migliorare la produttività manifatturiera senza aumentare la forza lavoro. Alcuni settori applicativi chiave sono quello automobilistico, elettronico, logistico, aerospaziale e della gestione dei magazzini. Microsoft Corporation e Clearpath Robotics apportano valore all'ambiente software, mentre ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation, Universal Robots e Yaskawa Electric Corporation guidano la commercializzazione industriale. La presenza di un ambiente informatico altamente sviluppato, la ricerca nel campo della robotica e una rete di integratori favoriranno un'elevata adozione del software.
Mercato statunitense dei sistemi operativi per robot
Si stima che gli Stati Uniti rappresenteranno il 78-83% del fatturato del mercato nordamericano dei sistemi operativi per robot nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 10,3-11,2% nel periodo 2026-2034. L'adozione è concentrata nei settori automobilistico, elettronico, aerospaziale, logistico e della produzione avanzata, dove gli sviluppatori necessitano di framework interoperabili per la percezione, la navigazione e la manipolazione.
Il mix di applicazioni si sta espandendo dalle celle di lavoro robotizzate fisse verso manipolatori mobili e sistemi collaborativi. Clearpath Robotics ha continuato a supportare ROS 2 su piattaforme come Husky, Jackal, Ridgeback e Dingo, mentre Microsoft Corporation contribuisce con infrastrutture software rilevanti per la simulazione e l'automazione basata sull'intelligenza artificiale. FANUC Corporation, ABB Ltd., KUKA AG e Universal Robots forniscono ambienti hardware industriali in cui il middleware aperto può integrare sempre più i sistemi di controllo proprietari.
Mercato europeo dei sistemi operativi per robot
Si stima che l'Europa deterrà una quota del 23-27% del mercato dei sistemi operativi per robot nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,7-10,6% fino al 2034. La Germania è il mercato nazionale leader, seguita da Regno Unito, Francia, Italia e Spagna. I settori principali da cui proviene la domanda sono l'ingegneria automobilistica, la meccanica, la logistica e l'automazione industriale.
La Germania beneficia di un'elevata concentrazione di produttori di robot, fornitori di automazione, istituti di ricerca e case automobilistiche. L'ecosistema ingegneristico del paese supporta la sperimentazione con ROS 2, affiancata da piattaforme industriali proprietarie, con KUKA AG che rappresenta una presenza locale di rilievo nel settore della robotica. La domanda è sempre più legata alla produzione flessibile, ai gemelli digitali e all'automazione definita dal software.
Regno Unito, Francia, Italia e Spagna, nel loro insieme, promuovono l'adozione della robotica industriale attraverso applicazioni nei settori aerospaziale, automobilistico, alimentare, logistico e della ricerca. L'ecosistema italiano dei macchinari e i programmi francesi di automazione industriale offrono opportunità di integrazione middleware, mentre le attività spagnole nei settori automobilistico e logistico supportano la diffusione. L'Europa combina quindi la robotica industriale consolidata con modelli di sviluppo emergenti basati sul software.
Mercato dei sistemi operativi per robot nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 34-38% del mercato dei sistemi operativi per robot nel 2025, con un tasso di crescita annuo composto (CAGR) dell'11,5-12,5%, diventando così il principale motore di crescita regionale. La Cina rimane il mercato più grande, sostenuta dall'automazione industriale, mentre Giappone, Corea del Sud, India e Australia stanno ampliando l'adozione di tali sistemi grazie alla modernizzazione della produzione e alla ricerca nel campo della robotica.
La presenza cinese nel settore della robotica industriale, la consolidata base di automazione del Giappone, la produzione di elettronica della Corea del Sud, le iniziative indiane nel settore della produzione digitale e l'automazione mineraria australiana contribuiscono collettivamente a sostenere la domanda. Le politiche che promuovono le fabbriche intelligenti e la produzione avanzata rafforzano i requisiti software, mentre ROS 2 consente agli sviluppatori di combinare hardware locale con componenti software disponibili a livello globale.
Mercato dei sistemi operativi per robot in Medio Oriente e Africa
Il mercato dei sistemi operativi per robot in Medio Oriente e Africa rimane di dimensioni più contenute, ma è in espansione grazie agli investimenti di Arabia Saudita ed Emirati Arabi Uniti in infrastrutture intelligenti, logistica, produzione e sistemi autonomi. Il Sudafrica offre una solida base industriale, mentre il resto della regione Medio Oriente e Africa propone opportunità nei settori della logistica, dell'energia, dell'industria mineraria e dell'automazione specializzata.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% fino al 2034, con gli Emirati Arabi Uniti tra i principali pionieri nell'adozione di queste tecnologie. Il software per la robotica può supportare operazioni geograficamente distribuite, dove l'ispezione autonoma, la movimentazione dei materiali e la supervisione remota riducono i vincoli operativi.
Analisi di segmentazione
Tipo di robot
Il rapporto sul mercato dei sistemi operativi per robot indica che il segmento "Tipo di robot" dovrebbe espandersi a un CAGR del 10,5-11,5% nel periodo 2026-2034. La domanda è influenzata dalle differenze in termini di carico utile, spazio di lavoro, precisione, interazione umana e complessità applicativa. Il middleware aperto è particolarmente prezioso laddove i clienti combinano l'hardware del robot con sensori di terze parti, modelli di intelligenza artificiale, piattaforme di simulazione e logica applicativa personalizzata.
- Robot SCARA: le applicazioni di assemblaggio ad alta velocità e di prelievo e posizionamento rendono le piattaforme SCARA fondamentali per l'elettronica e la produzione di precisione, dove l'integrazione del software deve coordinare movimento, visione, nastri trasportatori e sistemi di ispezione.
- Robot articolati: ampie configurazioni di carico utile e portata supportano saldatura, movimentazione, assemblaggio, verniciatura e asservimento macchine, creando una vasta base installata per software interoperabili e pianificazione avanzata del movimento.
- Robot collaborativi: l'impiego a diretto contatto con l'uomo favorisce una programmazione flessibile, l'integrazione della percezione e rapidi cambiamenti applicativi, aumentando l'importanza del middleware che collega le funzioni di sicurezza con livelli di autonomia superiori.
- Robot cartesiani: il movimento lineare strutturato rimane rilevante per la movimentazione dei materiali, la lavorazione e l'assemblaggio, con requisiti software incentrati sul coordinamento deterministico, il controllo della traiettoria e l'integrazione con le apparecchiature di produzione.
- Robot paralleli: le applicazioni di smistamento, confezionamento e ispezione ad alta velocità richiedono sistemi di visione e movimento strettamente sincronizzati, soprattutto laddove la produttività e il controllo preciso dell'effettore finale sono fondamentali.
Settore di utilizzo finale
Le previsioni di mercato sui sistemi operativi per robot stimano che il segmento dei settori di utilizzo finale crescerà a un CAGR del 10,8-11,8% nel periodo 2026-2034. Il settore automobilistico rimane un ambiente di implementazione importante, ma l'adozione del software si sta estendendo all'elettronica, alla lavorazione alimentare, alla sanità, alla meccanica e ad altri settori, man mano che i robot diventano più adattabili e basati sui dati.
- Settore automobilistico: l'elevata densità di robot e le celle di produzione complesse creano forti esigenze in termini di simulazione, movimento coordinato, visione artificiale, controllo qualità e interoperabilità del software tra le diverse fasi di produzione.
- Elettronica e elettronica: cicli di produzione brevi e requisiti di precisione incoraggiano la programmazione flessibile dei robot, l'integrazione della visione artificiale, la tracciabilità e la rapida riconfigurazione per linee di produzione sempre più diversificate.
- Settore alimentare e delle bevande: vincoli igienici, variabilità degli imballaggi ed elevati volumi di produzione creano la necessità di sistemi di rilevamento affidabili, pianificazione dei movimenti e automazione flessibile nei processi di lavorazione e confezionamento secondario.
- Settore sanitario: ricerca, automazione di laboratorio, riabilitazione, logistica e supporto chirurgico richiedono architetture software modulari in grado di integrare sensori specializzati, funzioni di manipolazione e rigorosi controlli operativi.
- Metallurgia e macchinari: le applicazioni di saldatura, asservimento macchine, ispezione, rettifica e movimentazione materiali traggono vantaggio da componenti software riutilizzabili che riducono lo sforzo di integrazione tra diverse configurazioni di apparecchiature.
Panoramica dell'opportunità
|
Uso finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Fabbriche intelligenti |
Maturo |
|
Elettrotecnica ed elettronica |
Alto |
Automazione della precisione |
Scalatura |
|
Cibi e bevande |
Mezzo |
Gestione della vista |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Assistenza robotica |
Emergenti |
|
Metallo e macchinari |
Mezzo |
Assistenza macchine |
Scalatura |
|
Altri |
Basso |
Robotica di servizio |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei sistemi operativi per robot
Espansione della robotica autonoma basata sull'intelligenza artificiale
Con l'avvento dell'intelligenza artificiale (IA), il software dei robot si sta evolvendo, passando dall'esecuzione di compiti predefiniti al processo decisionale basato sulla percezione dell'ambiente. Gli algoritmi di apprendimento automatico sono in grado di analizzare gli input sensoriali e visivi, mentre gli algoritmi di pianificazione selezionano le azioni in base all'ambiente in continua evoluzione. Diventa quindi sempre più importante la necessità di un middleware in grado di collegare l'inferenza dell'IA, gli input dei sensori, la navigazione, la manipolazione e l'attuazione hardware senza dover riprogettare l'intero stack software. L'effetto è particolarmente evidente nella robotica mobile, nella logistica, nell'ispezione e nella produzione adattiva. È inoltre possibile riutilizzare componenti generici per diverse architetture robotiche, riducendo così i tempi di sperimentazione. Con lo spostamento dei carichi di elaborazione dell'IA verso l'edge computing o infrastrutture centralizzate, cresce la richiesta di standardizzazione delle comunicazioni, del monitoraggio e dell'allocazione delle risorse all'interno delle architetture software.
Necessità di sistemi robotici interoperabili di diversi fornitori
Oggi i produttori si trovano spesso a lavorare con sistemi di automazione eterogenei, tra cui robot, nastri trasportatori, telecamere, sensori, PLC, sistemi mobili autonomi e altri controller legacy di diversi fornitori. Di conseguenza, l'interoperabilità diventa non solo una priorità, ma anche una scelta sensata in termini di investimenti. Il middleware può offrire interfacce standard che consentono ai programmatori di applicazioni di controllare le apparecchiature senza dover riprogrammare le funzionalità principali su ogni nuova piattaforma hardware. Questo aspetto è particolarmente cruciale per gli integratori di sistemi che devono realizzare celle personalizzate presso le diverse sedi dei propri clienti. Le implicazioni di mercato di questa tendenza vanno ben oltre i costi di licenza del software per robot, influenzando aspetti quali ingegneria, simulazione, programmazione dei driver, collaudo, sicurezza informatica e supporto del ciclo di vita.
Crescita della simulazione e dei flussi di lavoro di ingegneria digitale
La simulazione sta diventando fondamentale nello sviluppo della robotica perché i test fisici sono costosi, richiedono molto tempo e sono difficili da scalare. Gli sviluppatori possono utilizzare ambienti virtuali per convalidare la navigazione, la manipolazione, l'evitamento delle collisioni, le configurazioni dei sensori e le sequenze di produzione prima di implementare il software sui robot fisici. Questo approccio supporta lo sviluppo parallelo, consentendo ai team di sviluppo software di lavorare indipendentemente dalla disponibilità dell'hardware. L'impatto sul mercato è particolarmente rilevante per celle robotizzate complesse, flotte mobili e flussi di lavoro di addestramento dell'IA che richiedono un gran numero di scenari simulati. I gemelli digitali consentono inoltre ai produttori di valutare le modifiche al layout, le ipotesi di produttività e gli interventi di manutenzione prima di apportare modifiche fisiche. L'integrazione tra strumenti di simulazione e middleware aumenta ulteriormente il riutilizzo del software. Di conseguenza, la domanda si sta spostando verso ecosistemi di sviluppo che collegano simulazione, generazione di dati, test, implementazione, monitoraggio e funzionamento dei robot fisici.
Tendenze future del mercato dei sistemi operativi per robot
ROS 2 come ponte tra robotica aperta e intelligenza artificiale fisica
Le tendenze del mercato dei sistemi operativi per robot si concentrano sempre più sull'utilizzo di ROS 2 come livello di integrazione per l'IA fisica, piuttosto che considerare il middleware esclusivamente come un toolkit per lo sviluppo di robot. Le architetture future probabilmente collegheranno modelli di base, sistemi di visione-linguaggio-azione, ambienti di simulazione e framework di controllo del movimento convenzionali tramite interfacce modulari. Questo approccio consentirà ai sistemi di IA di alto livello di generare attività, mentre i controllori deterministici eseguiranno movimenti critici per la sicurezza. I driver aperti e i framework di controllo standardizzati acquisiranno maggiore importanza man mano che i produttori di robot cercheranno di accedere a ecosistemi di IA esterni senza abbandonare l'hardware proprietario. Anche la collaborazione cloud-edge si espanderà, in particolare laddove i modelli computazionalmente intensivi non sono adatti ai processori di bordo. L'architettura risultante porrà l'accento su osservabilità, gestione delle versioni, validazione dei modelli, sicurezza informatica e pipeline di implementazione controllate su flotte di robot.
Convergenza del middleware per la robotica con le piattaforme software industriali.
Una seconda direzione futura è la maggiore integrazione tra middleware per la robotica e piattaforme di automazione industriale, sistemi di gestione della produzione (MES), gemelli digitali e servizi dati aziendali. Invece di operare come un livello software isolato, il middleware per la robotica scambierà sempre più informazioni con i sistemi di pianificazione della produzione, gestione della qualità, monitoraggio degli asset e manutenzione. Questa convergenza può migliorare l'utilizzo delle risorse, poiché le attività dei robot possono rispondere alle priorità di produzione anziché a sequenze fisse. Può anche supportare la manutenzione predittiva combinando la telemetria dei robot con i dati sulle condizioni delle apparecchiature. Una maggiore integrazione richiederà comunicazione deterministica, gestione delle identità, segmentazione di sicurezza e solidi controlli di sicurezza informatica. I fornitori che offrono connettori affidabili tra framework robotici aperti e sistemi industriali consolidati dovrebbero quindi acquisire importanza strategica. Questo sviluppo sposterà gradualmente l'approvvigionamento del software per la robotica dai team di ingegneria verso una più ampia gamma di stakeholder dell'automazione e delle operazioni.
Opportunità di mercato per i sistemi operativi robotici
Piattaforme software per flotte di robot eterogenee
The robot operating system market scope is expanding toward fleet-level software capable of managing robots from multiple manufacturers and coordinating different operating environments. Investors and technology providers can target middleware services that unify navigation, task allocation, diagnostics, telemetry, and software updates across heterogeneous fleets. Such platforms are relevant to warehouses, factories, hospitals, campuses, and logistics operations where customers may acquire robots incrementally rather than from one supplier. The commercial opportunity extends into deployment management, cybersecurity, analytics, simulation, and remote support. A platform strategy can also create recurring revenue through software subscriptions and lifecycle services. The strongest opportunities are likely to emerge where customers need interoperability but lack internal teams capable of maintaining multiple proprietary interfaces, making vendor-neutral orchestration a practical operational requirement.
AI-ready development environments for industrial robotics
robot operating system Forecasts indicate increasing investment opportunities in development environments that combine simulation, synthetic data, AI model testing, hardware abstraction, and deployment management. Vendors can build differentiated offerings around validated reference architectures for specific industrial tasks such as bin picking, inspection, welding, machine tending, and autonomous transport. This specialization can reduce the engineering burden associated with adapting generic AI models to physical systems. Partnerships among robot OEMs, semiconductor companies, cloud providers, and integrators can further accelerate commercialization by combining compute resources with validated hardware interfaces. Investors should evaluate platforms according to developer adoption, hardware compatibility, simulation capabilities, safety mechanisms, and recurring software economics rather than robot unit shipments alone. The opportunity is strongest where software can be reused across multiple robot configurations and customer sites.
Frequently Asked Questions

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -