
Descripción general de los ingresos, la demanda y las tendencias del mercado de sistemas operativos para robots.
Tamaño del mercado y pronósticos del sistema operativo para robots (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de robot (robots SCARA, robots articulados, robots colaborativos, robots cartesianos, robots paralelos, otros); industria de uso final (automotriz, eléctrica y electrónica, alimentos y bebidas, atención médica, metalurgia y maquinaria, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006781
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
742,11 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.703,04 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,67 %
Índice de crecimiento
Mercado potencial
10.899,67 millones de dólares estadounidenses
(2026-2034)
El mercado global de sistemas operativos para robots (ROS) estaba valorado en 742,11 millones de dólares estadounidenses en 2025 y se espera que alcance los 1703,04 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 9,67 % durante el período 2026-2034.
Análisis y perspectivas del mercado de sistemas operativos para robots
- América del Norte: Se estima que la región tendrá una participación del 28-32% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 10,2-11,1% entre 2026 y 2034, impulsada por la inversión en automatización, las capacidades de desarrollo de software y el despliegue de robótica industrial.
- EE. UU.: Se estima que Estados Unidos representará entre el 78 % y el 83 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,3 % al 11,2 % entre 2026 y 2034, impulsado por la automatización de la fabricación y la robótica con inteligencia artificial.
- Europa: Se estima que Europa representará entre el 23 % y el 27 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,7 % al 10,6 % entre 2026 y 2034, con Alemania, Francia, Italia y el Reino Unido impulsando la adopción de software industrial.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 34 % y el 38 % de la cuota de mercado en 2025 y experimentará un crecimiento anual compuesto del 11,5 % al 12,5 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más importante: Se estima que los robots articulados representarán una cuota de mercado del 31-35% en 2025 y crecerán a una tasa compuesta anual del 10,4-11,3% durante el período 2026-2034, lo que refleja su amplia implementación industrial.
- Segmento de alto crecimiento: Se estima que los robots colaborativos tendrán una cuota de mercado del 15-19% en 2025 y registrarán una tasa de crecimiento anual compuesta (CAGR) del 12,2-13,3% durante el período 2026-2034, gracias a la automatización flexible.
- Empresas clave analizadas en detalle: ABB Ltd.; Clearpath Robotics; DENSO Corporation; FANUC Corporation; KUKA AG; Microsoft Corporation; Omron Corporation; Rethink Robotics GmbH; Universal Robots; Yaskawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La base tecnológica se ha transformado, pasando de un middleware robótico basado en la investigación a arquitecturas que facilitan la computación distribuida, los controladores integrados, la simulación, la percepción, la navegación y la colaboración entre múltiples robots. El cambio a ROS 2 es una muestra de cómo la base tecnológica ha evolucionado con el uso de sistemas de comunicación de datos distribuidos, la gestión del ciclo de vida, mejores capacidades de seguridad y el procesamiento en tiempo real. La dinámica de producción ha incorporado controladores robóticos propietarios junto con interfaces de software, lo que permite la diferenciación del hardware de las empresas manufactureras y la interoperabilidad del software.
Las futuras inversiones se orientarán hacia la autonomía impulsada por IA, la conversión de simulación a realidad, la computación perimetral y las interfaces estandarizadas. Los ecosistemas robóticos emergentes en India, el sudeste asiático y algunos países de Oriente Medio impulsarán su adopción a medida que la automatización industrial se expanda más allá de la aplicación automotriz convencional. La seguridad funcional, la ciberseguridad, la gobernanza de datos y la colaboración humano-robot serán objeto de atención regulatoria y, por lo tanto, impactarán la arquitectura de implementación, especialmente cuando se utilice software para controlar sistemas físicos relevantes para la seguridad.
Alcance del informe de mercado de sistemas operativos para robots
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 742,11 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.703,04 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,67% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas operativos para robots
El crecimiento del mercado de sistemas operativos para robots se ve impulsado por la demanda de componentes de software reutilizables que reducen el tiempo de desarrollo en plataformas robóticas cada vez más heterogéneas. Existe un ecosistema que involucra a fabricantes de equipos originales (OEM) de robots, proveedores de piezas, integradores de sistemas, universidades y proveedores de servicios en la nube, donde el middleware permite conectar sensores, actuadores, herramientas de simulación, módulos de percepción, planificadores y aplicaciones. Como consecuencia, la nueva cadena de valor reduce la diferenciación a nivel de hardware y la centra en la integración de software y las herramientas de desarrollo.
La cadena de suministro se está volviendo cada vez más modular a medida que las empresas ofrecen API, controladores, suites de simulación y middleware. Existen distribuciones de ROS 2 con ciclos de lanzamiento definidos (por ejemplo, Humble y Jazzy), ros2_control y MoveIt, que proporcionan una capa de abstracción de hardware y capacidades de planificación de movimiento. Por ejemplo, Clearpath Robotics ofrece soporte para ROS 2 en múltiples robots móviles. Esto significa que la misma arquitectura de software puede utilizarse en diferentes configuraciones de hardware.
El análisis del mercado de sistemas operativos para robots indica una estructura competitiva que combina fabricantes de robots consolidados, empresas de automatización, proveedores de software y desarrolladores de robótica especializados. ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation y Yaskawa Electric Corporation ofrecen una amplia base de clientes y capacidades para la integración industrial. Por su parte, Clearpath Robotics y Rethink Robotics GmbH ofrecen modelos de desarrollo colaborativos basados en software, y Microsoft Corporation proporciona infraestructura en la nube, de IA, de simulación y de desarrollo.
El posicionamiento de las empresas está cambiando gradualmente, pasando del dominio de las interfaces a la sustitución de las pilas de software. El giro de FANUC Corporation hacia los controladores ROS 2 abiertos es un buen ejemplo, al igual que la continua expansión de la compatibilidad con ROS 2 por parte de Clearpath Robotics. Por lo tanto, se están realizando inversiones en middleware de IA, simulación, gemelos digitales, abstracciones de hardware y gestión de flotas. Las empresas que logren combinar el desarrollo abierto con un rendimiento industrial fiable podrán capturar el valor del software preservando al mismo tiempo la arquitectura de control de los controladores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
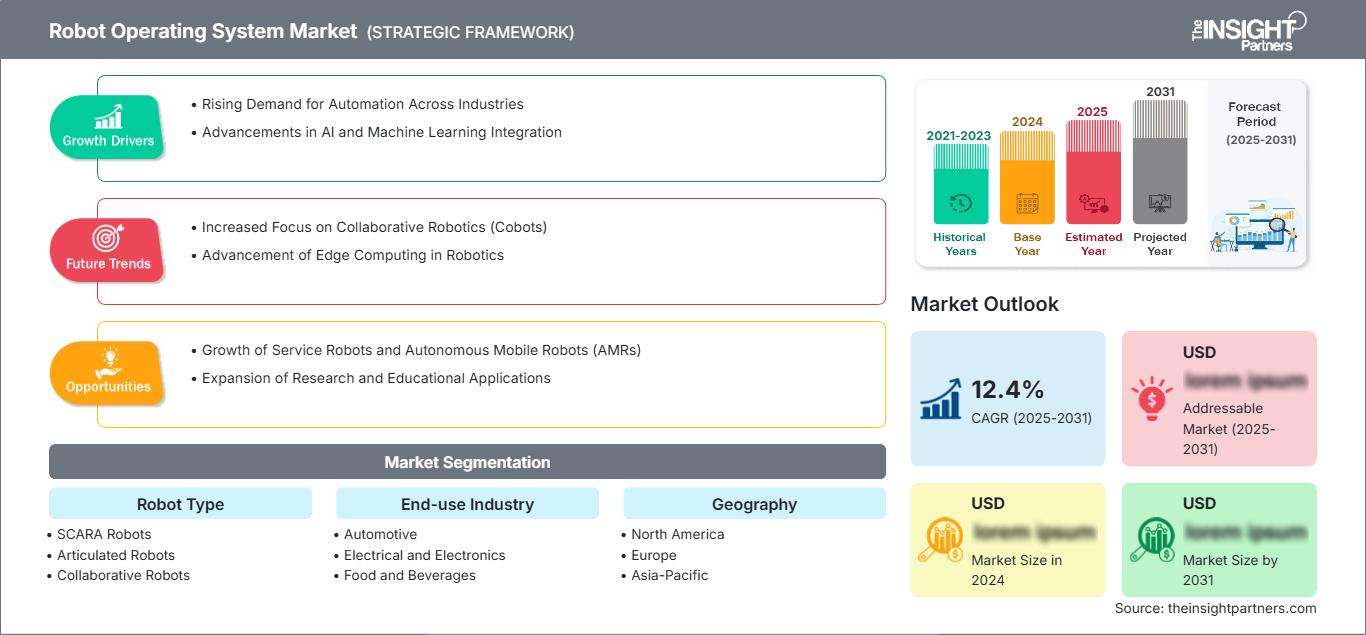
Mercado de sistemas operativos para robots: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas operativos para robots
Se estima que Norteamérica representará entre el 28 % y el 32 % de la cuota de mercado de sistemas operativos para robots en 2025, y se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,1 % hasta 2034. Estados Unidos impulsa la implementación regional gracias a la integración de robots industriales con visión artificial, inferencia de IA, manipulación autónoma de materiales y sistemas de producción conectados. Canadá contribuye mediante organizaciones de investigación, el desarrollo de robótica móvil e implementaciones de automatización en determinados sectores.
La demanda en la región está impulsada por los esfuerzos de relocalización de la producción y la necesidad de mejorar la productividad manufacturera sin aumentar la mano de obra. Algunos sectores clave de aplicación son la automoción, la electrónica, la logística, la industria aeroespacial y el almacenamiento. Microsoft Corporation y Clearpath Robotics aportan valor al entorno del software, mientras que ABB Ltd., FANUC Corporation, KUKA AG, Omron Corporation, Universal Robots y Yaskawa Electric Corporation impulsan la comercialización industrial. La presencia de un entorno informático altamente desarrollado, la investigación en robótica y una red de integradores facilitarán una alta adopción del software.
Mercado de sistemas operativos para robots en EE. UU.
Se estima que Estados Unidos representará entre el 78 % y el 83 % de los ingresos del mercado norteamericano de sistemas operativos para robots en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,3 % al 11,2 % durante el período 2026-2034. Su adopción se concentra en los sectores automotriz, electrónico, aeroespacial, logístico y de fabricación avanzada, donde los desarrolladores requieren marcos de percepción, navegación y manipulación interoperables.
La gama de aplicaciones se está ampliando, pasando de las células de trabajo robóticas fijas a los manipuladores móviles y los sistemas colaborativos. Clearpath Robotics ha seguido ofreciendo soporte para ROS 2 en plataformas como Husky, Jackal, Ridgeback y Dingo, mientras que Microsoft Corporation aporta infraestructura de software relevante para la simulación y la automatización con IA. FANUC Corporation, ABB Ltd., KUKA AG y Universal Robots proporcionan entornos de hardware industrial en los que el middleware abierto puede complementar cada vez más los sistemas de control propietarios.
Mercado europeo de sistemas operativos para robots
Se estima que Europa tendrá una cuota de mercado del 23-27% en sistemas operativos para robots en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,7-10,6% hasta 2034. Alemania es el principal mercado nacional, seguida del Reino Unido, Francia, Italia y España. La ingeniería automotriz, la maquinaria, la logística y la automatización industrial constituyen la principal base de demanda.
Alemania se beneficia de una alta concentración de fabricantes de robots, proveedores de automatización, institutos de investigación y productores de automóviles. El ecosistema de ingeniería del país respalda la experimentación con ROS 2 junto con plataformas industriales propias, con KUKA AG como principal referente en robótica local. La demanda está cada vez más ligada a la fabricación flexible, los gemelos digitales y la automatización definida por software.
El Reino Unido, Francia, Italia y España, en conjunto, impulsan la adopción de la robótica industrial mediante aplicaciones en los sectores aeroespacial, automotriz, de procesamiento de alimentos, logística e investigación. El ecosistema de maquinaria de Italia y los programas de automatización industrial de Francia ofrecen oportunidades para la integración de middleware, mientras que las actividades automotrices y logísticas de España respaldan su implementación. De este modo, Europa combina la robótica industrial consolidada con modelos de desarrollo emergentes basados en software.
Mercado de sistemas operativos para robots en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 34 % y el 38 % del mercado de sistemas operativos para robots en 2025 y experimentará un crecimiento anual compuesto (CAGR) del 11,5 % al 12,5 %, lo que la convierte en el principal motor de crecimiento regional. China sigue siendo el mercado más grande, impulsado por la automatización industrial, mientras que Japón, Corea del Sur, India y Australia amplían su adopción mediante la modernización de la fabricación y la investigación en robótica.
La magnitud de la robótica industrial en China, la sólida base de automatización de Japón, la fabricación de productos electrónicos en Corea del Sur, las iniciativas de fabricación digital en India y la automatización minera en Australia impulsan la demanda. Las políticas que promueven las fábricas inteligentes y la fabricación avanzada refuerzan los requisitos de software, mientras que ROS 2 permite a los desarrolladores combinar hardware local con componentes de software disponibles a nivel mundial.
Mercado de sistemas operativos para robots en Oriente Medio y África
La adopción de sistemas operativos para robots en Oriente Medio y África sigue siendo menor, pero se está expandiendo gracias a la inversión de Arabia Saudita y los Emiratos Árabes Unidos en infraestructura inteligente, logística, manufactura y sistemas autónomos. Sudáfrica ofrece una base industrial, mientras que el resto de Oriente Medio y África brinda oportunidades en almacenamiento, energía, minería y automatización especializada.
Se prevé que la región experimente un crecimiento anual compuesto del 9,0 % al 10,0 % hasta 2034, y los Emiratos Árabes Unidos se posicionan entre los primeros países en adoptar estas tecnologías. El software de robótica puede respaldar operaciones distribuidas geográficamente, donde la inspección autónoma, la manipulación de materiales y la supervisión remota reducen las limitaciones operativas.
Análisis de segmentación
Tipo de robot
El informe de mercado de sistemas operativos para robots indica que se prevé que el segmento de tipos de robots crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,5 % durante el período 2026-2034. La demanda está determinada por las diferencias en la carga útil, el espacio de trabajo, la precisión, la interacción humana y la complejidad de la aplicación. El middleware abierto resulta especialmente valioso cuando los clientes combinan el hardware del robot con sensores de terceros, modelos de IA, plataformas de simulación y lógica de aplicación personalizada.
- Robots SCARA: Las aplicaciones de ensamblaje de alta velocidad y de recogida y colocación hacen que las plataformas SCARA sean importantes para la electrónica y la fabricación de precisión, donde la integración del software debe coordinar el movimiento, la visión, las cintas transportadoras y los sistemas de inspección.
- Robots articulados: Sus amplias configuraciones de carga útil y alcance permiten realizar tareas de soldadura, manipulación, ensamblaje, pintura y atención de máquinas, creando una gran base instalada para software interoperable y planificación de movimiento avanzada.
- Robots colaborativos: Su implementación orientada hacia el ser humano fomenta la programación flexible, la integración de la percepción y los cambios rápidos en las aplicaciones, lo que aumenta la importancia del software intermedio que conecta las funciones de seguridad con la autonomía de nivel superior.
- Robots cartesianos: El movimiento lineal estructurado sigue siendo relevante para la manipulación de materiales, el mecanizado y el ensamblaje, con requisitos de software centrados en la coordinación determinista, el control de trayectoria y la integración con los equipos de producción.
- Robots paralelos: Las aplicaciones de clasificación, empaquetado e inspección de alta velocidad generan una demanda de sistemas de visión y movimiento estrechamente sincronizados, especialmente cuando el rendimiento y el control preciso del efector final son fundamentales.
Industria de uso final
El informe de previsión del mercado de sistemas operativos para robots estima que el segmento de la industria de uso final crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % durante el período 2026-2034. El sector automotriz sigue siendo un entorno de implementación importante, pero la adopción de software se está extendiendo a la electrónica, el procesamiento de alimentos, la atención médica, la maquinaria y otros sectores a medida que los robots se vuelven más adaptables y se basan en datos.
- Automoción: La alta densidad de robots y las células de producción complejas generan fuertes exigencias en materia de simulación, movimiento coordinado, visión artificial, inspección de calidad e interoperabilidad de software en todas las etapas de fabricación.
- Electricidad y electrónica: Los ciclos de producción cortos y los requisitos de precisión fomentan la programación flexible de robots, la integración de sistemas de visión artificial, la trazabilidad y la reconfiguración rápida para líneas de producción cada vez más diversificadas.
- Alimentos y bebidas: Las restricciones higiénicas, la variabilidad del envasado y el alto volumen de producción generan una demanda de percepción fiable, planificación de movimientos y automatización flexible en el procesamiento y el envasado secundario.
- Atención sanitaria: La investigación, la automatización de laboratorios, la rehabilitación, la logística y el apoyo quirúrgico requieren arquitecturas de software modulares capaces de integrar sensores especializados, funciones de manipulación y controles operativos rigurosos.
- Metalurgia y maquinaria: Las aplicaciones de soldadura, operación de máquinas, inspección, rectificado y manipulación de materiales se benefician de componentes de software reutilizables que reducen el esfuerzo de integración en diversas configuraciones de equipos.
Resumen de la oportunidad
|
Uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Fábricas inteligentes |
Maduro |
|
Electricidad y electrónica |
Alto |
Automatización de precisión |
Escalada |
|
Alimentos y bebidas |
Medio |
Manejo de la visión |
Escalada |
|
Cuidado de la salud |
Medio |
Asistencia robótica |
Emergente |
|
Metalurgia y maquinaria |
Medio |
Manejo de máquinas |
Escalada |
|
Otros |
Bajo |
Robótica de servicios |
Emergente |
Factores de crecimiento del mercado de sistemas operativos para robots y análisis de su impacto
Expansión de la robótica autónoma con inteligencia artificial
Con la llegada de la IA, el software de los robots está evolucionando, pasando de realizar tareas predefinidas a tomar decisiones mediante la percepción del entorno. Los algoritmos de aprendizaje automático analizan la información sensorial y visual, mientras que los algoritmos de planificación seleccionan acciones en función del entorno cambiante. La necesidad de un middleware que conecte la inferencia de IA, la entrada de sensores, la navegación, la manipulación y la actuación del hardware sin necesidad de rediseñar toda la pila de software se vuelve más significativa. Este efecto es especialmente notable en la robótica móvil, la logística, la inspección y la fabricación adaptativa. Además, es posible reutilizar componentes genéricos para diversas arquitecturas robóticas, reduciendo así el tiempo de experimentación. Con el traslado de las cargas de procesamiento de IA a la computación perimetral o a la infraestructura centralizada, aumenta la demanda de estandarización de las comunicaciones, la monitorización y la asignación de recursos dentro de las arquitecturas de software.
Necesidad de sistemas robóticos interoperables de múltiples proveedores
Actualmente, los fabricantes suelen trabajar con diversos sistemas de automatización, como robots, cintas transportadoras, cámaras, sensores, PLC, sistemas móviles autónomos y otros controladores heredados de distintos proveedores. Por ello, la interoperabilidad se convierte no solo en una opción preferible, sino también en una decisión acertada para las inversiones. El middleware ofrece interfaces estándar que permiten a los programadores de aplicaciones controlar los equipos sin necesidad de reprogramar la funcionalidad principal en cada nueva plataforma de hardware. Este aspecto es especialmente crucial para los integradores de sistemas que deben construir celdas personalizadas en las distintas ubicaciones de sus clientes. Las implicaciones de esta tendencia en el mercado van mucho más allá de los costes de licencia del software para robots, afectando a aspectos como la ingeniería, la simulación, la programación de controladores, las pruebas, la ciberseguridad y el soporte durante todo el ciclo de vida.
Crecimiento de los flujos de trabajo de simulación e ingeniería digital.
La simulación se está convirtiendo en un elemento central del desarrollo robótico, ya que las pruebas físicas son costosas, requieren mucho tiempo y son difíciles de escalar. Los desarrolladores pueden usar entornos virtuales para validar la navegación, la manipulación, la prevención de colisiones, las configuraciones de sensores y las secuencias de producción antes de implementar el software en robots físicos. Este enfoque facilita el desarrollo paralelo, permitiendo que los equipos de software trabajen independientemente de la disponibilidad del hardware. El impacto en el mercado es particularmente relevante para celdas robóticas complejas, flotas móviles y flujos de trabajo de entrenamiento de IA que requieren un gran número de escenarios simulados. Los gemelos digitales también permiten a los fabricantes evaluar cambios de diseño, supuestos de rendimiento e intervenciones de mantenimiento antes de realizar modificaciones físicas. La integración entre herramientas de simulación y middleware aumenta aún más la reutilización del software. En consecuencia, la demanda se está desplazando hacia ecosistemas de desarrollo que conectan la simulación, la generación de datos, las pruebas, la implementación, la monitorización y la operación física de los robots.
Tendencias futuras del mercado de sistemas operativos para robots
ROS 2 como puente entre la robótica abierta y la IA física.
Las tendencias del mercado de sistemas operativos para robots se centran cada vez más en el uso de ROS 2 como capa de integración para la IA física, en lugar de considerar el middleware únicamente como un kit de desarrollo robótico. Es probable que las arquitecturas futuras conecten modelos base, sistemas de visión, lenguaje y acción, entornos de simulación y marcos de control de movimiento convencionales mediante interfaces modulares. Este enfoque permite que los sistemas de IA de alto nivel generen tareas, mientras que los controladores deterministas ejecutan movimientos críticos para la seguridad. Los controladores abiertos y los marcos de control estandarizados cobrarán mayor importancia a medida que los fabricantes de robots busquen acceso a ecosistemas de IA externos sin abandonar el hardware propietario. La colaboración entre la nube y el borde también se expandirá, especialmente cuando los modelos computacionalmente intensivos no sean adecuados para los procesadores integrados. La arquitectura resultante hará hincapié en la observabilidad, la gestión de versiones, la validación de modelos, la ciberseguridad y los procesos de implementación controlados en flotas de robots.
Convergencia del middleware robótico con las pilas de software industrial.
Una segunda dirección futura es una mayor integración entre el middleware robótico y las plataformas de automatización industrial, los sistemas de ejecución de fabricación, los gemelos digitales y los servicios de datos empresariales. En lugar de operar como una capa de software aislada, el middleware robótico intercambiará cada vez más información con los sistemas de planificación de la producción, gestión de la calidad, monitorización de activos y mantenimiento. Esta convergencia puede mejorar la utilización de los recursos, ya que las tareas de los robots pueden responder a las prioridades de producción en lugar de a secuencias fijas. También puede facilitar el mantenimiento predictivo al combinar la telemetría de los robots con los datos sobre el estado de los equipos. Una mayor integración requerirá comunicación determinista, gestión de identidades, segmentación de seguridad y controles de ciberseguridad robustos. Por lo tanto, los proveedores que ofrezcan conectores fiables entre los marcos de robótica abiertos y los sistemas industriales establecidos deberían adquirir una importancia estratégica. Este desarrollo desplazará gradualmente la adquisición de software robótico de los equipos de ingeniería hacia un mayor número de partes interesadas en la automatización y las operaciones.
Oportunidades de mercado para sistemas operativos de robots
Plataformas de software para flotas de robots heterogéneas
El mercado de sistemas operativos para robots se está expandiendo hacia software a nivel de flota, capaz de gestionar robots de múltiples fabricantes y coordinar diferentes entornos operativos. Los inversores y proveedores de tecnología pueden centrarse en servicios de middleware que unifiquen la navegación, la asignación de tareas, el diagnóstico, la telemetría y las actualizaciones de software en flotas heterogéneas. Estas plataformas son relevantes para almacenes, fábricas, hospitales, campus y operaciones logísticas, donde los clientes pueden adquirir robots de forma incremental en lugar de hacerlo de un único proveedor. La oportunidad comercial se extiende a la gestión de la implementación, la ciberseguridad, el análisis de datos, la simulación y el soporte remoto. Una estrategia de plataforma también puede generar ingresos recurrentes mediante suscripciones de software y servicios de ciclo de vida. Las mejores oportunidades probablemente surjan donde los clientes necesiten interoperabilidad, pero carezcan de equipos internos capaces de mantener múltiples interfaces propietarias, lo que convierte la orquestación independiente del proveedor en un requisito operativo práctico.
Entornos de desarrollo preparados para IA para robótica industrial
Las previsiones para el sistema operativo de robots indican un aumento de las oportunidades de inversión en entornos de desarrollo que combinan simulación, datos sintéticos, pruebas de modelos de IA, abstracción de hardware y gestión de la implementación. Los proveedores pueden crear ofertas diferenciadas basadas en arquitecturas de referencia validadas para tareas industriales específicas, como la recogida de residuos, la inspección, la soldadura, la manipulación de máquinas y el transporte autónomo. Esta especialización puede reducir la carga de ingeniería asociada a la adaptación de modelos de IA genéricos a sistemas físicos. Las alianzas entre fabricantes de equipos originales de robots, empresas de semiconductores, proveedores de servicios en la nube e integradores pueden acelerar aún más la comercialización al combinar recursos informáticos con interfaces de hardware validadas. Los inversores deben evaluar las plataformas en función de la adopción por parte de los desarrolladores, la compatibilidad del hardware, las capacidades de simulación, los mecanismos de seguridad y la rentabilidad del software recurrente, en lugar de basarse únicamente en el número de unidades de robot vendidas. La oportunidad es mayor donde el software se puede reutilizar en múltiples configuraciones de robots y en las instalaciones de los clientes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -