
ロボットオペレーティングシステム市場の収益、予測、規模の概要
ロボットオペレーティングシステム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:ロボットタイプ別(SCARAロボット、多関節ロボット、協働ロボット、直交座標ロボット、パラレルロボット、その他)、エンドユーザー産業別(自動車、電気・電子機器、食品・飲料、ヘルスケア、金属・機械、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006781
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
7億4211 万米ドル
基準年値
2034年の予測
17億304 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.67 %
成長率
対象市場
108億9967 万米ドル
(2026年~2034年)
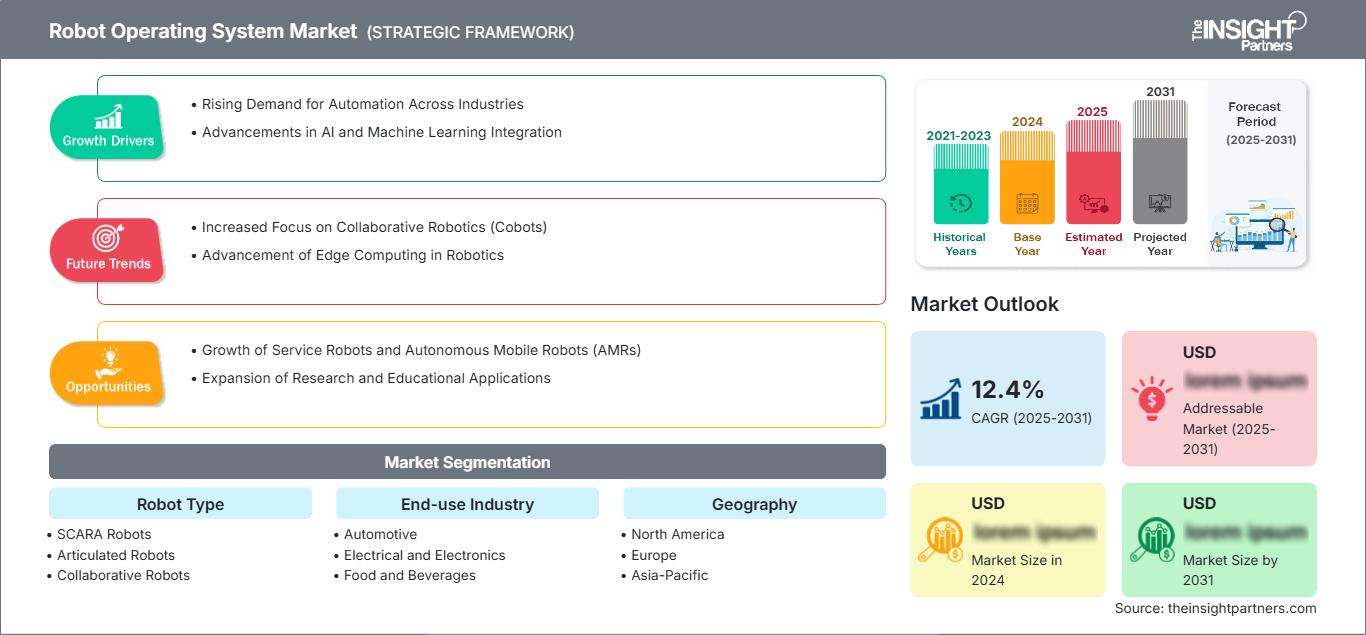
世界のロボットオペレーティングシステム市場は、2025年には7億4211万米ドルと評価され、2034年までに17億304万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)9.67%を記録すると推定されています。
ロボットオペレーティングシステム市場の評価と洞察
- 北米:同地域は、自動化への投資、ソフトウェア開発能力、産業用ロボットの導入に支えられ、2025年には28~32%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.1%で拡大すると予測されている。
- 米国:米国は、2025年には北米全体の収益の78~83%を占めると推定され、製造業の自動化とAI搭載ロボットに牽引され、2026年から2034年にかけて年平均成長率(CAGR)10.3~11.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には23~27%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)9.7~10.6%で成長すると予測されており、ドイツ、フランス、イタリア、英国が産業用ソフトウェアの導入を牽引するだろう。
- アジア太平洋地域:アジア太平洋地域は、2025年には34~38%のシェアを占めると推定され、中国、日本、韓国、インドが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で拡大すると予測されている。
- 最大のセグメント:多関節ロボットは、2025年には市場シェアの31~35%を占めると推定され、2026~2034年には年平均成長率(CAGR)10.4~11.3%で拡大すると予測されており、幅広い産業分野での導入を反映している。
- 高成長分野:協働ロボットは、柔軟な自動化に支えられ、2025年には市場シェアの15~19%を占め、2026~2034年には年平均成長率(CAGR)12.2~13.3%を記録すると予測されています。
- 詳細に分析された主要企業: ABB Ltd.、Clearpath Robotics、デンソー株式会社、ファナック株式会社、KUKA AG、マイクロソフト株式会社、オムロン株式会社、Rethink Robotics GmbH、Universal Robots、安川電機株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術基盤は、研究ベースのロボットミドルウェアから、分散コンピューティング、組み込みコントローラ、シミュレーション、知覚、ナビゲーション、マルチロボット協働を可能にするアーキテクチャへと変貌を遂げました。ROS 2への移行は、分散データ通信システム、ライフサイクル管理、セキュリティ機能の向上、リアルタイム処理の活用によって技術基盤がどのように変化したかを示す好例です。生産ダイナミクスは、独自のロボットコントローラとソフトウェアインターフェースを組み合わせることで、製造企業のハードウェア差別化とソフトウェアの相互運用性を実現しています。
今後の投資は、AIによる自律性、シミュレーションから実世界への変換、エッジコンピューティング、標準化されたインターフェースへと向かうでしょう。インド、東南アジア、そして一部の中東諸国で台頭するロボットエコシステムは、産業オートメーションが従来の自動車用途を超えて拡大するにつれて、その普及を加速させるでしょう。機能安全、サイバーセキュリティ、データガバナンス、そして人間とロボットの協働は、規制当局の注目を集める対象となり、特にソフトウェアを用いて安全に関わる物理システムを制御する場合、導入アーキテクチャに影響を与えるでしょう。
ロボットオペレーティングシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億4211万米ドル |
| 2034年までの市場規模 | 17億304万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.67% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ロボットオペレーティングシステム市場分析
ロボットオペレーティングシステム市場の成長は、ますます多様化するロボットプラットフォーム全体で開発時間を短縮する再利用可能なソフトウェアコンポーネントへの需要によって支えられています。ロボットのOEM(相手先ブランドによる製造)、部品サプライヤー、システムインテグレーター、大学、クラウドサービスプロバイダーを含むエコシステムが存在し、ミドルウェアによってセンサー、アクチュエーター、シミュレーションツール、知覚モジュール、プランナー、アプリケーションを連携させることができます。その結果、新しいバリューチェーンではハードウェアレベルでの差別化要因が減少し、ソフトウェアの統合および開発ツール側に差別化要因が移ります。
企業がAPI、ドライバ、シミュレーションスイート、ミドルウェアを提供するようになるにつれ、サプライチェーンはますますモジュール化が進んでいます。ROS 2には、リリースサイクルが明確に定義されたディストリビューション(HumbleやJazzyなど)、ros2_control、そしてハードウェア抽象化レイヤーとモーションプランニング機能を提供するMoveItなどがあります。例えば、Clearpath Roboticsは複数のモバイルロボット向けにROS 2サポートを提供しています。これは、同じソフトウェアアーキテクチャを異なるハードウェア構成で使用できることを意味します。
ロボットオペレーティングシステム市場の分析によると、既存のロボットメーカー、オートメーション企業、ソフトウェアプロバイダー、および専門ロボット開発企業が混在する競争構造となっている。ABB Ltd.、FANUC Corporation、KUKA AG、Omron Corporation、およびYaskawa Electric Corporationは、豊富な導入実績と産業統合能力を提供している。一方、Clearpath RoboticsとRethink Robotics GmbHはソフトウェアベースの協働開発モデルを提供し、Microsoft Corporationはクラウド、AI、シミュレーション、および開発インフラストラクチャを提供している。
企業のポジショニングは、インターフェースの優位性からソフトウェアスタックの置き換えへと徐々に移行しつつあります。ファナック株式会社がオープンなROS 2ドライバへと移行したことや、Clearpath Robotics社がROS 2との互換性を継続的に拡張していることは、その好例です。そのため、AIミドルウェア、シミュレーション、デジタルツイン、ハードウェア抽象化、フリート管理への投資が進んでいます。オープンな開発と信頼性の高い産業性能を両立できる企業は、コントローラの制御アーキテクチャを維持しながら、ソフトウェアの価値を獲得できるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ロボットオペレーティングシステム市場:戦略的洞察
地域別分析
北米ロボットオペレーティングシステム市場
北米は2025年にはロボットオペレーティングシステム市場の28~32%を占めると推定されており、2034年まで年平均成長率(CAGR)10.2~11.1%で拡大すると予測されている。米国は、産業用ロボットとマシンビジョン、AI推論、自律型マテリアルハンドリング、コネクテッド生産システムを統合することで、地域における導入を牽引している。カナダは、研究機関、モバイルロボットの開発、特定の分野における自動化の導入を通じて貢献している。
この地域における需要は、国内回帰の動きと、労働力を増やすことなく製造業の生産性を向上させる必要性によって牽引されています。主な応用分野としては、自動車、エレクトロニクス、物流、航空宇宙、倉庫業などが挙げられます。マイクロソフト社とクリアパス・ロボティクス社はソフトウェア環境に付加価値をもたらし、ABB社、ファナック社、KUKA社、オムロン社、ユニバーサルロボット社、安川電機社は産業分野での商業化を推進しています。高度に発達したコンピューティング環境、ロボット研究、そしてインテグレーターネットワークの存在が、ソフトウェアの高い普及率を可能にするでしょう。
米国ロボットオペレーティングシステム市場
米国は2025年には北米のロボットオペレーティングシステム市場の収益の78~83%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)10.3~11.2%で成長すると予測されている。採用は自動車、エレクトロニクス、航空宇宙、物流、先端製造業に集中しており、これらの分野では開発者が相互運用可能な知覚、ナビゲーション、操作フレームワークを必要としている。
アプリケーションの範囲は、固定式ロボットワークセルから、移動式マニピュレータや協働システムへと拡大しています。Clearpath Roboticsは、Husky、Jackal、Ridgeback、DingoなどのプラットフォームでROS 2のサポートを継続しており、Microsoft CorporationはシミュレーションやAIを活用した自動化に関連するソフトウェアインフラストラクチャを提供しています。FANUC Corporation、ABB Ltd.、KUKA AG、Universal Robotsは、オープンミドルウェアが独自の制御システムを補完できる産業用ハードウェア環境を提供しています。
欧州ロボットオペレーティングシステム市場
欧州は2025年までにロボットオペレーティングシステム市場の23~27%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)9.7~10.6%で成長すると予測されている。ドイツが最大の市場であり、次いで英国、フランス、イタリア、スペインが続く。自動車工学、機械、物流、産業オートメーションが主な需要基盤となっている。
ドイツは、ロボットメーカー、自動化機器サプライヤー、研究機関、自動車メーカーが密集しているという利点を享受している。同国のエンジニアリングエコシステムは、独自の産業用プラットフォームに加え、ROS 2の実験もサポートしており、KUKA AGは国内有数のロボットメーカーとして存在感を示している。需要は、柔軟な製造、デジタルツイン、ソフトウェア定義型自動化とますます密接に結びついている。
英国、フランス、イタリア、スペインは、航空宇宙、自動車、食品加工、物流、研究といった分野を通じて、共同で導入を拡大している。イタリアの機械エコシステムとフランスの産業オートメーションプログラムはミドルウェア統合の機会を提供し、スペインの自動車および物流関連活動は導入を支援している。このように、ヨーロッパは確立された産業用ロボット技術と、新たなソフトウェア主導型開発モデルを組み合わせている。
アジア太平洋地域のロボットオペレーティングシステム市場
アジア太平洋地域は、2025年にはロボットオペレーティングシステム市場の34~38%を占め、年平均成長率(CAGR)11.5~12.5%で拡大すると予測されており、地域別成長の牽引役となるだろう。中国は産業オートメーションに支えられ、依然として最大の市場であり、日本、韓国、インド、オーストラリアは製造業の近代化とロボット研究を通じて導入を拡大している。
中国の産業用ロボットにおける規模、日本の確立された自動化基盤、韓国の電子機器製造、インドのデジタル製造イニシアチブ、そしてオーストラリアの鉱業自動化は、いずれも需要を支えている。スマートファクトリーや先進製造を促進する政策はソフトウェア要件を強化し、ROS 2は開発者がローカルハードウェアとグローバルに利用可能なソフトウェアコンポーネントを組み合わせることを可能にする。
中東・アフリカのロボットオペレーティングシステム市場
中東・アフリカ地域におけるロボットオペレーティングシステムの市場規模は依然として小さいものの、サウジアラビアとアラブ首長国連邦がスマートインフラ、物流、製造、自律システムへの投資を進めるにつれて拡大している。南アフリカは産業基盤を提供しており、その他の中東・アフリカ地域では倉庫業、エネルギー、鉱業、特殊自動化などの分野でビジネスチャンスが広がっている。
この地域は2034年まで年平均成長率(CAGR)9.0~10.0%で拡大すると予測されており、アラブ首長国連邦(UAE)は先行導入国の一つとして位置づけられています。ロボットソフトウェアは、自律的な検査、資材搬送、遠隔監視によって運用上の制約を軽減できる、地理的に分散したオペレーションを支援することができます。
セグメンテーション分析
ロボットの種類
ロボットオペレーティングシステム市場レポートによると、ロボットタイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)10.5~11.5%で拡大すると予測されています。需要は、ペイロード、作業空間、精度、人間とのインタラクション、およびアプリケーションの複雑さの違いによって形成されます。オープンミドルウェアは、顧客がロボットハードウェアとサードパーティ製センサー、AIモデル、シミュレーションプラットフォーム、およびカスタマイズされたアプリケーションロジックを組み合わせる場合に特に価値があります。
- SCARAロボット:高速組立やピックアンドプレース用途において、SCARAプラットフォームは電子機器および精密製造分野で重要な役割を果たします。これらの分野では、ソフトウェア統合によって、動作、ビジョン、コンベア、検査システムを連携させる必要があります。
- 多関節ロボット:幅広い可搬重量とリーチ構成により、溶接、ハンドリング、組み立て、塗装、機械操作などをサポートし、相互運用可能なソフトウェアと高度な動作計画のための大規模な導入基盤を構築します。
- 協働ロボット:人間と直接接する環境での導入は、柔軟なプログラミング、知覚統合、迅速なアプリケーション変更を促進し、安全機能と高度な自律性を結びつけるミドルウェアの重要性を高めます。
- 直交座標ロボット:構造化された直線運動は、マテリアルハンドリング、機械加工、および組み立てにおいて依然として重要であり、ソフトウェア要件は、決定論的な協調、軌道制御、および生産設備との統合を中心に据えている。
- 並列ロボット:高速な仕分け、包装、検査などの用途では、特にスループットと精密なエンドエフェクタ制御が重要な場合、厳密に同期されたビジョンおよびモーションパイプラインに対する需要が高まります。
最終用途産業
ロボットオペレーティングシステム市場予測によると、エンドユーザー産業分野は2026年から2034年にかけて年平均成長率(CAGR)10.8~11.8%で成長すると予測されています。自動車分野は依然として重要な導入環境ですが、ロボットの適応性とデータ駆動能力の向上に伴い、ソフトウェアの採用はエレクトロニクス、食品加工、ヘルスケア、機械、その他の分野にも拡大しています。
- 自動車産業:ロボットの高密度化と複雑な生産セルにより、製造工程全体にわたるシミュレーション、協調動作、マシンビジョン、品質検査、およびソフトウェアの相互運用性に対する強い要求が生じる。
- 電気・電子分野:短い製品サイクルと高い精度が求められるため、柔軟なロボットプログラミング、ビジョン統合、トレーサビリティ、そして多様化する生産ラインへの迅速な再構成が求められています。
- 食品・飲料業界:衛生上の制約、包装の多様性、および高い処理能力により、加工および二次包装において、信頼性の高い認識、動作計画、および柔軟な自動化に対する需要が高まっています。
- 医療分野:研究、実験室の自動化、リハビリテーション、物流、および外科手術支援には、特殊なセンサー、操作機能、および厳格な運用制御を統合できるモジュール式のソフトウェアアーキテクチャが必要です。
- 金属加工および機械加工:溶接、機械操作、検査、研削、およびマテリアルハンドリングのアプリケーションは、さまざまな機器構成間での統合作業を軽減する再利用可能なソフトウェアコンポーネントの恩恵を受ける。
機会の概要
|
最終用途 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
スマートファクトリー |
成熟した |
|
電気・電子工学 |
高い |
精密自動化 |
スケーリング |
|
食品および飲料 |
中くらい |
ビジョンハンドリング |
スケーリング |
|
健康管理 |
中くらい |
ロボットアシスト |
新興 |
|
金属および機械 |
中くらい |
機械操作 |
スケーリング |
|
その他 |
低い |
サービスロボット |
新興 |
ロボットオペレーティングシステム市場の成長要因と影響分析
AIを活用した自律型ロボットの拡大
AIの登場により、ロボットのソフトウェアは、設定されたタスクを実行することから、環境認識に基づいて意思決定を行う方向へと進化しています。機械学習アルゴリズムは、感覚入力と視覚入力を分析することができ、プランニングアルゴリズムは、絶えず変化する環境に応じてアクションを選択します。ソフトウェアスタック全体を再開発することなく、AI推論、センサー入力、ナビゲーション、操作、ハードウェアアクチュエーションをリンクできるミドルウェアの必要性がますます高まっています。この効果は、モバイルロボット、物流、検査、適応型製造において最も顕著です。また、さまざまなロボットアーキテクチャに対して汎用コンポーネントを再利用できるため、実験にかかる時間を短縮できます。AI処理負荷がエッジコンピューティングや集中型インフラストラクチャに移行するにつれて、ソフトウェアアーキテクチャ内での通信、監視、リソース割り当ての標準化に対する需要が高まっています。
相互運用可能な複数ベンダーのロボットシステムの必要性
今日、製造業者は、ロボット、コンベア、カメラ、センサー、PLC、自律移動システム、その他様々なベンダーのレガシーコントローラーなど、多様な自動化システムを扱うことが多くなっています。そのため、相互運用性は、投資対象として望ましいだけでなく、賢明な選択肢にもなっています。ミドルウェアは、アプリケーションプログラマが新しいハードウェアプラットフォームごとにコア機能を再プログラミングすることなく機器を制御できる標準インターフェースを提供できます。この点は、顧客の様々な場所にカスタムセルを構築する必要があるシステムインテグレーターにとって特に重要です。この傾向が市場に与える影響は、ロボットソフトウェアのライセンス費用にとどまらず、エンジニアリング、シミュレーション、ドライバプログラミング、テスト、サイバーセキュリティ、ライフサイクルサポートといった側面にも及びます。
シミュレーションおよびデジタルエンジニアリングワークフローの成長
物理テストはコストがかかり、時間もかかり、拡張性にも課題があるため、シミュレーションはロボット開発において中心的な役割を担うようになっています。開発者は仮想環境を利用して、ソフトウェアを実際のロボットに展開する前に、ナビゲーション、操作、衝突回避、センサー構成、生産シーケンスなどを検証できます。このアプローチは、ソフトウェアチームがハードウェアの可用性に左右されずに作業できるため、並行開発をサポートします。市場への影響は、多数のシミュレーションシナリオを必要とする複雑なロボットセル、移動ロボット群、AIトレーニングワークフローにおいて特に顕著です。デジタルツインは、製造業者が物理的な変更を行う前に、レイアウト変更、スループットの想定、メンテナンス介入を評価するのにも役立ちます。シミュレーションツールとミドルウェアの統合により、ソフトウェアの再利用性がさらに向上します。その結果、シミュレーション、データ生成、テスト、展開、監視、物理ロボット操作を連携させる開発エコシステムへの需要が高まっています。
ロボットオペレーティングシステム市場の将来動向
ROS 2はオープンロボティクスと物理AIをつなぐ架け橋となる
ロボットオペレーティングシステム市場のトレンドは、ミドルウェアを単なるロボット開発ツールキットとして扱うのではなく、物理AIの統合レイヤーとしてROS 2を使用することにますます重点が置かれるようになっています。将来のアーキテクチャは、モジュール式のインターフェースを介して、基盤モデル、ビジョン・言語・アクションシステム、シミュレーション環境、および従来のモーションコントロールフレームワークを接続するものとなるでしょう。このアプローチにより、高レベルのAIシステムがタスクを生成し、決定論的コントローラが安全性が重要なモーションを実行できるようになります。ロボットメーカーが独自のハードウェアを放棄することなく外部のAIエコシステムへのアクセスを求めるにつれて、オープンなドライバと標準化された制御フレームワークの重要性が増すでしょう。クラウドとエッジの連携も拡大し、特に計算負荷の高いモデルがオンボードプロセッサに適さない場合で顕著になります。結果として構築されるアーキテクチャは、可観測性、バージョン管理、モデル検証、サイバーセキュリティ、およびロボット群全体にわたる制御された展開パイプラインを重視するものとなるでしょう。
ロボットミドルウェアと産業用ソフトウェアスタックの融合
2つ目の将来の方向性は、ロボットミドルウェアと産業オートメーションプラットフォーム、製造実行システム、デジタルツイン、エンタープライズデータサービスとのより緊密な統合です。ロボットミドルウェアは、独立したソフトウェアレイヤーとして動作するのではなく、生産スケジューリング、品質管理、資産監視、保守システムと情報交換をますます活発化させていくでしょう。この統合により、ロボットのタスクが固定されたシーケンスではなく生産の優先順位に応じて動作できるようになるため、リソースの利用効率が向上します。また、ロボットのテレメトリと機器の状態データを組み合わせることで、予知保全もサポートされる可能性があります。より高度な統合には、決定論的な通信、ID管理、安全セグメンテーション、堅牢なサイバーセキュリティ制御が不可欠です。そのため、オープンなロボットフレームワークと既存の産業システムとの間で信頼性の高いコネクタを提供するベンダーは、戦略的に重要な役割を担うようになるでしょう。この発展により、ロボットソフトウェアの調達は、エンジニアリングチームから、より広範なオートメーションおよび運用関係者へと徐々に移行していくと考えられます。
ロボットオペレーティングシステムの市場機会
異種ロボット群向けソフトウェアプラットフォーム
ロボットオペレーティングシステム市場の範囲は、複数のメーカーのロボットを管理し、異なる運用環境を調整できるフリートレベルのソフトウェアへと拡大しています。投資家やテクノロジープロバイダーは、異種混在のフリート全体でナビゲーション、タスク割り当て、診断、テレメトリ、ソフトウェアアップデートを統合するミドルウェアサービスをターゲットにすることができます。このようなプラットフォームは、顧客が単一のサプライヤーからではなく、段階的にロボットを導入する可能性のある倉庫、工場、病院、キャンパス、物流業務などに適しています。商業的な機会は、導入管理、サイバーセキュリティ、分析、シミュレーション、リモートサポートにも及びます。プラットフォーム戦略は、ソフトウェアのサブスクリプションやライフサイクルサービスを通じて、継続的な収益を生み出すこともできます。最も有望な機会は、顧客が相互運用性を必要としているものの、複数の独自インターフェースを維持できる社内チームが不足している場合に生まれる可能性が高く、ベンダーニュートラルなオーケストレーションが実用的な運用要件となります。
産業用ロボット向けAI対応開発環境
ロボットオペレーティングシステムの予測では、シミュレーション、合成データ、AIモデルテスト、ハードウェア抽象化、および展開管理を組み合わせた開発環境への投資機会が増加していることが示されています。ベンダーは、ビンピッキング、検査、溶接、機械操作、自律輸送などの特定の産業タスク向けに検証済みの参照アーキテクチャを中心に差別化された製品を構築できます。この特化により、汎用AIモデルを物理システムに適合させる際に発生するエンジニアリングの負担を軽減できます。ロボットOEM、半導体企業、クラウドプロバイダー、インテグレーター間のパートナーシップにより、コンピューティングリソースと検証済みのハードウェアインターフェースを組み合わせることで、商用化をさらに加速できます。投資家は、ロボットユニットの出荷台数だけでなく、開発者の採用状況、ハードウェアの互換性、シミュレーション機能、安全機構、および継続的なソフトウェア経済性に基づいてプラットフォームを評価する必要があります。ソフトウェアを複数のロボット構成や顧客サイトで再利用できる場合に、最も大きな機会が生まれます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -