
Markt für Router und Schalter: Größe & Prognose 2034
Marktgröße und Prognose für Router und Switches (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (Internet-Exchange-Router, Service-Provider-Core-Router, Multiservice-Edge-Router, Ethernet-Service-Edge-Router und ATM- & Ethernet-Switch), Dienst (BRAS, Ethernet-Aggregation, Ethernet-Zugang, Internet-Rechenzentrum/Colocation/Hosting und Sonstige) und Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100001157
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
58,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
116,55 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,97 %
Wachstumsrate
Adressierbarer Markt
786,81 Mrd. US-Dollar
(2026–2034)
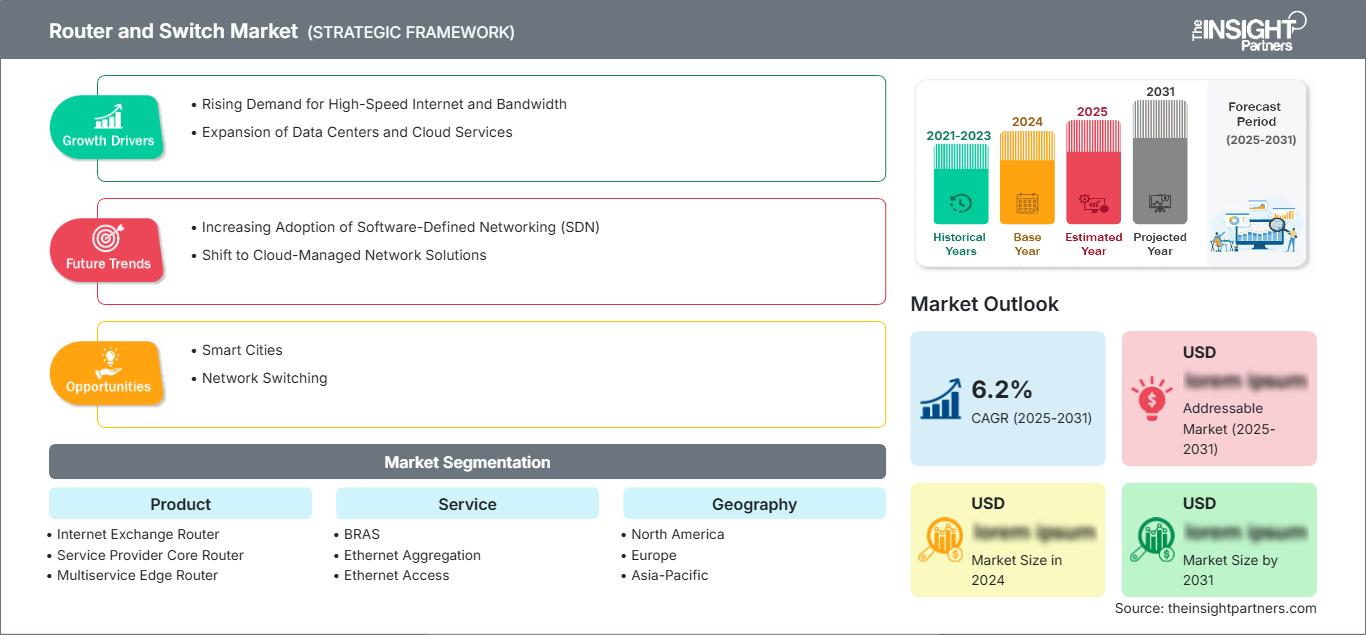
Der Markt für Router und Switches befindet sich im Strukturwandel, da Unternehmen, Telekommunikationsbetreiber, Cloud-Anbieter und Rechenzentren ihre Netzwerkinfrastruktur für höhere Bandbreiten, verteiltes Rechnen und KI-Workloads modernisieren. Der Markt hatte 2025 einen Wert von 58,43 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 116,55 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,97 % von 2026 bis 2034 entspricht . Die Produktmodernisierung kombiniert zunehmend Routing, Switching, Automatisierung, Sicherheit und softwaredefinierte Steuerung.
Nordamerika bleibt ein technologieintensiver Markt. Das Marktwachstum für Router und Switches wird durch den Ausbau von Rechenzentren, die Modernisierung von Unternehmensnetzwerken und den steigenden Bandbreitenbedarf von KI-Workloads gestützt. Für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 6,8–8,0 % prognostiziert . Unterstützt wird dies durch Investitionen in Hyperscale-Rechenzentren, die zunehmende Nutzung von Cloud-Lösungen, Ethernet-Upgrades und die Nachfrage nach ausfallsicherer Edge-Konnektivität in verteilten Unternehmensumgebungen.
Marktanalyse und Einblicke zu Routern und Switches
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 29–33 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–8,0 % wachsen wird . Unterstützt wird dies durch Hyperscale-Rechenzentren, die Modernisierung von Unternehmen, Cloud-Netzwerke und die beschleunigte Einführung von Hochgeschwindigkeits-Ethernet-Infrastruktur.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 82–86 % des Umsatzes in Nordamerika ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–8,1 % wachsen . Treiber dieser Entwicklung sind Hyperscale-Computing, KI-Infrastruktur und Programme zur Modernisierung von Unternehmensnetzwerken.
- Europa: Schätzungen zufolge wird Europa im Jahr 2025 einen Marktanteil von 23–27 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,4 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Märkte, da Cloud-Migration, industrielle Digitalisierung und Anforderungen an die Datensouveränität Investitionen in Netzwerke anregen.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Anteil von 30–34 % erwartet , und zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 8,2–9,5 % erwartet . China, Japan, Indien, Südkorea und Australien werden vom Bau von Rechenzentren, dem Ausbau von 5G, der Einführung von Cloud-Lösungen und Programmen zur digitalen Infrastruktur profitieren.
- Größtes Segment: Der Marktanteil von ATM- und Ethernet-Switches wird im Jahr 2025 voraussichtlich 31–35 % betragen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,6 % zwischen 2026 und 2034 , was den breiten Einsatz in Rechenzentren und Unternehmensnetzwerken widerspiegelt.
- Wachstumsstarkes Segment: Der Anteil des Internet-Rechenzentrums/Colocation/Hosting wird im Jahr 2025 voraussichtlich 19–23 % betragen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,4 % wachsen , unterstützt durch den Ausbau der Hyperscale- und Colocation-Kapazitäten.
- Detaillierte Analyse der wichtigsten Unternehmen: ADTRAN, Inc.; Actelis Networks, Inc.; ADVA Optical Networking; Cisco Systems, Inc.; ALE International; Ribbon Communications Operating Company, Inc.; Telefonaktiebolaget LM Ericsson; Extreme Networks, Inc.; Dell Technologies Inc.; Huawei Technologies Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Netzwerkinfrastruktur hat sich von separaten Routing- und Switching-Systemen hin zu programmierbaren Systemen entwickelt, die Telemetrie, Automatisierung, Sicherheit und Cloud-Dienste bereitstellen. Die Ethernet-Technologie hat sich rasant weiterentwickelt, und Rechenzentren setzen heute auf Spine-Leaf-Architektur mit hoher Dichte. Im Jahr 2025 gewann das Ethernet-Switching in Rechenzentren aufgrund des Bedarfs an höherer Bandbreite und geringerer Latenz für KI-Anwendungen besonders an Bedeutung, während der Bedarf an Routern hauptsächlich von Serviceprovidern und Cloud-Unternehmen getrieben wurde.
Im Prognosezeitraum werden sich die Investitionen voraussichtlich über den Hyperscale-Bereich hinaus auf Unternehmensniederlassungen, Industrieparks, Telekommunikationszugänge und regionale Rechenzentren ausweiten. Der asiatisch-pazifische Raum wird aufgrund wachsender Investitionen in die digitale Infrastruktur zunehmend an Bedeutung gewinnen, Nordamerika hingegen aufgrund seiner Cloud- und KI-Infrastruktur weiterhin einflussreich bleiben. Der Bericht zum Router- und Switch-Markt zeigt, dass die regulatorischen Anforderungen an Cybersicherheit, Resilienz der Lieferkette, Datensouveränität und Energieeffizienz die Auswahl von Anbietern und Entscheidungen zur Netzwerkarchitektur weiterhin prägen werden.
Berichtsumfang zum Markt für Router und Switches
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 58,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 116,55 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,97 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Router und Switches
Die Nachfrage ist zunehmend mit Cloud Computing, KI-Workloads, 5G-Netzen, Edge Computing und der Modernisierung von Unternehmensanwendungen verknüpft. Das Wachstum des Router- und Switch-Marktes wird daher sowohl durch die zunehmende Datenverkehrslast als auch durch den Bedarf an verbesserter Netzwerkeffizienz beeinflusst. Dieses Ökosystem umfasst Chiphersteller, Anbieter optischer Komponenten, Hardwarehersteller, Telekommunikationsdienstleister, Cloud-Anbieter, Systemintegratoren und Managed-Service-Provider. Höhere Geschwindigkeiten bei Ethernet und programmierbaren Routern treiben die Beschaffung voran, die auf Leistung pro Watt, Automatisierung und Lebenszykluskosten basiert.
Die Dynamik des Ökosystems wird weiterhin durch den Bedarf an der Umstellung auf Silizium, Prozessoren, Optik, Speicher, Leistungskomponenten und Fertigungskapazitäten bestimmt. Differenzierung gewinnt zunehmend an Bedeutung bei proprietärem Silizium, Silizium von unabhängigen Anbietern, softwaredefinierten Netzwerken, Telemetrie und Orchestrierung. Auch Telekommunikationsdienstleister bewerten Geräte danach, wie gut sie sich in bestehende Architekturen einfügen und wie einfach sie zu bedienen sind, da die großen Netzwerke auf Zugangs-, Aggregations-, Edge- und Kernnetzwerkebene einheitlich konfiguriert sind.
Die Wettbewerbspositionierung wird zunehmend technologieintensiver, da Anbieter KI-Rechenzentren und leistungsstarke Unternehmensumgebungen ins Visier nehmen. Cisco ist im Bereich Routing und Switching breit aufgestellt, während Huawei sowohl im Unternehmens- als auch im Rechenzentrumsnetzwerk eine starke Position einnimmt. Ericsson stärkt seine drahtlose Unternehmenskonnektivität, während ADTRAN die Anforderungen von Serviceprovidern und Edge-Computing erfüllt. Die Trends im Router- und Switch-Markt spiegeln zunehmend eine Differenzierung anhand von Siliziumleistung, optischer Integration, Automatisierung, Cybersicherheit und der Fähigkeit zur Unterstützung von Multi-Vendor-Umgebungen wider. Aktuelle Marktdaten zeigen zudem ein starkes Wachstum bei High-Speed-Ethernet und eine kontinuierliche Steigerung der Router-Umsätze.
Die Investitionsprioritäten verlagern sich hin zu 400G- und 800G-Konnektivität, KI-fähigen Infrastrukturen, softwaredefinierten Abläufen und energieeffizienten Geräten. Ciscos Einführung des Silicon One G300 im Jahr 2026 verdeutlicht den Trend zu extrem leistungsstarken Switches für KI-Cluster, während Huawei auf 400GE- und 800GE-Architekturen setzt. Anbieter wie Extreme Networks, Dell Technologies, ALE International, Ribbon Communications und Actelis Networks können sich mit spezialisierten Lösungen für Unternehmens-, Zugangs-, Industrie- und Edge-Netzwerke im Wettbewerb behaupten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Router- und Switch-Markt: Strategische Einblicke
Regionale Einblicke
Markt für Router und Switches in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich 29–33 % des weltweiten Umsatzes im Router- und Switch-Markt ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–8,0 % bis 2034. Die USA dominieren die regionale Nachfrage, da Hyperscale-Betreiber, Cloud-Plattformen, Telekommunikationsanbieter und große Unternehmen weiterhin in Netzwerkkapazität investieren. Kanada trägt durch Rechenzentren, die Modernisierung der Telekommunikation und die digitale Infrastruktur des öffentlichen Sektors dazu bei.
Die KI-Infrastruktur ist eine wichtige Quelle für steigende Nachfrage, da Hochleistungsrechnercluster latenzarme und hochleistungsfähige Netzwerke benötigen. Modernisierungsprogramme in Unternehmen unterstützen zudem Campus- und Filialnetzwerke, während softwaredefinierte WAN-Implementierungen die Modernisierung des Edge-Routings fördern. Netzwerkausfallsicherheit, Cybersicherheit und Energieeffizienz beeinflussen zunehmend Beschaffungsentscheidungen, insbesondere für große Rechenzentren. In Nord- und Südamerika wurde 2025 ein starkes Wachstum im Bereich Ethernet-Switching verzeichnet, was die Position der Region als bedeutenden Investitionsstandort festigt.
US-Router- und Switch-Markt
Die USA repräsentieren schätzungsweise 82–86 % des Umsatzes im nordamerikanischen Router- und Switch-Markt im Jahr 2025 und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–8,1 % wachsen . Cisco, Dell Technologies, Extreme Networks und andere Anbieter sind im Unternehmens- und Rechenzentrumsbereich breit aufgestellt, während Hyperscaler die Nachfrage nach Switching- und Routing-Infrastruktur mit hoher Kapazität antreiben.
Die Anwendungsnachfrage reicht von Cloud-Rechenzentren über Unternehmensnetzwerke, Telekommunikation, Finanzdienstleistungen, Gesundheitswesen und Behörden bis hin zu industriellen Umgebungen. Künstliche Intelligenz (KI) beschleunigt den Ersatz herkömmlicher Switching-Plattformen durch Hochgeschwindigkeits-Netzwerke, die intensive Ost-West-Verbindungen unterstützen. Ciscos Ankündigungen zu KI-Netzwerken für 2026 verdeutlichen das Ausmaß der Technologieentwicklung im Bereich Hochleistungs-Switching, während Ericssons Wireless-First-Architektur 5G, Wi-Fi, SD-WAN und LAN-Switching für verteilte Unternehmensumgebungen kombiniert.
Europäischer Router- und Switch-Markt
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 23–27 % am Router- und Switch-Markt halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,4 % wachsen . Deutschland wird dabei als führender nationaler Markt positioniert sein. Die Modernisierung von Netzwerken wird durch die Einführung von Cloud-Lösungen, die Digitalisierung der Industrie, Anforderungen an die Datensouveränität und Investitionen in eine resiliente digitale Infrastruktur unterstützt.
Großbritannien und Deutschland bleiben wichtige Nachfragezentren. Großbritannien profitiert von umfangreichen Aktivitäten in den Bereichen Cloud, Finanzdienstleistungen, Telekommunikation und Rechenzentren, während Deutschlands Produktionsstandort einen kontinuierlichen Bedarf an industriellem Ethernet, Campusnetzwerken und sicherer Edge-Konnektivität schafft. Auch Frankreich, Italien und Spanien bauen ihre digitale Infrastruktur aus, wobei die Nachfrage durch die Modernisierung des öffentlichen Sektors, Telekommunikationsausbauten und die Migration von Unternehmen in die Cloud geprägt ist. Energieeffizienz und die Einhaltung gesetzlicher Vorschriften beeinflussen zunehmend die Gerätespezifikationen bei europäischen Implementierungen.
APAC-Router- und Switch-Markt
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 30–34 % des Umsatzes im Jahr 2025 ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,5 % , angeführt von China. Japan und Südkorea tragen mit ihrer etablierten Nachfrage im Unternehmens- und Telekommunikationssektor bei, während Indien und Australien ihre Rechenzentrums- und Cloud-Infrastruktur ausbauen.
China profitiert von umfangreichen Investitionen in die digitale Infrastruktur, während Indien den Bau von Rechenzentren und die Vernetzung von Unternehmen beschleunigt. Südkorea bleibt ein wichtiger Standort für fortschrittliche Telekommunikation und Halbleiterinfrastruktur, und Japan modernisiert seine Netze weiter. Australien trägt durch den Ausbau von Cloud-Diensten und Rechenzentren dazu bei. Die regionale Dynamik wird durch 5G, KI-Computing, intelligente Fertigung, die Einführung von Cloud-Lösungen und nationale Digitalisierungsprogramme unterstützt.
Router- und Switch-Markt im Nahen Osten und Afrika
Der Markt für Router und Switches im Nahen Osten und in Afrika macht zwar einen kleineren Anteil der globalen Nachfrage aus, soll aber voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,5 % wachsen , wobei Saudi-Arabien die Investitionen in der Golfregion anführt. Die Nachfrage in den VAE wird durch die Entwicklung von Cloud-Diensten und Rechenzentren gestützt, während Südafrika ein wichtiger regionaler Knotenpunkt für Konnektivität bleibt.
Die Digitalisierung des Energiesektors, Smart-City-Programme, Cloud-Initiativen der Regierung und der Bau von Rechenzentren erhöhen die Anforderungen an zuverlässiges Routing und Switching. Saudi-Arabiens Diversifizierungsprogramme und die Investitionen der VAE in die digitale Infrastruktur unterstützen den Ausbau von Hochleistungsnetzen, während Südafrika die Nachfrage in den Bereichen Telekommunikation, Finanzdienstleistungen und Unternehmensnetzwerke ankurbelt. Auch die Märkte Nord- und Südafrikas gewinnen mit dem Ausbau von KI und Cloud-Infrastruktur an Bedeutung. Huaweis Netzwerkinitiativen für Nord- und Südafrika bis 2026 verdeutlichen den wachsenden regionalen Fokus auf ausfallsichere Rechenzentrumsnetze.
Segmentierungsanalyse
Produkt
Die Produktauswahl wird zunehmend von Bandbreite, Latenz, Dienstdichte, Programmierbarkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus bestimmt. Der Markt für Router und Switches umfasst Carrier-Grade-Routing, Edge-Aggregation, Internet-Knotenpunktinfrastruktur und Ethernet-Switching. Die Produktmodernisierung begünstigt Hochgeschwindigkeitsschnittstellen und softwaredefinierte Steuerung; für das gesamte Produktsegment wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 7,5–8,6 % erwartet .
- Internet-Exchange-Router: Unterstützt den Austausch großer Datenmengen zwischen Netzwerken und Inhaltsanbietern, wobei die Nachfrage vom Wachstum des Peerings, der Konzentration des Internetverkehrs und den Anforderungen an eine robuste Verbindungsinfrastruktur beeinflusst wird.
- Service Provider Core Router: Bleibt von strategischer Bedeutung für Carrier-Backbones, wo hohe Weiterleitungskapazität, Zuverlässigkeit, Traffic Engineering und optische Integration die Beschaffungsprioritäten bestimmen.
- Multiservice Edge Router: Dient konvergierten Unternehmens- und Serviceprovider-Umgebungen und unterstützt mehrere Dienste an verteilten Standorten bei gleichzeitiger Reduzierung der Gerätekomplexität und des Betriebsaufwands.
- Ethernet Service Edge Router: Erfüllt die Anforderungen von Carrier Ethernet und Geschäftskonnektivitätsanwendungen, wobei der Bedarf durch Bandbreiten-Upgrades, Aggregationsanforderungen und Managed Connectivity Services bestimmt wird.
- ATM- und Ethernet-Switch: Bietet umfassende Switching-Funktionalität für Unternehmens-, Carrier- und Rechenzentrumsnetzwerke und profitiert dabei von der zunehmenden Bedeutung von Ethernet in Hochleistungsinfrastrukturen.
Service
Die Anforderungen an Dienste verlagern sich hin zu skalierbarer Aggregation, Zugriff und Rechenzentrumsanbindung, da Betreiber höhere Bandbreiten monetarisieren und den Netzwerkbetrieb vereinfachen möchten. Für das Dienstleistungssegment wird zwischen 2026 und 2034 ein jährliches Wachstum von 7,8–9,0 % prognostiziert , unterstützt durch Cloud-Anbindung und den Ausbau von Unternehmensdiensten.
- BRAS: Unterstützt die Aggregation von Breitband-Abonnenten und die Durchsetzung von Richtlinien und bleibt strategisch relevant, wo Dienstanbieter große Festnetz-Breitband-Kundenstämme verwalten.
- Ethernet-Aggregation: Konsolidiert den Datenverkehr aus Zugangsnetzen und verbessert die Netzwerkauslastung, insbesondere dort, wo Netzbetreiber auf Ethernet-Architekturen mit höherer Kapazität umsteigen.
- Ethernet-Zugang: Ermöglicht die Vernetzung von Unternehmen und Privathaushalten am Netzwerkrand, wobei die Nachfrage mit dem Glasfaserausbau, den Bandbreitenanforderungen von Unternehmen und der Modernisierung des Zugangs zusammenhängt.
- Internet-Rechenzentrum/Colocation/Hosting: Verbindet hochdichte Rechenumgebungen und ist strategisch positioniert für KI-, Cloud-, Colocation- und Inter-Rechenzentrum-Verkehrsanforderungen.
- Sonstige: Gemäß dem definierten Segmentierungsumfang von der detaillierten Analyse ausgeschlossen.
Momentaufnahme der Chancen
|
Service |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
BHs |
Medium |
Breitband-Edge |
Reifen |
|
Ethernet-Aggregation |
Hoch |
Verkehrsaggregation |
Reifen |
|
Ethernet-Zugang |
Hoch |
Glasfaseranschluss |
Skalierung |
|
Internet-Rechenzentrum/Colocation/Hosting |
Hoch |
KI-Gewebe |
Skalierung |
|
Andere |
Niedrig |
Legacy-Dienste |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für Router und Switches
Die Erweiterung von KI-Rechenzentren erhöht die Anforderungen an Hochgeschwindigkeits-Switching.
Die mit dem Training und der Inferenz von KI verbundenen Workloads benötigen deutlich mehr Ost-West-Bandbreite als viele herkömmliche Unternehmens-Workloads. Dies führt zu einem Bedarf an Switches mit hoher Radix, Fabrics mit geringerer Latenz, fortschrittlicher Telemetrie und schnelleren optischen Verbindungen. Aus kommerzieller Sicht reichen die Auswirkungen über Hyperscale-Unternehmen hinaus, da Unternehmen weiterhin in private KI-Infrastruktur und Inferenzkapazitäten in ihren Regionen investieren. Zudem steigt der Bedarf an Geräten, die auch bei Workloads mit sprunghaftem Datenverkehr eine konstante Leistung erbringen. Branchenstatistiken prognostizieren für 2025 ein starkes Wachstum des Marktes für Ethernet-Switches in Rechenzentren, wobei 800G einen wesentlichen Beitrag zum Umsatz leisten wird.
Cloud- und Edge-Architekturen erweitern die Anforderungen an die Netzwerkmodernisierung.
Im Bereich des verteilten Rechnens finden derzeit Veränderungen statt, die sich auf die Erzeugung, Verarbeitung und Speicherung von Datenverkehr auswirken. Viele Unternehmen setzen zunehmend auf die Integration ihrer zentralen Cloud-Infrastruktur mit ihren Niederlassungen, Edge-Netzwerken und privaten Infrastrukturen. Dies erfordert Router und Switches, die nahtlos an verschiedenen Standorten funktionieren. Dadurch erweitert sich der potenzielle Kundenstamm, da neben den Netzwerkbedürfnissen auch Niederlassungen von Unternehmen, Industrieanlagen, Einzelhandelsstandorte und regionale Rechenzentren benötigt werden. Cloud-Netzwerke beeinflussen auch die Kaufprozesse, da sie auf zentrale Bereitstellung, Transparenz, automatisierte Implementierung und Abonnements setzen. Die von Ericsson vorgeschlagene „Wireless First Enterprise Architecture for 2025“ ist ein Beispiel dafür, was bei der Konvergenz von Routing-, Switching-, WLAN-, 5G- und SD-WAN-Lösungen in Niederlassungen zu erwarten ist.
Bandbreitenintensive digitale Dienste beschleunigen die Erneuerungszyklen der Infrastruktur.
Die Netzwerknutzung steigt aufgrund von Videoinhalten, Cloud-Anwendungen, KI-Diensten, vernetzten Geräten und Echtzeit-Unternehmensanwendungen kontinuierlich an. Um die Last zu bewältigen und die Grenzen der Netzwerkkapazität nicht zu erreichen, müssen Dienstanbieter neben der Softwareoptimierung auch ihre Switching-Fabrics, Aggregationsschichten und Router modernisieren. Dies gilt insbesondere dann, wenn ältere Infrastrukturen die aktuellen Schnittstellengeschwindigkeiten und Automatisierungsanforderungen nicht mehr erfüllen können. Darüber hinaus achten Unternehmenskunden bei der Auswahl neuer Technologien neben der Anzahl der Ports nicht nur auf die Gesamtbetriebskosten, den Stromverbrauch und die Sicherheit. Hoher Durchsatz bei geringem Betriebsaufwand wird sich daher auszahlen.
Zukunftstrends auf dem Router- und Switch-Markt
KI-native Netzwerkarchitekturen werden zum Standard.
Die zukünftige KI-Infrastruktur erfordert Netzwerkdesigns, die für die Kommunikation von Beschleunigern optimiert sind und nicht für traditionelle Anwendungen. Deterministisches Verhalten, Stauvermeidung, Adaptivität, Switches mit hoher Basis und automatische Telemetrie sind zentrale Aspekte beim Design zukünftiger Netzwerke. Netzwerkbetriebssysteme werden mit KI-basierter Fehlererkennung und Workload-Optimierung ausgestattet sein, wodurch Infrastruktur-Ingenieure Probleme erkennen können, bevor diese die Leistung der Modelle beeinträchtigen. Optische Systeme werden mit steigenden Bandbreitenanforderungen verstärkt mit Switch-Plattformen zusammenarbeiten. Die Portgeschwindigkeit wird zukünftig kein entscheidender Wettbewerbsfaktor mehr sein; Anbieter werden sich auf die maximale Auslastung der Rechenleistung konzentrieren, da ineffiziente Netzwerke die Effizienz teurer Beschleuniger beeinträchtigen.
Die Netzwerkautomatisierung verlagert sich von der Konfiguration hin zum autonomen Betrieb.
Die Netzwerkmanagement-Praktiken wandeln sich bereits von der automatisierten Bereitstellung hin zu geschlossenen Prozessen, die auf Telemetrie, Richtlinien-Engines, maschinellem Lernen und absichtsgesteuerter Automatisierung basieren. Im Prognosezeitraum werden Unternehmen voraussichtlich mehr Operationen innerhalb des Netzwerklebenszyklus durchführen, wie z. B. Konfigurationsprüfung, Anomalieerkennung, Kapazitätsplanung und Fehlerbehebung. Dies wird den Bedarf an Geräten mit offener API, Streaming-Telemetrie, Programmierbarkeitspipelines und Sicherheitsfunktionen erhöhen. Unternehmen, die stark auf manuelle Konfigurationen angewiesen sind, könnten aufgrund der zunehmenden Dezentralisierung ihrer Netzwerkinfrastrukturen stärker unter Druck geraten. Auch die Beschaffung wird sich verändern, da Kunden neben den Hardwarekosten auch die Betriebskosten berücksichtigen werden. Die zukünftige Architektur sollte auf interoperablen Plattformen basieren, die Router, Switches, optische Geräte, Sicherheitssysteme und Cloud-Infrastruktur verwalten können.
Marktchancen für Router und Switches
Hochgeschwindigkeitsnetzwerke für regionale KI- und Colocation-Einrichtungen
Die Marktprognosen für Router und Switches deuten darauf hin, dass Anbieter regionale KI- und Colocation-Einrichtungen ansprechen sollten, anstatt sich ausschließlich auf Hyperscale-Kunden zu konzentrieren. Viele Unternehmen benötigen lokale Inferenz, Datenresidenz und geringere Latenz, ohne eine Hyperscale-Infrastruktur aufbauen zu müssen. Anbieter können modulare Plattformen entwickeln, die für mittelgroße Cluster optimiert sind und 400G- und 800G-Konnektivität mit vereinfachtem Management und energieeffizienten Designs bieten. Colocation-Anbieter stellen eine weitere attraktive Kundengruppe dar, da sie standardisierte, wiederholbare Netzwerkarchitekturen benötigen, die mehrere Mandanten und sich schnell ändernde Verkehrsmuster unterstützen. Anbieter, die Switching-Hardware mit Orchestrierung, Telemetrie, Optik und Lifecycle-Services kombinieren, können differenzierte Angebote schaffen und gleichzeitig die Implementierungskomplexität für Betreiber mit kleineren Netzwerktechnik-Teams reduzieren.
Softwaregestützte Monetarisierung verteilter Konnektivität
Durch die Integration von Routing- und Switching-Hardware mit softwarebasierten Diensten, Sicherheit, Analysen und Cloud-Management lässt sich ein höherer Mehrwert erzielen. Dies gilt insbesondere für den Unternehmensrand, der softwaredefinierte Konnektivität mit Managed Services anstelle von eigenständigen Netzwerkgeräten mit komplexem Betrieb benötigt. Diese Transformation kann durch virtuelles Routing, Abonnementverwaltung, Remote-Provisionierung und integrierte Richtliniendurchsetzung unterstützt werden. Die Einführung des ADTRAN 2025 Ensemble Cloudlet vRouter demonstriert den Weg zu softwaredefinierten Diensten am Netzwerkrand mittels eines abonnementbasierten Ansatzes. Dadurch können Betreiber höhere wiederkehrende Einnahmen generieren, ohne von Hardware-Einnahmen abhängig zu sein. Geräteherstellern ermöglicht dies die Differenzierung ausgereifter Hardware-Portfolios durch operative Funktionen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -