
Mercato del routers e commutatori: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei router e degli switch (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (router di interscambio Internet, router core del provider di servizi, router edge multiservizio, router edge di servizio Ethernet e switch ATM ed Ethernet), servizio (BRAS, aggregazione Ethernet, accesso Ethernet, data center/colocation/hosting Internet e altri) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPTE100001157
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
58,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
116,55 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,97 %
Tasso di crescita
Mercato di riferimento
786,81 miliardi di dollari USA
(2026-2034)
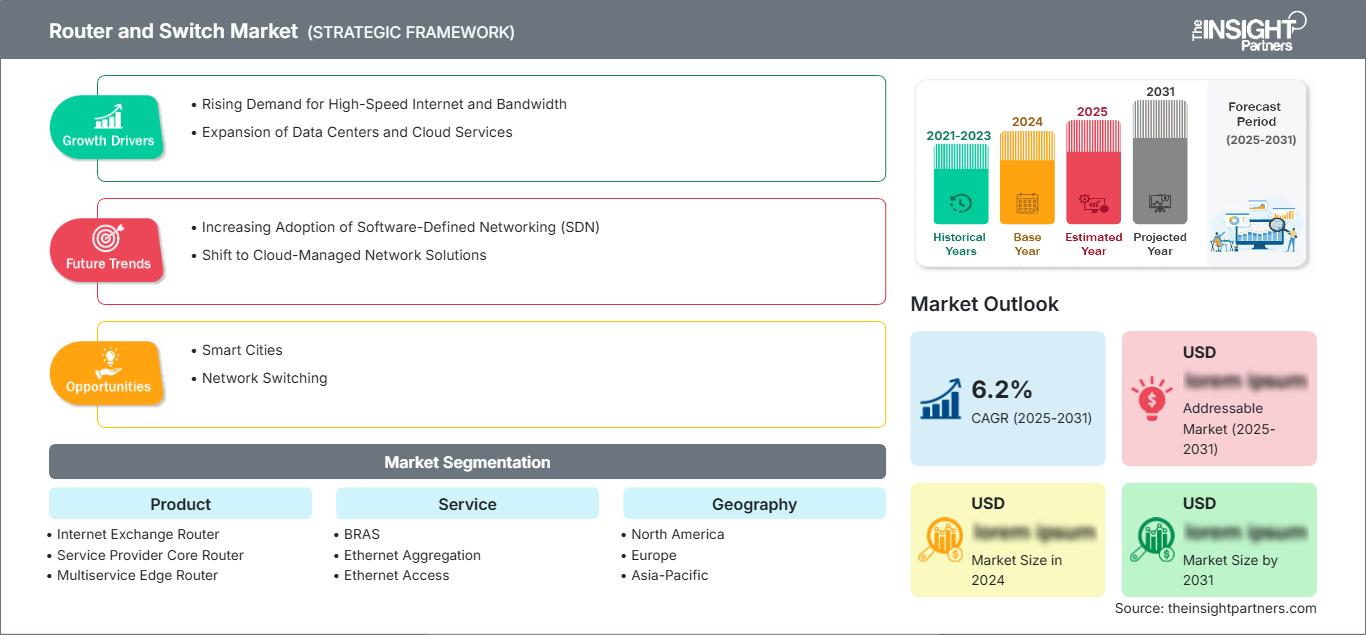
Il mercato dei router e degli switch sta attraversando una transizione strutturale, poiché aziende, operatori di telecomunicazioni, fornitori di servizi cloud e data center modernizzano le infrastrutture di rete per far fronte a carichi di lavoro con maggiore larghezza di banda, elaborazione distribuita e intelligenza artificiale. Il mercato, valutato a 58,43 miliardi di dollari nel 2025 , dovrebbe raggiungere i 116,55 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 7,97% dal 2026 al 2034. La modernizzazione dei prodotti integra sempre più routing, switching, automazione, sicurezza e controllo definito dal software.
Il Nord America rimane un mercato ad alta intensità tecnologica, con le dimensioni del mercato dei router e degli switch sostenute dall'espansione dei data center, dai cicli di aggiornamento delle reti aziendali e dai crescenti requisiti di larghezza di banda derivanti dai carichi di lavoro di intelligenza artificiale. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 6,8-8,0% tra il 2026 e il 2034 , grazie agli investimenti in infrastrutture hyperscale, all'adozione del cloud, agli aggiornamenti Ethernet e alla domanda di connettività edge resiliente in ambienti aziendali distribuiti.
Analisi e approfondimenti sul mercato di router e switch
- Nord America: si prevede che il Nord America deterrà una quota di mercato compresa tra il 29% e il 33% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-8,0% tra il 2026 e il 2034 , grazie ai data center hyperscale, alla modernizzazione delle imprese, al cloud networking e all'adozione accelerata delle infrastrutture Ethernet ad alta velocità.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% del fatturato del Nord America nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 6,9-8,1% tra il 2026 e il 2034 , trainati dal calcolo su larga scala (hyperscale computing), dalle infrastrutture per l'intelligenza artificiale e dai programmi di aggiornamento delle reti aziendali.
- Europa: si stima che l'Europa deterrà una quota di mercato del 23-27% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,2-7,4% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti, poiché la migrazione al cloud, la digitalizzazione industriale e i requisiti di sovranità dei dati stimolano gli investimenti nelle reti.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico rappresenterà una quota del 30-34% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'8,2-9,5% tra il 2026 e il 2034 , con Cina, Giappone, India, Corea del Sud e Australia che beneficeranno della costruzione di data center, dell'espansione del 5G, dell'adozione del cloud e dei programmi di infrastrutture digitali.
- Il segmento più ampio, quello degli switch ATM ed Ethernet, dovrebbe detenere una quota di mercato del 31-35% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,4-8,6% tra il 2026 e il 2034 , a testimonianza della loro ampia diffusione nei data center e nelle reti aziendali.
- Segmento ad alta crescita: si stima che i data center/servizi di colocation/hosting Internet rappresenteranno una quota di mercato del 19-23% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 9,0-10,4% tra il 2026 e il 2034 , grazie all'espansione della capacità di hyperscale e colocation.
- Aziende chiave analizzate nel dettaglio: ADTRAN, Inc.; Actelis Networks, Inc.; ADVA Optical Networking; Cisco Systems, Inc.; ALE International; Ribbon Communications Operating Company, Inc.; Telefonaktiebolaget LM Ericsson; Extreme Networks, Inc.; Dell Technologies Inc.; Huawei Technologies Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'infrastruttura di rete è passata da sistemi di routing e switching separati a sistemi programmabili progettati per fornire telemetria, automazione, sicurezza e servizi cloud. La tecnologia Ethernet si è sviluppata rapidamente, ma la progettazione dei data center è ora orientata verso architetture spine-leaf ad alta densità. Nel 2025, lo switching Ethernet nei data center ha registrato un'impennata particolare a causa delle applicazioni di intelligenza artificiale che richiedono maggiore larghezza di banda e minore latenza, mentre la necessità di router è stata principalmente trainata dai fornitori di servizi e dalle aziende di cloud computing.
Nel periodo di previsione, si prevede che gli investimenti si sposteranno dal settore hyperscale alle filiali aziendali, ai campus industriali, agli accessi di telecomunicazione e ai data center regionali. L'area Asia-Pacifico acquisirà sempre maggiore importanza grazie ai crescenti investimenti nelle infrastrutture digitali, ma il Nord America manterrà la sua influenza grazie alle infrastrutture cloud e di intelligenza artificiale. Il rapporto sul mercato dei router e degli switch indica che l'attenzione normativa verso la sicurezza informatica, la resilienza della catena di approvvigionamento, la sovranità dei dati e l'efficienza energetica continuerà a influenzare la selezione dei fornitori e le decisioni relative all'architettura di rete.
Ambito del rapporto sul mercato di router e switch
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 58,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 116,55 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato di router e switch
La domanda è sempre più legata al cloud computing, ai carichi di lavoro di intelligenza artificiale, al trasporto 5G, all'edge computing e alla modernizzazione delle applicazioni aziendali. La crescita del mercato dei router e degli switch è quindi influenzata sia dall'espansione del traffico che dalla necessità di migliorare l'efficienza della rete. Questo ecosistema comprende produttori di chip, fornitori di componenti ottici, produttori di hardware, fornitori di servizi di telecomunicazione, fornitori di servizi cloud, integratori di sistemi e fornitori di servizi gestiti. L'aumento della velocità delle reti Ethernet e dei router programmabili sta guidando gli acquisti sulla base delle prestazioni per watt, dell'automazione e dei costi del ciclo di vita.
Le dinamiche dell'ecosistema continuano a essere guidate dalla necessità di passare al silicio, ai processori, all'ottica, alla memoria, ai componenti di alimentazione e alle capacità produttive. La differenziazione sta diventando sempre più importante nel silicio proprietario, nel silicio fornito da terzi, nel software-defined networking, nella telemetria e nell'orchestrazione. Anche i fornitori di servizi di telecomunicazione valutano le apparecchiature in base alla loro compatibilità con le architetture esistenti e alla facilità d'uso, poiché le grandi reti sono configurate in modo coerente a livello di accesso, aggregazione, edge e rete centrale.
Il posizionamento competitivo sta diventando sempre più incentrato sulla tecnologia, poiché i fornitori puntano ai data center per l'intelligenza artificiale e agli ambienti aziendali ad alte prestazioni. Cisco mantiene una presenza capillare nei settori del routing e dello switching, mentre Huawei vanta una posizione di rilievo sia nel networking aziendale che in quello dei data center. Ericsson sta rafforzando la connettività aziendale wireless-first, mentre ADTRAN si rivolge ai requisiti dei fornitori di servizi e dell'edge computing. Le tendenze del mercato dei router e degli switch riflettono sempre più una differenziazione basata sulle prestazioni del silicio, sull'integrazione ottica, sull'automazione, sulla sicurezza informatica e sulla capacità di supportare ambienti multi-vendor. Dati di mercato recenti mostrano anche una forte crescita dell'Ethernet ad alta velocità e una continua espansione dei ricavi derivanti dai router.
Le priorità di investimento si stanno spostando verso la connettività 400G e 800G, le infrastrutture predisposte per l'intelligenza artificiale, le operazioni definite via software e le apparecchiature a basso consumo energetico. L'introduzione da parte di Cisco del Silicon One G300 nel 2026 illustra la tendenza verso lo switching ad altissima capacità per i cluster di intelligenza artificiale, mentre Huawei ha puntato sulle architetture 400GE e 800GE. Fornitori come Extreme Networks, Dell Technologies, ALE International, Ribbon Communications e Actelis Networks possono competere attraverso proposte specializzate per aziende, reti di accesso, reti industriali e reti edge.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei router e degli switch: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano di router e switch
Si stima che il Nord America rappresenterà il 29-33% del fatturato globale del mercato dei router e degli switch nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,8-8,0% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie ai continui investimenti in capacità di rete da parte di hyperscale operator, piattaforme cloud, operatori di telecomunicazioni e grandi imprese. Il Canada contribuisce attraverso i data center, la modernizzazione delle telecomunicazioni e le infrastrutture digitali del settore pubblico.
L'infrastruttura per l'intelligenza artificiale rappresenta un'importante fonte di domanda incrementale, poiché i cluster di calcolo ad alte prestazioni richiedono reti a bassa latenza e ad alta velocità di trasmissione. I programmi di aggiornamento aziendali supportano inoltre lo switching a livello di campus e filiali, mentre le implementazioni di WAN definite dal software incoraggiano la modernizzazione del routing periferico. La resilienza della rete, la sicurezza informatica e l'efficienza energetica influenzano sempre più le decisioni di acquisto, in particolare per i grandi data center. Le Americhe hanno registrato una forte crescita dello switching Ethernet nel 2025, rafforzando la posizione della regione come importante centro di investimento.
Mercato statunitense di router e switch
Si stima che gli Stati Uniti rappresentino l' 82-86% del fatturato del mercato nordamericano di router e switch nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-8,1% . Cisco, Dell Technologies, Extreme Networks e altri fornitori mantengono una presenza capillare nel mercato aziendale e dei data center, mentre i grandi operatori su larga scala (hyperscaler) guidano la domanda di infrastrutture di switching e routing ad alta capacità.
La domanda di applicazioni si estende dai data center cloud ai campus aziendali, alle telecomunicazioni, ai servizi finanziari, alla sanità, alla pubblica amministrazione e agli ambienti industriali. L'intelligenza artificiale sta accelerando la sostituzione delle piattaforme di switching convenzionali con reti ad alta velocità in grado di supportare un traffico est-ovest intensivo. Gli annunci di Cisco relativi alle reti basate sull'IA per il 2026 dimostrano la portata dello sviluppo tecnologico nel campo dello switching ad alta capacità, mentre l'architettura wireless-first di Ericsson combina 5G, Wi-Fi, SD-WAN e switching LAN per implementazioni aziendali distribuite.
Mercato europeo dei router e degli switch
Si stima che nel 2025 l'Europa deterrà una quota di mercato di router e switch compresa tra il 23% e il 27% , con una crescita annua composta (CAGR) del 6,2-7,4% , e la Germania si posizionerà come mercato nazionale leader. La modernizzazione delle reti è supportata dall'adozione del cloud, dalla digitalizzazione industriale, dai requisiti di sovranità dei dati e dagli investimenti in infrastrutture digitali resilienti.
Il Regno Unito e la Germania rimangono importanti centri di domanda. Il Regno Unito beneficia di un'intensa attività nei settori del cloud, dei servizi finanziari, delle telecomunicazioni e dei data center, mentre la base manifatturiera tedesca genera una domanda costante di Ethernet industriale, reti campus e connettività edge sicura. Anche Francia, Italia e Spagna stanno espandendo le infrastrutture digitali, con una domanda plasmata dalla modernizzazione del settore pubblico, dagli aggiornamenti delle telecomunicazioni e dalla migrazione delle aziende al cloud. L'efficienza energetica e la conformità normativa influenzano sempre più le specifiche delle apparecchiature nelle implementazioni europee.
Mercato dei router e degli switch nella regione APAC
Si prevede che la regione Asia-Pacifico rappresenterà il 30-34% del fatturato del 2025 , con un tasso di crescita annuo composto (CAGR) dell'8,2-9,5% , trainata dalla Cina. Giappone e Corea del Sud contribuiscono con una domanda matura nei settori aziendale e delle telecomunicazioni, mentre India e Australia stanno espandendo le infrastrutture di data center e cloud.
La Cina beneficia di ingenti investimenti in infrastrutture digitali, mentre l'India sta accelerando la costruzione di data center e la connettività aziendale. La Corea del Sud rimane un punto di riferimento per le telecomunicazioni avanzate e le infrastrutture legate ai semiconduttori, e il Giappone prosegue la modernizzazione della rete. L'Australia contribuisce con l'espansione del cloud e dei data center. La crescita regionale è sostenuta dal 5G, dall'intelligenza artificiale, dalla produzione intelligente, dall'adozione del cloud e dai programmi nazionali di digitalizzazione.
Mercato dei router e degli switch in Medio Oriente e Africa
Il mercato dei router e degli switch in Medio Oriente e Africa rappresenta una quota minore della domanda globale, ma si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-8,5% , con l'Arabia Saudita a guidare gli investimenti nel Golfo. La domanda negli Emirati Arabi Uniti è sostenuta dallo sviluppo del cloud e dei data center, mentre il Sudafrica rimane un importante hub di connettività regionale.
La digitalizzazione del settore energetico, i programmi per le città intelligenti, le iniziative governative sul cloud e la costruzione di data center stanno aumentando la necessità di sistemi di routing e switching affidabili. I programmi di diversificazione dell'Arabia Saudita e gli investimenti in infrastrutture digitali degli Emirati Arabi Uniti supportano implementazioni ad alta capacità, mentre il Sudafrica genera domanda nei settori delle telecomunicazioni, dei servizi finanziari e delle reti aziendali. Anche i mercati dell'Africa settentrionale e meridionale stanno acquisendo maggiore rilevanza con l'espansione dell'intelligenza artificiale e delle infrastrutture cloud. Le iniziative di Huawei per le reti in Africa settentrionale e meridionale previste per il 2026 illustrano la crescente importanza regionale delle reti di data center resilienti.
Analisi di segmentazione
Prodotto
La scelta del prodotto è sempre più determinata da fattori quali larghezza di banda, latenza, densità dei servizi, programmabilità ed economia del ciclo di vita. Il mercato dei router e degli switch comprende il routing di livello carrier, l'aggregazione edge, l'infrastruttura di scambio Internet e lo switching Ethernet. La modernizzazione dei prodotti privilegia le interfacce ad alta velocità e il controllo definito dal software, con un CAGR del 7,5-8,6% tra il 2026 e il 2034 per l'intero segmento di prodotto.
- Router di scambio Internet: supporta lo scambio di traffico ad alto volume tra reti e fornitori di contenuti, con una domanda influenzata dalla crescita del peering, dalla concentrazione del traffico Internet e dai requisiti per un'infrastruttura di interconnessione resiliente.
- Router centrale del fornitore di servizi: rimane strategicamente importante per le dorsali degli operatori, dove l'elevata capacità di inoltro, l'affidabilità, l'ingegneria del traffico e l'integrazione ottica determinano le priorità di approvvigionamento.
- Router Edge Multiservizio: Adatto ad ambienti aziendali e di fornitori di servizi convergenti, supportando molteplici servizi in sedi distribuite e riducendo al contempo la complessità delle apparecchiature e i costi operativi.
- Router Ethernet Service Edge: risponde alle esigenze di connettività Ethernet per operatori e aziende, in base alle necessità di potenziamento della larghezza di banda, ai requisiti di aggregazione e ai servizi di connettività gestiti.
- Switch ATM ed Ethernet: offre un'ampia funzionalità di switching per reti aziendali, di operatori e di data center, sfruttando il ruolo sempre più importante di Ethernet nelle infrastrutture ad alta capacità.
Servizio
I requisiti dei servizi si stanno spostando verso l'aggregazione scalabile, l'accesso e la connettività dei data center, poiché gli operatori cercano di monetizzare una maggiore larghezza di banda e semplificare le operazioni di rete. Si prevede che il segmento dei servizi registrerà un CAGR del 7,8-9,0% tra il 2026 e il 2034 , supportato dalla connettività cloud e dall'espansione dei servizi aziendali.
- BRAS: Supporta l'aggregazione degli abbonati a banda larga e l'applicazione delle politiche, rimanendo strategicamente rilevante laddove i fornitori di servizi gestiscono ampie basi di clienti di banda larga fissa.
- Aggregazione Ethernet: consolida il traffico proveniente dalle reti di accesso e migliora l'utilizzo della rete, in particolare laddove gli operatori migrano verso architetture Ethernet a maggiore capacità.
- Accesso Ethernet: Consente la connettività aziendale e residenziale ai margini della rete, con una domanda legata alla diffusione della fibra ottica, ai requisiti di larghezza di banda aziendali e alla modernizzazione dell'accesso.
- Centro dati Internet/Colocation/Hosting: Collega ambienti di calcolo ad alta densità ed è strategicamente posizionato per soddisfare le esigenze di intelligenza artificiale, cloud, colocation e traffico inter-data center.
- Altri: Esclusi dall'analisi dettagliata in conformità con l'ambito di segmentazione definito.
Panoramica dell'opportunità
|
Servizio |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
REGGISENI |
Mezzo |
Bordo a banda larga |
Maturo |
|
Aggregazione Ethernet |
Alto |
Aggregazione del traffico |
Maturo |
|
Accesso Ethernet |
Alto |
Accesso alla fibra |
Scalatura |
|
Centro dati Internet/Colocation/Hosting |
Alto |
Tessuti con intelligenza artificiale |
Scalatura |
|
Altri |
Basso |
Servizi di successione |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato di router e switch
L'espansione dei data center per l'IA aumenta i requisiti di commutazione ad alta velocità
I carichi di lavoro associati ai processi di training e inferenza per l'IA richiedono una larghezza di banda est-ovest significativamente maggiore rispetto a molti carichi di lavoro aziendali tradizionali, con conseguente necessità di switch ad alta radix, fabric a bassa latenza, telemetria avanzata e velocità di interconnessione ottica superiori. Da una prospettiva commerciale, le implicazioni vanno oltre le organizzazioni hyperscale, poiché le aziende continuano a investire in infrastrutture IA private e capacità di inferenza a livello regionale. Ciò aumenta anche la necessità di apparecchiature in grado di fornire prestazioni costanti con carichi di lavoro caratterizzati da picchi di traffico. Le statistiche di settore indicano una crescita molto sostenuta nel mercato degli switch Ethernet per data center nel 2025, con l'800G che contribuirà in modo significativo al fatturato.
Le architetture cloud e edge ampliano i requisiti di modernizzazione della rete
Nel campo del distributed computing si stanno verificando cambiamenti che influenzano la generazione, l'elaborazione e l'archiviazione del traffico. Molte organizzazioni privilegiano sempre più l'integrazione della propria infrastruttura cloud centralizzata con le infrastrutture di filiale, periferiche e private, rendendo necessari router e switch in grado di funzionare senza problemi da più sedi. Ciò amplia il bacino di potenziali clienti perché, oltre alle esigenze di rete, esistono filiali aziendali, siti industriali, punti vendita e data center regionali. Il cloud networking influenza anche i processi di acquisto, in quanto si concentra su provisioning centralizzato, osservabilità, implementazione zero-touch e abbonamenti. L'architettura aziendale "wireless first" per il 2025, proposta da Ericsson, è un esempio di ciò che ci si può aspettare in termini di convergenza di soluzioni di routing, switching, Wi-Fi, 5G e SD-WAN negli ambienti di filiale.
I servizi digitali ad alta intensità di banda accelerano i cicli di aggiornamento delle infrastrutture.
L'utilizzo della rete continua ad aumentare a causa dei contenuti video, delle applicazioni cloud, dei servizi di intelligenza artificiale, dei dispositivi connessi e delle applicazioni aziendali in tempo reale. Per gestire il carico ed evitare di raggiungere i limiti della capacità di rete, i fornitori di servizi devono aggiornare le proprie infrastrutture di switching, i livelli di aggregazione e i router, oltre a ottimizzare il software. Ciò è particolarmente vero quando le infrastrutture obsolete non sono in grado di gestire le attuali velocità di interfaccia e i requisiti di automazione. Inoltre, i clienti aziendali valutano le nuove tecnologie in termini di costo totale di proprietà, consumo energetico e sicurezza, non solo in base al numero di porte. Questo significa che un throughput elevato con un basso overhead operativo sarà premiato.
Tendenze future del mercato dei router e degli switch
Le reti native dell'IA diventano architettura standard
Le future infrastrutture per l'IA richiederanno architetture di rete ottimizzate per la comunicazione degli acceleratori piuttosto che per le applicazioni tradizionali. Determinismo, gestione della congestione, adattabilità, switch ad alta radix e telemetria automatica saranno temi chiave nella progettazione delle reti future. I sistemi operativi di rete saranno dotati di funzionalità di identificazione dei guasti e ottimizzazione del carico di lavoro basate sull'IA, che consentiranno agli ingegneri delle infrastrutture di individuare i problemi prima che compromettano le prestazioni dei modelli. Anche la tecnologia ottica troverà una maggiore sinergia con le piattaforme di switch, man mano che le esigenze di larghezza di banda aumenteranno. La velocità delle porte non sarà più un parametro competitivo in futuro; i fornitori si concentreranno sulla massimizzazione dell'utilizzo della potenza di calcolo, poiché una rete inefficiente incide negativamente sull'efficienza degli acceleratori costosi.
L'automazione di rete passa dalla configurazione alle operazioni autonome.
Le pratiche di gestione delle reti hanno già iniziato a spostarsi dal provisioning automatizzato a processi a ciclo chiuso basati su telemetria, motori di policy, machine learning e automazione orientata all'intento. Nel periodo di previsione, si prevede che le organizzazioni eseguiranno un numero maggiore di operazioni all'interno del ciclo di vita delle reti, come la verifica della configurazione, il rilevamento delle anomalie, la pianificazione della capacità e la risoluzione dei problemi. Ciò aumenterà la richiesta di dispositivi dotati di API aperte, telemetria in streaming, pipeline di programmabilità e funzionalità di sicurezza. Le organizzazioni che si affidano in modo significativo alle configurazioni manuali potrebbero subire maggiori pressioni a causa della crescente decentralizzazione delle infrastrutture di rete. Anche gli acquisti ne risentiranno, poiché i clienti prenderanno in considerazione le spese operative, oltre ai costi dell'hardware. L'architettura del futuro dovrebbe basarsi su piattaforme interoperabili in grado di gestire router, switch, dispositivi ottici, sistemi di sicurezza e infrastrutture cloud.
Opportunità di mercato per router e switch
Reti ad alta velocità per infrastrutture regionali di intelligenza artificiale e di colocation.
Le previsioni di mercato per router e switch indicano un'opportunità per i fornitori di puntare a infrastrutture regionali di intelligenza artificiale e colocation, anziché concentrarsi esclusivamente sui clienti hyperscale. Molte aziende necessitano di inferenza localizzata, residenza dei dati e bassa latenza senza dover costruire infrastrutture hyperscale. I fornitori possono sviluppare piattaforme modulari ottimizzate per cluster di medie dimensioni, offrendo connettività a 400G e 800G con gestione semplificata e design a basso consumo energetico. I fornitori di servizi di colocation rappresentano un altro gruppo di clienti interessante, in quanto necessitano di architetture di rete standardizzate e ripetibili, in grado di supportare più tenant e modelli di traffico in rapida evoluzione. I fornitori che integrano hardware di switching con orchestrazione, telemetria, ottica e servizi di gestione del ciclo di vita possono creare proposte differenziate, riducendo al contempo la complessità di implementazione per gli operatori con team di ingegneri di rete più piccoli.
Monetizzazione della connettività distribuita tramite software
L'integrazione di hardware di routing e switching con servizi software, sicurezza, analisi e gestione cloud offre maggiori opportunità di valore. Ciò è particolarmente vero per l'edge computing aziendale, che richiede connettività software-defined con servizi gestiti anziché dispositivi di rete autonomi che necessitano di un funzionamento complesso. Questa trasformazione può essere facilitata da elementi quali: routing virtuale, gestione degli abbonamenti, provisioning remoto e applicazione integrata delle policy. Il lancio di ADTRAN 2025 Ensemble Cloudlet vRouter dimostra il percorso verso i servizi software-defined all'edge computing attraverso un approccio basato su abbonamento. Questo permette agli operatori di generare maggiori ricavi ricorrenti senza dipendere dai ricavi derivanti dalla vendita di hardware. Per i fornitori di apparecchiature, ciò consente di differenziare i portafogli hardware più maturi con funzionalità operative avanzate.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -