
Marché des routeurs et commutateurs : taille et prévisions 2034
Taille et prévisions du marché des routeurs et commutateurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (routeur d’échange Internet, routeur central de fournisseur de services, routeur de périphérie multiservice, routeur de périphérie de service Ethernet et commutateur ATM et Ethernet), par service (BRAS, agrégation Ethernet, accès Ethernet, centre de données Internet/colocation/hébergement et autres) et par zone géographique.
- Statut : Données publiées
- Code du rapport : TIPTE100001157
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
58,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
116,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,97 %
taux de croissance
Marché adressable
786,81 milliards de dollars américains
(2026-2034)
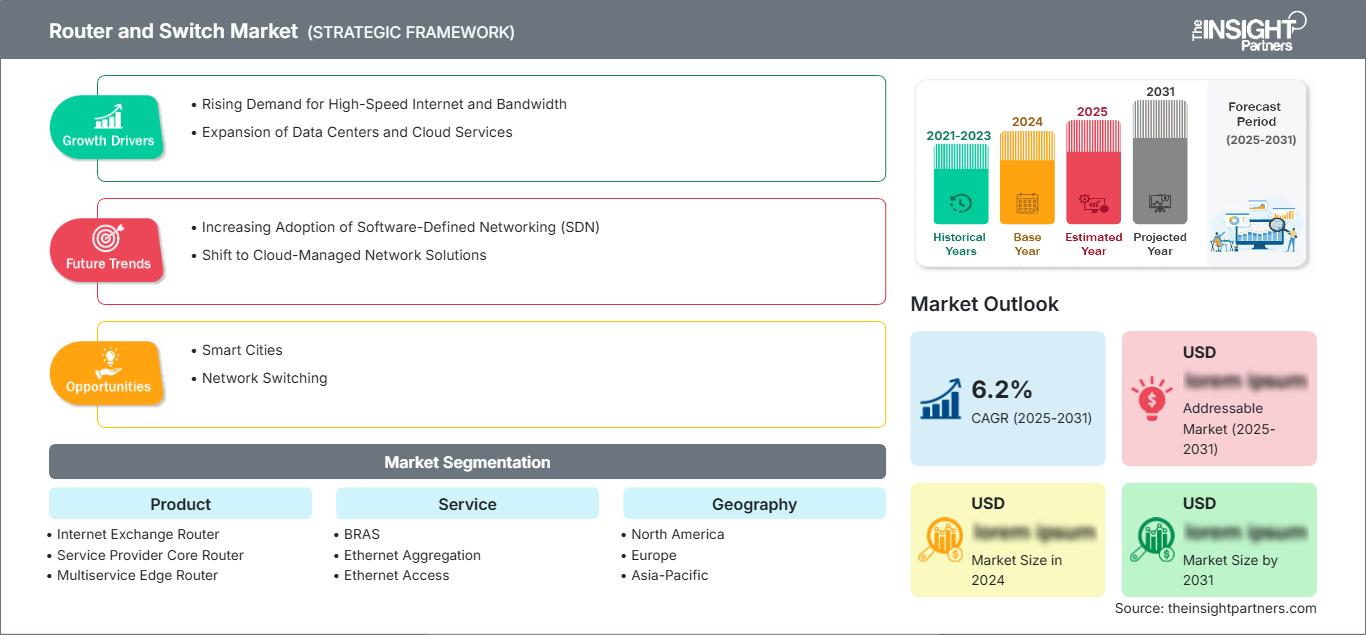
Le marché des routeurs et commutateurs connaît une transformation structurelle, les entreprises, les opérateurs de télécommunications, les fournisseurs de services cloud et les centres de données modernisant leurs infrastructures réseau pour répondre aux exigences de bande passante plus élevée, de calcul distribué et de charges de travail liées à l'IA. Évalué à 58,43 milliards de dollars américains en 2025 , ce marché devrait atteindre 116,55 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 7,97 % entre 2026 et 2034. La modernisation des produits intègre de plus en plus le routage, la commutation, l'automatisation, la sécurité et le contrôle logiciel.
L'Amérique du Nord demeure un marché à forte intensité technologique, où la croissance du marché des routeurs et des commutateurs est soutenue par l'expansion des centres de données, le renouvellement des réseaux d'entreprise et les besoins croissants en bande passante liés aux charges de travail d'IA. La région devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 8,0 % entre 2026 et 2034 , portée par les investissements dans les infrastructures hyperscale, l'adoption du cloud, les mises à niveau des réseaux Ethernet et la demande croissante de connectivité périphérique résiliente au sein des environnements d'entreprise distribués.
Analyse et perspectives du marché des routeurs et des commutateurs
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 29 à 33 % en 2025 et connaître une croissance annuelle composée de 6,8 à 8,0 % entre 2026 et 2034 , grâce aux centres de données hyperscale, à la modernisation des entreprises, aux réseaux cloud et à l'adoption accélérée des infrastructures Ethernet haut débit.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % des revenus de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 6,9 à 8,1 % entre 2026 et 2034 , grâce au calcul hyperscale, à l'infrastructure d'IA et aux programmes de modernisation des réseaux d'entreprise.
- Europe : On estime que l'Europe détiendra une part de marché de 23 à 27 % en 2025 et connaîtra une croissance annuelle composée de 6,2 à 7,4 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent des marchés importants, car la migration vers le cloud, la numérisation industrielle et les exigences en matière de souveraineté des données stimulent les investissements dans les réseaux.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 30 à 34 % en 2025 et enregistrer un TCAC de 8,2 à 9,5 % entre 2026 et 2034 , la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie bénéficiant de la construction de centres de données, du déploiement de la 5G, de l'adoption du cloud et des programmes d'infrastructure numérique.
- Le segment le plus important : les commutateurs ATM et Ethernet devraient représenter une part de marché de 31 à 35 % en 2025 , avec un TCAC de 7,4 à 8,6 % entre 2026 et 2034 , reflétant un déploiement généralisé dans les centres de données et les réseaux d’entreprise.
- Segment à forte croissance : Le segment des centres de données Internet/colocation/hébergement devrait représenter une part de marché de 19 à 23 % en 2025 et connaître une croissance annuelle composée de 9,0 à 10,4 % entre 2026 et 2034 , soutenue par l'expansion des capacités hyperscale et de colocation.
- Principales entreprises analysées en détail : ADTRAN, Inc. ; Actelis Networks, Inc. ; ADVA Optical Networking ; Cisco Systems, Inc. ; ALE International ; Ribbon Communications Operating Company, Inc. ; Telefonaktiebolaget LM Ericsson ; Extreme Networks, Inc. ; Dell Technologies Inc. ; Huawei Technologies Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'infrastructure réseau est passée de systèmes de routage et de commutation séparés à des systèmes programmables conçus pour fournir des services de télémétrie, d'automatisation, de sécurité et de cloud. La technologie Ethernet a connu un développement rapide, mais l'architecture des centres de données est désormais de type spine-leaf haute densité. En 2025, la commutation Ethernet dans les centres de données a connu un essor considérable, notamment en raison des exigences accrues en bande passante et en latence des applications d'IA, tandis que la demande en routeurs était principalement dictée par les fournisseurs de services et les entreprises de cloud.
Au cours de la période prévisionnelle, les investissements devraient s'étendre au-delà des infrastructures hyperscale pour inclure les succursales d'entreprises, les campus industriels, l'accès aux télécommunications et les centres de données régionaux. La région Asie-Pacifique gagnera en importance grâce à la croissance des investissements dans les infrastructures numériques, tandis que l'Amérique du Nord conservera son influence grâce à son infrastructure cloud et d'intelligence artificielle. Le rapport sur le marché des routeurs et commutateurs indique que l'attention portée par les autorités réglementaires à la cybersécurité, à la résilience de la chaîne d'approvisionnement, à la souveraineté des données et à l'efficacité énergétique continuera d'influencer le choix des fournisseurs et les décisions relatives à l'architecture réseau.
Portée du rapport sur le marché des routeurs et des commutateurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 58,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 116,55 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,97% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des routeurs et des commutateurs
La demande est de plus en plus liée au cloud computing, aux charges de travail d'IA, à la 5G, à l'edge computing et à la modernisation des applications d'entreprise. La croissance du marché des routeurs et commutateurs est donc influencée à la fois par l'expansion du trafic et par la nécessité d'améliorer l'efficacité du réseau. Cet écosystème englobe les fabricants de puces, les fournisseurs de composants optiques, les vendeurs de matériel, les opérateurs de télécommunications, les fournisseurs de cloud, les intégrateurs de systèmes et les fournisseurs de services gérés. L'augmentation des débits Ethernet et la programmation des routeurs orientent les achats vers une approche axée sur le rendement énergétique, l'automatisation et le coût du cycle de vie.
La dynamique des écosystèmes reste fortement influencée par la nécessité de passer aux semi-conducteurs, aux processeurs, à l'optique, à la mémoire, aux composants d'alimentation et aux capacités de production. La différenciation revêt une importance croissante pour les semi-conducteurs propriétaires, ceux provenant de fournisseurs tiers, les réseaux définis par logiciel, la télémétrie et l'orchestration. Les opérateurs de télécommunications, eux aussi, évaluent les équipements en fonction de leur intégration aux architectures existantes et de leur facilité d'utilisation, car les grands réseaux sont configurés de manière cohérente aux niveaux de l'accès, de l'agrégation, de la périphérie et du cœur de réseau.
Le positionnement concurrentiel s'appuie de plus en plus sur la technologie, les fournisseurs ciblant les centres de données d'IA et les environnements d'entreprise haute performance. Cisco conserve une large présence sur le marché du routage et de la commutation, tandis que Huawei occupe une position importante dans les réseaux d'entreprise et de centres de données. Ericsson renforce la connectivité sans fil en entreprise, tandis qu'ADTRAN répond aux besoins des fournisseurs de services et des réseaux périphériques. Les tendances du marché des routeurs et commutateurs reflètent une différenciation croissante basée sur les performances des puces, l'intégration optique, l'automatisation, la cybersécurité et la capacité à prendre en charge les environnements multi-fournisseurs. Les données de marché récentes montrent également une forte croissance de l'Ethernet haut débit et une expansion continue des revenus liés aux routeurs.
Les priorités d'investissement évoluent vers la connectivité 400G et 800G, les infrastructures compatibles avec l'IA, les opérations définies par logiciel et les équipements écoénergétiques. Le lancement par Cisco du Silicon One G300 en 2026 illustre cette tendance vers une commutation à très haute capacité pour les clusters d'IA, tandis que Huawei a mis l'accent sur les architectures 400GE et 800GE. Des fournisseurs tels qu'Extreme Networks, Dell Technologies, ALE International, Ribbon Communications et Actelis Networks peuvent se positionner sur le marché grâce à des offres spécialisées pour les réseaux d'entreprise, d'accès, industriels et de périphérie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des routeurs et des commutateurs : Perspectives stratégiques
Perspectives régionales
Marché des routeurs et commutateurs en Amérique du Nord
L'Amérique du Nord devrait représenter entre 29 et 33 % du chiffre d'affaires mondial du marché des routeurs et commutateurs en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,8 à 8 % jusqu'en 2034. Les États-Unis dominent la demande régionale, car les opérateurs hyperscale, les plateformes cloud, les opérateurs télécoms et les grandes entreprises continuent d'investir dans la capacité de leurs réseaux. Le Canada contribue à ce marché grâce à ses centres de données, à la modernisation de ses télécommunications et à son infrastructure numérique publique.
L'infrastructure d'IA représente une source importante de demande supplémentaire, car les clusters de calcul haute performance exigent des réseaux à faible latence et à haut débit. Les programmes de renouvellement des réseaux d'entreprise soutiennent également la commutation des campus et des succursales, tandis que les déploiements de WAN définis par logiciel encouragent la modernisation du routage en périphérie. La résilience du réseau, la cybersécurité et l'efficacité énergétique influencent de plus en plus les décisions d'achat, notamment pour les grands centres de données. Le marché de la commutation Ethernet a connu une forte croissance sur le continent américain en 2025, renforçant ainsi sa position de pôle d'investissement majeur.
Marché américain des routeurs et commutateurs
Les États-Unis devraient représenter entre 82 et 86 % du chiffre d'affaires du marché nord-américain des routeurs et commutateurs en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 8,1 % . Cisco, Dell Technologies, Extreme Networks et d'autres fournisseurs sont largement présents auprès des entreprises et des centres de données, tandis que les hyperscalers stimulent la demande en infrastructures de commutation et de routage à haute capacité.
La demande d'applications s'étend des centres de données cloud aux campus d'entreprises, en passant par les télécommunications, les services financiers, la santé, les administrations publiques et les environnements industriels. L'IA accélère le remplacement des plateformes de commutation classiques par des infrastructures à haut débit capables de supporter un trafic est-ouest intensif. Les annonces de Cisco concernant ses réseaux IA pour 2026 témoignent de l'ampleur du développement technologique autour de la commutation à haute capacité, tandis que l'architecture d'Ericsson, privilégiant le sans-fil, combine la 5G, le Wi-Fi, le SD-WAN et la commutation LAN pour les déploiements d'entreprise distribués.
Marché européen des routeurs et commutateurs
On estime que l'Europe détiendra entre 23 et 27 % des parts de marché des routeurs et commutateurs en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,2 à 7,4 % , l'Allemagne se positionnant comme le principal marché national. La modernisation des réseaux est favorisée par l'adoption du cloud, la numérisation industrielle, les exigences de souveraineté des données et les investissements dans une infrastructure numérique résiliente.
Le Royaume-Uni et l'Allemagne demeurent d'importants pôles de demande. Le Royaume-Uni bénéficie d'une forte activité dans les secteurs du cloud, des services financiers, des télécommunications et des centres de données, tandis que le tissu industriel allemand génère des besoins constants en Ethernet industriel, en réseaux de campus et en connectivité périphérique sécurisée. La France, l'Italie et l'Espagne développent également leurs infrastructures numériques, la demande étant stimulée par la modernisation du secteur public, la mise à niveau des télécommunications et la migration des entreprises vers le cloud. L'efficacité énergétique et la conformité réglementaire influencent de plus en plus les spécifications des équipements déployés en Europe.
Marché des routeurs et commutateurs de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 30 à 34 % du chiffre d'affaires de 2025 , avec un TCAC de 8,2 à 9,5 % , sous l'impulsion de la Chine. Le Japon et la Corée du Sud contribuent à une demande mature des entreprises et des télécommunications, tandis que l'Inde et l'Australie développent leurs infrastructures de centres de données et de cloud.
La Chine bénéficie d'investissements massifs dans les infrastructures numériques, tandis que l'Inde accélère la construction de centres de données et la connectivité des entreprises. La Corée du Sud demeure un acteur majeur des télécommunications de pointe et des infrastructures liées aux semi-conducteurs, et le Japon poursuit la modernisation de son réseau. L'Australie contribue à cette dynamique par le développement du cloud et des centres de données. Cette dynamique régionale est soutenue par la 5G, l'intelligence artificielle, l'industrie 4.0, l'adoption du cloud et les programmes nationaux de numérisation.
Marché des routeurs et commutateurs du Moyen-Orient et de l'Afrique
Le marché des routeurs et commutateurs au Moyen-Orient et en Afrique représente une part plus modeste de la demande mondiale, mais devrait connaître une croissance annuelle composée de 7,0 à 8,5 % , l'Arabie saoudite étant en tête des investissements dans le Golfe. La demande aux Émirats arabes unis est soutenue par le développement du cloud et des centres de données, tandis que l'Afrique du Sud demeure une plaque tournante régionale majeure de la connectivité.
La numérisation du secteur énergétique, les programmes de villes intelligentes, les initiatives gouvernementales en matière de cloud et la construction de centres de données accroissent les besoins en matière de routage et de commutation fiables. Les programmes de diversification de l'Arabie saoudite et les investissements des Émirats arabes unis dans les infrastructures numériques favorisent les déploiements à haute capacité, tandis que l'Afrique du Sud génère une forte demande dans les secteurs des télécommunications, des services financiers et des réseaux d'entreprise. Les marchés d'Afrique du Nord et d'Afrique australe gagnent également en importance avec l'expansion de l'IA et des infrastructures cloud. Les initiatives de Huawei pour l'Afrique du Nord et du Sud à l'horizon 2026 illustrent l'importance croissante accordée à la résilience des réseaux de centres de données dans la région.
Analyse de segmentation
Produit
Le choix des produits est de plus en plus déterminé par la bande passante, la latence, la densité de services, la programmabilité et le rapport coût-efficacité du cycle de vie. Le marché des routeurs et commutateurs couvre le routage de niveau opérateur, l'agrégation de périphérie, l'infrastructure d'échange Internet et la commutation Ethernet. La modernisation des produits privilégie les interfaces haut débit et le contrôle logiciel, avec un taux de croissance annuel composé (TCAC) de 7,5 % à 8,6 % entre 2026 et 2034 pour l'ensemble du segment.
- Routeur d'échange Internet : Prend en charge l'échange de trafic à volume élevé entre les réseaux et les fournisseurs de contenu, la demande étant influencée par la croissance du peering, la concentration du trafic Internet et les exigences en matière d'infrastructure d'interconnexion résiliente.
- Routeur central du fournisseur de services : Il demeure stratégiquement important pour les réseaux dorsaux des opérateurs, où la capacité de transfert élevée, la fiabilité, l’ingénierie du trafic et l’intégration optique déterminent les priorités d’approvisionnement.
- Routeur de périphérie multiservice : dessert les environnements convergents d’entreprise et de fournisseurs de services, prenant en charge plusieurs services sur des sites distribués tout en réduisant la complexité des équipements et les frais généraux d’exploitation.
- Routeur de périphérie de service Ethernet : Répond aux besoins des applications Ethernet des opérateurs et de connectivité d’entreprise, avec une demande façonnée par les mises à niveau de la bande passante, les exigences d’agrégation et les services de connectivité gérés.
- Commutateur ATM et Ethernet : offre une large fonctionnalité de commutation pour les réseaux d’entreprise, d’opérateurs et de centres de données, tirant parti du rôle croissant d’Ethernet dans les infrastructures à haute capacité.
Service
Les besoins en services évoluent vers une agrégation, un accès et une connectivité des centres de données évolutifs, les opérateurs cherchant à monétiser une bande passante plus élevée et à simplifier l'exploitation de leur réseau. Le segment des services devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,8 % à 9,0 % entre 2026 et 2034 , soutenu par la connectivité au cloud et l'expansion des services aux entreprises.
- BRAS : Prend en charge le regroupement des abonnés au haut débit et l’application des politiques, restant stratégiquement pertinent là où les fournisseurs de services gèrent d’importantes bases de clients haut débit fixes.
- Agrégation Ethernet : Consolide le trafic des réseaux d’accès et améliore l’utilisation du réseau, notamment lorsque les opérateurs migrent vers des architectures Ethernet à plus haute capacité.
- Accès Ethernet : Permet la connectivité des entreprises et des particuliers en périphérie du réseau, la demande étant liée au déploiement de la fibre optique, aux besoins en bande passante des entreprises et à la modernisation de l’accès.
- Centre de données Internet/Colocation/Hébergement : Connecte des environnements informatiques haute densité et est stratégiquement positionné pour répondre aux besoins en matière d’IA, de cloud, de colocation et de trafic inter-centres de données.
- Autres : Exclus de l'analyse détaillée conformément au périmètre de segmentation défini.
Aperçu des opportunités
|
Service |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
SOUTIENS-GORGE |
Moyen |
Bordure du haut débit |
Mature |
|
Agrégation Ethernet |
Haut |
Agrégation du trafic |
Mature |
|
Accès Ethernet |
Haut |
Accès fibre |
Mise à l'échelle |
|
Centre de données Internet / Colocation / Hébergement |
Haut |
Tissus IA |
Mise à l'échelle |
|
Autres |
Faible |
Services hérités |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des routeurs et des commutateurs
L'expansion des centres de données IA accroît les besoins en commutation à haut débit
Les charges de travail liées à l'entraînement et à l'inférence en IA nécessitent une bande passante est-ouest nettement supérieure à celle des charges de travail d'entreprise traditionnelles. Il en résulte un besoin accru de commutateurs à haut débit, de réseaux à faible latence, de télémétrie avancée et d'interconnexions optiques à haut débit. D'un point de vue commercial, les implications dépassent le cadre des entreprises hyperscale, car ces dernières continuent d'investir dans des infrastructures d'IA privées et des capacités d'inférence au sein de leurs régions. Ce phénomène renforce également le besoin d'équipements capables de fournir des performances constantes, même lors de pics de trafic. Les statistiques du secteur indiquent une forte croissance du marché des commutateurs Ethernet pour centres de données en 2025, la technologie 800G contribuant de manière significative au chiffre d'affaires.
Les architectures cloud et edge élargissent les exigences de modernisation des réseaux
Des transformations majeures affectent la création, le traitement et le stockage du trafic réseau. De nombreuses organisations privilégient l'intégration de leur infrastructure cloud centralisée avec leurs succursales, leurs réseaux périphériques et leurs infrastructures privées, ce qui nécessite des routeurs et des commutateurs fonctionnant de manière transparente depuis plusieurs sites. Cette évolution ouvre un marché potentiel plus vaste, car outre les besoins en réseau, elle englobe les succursales d'entreprises, les sites industriels, les points de vente et les centres de données régionaux. Le cloud computing influence également les processus d'achat en privilégiant le provisionnement centralisé, l'observabilité, le déploiement automatisé et les abonnements. L'architecture d'entreprise « sans fil d'abord » pour 2025, proposée par Ericsson, illustre la convergence des solutions de routage, de commutation, Wi-Fi, 5G et SD-WAN dans les succursales.
Les services numériques gourmands en bande passante accélèrent les cycles de renouvellement des infrastructures
L'utilisation du réseau continue de croître sous l'effet des contenus vidéo, des applications cloud, des services d'IA, des objets connectés et des applications d'entreprise en temps réel. Afin de gérer la charge et d'éviter la saturation du réseau, les fournisseurs de services doivent moderniser leurs infrastructures de commutation, leur couche d'agrégation et leurs routeurs, en plus d'optimiser leurs logiciels. C'est notamment le cas lorsque les infrastructures anciennes ne peuvent plus supporter les débits d'interface actuels et les exigences d'automatisation. De plus, les entreprises clientes évaluent les nouvelles technologies en fonction du coût total de possession, de la consommation énergétique et de la sécurité, et non plus seulement du nombre de ports. En conséquence, un débit élevé associé à une faible charge d'exploitation sera privilégié.
Tendances futures du marché des routeurs et des commutateurs
Les architectures de réseau natives de l'IA deviennent courantes
L'infrastructure d'IA du futur exigera des architectures réseau optimisées pour la communication des accélérateurs plutôt que pour les applications traditionnelles. Déterminisme, gestion de la congestion, adaptabilité, commutateurs à haut débit et télémétrie automatique sont des thèmes clés dans la conception des futurs réseaux. Les systèmes d'exploitation réseau seront dotés de capacités d'identification des pannes et d'optimisation de la charge de travail basées sur l'IA, permettant ainsi aux ingénieurs d'infrastructure de détecter les problèmes avant qu'ils n'affectent les performances des modèles. L'optique bénéficiera également d'une synergie accrue avec les plateformes de commutation à mesure que les besoins en bande passante augmenteront. La vitesse des ports ne sera plus un critère de compétitivité déterminant ; les fournisseurs s'attacheront à maximiser l'utilisation de la puissance de calcul, car un réseau inefficace impacte le rendement des accélérateurs coûteux.
L'automatisation des réseaux passe de la configuration aux opérations autonomes.
Les pratiques de gestion de réseau évoluent déjà, passant du provisionnement automatisé à des processus en boucle fermée pilotés par la télémétrie, les moteurs de politiques, l'apprentissage automatique et l'automatisation basée sur l'intention. Durant la période prévisionnelle, les organisations devraient réaliser davantage d'opérations au sein du cycle de vie des réseaux, telles que la vérification de la configuration, la détection d'anomalies, la planification de la capacité et la correction des problèmes. Ceci engendrera une demande accrue d'équipements dotés d'une API ouverte, de la télémétrie en continu, de pipelines de programmabilité et de fonctionnalités de sécurité. Les organisations fortement dépendantes des configurations manuelles pourraient être confrontées à une pression accrue en raison de la décentralisation croissante des infrastructures réseau. Les achats seront également impactés, car les clients prendront en compte les dépenses opérationnelles, en plus des coûts matériels. L'architecture future devra reposer sur des plateformes interopérables capables de gérer les routeurs, les commutateurs, les équipements optiques, les systèmes de sécurité et l'infrastructure cloud.
Opportunités du marché des routeurs et des commutateurs
Réseaux à haut débit pour les infrastructures régionales d'IA et de colocation
Les prévisions du marché des routeurs et commutateurs indiquent une opportunité pour les fournisseurs de cibler les centres de données régionaux spécialisés en IA et en colocation, plutôt que de se concentrer exclusivement sur les clients hyperscale. De nombreuses entreprises exigent une inférence localisée, la résidence des données et une faible latence sans pour autant déployer d'infrastructure hyperscale. Les fournisseurs peuvent développer des plateformes modulaires optimisées pour les clusters de taille moyenne, offrant une connectivité 400G et 800G avec une gestion simplifiée et des conceptions écoénergétiques. Les fournisseurs de colocation représentent un autre segment de clientèle attractif, car ils ont besoin d'architectures réseau standardisées et reproductibles, capables de gérer plusieurs locataires et des flux de trafic en constante évolution. Les fournisseurs qui proposent des solutions complètes de commutation, incluant l'orchestration, la télémétrie, l'optique et les services de gestion du cycle de vie, peuvent créer des offres différenciées tout en simplifiant le déploiement pour les opérateurs disposant d'équipes d'ingénierie réseau réduites.
Monétisation de la connectivité distribuée par logiciel
L'intégration des équipements de routage et de commutation aux services logiciels, à la sécurité, à l'analyse de données et à la gestion du cloud offre un potentiel de création de valeur accru. Ceci est particulièrement vrai en périphérie de réseau d'entreprise, qui requiert une connectivité définie par logiciel avec des services gérés, plutôt que des périphériques réseau autonomes à l'exploitation complexe. Cette transformation peut être facilitée par les éléments suivants : routage virtuel, gestion des abonnements, provisionnement à distance et application intégrée des politiques. Le lancement du routeur virtuel Cloudlet Ensemble lors de l'événement ADTRAN 2025 illustre la voie vers des services définis par logiciel en périphérie de réseau via un modèle d'abonnement. Ce modèle permet aux opérateurs de générer des revenus récurrents plus importants sans dépendre des revenus liés au matériel. Pour les fournisseurs d'équipements, il permet de différencier leurs gammes de matériels matures grâce à des fonctionnalités opérationnelles.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -