
ルーター・スイッチ市場:需要・予測 2034
ルーターおよびスイッチ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(インターネットエクスチェンジルーター、サービスプロバイダーコアルーター、マルチサービスエッジルーター、イーサネットサービスエッジルーター、ATMおよびイーサネットスイッチ)、サービス別(BRAS、イーサネットアグリゲーション、イーサネットアクセス、インターネットデータセンター/コロケーション/ホスティング、その他)、地域別
- ステータス : 公開されたデータ
- レポートコード : TIPTE100001157
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
584億 3000万米ドル
基準年値
2034年の予測
1,165億5,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.97 %
成長率
対象市場
7,868 億1,000万米ドル
(2026年~2034年)
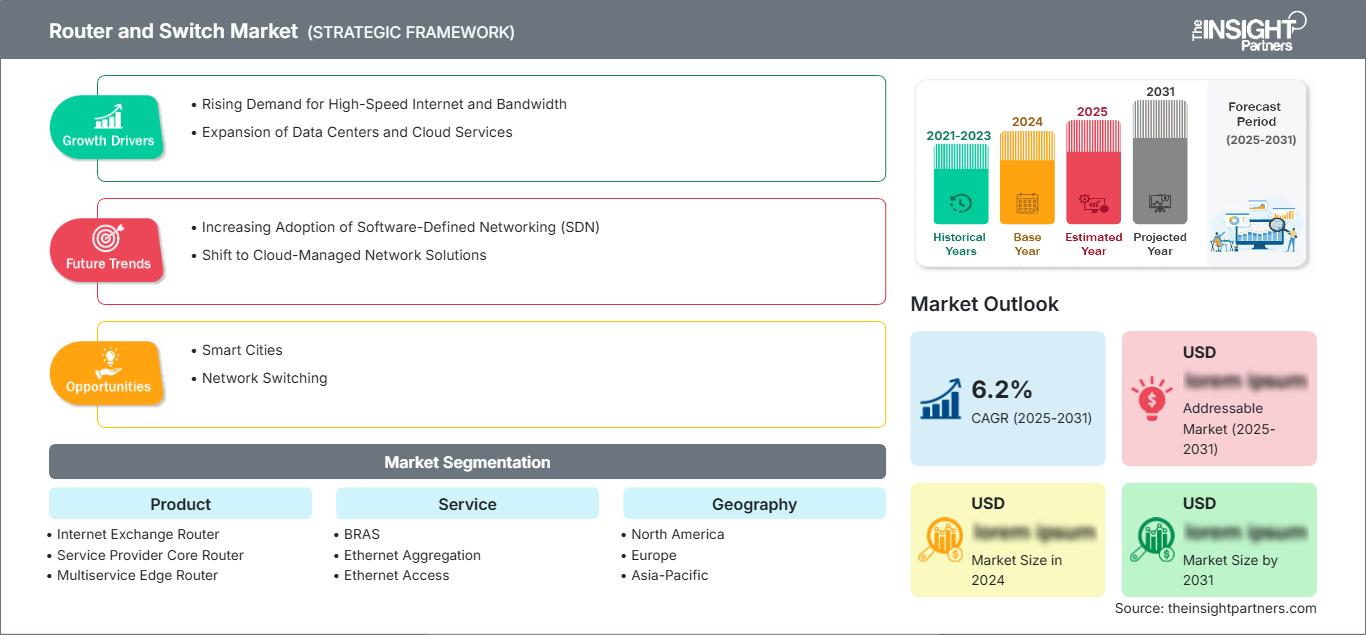
ルーターおよびスイッチ市場は、企業、通信事業者、クラウドプロバイダー、データセンターが、より高い帯域幅、分散コンピューティング、およびAIワークロードに対応するためにネットワークインフラストラクチャを近代化するにつれて、構造的な転換期を迎えています。同市場は2025年に584億3000万米ドルと評価され、 2034年には1165億5000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)7.97%で拡大しています。製品の近代化は、ルーティング、スイッチング、自動化、セキュリティ、およびソフトウェア定義制御をますます統合するようになっています。
北米は依然として技術集約型の市場であり、ルーターおよびスイッチ市場の規模は、データセンターの拡張、企業ネットワークの更新サイクル、AIワークロードによる帯域幅要件の増加によって支えられています。同地域は、ハイパースケール投資、クラウド導入、イーサネットのアップグレード、分散型企業環境における回復力の高いエッジ接続への需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)6.8~8.0%で拡大すると予測されています。
ルーターおよびスイッチ市場の評価と洞察
- 北米:北米は、ハイパースケールデータセンター、企業の近代化、クラウドネットワーキング、高速イーサネットインフラストラクチャの普及加速に支えられ、 2025年には29~33%のシェアを占め、2026~2034年の間に年平均成長率(CAGR)6.8~8.0%で拡大すると予想されています。
- 米国:米国は、ハイパースケールコンピューティング、AIインフラストラクチャ、および企業ネットワークの刷新プログラムに牽引され、 2025年の北米の収益の82~86%を占め、 2026年から2034年にかけて年平均成長率(CAGR)6.9~8.1%で成長すると推定されている。
- 欧州:欧州は2025年には23~27%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.2~7.4%で成長すると予測されています。クラウド移行、産業のデジタル化、データ主権要件などがネットワーク投資を促進するため、ドイツ、英国、フランス、イタリア、スペインは引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には30~34%のシェアを占め、2026年から2034年の間に8.2~9.5%の年平均成長率(CAGR)を記録すると予測されており、中国、日本、インド、韓国、オーストラリアはデータセンター建設、5Gの拡大、クラウド導入、デジタルインフラプログラムの恩恵を受けると見込まれています。
- 最大のセグメントであるATMおよびイーサネットスイッチは、2025年には31~35%の市場シェアを占めると推定されており、 2026年から2034年にかけては7.4~8.6%のCAGRで成長すると予測されています。これは、データセンターや企業ネットワーク全体にわたる幅広い導入を反映しています。
- 高成長分野:インターネットデータセンター/コロケーション/ホスティングは、ハイパースケールおよびコロケーション容量の拡大に支えられ、 2025年には19~23%のシェアを占め、2026~2034年の間に年平均成長率(CAGR)9.0~10.4%で拡大すると予測されています。
- 詳細に分析された主要企業: ADTRAN, Inc.、Actelis Networks, Inc.、ADVA Optical Networking、Cisco Systems, Inc.、ALE International、Ribbon Communications Operating Company, Inc.、Telefonaktiebolaget LM Ericsson、Extreme Networks, Inc.、Dell Technologies Inc.、Huawei Technologies Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ネットワークインフラは、ルーティングシステムとスイッチングシステムが別々だった時代から、プログラム可能で、テレメトリ、自動化、セキュリティ、クラウドサービスを提供するように設計されたシステムへと進化しました。イーサネットの速度技術は急速に発展していますが、データセンターの設計は現在、スパインリーフ型で高密度化されています。2025年には、AIアプリケーションがより多くの帯域幅と低遅延を必要とするようになったため、データセンターのイーサネットスイッチングは特に勢いを増し、ルーターの需要は主にサービスプロバイダーとクラウド企業によって牽引されました。
予測期間中、投資はハイパースケール分野を超えて、企業の支店、産業キャンパス、通信アクセス、地域データセンターへと拡大すると予想されます。アジア太平洋地域はデジタルインフラ投資の増加により重要性を増しますが、北米はクラウドおよびAIインフラのおかげで引き続き影響力を持ちます。ルーターおよびスイッチ市場レポートによると、サイバーセキュリティ、サプライチェーンの回復力、データ主権、エネルギー効率に対する規制当局の注目は、ベンダー選定とネットワークアーキテクチャの決定に影響を与え続けるでしょう。
ルーターおよびスイッチ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 584億3000万米ドル |
| 2034年までの市場規模 | 1165億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.97% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ルーターおよびスイッチ市場分析
需要は、クラウドコンピューティング、AIワークロード、5Gトランスポート、エッジコンピューティング、エンタープライズアプリケーションの近代化とますます密接に関連しています。そのため、ルーターおよびスイッチ市場の成長は、トラフィックの増加とネットワーク効率の向上ニーズの両方によって影響を受けています。このエコシステムには、チップメーカー、光コンポーネントサプライヤー、ハードウェアベンダー、通信サービスプロバイダー、クラウドプロバイダー、システムインテグレーター、マネージドサービスプロバイダーが含まれます。イーサネットの高速化とプログラマブルルーターの登場により、ワットあたりの性能、自動化、ライフサイクルコストに基づいた調達が促進されています。
エコシステムのダイナミクスは、シリコン、プロセッサ、光学部品、メモリ、電源部品、および製造能力への移行ニーズによって引き続き推進されています。独自開発のシリコン、汎用ベンダーのシリコン、ソフトウェア定義ネットワーク、テレメトリ、オーケストレーションにおける差別化はますます重要になっています。通信サービスプロバイダーも、大規模ネットワークはアクセス、アグリゲーション、エッジ、コアネットワークの各レベルで一貫して構成されているため、既存のアーキテクチャへの適合性と運用の容易さに基づいて機器を評価しています。
ベンダー各社がAIデータセンターや高性能エンタープライズ環境をターゲットとするにつれ、競争上のポジショニングはますます技術集約型になっています。シスコはルーティングとスイッチングにおいて幅広いプレゼンスを維持しており、ファーウェイはエンタープライズおよびデータセンターネットワークの両方で確固たる地位を築いています。エリクソンはワイヤレスファーストのエンタープライズ接続を強化しており、ADTRANはサービスプロバイダーとエッジのニーズに対応しています。ルーターおよびスイッチ市場のトレンドは、シリコン性能、光統合、自動化、サイバーセキュリティ、マルチベンダー環境のサポート能力に基づく差別化をますます反映しています。最近の市場データでは、高速イーサネットの力強い成長とルーター収益の継続的な拡大も示されています。
投資の優先順位は、400Gおよび800G接続、AI対応ファブリック、ソフトウェア定義運用、エネルギー効率の高い機器へとシフトしている。シスコが2026年に発表したSilicon One G300は、AIクラスタ向けの超大容量スイッチングへの動きを象徴するものであり、ファーウェイは400GEおよび800GEアーキテクチャを重視している。エクストリームネットワークス、デルテクノロジーズ、ALEインターナショナル、リボンコミュニケーションズ、アクテリスネットワークスといったベンダーは、エンタープライズ、アクセス、産業、エッジネットワーク向けの特化したソリューションを通じて競争することができる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ルーターおよびスイッチ市場:戦略的洞察
地域別分析
北米のルーターおよびスイッチ市場
北米は、2025年には世界のルーターおよびスイッチ市場の収益の29~33%を占めると推定されており、 2034年までの年平均成長率(CAGR)は6.8~8.0%と見込まれています。ハイパースケール事業者、クラウドプラットフォーム、通信事業者、大企業がネットワーク容量への投資を継続しているため、米国が地域需要を牽引しています。カナダは、データセンター、通信の近代化、公共部門のデジタルインフラを通じて貢献しています。
AIインフラストラクチャは、高性能コンピューティングクラスタが低遅延かつ高スループットのファブリックを必要とするため、重要な需要増加源となっています。エンタープライズのリフレッシュプログラムは、キャンパスおよびブランチスイッチングもサポートしており、ソフトウェア定義型WANの導入はエッジルーティングの近代化を促進しています。ネットワークの回復力、サイバーセキュリティ、電力効率は、特に大規模データセンターにおいて、調達決定にますます影響を与えています。南北アメリカ大陸では、2025年にイーサネットスイッチングの勢いが著しく、この地域が主要な投資センターとしての地位を確固たるものにしました。
米国ルーターおよびスイッチ市場
米国は、2025年の北米ルーターおよびスイッチ市場の売上高の推定82~86%を占め、年平均成長率(CAGR)6.9~8.1%で拡大すると予測されている。シスコ、デル・テクノロジーズ、エクストリーム・ネットワークスなどのサプライヤーは、エンタープライズおよびデータセンター分野で幅広い事業展開を維持しており、ハイパースケーラーは高容量スイッチングおよびルーティングインフラストラクチャへの需要を牽引している。
アプリケーションの需要は、クラウドデータセンターから企業キャンパス、通信、金融サービス、ヘルスケア、政府機関、産業環境まで広がっています。AIは、従来のスイッチングプラットフォームを、東西方向のトラフィックを大量に処理できる高速ファブリックに置き換える動きを加速させています。シスコの2026年AIネットワーキングに関する発表は、大容量スイッチングに関する技術開発の規模を示しており、一方、エリクソンのワイヤレス優先アーキテクチャは、分散型エンタープライズ展開向けに5G、Wi-Fi、SD-WAN、LANスイッチングを組み合わせています。
ヨーロッパのルーターおよびスイッチ市場
欧州は2025年にはルーターおよびスイッチ市場の23~27%のシェアを占めると予測されており、年平均成長率(CAGR)は6.2~7.4%で、ドイツが主要国市場となる見込みです。ネットワークの近代化は、クラウド導入、産業のデジタル化、データ主権要件、そして強靭なデジタルインフラへの投資によって支えられています。
英国とドイツは依然として主要な需要拠点である。英国はクラウド、金融サービス、通信、データセンターといった分野での活発な活動から恩恵を受けており、一方ドイツは製造業基盤が産業用イーサネット、キャンパスネットワーク、セキュアなエッジ接続に対する持続的な需要を生み出している。フランス、イタリア、スペインもデジタルインフラを拡大しており、公共部門の近代化、通信インフラのアップグレード、企業のクラウド移行などが需要を形成している。エネルギー効率と規制遵守は、欧州における導入事例全体を通して、機器仕様にますます大きな影響を与えている。
アジア太平洋地域のルーターおよびスイッチ市場
アジア太平洋地域は、 2025年の売上高の30~34%を占め、年平均成長率(CAGR)は8.2~9.5%と予測されており、中国が成長を牽引する。日本と韓国は成熟した企業および通信需要を支え、インドとオーストラリアはデータセンターとクラウドインフラの拡大を進めている。
中国は大規模なデジタルインフラ投資の恩恵を受けており、インドはデータセンター建設と企業間接続を加速させている。韓国は高度な通信および半導体関連インフラにおいて依然として重要な役割を果たしており、日本はネットワークの近代化を継続している。オーストラリアはクラウドとデータセンターの拡張を通じて貢献している。地域全体の勢いは、5G、AIコンピューティング、スマート製造、クラウド導入、そして国家的なデジタル化プログラムによって支えられている。
中東・アフリカのルーターおよびスイッチ市場
中東・アフリカ地域のルーターおよびスイッチ市場は、世界全体の需要に占める割合は小さいものの、年平均成長率(CAGR)7.0~8.5%で拡大すると予測されており、湾岸諸国の中ではサウジアラビアが投資を牽引している。アラブ首長国連邦(UAE)の需要はクラウドおよびデータセンター開発によって支えられており、南アフリカは依然として重要な地域接続ハブとなっている。
エネルギー分野のデジタル化、スマートシティ計画、政府のクラウドイニシアチブ、データセンター建設などにより、信頼性の高いルーティングとスイッチングに対する需要が高まっています。サウジアラビアの多角化プログラムとUAEのデジタルインフラ投資は、大容量ネットワークの展開を支えており、南アフリカは通信、金融サービス、企業ネットワーク全体で需要を生み出しています。AIとクラウドインフラの拡大に伴い、北アフリカと南部アフリカの市場も重要性を増しています。ファーウェイの2026年北アフリカおよび南部アフリカにおけるネットワーク構築イニシアチブは、地域における強靭なデータセンターネットワークへの重視の高まりを示しています。
セグメンテーション分析
製品
製品選定は、帯域幅、レイテンシ、サービス密度、プログラマビリティ、ライフサイクル経済性によってますます左右されるようになっています。ルーターおよびスイッチ市場の範囲は、キャリアグレードルーティング、エッジアグリゲーション、インターネットエクスチェンジインフラストラクチャ、イーサネットスイッチングに及びます。製品の近代化は高速インターフェースとソフトウェア定義制御を重視しており、製品セグメント全体では2026年から2034年にかけて年平均成長率(CAGR)7.5~8.6%が見込まれています。
- インターネットエクスチェンジルーター:ネットワークとコンテンツプロバイダー間の大量のトラフィック交換をサポートし、その需要はピアリングの増加、インターネットトラフィックの集中、および回復力のある相互接続インフラストラクチャの要件によって左右されます。
- サービスプロバイダー向けコア ルーター:高い転送容量、信頼性、トラフィック エンジニアリング、および光統合が調達の優先順位を決定するため、キャリアのバックボーンにとって戦略的に重要な役割を担っています。
- マルチサービスエッジルーター:統合された企業環境およびサービスプロバイダー環境に対応し、分散した拠点における複数のサービスをサポートすると同時に、機器の複雑さと運用コストを削減します。
- イーサネットサービスエッジルーター:キャリアイーサネットおよびビジネス接続アプリケーションに対応し、帯域幅のアップグレード、集約要件、およびマネージド接続サービスによって形成される需要に対応します。
- ATMおよびイーサネットスイッチ:企業、通信事業者、データセンターネットワーク全体にわたって幅広いスイッチング機能を提供し、大容量インフラストラクチャにおけるイーサネットの役割拡大の恩恵を受ける。
サービス
通信事業者がより高い帯域幅を収益化し、ネットワーク運用を簡素化しようとする中で、サービス要件は拡張性の高い集約、アクセス、データセンター接続へとシフトしています。クラウド接続とエンタープライズサービスの拡大に支えられ、サービス分野は2026年から2034年にかけて年平均成長率(CAGR)7.8~9.0%を記録すると予測されています。
- BRAS:ブロードバンド加入者の集約とポリシーの適用をサポートし、サービスプロバイダーが大規模な固定ブロードバンド顧客基盤を管理している場合に戦略的に重要な役割を果たす。
- イーサネット集約:アクセスネットワークからのトラフィックを統合し、ネットワーク利用率を向上させます。特に、通信事業者がより大容量のイーサネットアーキテクチャに移行する場合に効果的です。
- イーサネットアクセス:ネットワークのエッジにおける企業および住宅の接続を可能にし、その需要は光ファイバーの展開、企業の帯域幅要件、およびアクセスの近代化に関連しています。
- インターネットデータセンター/コロケーション/ホスティング:高密度コンピューティング環境を接続し、AI、クラウド、コロケーション、データセンター間トラフィックの要件に対応できるよう戦略的に配置されています。
- その他:定義されたセグメンテーション範囲に従い、詳細な分析から除外されます。
機会の概要
|
サービス |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
ブラジャー |
中くらい |
ブロードバンドエッジ |
成熟した |
|
イーサネットアグリゲーション |
高い |
トラフィック集約 |
成熟した |
|
イーサネットアクセス |
高い |
光ファイバーアクセス |
スケーリング |
|
インターネットデータセンター/コロケーション/ホスティング |
高い |
AIファブリック |
スケーリング |
|
その他 |
低い |
レガシーサービス |
成熟した |
ルーターおよびスイッチ市場の成長要因と影響分析
AIデータセンターの拡張により、高速スイッチングの要件が増加する
AI のトレーニングおよび推論プロセスに関連するワークロードは、従来の多くのエンタープライズワークロードよりもはるかに多くの東西帯域幅を必要とするため、高基数スイッチ、低遅延ファブリック、高度なテレメトリ、および高速光インターコネクトが必要になります。商業的な観点から見ると、その影響はハイパースケール組織にとどまらず、企業は地域内でプライベート AI インフラストラクチャと推論機能に投資し続けています。また、トラフィックのバーストを特徴とするワークロードで一貫したパフォーマンスを提供できる機器の必要性も高まります。業界統計によると、2025 年のデータセンター イーサネット スイッチ市場は非常に健全な成長を遂げ、800G が収益に大きく貢献すると予測されています。
クラウドおよびエッジアーキテクチャは、ネットワークの近代化要件を拡大する。
分散コンピューティングの領域では、トラフィックの生成、処理、およびストレージに影響を与える変化が起きています。多くの組織は、中央集権型のクラウドインフラストラクチャをブランチ、エッジ、およびプライベートインフラストラクチャと統合することをますます重視しており、複数の場所からシームレスに動作するルーターとスイッチが必要となっています。これにより、ネットワークのニーズに加えて、企業の支店、工業用地、小売サイト、および地域データセンターが存在するため、潜在顧客のプールが拡大します。クラウドネットワーキングは、集中プロビジョニング、可観測性、ゼロタッチ展開、およびサブスクリプションに重点を置いているため、購買プロセスにも影響を与えます。エリクソンが提案する2025年向けのワイヤレスファーストエンタープライズアーキテクチャは、ブランチ環境におけるルーティング、スイッチング、Wi-Fi、5G、およびSD-WANソリューションの融合に関して期待できるものの例です。
帯域幅を大量に消費するデジタルサービスは、インフラの更新サイクルを加速させる。
ビデオコンテンツ、クラウドアプリケーション、AIサービス、コネクテッドデバイス、リアルタイムエンタープライズアプリケーションなどの普及に伴い、ネットワーク利用は増加の一途を辿っています。負荷を管理し、ネットワーク容量の限界に近づかないようにするためには、サービスプロバイダーはソフトウェアの最適化に加え、スイッチングファブリック、アグリゲーションレイヤー、ルーターのアップグレードを行う必要があります。これは、古いインフラストラクチャが現在のインターフェース速度や自動化要件に対応できない場合に特に重要です。さらに、企業顧客はポート数だけでなく、総所有コスト、消費電力、セキュリティといった観点からも新しいテクノロジーを評価しています。つまり、運用コストを抑えつつ高いスループットを実現できるソリューションが求められるということです。
ルーターおよびスイッチ市場の将来動向
AIネイティブなネットワークファブリックが主流のアーキテクチャになる
将来のAIインフラストラクチャは、従来のアプリケーションではなく、アクセラレータ間の通信に最適化されたネットワーク設計を必要とするでしょう。決定性、輻輳管理、適応性、高基数スイッチ、自動テレメトリは、将来のネットワーク設計における重要なテーマです。ネットワークオペレーティングシステムには、AIベースの障害識別機能とワークロード最適化機能が搭載され、インフラストラクチャエンジニアは、モデルのパフォーマンスが損なわれる前に問題を認識できるようになります。帯域幅の需要が増加するにつれて、光通信とスイッチプラットフォームとの相乗効果も高まるでしょう。将来、ポート速度はもはや競争上の重要な要素ではなくなり、ベンダーはコンピューティングリソースの利用率を最大化することに注力するようになります。非効率なネットワークは、高価なアクセラレータの効率に悪影響を与えるからです。
ネットワーク自動化は、設定から自律運用へと移行する。
ネットワーク管理の実践は、すでに自動プロビジョニングから、テレメトリ、ポリシーエンジン、機械学習、インテント駆動型自動化によって駆動されるクローズドループプロセスへと移行し始めています。予測期間中、組織は、構成検証、異常検出、容量計画、修復など、ネットワークのライフサイクル内でより多くの操作を実行することが予想されます。これにより、オープンAPI、ストリーミングテレメトリ、プログラマビリティパイプライン、セキュリティ機能を備えたデバイスへのニーズが高まります。手動構成に大きく依存している組織は、ネットワーク資産の分散化が進むにつれて、より大きなプレッシャーにさらされる可能性があります。顧客はハードウェアコストに加えて運用コストも考慮するため、調達にも影響が出ます。将来構築されるアーキテクチャは、ルーター、スイッチ、光デバイス、セキュリティシステム、クラウドインフラストラクチャを管理できる相互運用可能なプラットフォームに基づいている必要があります。
ルーターおよびスイッチ市場の機会
地域AIおよびコロケーション施設向けの高速ネットワーク
ルーターおよびスイッチ市場の予測によると、ベンダーはハイパースケール顧客だけに焦点を当てるのではなく、地域AIやコロケーション施設をターゲットにする機会がある。多くの企業は、ハイパースケールインフラストラクチャを構築することなく、ローカル推論、データレジデンシー、低遅延を必要としている。サプライヤーは、中規模クラスター向けに最適化されたモジュール型プラットフォームを開発し、管理の簡素化とエネルギー効率の高い設計で400Gおよび800G接続を提供できる。コロケーションプロバイダーも魅力的な顧客グループである。彼らは、複数のテナントと急速に変化するトラフィックパターンに対応できる、標準化された再現可能なネットワークアーキテクチャを必要としているからだ。スイッチングハードウェアにオーケストレーション、テレメトリ、光通信、ライフサイクルサービスをパッケージ化したベンダーは、ネットワークエンジニアリングチームの規模が小さい事業者にとって導入の複雑さを軽減しながら、差別化された提案を作成できる。
分散型接続のソフトウェア主導型収益化
ルーティングおよびスイッチングハードウェアをソフトウェアベースのサービス、セキュリティ、分析、クラウド管理と統合することで、より大きな価値を獲得できます。これは特にエンタープライズエッジにおいて顕著であり、複雑な操作を必要とするスタンドアロンのネットワークデバイスではなく、マネージドサービスを備えたソフトウェア定義の接続性が求められます。この変革は、仮想ルーティング、サブスクリプション管理、リモートプロビジョニング、統合ポリシー適用によって促進される可能性があります。ADTRAN 2025 Ensemble Cloudlet vRouterの発表は、サブスクリプションベースのアプローチを通じてエッジにおけるソフトウェア定義サービスへの道筋を示しています。これにより、通信事業者はハードウェアの収益に依存することなく、より多くの継続的な収益を生み出すことができます。機器ベンダーにとっては、運用機能を備えた成熟したハードウェアポートフォリオを差別化することが可能になります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -