
Mercado de routers y conmutadores: tamaño, demanda y previsiones 2034
Tamaño y pronóstico del mercado de enrutadores y conmutadores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (enrutador de intercambio de Internet, enrutador central de proveedor de servicios, enrutador de borde multiservicio, enrutador de borde de servicio Ethernet y conmutador ATM y Ethernet), servicio (BRAS, agregación Ethernet, acceso Ethernet, centro de datos/colocación/alojamiento de Internet y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPTE100001157
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
58.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
116.550 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,97 %
Índice de crecimiento
Mercado potencial
786.81 mil millones de dólares estadounidenses
(2026-2034)
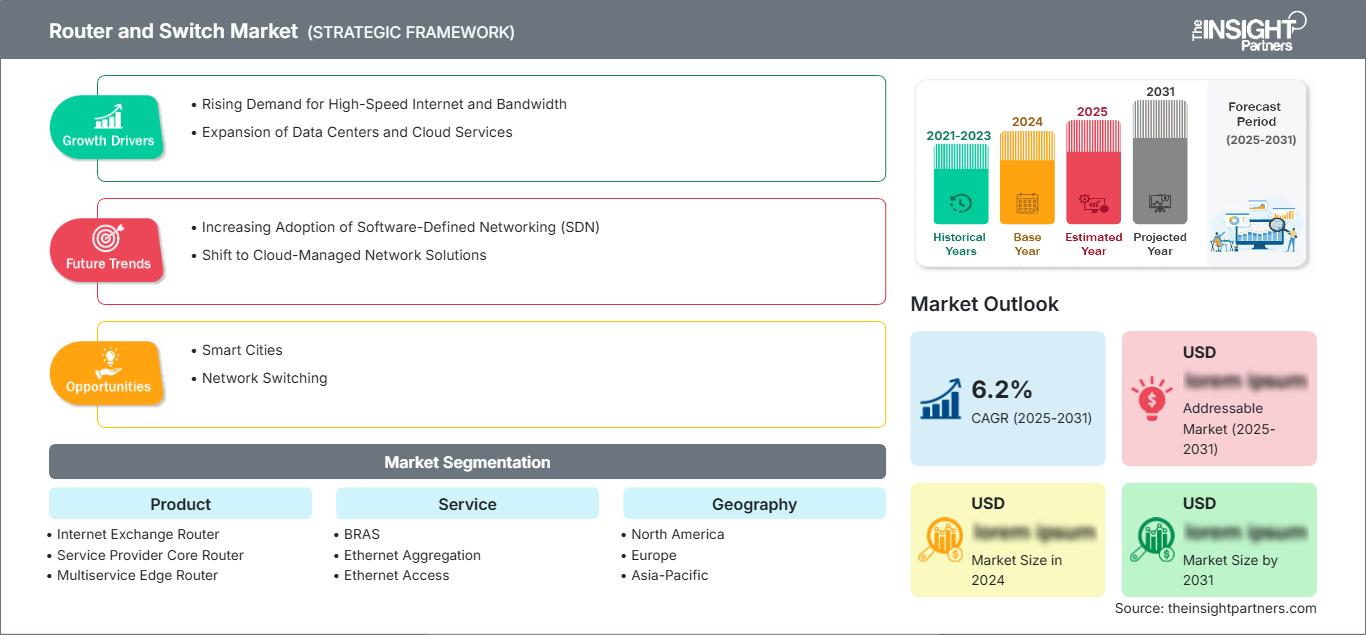
El mercado de enrutadores y conmutadores está experimentando una transición estructural a medida que las empresas, los operadores de telecomunicaciones, los proveedores de servicios en la nube y los centros de datos modernizan su infraestructura de red para soportar mayor ancho de banda, computación distribuida y cargas de trabajo de IA. El mercado estaba valorado en 58.430 millones de dólares en 2025 y se prevé que alcance los 116.550 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 7,97 % entre 2026 y 2034. La modernización de los productos combina cada vez más enrutamiento, conmutación, automatización, seguridad y control definido por software.
América del Norte sigue siendo un mercado con alta intensidad tecnológica, donde el tamaño del mercado de enrutadores y conmutadores se ve impulsado por la expansión de los centros de datos, los ciclos de renovación de las redes empresariales y el aumento de los requisitos de ancho de banda derivados de las cargas de trabajo de IA. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 8,0 % entre 2026 y 2034 , gracias a la inversión en hiperescala, la adopción de la nube, las actualizaciones de Ethernet y la demanda de conectividad perimetral resiliente en entornos empresariales distribuidos.
Análisis y perspectivas del mercado de routers y switches
- América del Norte: Se prevé que América del Norte alcance una cuota de mercado del 29-33% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8-8,0% entre 2026 y 2034 , gracias a los centros de datos a hiperescala, la modernización empresarial, las redes en la nube y la adopción acelerada de infraestructuras Ethernet de alta velocidad.
- EE. UU.: Se estima que Estados Unidos representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 8,1 % entre 2026 y 2034 , impulsado por la computación a hiperescala, la infraestructura de IA y los programas de renovación de redes empresariales.
- Europa: Se estima que Europa tendrá una cuota de mercado del 23-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,2-7,4% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes, ya que la migración a la nube, la digitalización industrial y los requisitos de soberanía de datos impulsan la inversión en redes.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre un 30 % y un 34 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,5 % entre 2026 y 2034 , con China, Japón, India, Corea del Sur y Australia beneficiándose de la construcción de centros de datos, la expansión de la tecnología 5G, la adopción de la nube y los programas de infraestructura digital.
- El segmento más grande, el de conmutadores ATM y Ethernet, se estima que tendrá una cuota de mercado del 31-35% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,6% entre 2026 y 2034 , lo que refleja su amplia implementación en centros de datos y redes empresariales.
- Segmento de alto crecimiento: Se estima que el centro de datos/colocación/alojamiento de Internet representará una cuota de mercado del 19-23% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,4% entre 2026 y 2034 , impulsado por la expansión de la capacidad de hiperescala y de colocación.
- Empresas clave analizadas en detalle: ADTRAN, Inc.; Actelis Networks, Inc.; ADVA Optical Networking; Cisco Systems, Inc.; ALE International; Ribbon Communications Operating Company, Inc.; Telefonaktiebolaget LM Ericsson; Extreme Networks, Inc.; Dell Technologies Inc.; Huawei Technologies Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La infraestructura de red ha evolucionado desde sistemas de enrutamiento y conmutación independientes hasta sistemas programables diseñados para proporcionar telemetría, automatización, seguridad y servicios en la nube. La tecnología de velocidad Ethernet se ha desarrollado rápidamente, pero el diseño de los centros de datos ahora se centra en la arquitectura spine-leaf y la alta densidad. En 2025, la conmutación Ethernet en centros de datos experimentó un auge significativo debido a que las aplicaciones de IA requerían mayor ancho de banda y menor latencia, mientras que la demanda de enrutadores fue impulsada principalmente por los proveedores de servicios y las empresas de la nube.
Durante el período de pronóstico, se espera que las inversiones se extiendan más allá del ámbito de la hiperescala hacia sucursales empresariales, campus industriales, acceso a telecomunicaciones y centros de datos regionales. La región Asia-Pacífico adquirirá mayor importancia debido al creciente volumen de inversiones en infraestructura digital, pero Norteamérica seguirá siendo influyente gracias a su infraestructura de nube e inteligencia artificial. El informe del mercado de enrutadores y conmutadores indica que la atención regulatoria hacia la ciberseguridad, la resiliencia de la cadena de suministro, la soberanía de los datos y la eficiencia energética continuará influyendo en la selección de proveedores y las decisiones sobre la arquitectura de red.
Alcance del informe de mercado de enrutadores y conmutadores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 58.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 116.550 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,97% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de routers y switches
La demanda está cada vez más ligada a la computación en la nube, las cargas de trabajo de IA, el transporte 5G, la computación perimetral y la modernización de las aplicaciones empresariales. Por lo tanto, el crecimiento del mercado de enrutadores y conmutadores se ve influenciado tanto por la expansión del tráfico como por la necesidad de mejorar la eficiencia de la red. Este ecosistema abarca fabricantes de chips, proveedores de componentes ópticos, proveedores de hardware, proveedores de servicios de telecomunicaciones, proveedores de servicios en la nube, integradores de sistemas y proveedores de servicios gestionados. El aumento de la velocidad en Ethernet y los enrutadores programables impulsan las decisiones de compra basadas en el rendimiento por vatio, la automatización y los costes del ciclo de vida.
La dinámica del ecosistema sigue estando impulsada por la necesidad de adoptar tecnologías como el silicio, los procesadores, la óptica, la memoria, los componentes de alimentación y las capacidades de fabricación. La diferenciación cobra cada vez más importancia en el ámbito del silicio propietario, el silicio de proveedores comerciales, las redes definidas por software, la telemetría y la orquestación. Los proveedores de servicios de telecomunicaciones también evalúan los equipos en función de su compatibilidad con las arquitecturas existentes y la facilidad de operación, dado que las grandes redes se configuran de forma consistente en los niveles de acceso, agregación, borde y núcleo.
El posicionamiento competitivo se está volviendo más tecnológico, ya que los proveedores se centran en los centros de datos de IA y los entornos empresariales de alto rendimiento. Cisco mantiene una amplia presencia en enrutamiento y conmutación, mientras que Huawei tiene una posición destacada tanto en redes empresariales como de centros de datos. Ericsson está reforzando la conectividad empresarial inalámbrica, mientras que ADTRAN satisface las necesidades de los proveedores de servicios y del borde de la red. Las tendencias del mercado de routers y switches reflejan cada vez más la diferenciación basada en el rendimiento del silicio, la integración óptica, la automatización, la ciberseguridad y la capacidad de admitir entornos de múltiples proveedores. Los datos recientes del mercado también muestran un fuerte crecimiento en Ethernet de alta velocidad y una expansión continua de los ingresos por routers.
Las prioridades de inversión se están orientando hacia la conectividad de 400G y 800G, las arquitecturas preparadas para IA, las operaciones definidas por software y los equipos de bajo consumo energético. La presentación del Silicon One G300 por parte de Cisco en 2026 ilustra la tendencia hacia la conmutación de altísima capacidad para clústeres de IA, mientras que Huawei ha hecho hincapié en las arquitecturas de 400GE y 800GE. Proveedores como Extreme Networks, Dell Technologies, ALE International, Ribbon Communications y Actelis Networks pueden competir mediante propuestas especializadas para redes empresariales, de acceso, industriales y de borde.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de routers y switches: Perspectivas estratégicas
Perspectivas regionales
Mercado de routers y switches de Norteamérica
Se estima que Norteamérica representará entre el 29 % y el 33 % de los ingresos del mercado mundial de enrutadores y conmutadores en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 8,0 % hasta 2034. Estados Unidos domina la demanda regional debido a que los operadores de hiperescala, las plataformas en la nube, las compañías de telecomunicaciones y las grandes empresas siguen invirtiendo en capacidad de red. Canadá contribuye a través de centros de datos, la modernización de las telecomunicaciones y la infraestructura digital del sector público.
La infraestructura de IA es una importante fuente de demanda incremental, ya que los clústeres de computación de alto rendimiento requieren redes de baja latencia y alto rendimiento. Los programas de actualización empresarial también respaldan la conmutación de campus y sucursales, mientras que las implementaciones de WAN definidas por software fomentan la modernización del enrutamiento perimetral. La resiliencia de la red, la ciberseguridad y la eficiencia energética influyen cada vez más en las decisiones de adquisición, especialmente para los grandes centros de datos. América registró un fuerte impulso en la conmutación Ethernet en 2025, lo que refuerza la posición de la región como un importante centro de inversión.
Mercado de routers y switches de EE. UU.
Se estima que Estados Unidos representa entre el 82 % y el 86 % de los ingresos del mercado de enrutadores y conmutadores de Norteamérica en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 8,1 % . Cisco, Dell Technologies, Extreme Networks y otros proveedores mantienen una amplia presencia en el sector empresarial y de centros de datos, mientras que los proveedores de servicios en la nube a gran escala impulsan la demanda de infraestructura de conmutación y enrutamiento de alta capacidad.
La demanda de aplicaciones abarca desde centros de datos en la nube hasta campus empresariales, telecomunicaciones, servicios financieros, sanidad, gobierno y entornos industriales. La IA está acelerando la sustitución de las plataformas de conmutación convencionales por redes de mayor velocidad capaces de soportar un tráfico intenso en ambas direcciones. Los anuncios de Cisco sobre redes con IA para 2026 demuestran la magnitud del desarrollo tecnológico en torno a la conmutación de alta capacidad, mientras que la arquitectura inalámbrica de Ericsson combina 5G, Wi-Fi, SD-WAN y conmutación LAN para implementaciones empresariales distribuidas.
Mercado europeo de routers y switches
Se estima que Europa tendrá una cuota de mercado de entre el 23 % y el 27 % en el sector de routers y switches en 2025 , con un crecimiento anual compuesto del 6,2 % al 7,4 % , y Alemania se posiciona como el mercado nacional líder. La modernización de las redes se ve impulsada por la adopción de la nube, la digitalización industrial, los requisitos de soberanía de datos y las inversiones en infraestructuras digitales resilientes.
El Reino Unido y Alemania siguen siendo importantes centros de demanda. El Reino Unido se beneficia de una intensa actividad en los sectores de la nube, los servicios financieros, las telecomunicaciones y los centros de datos, mientras que la base manufacturera alemana genera una demanda constante de Ethernet industrial, redes de campus y conectividad segura en el borde de la red. Francia, Italia y España también están expandiendo su infraestructura digital, con una demanda marcada por la modernización del sector público, las mejoras en las telecomunicaciones y la migración a la nube empresarial. La eficiencia energética y el cumplimiento normativo influyen cada vez más en las especificaciones de los equipos en las implementaciones europeas.
Mercado de routers y switches en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 30 % y el 34 % de los ingresos de 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,5 % , liderada por China. Japón y Corea del Sur contribuyen con una demanda consolidada en los sectores empresarial y de telecomunicaciones, mientras que India y Australia están expandiendo su infraestructura de centros de datos y computación en la nube.
China se beneficia de la inversión a gran escala en infraestructura digital, mientras que India acelera la construcción de centros de datos y la conectividad empresarial. Corea del Sur sigue siendo importante para las telecomunicaciones avanzadas y la infraestructura vinculada a los semiconductores, y Japón continúa modernizando su red. Australia contribuye mediante la expansión de la nube y los centros de datos. El dinamismo regional se ve impulsado por la tecnología 5G, la computación con IA, la fabricación inteligente, la adopción de la nube y los programas nacionales de digitalización.
Mercado de routers y switches de Oriente Medio y África
El mercado de routers y switches de Oriente Medio y África representa una porción menor de la demanda global, pero se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,5 % , con Arabia Saudita a la cabeza de la inversión en el Golfo. La demanda de los Emiratos Árabes Unidos se ve impulsada por el desarrollo de la nube y los centros de datos, mientras que Sudáfrica sigue siendo un importante centro de conectividad regional.
La digitalización del sector energético, los programas de ciudades inteligentes, las iniciativas gubernamentales de computación en la nube y la construcción de centros de datos están incrementando la necesidad de enrutamiento y conmutación confiables. Los programas de diversificación de Arabia Saudita y las inversiones en infraestructura digital de los Emiratos Árabes Unidos respaldan los despliegues de alta capacidad, mientras que Sudáfrica genera demanda en telecomunicaciones, servicios financieros y redes empresariales. Los mercados del norte y sur de África también están adquiriendo mayor relevancia a medida que se expanden la IA y la infraestructura en la nube. Las iniciativas de redes de Huawei para el norte y sur de África en 2026 ilustran el creciente énfasis regional en redes de centros de datos resilientes.
Análisis de segmentación
Producto
La selección de productos está cada vez más determinada por el ancho de banda, la latencia, la densidad de servicio, la programabilidad y la rentabilidad del ciclo de vida. El mercado de enrutadores y conmutadores abarca el enrutamiento de nivel operador, la agregación de borde, la infraestructura de intercambio de Internet y la conmutación Ethernet. La modernización de los productos favorece las interfaces de alta velocidad y el control definido por software, con una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,6 % entre 2026 y 2034 para el segmento de productos en general.
- Enrutador de intercambio de Internet: Admite el intercambio de tráfico de alto volumen entre redes y proveedores de contenido, con una demanda influenciada por el crecimiento del peering, la concentración del tráfico de Internet y los requisitos de una infraestructura de interconexión resiliente.
- Enrutador central del proveedor de servicios: Sigue siendo estratégicamente importante para las redes troncales de los operadores, donde la alta capacidad de reenvío, la fiabilidad, la ingeniería de tráfico y la integración óptica determinan las prioridades de adquisición.
- Enrutador perimetral multiservicio: Da servicio a entornos empresariales convergentes y de proveedores de servicios, admitiendo múltiples servicios en ubicaciones distribuidas al tiempo que reduce la complejidad del equipo y los gastos operativos.
- Enrutador de borde de servicio Ethernet: Satisface las necesidades de Ethernet de operador y las aplicaciones de conectividad empresarial, cuya demanda está determinada por las actualizaciones de ancho de banda, los requisitos de agregación y los servicios de conectividad gestionados.
- Conmutador ATM y Ethernet: Proporciona una amplia funcionalidad de conmutación en redes empresariales, de operadores y de centros de datos, aprovechando el papel cada vez más importante de Ethernet en la infraestructura de alta capacidad.
Servicio
Los requisitos de servicio están evolucionando hacia la agregación escalable, el acceso y la conectividad de centros de datos, a medida que los operadores buscan monetizar un mayor ancho de banda y simplificar las operaciones de red. Se prevé que el segmento de servicios registre una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 9,0 % entre 2026 y 2034 , impulsada por la conectividad en la nube y la expansión de los servicios empresariales.
- BRAS: Permite la agregación de suscriptores de banda ancha y la aplicación de políticas, manteniendo su relevancia estratégica en aquellos casos en que los proveedores de servicios gestionan grandes bases de clientes de banda ancha fija.
- Agregación Ethernet: Consolida el tráfico de las redes de acceso y mejora la utilización de la red, especialmente cuando los operadores migran hacia arquitecturas Ethernet de mayor capacidad.
- Acceso Ethernet: Permite la conectividad empresarial y residencial en el borde de la red, con una demanda ligada al despliegue de fibra, los requisitos de ancho de banda empresarial y la modernización del acceso.
- Centro de datos/Colocación/Alojamiento en Internet: Conecta entornos informáticos de alta densidad y está estratégicamente ubicado para satisfacer las necesidades de IA, nube, colocación y tráfico entre centros de datos.
- Otros: Excluidos del análisis detallado de acuerdo con el alcance de segmentación definido.
Resumen de la oportunidad
|
Servicio |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
SUJETADORES |
Medio |
Borde de banda ancha |
Maduro |
|
Agregación Ethernet |
Alto |
Agregación de tráfico |
Maduro |
|
Acceso Ethernet |
Alto |
Acceso a fibra |
Escalada |
|
Centro de datos de Internet/Colocación/Alojamiento |
Alto |
Tejidos con IA |
Escalada |
|
Otros |
Bajo |
Servicios de legado |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de routers y switches.
La expansión de los centros de datos de IA aumenta los requisitos de conmutación de alta velocidad.
Las cargas de trabajo asociadas con los procesos de entrenamiento e inferencia para IA requieren un ancho de banda este-oeste significativamente mayor que muchas cargas de trabajo empresariales tradicionales, lo que genera la necesidad de conmutadores de alta capacidad, redes de baja latencia, telemetría avanzada y mayores velocidades de interconexión óptica. Desde una perspectiva comercial, las implicaciones van más allá de las organizaciones de hiperescala, ya que las empresas continúan invirtiendo en infraestructura de IA privada y capacidades de inferencia dentro de las regiones. También aumenta la necesidad de equipos capaces de ofrecer un rendimiento constante con cargas de trabajo caracterizadas por picos de tráfico. Las estadísticas de la industria apuntan a un crecimiento muy sólido en el mercado de conmutadores Ethernet para centros de datos en 2025, con una contribución significativa de los ingresos de 800G.
Las arquitecturas de nube y de borde amplían los requisitos de modernización de la red.
Se están produciendo cambios en el ámbito de la computación distribuida que afectan a la generación, el procesamiento y el almacenamiento del tráfico. Muchas organizaciones están optando cada vez más por la integración de su infraestructura centralizada en la nube con sus sucursales, infraestructura perimetral y privada, lo que requiere routers y switches que puedan funcionar sin problemas desde múltiples ubicaciones. Esto genera un mayor número de clientes potenciales, ya que, además de las necesidades de red, existen sucursales de empresas, plantas industriales, puntos de venta y centros de datos regionales. Las redes en la nube también afectan a los procesos de compra, al centrarse en el aprovisionamiento centralizado, la observabilidad, la implementación sin intervención manual y las suscripciones. La arquitectura empresarial inalámbrica para 2025 propuesta por Ericsson es un ejemplo de lo que cabe esperar en cuanto a la convergencia de soluciones de enrutamiento, conmutación, Wi-Fi, 5G y SD-WAN en entornos de sucursales.
Los servicios digitales que consumen mucho ancho de banda aceleran los ciclos de renovación de la infraestructura.
El uso de la red sigue aumentando debido al contenido de vídeo, las aplicaciones en la nube, los servicios de IA, los dispositivos conectados y las aplicaciones empresariales en tiempo real. Para gestionar la carga y evitar alcanzar los límites de la capacidad de la red, los proveedores de servicios deben actualizar sus redes de conmutación, la capa de agregación y los enrutadores, además de optimizar el software. Esto es especialmente importante cuando las infraestructuras antiguas no pueden soportar las velocidades de interfaz actuales ni los requisitos de automatización. Además, los clientes empresariales buscan nuevas tecnologías en términos de coste total de propiedad, consumo energético y seguridad, y no solo en cuanto al número de puertos. Esto significa que se recompensará un alto rendimiento con una baja sobrecarga operativa.
Tendencias futuras del mercado de routers y switches
Las arquitecturas de red nativas de IA se convierten en arquitectura de uso generalizado.
La futura infraestructura de IA requerirá diseños de red optimizados para la comunicación de aceleradores, en lugar de aplicaciones tradicionales. El determinismo, la gestión de la congestión, la adaptabilidad, los conmutadores de alta capacidad y la telemetría automática son aspectos clave en el diseño de las redes futuras. Los sistemas operativos de red contarán con capacidades de identificación de fallos y optimización de cargas de trabajo basadas en IA, lo que permitirá a los ingenieros de infraestructura detectar problemas antes de que afecten al rendimiento de los modelos. La óptica también encontrará una mayor sinergia con las plataformas de conmutación a medida que aumenten las demandas de ancho de banda. La velocidad de los puertos dejará de ser un parámetro competitivo en el futuro; los proveedores se centrarán en maximizar la utilización de la capacidad de procesamiento, ya que una red ineficiente afecta al rendimiento de los costosos aceleradores.
La automatización de redes pasa de la configuración a las operaciones autónomas.
Las prácticas de gestión de redes ya han comenzado a evolucionar, pasando del aprovisionamiento automatizado a procesos de ciclo cerrado impulsados por telemetría, motores de políticas, aprendizaje automático y automatización basada en intenciones. Durante el período de previsión, se espera que las organizaciones realicen más operaciones dentro del ciclo de vida de las redes, como la verificación de la configuración, la detección de anomalías, la planificación de la capacidad y la corrección de problemas. Esto impulsará la necesidad de dispositivos con API abiertas, telemetría en tiempo real, pipelines de programación y funciones de seguridad. Las organizaciones que dependen en gran medida de las configuraciones manuales podrían verse sometidas a una mayor presión debido a la creciente descentralización de las redes. Las adquisiciones también se verán afectadas, ya que los clientes considerarán los gastos operativos, además de los costes de hardware. La arquitectura que se desarrolle en el futuro deberá basarse en plataformas interoperables que puedan gestionar routers, switches, dispositivos ópticos, sistemas de seguridad e infraestructura en la nube.
Oportunidades de mercado para routers y switches
Redes de alta velocidad para instalaciones regionales de IA y coubicación.
Las previsiones del mercado de routers y switches indican una oportunidad para que los proveedores se dirijan a centros de IA y de coubicación regionales, en lugar de centrarse exclusivamente en clientes de hiperescala. Muchas empresas requieren inferencia localizada, residencia de datos y menor latencia sin necesidad de construir infraestructura de hiperescala. Los proveedores pueden desarrollar plataformas modulares optimizadas para clústeres de tamaño medio, que ofrecen conectividad de 400G y 800G con gestión simplificada y diseños energéticamente eficientes. Los proveedores de coubicación representan otro grupo de clientes atractivo, ya que necesitan arquitecturas de red estandarizadas y repetibles que puedan dar cabida a múltiples usuarios y patrones de tráfico que cambian rápidamente. Los proveedores que integran hardware de conmutación con orquestación, telemetría, óptica y servicios de ciclo de vida pueden crear propuestas diferenciadas, a la vez que reducen la complejidad de la implementación para operadores con equipos de ingeniería de red más pequeños.
Monetización de la conectividad distribuida mediante software
Se puede obtener un mayor valor integrando el hardware de enrutamiento y conmutación con servicios basados en software, seguridad, análisis y gestión en la nube. Esto es especialmente cierto en el entorno empresarial, que requiere conectividad definida por software con servicios gestionados en lugar de dispositivos de red independientes que requieren una operación compleja. Esta transformación puede facilitarse mediante: enrutamiento virtual, gestión de suscripciones, aprovisionamiento remoto y aplicación integrada de políticas. El lanzamiento del ADTRAN 2025 Ensemble Cloudlet vRouter muestra el camino hacia los servicios definidos por software en el entorno mediante un enfoque basado en suscripciones. Esto permite a los operadores generar más ingresos recurrentes sin depender de los ingresos por hardware. Para los proveedores de equipos, permite diferenciar sus carteras de hardware consolidadas con funcionalidades operativas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -