
Markt für Halbleiter Capital Ausrüstung: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Halbleiter-Produktionsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anlagentyp (Automatisierte Testgeräte, Chip-basierte Verpackungs- und Montageanlagen, Wafer-basierte Fertigungsanlagen); Endnutzer (Speicherhersteller, Foundries, IDMs) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014539
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 10, 2026


Marktgröße 2025
115,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
259,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,43 %
Wachstumsrate
Adressierbarer Markt
1.672,08 Mrd. US-Dollar
(2026–2034)
Der Markt für Halbleiter-Produktionsanlagen erreichte 2025 ein Volumen von 115,25 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 259,37 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,43 % zwischen 2026 und 2034 entspricht. Zu den Faktoren, die die Nachfrage beeinflussen, zählen Fortschritte in der Logik, der Speicherbandbreite, der heterogenen Integration sowie der steigende Bedarf an Prozesskontrolle in den Bereichen Waferfertigung, Packaging, Montage und automatisierte Testanlagen.
Laut dem Bericht zum Markt für Halbleiter-Produktionsanlagen wird Nordamerika im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8 % bis 8,6 % wachsen. Gründe hierfür sind Förderprogramme für inländische Halbleiterfabriken, Investitionen in fortschrittliche Gehäusetechnologien sowie der Bedarf an Ausrüstung für den Ausbau von Logik- und Speicherkapazitäten. Das Wachstum wird durch einen relativ höheren Ausrüstungsbedarf pro Waferstart, höhere Anforderungen an die Prozesskontrolle und zwar verzögerte, aber dennoch bedeutende Fabrikbauprojekte in den USA angetrieben.
Marktanalyse und Einblicke für Halbleiter-Produktionsanlagen
- Nordamerika und USA: Marktanteil 9–11 %, jährliches Wachstum 7,8–8,6 %; USA halten 82–86 %, jährliches Wachstum 8,0–8,8 %, getrieben durch die Fabriken des CHIPS Act.
- Europa: Marktanteil 3–5 %, durchschnittliches jährliches Wachstum 6,2–7,0 %; Deutschland, Frankreich und Großbritannien führen die Investitionen in Spezial- und Automobilhalbleiter an.
- Asien-Pazifik: Marktanteil 78–82 %, durchschnittliches jährliches Wachstum 9,7–10,5 %; China, Taiwan und Südkorea dominieren die Fertigung und den Ausbau der Speicherkapazität.
- Größtes Segment: Wafer-Level Manufacturing Equipment, 8,9–9,7 % CAGR, unterstützt durch modernste Logik, DRAM, NAND und Prozessmigration.
- Wachstumsstarkes Segment: Ausrüstung für die Chip-Level-Verpackung und -Montage, 10,6–11,4 % CAGR, getrieben durch Chiplets, HBM und fortschrittliche Verpackungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Advantest Corporation, Applied Materials, Inc., ASM International NV, Hitachi High-Tech Corporation, KLA Corporation, Kulicke and Soffa Industries, Inc., Lam Research Corporation, Nikon Corporation, Planar Systems, Inc., Tokyo Electron Limited, ASML Holding NV, Teradyne, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Prognose für den Markt für Halbleiter-Produktionsanlagen zeigt, dass sich der Anlagenbedarf von zyklischen Kapazitätskäufen hin zu Investitionen im Zuge des Technologiewechsels verlagert hat, wobei die Prozesskomplexität die Anlagenintensität bestimmt. Die Bedeutung von EUV-Lithografie, selektivem Ätzen, ALD, Hybridbonden und Inspektion für die Wirtschaftlichkeit der Halbleiterfertigung hat ebenso stark zugenommen wie die Bedeutung der Wafer-Startphase. Auch die Dynamik innerhalb des Produktionszyklus verändert sich angesichts des Bedarfs an früherer Anlagenqualifizierung, kürzeren Anlaufzeiten und höheren Ausbeuten durch kleinere Geometrien, 3D-Strukturen und Designs mit hoher Bandbreite.
Im Prognosezeitraum werden sich die Investitionsausgaben aufgrund staatlicher Bemühungen um den Aufbau eines robusten Ökosystems für die Elektronikfertigung weg von Taiwan, Korea, China, Japan und den USA verlagern. Indien, Südostasien und Teile des Nahen Ostens werden voraussichtlich Investitionen in Montage, Test und Spezialfertigung erhalten, bevor sich in der Region ein umfassendes Ökosystem für die vorgelagerte Fertigung etabliert hat. Die staatlichen Maßnahmen zu Subventionen, Exportkontrollen und Nachhaltigkeit werden die Anbieter dazu bewegen, ihre Serviceinfrastruktur zu lokalisieren und ihre Produktion entsprechend den Vorgaben anzupassen.
Berichtsumfang zum Markt für Halbleiter-Produktionsanlagen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 115,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 259,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,43 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Halbleiter-Produktionsanlagen
Die Analyse des Marktes für Halbleiter-Produktionsanlagen zeigt eine steigende Nachfrage nach Geräten wie KI-Beschleunigern, Rechenzentrumsprozessoren, HBM, Leistungshalbleitern, Bildsensoren und Automobilelektronik. Die Anlagen zur Waferfertigung bleiben wichtig, da mit jedem Technologiesprung die Anzahl der Schritte für Abscheidung, Ätzen, Reinigen, Lithografie und Inspektion zunimmt. SEMI prognostiziert für 2025 Rekordumsätze im Anlagenbau, wobei sich der asiatische Markt auf China, Taiwan und Korea konzentriert. Dies unterstreicht den Zusammenhang zwischen Kapazitätserweiterungen und der Lokalisierung von Anlagen.
Die Angebotsseite wird durch die langen Lieferzeiten von Subsystemen, Präzisionsoptik, Vakuumtechnologie und Materialhandhabung eingeschränkt. Daher umfasst die Marktgröße für Halbleiter-Produktionsanlagen neben den Umsätzen mit neu ausgelieferten Anlagen auch Erlöse aus Serviceleistungen, Upgrades, Ersatzteilen und Prozesssoftware. Die Anlagenanbieter stehen in einem harten Wettbewerb, da sie über die Leistung der installierten Basis, schnelle Lernprozesse zur Ertragsoptimierung und die Gewährleistung der Anlagenverfügbarkeit konkurrieren.
Das Wettbewerbsumfeld ist fokussiert und zeichnet sich durch einzigartige Expertise aus. Applied Materials, Inc. und Lam Research Corporation sind in den Bereichen Abscheidung und Ätzen tätig, während ASML Holding NV, Nikon Corporation und Tokyo Electron Limited sich auf Lithografie und Prozessintegration konzentrieren. Die Inspektions- und Messtechniklösungen der KLA Corporation gewinnen aufgrund der sinkenden Fehlertoleranzen bei fortschrittlichen Fertigungstechnologien und Gehäuseschnittstellen zunehmend an strategischer Bedeutung.
Trends im Markt für Halbleiter-Produktionsanlagen deuten darauf hin, dass Investoren Anbieter bevorzugen, die sowohl den Bedarf an Spitzentechnologie als auch an etablierten Fertigungstechnologien decken können. Advantest Corporation und Teradyne, Inc. profitieren von der steigenden Testintensität, während Kulicke und Soffa Industries, Inc. die Montageanforderungen für fortschrittliche Gehäuse erfüllen. Prozesskontrolle und Schichtdicke werden durch ASM International NV und Hitachi High-Tech Corporation optimiert. Der Marktanteil im Bereich Halbleiter-Produktionsanlagen wird von technologischen, serviceorientierten und geopolitischen Faktoren bestimmt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
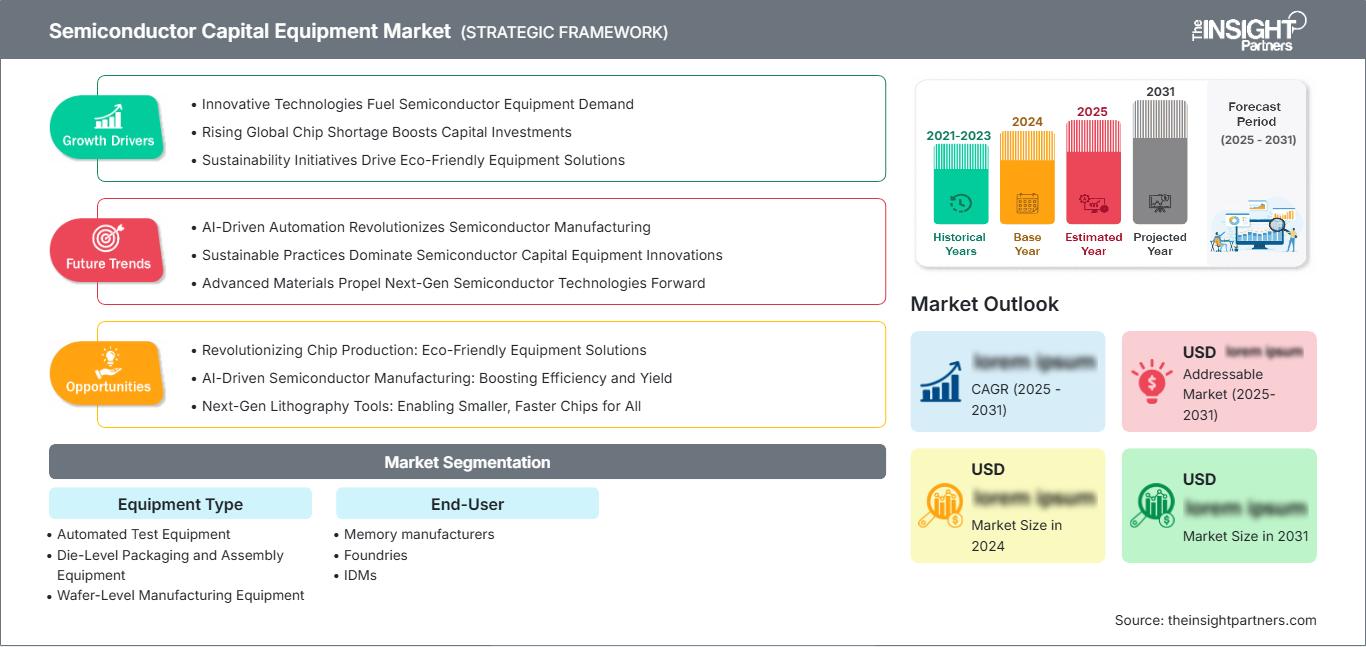
Markt für Halbleiter-Produktionsanlagen: Strategische Einblicke
Regionale Einblicke
Halbleiter-Kapitalanlagen in Nordamerika
Nordamerika hatte 2025 einen geschätzten Marktanteil von 9–11 % bei Halbleiter-Produktionsanlagen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen. Treiber dieser Entwicklung sind Förderprogramme für US-amerikanische Halbleiterfabriken, Pilotprojekte für fortschrittliche Gehäusetechnologien sowie Investitionen in Kapazitäten für Logik-, Speicher-, Analog- und Verbindungshalbleiter. Die Nachfrage nach Anlagen ist dort am höchsten, wo Kunden Prozesstransfer, Ertragsstabilisierung und eine stabile inländische Lieferkette benötigen.
Das strukturelle Wachstum wird durch die Förderpolitik des US CHIPS Act, Initiativen zur Weiterbildung von Fachkräften in der Halbleiterindustrie und die steigende Nachfrage nach Silizium für Rechenzentren unterstützt. Verzögerungen bei Bauprojekten und der Qualifizierung neuer Anlagen dämpfen jedoch die kurzfristigen Investitionen. Obwohl das Wachstum bei Halbleiter-Produktionsanlagen in der Region nicht so stark volumenorientiert ist wie im asiatisch-pazifischen Raum, tragen die wertvolleren Anlagen zu seiner Bedeutung bei.
US-Markt für Halbleiter-Investitionsgüter
Die USA deckten 2025 82–86 % der nordamerikanischen Nachfrage ab und werden voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 8,0–8,8 % verzeichnen. Der Ausbau der Produktionskapazitäten in Arizona, Texas, Ohio, Idaho und New York deckt die Nachfrage nach Waferbearbeitung, Messtechnik, Packaging und automatisierten Testsystemen. Die Anwendungsbereiche konzentrieren sich auf KI-Prozessoren, Speicher, Energiemanagement, Automobilchips und Elektronik für den Verteidigungsbereich.
Die Präsenz des Unternehmens wird durch die Serviceabteilungen von Applied Materials, Inc., Lam Research Corporation, KLA Corporation, Teradyne, Inc. und ASML Holding NV gestärkt. Der US-Markt zeichnet sich durch höhere Ausgaben für Prozesssteuerung, Fabrikautomation und Serviceverträge aus, da neue Fabriken ein schnelles Lernen hinsichtlich der Ausbeute erfordern. Trends bei Halbleiter-Investitionsgütern deuten zudem auf Cluster für fortschrittliche Packaging-Technologien hin, die mit HBM, Chiplets und Beschleunigerarchitekturen verknüpft sind.
Europäischer Markt für Halbleiter-Investitionsgüter
In Europa wurde der Markt im Jahr 2025 auf 3–5 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen. Deutschland ist die führende Region, deren Nachfrage durch die Anforderungen an Spezialprozesse, Tests und Packaging in der Automobil-Halbleiterindustrie, bei Leistungshalbleitern und in der Industrieelektronik getrieben wird. Das Europäische Chipgesetz fördert zudem regionale Halbleiterfabriken, Pilotanlagen und die Forschungsinfrastruktur für fortschrittliche Materialien und energieeffiziente Elektronik.
Das Vereinigte Königreich beteiligt sich über Verbindungshalbleiter, designbezogene Prototypenentwicklung und Forschungsprojekte in Zusammenarbeit mit der Industrie, jedoch nicht über Investitionen in die Waferfertigung. Die Nachfrage umfasst Leistungselektronik, Photonik und fortschrittliche Packaging-Dienstleistungen. In Frankreich wächst das Interesse an FD-SOI, Sensoren und elektronischen Systemen für Verteidigungsanwendungen. Dies führt zu einer spezifischen Nachfrage nach Lithografie-, Beschichtungs- und Messtechnikanlagen, die mit robusten Lieferketten in Europa verbunden sind.
Italien und Spanien beteiligen sich am regionalen Markt für Halbleiter-Produktionsanlagen durch Industrieelektronik, Automobilzulieferketten und ein Forschungs- und Entwicklungsökosystem für Halbleiter. Die Ausgaben sind im Vergleich zu Deutschland geringer, aber dennoch wichtig für Verpackung, Testverfahren und Spezialfertigung. Europas Zukunftsaussichten hängen von der Umsetzung von Subventionen, stabilen Energiekosten und den Kundenzusagen aus den Bereichen Automobil, Industrieautomation, Luft- und Raumfahrt sowie erneuerbare Energien ab.
Markt für Halbleiter-Produktionsanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 78–82 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7–10,5 % wachsen. China bleibt der wichtigste Abnehmer von Ausrüstung, was durch die Lokalisierung etablierter Produktionsstätten und den gezielten Einsatz fortschrittlicher Kapazitäten begünstigt wird.
Taiwan und Südkorea treiben die Entwicklung modernster Foundry-, DRAM-, NAND- und HBM-Anlagen voran. Japan leistet seinen Beitrag durch Materialentwicklung, Lithografie und eigene Fertigungsprogramme, während Indien seine Ambitionen im Bereich Montage, Test und der frühen Waferfertigung ausbaut.
Australien bleibt zwar kleiner, ist aber für die Forschung und die Nischenmärkte der Verbindungshalbleiter weiterhin relevant. Industriepolitik, Anpassung der Exportkontrollen und lokale Zulieferer-Ökosysteme werden die Widerstandsfähigkeit des regionalen Marktes für Halbleiter-Produktionsanlagen bestimmen.
Markt für Halbleiter-Produktionsanlagen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,2 % wachsen. Treiber dieser Entwicklung sind die Technologiediversifizierungsstrategie der VAE und die Industrieinvestitionsprogramme Saudi-Arabiens. Die Nachfrage befindet sich noch in einem frühen Stadium und konzentriert sich auf Verpackung, Test, Forschung und Entwicklung sowie Spezialelektronik.
Energiewende, der Ausbau von Rechenzentren und eine souveräne digitale Infrastruktur schaffen eine langfristige Nachfrage nach Halbleitern. Südafrika trägt durch Elektronikfertigung, Bergbautechnologie und Forschungskapazitäten dazu bei, doch die Investitionen in großflächige Waferfabriken bleiben begrenzt.
Die weitere Verbreitung im Nahen Osten und Afrika hängt von Fachkräften, Wasserverfügbarkeit, zuverlässiger Stromversorgung und Großkunden ab. Die Region wird sich voraussichtlich zunächst auf die Nachbearbeitung von Produktionsanlagen konzentrieren, bevor Produktionsstätten für die Vorbearbeitung entstehen.
Segmentierungsanalyse
Gerätetyp
Für den Ausrüstungstyp wird ein jährliches Wachstum von 8,8–9,6 % zwischen 2026 und 2034 erwartet. Die zunehmende Verbreitung wird durch höhere Prozesskomplexität, fortschrittliche Packaging-Anforderungen und intensivere Tests geprägt. Wafer-Level-Tools dominieren die Ausgaben, während Montage- und Testausrüstung an strategischer Bedeutung gewinnt, da Chiplet-Architekturen und HBM die Fertigungsschritte nach der Waferherstellung erhöhen.
- Automatisierte Testgeräte unterstützen eine höhere Testabdeckung für KI-Prozessoren, HBM, Halbleiter für die Automobilindustrie und Leistungshalbleiter und sind daher unerlässlich für die Qualitätssicherung, die Genauigkeit der Sortierung und die Zuverlässigkeit der Geräte.
- Die-Level Packaging and Assembly Equipment gewinnt an strategischer Bedeutung, da Chiplets, Hybrid Bonding, Fan-Out und 2.5D Packaging die Nachfrage nach präziser Platzierung, Verbindungsdichte und Wärmemanagement erhöhen.
- Die Ausrüstung für die Wafer-Level-Fertigung bleibt der größte Ausgabenposten, da Lithographie, Abscheidung, Ätzen, Reinigung, Ionenimplantation und Messtechnik Ausbeute, Durchsatz und Wirtschaftlichkeit der Knotenmigration bestimmen.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–9,9 % steigen. Halbleiterhersteller bleiben kapitalintensiv, da sie sowohl Kunden mit fortschrittlicher Logik als auch etablierte Fertigungstechnologien bedienen müssen. Speicherhersteller beschleunigen ihre Investitionen in HBM- und DRAM-Anlagen, während integrierte Halbleiterhersteller (IDMs) gezielt in Leistungselektronik, analoge Halbleiter, Automobil- und Spezialhalbleiter investieren.
- Speicherhersteller benötigen Ausrüstung für die Übergänge von DRAM zu NAND und HBM. Die Nachfrage hängt mit Abscheidungs-, Ätz-, Inspektions- und Verpackungsanlagen zusammen, die höhere Schichtanzahlen und Bandbreiten unterstützen.
- Foundries stellen die vielfältigste Kundengruppe dar und kaufen Werkzeuge für Spitzenlogik, Spezialknoten und ausgereifte Prozesse für KI-, Mobil-, Automobil-, Konnektivitäts- und Industrieanwendungen.
- IDMs priorisieren Ausrüstung, die differenzierte Prozessplattformen, eine sichere Versorgung und lange Produktlebenszyklen unterstützt, insbesondere in den Bereichen Energiemanagement, Sensoren, Analogchips und Halbleiter in Automobilqualität.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Speicherhersteller |
Hoch |
HBM-Skalierung |
Skalierung |
|
Gießereien |
Hoch |
GAA-Knoten |
Reifen |
|
IDMs |
Medium |
Leistungschips |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Halbleiter-Produktionsanlagen
Erweiterung der Kapazitäten für KI und HBM
Der zunehmende Einsatz von Beschleunigern, Hochbandbreitenspeichern und Verbindungsleitungen in der KI-Infrastruktur führt zu einer höheren Anlagenintensität in der Waferfertigung, -verpackung und -prüfung. Hochbandbreitenspeicher erfordern komplexere Verarbeitungsprozesse als DRAM, während KI-Chips strenge Anforderungen an die Overlay-Struktur, die Fehlerinspektion und die thermische Gehäusekontrolle stellen. Dieser Trend kommt dem Markt für Halbleiter-Produktionsanlagen zugute, da sich die Investitionen der Kunden von der Kapazitätserweiterung hin zur Modernisierung von Abscheidungs-, Ätz-, Mess-, Hybridbond- und Schnelltestplattformen verlagern.
Staatlich gelenkte Produktionslokalisierung
Der strukturelle Bedarf an Halbleiterpolitik wird durch den Bedarf an gesicherten Lieferketten für Elektronikprodukte in den USA, der EU, Japan, Korea, China, Indien und den Volkswirtschaften des Nahen Ostens getrieben. Einerseits mindern Anreize Risiken, andererseits erhöhen sie den Bedarf an lokalen Unterstützungsleistungen, Compliance, Schulungen und redundanten Lieferanten. Die Auswirkungen auf den Markt sind ungleichmäßig: High-End-Fertigungsanlagen beeinflussen die Herstellung hochwertiger Front-End-Ausrüstung, während neue Ökosysteme zunächst Montage-, Verpackungs-, Test- und Spezialausrüstung begünstigen.
Zunehmende Prozesskomplexität bei fortgeschrittenen Knoten
Fortschrittliche Fertigungstechnologien erfordern mehr Prozessschritte, engere Toleranzen und häufigere Inspektionen, wodurch die Investitionskosten für Anlagen einen größeren Anteil der Gesamtausgaben in der Halbleiterfertigung ausmachen. Gate-All-Around-Transistoren, rückseitige Stromversorgung, Mehrfachstrukturierung, EUV-Lasertechnologie und dreidimensionale Speicherbausteine treiben den Bedarf an präzisen Anlagen voran. Die wirtschaftlichen Auswirkungen sind erheblich, da Käufer Anlagen heute nicht mehr nur nach dem Preis, sondern auch nach Ertragsbeitrag, Prozessfähigkeit, Energieeffizienz und Verfügbarkeit bewerten.
Zukunftstrends im Markt für Halbleiter-Produktionsanlagen
Anlagenintelligenz und vorausschauende Fertigungssteuerung
Zukünftige Halbleiterfabriken werden zunehmend auf Technologien wie eingebettete Sensoren, digitale Zwillinge, vorausschauende Wartung und Prozesssteuerungsoptimierung mittels künstlicher Intelligenz setzen, um Ausfallzeiten zu minimieren und die Ertragsstabilität zu erhöhen. Werkzeughersteller werden ihre Produkte zusammen mit Dienstleistungen wie Software und Analysen anbieten müssen. Dadurch wird das Wissen über bestehende Anlagen zu einem entscheidenden Wettbewerbsvorteil für Kunden mit gemischten Fertigungsstandorten.
Erweiterte Paketierung als angrenzende Front-End-Plattform
Fortschrittliche Verpackungstechnologien werden sich von einer reinen Backend-Aktivität zu einer Erweiterung der Frontend-Skalierung entwickeln. Der Einsatz von Chiplets, Silizium-Interposern, Hybrid-Bonding und Fan-Out-Strategien ermöglicht es Ingenieuren, Bandbreite und Energieeffizienz zu verbessern, ohne sich ausschließlich auf die Verkleinerung der Strukturgröße zu verlassen. Unternehmen, die Anlagen zur Integration von Wafer-Bearbeitung, Bonding, Testverfahren und Wärmemanagement anbieten, werden davon profitieren, da Anwender integrierte Verpackungslinien für KI-Beschleuniger, Netzwerkgeräte und Computer entwickeln.
Marktchancen für Halbleiter-Produktionsanlagen
Umsatzsteigerung durch Dienstleistungsorientierung
Anlagenhersteller könnten ihre wiederkehrenden Einnahmen steigern, indem sie Garantien für die Anlagenverfügbarkeit, Kammeroptimierungen, Prozesspakete, Diagnostik und Ertragssteigerungen anbieten. Angesichts der längeren Betriebsdauer von Halbleiterfabriken und der verschiedenen Technologiegenerationen wird die Servicefähigkeit der Anbieter zu einem wichtigen Aspekt beim Kauf und nicht erst nach dem Kauf. Anlagenhersteller mit hochentwickelten Außendienstnetzen und Wartungsplattformen könnten besonders an Standorten mit neuen, personell unterbesetzten Fabriken davon profitieren.
Aufkommende Back-End-Fertigungszentren
Neueinsteiger in die Entwicklung von Halbleiter-Ökosystemen, die anfangs keine fortschrittlichen Fertigungskapazitäten besitzen, könnten mit der Beteiligung an Montage, Verpackung und Prüfung beginnen. Beispielsweise bieten Länder wie Indien, Malaysia, Vietnam, die Vereinigten Arabischen Emirate und Saudi-Arabien durch politische Unterstützung, steigenden Elektronikkonsum und eine Diversifizierung der Fertigung neue Möglichkeiten im Bereich der Anlagenfertigung. Unternehmen müssen sich aufgrund der Skalierbarkeit auf modulare Backend-Ausrüstung, Schulungen und Servicekooperationen konzentrieren.
Aktuelle Entwicklungen
- Mai 2026: Lam Research Corporation meldete ein starkes Quartalsergebnis und hob die Nachfrage nach Ätz- und Abscheidungssystemen für Anwendungen in den Bereichen KI, Speicher und fortschrittliche Gehäusetechnik hervor. Das Update unterstrich die Bedeutung des Unternehmens für die Komplexität von HBM-Prozessen und die anhaltenden Investitionen der Kunden in die Halbleiterfertigung.
- April 2026: Der weltweite Umsatz mit Halbleiterfertigungsanlagen wird laut SEMI, dem Branchenverband der globalen Elektronikentwicklungs- und Fertigungskette, von 117,1 Milliarden US-Dollar im Jahr 2024 auf 135,1 Milliarden US-Dollar im Jahr 2025 steigen – ein Anstieg, der durch kontinuierliche Investitionen in den Ausbau von Kapazitäten für fortschrittliche Logik, Speicher und KI-Technologien getrieben wird. Die Daten sind im Bericht „Worldwide Semiconductor Equipment Market Statistics (WWSEMS)“ verfügbar.
- Mai 2026: Indiens Halbleiter-Fertigungsökosystem wächst auch 2026 weiter. Zum 18. Mai 2026 waren 13 genehmigte Halbleiterprojekte in Betrieb oder in Entwicklung. Jüngstes Projekt ist eine ATMP/OSAT-Anlage in Bhiwadi, Rajasthan, die am 15. Mai 2026 im Rahmen des Programms zur Förderung der Fertigung elektronischer Bauteile und Halbleiter (SPECS) eingeweiht wurde. Die Anlage ist die erste Halbleiterfertigungsanlage, die außerhalb der India Semiconductor Mission (ISM) errichtet wurde.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -