
Mercado de equipos de capital para semiconductores: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de equipos de capital para semiconductores y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de equipo (equipos de prueba automatizados, equipos de empaquetado y ensamblaje a nivel de chip, equipos de fabricación a nivel de oblea); usuario final (fabricantes de memoria, fundiciones, fabricantes de diseño integrado) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014539
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 10, 2026


Tamaño del mercado en 2025
115.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
259.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,43 %
Índice de crecimiento
Mercado potencial
US$ 1.672,08 millones
(2026-2034)
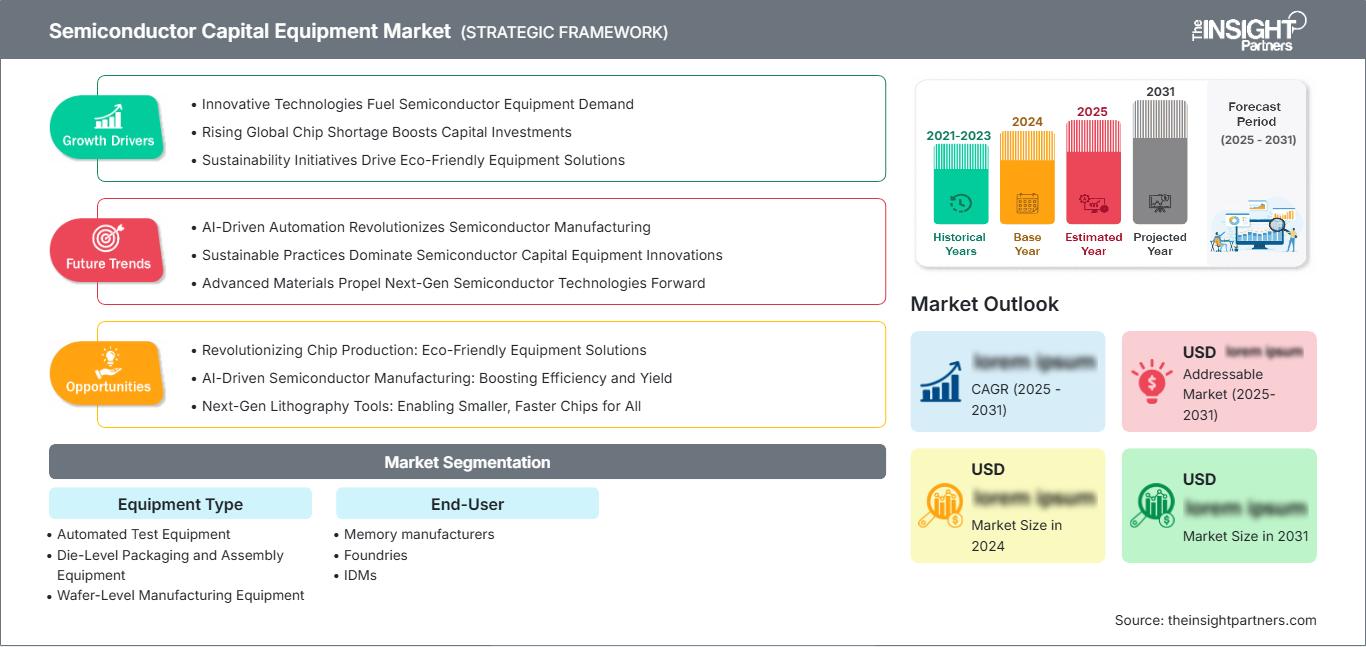
El mercado de equipos de capital para semiconductores alcanzó los 115.250 millones de dólares en 2025 y se prevé que llegue a los 259.370 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 9,43% entre 2026 y 2034. Algunos de los factores que influyen en la demanda incluyen los avances en lógica, ancho de banda de memoria, integración heterogénea y la creciente demanda de control de procesos en las instalaciones de fabricación de obleas, empaquetado, ensamblaje y pruebas de automatización.
Según el informe del mercado de equipos de capital para semiconductores, se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,8 % y el 8,6 % durante el periodo 2026-2034, impulsada por incentivos para las fábricas nacionales, inversiones en empaquetado avanzado y la necesidad de equipos para la expansión de la capacidad de lógica y memoria. Esta tasa de crecimiento se debe a los requisitos de equipos relativamente más elevados por oblea, las mayores exigencias de control de procesos y los planos de construcción de fábricas en EE.UU. UU., que, si bien se han retrasado, siguen siendo significativos.
Análisis y perspectivas del mercado de equipos de capital para semiconductores.
- América del Norte y EE. UU.: participación del 9-11%, CAGR del 7,8-8,6%; EE.UU. UU. representa el 82-86%, CAGR del 8,0-8,8%, impulsado por las fábricas amparadas por la Ley CHIPS.
- Europa: cuota de mercado del 3-5%, tasa de crecimiento anual compuesta del 6,2-7,0%; Alemania, Francia y el Reino Unido lideran las inversiones en semiconductores especializados y para el sector automotriz.
- Asia Pacífico: 78-82% de cuota de mercado, 9,7-10,5% de CAGR; China, Taiwán y Corea del Sur dominan la fabricación y la ampliación de la capacidad de memoria.
- Segmento más importante: Equipos de fabricación a nivel de oblea, con una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,7 %, respaldado por tecnología lógica de vanguardia, DRAM, NAND y migración de procesos.
- Segmento de alto crecimiento: Equipos de empaquetado y ensamblaje a nivel de chip, con una tasa de crecimiento anual compuesta (CAGR) del 10,6 % al 11,4 %, impulsada por los chiplets, HBM y el empaquetado avanzado.
- Empresas clave analizadas en detalle: Advantest Corporation, Applied Materials, Inc., ASM International NV, Hitachi High-Tech Corporation, KLA Corporation, Kulicke and Soffa Industries, Inc., Lam Research Corporation, Nikon Corporation, Planar Systems, Inc., Tokyo Electron Limited, ASML Holding NV, Teradyne, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El pronóstico del mercado de equipos de capital para semiconductores indica que los requisitos de equipos han pasado de compras cíclicas de capacidad a compras de transición tecnológica, donde la complejidad del proceso determina la intensidad de las herramientas. La importancia de la litografía EUV, el grabado selectivo, ALD, la unión híbrida y la inspección para la economía de las fábricas ha aumentado tanto como la de los inicios de producción de obleas. La dinámica dentro del ciclo de producción también está cambiando debido a la necesidad de una calificación de herramientas más temprana, tiempos de rampa reducidos y mayores rendimientos mediante geometrías más pequeñas, estructuras 3D y diseños de alto ancho de banda.
Durante el período de pronóstico, la inversión de capital se diversificará, alejándose de Taiwán, Corea, China, Japón y Estados Unidos, debido a los esfuerzos gubernamentales por crear un ecosistema sólido para la fabricación de productos electrónicos. Es probable que India, el sudeste asiático y algunas partes de Oriente Medio reciban inversiones en ensamblaje, pruebas y fabricación especializada antes de que se establezca un ecosistema de producción primaria en la región. Las políticas gubernamentales sobre subsidios, controles de exportación y sostenibilidad impulsarán a los proveedores a localizar su infraestructura de servicios y fabricar en cumplimiento con la normativa.
Alcance del informe del mercado de equipos de capital para semiconductores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 115.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 259.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,43% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos de capital para semiconductores
El análisis del mercado de equipos de capital para semiconductores indica una mayor demanda de equipos como aceleradores de IA, procesadores para centros de datos, HBM, dispositivos de potencia, sensores de imagen y electrónica automotriz. Los equipos de fabricación de obleas siguen siendo importantes, ya que con cada transición de nodo se incrementan los pasos de deposición, grabado, limpieza, litografía e inspección. SEMI anunció una facturación récord de equipos para 2025, con una concentración en Asia limitada a China, Taiwán y Corea, lo que subraya la relación entre la expansión de la capacidad y la localización de equipos.
La oferta se ve limitada por los subsistemas de largo plazo, la óptica de precisión, la tecnología de vacío y la manipulación de materiales. Por ello, el tamaño del mercado de equipos de capital para semiconductores también incluye los ingresos por servicios, actualizaciones, repuestos y software de proceso, y no solo por los equipos nuevos enviados. Existe una fuerte competencia entre los proveedores de equipos, que compiten en función del rendimiento de la base instalada, el rápido aprendizaje del rendimiento y las garantías de tiempo de actividad.
El entorno competitivo es especializado, pero único en cuanto a conocimientos técnicos. Applied Materials, Inc. y Lam Research Corporation operan en deposición y grabado, mientras que ASML Holding NV, Nikon Corporation y Tokyo Electron Limited se centran en litografía e integración de procesos. La oferta de servicios de inspección y metrología de KLA Corporation está adquiriendo mayor relevancia estratégica debido a la creciente limitación de los márgenes de tolerancia a defectos en nodos avanzados e interfaces de empaquetado avanzadas.
Las tendencias del mercado de equipos de capital para semiconductores indican que los inversores favorecerán a los proveedores que puedan satisfacer las necesidades de capacidad tanto de tecnología de vanguardia como de tecnología madura. Advantest Corporation y Teradyne, Inc. aprovechan la creciente intensidad de las pruebas, mientras que Kulicke y Soffa Industries, Inc. ayudan a satisfacer las demandas de ensamblaje de paquetes avanzados. El control de procesos y la profundidad de deposición se ven reforzados por ASM International NV y Hitachi High-Tech Corporation. La cuota de mercado de equipos de capital para semiconductores estará determinada por factores tecnológicos, de servicio y geopolíticos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos de capital para semiconductores: Perspectivas estratégicas
Perspectivas regionales
Equipos de capital para semiconductores en Norteamérica
América del Norte representó entre el 9 % y el 11 % del mercado de equipos de capital para semiconductores en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 % hasta 2034. La región se ve impulsada por los incentivos para las fábricas estadounidenses, los proyectos piloto de empaquetado avanzado y las inversiones en capacidad de semiconductores lógicos, de memoria, analógicos y compuestos. La demanda de herramientas es mayor donde los clientes necesitan transferencia de procesos, estabilización del rendimiento y resiliencia de la cadena de suministro nacional.
El impulso al crecimiento estructural proviene de la política de financiación de la Ley CHIPS de EE. UU., las iniciativas de capacitación de la fuerza laboral en semiconductores y el aumento de la demanda de silicio para centros de datos. Sin embargo, los retrasos en los proyectos de construcción y la certificación de nuevos equipos frenan el gasto a corto plazo. Si bien el crecimiento del sector de equipos de capital para semiconductores en la región no se centra tanto en el volumen como en Asia-Pacífico, la mayor disponibilidad de equipos de alto valor aumenta su importancia.
Mercado estadounidense de equipos de capital para semiconductores
En 2025, Estados Unidos representó entre el 82 % y el 86 % de la demanda en Norteamérica, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,8 % entre 2026 y 2034. La ampliación de la capacidad de producción nacional en Arizona, Texas, Ohio, Idaho y Nueva York respalda la demanda de equipos para el procesamiento de obleas, metrología, empaquetado y pruebas automatizadas. Las aplicaciones se concentran en procesadores de IA, memoria, gestión de energía, chips para automoción y electrónica de grado militar.
La presencia de la compañía se ve reforzada por las operaciones de servicio de Applied Materials, Inc., Lam Research Corporation, KLA Corporation, Teradyne, Inc. y ASML Holding NV. El mercado estadounidense se caracteriza por un mayor gasto en control de procesos, automatización de fábricas y contratos de servicio, dado que las nuevas fábricas requieren un rápido aprendizaje del rendimiento. Las tendencias en equipos de capital para semiconductores también apuntan hacia clústeres de empaquetado avanzados vinculados a arquitecturas HBM, chiplets y aceleradores.
Mercado europeo de bienes de capital para semiconductores
En Europa, el mercado se valoró entre un 3 % y un 5 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 %. Alemania es la región líder, con una demanda impulsada por los requisitos de procesos especializados, pruebas y empaquetado en semiconductores para automoción, dispositivos de potencia y electrónica industrial. La Ley Europea de Chips también impulsa las fábricas regionales, las líneas piloto y la infraestructura de investigación en materiales avanzados y electrónica de bajo consumo energético.
El Reino Unido participa a través de semiconductores compuestos, prototipado relacionado con el diseño e investigación académica-industrial, pero no mediante la inversión en la fabricación de obleas. La demanda abarca electrónica de potencia, tecnologías fotónicas y servicios avanzados de empaquetado. En Francia, existe un creciente interés en FD-SOI, sensores y sistemas electrónicos para aplicaciones de defensa. Esto genera una demanda específica de equipos de litografía, deposición y metrología vinculados a cadenas de suministro resilientes en Europa.
Italia y España participan en el mercado regional de equipos de capital para semiconductores a través de la electrónica industrial, las cadenas de suministro del sector automotriz y un ecosistema de I+D en semiconductores. Este gasto es menor que en Alemania, pero resulta importante para el empaquetado, las pruebas y la fabricación especializada. Las perspectivas de Europa dependen de la aplicación de subvenciones, la estabilidad de los costes energéticos y el compromiso de los clientes de los sectores automotriz, de automatización industrial, aeroespacial y de electrónica de energías renovables.
Mercado de equipos de capital para semiconductores en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 78 % y el 82 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,7 % al 10,5 %. China sigue siendo el principal destino de equipos, gracias a la localización de nodos maduros y a la capacidad avanzada selectiva.
Taiwán y Corea del Sur impulsan la adquisición de tecnología de vanguardia para la fabricación de semiconductores, DRAM, NAND y HBM. Japón contribuye mediante materiales, litografía y programas nacionales de fabricación de semiconductores, mientras que India está ampliando sus ambiciones en ensamblaje, pruebas y fabricación de obleas en etapas tempranas.
Australia sigue siendo un país pequeño, pero relevante para la investigación y los nichos de semiconductores compuestos. La política industrial, la adaptación a los controles de exportación y los ecosistemas de proveedores locales definirán la resiliencia del mercado regional de equipos de capital para semiconductores.
Mercado de equipos de capital para semiconductores de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 %, impulsado por la diversificación tecnológica de los Emiratos Árabes Unidos y los programas de inversión industrial de Arabia Saudita. La demanda se encuentra aún en una fase inicial y se centra en el embalaje, las pruebas, la I+D y la electrónica especializada.
La transición energética, la expansión de los centros de datos y la infraestructura digital soberana generan una demanda de semiconductores a largo plazo. Sudáfrica contribuye a través de la fabricación de productos electrónicos, la tecnología minera y la capacidad de investigación, pero la inversión en fábricas de obleas a gran escala sigue siendo limitada.
El resto de la adopción en Oriente Medio y África dependerá de mano de obra cualificada, disponibilidad de agua, fiabilidad del suministro eléctrico y clientes clave. Es probable que la región comience con la capacidad de producción de componentes antes que con las fábricas de componentes.
Análisis de segmentación
Tipo de equipo
Se prevé que el tipo de equipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,6 % entre 2026 y 2034. Su adopción está condicionada por la mayor complejidad de los procesos, las necesidades de empaquetado avanzado y la mayor intensidad de las pruebas. Las herramientas a nivel de oblea representan la mayor parte del gasto, mientras que los equipos de ensamblaje y prueba adquieren relevancia estratégica a medida que las arquitecturas de chiplets y HBM incrementan los pasos de fabricación posteriores a la producción de obleas.
- Los equipos de prueba automatizados permiten una mayor cobertura de pruebas para procesadores de IA, HBM, semiconductores para automoción y dispositivos de potencia, lo que los hace esenciales para el aseguramiento de la calidad, la precisión de la clasificación y la fiabilidad de los dispositivos.
- Los equipos de empaquetado y ensamblaje a nivel de chip están adquiriendo una importancia estratégica a medida que los chiplets, la unión híbrida, el fan-out y el empaquetado 2.5D aumentan la demanda de una colocación precisa, una mayor densidad de interconexión y una mejor gestión térmica.
- Los equipos de fabricación a nivel de oblea siguen representando la mayor categoría de gasto, ya que la litografía, la deposición, el grabado, la limpieza, la implantación iónica y la metrología determinan el rendimiento, la productividad y la economía de la migración de nodos.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 9,9 % durante el período 2026-2034. Las fundiciones siguen requiriendo una gran inversión de capital, ya que deben dar soporte simultáneamente a clientes con lógica avanzada y tecnología de nodos maduros. Los fabricantes de memorias están acelerando la compra de equipos HBM y DRAM, mientras que los fabricantes de dispositivos integrados (IDM) invierten selectivamente en líneas de semiconductores de potencia, analógicos, para automoción y especializados.
- Los fabricantes de memorias requieren equipos para las transiciones a DRAM, NAND y HBM, y la demanda está ligada a las herramientas de deposición, grabado, inspección y empaquetado que admiten un mayor número de capas y un mayor ancho de banda.
- Las fundiciones representan la base de clientes más diversa, adquiriendo herramientas para lógica de vanguardia, nodos especializados y procesos consolidados que dan servicio a aplicaciones de IA, móviles, automotrices, de conectividad e industriales.
- Los fabricantes de dispositivos integrados (IDM) priorizan los equipos que admiten plataformas de procesos diferenciadas, suministro seguro y ciclos de vida de productos prolongados, especialmente en la gestión de energía, sensores, chips analógicos y semiconductores de grado automotriz.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Fabricantes de memoria |
Alto |
Escalado de HBM |
Escalada |
|
Fundiciones |
Alto |
Nodos GAA |
Maduro |
|
IDMs |
Medio |
Chips de potencia |
Escalada |
Factores impulsores del crecimiento del mercado de equipos de capital para semiconductores y análisis de su impacto
Expansión de la capacidad de IA y HBM
El uso cada vez mayor de aceleradores, memoria de alto ancho de banda e interconexiones en la infraestructura de IA incrementa la complejidad de los equipos en las operaciones de fabricación, empaquetado y prueba de obleas. La memoria de alto ancho de banda requiere un procesamiento más complejo que la DRAM, mientras que el chip de IA implica estrictos requisitos de superposición, inspección de defectos y control térmico del empaquetado. Esta tendencia beneficia al mercado de equipos de capital para semiconductores, ya que la inversión de capital de los clientes se desplaza de la ampliación de capacidad a la mejora de las capacidades en deposición, grabado, metrología, unión híbrida y plataformas de prueba rápida.
Localización de la producción liderada por el gobierno
La demanda estructural de políticas para semiconductores ha sido impulsada por la necesidad de cadenas de suministro de electrónica garantizadas por parte de las economías de EE. UU., la UE, Japón, Corea, China, India y Oriente Medio. Por un lado, los incentivos mitigan el riesgo; por otro, aumentan la demanda de servicios de soporte locales, cumplimiento normativo, capacitación y proveedores redundantes. El impacto en el mercado es desigual: las fábricas de alta gama afectan a los equipos de procesamiento de alto valor, mientras que los nuevos ecosistemas favorecen inicialmente el ensamblaje, el empaquetado, las pruebas y los equipos especializados.
Aumento de la complejidad de los procesos en los nodos avanzados
Los nodos avanzados requieren más pasos de proceso, tolerancias más estrictas y una mayor frecuencia de inspección, lo que incrementa la inversión en equipos de capital dentro del gasto total de la fábrica. Los transistores con compuerta envolvente, la alimentación por la parte posterior, el multipatrón, el uso de EUV y los dispositivos de memoria tridimensionales impulsan la necesidad de equipos precisos. Las implicaciones comerciales de esto son considerables, ya que los compradores ahora evalúan los equipos en función de su contribución al rendimiento, la capacidad del proceso, la eficiencia energética y la disponibilidad, y no solo del precio.
Tendencias futuras del mercado de equipos de capital para semiconductores
Inteligencia de equipos y control predictivo de la fabricación
Las futuras fábricas de semiconductores dependerán cada vez más de tecnologías como sensores integrados, gemelos digitales, mantenimiento predictivo y optimización del control de procesos mediante inteligencia artificial para minimizar el tiempo de inactividad y aumentar la estabilidad del rendimiento. Será necesario que los proveedores de herramientas ofrezcan sus productos junto con servicios como software y análisis. Esto convertirá el conocimiento de la base instalada en una ventaja competitiva clave para los clientes que operan fábricas de semiconductores de nodos mixtos.
Empaquetado avanzado como plataforma adyacente al front-end
El empaquetado avanzado pasará de ser una actividad de procesamiento posterior a una extensión de la miniaturización inicial. La llegada de los chiplets, los interconectores de silicio, la unión híbrida y las estrategias de distribución de chips permite a los ingenieros mejorar el ancho de banda y la eficiencia energética al evitar la dependencia exclusiva de la reducción de nodos. Las empresas que ofrecen equipos que conectan el procesamiento de obleas, la unión, las pruebas y la gestión térmica se beneficiarán a medida que los usuarios creen líneas de empaquetado integradas para aceleradores de inteligencia artificial, dispositivos de red y máquinas informáticas.
Oportunidades de mercado en el sector de equipos de capital para semiconductores
Expansión de ingresos impulsada por el servicio
Los fabricantes de equipos podrían aumentar sus ingresos recurrentes ofreciendo garantías de tiempo de actividad, mejoras en las cámaras, paquetes de procesos, diagnósticos y optimización del rendimiento. Con la mayor vida útil de las fábricas de semiconductores y las múltiples generaciones tecnológicas, la capacidad del proveedor para ofrecer servicios se convierte en un aspecto crucial de la compra, en lugar de un servicio posterior. Los fabricantes de equipos con redes de campo y plataformas de mantenimiento altamente especializadas podrían beneficiarse aún más, especialmente en ubicaciones con fábricas nuevas que carecen de personal cualificado.
Centros emergentes de fabricación de componentes de back-end
Las empresas que se incorporan por primera vez a los ecosistemas de semiconductores en desarrollo, pero que inicialmente carecen de capacidad de fabricación de nodos avanzados, podrían comenzar participando en el sector de ensamblaje, empaquetado y pruebas. Por ejemplo, India, Malasia, Vietnam, los Emiratos Árabes Unidos y Arabia Saudita se encuentran entre los países donde el apoyo político, el creciente consumo de productos electrónicos y la diversificación de la fabricación generarían oportunidades en el sector de equipos. Las empresas deben centrarse en equipos modulares de procesamiento posterior, capacitación y colaboraciones de servicios debido a la escalabilidad.
Novedades recientes
- Mayo de 2026: Lam Research Corporation reportó un sólido desempeño trimestral y destacó la demanda de sistemas de grabado y deposición para aplicaciones de IA, memoria y empaquetado avanzado. Esta actualización reforzó la exposición de la compañía a la complejidad de los procesos relacionados con HBM y la continua inversión de sus clientes en capacidad de fabricación de semiconductores de alto rendimiento.
- Abril de 2026: Las ventas mundiales de equipos para la fabricación de semiconductores aumentaron un 15%, pasando de 117.100 millones de dólares en 2024 a 135.100 millones de dólares en 2025, impulsadas por la continua inversión en lógica avanzada, memoria y expansión de la capacidad relacionada con la IA, según informó hoy SEMI, la asociación industrial que representa a la cadena de suministro global de diseño y fabricación de productos electrónicos. Los datos están disponibles en el informe Estadísticas del Mercado Mundial de Equipos para Semiconductores (WWSEMS).
- Mayo de 2026: El ecosistema de fabricación de semiconductores de la India continúa expandiéndose en 2026, con 13 proyectos de semiconductores aprobados, operativos o en desarrollo al 18 de mayo de 2026. La incorporación más reciente es una planta ATMP/OSAT en Bhiwadi, Rajastán, inaugurada el 15 de mayo de 2026, en el marco del Programa para la Promoción de la Fabricación de Componentes Electrónicos y Semiconductores (SPECS). Esta planta destaca por ser la primera unidad de semiconductores establecida fuera de la Misión de Semiconductores de la India (ISM).
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -