
半導体製造装置市場:動向・予測 2034
半導体製造装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:装置タイプ別(自動テスト装置、ダイレベルパッケージングおよび組立装置、ウェハレベル製造装置)、エンドユーザー別(メモリメーカー、ファウンドリ、IDM)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014539
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 10, 2026


2025年の市場規模
1,152億5,000 万米ドル
基準年値
2034年の予測
2593億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.43 %
成長率
対象市場
1兆6720億8000万 米ドル
(2026年~2034年)
半導体製造装置市場の規模は、2025年には1,152億5,000万米ドルに達し、2034年には2,593億7,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は9.43%となる見込みです。需要に影響を与える要因としては、ロジック、メモリ帯域幅、ヘテロジニアス統合の進歩、およびウェーハ製造、パッケージング、組立、自動化テスト設備におけるプロセス制御に対する需要の増加などが挙げられます。
半導体製造装置市場レポートによると、北米市場は2026年から2034年にかけて年平均成長率(CAGR)7.8%から8.6%で成長すると予測されており、これは国内の半導体製造工場に対する優遇措置、高度なパッケージングへの投資、ロジックおよびメモリ容量拡張のための設備需要に支えられている。この成長率は、ウェハー製造開始あたりの設備要件の相対的な増加、プロセス制御に対する要求の高まり、そして米国における遅れはあるものの依然として重要な半導体製造工場建設計画によって牽引されている。
半導体製造装置市場の評価と洞察
- 北米および米国:シェア9~11%、年平均成長率7.8~8.6%。米国は82~86%を占め、年平均成長率8.0~8.8%。これはCHIPS法に基づく半導体製造工場が牽引している。
- 欧州:市場シェア3~5%、年平均成長率6.2~7.0%。ドイツ、フランス、英国が特殊半導体および自動車用半導体への投資を主導。
- アジア太平洋地域:シェア78~82%、年平均成長率9.7~10.5%。中国、台湾、韓国が製造およびメモリ容量の増強を牽引。
- 最大のセグメント:ウェハーレベル製造装置、年平均成長率8.9~9.7%。最先端のロジック、DRAM、NAND、およびプロセス移行によって支えられている。
- 高成長分野:ダイレベルパッケージングおよび組立装置、年平均成長率10.6~11.4%。チップレット、HBM、および先進的なパッケージングが成長を牽引。
- 詳細に分析された主要企業:アドバンテスト株式会社、アプライドマテリアルズ株式会社、ASMインターナショナルNV、日立ハイテク株式会社、KLA株式会社、クリッケ・アンド・ソッファ・インダストリーズ株式会社、ラムリサーチ株式会社、ニコン株式会社、プラナーシステムズ株式会社、東京エレクトロン株式会社、ASMLホールディングスNV、テラダイン株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
半導体製造装置市場の予測によると、装置需要は周期的な生産能力増強から技術転換に伴う設備投資へと移行しており、プロセスの複雑さが装置の強度を決定づけている。EUVリソグラフィ、選択的エッチング、ALD、ハイブリッドボンディング、検査といった工程の重要性は、ウェハの生産開始数と同様に、製造コストの経済性において高まっている。また、より早期の装置認定、立ち上げ時間の短縮、微細化、3D構造、高帯域幅設計による歩留まり向上といったニーズの高まりに伴い、生産サイクル内の動向も変化している。
予測期間中、各国政府が強固な電子機器製造エコシステムの構築を目指す取り組みにより、設備投資は台湾、韓国、中国、日本、米国から分散していくと予想される。インド、東南アジア、中東の一部地域は、フロントエンド・エコシステムが確立される前に、組立、テスト、特殊部品製造への投資を受ける可能性が高い。政府の補助金、輸出規制、持続可能性に関する政策は、サプライヤーがサービスインフラを現地化し、規制に準拠した製造を行うよう促すだろう。
半導体製造装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1152億5000万米ドル |
| 2034年までの市場規模 | 2593億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.43% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
半導体製造装置市場分析
半導体製造装置市場の分析によると、AIアクセラレータ、データセンタープロセッサ、HBM、パワーデバイス、イメージセンサー、車載エレクトロニクスなどの装置に対する需要が増加しています。ウェハ製造装置は、ノード移行のたびに成膜、エッチング、洗浄、リソグラフィ、検査の各工程が増加するため、依然として重要です。SEMIは、2025年の装置売上高が過去最高を記録したと発表しましたが、アジアの集中は中国、台湾、韓国に限られており、生産能力の拡大と装置の現地化との関連性が強調されています。
供給面では、リードタイムの長いサブシステム、精密光学部品、真空技術、および材料搬送技術が制約要因となっている。そのため、半導体製造装置市場の規模には、出荷された新規装置の収益だけでなく、サービス、アップグレード、スペアパーツ、およびプロセスソフトウェアからの収益も含まれる。装置メーカー各社は、既存設備の性能、歩留まりの迅速な学習、および稼働率の保証を競い合っており、激しい競争が繰り広げられている。
競争環境は集中しているものの、専門性という点では独自性がある。Applied Materials, Inc.とLam Research Corporationは成膜とエッチングの分野で事業を展開している一方、ASML Holding NV、Nikon Corporation、東京エレクトロン株式会社はリソグラフィとプロセス統合に注力している。KLA Corporationの検査・計測ソリューションは、先端ノードや先端パッケージングインターフェースにおける欠陥許容度の厳格化に伴い、より戦略的なものになりつつある。
半導体製造装置市場の動向を見ると、投資家は最先端技術と成熟した技術の両方の生産能力ニーズを満たすことができるサプライヤーを好む傾向にある。アドバンテスト株式会社とテラダイン株式会社はテスト強度の向上に注力し、クリッケ社とソッファ・インダストリーズ社は先進パッケージの組立需要に対応している。プロセス制御と成膜深さは、ASMインターナショナル社と日立ハイテク株式会社によって強化されている。半導体製造装置市場のシェアは、技術、サービス、地政学的要因によって左右されるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
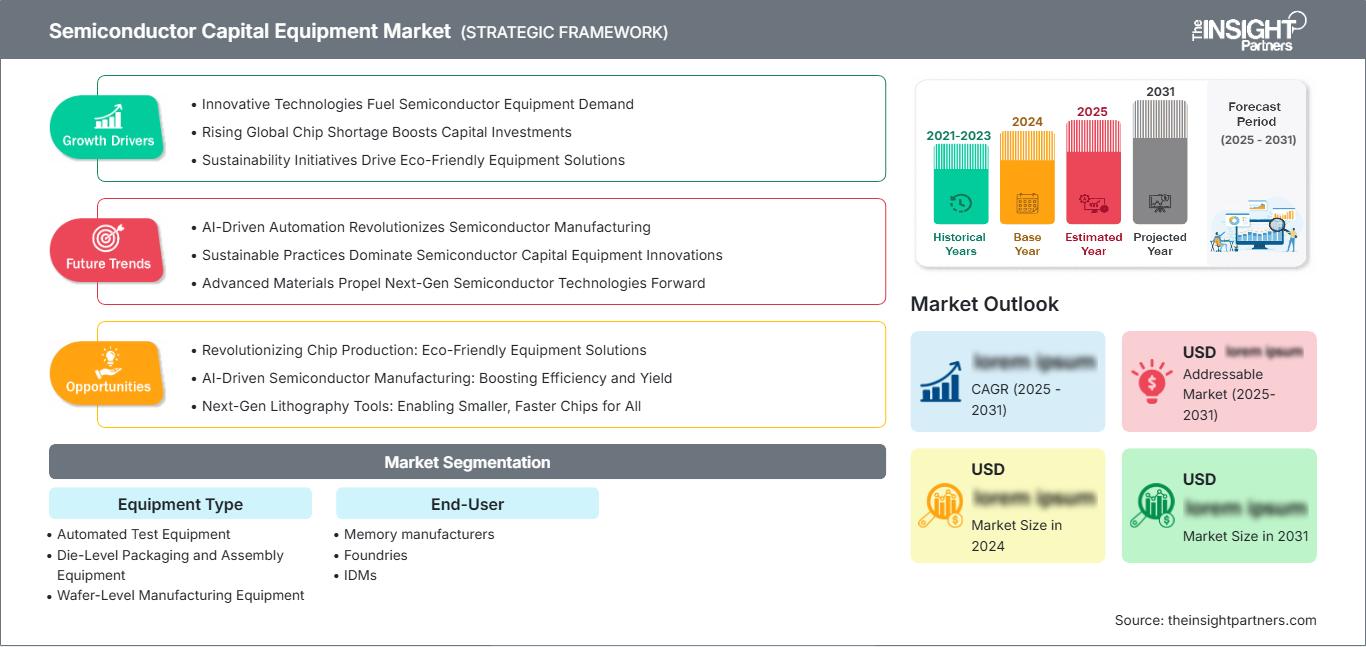
半導体製造装置市場:戦略的洞察
地域別分析
北米半導体製造装置
北米は2025年までに半導体製造装置市場において推定9~11%のシェアを占め、2034年まで年平均成長率(CAGR)7.8~8.6%で成長すると予測されている。この地域は、米国の半導体製造工場に対する優遇措置、先進的なパッケージングの実証実験、ロジック、メモリ、アナログ、化合物半導体の生産能力への投資によって牽引されている。装置需要は、顧客がプロセス移転、歩留まり安定化、国内サプライチェーンの強靭性を必要とする分野で最も強い。
構造的な成長を支えるのは、米国のCHIPS法に基づく資金提供政策、半導体人材育成イニシアチブ、そしてデータセンター向けシリコン需要の増加である。しかしながら、建設プロジェクトの遅延や新設備の認証取得の遅れが、短期的な支出を抑制する要因となっている。この地域の半導体製造装置の成長は、アジア太平洋地域ほど量的な側面は強くないものの、より高付加価値な設備群がその重要性を高めている。
米国半導体製造装置市場
2025年には北米全体の需要の82~86%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で推移すると予測されている。アリゾナ州、テキサス州、オハイオ州、アイダホ州、ニューヨーク州における国内生産能力の増強は、ウェハ処理、計測、パッケージング、自動テスト装置の需要を支えている。用途は、AIプロセッサ、メモリ、電力管理、車載用チップ、防衛用電子機器に集中している。
同社の存在感は、Applied Materials, Inc.、Lam Research Corporation、KLA Corporation、Teradyne, Inc.、およびASML Holding NVのサービス事業によってさらに強化されている。米国市場は、新規ファブの歩留まり学習を迅速に行う必要があるため、プロセス制御、ファブ自動化、およびサービス契約への支出が高いことが特徴である。半導体製造装置の動向は、HBM、チップレット、およびアクセラレータアーキテクチャに関連する高度なパッケージングクラスターにも向けられている。
欧州半導体製造装置市場
欧州市場は2025年時点で3~5%の規模と評価され、年平均成長率(CAGR)6.2~7.0%で拡大すると予測されている。ドイツは、自動車用半導体、パワーデバイス、産業用電子機器における特殊プロセス、テスト、パッケージングの需要に牽引され、市場をリードしている。欧州チップ法は、先端材料やエネルギー効率の高い電子機器に関する地域的な製造工場、パイロットライン、研究インフラの強化にも貢献している。
英国は化合物半導体、設計関連のプロトタイピング、産学連携研究を通じて参加しているが、ウェハ製造への支出は行っていない。需要分野にはパワーエレクトロニクス、フォトニクス技術、高度なパッケージングサービスなどが含まれる。フランスでは、FD-SOI、センサー、防衛用途向け電子システムへの関心が高まっている。これにより、欧州の強靭なサプライチェーンと連携したリソグラフィ、成膜、計測機器に対する具体的な需要が生まれている。
イタリアとスペインは、産業用電子機器、自動車サプライチェーン、半導体研究開発エコシステムを通じて、地域半導体製造装置市場に参加している。これらの支出はドイツに比べて少ないものの、パッケージング、テスト、特殊製造においては重要である。欧州の将来性は、補助金の実施、エネルギーコストの安定、そして自動車、産業オートメーション、航空宇宙、再生可能エネルギー電子機器分野の顧客からのコミットメントに左右される。
アジア太平洋地域の半導体製造装置市場
アジア太平洋地域は2025年には78~82%のシェアを占め、年平均成長率(CAGR)9.7~10.5%で成長すると予測されている。中国は、成熟した技術ノードの現地化と選択的な先進能力に支えられ、依然として最大の機器供給先となっている。
台湾と韓国は、最先端のファウンドリ、DRAM、NAND、HBM製造装置の購入を主導している。日本は材料、リソグラフィ、国内製造プログラムを通じて貢献しており、インドは組立、テスト、初期のウェハ製造事業の拡大を目指している。
オーストラリアは規模こそ小さいものの、研究開発や化合物半導体分野において重要な役割を担っている。産業政策、輸出規制への対応、そして現地のサプライヤーエコシステムが、この地域の半導体製造装置市場の回復力を左右するだろう。
中東・アフリカの半導体製造装置市場
中東・アフリカ市場は、アラブ首長国連邦の技術多様化政策とサウジアラビアの産業投資プログラムに牽引され、年平均成長率(CAGR)5.4~6.2%で拡大すると予測されている。需要は依然として初期段階にあり、パッケージング、テスト、研究開発、特殊電子機器に集中している。
エネルギー転換、データセンターの拡張、そして国家的なデジタルインフラの構築は、長期的な半導体需要を生み出している。南アフリカは電子機器製造、鉱業技術、そして研究能力を通じて貢献しているが、大規模なウェハー製造工場への投資は依然として限られている。
中東・アフリカ地域における今後の導入は、熟練労働者、水の供給状況、電力供給の安定性、そして主要顧客の確保にかかっている。この地域は、フロントエンドの製造工場よりも先に、バックエンドの生産能力から着手する可能性が高い。
セグメンテーション分析
機器の種類
装置の種類別投資は、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.6%で成長すると予測されています。導入の要因としては、プロセスの複雑化、高度なパッケージングニーズ、テスト頻度の増加などが挙げられます。ウェハレベルのツールへの投資が支出の大半を占める一方、チップレットアーキテクチャやHBMの普及に伴い、ウェハ製造後の工程が増加するにつれて、組立・テスト装置の重要性が高まっています。
- 自動テスト装置は、AIプロセッサ、HBM、車載用半導体、およびパワーデバイスに対して、より高いテストカバレッジをサポートしており、品質保証、選別精度、およびデバイスの信頼性にとって不可欠です。
- チップレット、ハイブリッドボンディング、ファンアウト、2.5Dパッケージングの普及に伴い、精密な配置、相互接続密度、熱管理に対する需要が高まるにつれ、ダイレベルパッケージングおよびアセンブリ装置は戦略的に重要性を増している。
- ウェハーレベル製造装置は、リソグラフィ、成膜、エッチング、洗浄、イオン注入、計測といった工程が歩留まり、スループット、ノード移行の経済性を左右するため、依然として最大の支出項目となっている。
エンドユーザー
エンドユーザー需要は、2026年から2034年にかけて年平均成長率(CAGR)9.1~9.9%で成長すると予測されている。ファウンドリは、先進ロジックと成熟ノードの両方の顧客を同時にサポートする必要があるため、依然として資本集約型である。メモリメーカーはHBMおよびDRAM装置の購入を加速させている一方、IDMはパワー、アナログ、車載、特殊半導体分野に選択的に投資している。
- メモリメーカーは、DRAM、NAND、HBMへの移行に対応するための装置を必要としており、その需要は、より多くの層数と帯域幅をサポートする成膜、エッチング、検査、パッケージング装置に関連している。
- ファウンドリは最も多様な顧客層を擁しており、最先端のロジック、特殊ノード、成熟したプロセス向けのツールを購入し、AI、モバイル、自動車、コネクティビティ、産業用途に活用している。
- IDM(垂直統合型デバイスメーカー)は、特に電力管理、センサー、アナログチップ、車載用半導体の分野において、差別化されたプロセスプラットフォーム、安定した供給、および長い製品ライフサイクルをサポートする装置を優先的に求めている。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
メモリメーカー |
高い |
HBMスケーリング |
スケーリング |
|
鋳造所 |
高い |
GAAノード |
成熟した |
|
IDMs |
中くらい |
パワーチップ |
スケーリング |
半導体製造装置市場の成長要因と影響分析
AIおよびHBMの容量拡張
AIインフラストラクチャにおけるアクセラレータ、高帯域幅メモリ、および相互接続の利用拡大に伴い、ウェハ製造、パッケージング、およびテスト工程における装置集約度が高まっています。高帯域幅メモリはDRAMよりも複雑な処理を必要とし、AIチップは厳格なオーバーレイ要件、欠陥検査、および熱パッケージング制御を必要とします。この傾向は、顧客の設備投資が容量増強から、成膜、エッチング、計測、ハイブリッドボンディング、および高速テストプラットフォームの機能向上へとシフトするため、半導体製造装置市場にとって有利に働きます。
政府主導の製造業の現地化
半導体政策に対する構造的な需要は、米国、EU、日本、韓国、中国、インド、中東諸国といった経済圏における、確実な電子機器サプライチェーンの必要性によって促進されてきた。インセンティブはリスクを軽減する一方で、現地でのサポートサービス、コンプライアンス、トレーニング、そして複数のサプライヤーに対する需要を高める。市場への影響は一様ではなく、ハイエンドのファブは高付加価値のフロントエンド機器に影響を与える一方、新たなエコシステムは当初、組み立て、パッケージング、テスト、および特殊機器に有利に働く。
先進ノードにおけるプロセス複雑性の増加
先端ノードでは、より多くのプロセスステップ、より厳しい公差、そして検査頻度の増加が求められるため、設備投資が製造工場全体の支出に占める割合が大きくなっています。ゲートオールアラウンドトランジスタ、裏面給電、マルチパターニング、EUV露光、そして3次元メモリデバイスといった技術革新は、高精度な装置の必要性を高めています。購入者はもはや価格だけでなく、歩留まりへの貢献度、プロセス能力、エネルギー効率、そして供給体制といった要素に基づいて装置を評価するようになっているため、このことがビジネスに及ぼす影響は計り知れません。
半導体製造装置市場の将来動向
装置のインテリジェンスと予測型製造制御
将来の半導体製造工場は、ダウンタイムの削減と歩留まりの安定性向上を図るため、組み込みセンサー、デジタルツイン、予知保全、人工知能によるプロセス制御チューニングといった技術への依存度を高めていくでしょう。そのため、装置サプライヤーは、ソフトウェアや分析などのサービスと併せて製品を販売する必要が出てきます。これにより、既存顧客に関する知識は、複数の製造ノードを運用する顧客にとって重要な競争優位性となるでしょう。
高度なパッケージングをフロントエンド隣接プラットフォームとして活用する
高度なパッケージングは、バックエンドの活動からフロントエンドのスケーリングの延長へと移行するでしょう。チップレット、シリコンインターポーザー、ハイブリッドボンディング、ファンアウト戦略の登場により、エンジニアはノード縮小のみに依存することなく、帯域幅と電力効率を向上させることができます。ウェハ処理、ボンディング、テスト、熱管理のニーズに対応する装置を提供する企業は、ユーザーが人工知能アクセラレータ、ネットワーク機器、コンピュータ向けに統合パッケージングラインを構築するにつれて、恩恵を受けるでしょう。
半導体製造装置市場の機会
サービス主導型収益拡大
装置メーカーは、稼働時間保証、チャンバーの改良、プロセスパッケージ、診断、歩留まり向上などのサービスを提供することで、継続的な収益を増やすことができる。ファブの稼働期間が長くなり、複数の技術世代が登場するにつれ、サプライヤーのサービス提供能力は、購入後に提供されるものではなく、購入時の重要な要素となる。高度な技術を駆使したフィールドネットワークとメンテナンスプラットフォームを備えた装置メーカーは、特に人材不足に悩む新しいファブのある地域で、より大きな恩恵を受けることができるだろう。
新たなバックエンド製造拠点
半導体エコシステムの開発に新規参入する企業で、当初は先端ノード製造能力を持たない場合、組立、パッケージング、テスト分野への参入から始めることができる。例えば、インド、マレーシア、ベトナム、アラブ首長国連邦、サウジアラビアなどは、政策支援、電子機器消費の増加、製造業の多様化によって、機器開発の機会が生まれる国々である。企業は、拡張性を考慮し、モジュール式のバックエンド機器、トレーニング、サービス連携に注力する必要がある。
最近の動向
- 2026年5月:ラムリサーチ社は好調な四半期業績を発表し、AI、メモリ、および高度なパッケージング用途に関連するエッチングおよび成膜システムの需要を強調した。この発表は、同社がHBM関連のプロセス複雑性に晒されていること、および高性能半導体製造能力への顧客の継続的な投資を改めて示した。
- 2026年4月:世界の半導体製造装置の売上高は、先進ロジック、メモリ、AI関連の生産能力拡大への継続的な投資に牽引され、2024年の1,171億ドルから2025年には1,351億ドルへと15%増加したと、世界の電子機器設計・製造サプライチェーンを代表する業界団体であるSEMIが本日発表した。このデータは、世界半導体装置市場統計(WWSEMS)レポートに掲載されている。
- 2026年5月:インドの半導体製造エコシステムは2026年も拡大を続け、2026年5月18日時点で13件の半導体プロジェクトが承認され、稼働中または開発中となっている。最新の追加プロジェクトは、電子部品および半導体製造促進スキーム(SPECS)に基づき、2026年5月15日にラジャスタン州ビワディに開設されたATMP/OSAT施設である。この施設は、インド半導体ミッション(ISM)の管轄外に設立された初の半導体ユニットとして注目されている。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -