
Marché des équipements de production de semi-conducteurs : taille et croissance 2034
Taille et prévisions du marché des équipements de production de semi-conducteurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type d’équipement (équipements de test automatisés, équipements d’assemblage et de conditionnement au niveau de la puce, équipements de fabrication au niveau de la plaquette) ; Utilisateur final (fabricants de mémoire, fonderies, fabricants intégrés de dispositifs) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00014539
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 10, 2026


Taille du marché en 2025
115,25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
259,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,43 %
taux de croissance
Marché adressable
1 672,08 milliards de dollars américains
(2026-2034)
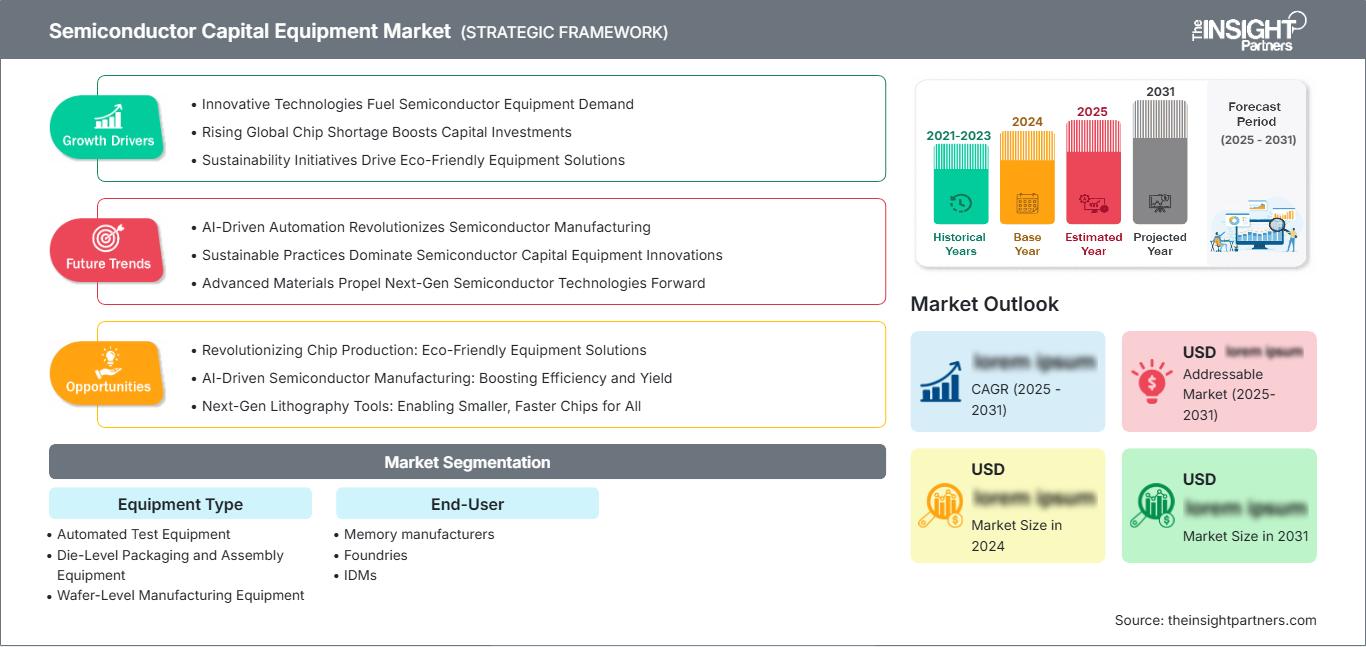
Le marché des équipements de production de semi-conducteurs a atteint 115,25 milliards de dollars américains en 2025 et devrait atteindre 259,37 milliards de dollars américains d'ici 2034, affichant un TCAC de 9,43 % entre 2026 et 2034. Parmi les facteurs influençant la demande figurent les progrès réalisés dans le domaine de la logique, de la bande passante de la mémoire, de l'intégration hétérogène et des exigences croissantes en matière de contrôle des processus dans les installations de fabrication, d'encapsulation, d'assemblage et de tests automatisés des plaquettes.
D'après le rapport sur le marché des équipements de production de semi-conducteurs, l'Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,6 % entre 2026 et 2034, soutenue par des incitations fiscales pour les usines de fabrication nationales, des investissements dans les technologies d'encapsulation avancées et les besoins en équipements liés à l'expansion des capacités de logique et de mémoire. Ce taux de croissance est principalement dû à des exigences plus élevées en matière d'équipements par tranche de silicium, à des besoins accrus en matière de contrôle des procédés et à des projets de construction d'usines aux États-Unis, certes retardés, mais toujours significatifs.
Analyse et perspectives du marché des équipements de production de semi-conducteurs
- Amérique du Nord et États-Unis : part de 9 à 11 %, TCAC de 7,8 à 8,6 % ; les États-Unis détiennent 82 à 86 %, TCAC de 8,0 à 8,8 %, grâce aux usines de fabrication de la loi CHIPS.
- Europe : part de marché de 3 à 5 %, TCAC de 6,2 à 7,0 % ; l’Allemagne, la France et le Royaume-Uni sont en tête des investissements dans les semi-conducteurs spécialisés et automobiles.
- Asie-Pacifique : part de marché de 78 à 82 %, TCAC de 9,7 à 10,5 % ; la Chine, Taïwan et la Corée du Sud dominent la fabrication et les ajouts de capacité de mémoire.
- Segment le plus important : Équipements de fabrication au niveau de la plaquette, TCAC de 8,9 à 9,7 %, soutenu par la logique de pointe, la DRAM, la NAND et la migration des processus.
- Segment à forte croissance : Équipements d’assemblage et de conditionnement au niveau de la puce, TCAC de 10,6 à 11,4 %, tiré par les chiplets, le HBM et le conditionnement avancé.
- Principales entreprises analysées en détail : Advantest Corporation, Applied Materials, Inc., ASM International NV, Hitachi High-Tech Corporation, KLA Corporation, Kulicke and Soffa Industries, Inc., Lam Research Corporation, Nikon Corporation, Planar Systems, Inc., Tokyo Electron Limited, ASML Holding NV, Teradyne, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les prévisions du marché des équipements de production de semi-conducteurs indiquent que les besoins en équipements ont évolué : les achats cycliques de capacité cèdent la place aux achats liés à la transition technologique, la complexité des procédés dictant l’intensité d’utilisation des outils. L’importance de la lithographie EUV, de la gravure sélective, du dépôt de couches atomiques (ALD), du collage hybride et du contrôle qualité pour la rentabilité des usines de fabrication a autant augmenté que celle des démarrages de plaquettes. La dynamique du cycle de production évolue également, compte tenu de la nécessité d’une qualification plus rapide des outils, de temps de montée en puissance réduits et de rendements plus élevés grâce à des géométries plus petites, des structures 3D et des conceptions à large bande passante.
Durant la période prévisionnelle, les dépenses d'investissement se diversifieront et se détourneront de Taïwan, de la Corée, de la Chine, du Japon et des États-Unis, en raison des efforts gouvernementaux visant à créer un écosystème de fabrication électronique robuste. L'Inde, l'Asie du Sud-Est et certaines régions du Moyen-Orient devraient bénéficier d'investissements dans l'assemblage, les tests et la fabrication de composants spécialisés avant la mise en place d'un écosystème de production électronique dans la région. Les politiques gouvernementales en matière de subventions, de contrôle des exportations et de développement durable inciteront les fournisseurs à localiser leurs infrastructures de services et à produire en conformité avec la réglementation.
Portée du rapport sur le marché des équipements de production de semi-conducteurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 115,25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 259,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,43% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de production de semi-conducteurs
L'analyse du marché des équipements de production de semi-conducteurs révèle une demande accrue pour des équipements tels que les accélérateurs d'IA, les processeurs de centres de données, la mémoire HBM, les dispositifs de puissance, les capteurs d'image et l'électronique automobile. Les équipements de fabrication de plaquettes restent essentiels car chaque transition de nœud technologique entraîne une augmentation du nombre d'étapes de dépôt, de gravure, de nettoyage, de lithographie et d'inspection. SEMI a annoncé un volume record de facturations d'équipements pour 2025, la concentration de la production en Asie se limitant à la Chine, à Taïwan et à la Corée, ce qui souligne le lien entre l'expansion des capacités et la localisation de la production.
L'offre est contrainte par les longs délais de livraison des sous-systèmes, l'optique de précision, la technologie du vide et la manutention des matériaux. C'est pourquoi la taille du marché des équipements de production pour semi-conducteurs inclut également les revenus issus des services, des mises à niveau, des pièces détachées et des logiciels de processus, et pas seulement les nouveaux équipements livrés. La concurrence est féroce entre les fournisseurs d'équipements, qui rivalisent sur les performances de leur parc installé, la rapidité d'apprentissage des rendements et la garantie de disponibilité.
L'environnement concurrentiel est ciblé mais unique en termes d'expertise. Applied Materials, Inc. et Lam Research Corporation opèrent dans le domaine du dépôt et de la gravure, tandis qu'ASML Holding NV, Nikon Corporation et Tokyo Electron Limited se concentrent sur la lithographie et l'intégration des procédés. Les offres d'inspection et de métrologie de KLA Corporation deviennent plus stratégiques en raison des seuils de tolérance aux défauts de plus en plus stricts aux nœuds technologiques avancés et aux interfaces d'encapsulation avancées.
Les tendances du marché des équipements de production de semi-conducteurs indiquent que les investisseurs privilégieront les fournisseurs capables de répondre aux besoins de capacité tant pour les technologies de pointe que pour les technologies matures. Advantest Corporation et Teradyne, Inc. tirent parti de l'intensification des tests, tandis que Kulicke et Soffa Industries, Inc. contribuent à satisfaire les exigences d'assemblage des boîtiers avancés. Le contrôle des procédés et la profondeur de dépôt sont assurés par ASM International NV et Hitachi High-Tech Corporation. La part de marché des équipements de production de semi-conducteurs sera déterminée par des facteurs technologiques, de services et géopolitiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de production de semi-conducteurs : Perspectives stratégiques
Perspectives régionales
Équipements de production pour semi-conducteurs en Amérique du Nord
L'Amérique du Nord représentait environ 9 à 11 % du marché des équipements de production de semi-conducteurs en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,6 % jusqu'en 2034. Cette croissance est portée par les incitations offertes aux usines de fabrication américaines, les projets pilotes de conditionnement avancé et les investissements dans les capacités de production de semi-conducteurs logiques, de mémoire, analogiques et composés. La demande d'outillage est la plus forte lorsque les clients ont besoin de transferts de procédés, de stabilisation des rendements et de la résilience de leur chaîne d'approvisionnement nationale.
La croissance structurelle est soutenue par le financement prévu par la loi américaine CHIPS, les initiatives de formation de la main-d'œuvre du secteur des semi-conducteurs et la demande accrue de silicium pour centres de données. Toutefois, les retards dans les projets de construction et la qualification des nouveaux équipements freinent les dépenses à court terme. Bien que la croissance des équipements de production de semi-conducteurs dans la région ne soit pas aussi axée sur les volumes qu'en Asie-Pacifique, la valeur accrue des équipements renforce son importance.
Marché américain des équipements de production de semi-conducteurs
Les États-Unis représentaient 82 à 86 % de la demande nord-américaine en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 8,0 à 8,8 % entre 2026 et 2034. L'augmentation des capacités de production aux États-Unis, notamment en Arizona, au Texas, en Ohio, en Idaho et à New York, soutient la demande en matière de traitement des plaquettes, de métrologie, de conditionnement et d'équipements de test automatisés. Les applications se concentrent dans les processeurs d'intelligence artificielle, la mémoire, la gestion de l'énergie, les puces automobiles et l'électronique de défense.
La présence de l'entreprise est renforcée par les activités de services d'Applied Materials, Inc., de Lam Research Corporation, de KLA Corporation, de Teradyne, Inc. et d'ASML Holding NV. Le marché américain se distingue par des dépenses plus importantes en matière de contrôle des procédés, d'automatisation des usines de fabrication et de contrats de services, car les nouvelles usines nécessitent un apprentissage rapide des rendements. Les tendances en matière d'équipements de production pour semi-conducteurs indiquent également un développement des clusters d'encapsulation avancés liés aux architectures HBM, aux chiplets et aux accélérateurs.
Marché européen des équipements de production de semi-conducteurs
En Europe, le marché représentait 3 à 5 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 7,0 %. L'Allemagne est la région leader, portée par la demande liée aux exigences des procédés spécialisés, des tests et du conditionnement dans les secteurs des semi-conducteurs automobiles, des dispositifs de puissance et de l'électronique industrielle. La loi européenne sur les puces (European Chips Act) stimule également le développement des usines régionales, des lignes pilotes et des infrastructures de recherche dans les domaines des matériaux avancés et de l'électronique écoénergétique.
Le Royaume-Uni contribue à ce marché par le biais des semi-conducteurs composés, du prototypage lié à la conception et de la recherche conjointe entre le monde universitaire et l'industrie, mais pas par les dépenses liées à la fabrication de semi-conducteurs. La demande concerne notamment l'électronique de puissance, les technologies photoniques et les services d'encapsulation avancés. En France, l'intérêt pour la technologie FD-SOI, les capteurs et les systèmes électroniques destinés à la défense est croissant. Ceci engendre une demande spécifique en équipements de lithographie, de dépôt et de métrologie, liée à des chaînes d'approvisionnement robustes en Europe.
L'Italie et l'Espagne participent au marché régional des équipements de production de semi-conducteurs via l'électronique industrielle, les chaînes d'approvisionnement automobiles et un écosystème de R&D dédié aux semi-conducteurs. Ces dépenses sont moindres qu'en Allemagne, mais restent importantes pour le conditionnement, les tests et la fabrication de produits spécialisés. Les perspectives de l'Europe dépendent de la mise en œuvre des subventions, de la stabilité des coûts de l'énergie et de l'engagement des clients des secteurs de l'automobile, de l'automatisation industrielle, de l'aérospatiale et des énergies renouvelables.
Marché des équipements de production de semi-conducteurs de la région Asie-Pacifique
La région Asie-Pacifique représentait 78 à 82 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,7 à 10,5 %. La Chine demeure la principale destination des équipements, grâce à la localisation des nœuds technologiques matures et à une capacité de production avancée et sélective.
Taïwan et la Corée du Sud sont les principaux acteurs du marché en matière d'acquisitions d'équipements de pointe pour la fonderie, la DRAM, la NAND et la HBM. Le Japon contribue par le biais des matériaux, de la lithographie et de ses programmes de fabrication nationaux, tandis que l'Inde développe ses capacités d'assemblage et de test, et ambitionne de produire des plaquettes de silicium à grande échelle.
L'Australie, bien que plus petite, demeure un acteur majeur de la recherche et des niches liées aux semi-conducteurs composés. La résilience du marché des équipements de production de semi-conducteurs dans la région dépendra de la politique industrielle, de l'adaptation des contrôles à l'exportation et des écosystèmes de fournisseurs locaux.
Marché des équipements de production de semi-conducteurs au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 5,4 % à 6,2 %, portée par la stratégie de diversification technologique des Émirats arabes unis et les programmes d'investissement industriel de l'Arabie saoudite. La demande demeure à ses débuts et se concentre sur le conditionnement, les tests, la R&D et l'électronique spécialisée.
La transition énergétique, l'expansion des centres de données et le développement d'une infrastructure numérique souveraine créent une demande de semi-conducteurs à long terme. L'Afrique du Sud y contribue par le biais de la fabrication de produits électroniques, des technologies minières et de ses capacités de recherche, mais les investissements dans la production de semi-conducteurs à grande échelle restent limités.
Le reste de l'adoption de la MEA dépendra de la main-d'œuvre qualifiée, de la disponibilité en eau, de la fiabilité de l'approvisionnement en électricité et de clients clés. Le rôle de la région devrait commencer par la capacité de production en aval avant les usines de fabrication en amont.
Analyse de segmentation
Type d'équipement
Le marché des équipements devrait croître à un TCAC de 8,8 % à 9,6 % entre 2026 et 2034. Cette adoption est motivée par une complexité accrue des procédés, des besoins en matière d'encapsulation avancée et une intensification des tests. Les outils au niveau de la plaquette représentent la part prépondérante des dépenses, tandis que les équipements d'assemblage et de test acquièrent une importance stratégique croissante à mesure que les architectures à puces et la mémoire HBM multiplient les étapes de fabrication après la production des plaquettes.
- Les équipements de test automatisés prennent en charge une couverture de test plus élevée pour les processeurs d'IA, la mémoire HBM, les semi-conducteurs automobiles et les dispositifs de puissance, ce qui les rend essentiels pour l'assurance qualité, la précision du tri et la fiabilité des dispositifs.
- Les équipements d'assemblage et de conditionnement au niveau de la puce acquièrent une importance stratégique croissante, car les chiplets, le collage hybride, le fan-out et le conditionnement 2.5D augmentent la demande en matière de placement précis, de densité d'interconnexion et de gestion thermique.
- Les équipements de fabrication au niveau de la plaquette restent le poste de dépenses le plus important, car la lithographie, le dépôt, la gravure, le nettoyage, l'implantation ionique et la métrologie déterminent le rendement, le débit et la rentabilité de la migration des nœuds.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 9,1 % à 9,9 % entre 2026 et 2034. Les fonderies restent fortement capitalistiques car elles doivent répondre simultanément aux besoins des clients utilisant des technologies logiques avancées et des nœuds de gravure matures. Les fabricants de mémoire accélèrent leurs acquisitions d'équipements HBM et DRAM, tandis que les fabricants intégrés investissent de manière sélective dans les lignes de production de semi-conducteurs de puissance, analogiques, automobiles et spécialisés.
- Les fabricants de mémoire ont besoin d'équipements pour les transitions DRAM, NAND et HBM, la demande étant liée aux outils de dépôt, de gravure, d'inspection et d'encapsulation prenant en charge un nombre de couches et une bande passante plus élevés.
- Les fonderies représentent la clientèle la plus diversifiée, achetant des outils pour la logique de pointe, des nœuds spécialisés et des processus matures au service des applications d'IA, mobiles, automobiles, de connectivité et industrielles.
- Les fabricants intégrés privilégient les équipements qui prennent en charge des plateformes de processus différenciées, un approvisionnement sécurisé et de longs cycles de vie des produits, notamment dans les domaines de la gestion de l'énergie, des capteurs, des puces analogiques et des semi-conducteurs de qualité automobile.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Fabricants de mémoire |
Haut |
Mise à l'échelle HBM |
Mise à l'échelle |
|
Fonderies |
Haut |
Nœuds GAA |
Mature |
|
IDM |
Moyen |
Puces de puissance |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des équipements de production de semi-conducteurs
Extension des capacités en IA et HBM
L'utilisation croissante d'accélérateurs, de mémoires à large bande passante et d'interconnexions dans l'infrastructure d'IA accroît l'intensité des équipements nécessaires aux opérations de fabrication, d'encapsulation et de test des plaquettes. Les mémoires à large bande passante requièrent un traitement plus complexe que la DRAM, tandis que les puces d'IA imposent des exigences strictes en matière de superposition, d'inspection des défauts et de contrôle thermique de l'encapsulation. Cette tendance profite au marché des équipements de production de semi-conducteurs, car les investissements des clients se réorientent de l'augmentation des capacités de production vers la modernisation des procédés de dépôt, de gravure, de métrologie, de liaison hybride et de plateformes de test rapide.
Localisation de la production industrielle sous l'égide du gouvernement
La demande structurelle de politiques relatives aux semi-conducteurs est motivée par le besoin de chaînes d'approvisionnement électroniques sécurisées de la part des États-Unis, de l'UE, du Japon, de la Corée, de la Chine, de l'Inde et des économies du Moyen-Orient. D'une part, les incitations atténuent les risques ; d'autre part, elles accroissent les besoins en services de soutien locaux, en conformité réglementaire, en formation et en fournisseurs redondants. L'impact sur le marché est inégal : les usines haut de gamme influencent les équipements frontaux à forte valeur ajoutée, tandis que les nouveaux écosystèmes favorisent initialement l'assemblage, le conditionnement, les tests et les équipements spécialisés.
Complexité croissante des processus aux nœuds avancés
Les technologies de pointe exigent davantage d'étapes de fabrication, des tolérances plus strictes et une fréquence d'inspection accrue, ce qui explique la part plus importante que représentent les équipements de production dans les dépenses totales d'une usine de fabrication. Les transistors à grille enveloppante, l'alimentation par l'arrière, le multipatterning, l'utilisation de la lithographie EUV et les dispositifs de mémoire tridimensionnelle sont autant de facteurs qui accentuent le besoin d'équipements de haute précision. Les conséquences commerciales sont considérables, car les acheteurs évaluent désormais les équipements en fonction de leur contribution au rendement, de leur capacité de production, de leur efficacité énergétique et de leur disponibilité, et non plus seulement de leur prix.
Tendances futures du marché des équipements de production de semi-conducteurs
Intelligence des équipements et contrôle prédictif des usines
Les futures usines de semi-conducteurs s'appuieront de plus en plus sur des technologies telles que les capteurs embarqués, les jumeaux numériques, la maintenance prédictive et l'optimisation des processus par intelligence artificielle afin de réduire les temps d'arrêt et d'accroître la stabilité des rendements. Les fournisseurs d'outillage devront proposer leurs produits associés à des services comme les logiciels et l'analyse de données. Cette approche fera de la connaissance du parc installé un atout concurrentiel majeur pour les clients exploitant des usines à architecture mixte.
Le packaging avancé en tant que plateforme adjacente au front-end
L'encapsulation avancée passera d'une activité de traitement en aval à un prolongement de la miniaturisation en amont. L'avènement des chiplets, des interposeurs en silicium, du collage hybride et des stratégies de fan-out permet aux ingénieurs d'améliorer la bande passante et l'efficacité énergétique en s'affranchissant de la seule miniaturisation. Les entreprises proposant des équipements permettant de répondre aux besoins en matière de traitement des plaquettes, de collage, de test et de gestion thermique bénéficieront de la création par les utilisateurs de lignes d'encapsulation intégrées pour les accélérateurs d'intelligence artificielle, les dispositifs de réseau et les ordinateurs.
Opportunités du marché des équipements de production de semi-conducteurs
Expansion des revenus axée sur les services
Les fabricants d'équipements pourraient accroître leurs revenus récurrents en proposant des garanties de disponibilité, des améliorations des chambres de fusion, des solutions de traitement complètes, des diagnostics et des gains de rendement. Avec l'allongement de la durée de vie des usines de fabrication de semi-conducteurs et l'évolution technologique, la capacité du fournisseur à assurer les services devient un critère d'achat essentiel, et non plus une simple prestation après-vente. Les fabricants disposant de réseaux d'intervention et de plateformes de maintenance performants pourraient en tirer davantage profit, notamment dans les régions où les nouvelles usines de fabrication de semi-conducteurs manquent de personnel.
Nouveaux pôles de fabrication en aval
Les nouveaux acteurs des écosystèmes de semi-conducteurs en développement, mais ne disposant pas initialement de capacités de fabrication avancées, pourraient commencer par participer aux activités d'assemblage, de conditionnement et de test. Par exemple, l'Inde, la Malaisie, le Vietnam, les Émirats arabes unis et l'Arabie saoudite figurent parmi les pays où le soutien politique, la consommation croissante de produits électroniques et la diversification de la production créeraient des opportunités en matière d'équipements. Compte tenu des impératifs d'évolutivité, les entreprises doivent privilégier les équipements modulaires pour la partie aval, la formation et les collaborations de services.
Développements récents
- Mai 2026 : Lam Research Corporation a annoncé d’excellents résultats trimestriels et a souligné la forte demande pour les systèmes de gravure et de dépôt liés à l’IA, à la mémoire et aux applications d’encapsulation avancée. Cette annonce a confirmé l’exposition de l’entreprise à la complexité des procédés liés à la mémoire HBM et la poursuite des investissements de ses clients dans les capacités de production de semi-conducteurs haute performance.
- Avril 2026 : Les ventes mondiales d’équipements de fabrication de semi-conducteurs ont progressé de 15 % pour atteindre 135,1 milliards de dollars en 2025, contre 117,1 milliards de dollars en 2024. Cette croissance est portée par la poursuite des investissements dans l’expansion des capacités liées à la logique avancée, à la mémoire et à l’intelligence artificielle, a annoncé aujourd’hui SEMI, l’association professionnelle représentant la chaîne d’approvisionnement mondiale de la conception et de la fabrication de produits électroniques. Ces données sont disponibles dans le rapport WWSEMS (Worldwide Semiconductor Equipment Market Statistics).
- Mai 2026 : L’écosystème indien de fabrication de semi-conducteurs poursuit son expansion en 2026, avec 13 projets approuvés, opérationnels ou en cours de développement au 18 mai 2026. Le dernier en date est une usine ATMP/OSAT à Bhiwadi, au Rajasthan, inaugurée le 15 mai 2026 dans le cadre du Programme de promotion de la fabrication de composants électroniques et de semi-conducteurs (SPECS). Cette usine est la première unité de production de semi-conducteurs établie en dehors de la Mission indienne pour les semi-conducteurs (ISM).
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -