
Mercato delle apparecchiature di capital per semiconduttori: dimensioni, crescita e previsioni 2034
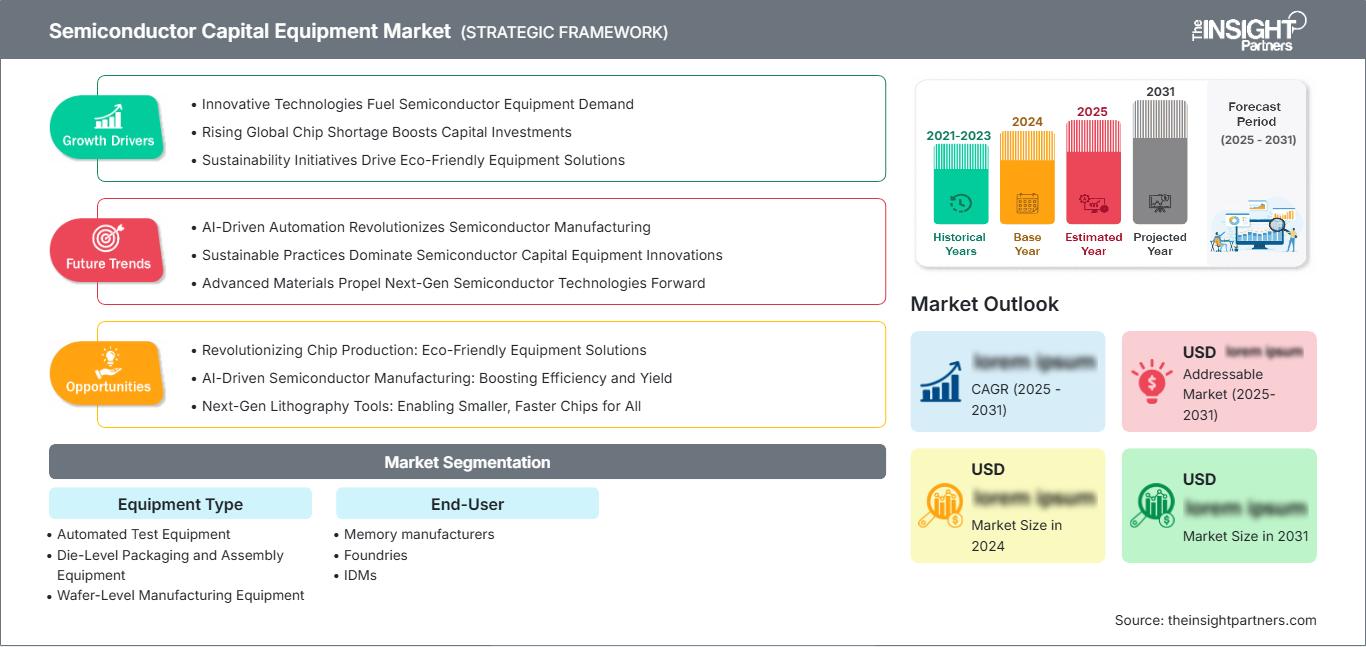
Dimensioni e previsioni del mercato delle apparecchiature per semiconduttori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di apparecchiatura (apparecchiature di test automatizzate, apparecchiature di confezionamento e assemblaggio a livello di chip, apparecchiature di produzione a livello di wafer); utente finale (produttori di memorie, fonderie, IDM) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014539
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 10, 2026


Dimensioni del mercato nel 2025
115,25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
259,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,43 %
Tasso di crescita
Mercato di riferimento
1.672,08 miliardi di dollari USA
(2026-2034)
Il mercato delle apparecchiature per la produzione di semiconduttori ha raggiunto un valore di 115,25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 259,37 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,43% tra il 2026 e il 2034. Tra i fattori che influenzano la domanda si annoverano i progressi nella logica, nella larghezza di banda della memoria, nell'integrazione eterogenea e la crescente richiesta di controllo di processo nelle fasi di fabbricazione, confezionamento, assemblaggio e collaudo automatizzato dei wafer.
Secondo il rapporto Semiconductor Capital Equipment Market, si prevede che il Nord America crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 7,8% e l'8,6% nel periodo 2026-2034, grazie agli incentivi per gli stabilimenti di produzione nazionali, agli investimenti nel packaging avanzato e alla necessità di apparecchiature per l'espansione della capacità di logica e memoria. Il tasso di crescita è determinato da requisiti di apparecchiature relativamente più elevati per ogni avvio di wafer, da maggiori esigenze di controllo dei processi e da piani di costruzione di stabilimenti di produzione negli Stati Uniti, seppur ritardati, ma comunque significativi.
Analisi e approfondimenti sul mercato delle apparecchiature per la produzione di semiconduttori.
- Nord America e Stati Uniti: quota del 9-11%, CAGR del 7,8-8,6%; gli Stati Uniti detengono l'82-86%, con un CAGR dell'8,0-8,8%, trainato dagli stabilimenti realizzati nell'ambito del CHIPS Act.
- Europa: quota del 3-5%, CAGR del 6,2-7,0%; Germania, Francia e Regno Unito guidano gli investimenti nei semiconduttori speciali e per il settore automobilistico.
- Asia Pacifico: quota del 78-82%, CAGR del 9,7-10,5%; Cina, Taiwan e Corea del Sud dominano la produzione e l'aumento della capacità di memoria.
- Segmento più ampio: apparecchiature per la produzione a livello di wafer, con un tasso di crescita annuo composto (CAGR) dell'8,9-9,7%, supportato da tecnologie logiche all'avanguardia, DRAM, NAND e migrazione dei processi.
- Segmento in forte crescita: apparecchiature per il confezionamento e l'assemblaggio a livello di chip, con un CAGR del 10,6-11,4%, trainato da chiplet, HBM e packaging avanzato.
- Aziende chiave analizzate nel dettaglio: Advantest Corporation, Applied Materials, Inc., ASM International NV, Hitachi High-Tech Corporation, KLA Corporation, Kulicke and Soffa Industries, Inc., Lam Research Corporation, Nikon Corporation, Planar Systems, Inc., Tokyo Electron Limited, ASML Holding NV, Teradyne, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le previsioni del mercato delle apparecchiature per semiconduttori indicano che i requisiti delle apparecchiature si sono spostati dagli acquisti ciclici di capacità agli acquisti legati alla transizione tecnologica, dove la complessità del processo determina l'intensità degli strumenti. L'importanza della litografia EUV, dell'incisione selettiva, dell'ALD, del bonding ibrido e dell'ispezione per l'economia degli impianti di produzione è aumentata tanto quanto quella dell'avvio della produzione di wafer. Anche le dinamiche all'interno del ciclo di produzione stanno cambiando in vista della necessità di una qualificazione più precoce degli strumenti, di tempi di avvio ridotti e di rese più elevate grazie a geometrie più piccole, strutture 3D e progetti ad alta larghezza di banda.
Nel periodo di previsione, la spesa in conto capitale si diversificherà, allontanandosi da Taiwan, Corea, Cina, Giappone e Stati Uniti, grazie agli sforzi governativi volti a creare un solido ecosistema di produzione elettronica. È probabile che India, Sud-est asiatico e alcune zone del Medio Oriente ricevano investimenti in impianti di assemblaggio, collaudo e fabbricazione specializzata prima che si stabilisca un ecosistema di front-end nella regione. Le politiche governative in materia di sussidi, controlli sulle esportazioni e sostenibilità spingeranno i fornitori a localizzare le proprie infrastrutture di servizi e a produrre in conformità con le normative.
Ambito del rapporto sul mercato delle apparecchiature capitali per semiconduttori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 115,25 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 259,37 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,43% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature per la produzione di semiconduttori
L'analisi del mercato delle apparecchiature per semiconduttori (Semiconductor Capital Equipment Market - SEMI) indica una crescente domanda di apparecchiature quali acceleratori di intelligenza artificiale, processori per data center, memorie HBM, dispositivi di potenza, sensori di immagine ed elettronica per il settore automobilistico. Le apparecchiature per la produzione di wafer rimangono importanti perché, con ogni transizione di nodo tecnologico, si registra un aumento delle fasi di deposizione, incisione, pulizia, litografia e ispezione. SEMI ha annunciato un fatturato record per le apparecchiature nel 2025, con una concentrazione in Asia limitata a Cina, Taiwan e Corea, evidenziando il legame tra espansione della capacità produttiva e localizzazione delle apparecchiature.
L'offerta è limitata dai sottosistemi a lungo termine, dall'ottica di precisione, dalla tecnologia del vuoto e dalla movimentazione dei materiali. Per questo motivo, il mercato delle apparecchiature per la produzione di semiconduttori (Semiconductor Capital Equipment, CAM) comprende anche i ricavi derivanti da servizi, aggiornamenti, pezzi di ricambio e software di processo, e non solo le nuove apparecchiature spedite. La concorrenza tra i fornitori di apparecchiature è agguerrita, poiché si sfidano in base alle prestazioni della base installata, alla rapidità di apprendimento della resa produttiva e alle garanzie di operatività.
Il contesto competitivo è mirato ma unico in termini di competenze. Applied Materials, Inc. e Lam Research Corporation operano nei settori della deposizione e dell'incisione, mentre ASML Holding NV, Nikon Corporation e Tokyo Electron Limited si concentrano sulla litografia e sull'integrazione dei processi. L'offerta di KLA Corporation in materia di ispezione e metrologia sta assumendo un ruolo sempre più strategico a causa della riduzione dei margini di tolleranza per i difetti nei nodi tecnologici avanzati e nelle interfacce di packaging avanzate.
Le tendenze del mercato delle apparecchiature per semiconduttori indicano che gli investitori privilegeranno i fornitori in grado di soddisfare le esigenze di capacità sia per le tecnologie all'avanguardia che per quelle più mature. Advantest Corporation e Teradyne, Inc. sfruttano la crescente intensità dei test, mentre Kulicke e Soffa Industries, Inc. contribuiscono a soddisfare la domanda di assemblaggio di package avanzati. Il controllo di processo e la profondità di deposizione sono rafforzati da ASM International NV e Hitachi High-Tech Corporation. La quota di mercato delle apparecchiature per semiconduttori sarà trainata da fattori tecnologici, di servizio e geopolitici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature per la produzione di semiconduttori: approfondimenti strategici
Approfondimenti regionali
Apparecchiature capitali per semiconduttori in Nord America
Nel 2025, il Nord America rappresentava una quota stimata tra il 9% e l'11% del mercato delle apparecchiature per la produzione di semiconduttori e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% fino al 2034. La crescita della regione è trainata dagli incentivi per gli stabilimenti di produzione di semiconduttori negli Stati Uniti, dai progetti pilota per il packaging avanzato e dagli investimenti nella capacità produttiva di semiconduttori logici, di memoria, analogici e composti. La domanda di strumenti è più elevata laddove i clienti necessitano di trasferimento di processo, stabilizzazione della resa produttiva e resilienza della catena di approvvigionamento nazionale.
Il sostegno alla crescita strutturale proviene dalle politiche di finanziamento del CHIPS Act statunitense, dalle iniziative di formazione della forza lavoro nel settore dei semiconduttori e dalla crescente domanda di silicio per i data center. Tuttavia, i ritardi nei progetti di costruzione e nella qualificazione delle nuove apparecchiature frenano la spesa a breve termine. Sebbene la crescita delle apparecchiature per la produzione di semiconduttori nella regione non sia orientata ai volumi come nell'Asia-Pacifico, la maggiore importanza attribuita alle apparecchiature di valore aggiunto ne accresce la rilevanza.
Mercato statunitense delle apparecchiature per semiconduttori
Nel 2025 gli Stati Uniti rappresentavano l'82-86% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8,0-8,8% dal 2026 al 2034. L'aumento della capacità produttiva interna in Arizona, Texas, Ohio, Idaho e New York supporta la domanda di apparecchiature per la lavorazione dei wafer, la metrologia, il packaging e i test automatizzati. Le applicazioni si concentrano nei processori per l'intelligenza artificiale, nelle memorie, nella gestione dell'energia, nei chip per il settore automobilistico e nell'elettronica per la difesa.
La presenza dell'azienda è rafforzata dalle attività di servizi di Applied Materials, Inc., Lam Research Corporation, KLA Corporation, Teradyne, Inc. e ASML Holding NV. Il mercato statunitense si distingue per una maggiore spesa in controllo di processo, automazione degli impianti e contratti di assistenza, poiché i nuovi impianti richiedono un rapido apprendimento della resa produttiva. Anche le tendenze relative alle apparecchiature per la produzione di semiconduttori indicano la presenza di cluster di packaging avanzato legati a HBM, chiplet e architetture di acceleratori.
Mercato europeo delle apparecchiature per semiconduttori
In Europa, il mercato si attestava tra il 3% e il 5% nel 2025 e si prevedeva una crescita annua composta (CAGR) del 6,2-7,0%. La Germania è la regione leader, con una domanda trainata dalle esigenze di processi speciali, test e packaging nei semiconduttori per il settore automobilistico, nei dispositivi di potenza e nell'elettronica industriale. L'European Chips Act incentiva inoltre gli impianti di produzione regionali, le linee pilota e le infrastrutture di ricerca nei materiali avanzati e nell'elettronica a basso consumo energetico.
Il Regno Unito partecipa attraverso i semiconduttori composti, la prototipazione legata alla progettazione e la ricerca accademico-industriale, ma non con investimenti nella produzione di wafer. La domanda comprende elettronica di potenza, tecnologie fotoniche e servizi di packaging avanzati. In Francia, cresce l'interesse per i semiconduttori FD-SOI, i sensori e i sistemi elettronici per applicazioni di difesa. Ciò genera una domanda specifica di apparecchiature per litografia, deposizione e metrologia, legate a catene di approvvigionamento resilienti in Europa.
Italia e Spagna partecipano al mercato regionale delle apparecchiature per semiconduttori (SEM) attraverso l'elettronica industriale, le filiere dell'industria automobilistica e un ecosistema di ricerca e sviluppo nel settore dei semiconduttori. Questa spesa è inferiore rispetto a quella della Germania, ma comunque importante per il packaging, il collaudo e la produzione specializzata. Le prospettive dell'Europa dipendono dall'attuazione dei sussidi, dalla stabilità dei costi energetici e dagli impegni dei clienti nei settori automobilistico, dell'automazione industriale, aerospaziale e dell'elettronica per le energie rinnovabili.
Mercato delle apparecchiature per semiconduttori nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato una quota di mercato compresa tra il 78% e l'82%, con una crescita prevista a un tasso annuo composto (CAGR) del 9,7-10,5%. La Cina rimane la principale destinazione per le apparecchiature, grazie alla localizzazione di nodi tecnologici maturi e a una capacità produttiva avanzata e selettiva.
Taiwan e Corea del Sud sono all'avanguardia nell'acquisto di strumenti per fonderie, DRAM, NAND e HBM. Il Giappone contribuisce attraverso materiali, litografia e programmi di produzione nazionali, mentre l'India sta ampliando le proprie ambizioni in materia di assemblaggio, test e produzione di wafer in fase iniziale.
L'Australia rimane un mercato di dimensioni ridotte ma rilevante per la ricerca e le nicchie dei semiconduttori composti. Le politiche industriali, l'adattamento alle normative sul controllo delle esportazioni e gli ecosistemi dei fornitori locali determineranno la resilienza del mercato delle apparecchiature per semiconduttori della regione.
Mercato delle apparecchiature per semiconduttori in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,4-6,2%, trainato dal programma di diversificazione tecnologica degli Emirati Arabi Uniti e dai programmi di investimento industriale dell'Arabia Saudita. La domanda è ancora in fase iniziale e si concentra su packaging, test, ricerca e sviluppo ed elettronica specializzata.
La transizione energetica, l'espansione dei data center e le infrastrutture digitali nazionali creano una domanda di semiconduttori a lungo termine. Il Sudafrica contribuisce attraverso la produzione di componenti elettronici, la tecnologia mineraria e la capacità di ricerca, ma gli investimenti in impianti di produzione di wafer su larga scala rimangono limitati.
Il resto dell'adozione della regione MEA dipenderà dalla disponibilità di manodopera qualificata, acqua, affidabilità dell'energia elettrica e clienti di riferimento. È più probabile che il ruolo della regione inizi con la capacità di back-end prima di arrivare agli impianti di front-end.
Analisi di segmentazione
Tipo di apparecchiatura
Si prevede che il segmento delle apparecchiature crescerà a un tasso di crescita annuo composto (CAGR) compreso tra l'8,8% e il 9,6% dal 2026 al 2034. L'adozione di queste tecnologie è influenzata dalla maggiore complessità dei processi, dalle esigenze di packaging avanzato e dall'intensificarsi dei test. Gli strumenti a livello di wafer dominano la spesa, mentre le apparecchiature di assemblaggio e collaudo acquisiscono rilevanza strategica man mano che le architetture a chiplet e le memorie HBM aumentano le fasi di produzione successive alla fabbricazione del wafer.
- Le apparecchiature di test automatizzate supportano una maggiore copertura di test per processori AI, HBM, semiconduttori per il settore automobilistico e dispositivi di potenza, risultando essenziali per la garanzia della qualità, l'accuratezza del binning e l'affidabilità dei dispositivi.
- Le apparecchiature per il packaging e l'assemblaggio a livello di chip stanno acquisendo un'importanza strategica, poiché chiplet, incollaggio ibrido, fan-out e packaging 2.5D aumentano la domanda di posizionamento preciso, densità di interconnessione e gestione termica.
- Le apparecchiature per la produzione a livello di wafer rimangono la categoria di spesa più consistente, poiché litografia, deposizione, incisione, pulizia, impiantazione ionica e metrologia determinano la resa, la produttività e l'economia della migrazione dei nodi tecnologici.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 9,1-9,9% nel periodo 2026-2034. Le fonderie rimangono ad alta intensità di capitale perché devono supportare contemporaneamente clienti con tecnologie logiche avanzate e nodi maturi. I produttori di memorie stanno accelerando gli acquisti di apparecchiature HBM e DRAM, mentre i produttori di semiconduttori integrati (IDM) investono in modo selettivo nelle linee di semiconduttori per la potenza, analogici, automotive e speciali.
- I produttori di memorie necessitano di apparecchiature per le transizioni DRAM, NAND e HBM, con una domanda legata a strumenti di deposizione, incisione, ispezione e confezionamento in grado di supportare un numero maggiore di strati e una maggiore larghezza di banda.
- Le fonderie rappresentano la base di clienti più diversificata, acquistando strumenti per la logica all'avanguardia, nodi specializzati e processi consolidati al servizio di applicazioni di intelligenza artificiale, dispositivi mobili, settore automobilistico, connettività e industria.
- I produttori di semiconduttori integrati (IDM) danno priorità alle apparecchiature che supportano piattaforme di processo differenziate, una fornitura sicura e cicli di vita del prodotto lunghi, soprattutto nei settori della gestione dell'energia, dei sensori, dei chip analogici e dei semiconduttori per il settore automobilistico.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Produttori di memoria |
Alto |
Scalatura HBM |
Scalatura |
|
Fonderie |
Alto |
Nodi GAA |
Maturo |
|
IDM |
Mezzo |
Chip di potenza |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle apparecchiature per la produzione di semiconduttori.
Espansione delle capacità di IA e HBM
Il crescente utilizzo di acceleratori, memorie ad alta larghezza di banda e interconnessioni nelle infrastrutture di intelligenza artificiale aumenta l'intensità di apparecchiature necessarie per la produzione, il confezionamento e il collaudo dei wafer. Le memorie ad alta larghezza di banda richiedono un'elaborazione più complessa rispetto alle DRAM, mentre i chip per l'IA implicano rigorosi requisiti di sovrapposizione, ispezione dei difetti e controllo termico del confezionamento. Questa tendenza avvantaggia il mercato delle apparecchiature per semiconduttori (Semiconductor Capital Equipment Market) perché la spesa in conto capitale dei clienti si sposta dall'aggiunta di capacità all'aggiornamento delle funzionalità di deposizione, incisione, metrologia, incollaggio ibrido e piattaforme di test veloci.
Localizzazione della produzione guidata dal governo
La domanda strutturale di politiche per i semiconduttori è stata guidata dalla necessità di garantire catene di approvvigionamento elettroniche da parte di Stati Uniti, Unione Europea, Giappone, Corea del Sud, Cina, India e paesi del Medio Oriente. Da un lato, gli incentivi mitigano il rischio; dall'altro, aumentano la domanda di servizi di supporto locali, conformità, formazione e fornitori ridondanti. L'impatto sul mercato è disomogeneo: gli impianti di produzione di fascia alta influenzano le apparecchiature front-end di alto valore, mentre i nuovi ecosistemi inizialmente favoriscono l'assemblaggio, il confezionamento, il collaudo e le apparecchiature specializzate.
Aumento della complessità dei processi nei nodi avanzati
I nodi tecnologici avanzati richiedono un maggior numero di fasi di processo, tolleranze più ristrette e una maggiore frequenza di ispezione, il che fa sì che le apparecchiature rappresentino una quota maggiore della spesa complessiva per la fabbricazione di semiconduttori. Transistor gate-all-around, alimentazione dal lato posteriore, multi-patterning, utilizzo della litografia EUV e dispositivi di memoria tridimensionali aumentano la necessità di apparecchiature precise. Le implicazioni commerciali di ciò sono considerevoli, poiché gli acquirenti ora valutano le apparecchiature in base al contributo alla resa produttiva, alla capacità di processo, all'efficienza energetica e alla disponibilità, non solo al prezzo.
Tendenze future del mercato delle apparecchiature per semiconduttori
Intelligenza artificiale per le apparecchiature e controllo predittivo della produzione
Le fabbriche del futuro si affideranno sempre più a tecnologie come sensori integrati, gemelli digitali, manutenzione predittiva e ottimizzazione del controllo di processo tramite intelligenza artificiale per ridurre al minimo i tempi di inattività e aumentare la stabilità della resa. Sarà necessario che i fornitori di strumenti vendano i propri prodotti insieme a servizi come software e analisi. Questo posizionerà la conoscenza della base installata come un vantaggio competitivo chiave per i clienti che gestiscono fabbriche con nodi misti.
Confezionamento avanzato come piattaforma adiacente al front-end
Il packaging avanzato si trasformerà da attività di back-end a estensione della scalabilità di front-end. L'avvento di chiplet, interposer in silicio, bonding ibrido e strategie fan-out consente agli ingegneri di migliorare la larghezza di banda e l'efficienza energetica, evitando di dipendere esclusivamente dalla riduzione dei nodi. Le aziende che offrono apparecchiature in grado di integrare le esigenze di elaborazione, bonding, test e gestione termica dei wafer trarranno vantaggio dalla creazione, da parte degli utenti, di linee di packaging integrate per acceleratori di intelligenza artificiale, dispositivi di rete e macchine di calcolo.
Opportunità di mercato per le apparecchiature capitali per semiconduttori
Espansione dei ricavi basata sui servizi
I produttori di apparecchiature potrebbero incrementare i propri ricavi ricorrenti offrendo garanzie di uptime, miglioramenti delle camere di fusione, pacchetti di processo, diagnostica e ottimizzazione della resa. Con la maggiore durata operativa degli impianti di fusione e le molteplici generazioni tecnologiche, la capacità del fornitore di offrire servizi diventa un aspetto fondamentale dell'acquisto, anziché un servizio fornito successivamente. I produttori di apparecchiature dotati di reti di assistenza sul campo e piattaforme di manutenzione altamente ingegnerizzate potrebbero trarne maggior vantaggio, soprattutto nelle località con nuovi impianti di fusione e carenza di personale.
Centri di produzione emergenti nella fase di back-end
Le aziende che si affacciano per la prima volta agli ecosistemi dei semiconduttori in via di sviluppo, ma che inizialmente non dispongono di capacità produttive di nodi avanzati, potrebbero iniziare partecipando al settore dell'assemblaggio, del confezionamento e del collaudo. Ad esempio, India, Malesia, Vietnam, Emirati Arabi Uniti e Arabia Saudita sono tra i paesi in cui il supporto politico, l'aumento del consumo di elettronica e la diversificazione della produzione potrebbero generare opportunità nel settore delle apparecchiature. Le aziende devono concentrarsi su apparecchiature back-end modulari, formazione e collaborazioni di servizi, data la scalabilità.
Sviluppi recenti
- Maggio 2026: Lam Research Corporation ha riportato una solida performance trimestrale e ha evidenziato la domanda di sistemi di incisione e deposizione legati ad applicazioni di intelligenza artificiale, memoria e packaging avanzato. L'aggiornamento ha confermato l'esposizione dell'azienda alla complessità dei processi relativi alle memorie HBM e al continuo investimento dei clienti nella capacità di produzione di semiconduttori ad alte prestazioni.
- Aprile 2026: Le vendite mondiali di apparecchiature per la produzione di semiconduttori sono aumentate del 15%, raggiungendo i 135,1 miliardi di dollari nel 2025 rispetto ai 117,1 miliardi di dollari del 2024, grazie ai continui investimenti nell'espansione della capacità produttiva di logica avanzata, memorie e intelligenza artificiale. Lo ha reso noto oggi SEMI, l'associazione di settore che rappresenta la filiera globale di progettazione e produzione di componenti elettronici. I dati sono disponibili nel rapporto Worldwide Semiconductor Equipment Market Statistics (WWSEMS).
- Maggio 2026: L'ecosistema indiano della produzione di semiconduttori continua ad espandersi nel 2026, con 13 progetti di semiconduttori approvati, operativi o in fase di sviluppo al 18 maggio 2026. L'ultima aggiunta è un impianto ATMP/OSAT a Bhiwadi, nel Rajasthan, inaugurato il 15 maggio 2026, nell'ambito del programma SPECS (Scheme for Promotion of Manufacturing of Electronic Components and Semiconductors). L'impianto si distingue per essere la prima unità di semiconduttori realizzata al di fuori della missione indiana per i semiconduttori (ISM).
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -