
Markt für intelligent Energie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Smart Energy (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (intelligente Zähler, intelligente Beleuchtung und intelligente Stromnetze); Endnutzer (privat und gewerblich); Installationstyp (Neuinstallation und Nachrüstung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003036
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 06, 2026


Marktgröße 2025
206,61 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
446,94 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,95 %
Wachstumsrate
Adressierbarer Markt
2.924,92 Mrd. US-Dollar
(2026–2034)
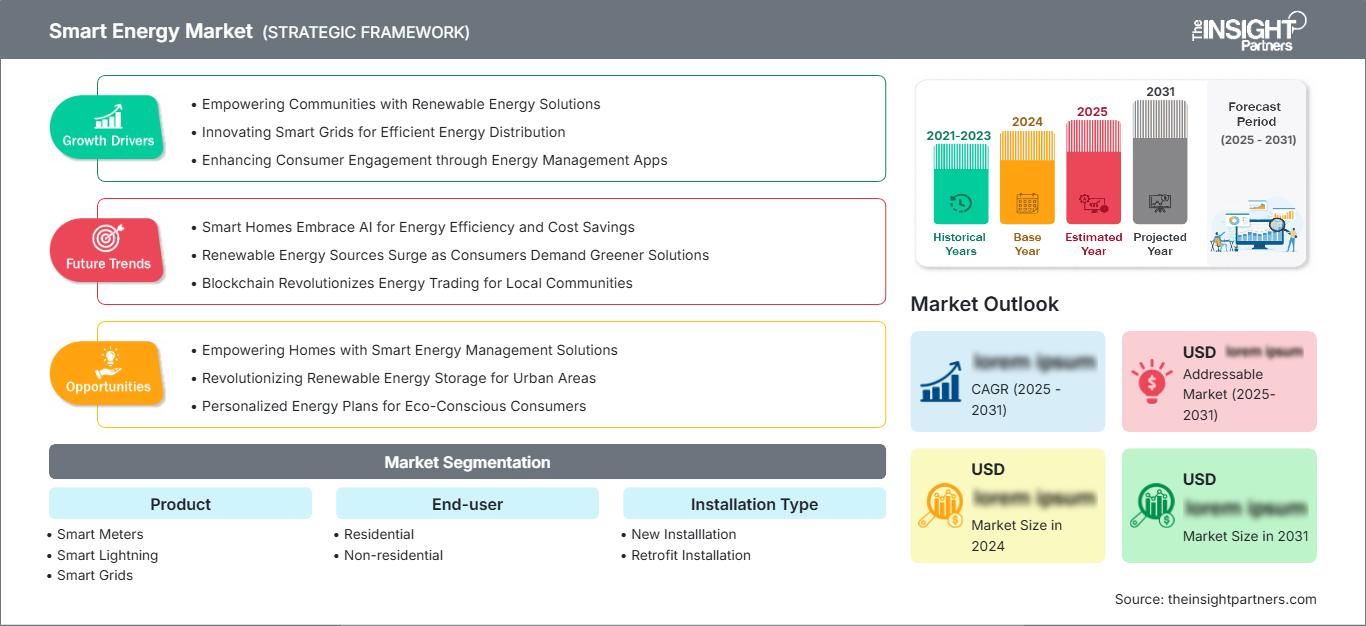
Der Markt für intelligente Energielösungen wurde im Jahr 2025 auf 206,61 Milliarden US-Dollar geschätzt und soll bis 2034 auf 446,94 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 8,95 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die Digitalisierung der Stromnetze, fortschrittliche Messinfrastruktur, vernetzte Beleuchtung und Modernisierungsprogramme der Energieversorger geprägt, die die Transparenz der Lasten, die Reaktionsfähigkeit bei Stromausfällen, die Energieeffizienz und die Integration dezentraler Energiequellen in privaten und gewerblichen Umgebungen verbessern.
In Nordamerika wird der Ausbau intelligenter Energielösungen durch Investitionen in die Netzstabilität, die Erneuerung veralteter Verteilungsanlagen und die steigende Nachfrage nach kundenseitigen Energiedaten unterstützt. Der Markt für intelligente Energielösungen in der Region wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,0 % wachsen, da Energieversorger fortschrittliche Messsysteme, Netzautomatisierung und flexible Lastmanagementplattformen für die Elektrifizierung, die Integration erneuerbarer Energien und das Spitzenlastmanagement ausbauen.
Bewertung und Einblicke in den Markt für intelligente Energie
- Nordamerika hatte 2025 einen Anteil von 31–34 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,0 % wachsen, unterstützt durch die Finanzierung der Netzmodernisierung, Zyklen des Austauschs intelligenter Zähler, die Integration dezentraler Energieerzeugungsanlagen und die Verbesserung der Cybersicherheit der Energieversorger.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen, angetrieben durch Investitionen in AMI, ADMS und Demand Response.
- Europa hielt 2025 einen Marktanteil von 25–28 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,0–8,7 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei Programmen zur intelligenten Zählertechnik und Digitalisierung der Stromnetze sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 30–33 % und wird zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 9,4–10,2 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien, da die Energieversorger in digitale Netze investieren.
- Größtes Segment: Smart Grids hielten 2025 einen Marktanteil von 43–47 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,7 % wachsen, da die Energieversorger Automatisierung und Resilienz priorisieren.
- Das Segment der Nachrüstungsinstallationen mit hohem Wachstumspotenzial erreichte 2025 einen Marktanteil von 54–58 % und wird aufgrund der Nachfrage nach Anlagenersatz und Modernisierung voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–10,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: General Electric Company, ABB Ltd., Siemens AG, Honeywell International Inc., Schneider Electric SE, Aclara Technologies LLC, Landis+Gyr AG, Eaton Corporation plc, Huawei Technologies Co., Ltd. und DEXMA Sensors SL.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Betriebsmodelle von Energieversorgungsunternehmen wandeln sich von periodischen Anlageninspektionen hin zu kontinuierlicher digitaler Überwachung, vorausschauender Wartung und Kundeneinbindung. Intelligente Zähler entwickeln sich zu Datenknotenpunkten am Netzrand, während intelligente Stromnetze Sensoren, Umspannwerke, dezentrale Energieerzeugungsanlagen und Analyseplattformen vernetzen. Auch die Produktionsmodelle verändern sich: Lösungsanbieter integrieren Hardware, Software und Managed Services, um die Implementierungszeiten zu verkürzen und den Mangel an Kommunikationsmodulen, Transformatoren und Steuerungssystemen zu beheben.
Zukünftige Anwendungen werden sich voraussichtlich von anfänglichen, von Energieversorgern initiierten Pilotprojekten auf Städte, Universitätsgelände, Industrieparks und Prosumer-Gemeinschaften ausweiten. In aufstrebenden Regionen liegt der Fokus auf Verlustreduzierung, Störungsmanagement und der Integration erneuerbarer Energien, während Regulierungsbehörden die Nutzung leistungsbasierter Tarife zur Amortisation von Investitionen in digitale Netze ermöglichen werden. Diese Faktoren dürften die Einführung intelligenter Lichtsteuerungen, AMI-Systeme und Energie-zu-Wert-Plattformen vorantreiben.
Berichtsumfang zum Markt für intelligente Energie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 206,61 Milliarden US-Dollar |
| Marktgröße bis 2034 | 446,94 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,95 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Analyse des Smart-Energy-Marktes
Die Nachfrage steigt, da Energieversorger Echtzeit-Einblicke in schwankende Lastprofile, dezentrale Solaranlagen, Elektrofahrzeuge und Speichersysteme hinter dem Zähler benötigen. Die Wachstumsaussichten des Smart-Energy-Marktes werden durch den Bedarf verstärkt, kapitalintensive Netzerweiterungen mithilfe digitaler Überwachung, Spannungsoptimierung und flexibler Nachfrageprogramme hinauszuzögern. Energieeffizienz bleibt ebenfalls wichtig, da digitale Steuerungssysteme Verluste reduzieren und das Verbrauchsbewusstsein der Kunden verbessern können.
Das Ökosystem umfasst Zählerhersteller, Anbieter von Lösungen zur Netzautomatisierung, Telekommunikationsunternehmen, Softwareunternehmen, Systemintegratoren, Energieversorger, Regulierungsbehörden und Energiedienstleister. Die Lieferkette wird zunehmend Lösungsanbieter bevorzugen, die Kompetenzen in Bereichen wie Kommunikation, Gerätemanagement, Analyse und Lebenszyklusmanagement bieten können. Interoperabilität, Sicherheitszertifizierung und Skalierbarkeit spielen bei der Beschaffung von Lösungen in großem Umfang eine immer wichtigere Rolle.
Die Wettbewerbspositionierung wird zunehmend softwaregestützt. Schneider Electric SE, Siemens AG, General Electric Company, ABB Ltd., Honeywell International Inc. und Eaton Corporation plc stärken ihre Netzmanagement-Lösungen, während Landis+Gyr AG und Aclara Technologies LLC ihre Expertise im Bereich intelligenter Messtechnik beibehalten. Die Analyse des Smart-Energy-Marktes zeigt, dass integrierte Plattformen dort bevorzugt werden, wo Energieversorger weniger Schnittstellen und eine schnellere Implementierungssteuerung wünschen.
Der Investitionstrend konzentriert sich auf ADMS, DERMS, Zählerdatenmanagement, Edge-Grid-Sensoren und KI-gestützte Prognoselösungen. Huawei Technologies Co., Ltd. unterstützt in diesem Zusammenhang die Kommunikations- und digitale Infrastruktur, während DEXMA Sensors SL für Energieanalysedienstleistungen für Geschäftskunden zuständig ist. Die Differenzierungsstrategie umfasst folgende Faktoren: Cybersicherheit, regulatorische Expertise, Partnernetzwerke und die Umsetzung der Vorteile von Zählern in Reduzierung von Stromausfällen, Steigerung der Effizienz und Optimierung der Anlagennutzung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intelligente Energie: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für intelligente Energie
Nordamerika hielt 2025 einen Marktanteil von 31–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,0 % wachsen. Der Marktanteil im Bereich Smart Energy wird durch die Ausgaben der Energieversorger für Netzstabilität, intelligente Messtechnik, Störungsmanagement, Waldbrandprävention und digitale Umspannwerksprogramme gestützt, die die Versorgungssicherheit unter Bedingungen höherer Elektrifizierung und extremer Wetterbedingungen verbessern.
Regulatorische Unterstützung für Modernisierung und flexible Nachfrage ist ebenfalls wichtig. Die Region profitiert von einer etablierten Anbieterpräsenz, einer gut ausgebauten Telekommunikationsinfrastruktur und einer hohen Kundenbereitschaft für digitale Abrechnung, dynamische Preisgestaltung und die Einbindung dezentraler Ressourcen. Energieversorger nutzen AMI und Netzanalysen, um Serviceeinsätze zu reduzieren, die Wiederherstellung der Stromversorgung zu beschleunigen und Lastspitzen durch Elektrofahrzeuge, Wärmepumpen und Rechenzentren zu bewältigen.
US-Markt für intelligente Energie
Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen. Die Technologie wird hauptsächlich in AMI-Modernisierungsprogrammen, Projekten zur Netzautomatisierung, im dezentralen Energiemanagement und zur Verbesserung der Resilienz an Standorten eingesetzt, die mit Netzengpässen, Unwettern und einem schnellen Lastanstieg aufgrund der Elektrifizierung zu kämpfen haben.
Eine Vielzahl von Unternehmen bietet diese Lösung an: General Electric Company, Honeywell International Inc., Schneider Electric SE, Eaton Corporation plc, Siemens AG, ABB Ltd., Aclara Technologies LLC und Landis+Gyr AG. Typische Anwendungsbereiche sind die Ausfallvorhersage, die Transformatorenüberwachung, die Laststeuerung für Elektrofahrzeuge, die zeitabhängige Abrechnung und ein Kundenportal für Energie.
Europäischer Markt für intelligente Energie
Europa hatte 2025 einen Marktanteil von 25–28 % und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,7 % wachsen. Während Großbritannien den Schwerpunkt auf den Einsatz intelligenter Zähler, den Flexibilitätsmarkt und den Zugang der Verbraucher zu ihren Daten legt, treibt Deutschland die Entwicklung digitaler Messsysteme, die Automatisierung der Verteilung und die Integration erneuerbarer Energien in die Versorgungsnetze voran.
Frankreich, Italien und Spanien spielen aufgrund ihrer umfangreichen Messtechnik-Infrastruktur sowie ihrer Lösungen der zweiten Generation, intelligenter Straßenbeleuchtung und Digitalisierungsinvestitionen weiterhin eine wichtige Rolle. Italien konzentriert sich auf den Austausch bestehender Anlagen, Frankreich implementiert Programme für intelligente Stromnetze und zur Flexibilisierung der Nachfrageseite, während Spanien mit datenanalytischen Lösungen in Verteilnetzen mit hohem Solarenergieanteil voranschreitet.
APAC Smart Energy Markt
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 30–33 % am Markt für intelligente Energielösungen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,2 % wachsen . China ist aufgrund der großflächigen Automatisierung der Stromnetze, intelligenter Zähler, der Integration erneuerbarer Energien und der Investitionen in die digitale Infrastruktur entlang der Übertragungs- und Verteilungsnetze das führende Land.
Japan und Südkorea konzentrieren sich auf Resilienz, Energieeffizienz und Gebäudeintelligenz, während Indien Prepaid-Smart-Metering- und Verlustreduzierungsprogramme ausbaut. Australien führt digitale Steuerungssysteme für Dachsolaranlagen, Speicher und Lastmanagement ein und entwickelt sich dadurch zu einem wachstumsstarken Cluster für Anbieter integrierter Hardware, Kommunikations- und Analyselösungen.
Intelligenter Energiemarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,5–8,3 % erwartet. Saudi-Arabien ist führend in den Bereichen Netzautomatisierung, Smart-City-Programme und Ausbau erneuerbarer Energien, was eine bessere Überwachung, Abrechnungsgenauigkeit und ein optimiertes Nachfragemanagement in den expandierenden städtischen und industriellen Gebieten erfordert.
Die VAE investieren in intelligente Gebäude und digitale Versorgungsdienstleistungen, während Südafrika Messtechnik, Umsatzsicherung und Zuverlässigkeitsverbesserungen priorisiert. Die übrigen MEA-Märkte setzen auf ausgewählte Smart-Grid- und Beleuchtungsprojekte, bei denen Infrastrukturausbau, Energieverluste und eine disziplinierte Abrechnung messbare Investitionsgründe schaffen.
Segmentierungsanalyse
Produkt
Produkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,8–9,5 % prognostiziert, da Energieversorger und Endnutzer Messtechnik, Lichtsteuerung und Netzautomatisierung in integrierte Energieplattformen zusammenführen. Der Markt für intelligente Energielösungen erweitert sich hinsichtlich der Produktnachfrage, da Käufer Interoperabilität, Cybersicherheit, Analysen und umfassenden Support über den gesamten Produktlebenszyklus hinweg anstelle von Einzelgeräten benötigen.
- Intelligente Zähler bleiben eine grundlegende Produktkategorie, die Intervalldaten, Fernablesung, Störungsmeldungen und Prepaid- oder dynamische Tarifmodelle ermöglicht, welche die Genauigkeit der Abrechnung und die Kundenbindung verbessern.
- Smart Lightning unterstützt kommunale und gewerbliche Effizienzprogramme durch vernetzte Steuerungssysteme, Anwesenheitserkennung, Dimmung und Wartungswarnungen und ist daher von strategischer Bedeutung für das städtische Energiemanagement.
- Intelligente Stromnetze stellen das größte Produktsegment dar und kombinieren Automatisierung, Sensoren, Software und Kommunikation, um bidirektionale Stromflüsse, die Integration dezentraler Energieerzeugungsanlagen, die Zuverlässigkeit und die Anlagennutzung zu steuern.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,6–9,3 % steigen, da private und gewerbliche Verbraucher vernetzte Energiedienstleistungen zunehmend nutzen. Energieversorger fördern die Teilnahme durch intelligente Abrechnungsmodelle, Lastmanagement und Programme für dezentrale Energieerzeugung, während Unternehmen Energiedatenanalysen einsetzen, um Kosten, Emissionen, Resilienz und die Einhaltung von Vorschriften zu optimieren.
- Die zunehmende Verbreitung im Privatkundenbereich wird durch den Einsatz intelligenter Stromzähler, Energieanzeigen für Privathaushalte, Solaranlagen auf Dächern, Ladeinfrastruktur für Elektrofahrzeuge und dynamische Tarife vorangetrieben, die Haushalten helfen, ihren Verbrauch zu überwachen und Lasten zu verlagern.
- Nicht-private Nutzer tragen durch Gewerbegebäude, Fabriken, Campusgelände und öffentliche Infrastruktur maßgeblich zum Umsatz bei, wo Energieanalysen, Lichtsteuerung und Resilienzplanung messbare Betriebskosteneinsparungen ermöglichen.
Installationstyp
Nach Installationstyp prognostiziert die Marktprognose für intelligente Energielösungen ein jährliches Wachstum von 8,9–9,6 % im Zeitraum 2026–2034. Energieversorger balancieren dabei den Netzausbau auf neuen Flächen mit der Modernisierung bestehender Anlagen. Nachrüstungsprogramme dominieren, da veraltete Zähler, veraltete Verteilungsanlagen und ineffiziente Beleuchtungssysteme ersetzt werden müssen. Neuinstallationen hingegen stehen im Zusammenhang mit Smart Cities, Projekten im Bereich erneuerbarer Energien und der Elektrifizierung von Gebäuden. Steigende Investitionen in die Modernisierung der Stromnetze, Energieeffizienz und digitale Überwachungslösungen fördern sowohl Nachrüstungen als auch Neuinstallationen in den Infrastrukturnetzen von Energieversorgern und Gewerbebetrieben.
- Die Nachfrage nach neuen Installationen ist mit Smart-City-Quartieren, neuen Wohnbauprojekten, Industrieparks, der Vernetzung erneuerbarer Energien und Versorgungserweiterungsprojekten verbunden, die von der Inbetriebnahme an mit digitaler Überwachung ausgestattet sind.
- Die Nachrüstung von Infrastrukturen ist von strategischer Bedeutung, da die meisten Energieversorger ihre bestehende Infrastruktur modernisieren, veraltete Zähler ersetzen, Kommunikationsnetze hinzufügen und die Beleuchtung modernisieren müssen, ohne den laufenden Betrieb zu stören.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Medium |
Dynamische Tarife |
Skalierung |
|
Nichtwohngebäude |
Hoch |
Energieanalyse |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für intelligente Energielösungen
Netzmodernisierung zur Bewältigung der Elektrifizierung
Die Elektrifizierung erhöht die Unsicherheit der Lastverteilung im Verteilnetz, insbesondere in Gebieten, in denen das Wachstum von Elektrofahrzeugen, Wärmepumpen, Rechenzentren und industrieller Automatisierung den normalen Planungszyklus des Netzes übersteigt. Detaillierte Verbrauchsdaten, automatisierte Umschaltung und Prognosen sind erforderlich, um die Versorgungssicherheit zu gewährleisten, ohne die Infrastruktur zu überdimensionieren. Intelligente Zähler und intelligente Netze reduzieren den Personalaufwand, ermöglichen eine bessere Lokalisierung von Stromausfällen und eine gezielte Netzerweiterung. Die Auswirkungen dieser Veränderungen auf den Betrieb sind spürbar, da digitale Technologien Investitionen von reaktiven Reparaturen hin zu vorausschauender Wartung verlagern.
Steigender Bedarf an Nachfrageflexibilität
Flexible Nachfrage entwickelt sich aufgrund von Lastspitzen und schwankender erneuerbarer Energieversorgung zu einer zuverlässigen Energiequelle. Messsysteme, Kundenportale und Automatisierung ermöglichen es Nutzern, ihren Verbrauch an Preisänderungen oder Netzbedingungen anzupassen. Dadurch werden vorhandene Anlagen besser genutzt und der Bau teurer Spitzenlastkraftwerke vermieden. Für Gewerbeimmobilien und Campusgelände bietet die Teilnahme an solchen Programmen zudem die Möglichkeit, durch Flexibilität Einnahmen zu generieren und Energieeffizienzstandards zu erfüllen. Unternehmen, die Messdaten mit Steuerungssystemen verknüpfen, haben die Chance auf lukrativere Serviceverträge.
Fokus der Energieversorger auf Verlustreduzierung und Umsatzsicherung
Die Sicherung der Einnahmen ist einer der Hauptgründe für Investitionen in Regionen mit technischen und nicht-technischen Verlusten. Intelligente Stromzähler verfügen über Manipulationsalarme, Fernabschaltungsmöglichkeiten, präzise Intervallmessungen und Funktionen zur Verbrauchsanalyse, um Energieversorgungsunternehmen bei der Aufdeckung von Diebstahl und defekten Geräten zu unterstützen. Durch die Automatisierung der Stromverteilung, bedingt durch Spannungsregelung und Überwachung der Leitungen, werden technische Verluste reduziert. Investitionen in intelligente Energietechnologien lohnen sich, wenn höhere Einnahmen die Modernisierung der Infrastruktur finanzieren.
Zukunftstrends im intelligenten Energiemarkt
KI-gestützte Netzorchestrierung
KI-gestützte Steuerung wird zu einem zentralen Bestandteil der Trends im Smart-Energy-Markt, da Energieversorger Millionen verteilter Geräte, Kundenressourcen und Netzwerkengpässe nahezu in Echtzeit verwalten. Prognosemodelle kombinieren Wetterdaten, Verbrauchsdaten, Anlagenzustand und Marktsignale, um Empfehlungen für Umschaltungen, Lastreduzierungen und Wartungsmaßnahmen auszusprechen. Die Entscheidungsfindung verlagert sich von Dashboards hin zu automatisierten Workflows mit menschlicher Überwachung. Beschaffungsprozesse bevorzugen Plattformen, die Empfehlungen verständlich erklären, Daten schützen und sich in bestehende Steuerungssysteme integrieren lassen.
Energiedienstleistungen am Netzrand
Netzrandlösungen werden durch die Vernetzung von Zähler, Ladegerät, Batterie, Wechselrichter und Gebäudeleittechnik als vernetzte Komponenten und nicht nur als Endpunkte einen Aufschwung erleben. Dies eröffnet Energieversorgern und Aggregatoren neue Möglichkeiten zur Bereitstellung von Flexibilitätslösungen, Resilienzdiensten und effizienten Programmen. Unternehmen profitieren von einer umfassenden Betrachtung, die Kosten, CO₂-Fußabdruck und Risiken berücksichtigt. Das größte Potenzial besteht dort, wo die Regulierung die Einbindung Dritter, den Datenaustausch und die Vergütung für Lastverschiebungen erlaubt.
Chancen im intelligenten Energiemarkt
Kommerzielle Energieinformationsplattformen
Gewerbe- und institutionelle Gebäude bieten ein hohes Potenzial, da sie hohe Energielasten, Berichtspflichten bezüglich Emissionen und strenge Budgetvorgaben vereinen. Anbieter können Sensoren, intelligente Beleuchtung, Messtechnik, Analysen und Beratungsleistungen in Abonnementmodellen bündeln und so die anfänglichen Hürden senken. Die überzeugendsten Angebote quantifizieren Einsparungen, identifizieren Gerätefehler und unterstützen die Beschaffung von Strom aus erneuerbaren Energien. Partnerschaften mit Facility Managern, Energiedienstleistungsunternehmen und Softwareplattformen können die Einführung auf Campusgeländen, in Einzelhandelsketten, Krankenhäusern und öffentlichen Gebäuden beschleunigen, die messbare betriebliche Verbesserungen anstreben.
Einführung intelligenter Stromzähler in Schwellenländern
Entwicklungsländer bieten Chancen für profitable Investitionen, da Energieversorger unter Druck stehen, ihre Verluste zu senken, die Abrechnung zu optimieren und erneuerbare Energien in das Stromnetz zu integrieren. Prepaid-Zähler, Fernverwaltung von Netzanschlüssen und cloudbasierte Zählerdatenplattformen ermöglichen schnelle Erfolge bei erheblichen Zahlungsausfällen. Finanzierungsstrukturen, die die Koordination zwischen Anbietern, Energieversorgern und öffentlichen Einrichtungen erfordern, sind entscheidend, da die meisten Versorger unter Finanzierungsmangel leiden.
Aktuelle Entwicklungen
- Juli 2026: Der Minister von Delhi, Ashish Sood, startet zwei große Energieinitiativen, um die Strominfrastruktur intelligenter, moderner und umweltfreundlicher zu gestalten.
- November 2025: Die Calisen Group, Großbritanniens größter Anbieter intelligenter Zähler, hat mit der Ernennung von Claus Fest zum neuen Geschäftsführer und einer wegweisenden Partnerschaft mit Energy Metering Germany (EMG) den Start ihrer ersten internationalen Niederlassung in Deutschland bekannt gegeben. Ziel der Partnerschaft ist die Beschleunigung des Ausbaus intelligenter Zählersysteme. EMG ist ein wettbewerbsorientierter Messstellenbetreiber (Meter Point Operator, MPO) der Octopus Group. Die Vereinbarung stellt einen wichtigen Meilenstein für den Ausbau intelligenter Zähler dar – einer entscheidenden Infrastruktur für die Energiewende in Deutschland.
- Februar 2023: Tata Power, eines der größten integrierten Energieunternehmen Indiens, kündigte eine wegweisende Initiative mit AutoGrid, einem führenden Anbieter von virtuellen Kraftwerken (VPP) und Systemen für das dezentrale Energiemanagement (DERMS), an. Ziel ist die Einführung eines KI-gestützten intelligenten Energiemanagementsystems mit Fokus auf verhaltensbasierte Laststeuerung bei Privat-, Gewerbe- und Industriekunden in Mumbai. Dieses innovative Programm soll dazu beitragen, Lastspitzen abzufedern und Indiens Energiewende sowie die Klimaneutralitätsziele zu unterstützen. Das Lastmanagementprogramm, das Tata Power-Kunden in Mumbai, der bevölkerungsreichsten Stadt Indiens, bedient, zielt darauf ab, 55.000 Privatkunden und 6.000 Großkunden (Gewerbe und Industrie) einzubinden, um innerhalb der ersten sechs Monate nach Einführung im Februar 2023 eine Reduzierung der Spitzenlast um 75 MW zu erreichen und diese bis Sommer 2025 auf 200 MW auszuweiten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -