
Marché de l’énergie intelligente : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'énergie intelligente (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : par produit (compteurs intelligents, éclairage intelligent et réseaux intelligents) ; utilisateur final (résidentiel et non résidentiel) ; type d'installation (nouvelle installation et rénovation) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00003036
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
206,61 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
446,94 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,95 %
taux de croissance
Marché adressable
2 924,92 milliards de dollars américains
(2026-2034)
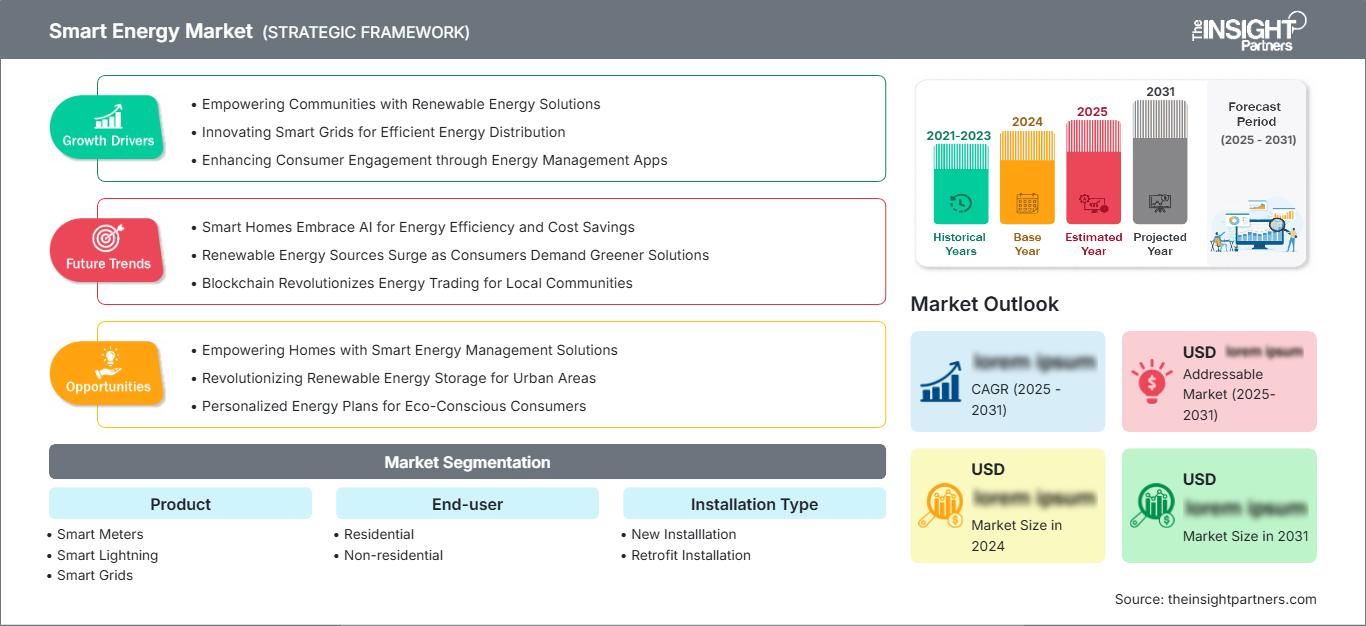
Le marché de l'énergie intelligente était évalué à 206,61 milliards de dollars américains en 2025 et devrait atteindre 446,94 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,95 % entre 2026 et 2034. Cette croissance est portée par la numérisation des réseaux, les infrastructures de comptage avancées, l'éclairage connecté et les programmes de modernisation des services publics qui améliorent la visibilité de la charge, la réponse aux pannes, l'efficacité énergétique et l'intégration des ressources énergétiques distribuées dans les environnements résidentiels et non résidentiels.
En Amérique du Nord, le déploiement de ces technologies est soutenu par des financements pour la résilience du réseau, le remplacement des infrastructures de distribution vieillissantes et la demande croissante de données énergétiques côté client. Le marché de l'énergie intelligente dans la région devrait croître à un TCAC estimé entre 8,3 % et 9,0 % entre 2026 et 2034, à mesure que les fournisseurs d'énergie développent des plateformes de comptage avancé, d'automatisation du réseau et de flexibilité de la demande pour l'électrification, l'intégration des énergies renouvelables et la gestion des pics de consommation.
Évaluation et perspectives du marché de l'énergie intelligente
- L’Amérique du Nord représentait une part de 31 à 34 % en 2025 et devrait croître à un TCAC de 8,3 à 9,0 % entre 2026 et 2034, soutenue par le financement de la modernisation du réseau, les cycles de remplacement des compteurs intelligents, l’intégration des DER et les mises à niveau de la cybersécurité des services publics.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 8,4 à 9,1 % entre 2026 et 2034, grâce aux investissements dans les systèmes AMI, ADMS et de réponse à la demande.
- L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,7 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant à la pointe des programmes de comptage intelligent et de numérisation des réseaux.
- La région Asie-Pacifique a capté une part de marché de 30 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 9,4 à 10,2 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie, grâce aux investissements des entreprises de services publics dans les réseaux numériques.
- Le segment le plus important, celui des réseaux intelligents, détenait une part de marché de 43 à 47 % en 2025 et devrait croître à un TCAC de 9,0 à 9,7 % entre 2026 et 2034, les services publics privilégiant l'automatisation et la résilience.
- Le segment à forte croissance des installations de rénovation représentait 54 à 58 % de la part de marché en 2025 et devrait croître à un TCAC de 9,3 à 10,1 % entre 2026 et 2034 en raison de la demande de remplacement et de modernisation des actifs.
- Principales entreprises analysées en détail : General Electric Company, ABB Ltd., Siemens AG, Honeywell International Inc., Schneider Electric SE, Aclara Technologies LLC, Landis+Gyr AG, Eaton Corporation plc, Huawei Technologies Co., Ltd. et DEXMA Sensors SL.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les modèles d'exploitation des services publics évoluent, passant d'inspections périodiques des actifs à une surveillance numérique continue, à la maintenance prédictive et à l'implication des clients. Les compteurs intelligents deviennent des nœuds de données en périphérie du réseau, tandis que les réseaux intelligents relient capteurs, sous-stations, ressources énergétiques distribuées et plateformes analytiques. Les modèles de production se transforment également : les fournisseurs de solutions intègrent matériel, logiciel et services gérés afin de réduire les délais de déploiement et de pallier la pénurie de modules de communication, de transformateurs et de systèmes de contrôle.
Les applications futures devraient s'étendre des projets pilotes initiaux menés par les services publics aux villes, campus, zones industrielles et communautés de prosummateurs. Les régions émergentes privilégieront la réduction des pertes, la gestion des pannes et le développement des énergies renouvelables, tandis que les autorités réglementaires autoriseront la tarification au rendement pour rentabiliser les investissements dans les réseaux numériques. Ces facteurs devraient favoriser l'adoption de systèmes de contrôle d'éclairage intelligents, de systèmes AMI et de plateformes de valorisation énergétique.
Portée du rapport sur le marché de l'énergie intelligente
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 206,61 milliards de dollars américains |
| Taille du marché d'ici 2034 | 446,94 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,95% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'énergie intelligente
La demande est en hausse car les fournisseurs d'énergie ont besoin d'une visibilité en temps réel sur les variations de la consommation, l'énergie solaire distribuée, les véhicules électriques et le stockage d'énergie chez le client. Les perspectives de croissance du marché de l'énergie intelligente sont confortées par la nécessité de différer les investissements importants dans l'expansion du réseau grâce à la surveillance numérique, l'optimisation de la tension et les programmes de gestion flexible de la demande. L'efficacité énergétique demeure également essentielle car les commandes numériques permettent de réduire les pertes et d'améliorer la sensibilisation des consommateurs à leur consommation.
L'écosystème englobe les fabricants de compteurs, les fournisseurs de solutions d'automatisation des réseaux, les entreprises de télécommunications, les éditeurs de logiciels, les intégrateurs de systèmes, les fournisseurs d'énergie, les organismes de réglementation et les prestataires de services énergétiques. La chaîne d'approvisionnement privilégiera de plus en plus les fournisseurs de solutions capables d'offrir des services dans des domaines tels que la communication, la gestion des équipements, l'analyse et la gestion du cycle de vie. L'interopérabilité, la certification de sécurité et l'évolutivité sont des critères de plus en plus importants lors de l'acquisition de solutions à grande échelle.
Le positionnement concurrentiel est de plus en plus axé sur les logiciels. Schneider Electric SE, Siemens AG, General Electric Company, ABB Ltd., Honeywell International Inc. et Eaton Corporation plc renforcent leurs solutions de gestion de réseau, tandis que Landis+Gyr AG et Aclara Technologies LLC conservent une expertise reconnue dans le domaine du comptage avancé. L'analyse du marché de l'énergie intelligente montre que les plateformes intégrées sont privilégiées par les fournisseurs d'énergie qui recherchent moins d'interfaces et une gouvernance de déploiement plus rapide.
Les investissements se concentrent sur les systèmes ADMS et DERMS, la gestion des données de comptage, les capteurs de périphérie de réseau et les solutions de prévision basées sur l'IA. À cet égard, Huawei Technologies Co., Ltd. contribuera à répondre aux besoins en infrastructures de communication et numériques, tandis que DEXMA Sensors SL assurera les services d'analyse énergétique pour les entreprises. La stratégie de différenciation repose sur les facteurs suivants : cybersécurité, expertise réglementaire, réseaux de partenaires et valorisation des avantages du comptage pour optimiser la réduction des pannes, l'efficacité énergétique et l'utilisation des actifs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'énergie intelligente : Perspectives stratégiques
Perspectives régionales
Marché de l'énergie intelligente en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 31 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 8,3 à 9,0 % entre 2026 et 2034. La part de marché de l'énergie intelligente est soutenue par les dépenses des services publics en matière de résilience du réseau, de comptage avancé, de gestion des pannes, d'atténuation des incendies de forêt et de programmes de sous-stations numériques qui améliorent la fiabilité du service dans des conditions d'électrification plus élevées et de stress météorologique.
Le soutien réglementaire à la modernisation et à la flexibilité de la demande est également essentiel. La région bénéficie de la présence de fournisseurs établis, d'une infrastructure de télécommunications bien établie et d'une forte adhésion des clients à la facturation numérique, à la tarification dynamique et à la participation aux ressources distribuées. Les fournisseurs d'énergie utilisent les compteurs intelligents et l'analyse du réseau pour réduire les interventions des techniciens, accélérer le rétablissement du service et gérer les pics de consommation liés aux véhicules électriques, aux pompes à chaleur et aux centres de données.
Marché américain de l'énergie intelligente
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 8,4 à 9,1 % entre 2026 et 2034. Cette technologie est principalement utilisée dans les programmes de mise à niveau des compteurs intelligents, les projets d'automatisation des réseaux, la gestion de l'énergie distribuée et l'amélioration de la résilience des zones confrontées à la congestion, aux intempéries et à une croissance rapide de la charge due à l'électrification.
De nombreuses entreprises proposent cette solution : General Electric Company, Honeywell International Inc., Schneider Electric SE, Eaton Corporation plc, Siemens AG, ABB Ltd., Aclara Technologies LLC et Landis+Gyr AG. La prévision des pannes, la surveillance des transformateurs, le contrôle de la charge des véhicules électriques, la facturation en fonction des heures d’utilisation et le portail énergétique client sont des applications typiques.
Marché européen de l'énergie intelligente
L'Europe représentait une part de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,7 % entre 2026 et 2034. Tandis que le Royaume-Uni met l'accent sur le déploiement des compteurs intelligents, le marché de la flexibilité et l'accès des consommateurs à leurs données, l'Allemagne progresse dans le domaine des passerelles de comptage numérique, de l'automatisation de la distribution et des exigences d'intégration des énergies renouvelables au sein des réseaux de services publics.
La France, l'Italie et l'Espagne conservent un rôle majeur grâce à leur vaste parc de compteurs, leurs solutions de deuxième génération, l'éclairage public intelligent de leurs villes et leurs investissements dans la numérisation. L'Italie privilégie le remplacement des équipements existants, la France met en œuvre des programmes de réseaux intelligents et de flexibilité de la demande, tandis que l'Espagne progresse dans l'exploitation de réseaux de distribution intégrant une part importante d'énergie solaire, grâce à l'analyse de données.
Marché de l'énergie intelligente de la région Asie-Pacifique
La région Asie-Pacifique représentait 30 à 33 % des parts de marché de l'énergie intelligente en 2025 et devrait connaître une croissance annuelle composée de 9,4 à 10,2 % entre 2026 et 2034. La Chine est le pays leader grâce à l'automatisation à grande échelle de son réseau électrique, au déploiement de compteurs intelligents, à l'intégration des énergies renouvelables et aux investissements dans les infrastructures numériques des réseaux de transport et de distribution.
Le Japon et la Corée du Sud privilégient la résilience, l'efficacité énergétique et l'intelligence embarquée dans les bâtiments, tandis que l'Inde déploie à grande échelle des programmes de comptage intelligent prépayé et de réduction des pertes. L'Australie adopte des systèmes de contrôle numérique pour l'énergie solaire photovoltaïque en toiture, le stockage d'énergie et la gestion de la demande, ce qui fait de la région un pôle de forte croissance pour les fournisseurs de solutions intégrées en matière de matériel, de communications et d'analyse de données.
Marché de l'énergie intelligente au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034. L’Arabie saoudite est le pays leader en matière d’automatisation des réseaux électriques, de programmes de villes intelligentes et d’ajout de capacités renouvelables, ce qui nécessite une meilleure surveillance, une facturation plus précise et une gestion de la demande plus efficace dans les zones urbaines et industrielles en expansion.
Les Émirats arabes unis investissent dans les bâtiments intelligents et les services publics numériques, tandis que l'Afrique du Sud privilégie le comptage, la protection des revenus et l'amélioration de la fiabilité. Les autres marchés du Moyen-Orient et d'Afrique adoptent des projets ciblés de réseaux intelligents et d'éclairage, là où l'expansion des infrastructures, les pertes d'énergie et la rigueur de la facturation commerciale justifient les investissements.
Analyse de segmentation
Produit
Le marché des produits devrait croître à un TCAC de 8,8 % à 9,5 % entre 2026 et 2034, les fournisseurs d'énergie et les utilisateurs finaux intégrant le comptage, la gestion de l'éclairage et l'automatisation du réseau au sein de plateformes énergétiques intégrées. La demande pour ces produits s'élargit sur le marché de l'énergie intelligente, les acheteurs privilégiant l'interopérabilité, la cybersécurité, l'analyse de données et un support technique tout au long du cycle de vie plutôt que des dispositifs isolés.
- Les compteurs intelligents demeurent une catégorie de produits fondamentale, permettant la collecte de données à intervalles réguliers, la lecture à distance, les alertes de panne et les modèles tarifaires prépayés ou dynamiques qui améliorent la précision de la facturation et l'engagement client.
- L'éclairage intelligent soutient les programmes d'efficacité énergétique municipaux et commerciaux grâce à des commandes connectées, la détection de présence, la gradation et les alertes de maintenance, ce qui en fait un élément stratégique pour la gestion de l'énergie urbaine.
- Les réseaux intelligents représentent le segment de produits le plus important, combinant automatisation, capteurs, logiciels et communications pour gérer les flux d'énergie bidirectionnels, l'intégration des ressources énergétiques distribuées, la fiabilité et l'utilisation des actifs.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 8,6 % à 9,3 % entre 2026 et 2034, à mesure que les consommateurs résidentiels et non résidentiels adoptent les services énergétiques connectés. Les fournisseurs d'énergie encouragent cette participation grâce à la facturation intelligente, la gestion de la demande et les programmes de ressources distribuées, tandis que les entreprises utilisent l'analyse énergétique pour optimiser leurs coûts, leurs émissions, leur résilience et leurs obligations de conformité.
- L'adoption résidentielle est stimulée par le déploiement des compteurs intelligents, les écrans d'affichage de la consommation d'énergie à domicile, l'énergie solaire sur les toits, la recharge des véhicules électriques et les tarifs dynamiques qui aident les ménages à surveiller leur consommation et à moduler leurs charges.
- Les utilisateurs non résidentiels contribuent fortement aux revenus grâce aux bâtiments commerciaux, aux usines, aux campus et aux infrastructures publiques, où l'analyse énergétique, le contrôle de l'éclairage et la planification de la résilience permettent de réaliser des économies d'exploitation mesurables.
Type d'installation
Selon les prévisions du marché de l'énergie intelligente , ce segment devrait croître à un TCAC de 8,9 % à 9,6 % entre 2026 et 2034 , les entreprises de services publics conciliant l'expansion de leurs réseaux et la modernisation de leurs infrastructures existantes. Les programmes de rénovation prédominent, car les compteurs vieillissants, les équipements de distribution obsolètes et les systèmes d'éclairage inefficaces nécessitent leur remplacement. Les nouvelles installations, quant à elles, sont liées aux villes intelligentes, aux projets d'énergies renouvelables et aux bâtiments électrifiés. L'augmentation des investissements dans la modernisation des réseaux, l'efficacité énergétique et les solutions de surveillance numérique soutient également les activités de rénovation et de déploiement de nouvelles installations sur les réseaux d'infrastructures des services publics et commerciaux.
- La demande de nouvelles installations est liée aux quartiers des villes intelligentes, aux nouveaux logements, aux parcs industriels, aux interconnexions d'énergies renouvelables et aux projets d'expansion des services publics conçus avec une surveillance numérique dès la mise en service.
- La modernisation des installations est stratégiquement importante car la plupart des services publics doivent moderniser leurs infrastructures existantes, remplacer les compteurs vieillissants, ajouter des communications et mettre à niveau l'éclairage sans perturber les opérations existantes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Résidentiel |
Moyen |
Tarifs dynamiques |
Mise à l'échelle |
|
Non résidentiel |
Haut |
Analyse énergétique |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'énergie intelligente
Modernisation du réseau pour gérer l'électrification
L'électrification accroît l'incertitude de la charge sur le réseau de distribution, notamment dans les zones où la croissance des véhicules électriques, des pompes à chaleur, des centres de données et de l'automatisation industrielle dépasse le cycle de planification normal du réseau. Des informations précises sur la consommation, la commutation automatisée et la prévision sont indispensables pour garantir la stabilité des services sans surdimensionner les infrastructures. Les compteurs et les réseaux intelligents réduisent l'intervention humaine, permettent une meilleure localisation des pannes et un renforcement sélectif. L'impact de ces changements sur l'exploitation est concret : les technologies numériques permettent de réorienter les investissements des interventions correctives vers la maintenance prédictive.
Besoin croissant de flexibilité de la demande
La flexibilité de la demande se transforme en une source d'énergie fiable face aux pics de consommation et à la fluctuation de l'approvisionnement en énergies renouvelables. Les systèmes de comptage, les portails clients et l'automatisation permettent aux utilisateurs d'ajuster leur consommation en fonction des variations de prix ou de l'état du réseau. Ceci optimise l'utilisation des infrastructures existantes et évite la construction de centrales de pointe coûteuses. Pour les bâtiments commerciaux et les campus, la participation à ces programmes offre également la possibilité de réaliser des économies grâce à la flexibilité et de se conformer aux normes d'efficacité énergétique. Les entreprises qui relient les données de comptage aux systèmes de contrôle ont la possibilité de conclure des contrats de service plus avantageux.
Les services publics se concentrent sur la réduction des pertes et la protection des revenus
La protection des revenus est un facteur de motivation essentiel dans les régions confrontées à des pertes techniques et non techniques. Le compteur intelligent est doté d'alarmes anti-fraude, de la possibilité de déconnexion à distance, de mesures précises à intervalles réguliers et de capacités d'analyse des tendances de consommation, aidant ainsi les fournisseurs d'énergie à détecter les fraudes et les pannes. L'automatisation de la distribution, grâce à la régulation de la tension et à la surveillance des lignes d'alimentation, réduit les pertes techniques. Investir dans les technologies énergétiques intelligentes se justifie pleinement lorsque l'augmentation des recettes finance la modernisation des infrastructures.
Tendances futures du marché de l'énergie intelligente
Orchestration de grilles basée sur l'IA
L'orchestration basée sur l'IA deviendra un élément central des tendances du marché de l'énergie intelligente, permettant aux fournisseurs d'énergie de gérer des millions d'appareils distribués, les ressources des clients et les contraintes du réseau en temps quasi réel. Les modèles de prévision combineront les données météorologiques, de consommation, d'état des actifs et les signaux du marché afin de recommander des actions de commutation, de réduction de la charge et de maintenance. Cette évolution déplacera l'aide à la décision des tableaux de bord vers des flux de travail automatisés sous supervision humaine. Les acheteurs privilégieront les plateformes qui expliquent les recommandations, protègent les données et s'intègrent aux systèmes de contrôle existants.
Services énergétiques en périphérie de réseau
Les solutions de gestion de l'énergie en périphérie de réseau connaîtront un essor considérable grâce à la coordination entre le compteur, le chargeur, la batterie, l'onduleur et les systèmes de contrôle du bâtiment, considérés comme des actifs connectés et non plus comme de simples points d'extrémité. Ceci créera des opportunités pour les fournisseurs d'énergie et les agrégateurs, qui pourront ainsi proposer des solutions de flexibilité, des services de résilience et des programmes d'efficacité. Les entreprises tireront profit d'une vision globale prenant en compte les coûts, l'empreinte carbone et les risques associés. Le potentiel sera maximal là où la réglementation autorise l'intervention de tiers, l'échange de données et la rémunération pour le lissage de la consommation.
Opportunités du marché de l'énergie intelligente
Plateformes commerciales d'intelligence énergétique
Les bâtiments commerciaux et institutionnels représentent une opportunité à fort potentiel, car ils combinent des besoins énergétiques importants, des exigences strictes en matière de déclaration des émissions et un contrôle budgétaire rigoureux. Les fournisseurs peuvent intégrer capteurs, éclairage intelligent, compteurs, analyses et services de conseil dans des formules d'abonnement qui réduisent les coûts initiaux. Les offres les plus performantes permettront de quantifier les économies réalisées, d'identifier les pannes d'équipement et de faciliter l'approvisionnement en électricité renouvelable. Les partenariats avec les gestionnaires d'installations, les sociétés de services énergétiques et les plateformes logicielles peuvent accélérer le déploiement de ces solutions sur les campus, les chaînes de magasins, les hôpitaux et les bâtiments publics en quête d'améliorations opérationnelles mesurables.
Déploiement des compteurs intelligents sur les marchés émergents
Les économies en développement offrent des opportunités d'investissement rentables, notamment lorsque les entreprises de services publics sont confrontées à la nécessité de réduire leurs pertes, de maîtriser la facturation et d'intégrer les énergies renouvelables au réseau. Les compteurs prépayés, la gestion des raccordements à distance et les plateformes de données de comptage hébergées dans le cloud permettent d'obtenir des résultats rapides en cas de pertes importantes de recouvrement. La mise en place de structures financières impliquant la coordination entre les fournisseurs, les entreprises de services publics et les entités du secteur public sera cruciale, car la plupart des entreprises de services publics souffrent d'un manque de financement.
Développements récents
- Juillet 2026 : Le ministre de Delhi, Ashish Sood, lance deux initiatives énergétiques majeures pour rendre l’infrastructure électrique intelligente, moderne et respectueuse de l’environnement.
- Novembre 2025 : Calisen Group, premier fournisseur de compteurs intelligents au Royaume-Uni, annonce le lancement de sa première activité internationale en Allemagne avec la nomination de Claus Fest au poste de directeur général et la signature d’un partenariat inédit avec Energy Metering Germany (EMG). Ce partenariat vise à accélérer le déploiement des systèmes de comptage intelligent. EMG est un opérateur de points de comptage (MPO) concurrentiel, créé par Octopus Group. Cet accord représente une étape majeure dans le déploiement des compteurs intelligents, infrastructure essentielle à la transition énergétique en Allemagne.
- Février 2023 : Tata Power, l’une des plus grandes entreprises énergétiques intégrées d’Inde, a annoncé une initiative historique en partenariat avec AutoGrid, fournisseur leader de centrales électriques virtuelles (VPP) et de systèmes de gestion de l’énergie distribuée (DERMS), afin de déployer un système intelligent de gestion de l’énergie basé sur l’intelligence artificielle. Ce système vise à optimiser la réponse à la demande en fonction des comportements de ses clients résidentiels, commerciaux et industriels à Mumbai. Ce programme novateur contribuera à relever les défis liés aux pics de consommation et soutiendra la transition énergétique de l’Inde vers les énergies propres et ses objectifs de neutralité carbone. Destiné aux clients de Tata Power à Mumbai, la ville la plus peuplée d’Inde, ce programme de gestion de la demande a pour objectif de mobiliser 55 000 consommateurs résidentiels et 6 000 grands clients commerciaux et industriels afin de réduire la capacité de pointe de 75 MW au cours des six premiers mois de son déploiement, débutant en février 2023, puis d’atteindre 200 MW d’ici l’été 2025.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -