
スマートエネルギー市場:規模・需要・予測 2034
スマートエネルギー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(スマートメーター、スマート照明、スマートグリッド)、エンドユーザー別(住宅用、非住宅用)、設置タイプ別(新規設置、改修設置)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003036
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 06, 2026


2025年の市場規模
2066億1000 万米ドル
基準年値
2034年の予測
4469億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.95 %
成長率
対象市場
2兆9249億 2000万米ドル
(2026年~2034年)
スマートエネルギー市場は、2025年には2,066億1,000万米ドルと評価され、2034年には4,469億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.95%で拡大する見込みです。この成長は、電力網のデジタル化、高度な計測インフラ、コネクテッド照明、および住宅環境と非住宅環境の両方における負荷の可視性、停電対応、エネルギー効率、分散型エネルギー資源の統合を向上させる公益事業の近代化プログラムによって促進されています。
北米全域では、送電網のレジリエンス強化のための資金、老朽化した配電設備の更新、顧客側のエネルギーデータに対する需要の高まりなどが、スマートエネルギーの導入を後押ししています。同地域のスマートエネルギー市場規模は、電力会社が電化、再生可能エネルギーの統合、ピーク負荷管理のために、高度な計測、送電網の自動化、需要柔軟性プラットフォームを拡大するにつれて、2026年から2034年にかけて年平均成長率(CAGR)8.3~9.0%で成長すると予測されています。
スマートエネルギー市場の評価と洞察
- 北米は2025年には31~34%のシェアを占め、送電網近代化のための資金、スマートメーターの交換サイクル、分散型エネルギー資源(DER)の統合、電力会社のサイバーセキュリティ強化などに支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.3~9.0%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、AMI、ADMS、デマンドレスポンスへの投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.1%で成長すると予測されている。
- 欧州は2025年には25~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.7%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインがスマートメーターと電力網のデジタル化プログラムを主導している。
- アジア太平洋地域は2025年には30~33%のシェアを獲得し、電力会社がデジタルグリッドに投資するにつれて、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率9.4~10.2%で成長すると予測されている。
- 最大のセグメントであるスマートグリッドは、2025年には43~47%の市場シェアを占め、電力会社が自動化とレジリエンスを優先するにつれて、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.7%で成長すると予測されている。
- 高成長分野である改修設置は、2025年には市場シェアの54~58%を占め、資産の交換や近代化の需要により、2026年から2034年にかけて年平均成長率(CAGR)9.3~10.1%で成長すると予測されている。
- 詳細に分析された主要企業:ゼネラル・エレクトリック社、ABB社、シーメンス社、ハネウェル・インターナショナル社、シュナイダーエレクトリック社、アクララ・テクノロジーズ社、ランディス+ギア社、イートン社、ファーウェイ・テクノロジーズ社、およびデクスマ・センサーズ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電力会社の運用モデルは、定期的な資産点検から、継続的なデジタル監視、予知保全、顧客エンゲージメントへと移行しつつあります。スマートメーターはグリッドエッジのデータノードとなりつつあり、スマートグリッドはセンサー、変電所、分散型エネルギー資源、分析プラットフォームを連携させています。ソリューションプロバイダーがハードウェア、ソフトウェア、マネージドサービスを統合することで導入期間を短縮し、通信モジュール、変圧器、制御システムの不足を緩和するなど、生産モデルも変化し始めています。
将来の応用分野は、電力会社主導の初期段階の試験運用から、都市、キャンパス、工業団地、そしてプロシューマーコミュニティへと拡大していくと予想される。新興地域では、損失削減、停電管理、再生可能エネルギーの導入に重点が置かれる一方、規制当局は、デジタルグリッドへの投資回収のために、性能ベースの料金体系の導入を可能にするだろう。こうした要因が、スマート照明制御、AMIシステム、そしてエネルギー価値化プラットフォームの普及を促進するはずだ。
スマートエネルギー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2066億1000万米ドル |
| 2034年までの市場規模 | 4469億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
スマートエネルギー市場分析
電力会社は、変動の激しい負荷プロファイル、分散型太陽光発電、電気自動車、メーター後方の蓄電設備などをリアルタイムで把握する必要があるため、需要が高まっています。スマートエネルギー市場の成長見通しは、デジタル監視、電圧最適化、柔軟な需要プログラムを通じて、資本集約的なネットワーク拡張を延期する必要性によってさらに強化されています。デジタル制御によって損失を削減し、顧客の消費意識を高めることができるため、エネルギー効率も引き続き重要です。
このエコシステムには、メーターメーカー、グリッド自動化ソリューションプロバイダー、通信会社、ソフトウェア会社、システムインテグレーター、公益事業者、規制機関、エネルギーサービスプロバイダーなどが含まれます。サプライチェーンでは、通信、デバイス管理、分析、ライフサイクル管理などの分野で機能を提供できるソリューションプロバイダーがますます重視されるようになるでしょう。大規模なソリューションを調達する際には、相互運用性、セキュリティ認証、拡張性がますます重要視されるようになります。
競争上のポジショニングは、ますますソフトウェア主導型へと変化している。シュナイダーエレクトリック、シーメンス、ゼネラル・エレクトリック、ABB、ハネウェル・インターナショナル、イートン・コーポレーションはグリッド管理スイートを強化しており、ランディス+ギアとアクララ・テクノロジーズは高度な計測分野で強みを維持している。スマートエネルギー市場の分析によると、電力会社がインターフェースの削減と迅速な導入管理を望む場合、統合プラットフォームが好まれる傾向にある。
投資のトレンドは、ADMS、DERMS、メーターデータ管理、エッジグリッドセンサー、およびAIを活用した予測ソリューションにあります。この点において、ファーウェイ・テクノロジーズは通信およびデジタルインフラのニーズを満たすのに貢献し、DEXMA Sensors SLは法人顧客向けのエネルギー分析サービスを担当します。差別化戦略には、サイバーセキュリティ、規制に関する専門知識、パートナーネットワーク、および計測によるメリットを停電/効率/資産利用の改善につなげるという要素が含まれます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
スマートエネルギー市場:戦略的洞察
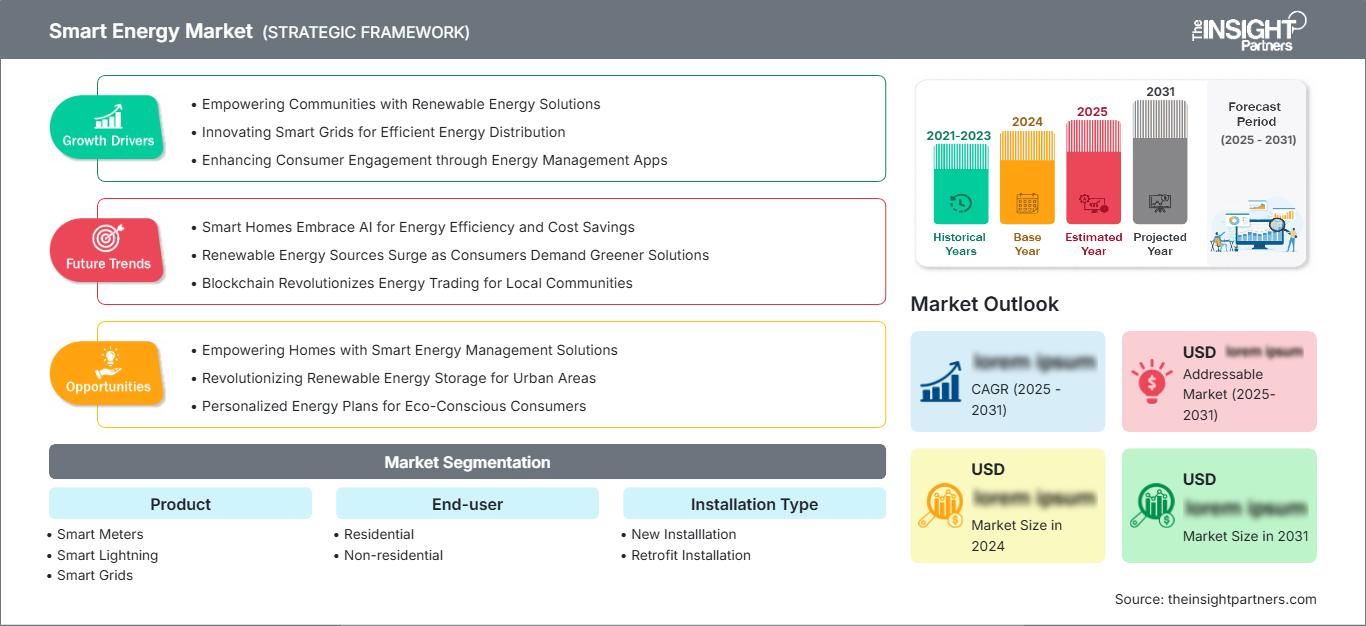
地域別分析
北米スマートエネルギー市場
北米は2025年に31~34%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)8.3~9.0%で成長すると予測されています。スマートエネルギー市場のシェア拡大は、電力会社による送電網のレジリエンス強化、高度な計測、停電管理、山火事対策、デジタル変電所プログラムへの支出によって支えられており、これらは電化率の向上や気象ストレスといった条件下でのサービス信頼性の向上に貢献しています。
近代化と需要の柔軟性に対する規制上の支援も重要です。この地域は、成熟したベンダーの存在、確立された通信インフラ、そしてデジタル請求、動的価格設定、分散型リソースへの参加に対する顧客の高い準備状況といった利点を享受しています。電力会社は、AMIとグリッド分析を活用して、トラック出動回数の削減、復旧の迅速化、電気自動車、ヒートポンプ、データセンターからのピーク負荷の管理を行っています。
米国スマートエネルギー市場
米国は2025年には北米全体の78~82%を占め、2026~2034年には年平均成長率(CAGR)8.4~9.1%で成長すると予測されている。この技術は主に、AMI(高度計測インフラ)のアップグレードプログラム、グリッド自動化プロジェクト、分散型エネルギー管理、および混雑、暴風雨、電化による急速な負荷増加に対応する地域におけるレジリエンス向上に利用されている。
このソリューションを提供している企業は多岐にわたり、ゼネラル・エレクトリック、ハネウェル・インターナショナル、シュナイダーエレクトリック、イートン、シーメンス、ABB、アクララ・テクノロジーズ、ランディス+ギアなどが挙げられます。停電予測、変圧器監視、電気自動車の負荷制御、時間帯別料金制、顧客向けエネルギーポータルなどが代表的な用途です。
欧州スマートエネルギー市場
欧州は2025年には25~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.0~8.7%で成長すると予測されている。英国はスマートメーターの導入、柔軟性市場、消費者によるデータへのアクセスを重視している一方、ドイツはデジタルメーターゲートウェイ、配電自動化、電力ネットワークにおける再生可能エネルギー統合要件の導入を進めている。
フランス、イタリア、スペインは、膨大な数のメーター設置実績に加え、第2世代ソリューション、スマートシティの街路灯、デジタル化への取り組みなどにより、依然として重要な役割を果たしている。イタリアは交換主導型の導入に注力し、フランスはスマートグリッドと需要側柔軟性プログラムを実施している一方、スペインは太陽光発電を多く取り入れた配電網における分析ベースの運用を進めている。
アジア太平洋地域のスマートエネルギー市場
アジア太平洋地域は、2025年にはスマートエネルギー市場の30~33%を占め、 2026~2034年には年平均成長率(CAGR)9.4~10.2%で成長すると予測されている。中国は、大規模な送電網の自動化、スマートメーターの導入、再生可能エネルギーの統合、送配電網全体にわたるデジタルインフラへの投資により、この分野をリードする国となっている。
日本と韓国は、レジリエンス、エネルギー効率、建物レベルのインテリジェンスに重点を置いている一方、インドはプリペイド式スマートメーターと損失削減プログラムを拡大している。オーストラリアは、屋上太陽光発電、蓄電、デマンドレスポンスにデジタル制御を採用しており、統合型ハードウェア、通信、分析機器サプライヤーにとって高成長地域となっている。
中東・アフリカのスマートエネルギー市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.3%で成長すると予測されている。サウジアラビアは、送電網の自動化、スマートシティ計画、再生可能エネルギー設備の増設において世界をリードしており、拡大する都市部や工業地帯全体で、より高度な監視、請求の正確性、需要管理が求められている。
アラブ首長国連邦はスマートビルディングとデジタルユーティリティサービスに投資している一方、南アフリカはメーター設置、収益保護、信頼性向上を優先している。その他の中東・アフリカ諸国は、インフラ拡張、エネルギー損失、商業料金請求の規律といった要素が投資効果を測定可能な形で生み出す分野において、選択的にスマートグリッドや照明プロジェクトを導入している。
セグメンテーション分析
製品
電力会社やエンドユーザーが計測、照明制御、グリッド自動化を統合エネルギープラットフォームに組み込むにつれ、製品市場は2026年から2034年にかけて年平均成長率(CAGR)8.8~9.5%で成長すると予測されています。スマートエネルギー市場における製品需要の範囲は拡大しており、購入者は個別のデバイスではなく、相互運用性、サイバーセキュリティ、分析機能、ライフサイクルサービスサポートを求めています。
- スマートメーターは、依然として基盤となる製品カテゴリーであり、間隔データ、遠隔検針、停電アラート、プリペイド式または変動料金制モデルなどを可能にし、請求の正確性と顧客エンゲージメントを向上させます。
- スマート照明は、接続された制御、在室検知、調光、メンテナンスアラートなどを通じて、自治体や商業施設の効率化プログラムを支援するため、都市のエネルギー管理において戦略的に重要な役割を果たす。
- スマートグリッドは最大の製品セグメントであり、自動化、センサー、ソフトウェア、通信を組み合わせて、双方向の電力の流れ、分散型エネルギー資源(DER)の統合、信頼性、および資産利用を管理します。
エンドユーザー
住宅用および非住宅用消費者がコネクテッドエネルギーサービスを採用するにつれ、エンドユーザーの需要は2026年から2034年にかけて年平均成長率(CAGR)8.6~9.3%で成長すると予測されています。電力会社はスマート課金、デマンドレスポンス、分散型リソースプログラムなどを通じて参加を促しており、企業はエネルギーインテリジェンスを活用してコスト、排出量、レジリエンス、コンプライアンス報告を管理しています。
- 住宅におけるスマートメーターの普及は、スマートメーターの導入、家庭用エネルギー表示システム、屋上太陽光発電、電気自動車の充電設備、そして家庭での消費量を監視し負荷をシフトさせるのに役立つ動的な料金体系によって促進されている。
- 非居住用ユーザーは、商業ビル、工場、キャンパス、公共インフラなどを通じて大きな収益をもたらしており、これらの分野では、エネルギー分析、照明制御、および耐障害性計画によって、測定可能な運用コスト削減が実現されている。
インストールタイプ
スマートエネルギー市場の予測では、設置タイプ別に見ると、電力会社が新規ネットワークの拡張と既存資産の近代化のバランスを取る中で、2026年から2034年にかけて、このセグメントは年平均成長率(CAGR)8.9~9.6%で成長すると見込まれています。老朽化したメーター、旧式の配電設備、非効率な照明システムの交換が必要なため、改修プログラムが主流となっています。一方、新規設置はスマートシティ、再生可能エネルギープロジェクト、電化された建物に関連しています。送電網の近代化、エネルギー効率、デジタル監視ソリューションへの投資の増加は、電力会社と商業インフラネットワーク全体における改修と新規導入の両方の活動をさらに後押ししています。
- 新規設置需要は、スマートシティ地区、新規住宅、工業団地、再生可能エネルギーの系統連系、および試運転時からデジタル監視を組み込んだ公益事業拡張プロジェクトに関連している。
- 改修工事は戦略的に重要です。なぜなら、ほとんどの公益事業者は、既存の業務を中断することなく、設置済みのインフラを近代化し、老朽化したメーターを交換し、通信設備を追加し、照明をアップグレードする必要があるからです。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
居住の |
中くらい |
変動料金 |
スケーリング |
|
非居住用 |
高い |
エネルギー分析 |
成熟した |
スマートエネルギー市場の成長要因と影響分析
電化を管理するための送電網の近代化
電化の進展に伴い、配電網の負荷変動はますます不確実性を増しています。特に、電気自動車、ヒートポンプ、データセンター、産業オートメーションの普及が、電力網の通常の計画サイクルを上回る地域では、その傾向が顕著です。インフラの過剰構築を回避しつつ、サービスの安定性を維持するためには、きめ細かな消費情報、自動切替、予測が不可欠です。スマートメーターとスマートグリッドは、人的労力を削減し、停電箇所をより的確に特定し、選択的な設備増強を可能にします。こうした変化が運用に及ぼす影響は、デジタル技術によって、事後対応型の修繕から予測保全へと投資をシフトできるという点で、非常に大きな意味を持ちます。
需要の柔軟性に対するニーズの高まり
ピーク需要への対応や再生可能エネルギー供給の変動といった課題に対応するため、柔軟な需要は信頼できる電力源へと変化しつつあります。計測システム、顧客ポータル、自動化システムを活用することで、利用者は価格や電力網の状況に応じて使用量を調整できます。これにより、既存設備の有効活用が可能になり、高額なピーク時発電所の建設を回避できます。商業施設やキャンパスにおいては、こうしたプログラムへの参加は、柔軟性による収益向上とエネルギー効率基準への準拠というメリットをもたらします。計測情報を制御システムに連携させる企業は、より有利なサービス契約を獲得する機会を得ることができます。
電力会社は損失削減と収益保護に注力
収益保護は、技術的損失と非技術的損失の両方が発生する地域において、重要な動機の一つです。スマートメーターには、不正操作警報、遠隔遮断機能、高精度な間隔測定、消費傾向分析機能があり、電力会社が盗難や機器の不具合を検出するのに役立ちます。配電の自動化により、電圧調整やフィーダーの監視が可能になり、技術的損失が減少します。スマートエネルギー技術への投資は、徴収額の増加によってインフラのアップグレード費用を賄える場合に、有効な選択肢となります。
スマートエネルギー市場の将来動向
AIを活用したグリッドオーケストレーション
AIを活用したオーケストレーションは、電力会社が数百万もの分散型デバイス、顧客リソース、ネットワーク制約をほぼリアルタイムで管理するスマートエネルギー市場のトレンドにおいて中心的な役割を果たすようになるでしょう。予測モデルは、気象、消費量、資産の状態、市場シグナルを組み合わせて、切り替え、負荷抑制、メンテナンスなどの対策を推奨します。この変化により、意思決定支援はダッシュボードから、人間の監視を伴う自動化されたワークフローへと移行します。調達においては、推奨事項を分かりやすく説明し、データを保護し、既存の制御システムと統合できるプラットフォームが優先されるでしょう。
グリッドエッジエネルギーサービス
電力網のエッジにおけるサービスは、メーター、充電器、バッテリー、インバーター、ビル制御システムを単なるエンドポイントではなく接続された資産として連携させることで、大きく発展するでしょう。これにより、電力会社やアグリゲーターは、柔軟性ソリューション、レジリエンスサービス、効率的なプログラムを提供する機会を得ることができます。企業は、コスト、二酸化炭素排出量、および関連するリスクを考慮した包括的な視点に価値を見出すでしょう。第三者の関与、データ交換、負荷シフトに対する報酬が規制で認められている地域では、その可能性が最も高くなります。
スマートエネルギー市場の機会
商用エネルギー情報プラットフォーム
商業施設や公共施設は、電力負荷が大きく、排出量報告のプレッシャーがあり、予算の精査も厳しいため、非常に価値の高いビジネスチャンスとなります。プロバイダーは、センサー、スマート照明、計測機器、分析ツール、アドバイザリーサービスをサブスクリプションモデルにパッケージ化することで、初期費用を抑えることができます。最も効果的な提案は、節約効果を定量化し、機器の不具合を特定し、再生可能エネルギーの調達を支援するものです。施設管理者、エネルギーサービス会社、ソフトウェアプラットフォームとのパートナーシップにより、測定可能な運用改善を求めるキャンパス、小売チェーン、病院、公共施設などでの導入を加速させることができます。
新興市場におけるスマートメーターの導入
発展途上国は、電力会社が損失削減、請求管理、再生可能エネルギーの電力網への統合といった課題に直面しているため、収益性の高い投資機会を提供しています。プリペイドメーター、リモート接続管理、クラウド上でホストされるメーターデータプラットフォームは、徴収損失が大きい地域で迅速な成果をもたらします。ほとんどの電力会社は資金不足に悩まされているため、ベンダー、電力会社、公共機関間の連携を伴う資金調達構造が不可欠となるでしょう。
最近の動向
- 2026年7月:デリーのアシシュ・スード大臣は、電力インフラをスマートで近代的かつ環境に優しいものにするための2つの主要なエネルギー構想を発表した。
- 2025年11月:英国最大のスマートメータープロバイダーであるカリセン・グループは、新マネージングディレクターのクラウス・フェスト氏の任命と、インテリジェントメーターシステムの展開を加速させるためのエナジー・メータリング・ドイツ(EMG)との画期的なパートナーシップ締結により、ドイツで初の海外事業を開始することを発表しました。EMGは、オクトパス・グループが設立した競争力のあるメーターポイントオペレーター(MPO)です。この契約は、ドイツのエネルギー転換における重要なインフラであるスマートメーターの展開において、大きな節目となります。
- 2023年2月:インド最大の総合電力会社の1つであるタタ・パワーは、業界をリードする仮想発電所(VPP)および分散型エネルギー管理システム(DERMS)プロバイダーであるオートグリッドと提携し、ムンバイの住宅、商業、産業顧客全体にわたる行動需要応答に焦点を当てたAI対応スマートエネルギー管理システムを導入するという画期的な新イニシアチブを発表しました。この先駆的なプログラムは、ピーク需要の課題に対処し、インドのクリーンエネルギーへの移行とネットゼロ目標を支援するのに役立ちます。インドで最も人口の多い都市であるムンバイのタタ・パワーの顧客にサービスを提供するこの需要応答管理プログラムは、2023年2月に開始される展開の最初の6か月以内に55,000の住宅消費者と6,000の大企業顧客を巻き込み、75MWのピーク容量削減を達成し、その後2025年の夏までに200MWまで拡大することを目指しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -