
Mercado de energía inteligente: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado de energía inteligente (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (contadores inteligentes, iluminación inteligente y redes inteligentes); usuario final (residencial y no residencial); tipo de instalación (instalación nueva e instalación de modernización) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003036
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 06, 2026


Tamaño del mercado en 2025
206.610 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
446.940 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,95 %
Índice de crecimiento
Mercado potencial
2.924,92 mil millones de dólares estadounidenses
(2026-2034)
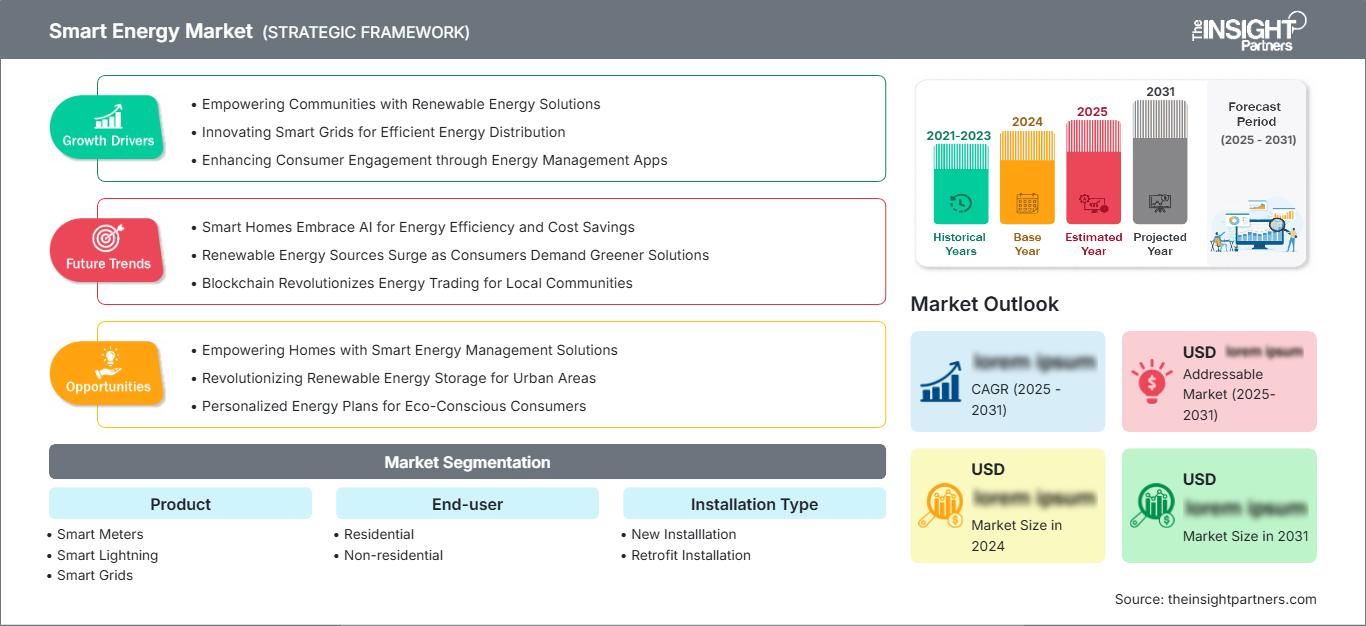
El mercado de la energía inteligente estaba valorado en 206.610 millones de dólares estadounidenses en 2025 y se prevé que alcance los 446.940 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,95 % durante el período 2026-2034. Este crecimiento está impulsado por la digitalización de la red eléctrica, la infraestructura de medición avanzada, la iluminación conectada y los programas de modernización de las empresas de servicios públicos que mejoran la visibilidad de la carga, la respuesta ante interrupciones del suministro, la eficiencia energética y la integración de recursos energéticos distribuidos en entornos residenciales y no residenciales.
En toda Norteamérica, el despliegue de estas tecnologías se ve impulsado por la financiación para la resiliencia de la red eléctrica, la sustitución de activos de distribución obsoletos y la creciente demanda de datos energéticos del lado del cliente. Se prevé que el mercado de la energía inteligente en la región crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,3 % y el 9,0 % durante el periodo 2026-2034, a medida que las empresas de servicios públicos amplíen sus plataformas de medición avanzada, automatización de la red y flexibilidad de la demanda para la electrificación, la integración de energías renovables y la gestión de la carga máxima.
Evaluación y perspectivas del mercado de energías inteligentes
- América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 9,0 % entre 2026 y 2034, gracias a la financiación para la modernización de la red eléctrica, los ciclos de sustitución de contadores inteligentes, la integración de recursos energéticos distribuidos (DER) y las mejoras en la ciberseguridad de las empresas de servicios públicos.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,1 % entre 2026 y 2034, impulsado por las inversiones en AMI, ADMS y respuesta a la demanda.
- Europa ostentaba una cuota de mercado del 25-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,7% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de los programas de medición inteligente y digitalización de la red eléctrica.
- La región de Asia-Pacífico acaparó entre el 30 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,2 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia, a medida que las empresas de servicios públicos invierten en redes digitales.
- El segmento más grande, el de las redes inteligentes, representó entre el 43 % y el 47 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,7 % durante el período 2026-2034, a medida que las empresas de servicios públicos prioricen la automatización y la resiliencia.
- El segmento de alto crecimiento de instalación de modernización representó entre el 54 % y el 58 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,3 % al 10,1 % durante el período 2026-2034 debido a la demanda de reemplazo y modernización de activos.
- Empresas clave analizadas en detalle: General Electric Company, ABB Ltd., Siemens AG, Honeywell International Inc., Schneider Electric SE, Aclara Technologies LLC, Landis+Gyr AG, Eaton Corporation plc, Huawei Technologies Co., Ltd. y DEXMA Sensors SL.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los modelos operativos de las empresas de servicios públicos están evolucionando, pasando de las inspecciones periódicas de activos a la monitorización digital continua, el mantenimiento predictivo y la interacción con el cliente. Los contadores inteligentes se están convirtiendo en nodos de datos en el extremo de la red, mientras que las redes inteligentes conectan sensores, subestaciones, recursos energéticos distribuidos y plataformas analíticas. Los modelos de producción también han comenzado a transformarse, a medida que los proveedores de soluciones integran hardware, software y servicios gestionados para reducir los plazos de implementación y paliar la escasez de módulos de comunicación, transformadores y sistemas de control.
Es probable que las futuras aplicaciones se expandan desde los proyectos piloto iniciales impulsados por las empresas de servicios públicos hasta ciudades, campus universitarios, parques industriales y comunidades de prosumidores. Las regiones emergentes se centrarán en la reducción de pérdidas, la gestión de interrupciones del suministro y la integración de energías renovables, mientras que las autoridades reguladoras permitirán el uso de tarifas basadas en el rendimiento para recuperar las inversiones en redes digitales. Estos factores deberían impulsar la adopción de sistemas de control de iluminación inteligente, sistemas AMI y plataformas de conversión de energía en valor.
Alcance del informe del mercado de energía inteligente
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 206.610 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 446.940 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,95% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de energías inteligentes
La demanda está aumentando porque las empresas de servicios públicos necesitan visibilidad en tiempo real sobre perfiles de carga volátiles, energía solar distribuida, vehículos eléctricos y almacenamiento de energía detrás del contador. Las perspectivas de crecimiento del mercado de energía inteligente se ven reforzadas por la necesidad de aplazar la expansión de la red, que requiere una gran inversión de capital, mediante la monitorización digital, la optimización del voltaje y los programas de demanda flexible. La eficiencia energética también sigue siendo importante, ya que los controles digitales pueden reducir las pérdidas y mejorar el conocimiento del consumo por parte de los clientes.
El ecosistema abarca fabricantes de medidores, proveedores de soluciones de automatización de redes, empresas de telecomunicaciones, empresas de software, integradores de sistemas, empresas de servicios públicos, agencias reguladoras y proveedores de servicios energéticos. La cadena de suministro favorecerá cada vez más a los proveedores de soluciones que ofrezcan capacidades en áreas como la comunicación, la gestión de dispositivos, el análisis y la gestión del ciclo de vida. La interoperabilidad, la certificación de seguridad y la escalabilidad se consideran cada vez más a la hora de adquirir soluciones a gran escala.
El posicionamiento competitivo se basa cada vez más en el software. Schneider Electric SE, Siemens AG, General Electric Company, ABB Ltd., Honeywell International Inc. y Eaton Corporation plc están reforzando sus soluciones de gestión de redes, mientras que Landis+Gyr AG y Aclara Technologies LLC mantienen una sólida posición en la medición avanzada. El análisis del mercado de energía inteligente muestra que las plataformas integradas son las preferidas cuando las empresas de servicios públicos buscan menos interfaces y una gobernanza de implementación más rápida.
La tendencia hacia la inversión se centra en ADMS, DERMS, gestión de datos de medición, sensores de red perimetral y soluciones de pronóstico basadas en IA. En este sentido, Huawei Technologies Co., Ltd. contribuirá a satisfacer las necesidades de comunicación e infraestructura digital, mientras que DEXMA Sensors SL se encargará de los servicios de análisis energético para clientes empresariales. La estrategia de diferenciación implica los siguientes factores: ciberseguridad, experiencia regulatoria, redes de socios y la traducción de los beneficios de la medición en mejoras en la reducción de interrupciones, la eficiencia y el uso de activos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la energía inteligente: Perspectivas estratégicas
Perspectivas regionales
Mercado de energía inteligente de Norteamérica
América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,0 % durante el período 2026-2034. La cuota de mercado de la energía inteligente se ve respaldada por el gasto de las empresas de servicios públicos en resiliencia de la red, medición avanzada, gestión de interrupciones del suministro, mitigación de incendios forestales y programas de subestaciones digitales que mejoran la fiabilidad del servicio en condiciones de mayor electrificación y estrés climático.
El apoyo regulatorio para la modernización y la flexibilidad de la demanda también es importante. La región se beneficia de una presencia consolidada de proveedores, una infraestructura de telecomunicaciones establecida y una alta disposición de los clientes para la facturación digital, la tarificación dinámica y la participación en recursos distribuidos. Las empresas de servicios públicos utilizan la infraestructura de medición avanzada (AMI) y el análisis de la red para reducir las visitas de técnicos, acelerar la restauración del servicio y gestionar los picos de demanda de vehículos eléctricos, bombas de calor y centros de datos.
Mercado de energía inteligente de EE. UU.
En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,1 % entre 2026 y 2034. Esta tecnología se utiliza principalmente en programas de actualización de infraestructura de medición avanzada (AMI), proyectos de automatización de la red eléctrica, gestión de energía distribuida y mejoras de resiliencia en zonas afectadas por la congestión, tormentas y un rápido aumento de la demanda debido a la electrificación.
Existe una amplia gama de empresas que ofrecen esta solución: General Electric Company, Honeywell International Inc., Schneider Electric SE, Eaton Corporation plc, Siemens AG, ABB Ltd., Aclara Technologies LLC y Landis+Gyr AG. La predicción de cortes de suministro, la monitorización de transformadores, el control de carga de vehículos eléctricos, la facturación por franjas horarias y el portal energético para clientes son aplicaciones típicas.
Mercado europeo de energía inteligente
Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,7 % durante el período 2026-2034. Mientras que el Reino Unido hace hincapié en el despliegue de contadores inteligentes, el mercado de la flexibilidad y el acceso de los consumidores a sus datos, Alemania avanza con las pasarelas de medición digital, la automatización de la distribución y los requisitos de integración de energías renovables en las redes de servicios públicos.
Francia, Italia y España siguen desempeñando un papel importante gracias a su amplia infraestructura de medición, junto con soluciones de segunda generación, alumbrado público inteligente y compras de digitalización. Italia se centra en despliegues orientados a la sustitución, Francia implementa redes inteligentes y programas de flexibilidad de la demanda, mientras que España avanza con operaciones basadas en análisis de datos en redes de distribución con un alto porcentaje de energía solar.
Mercado de energía inteligente de Asia-Pacífico
La región de Asia-Pacífico representó entre el 30 % y el 33 % de la cuota de mercado de energía inteligente en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,2 % durante el período 2026-2034 . China es el país líder debido a la automatización a gran escala de la red eléctrica, la medición inteligente, la integración de energías renovables y la inversión en infraestructura digital en las redes de transmisión y distribución.
Japón y Corea del Sur se centran en la resiliencia, la eficiencia energética y la inteligencia a nivel de edificio, mientras que India está ampliando los programas de medición inteligente prepago y reducción de pérdidas. Australia está adoptando controles digitales para la energía solar en tejados, el almacenamiento y la gestión de la demanda, lo que convierte a la región en un polo de alto crecimiento para proveedores integrados de hardware, comunicaciones y análisis.
Mercado de energía inteligente de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % durante el período 2026-2034. Arabia Saudita es el país líder en automatización de redes, programas de ciudades inteligentes y adiciones de capacidad renovable, lo que requiere una mejor monitorización, precisión en la facturación y gestión de la demanda en zonas urbanas e industriales en expansión.
Los Emiratos Árabes Unidos están invirtiendo en edificios inteligentes y servicios públicos digitales, mientras que Sudáfrica prioriza la medición, la protección de ingresos y la mejora de la fiabilidad. El resto de los mercados de Oriente Medio y África están adoptando proyectos selectivos de redes inteligentes e iluminación, donde la expansión de la infraestructura, las pérdidas de energía y la disciplina en la facturación comercial generan oportunidades de inversión tangibles.
Análisis de segmentación
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,5 % durante el período 2026-2034, a medida que las empresas de servicios públicos y los usuarios finales integren la medición, el control de la iluminación y la automatización de la red en plataformas energéticas integradas. El alcance del mercado de energía inteligente, dentro de la demanda de productos, se está ampliando debido a que los compradores requieren interoperabilidad, ciberseguridad, análisis y soporte de servicio durante todo el ciclo de vida, en lugar de dispositivos aislados.
- Los contadores inteligentes siguen siendo una categoría de producto fundamental, ya que permiten la recopilación de datos por intervalos, la lectura remota, las alertas de cortes de suministro y los modelos de tarifas prepago o dinámicas que mejoran la precisión de la facturación y la interacción con el cliente.
- La iluminación inteligente respalda los programas de eficiencia municipales y comerciales mediante controles conectados, detección de presencia, atenuación y alertas de mantenimiento, lo que la convierte en una solución estratégicamente importante para la gestión energética urbana.
- Las redes inteligentes representan el segmento de productos más grande, ya que combinan automatización, sensores, software y comunicaciones para gestionar flujos de energía bidireccionales, la integración de recursos energéticos distribuidos (RED), la confiabilidad y la utilización de activos.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,6 % al 9,3 % durante el período 2026-2034, a medida que los consumidores residenciales y no residenciales adopten servicios de energía conectada. Las empresas de servicios públicos están fomentando la participación mediante la facturación inteligente, la gestión de la demanda y los programas de recursos distribuidos, mientras que las empresas utilizan la inteligencia energética para gestionar los costos, las emisiones, la resiliencia y la presentación de informes de cumplimiento.
- La adopción de tecnologías residenciales está impulsada por el despliegue de contadores inteligentes, pantallas de información sobre el consumo energético en el hogar, paneles solares en los tejados, puntos de recarga para vehículos eléctricos y tarifas dinámicas que ayudan a los hogares a controlar el consumo y a gestionar las cargas.
- Los usuarios no residenciales aportan importantes ingresos a través de edificios comerciales, fábricas, campus universitarios e infraestructuras públicas, donde el análisis energético, el control de la iluminación y la planificación de la resiliencia generan ahorros operativos cuantificables.
Tipo de instalación
Según el tipo de instalación , el pronóstico del mercado de energía inteligente indica que se espera que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,6 % durante el período 2026-2034, a medida que las empresas de servicios públicos equilibran la expansión de redes nuevas con la modernización de los activos existentes. Los programas de modernización predominan debido a que los medidores obsoletos, los equipos de distribución heredados y los sistemas de iluminación ineficientes requieren reemplazo, mientras que las nuevas instalaciones están vinculadas a ciudades inteligentes, proyectos de energías renovables y edificios electrificados. El aumento de la inversión en modernización de la red, eficiencia energética y soluciones de monitoreo digital está impulsando aún más tanto la modernización como el despliegue de nuevas instalaciones en las redes de infraestructura comercial y de servicios públicos.
- La demanda de nuevas instalaciones está vinculada a los distritos de ciudades inteligentes, las nuevas viviendas, los parques industriales, las interconexiones de energías renovables y los proyectos de expansión de servicios públicos diseñados con monitorización digital desde su puesta en marcha.
- La instalación de sistemas de modernización es estratégicamente importante porque la mayoría de las empresas de servicios públicos deben modernizar la infraestructura instalada, reemplazar los medidores antiguos, agregar comunicaciones y mejorar la iluminación sin interrumpir las operaciones existentes.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Residencial |
Medio |
Aranceles dinámicos |
Escalada |
|
No residencial |
Alto |
Análisis de energía |
Maduro |
Factores de crecimiento del mercado de energías inteligentes y análisis de su impacto
Modernización de la red eléctrica para gestionar la electrificación.
La electrificación incrementa la incertidumbre en la carga de la red de distribución, especialmente en áreas donde el crecimiento de los vehículos eléctricos, las bombas de calor, los centros de datos y la automatización industrial supera el ciclo de planificación habitual de la red. Se requiere información detallada sobre el consumo, conmutación automatizada y predicción para mantener la estabilidad de los servicios sin sobredimensionar la infraestructura. Los contadores y redes inteligentes reducen la mano de obra, permiten localizar mejor las interrupciones y posibilitan el refuerzo selectivo. El efecto de estos cambios en las operaciones es tangible, ya que las tecnologías digitales permiten trasladar las inversiones de soluciones reactivas al mantenimiento predictivo.
Mayor necesidad de flexibilidad en la demanda
La demanda flexible se está convirtiendo en una fuente de energía fiable debido a los desafíos de los picos de demanda y la fluctuación del suministro de energías renovables. Los sistemas de medición, los portales de clientes y la automatización permiten a los usuarios ajustar su consumo en función de los cambios en los precios o las condiciones de la red. Esto optimiza el uso de los activos existentes y evita la construcción de costosas centrales de punta. En el caso de locales comerciales y campus universitarios, la participación en estos programas también ofrece una forma de obtener ingresos mediante la flexibilidad y el cumplimiento de las normas de eficiencia energética. Las empresas que vinculan la información de medición con los sistemas de control tienen la oportunidad de obtener contratos de servicio más lucrativos.
Las empresas de servicios públicos se centran en la reducción de pérdidas y la protección de los ingresos.
La protección de los ingresos es uno de los principales factores que motivan la inversión en lugares con pérdidas tanto técnicas como no técnicas. El contador inteligente cuenta con alarmas de manipulación, desconexiones remotas, mediciones precisas a intervalos y análisis de tendencias de consumo para ayudar a las compañías eléctricas a detectar robos y equipos defectuosos. La automatización de la distribución reduce las pérdidas técnicas gracias a la regulación de voltaje y la monitorización de los alimentadores. Invertir en tecnologías de energía inteligente se justifica cuando el aumento de la recaudación permite financiar la modernización de la infraestructura.
Tendencias futuras del mercado de energías inteligentes
Orquestación de redes habilitada por IA
La orquestación habilitada por IA se convertirá en un elemento central de las tendencias del mercado de energía inteligente, a medida que las empresas de servicios públicos gestionen millones de dispositivos distribuidos, recursos de clientes y limitaciones de red prácticamente en tiempo real. Los modelos de pronóstico combinarán datos meteorológicos, de consumo, estado de los activos y señales de mercado para recomendar cambios, reducciones de carga y acciones de mantenimiento. Este cambio desplazará el soporte a la toma de decisiones de los paneles de control hacia flujos de trabajo automatizados con supervisión humana. Las adquisiciones favorecerán las plataformas que expliquen las recomendaciones, protejan los datos y se integren con los sistemas de control heredados.
Servicios de energía en el borde de la red
Las soluciones de conectividad en la red eléctrica prosperarán gracias a la coordinación entre el contador, el cargador, la batería, el inversor y los sistemas de control del edificio, considerándolos activos conectados y no solo puntos finales. Esto generará oportunidades para las empresas de servicios públicos y los agregadores, ofreciendo soluciones de flexibilidad, servicios de resiliencia y programas eficientes. Las empresas valorarán una visión integral que tenga en cuenta el coste, la huella de carbono y los riesgos asociados. El potencial será mayor en aquellos lugares donde la normativa permita la participación de terceros, el intercambio de datos y la remuneración por la gestión de la carga.
Oportunidades de mercado de energía inteligente
Plataformas comerciales de inteligencia energética
Los edificios comerciales e institucionales representan una oportunidad de gran valor, ya que combinan grandes cargas, la presión de informar sobre las emisiones y el control presupuestario. Los proveedores pueden integrar sensores, iluminación inteligente, medición, análisis y servicios de asesoramiento en modelos de suscripción que reducen las barreras iniciales. Las propuestas más sólidas cuantificarán los ahorros, identificarán fallos en los equipos y facilitarán la adquisición de electricidad renovable. Las alianzas con administradores de instalaciones, empresas de servicios energéticos y plataformas de software pueden acelerar la adopción en campus universitarios, cadenas minoristas, hospitales y edificios públicos que buscan mejoras operativas cuantificables.
Implementación de contadores inteligentes en mercados emergentes
Las economías en desarrollo ofrecen una oportunidad para inversiones rentables, ya que las empresas de servicios públicos se ven presionadas a reducir sus pérdidas, gestionar la facturación e integrar las energías renovables en la red. Los contadores prepago, la gestión remota de conexiones y las plataformas de datos de medición alojadas en la nube proporcionan soluciones rápidas donde existe una pérdida significativa en la recaudación. Las estructuras financieras que implican la coordinación entre proveedores, empresas de servicios públicos y entidades del sector público serán cruciales, dado que la mayoría de las empresas de servicios públicos sufren de falta de financiación.
Novedades recientes
- Julio de 2026: El ministro de Delhi, Ashish Sood, lanza dos importantes iniciativas energéticas para lograr que la infraestructura eléctrica sea inteligente, moderna y respetuosa con el medio ambiente.
- Noviembre de 2025: Calisen Group, el mayor proveedor de contadores inteligentes del Reino Unido, ha anunciado el lanzamiento de su primera operación internacional en Alemania con el nombramiento de Claus Fest como nuevo director general y una alianza pionera para acelerar el despliegue de sistemas de medición inteligentes con Energy Metering Germany (EMG). EMG es un operador de puntos de medición (MPO) competitivo creado por Octopus Group. Este acuerdo representa un hito importante en el despliegue de contadores inteligentes, infraestructura fundamental para la transición energética en Alemania.
- Febrero de 2023: Tata Power, una de las mayores compañías eléctricas integradas de la India, anunció una iniciativa histórica con AutoGrid, proveedor líder en la industria de plantas de energía virtual (VPP) y sistemas de gestión de energía distribuida (DERMS), para implementar un sistema inteligente de gestión de energía con inteligencia artificial (IA) centrado en la respuesta a la demanda conductual de sus clientes residenciales, comerciales e industriales en Mumbai. Este programa pionero ayudará a abordar los desafíos de la demanda máxima y apoyará la transición energética limpia de la India y sus objetivos de cero emisiones netas. El programa de gestión de la respuesta a la demanda, que presta servicio a los clientes de Tata Power en Mumbai, la ciudad más poblada de la India, tiene como objetivo involucrar a 55 000 consumidores residenciales y 6000 grandes clientes comerciales e industriales para lograr una reducción de la capacidad máxima de 75 MW durante los primeros seis meses de su implementación, a partir de febrero de 2023, y luego continuar ampliándolo hasta alcanzar los 200 MW para el verano de 2025.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -