
Mercato dell’energia intelligente: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'energia intelligente (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (contatori intelligenti, illuminazione intelligente e reti intelligenti); utente finale (residenziale e non residenziale); tipo di installazione (nuova installazione e installazione di retrofit) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003036
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
206,61 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
446,94 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,95 %
Tasso di crescita
Mercato di riferimento
2.924,92 miliardi di dollari USA
(2026-2034)
Il mercato dell'energia intelligente (Smart Energy Market) aveva un valore di 206,61 miliardi di dollari nel 2025 e si prevede che raggiungerà i 446,94 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,95% nel periodo 2026-2034. La crescita è trainata dalla digitalizzazione della rete elettrica, dalle infrastrutture di misurazione avanzate, dall'illuminazione connessa e dai programmi di modernizzazione delle utility che migliorano la visibilità dei carichi, la gestione delle interruzioni, l'efficienza energetica e l'integrazione delle risorse energetiche distribuite in ambienti residenziali e non residenziali.
In tutto il Nord America, la diffusione delle tecnologie smart energy è supportata da finanziamenti per la resilienza della rete, dalla sostituzione delle infrastrutture di distribuzione obsolete e dalla crescente domanda di dati energetici lato utente. Si prevede che il mercato smart energy nella regione crescerà a un tasso annuo composto (CAGR) stimato tra l'8,3% e il 9,0% nel periodo 2026-2034, grazie all'espansione da parte delle utility di sistemi di misurazione avanzati, automazione della rete e piattaforme di flessibilità della domanda per l'elettrificazione, l'integrazione delle energie rinnovabili e la gestione dei picchi di carico.
Analisi e approfondimenti sul mercato delle energie intelligenti
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 31% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-9,0% tra il 2026 e il 2034, grazie ai finanziamenti per la modernizzazione della rete, ai cicli di sostituzione dei contatori intelligenti, all'integrazione delle risorse energetiche distribuite (DER) e agli aggiornamenti della sicurezza informatica delle aziende di servizi pubblici.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,4-9,1% tra il 2026 e il 2034, trainati dagli investimenti in AMI, ADMS e gestione della domanda.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,7% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa ai programmi di misurazione intelligente e digitalizzazione della rete elettrica.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 30-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie agli investimenti delle aziende di servizi pubblici nelle reti digitali.
- Il segmento più ampio, quello delle reti intelligenti (Smart Grid), deteneva una quota di mercato del 43-47% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,7% nel periodo 2026-2034, in quanto le aziende di servizi pubblici danno priorità all'automazione e alla resilienza.
- Nel 2025, il segmento in forte crescita degli impianti di retrofit ha rappresentato una quota di mercato del 54-58% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,3-10,1% nel periodo 2026-2034, grazie alla domanda di sostituzione e modernizzazione degli impianti.
- Aziende chiave analizzate nel dettaglio: General Electric Company, ABB Ltd., Siemens AG, Honeywell International Inc., Schneider Electric SE, Aclara Technologies LLC, Landis+Gyr AG, Eaton Corporation plc, Huawei Technologies Co., Ltd. e DEXMA Sensors SL.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I modelli operativi delle aziende di servizi pubblici si stanno evolvendo, passando da ispezioni periodiche degli asset a un monitoraggio digitale continuo, alla manutenzione predittiva e al coinvolgimento dei clienti. I contatori intelligenti stanno diventando nodi dati ai margini della rete, mentre le reti intelligenti collegano sensori, sottostazioni, risorse energetiche distribuite e piattaforme analitiche. Anche i modelli di produzione hanno iniziato a cambiare, poiché i fornitori di soluzioni integrano hardware, software e servizi gestiti per ridurre i tempi di implementazione e ovviare alla carenza di moduli di comunicazione, trasformatori e sistemi di controllo.
Le future applicazioni si espanderanno probabilmente dai progetti pilota iniziali guidati dalle aziende di servizi pubblici a città, campus, parchi industriali e comunità di prosumer. Le regioni emergenti si concentreranno sulla riduzione delle perdite, sulla gestione delle interruzioni di corrente e sull'integrazione delle energie rinnovabili, mentre le autorità di regolamentazione consentiranno l'utilizzo di tariffe basate sulle prestazioni per recuperare gli investimenti nelle reti digitali. Tali fattori dovrebbero favorire l'adozione di sistemi di controllo dell'illuminazione intelligenti, sistemi AMI (Advanced Metering Infrastructure) e piattaforme di conversione dell'energia in valore.
Ambito del rapporto sul mercato dell'energia intelligente
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 206,61 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 446,94 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,95% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'energia intelligente
La domanda è in aumento perché le aziende di servizi pubblici necessitano di visibilità in tempo reale sui profili di carico variabili, sul solare distribuito, sui veicoli elettrici e sui sistemi di accumulo "dietro il contatore". Le prospettive di crescita del mercato dell'energia intelligente sono rafforzate dalla necessità di posticipare le espansioni di rete ad alta intensità di capitale attraverso il monitoraggio digitale, l'ottimizzazione della tensione e programmi di domanda flessibili. Anche l'efficienza energetica rimane importante perché i controlli digitali possono ridurre le perdite e migliorare la consapevolezza dei consumi da parte dei clienti.
L'ecosistema comprende produttori di contatori, fornitori di soluzioni per l'automazione della rete, società di telecomunicazioni, aziende di software, integratori di sistemi, aziende di servizi pubblici, agenzie di regolamentazione e fornitori di servizi energetici. La catena di fornitura privilegerà sempre più i fornitori di soluzioni in grado di offrire competenze in aree quali comunicazione, gestione dei dispositivi, analisi e gestione del ciclo di vita. Interoperabilità, certificazione di sicurezza e scalabilità sono fattori sempre più considerati nell'approvvigionamento di soluzioni su larga scala.
Il posizionamento competitivo è sempre più guidato dal software. Schneider Electric SE, Siemens AG, General Electric Company, ABB Ltd., Honeywell International Inc. ed Eaton Corporation plc stanno rafforzando le loro suite per la gestione della rete, mentre Landis+Gyr AG e Aclara Technologies LLC mantengono una posizione di rilievo nel settore della misurazione avanzata. L'analisi di Smart Energy Market mostra che le piattaforme integrate sono preferite laddove le utility desiderano un minor numero di interfacce e una governance di implementazione più rapida.
La tendenza verso gli investimenti si concentra su ADMS, DERMS, gestione dei dati di misurazione, sensori edge-grid e soluzioni di previsione basate sull'intelligenza artificiale. A tal proposito, Huawei Technologies Co., Ltd. contribuirà a soddisfare le esigenze di comunicazione e infrastruttura digitale, mentre DEXMA Sensors SL si occuperà dei servizi di analisi energetica per i clienti aziendali. La strategia di differenziazione implica i seguenti fattori: sicurezza informatica, competenza normativa, reti di partner e trasformazione dei vantaggi della misurazione in miglioramenti in termini di riduzione delle interruzioni, efficienza e utilizzo delle risorse.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'energia intelligente: spunti strategici
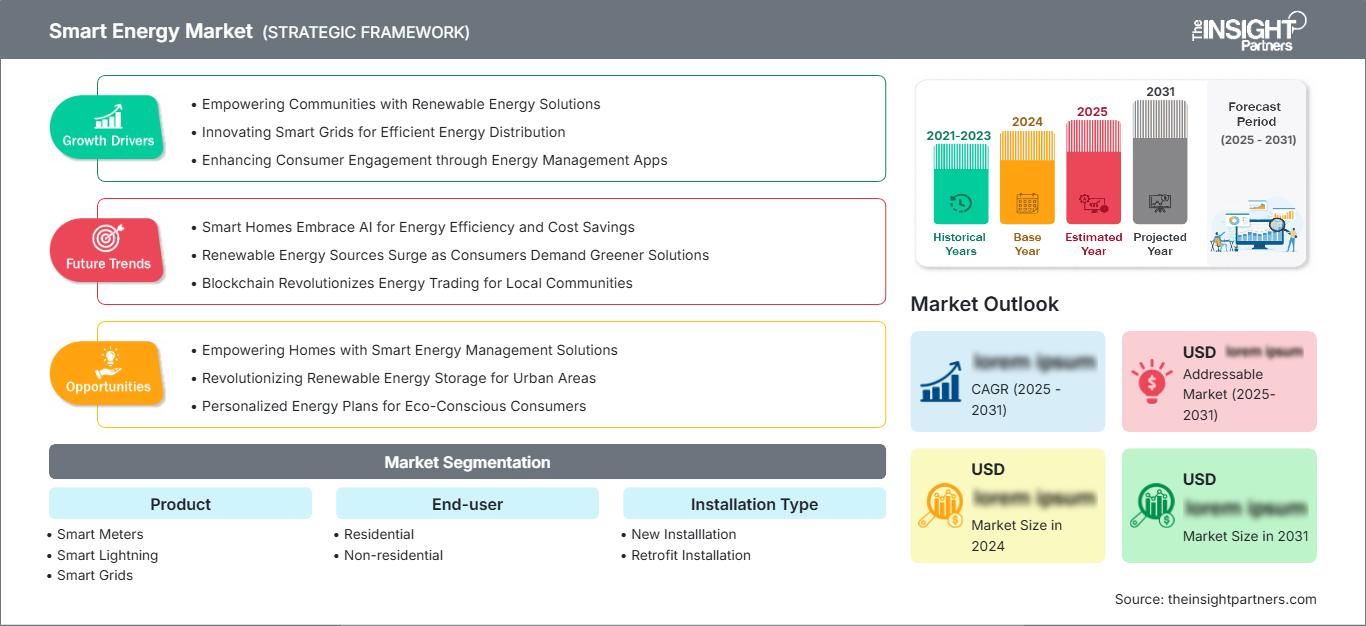
Approfondimenti regionali
Mercato nordamericano dell'energia intelligente
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 31% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-9,0% nel periodo 2026-2034. La quota di mercato delle energie intelligenti è sostenuta dagli investimenti delle utility in resilienza della rete, sistemi di misurazione avanzati, gestione delle interruzioni di corrente, mitigazione degli incendi boschivi e programmi di sottostazioni digitali che migliorano l'affidabilità del servizio in condizioni di maggiore elettrificazione e stress meteorologico.
Anche il supporto normativo per la modernizzazione e la flessibilità della domanda è importante. La regione beneficia di una presenza consolidata di fornitori, di un'infrastruttura di telecomunicazioni ben sviluppata e di un'elevata predisposizione dei clienti alla fatturazione digitale, alla tariffazione dinamica e alla partecipazione distribuita alle risorse. Le aziende di servizi pubblici utilizzano sistemi AMI e analisi della rete per ridurre gli interventi sul campo, accelerare il ripristino e gestire i picchi di carico derivanti da veicoli elettrici, pompe di calore e data center.
Mercato statunitense dell'energia intelligente
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede una crescita annua composta (CAGR) dell'8,4-9,1% nel periodo 2026-2034. La tecnologia viene utilizzata principalmente nei programmi di aggiornamento dei sistemi di automazione avanzata (AMI), nei progetti di automazione della rete, nella gestione distribuita dell'energia e nel miglioramento della resilienza delle aree che devono affrontare problemi di congestione, condizioni meteorologiche avverse e rapida crescita della domanda dovuta all'elettrificazione.
Esiste un'ampia gamma di aziende che offrono questa soluzione: General Electric Company, Honeywell International Inc., Schneider Electric SE, Eaton Corporation plc, Siemens AG, ABB Ltd., Aclara Technologies LLC e Landis+Gyr AG. Le applicazioni tipiche includono la previsione delle interruzioni di corrente, il monitoraggio dei trasformatori, il controllo del carico dei veicoli elettrici, la fatturazione a fasce orarie e un portale energetico per i clienti.
Mercato europeo dell'energia intelligente
Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,7% nel periodo 2026-2034. Mentre il Regno Unito si concentra sull'implementazione dei contatori intelligenti, sul mercato della flessibilità e sull'accesso dei consumatori ai propri dati, la Germania sta facendo progressi con i gateway di misurazione digitale, l'automazione della distribuzione e i requisiti di integrazione delle energie rinnovabili nelle reti di distribuzione.
Francia, Italia e Spagna continuano a svolgere un ruolo importante grazie alla loro vasta infrastruttura di contatori, unitamente a soluzioni di seconda generazione, illuminazione stradale intelligente per le città e acquisti per la digitalizzazione. L'Italia si concentra sulle sostituzioni di impianti, la Francia implementa reti intelligenti e programmi di flessibilità della domanda, mentre la Spagna sta progredendo con operazioni basate sull'analisi dei dati nelle reti di distribuzione, sfruttando l'elevata quantità di energia solare.
Mercato dell'energia intelligente nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava il 30-33% della quota di mercato dell'energia intelligente e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% nel periodo 2026-2034 . La Cina è il paese leader grazie all'automazione su larga scala della rete elettrica, alla misurazione intelligente, all'integrazione delle energie rinnovabili e agli investimenti in infrastrutture digitali nelle reti di trasmissione e distribuzione.
Giappone e Corea del Sud si concentrano su resilienza, efficienza energetica e intelligenza a livello di edificio, mentre l'India sta ampliando i programmi di contatori intelligenti prepagati e di riduzione delle perdite. L'Australia sta adottando sistemi di controllo digitali per il solare sui tetti, l'accumulo e la gestione della domanda, rendendo la regione un polo di forte crescita per i fornitori di hardware, comunicazioni e analisi integrati.
Mercato dell'energia intelligente in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034. L'Arabia Saudita è il paese leader nell'automazione della rete elettrica, nei programmi per le città intelligenti e nell'incremento della capacità di energia rinnovabile, che richiedono un migliore monitoraggio, una maggiore precisione nella fatturazione e una gestione più efficace della domanda nelle zone urbane e industriali in espansione.
Gli Emirati Arabi Uniti stanno investendo in edifici intelligenti e servizi di pubblica utilità digitali, mentre il Sudafrica dà priorità alla misurazione, alla protezione dei ricavi e al miglioramento dell'affidabilità. Il resto dei mercati del Medio Oriente e dell'Africa sta adottando progetti selettivi di reti intelligenti e illuminazione, laddove l'espansione delle infrastrutture, le perdite di energia e la disciplina nella fatturazione commerciale creano casi di investimento misurabili.
Analisi di segmentazione
Prodotto
Si prevede che il mercato dei prodotti crescerà a un tasso annuo composto (CAGR) dell'8,8-9,5% nel periodo 2026-2034, in quanto le aziende di servizi pubblici e gli utenti finali integreranno sistemi di misurazione, controllo dell'illuminazione e automazione della rete in piattaforme energetiche integrate. L'ambito del mercato dell'energia intelligente, in termini di domanda di prodotti, si sta ampliando perché gli acquirenti richiedono interoperabilità, sicurezza informatica, analisi dei dati e supporto per l'intero ciclo di vita, anziché dispositivi isolati.
- I contatori intelligenti rimangono una categoria di prodotti fondamentale, in quanto consentono la raccolta di dati a intervalli regolari, la lettura a distanza, gli avvisi di interruzione del servizio e modelli tariffari prepagati o dinamici che migliorano la precisione della fatturazione e il coinvolgimento del cliente.
- L'illuminazione intelligente supporta i programmi di efficienza energetica comunali e commerciali attraverso sistemi di controllo connessi, rilevamento della presenza, regolazione dell'intensità luminosa e avvisi di manutenzione, risultando strategicamente importante per la gestione energetica urbana.
- Le reti intelligenti (Smart Grid) rappresentano il segmento di prodotto più ampio, combinando automazione, sensori, software e comunicazioni per gestire i flussi di energia bidirezionali, l'integrazione delle risorse energetiche distribuite (DER), l'affidabilità e l'utilizzo delle risorse.
utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) dell'8,6-9,3% nel periodo 2026-2034, grazie all'adozione di servizi energetici connessi da parte di consumatori residenziali e non residenziali. Le aziende di servizi pubblici stanno incentivando la partecipazione attraverso la fatturazione intelligente, la gestione della domanda e i programmi di risorse distribuite, mentre le imprese utilizzano l'intelligenza energetica per gestire costi, emissioni, resilienza e rendicontazione di conformità.
- L'adozione di queste tecnologie nelle abitazioni è trainata dalla diffusione dei contatori intelligenti, dei display per la visualizzazione dei consumi energetici domestici, degli impianti solari sui tetti, delle colonnine di ricarica per veicoli elettrici e delle tariffe dinamiche che aiutano le famiglie a monitorare i consumi e a gestire i carichi.
- Gli utenti non residenziali contribuiscono in modo significativo al fatturato attraverso edifici commerciali, fabbriche, campus e infrastrutture pubbliche, dove l'analisi energetica, il controllo dell'illuminazione e la pianificazione della resilienza producono risparmi operativi misurabili.
Tipo di installazione
Secondo le previsioni del mercato Smart Energy , suddivise per tipologia di installazione , il segmento dovrebbe crescere a un tasso annuo composto (CAGR) compreso tra l'8,9% e il 9,6% nel periodo 2026-2034, grazie al bilanciamento tra l'espansione di nuove reti e la modernizzazione degli impianti esistenti. I programmi di ammodernamento sono predominanti perché i contatori obsoleti, le apparecchiature di distribuzione datate e i sistemi di illuminazione inefficienti necessitano di essere sostituiti, mentre le nuove installazioni sono legate a smart city, progetti di energia rinnovabile ed edifici elettrificati. L'aumento degli investimenti nella modernizzazione della rete, nell'efficienza energetica e nelle soluzioni di monitoraggio digitale supporta ulteriormente sia le attività di ammodernamento che quelle di nuova implementazione nelle reti infrastrutturali di servizi pubblici e commerciali.
- La nuova domanda di installazioni è legata ai quartieri delle città intelligenti, alle nuove abitazioni, ai parchi industriali, alle interconnessioni con le energie rinnovabili e ai progetti di espansione delle infrastrutture progettati con monitoraggio digitale fin dalla fase di messa in servizio.
- L'installazione di sistemi di ammodernamento è strategicamente importante perché la maggior parte delle aziende di servizi pubblici deve modernizzare le infrastrutture esistenti, sostituire i contatori obsoleti, aggiungere sistemi di comunicazione e migliorare l'illuminazione senza interrompere le operazioni in corso.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Residenziale |
Mezzo |
Tariffe dinamiche |
Scalatura |
|
Non residenziale |
Alto |
Analisi energetica |
Maturo |
Fattori trainanti della crescita del mercato dell'energia intelligente e analisi del loro impatto
Modernizzazione della rete elettrica per gestire l'elettrificazione.
L'elettrificazione sta aumentando l'incertezza del carico nella rete di distribuzione, soprattutto nelle aree in cui la crescita di veicoli elettrici, pompe di calore, data center e automazione industriale supera il normale ciclo di pianificazione della rete. Informazioni dettagliate sui consumi, commutazione automatizzata e previsione sono necessarie per mantenere la stabilità dei servizi senza sovradimensionare le infrastrutture. I contatori intelligenti e le reti intelligenti riducono l'intervento umano, localizzano meglio le interruzioni e consentono un potenziamento selettivo. L'effetto di tali cambiamenti sulle operazioni è tangibile, in quanto le tecnologie digitali permettono di spostare gli investimenti da interventi reattivi a manutenzione predittiva.
Crescente necessità di flessibilità della domanda
A causa delle sfide legate ai picchi di consumo e delle fluttuazioni nell'offerta di energia rinnovabile, la flessibilità della domanda si sta trasformando in una fonte energetica affidabile. Sistemi di misurazione, portali clienti e automazione consentono agli utenti di adattare i propri consumi in base alle variazioni di prezzo o alle condizioni della rete. Ciò permette un utilizzo più efficiente delle risorse esistenti ed evita la costruzione di costose centrali di picco. Nel caso di edifici commerciali e campus universitari, l'adesione a tali programmi offre anche la possibilità di generare profitti grazie alla flessibilità e di rispettare gli standard di efficienza energetica. Le aziende che integrano i dati di misurazione con i sistemi di controllo hanno l'opportunità di ottenere contratti di servizio più vantaggiosi.
L'attenzione delle aziende di servizi pubblici si concentra sulla riduzione delle perdite e sulla tutela dei ricavi.
La tutela dei ricavi è uno dei principali fattori motivanti nelle aree soggette a perdite sia tecniche che non tecniche. Il contatore intelligente è dotato di allarmi antimanomissione, disconnessioni a distanza, misurazioni precise a intervalli regolari e funzionalità di analisi delle tendenze di consumo, che aiutano le aziende di servizi a individuare eventuali furti e guasti alle apparecchiature. L'automazione della distribuzione, grazie alla regolazione della tensione e al monitoraggio delle linee di alimentazione, riduce le perdite tecniche. Investire in tecnologie energetiche intelligenti diventa quindi una scelta sensata quando l'aumento dei ricavi permette di finanziare l'ammodernamento delle infrastrutture.
Tendenze future del mercato dell'energia intelligente
Orchestrazione della griglia basata sull'intelligenza artificiale
L'orchestrazione basata sull'intelligenza artificiale diventerà centrale nelle tendenze del mercato dell'energia intelligente, poiché le aziende di servizi pubblici gestiranno milioni di dispositivi distribuiti, risorse dei clienti e vincoli di rete in tempo quasi reale. I modelli previsionali combineranno dati meteorologici, consumi, stato di salute degli impianti e segnali di mercato per raccomandare interventi di commutazione, riduzione del carico e manutenzione. Questa transizione sposterà il supporto decisionale dalle dashboard a flussi di lavoro automatizzati con supervisione umana. Gli acquisti privilegeranno piattaforme in grado di spiegare le raccomandazioni, proteggere i dati e integrarsi con i sistemi di controllo preesistenti.
Servizi energetici perimetrali della rete
Le soluzioni per la gestione della rete elettrica si affermeranno grazie al coordinamento tra contatore, caricabatterie, batteria, inverter e sistemi di controllo degli edifici, considerati come risorse connesse e non semplici punti terminali. Ciò creerà opportunità per le utility e gli aggregatori, che potranno offrire soluzioni di flessibilità, servizi di resilienza e programmi efficienti. Le aziende trarranno vantaggio da una visione completa che tenga conto di costi, impronta di carbonio e rischi connessi. Il potenziale sarà massimo nei luoghi in cui le normative consentono il coinvolgimento di terzi, lo scambio di dati e la remunerazione per lo spostamento del carico.
Opportunità di mercato per l'energia intelligente
Piattaforme commerciali di intelligence energetica
Gli edifici commerciali e istituzionali rappresentano un'opportunità di grande valore, poiché combinano elevati consumi energetici, la pressione per la rendicontazione delle emissioni e un attento controllo del budget. I fornitori possono integrare sensori, illuminazione intelligente, sistemi di misurazione, analisi dati e servizi di consulenza in modelli di abbonamento che riducono le barriere iniziali. Le proposte più efficaci quantificheranno i risparmi, identificheranno i guasti alle apparecchiature e supporteranno l'approvvigionamento di energia elettrica da fonti rinnovabili. Le partnership con facility manager, società di servizi energetici e piattaforme software possono accelerare l'adozione di queste tecnologie in campus, catene di negozi, ospedali ed edifici pubblici che desiderano ottenere miglioramenti operativi misurabili.
Implementazione dei contatori intelligenti nei mercati emergenti
Le economie in via di sviluppo offrono opportunità di investimento redditizie laddove le aziende di servizi pubblici sono sotto pressione per ridurre le perdite, gestire la fatturazione e integrare le energie rinnovabili nella rete. I contatori prepagati, la gestione remota delle connessioni e le piattaforme di dati di misurazione ospitate sul cloud offrono soluzioni rapide laddove si registrano perdite significative negli incassi. Le strutture finanziarie che prevedono il coordinamento tra fornitori, aziende di servizi pubblici ed enti del settore pubblico saranno cruciali, poiché la maggior parte delle aziende di servizi pubblici soffre di una carenza di fondi.
Sviluppi recenti
- Luglio 2026: il ministro di Delhi Ashish Sood lancia due importanti iniziative energetiche per rendere le infrastrutture elettriche intelligenti, moderne ed ecocompatibili.
- Novembre 2025: Calisen Group, il più grande fornitore di contatori intelligenti del Regno Unito, ha annunciato l'avvio della sua prima attività internazionale in Germania con la nomina del nuovo Amministratore Delegato Claus Fest e una partnership unica nel suo genere per accelerare la diffusione dei sistemi di misurazione intelligenti con Energy Metering Germany (EMG). EMG è un operatore di punti di misurazione (MPO) competitivo creato da Octopus Group. L'accordo rappresenta una tappa fondamentale nella diffusione dei contatori intelligenti, un'infrastruttura critica per la transizione energetica in Germania.
- Febbraio 2023: Tata Power, una delle più grandi società energetiche integrate dell'India, ha annunciato una nuova iniziativa storica con AutoGrid, fornitore leader nel settore di centrali elettriche virtuali (VPP) e sistemi di gestione dell'energia distribuita (DERMS), per implementare un sistema di gestione energetica intelligente basato sull'intelligenza artificiale, incentrato sulla risposta comportamentale alla domanda, presso i suoi clienti residenziali, commerciali e industriali a Mumbai. Questo programma pionieristico contribuirà ad affrontare le sfide legate ai picchi di domanda e a supportare la transizione energetica pulita dell'India e gli obiettivi di zero emissioni nette. Il programma di gestione della risposta alla domanda, rivolto ai clienti di Tata Power a Mumbai, la città più popolosa dell'India, mira a coinvolgere 55.000 consumatori residenziali e 6.000 grandi clienti commerciali e industriali per ottenere una riduzione della capacità di picco di 75 MW entro i primi sei mesi dall'avvio del programma, a partire da febbraio 2023, per poi espandersi fino a 200 MW entro l'estate del 2025.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -