
Markt für Smartphone-Displays: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognosen für Smartphone-Displays (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Typ (kapazitives Display, resistives Display); Displaytechnologie (TFT-LCD, IPS-LCD, OLED, AMOLED, Sonstige); Größe (0,4 Zoll, 4,5 Zoll, 5,6 Zoll, über 6 Zoll); Auflösung (720 x 1280, 1920 x 1080, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011996
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
52,86 US$ Mrd.
Basisjahrwert
Prognose für 2034
71,14 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
3,36 %
Wachstumsrate
Adressierbarer Markt
563,26 US$ Mrd.
(2026–2034)
Der globale Markt für Smartphone-Displays wurde im Jahr 2025 auf 52,86 Milliarden US-Dollar geschätzt und soll bis 2034 auf 71,14 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,36 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke für Smartphone-Displays
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 16–19 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3–5 % wachsen wird, unterstützt durch Premium-Smartphones, die Verbreitung von OLED-Displays, die Nachfrage nach Ersatzteilen und die nachhaltige Finanzierung durch die Mobilfunkanbieter.
- UNS: Es wird geschätzt, dass die USA im Jahr 2025 65–70 % des nordamerikanischen Marktes ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3–5 % wachsen werden, da Premium-OLED-Geräte den Aufrüstungsprozess dominieren.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Anteil von 17–20 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2–4 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Nachfragezentren.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 51–55 % geschätzt und dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4–6 % wachsen, angeführt von China, Japan, Südkorea, Indien und regionalen Produktionsökosystemen.
- Größtes Segment: AMOLED wird voraussichtlich im Jahr 2025 einen Marktanteil von 48–52 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–9 %, was die breite Akzeptanz bei Flaggschiff-Smartphones und zunehmend auch bei Mittelklasse-Smartphones widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Für Bildschirmdiagonalen über 6 Zoll wird ein Marktanteil von 58–62 % im Jahr 2025 erwartet. Es wird prognostiziert, dass das Segment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4–6 % wachsen wird, was auf die zunehmende Nutzung von Großbildschirmen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Apple Inc.; Fujitsu Limited; Japan Display Inc.; LG Electronics Inc.; Mitsubishi Electric Corporation; Motorola Mobility LLC; Samsung Electronics Co., Ltd.; Sharp Corporation; Sony Corporation; Toshiba Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Markt für Smartphone-Displays hat der Übergang von TFT-LCD-Technologie zu OLED und AMOLED stattgefunden. Diese ermöglichen dünnere Designs, höhere Kontrastwerte, anpassbare Bildwiederholraten und ein besseres Energiemanagement. Flexible Displays sind für die Hersteller in der modernen Fertigung unverzichtbar geworden. Branchenzahlen zufolge werden AMOLED-Displays im Jahr 2024 51 % aller ausgelieferten Smartphone-Displays ausmachen, während flexible AMOLED-Displays 40 % erreichen werden.
Im Hinblick auf zukünftige Trends wird erwartet, dass sich die Paneltechnologien stärker durch höhere Helligkeitswerte, geringeren Stromverbrauch, Datenschutzfunktionen, integrierte Sensoren und Flexibilität differenzieren werden. Die Wachstumsmärkte bleiben hinsichtlich des Absatzvolumens weiterhin entscheidend, während die Premiummärkte durch fortschrittliche Technologien zur Wertsteigerung beitragen werden. Im Bereich der Regulierung wird der Reparierbarkeit, der Energieeffizienz, dem Elektroschrott und der Standardisierung des Ladevorgangs größere Bedeutung beigemessen.
Berichtsumfang zum Markt für Smartphone-Displays
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 52,86 Milliarden US-Dollar |
| Marktgröße bis 2034 | 71,14 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,36 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Smartphone-Displays
Zu den Wachstumstreibern des Smartphone-Displaymarktes zählen Austauschzyklen, Premiumisierung, größere Bildschirmdiagonalen und die steigende Nachfrage nach Displays mit hoher Bildwiederholfrequenz. Panelhersteller, Smartphone-OEMs, Halbleiterunternehmen, Materialhersteller, Glashersteller und Ausrüstungslieferanten bilden eine eng verzahnte Wertschöpfungskette. Verbraucher wünschen sich flexible OLED-Displays, während LCDs vor allem in Budget-Smartphones zum Einsatz kommen, wo die Kosten Vorrang vor Premium-Displayfunktionen haben.
Was die Angebotsentwicklung betrifft, dominiert die Produktion in Asien, insbesondere in China, Südkorea, Japan und Taiwan, zunehmend. Dank gestiegener Produktionskapazitäten für OLEDs sind flexible OLED-Displays leichter zugänglich und erschwinglicher geworden und somit auch in niedrigeren Preissegmenten verfügbar. Gleichzeitig stehen Panelhersteller vor Herausforderungen wie Auslastung, Ausbeute, Materialengpässen und hohem Kapitalbedarf.
Der Marktbericht für Smartphone-Displays zeigt, dass der Wettbewerb auf dem Markt durch Panelqualität, Ausbeute, Kundenanforderungen, Kapazitätsauslastung und Technologie-Roadmaps bestimmt wird. Apple Inc. setzt verstärkt auf fortschrittliche OLED-Spezifikationen, um seine Produkte zu differenzieren, während Samsung Electronics Co., Ltd. Displaytechnologie in seine Mobiltelefone integriert. Weitere Akteure sind LG Electronics Inc., Japan Display Inc., Sharp Corporation, Sony Corporation und Fujitsu Limited, die über Kompetenzen im Bereich Displays und Elektronik verfügen.
Die Positionierungsstrategie konzentriert sich heute auf die Wirtschaftlichkeit flexibler OLEDs, Backplane-Technologie, Helligkeitsarchitektur und einzigartige Formfaktoren. Mitsubishi Electric Corporation und Toshiba Corporation zeichnen sich durch ihre Expertise in der Displayentwicklung aus, während Motorola Mobility LLC aufgrund der Nachfrage nach Mobiltelefonen in der Branche aktiv ist. Die Investitionsstrategie sollte daher auf maximale OLED-Effizienz, optimale Materialnutzung, lange Lebensdauer der Panels und flexible Fertigung ausgerichtet sein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Smartphone-Displays: Strategische Einblicke
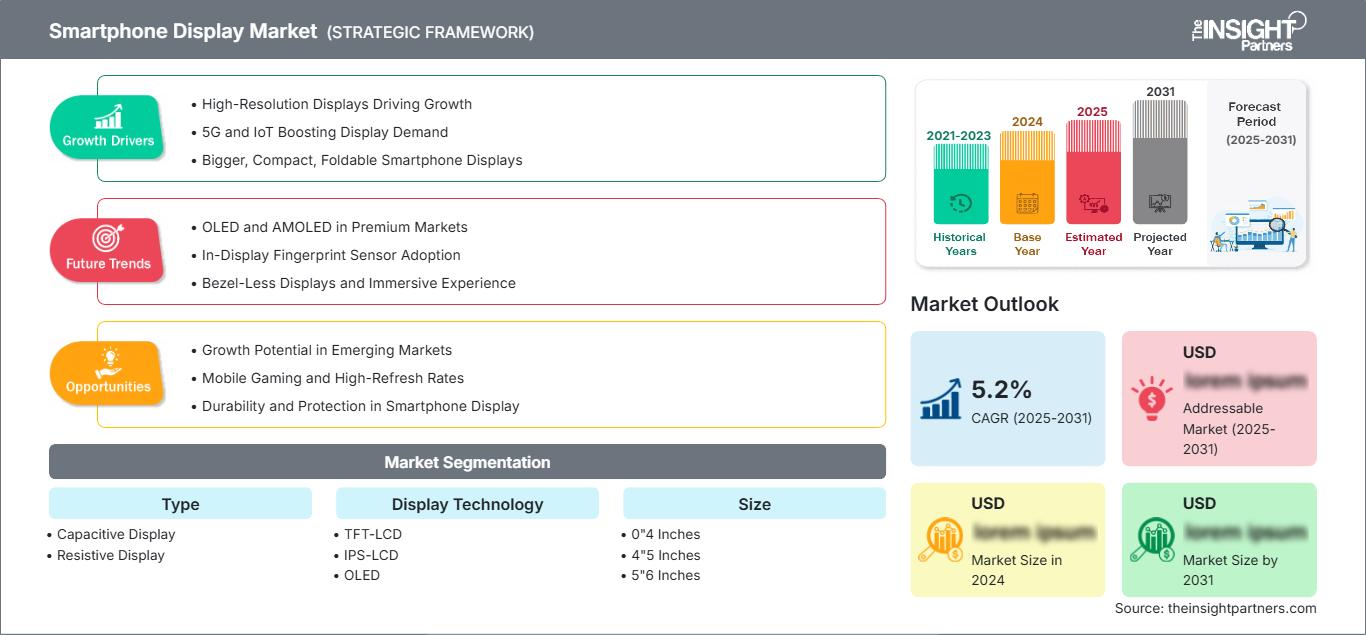
Regionale Einblicke
Markt für Smartphone-Displays in Nordamerika
Nordamerika wird bis 2025 voraussichtlich 16–19 % des Marktanteils für Smartphone-Displays ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3–5 % wachsen. Hohe Wiederbeschaffungspreise für Smartphones, eine starke Präsenz von High-End-Geräten und ein solides Finanzierungsangebot der Mobilfunkanbieter tragen zum Wachstum in Nordamerika bei. OLED-Displays werden vor allem bei High-End-Smartphones eingesetzt, da Parameter wie Helligkeit, Kontrast, Bildwiederholfrequenz und Lesbarkeit im Freien die Kaufentscheidung beeinflussen. Die USA werden der wichtigste Markt in der Region sein.
Der Nachfrageanstieg lässt sich auf den Kauf von High-End-Smartphones sowie die relativ hohe Smartphone-Nutzung in Kanada zurückführen. Der Fokus liegt dabei weniger auf der Auflösung als vielmehr auf der Langlebigkeit des Bildschirms und dem Energiemanagement. Ein weiterer Nachfragetreiber ist der Kauf von Falthandys, obwohl diese im Vergleich zu Flaggschiffmodellen in relativ geringeren Stückzahlen verkauft werden.
US-Markt für Smartphone-Displays
Der nordamerikanische Markt repräsentiert 2025 rund 65–70 % des gesamten Marktwerts und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3–5 % wachsen. Premium-Geräte tragen maßgeblich zur Wertschöpfung im Display-Segment bei, da Verbraucher OLED-Smartphones mit hohen Bildwiederholraten, guter Helligkeit im Freien und großen aktiven Displayflächen bevorzugen. Unternehmen wie Apple Inc. und Samsung Electronics Co., Ltd. üben erheblichen Einfluss auf ihre jeweiligen Ökosysteme aus.
Zukünftige Anwendungstrends konzentrieren sich auf Gaming, Videostreaming, Fotografie, Produktivität und Always-on-Funktionen. OLED-Displays profitieren von diesen Trends, da sie sich durch hohen Kontrast, geringe Dicke und adaptive Bildwiederholfrequenz auszeichnen. Ratenzahlungspläne der Mobilfunkanbieter und die Möglichkeit der Inzahlungnahme senken die Einstiegshürden im Premiumsegment. Die Verfügbarkeit von Komponenten kann durch Zölle, Logistik, Lieferzeiten und die Diversifizierung der Lieferanten beeinflusst werden.
Europäischer Markt für Smartphone-Displays
Der europäische Marktanteil wird 2025 bei rund 17–20 % liegen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2–4 % steigen, wobei Deutschland weiterhin ein wichtiger Nachfragemarkt bleibt. Verbraucher in Großbritannien, Deutschland, Frankreich, Italien und Spanien legen zunehmend Wert auf hochwertige Displays, Langlebigkeit, Software und Energieeffizienz ihrer Geräte.
Großbritannien hat sich zu einem etablierten Markt für High-End-Smartphones entwickelt, in dem Apple und Samsung eine dominante Marktstellung einnehmen. In Deutschland treffen die Nachfrage nach hochwertigen Smartphones auf industrielle Bedürfnisse und nachhaltige Entwicklung. Premium-Smartphones und lange Nutzungszyklen spielen in Frankreich eine große Rolle, während in Italien und Spanien Android-Smartphones der Mittel- und Oberklasse gefragt sind. Die nachhaltige Entwicklung in der EU beeinflusst Produktdesign, Wartungsfreundlichkeit, Materialien und Lebenszyklus. Aufgrund sinkender Panelpreise wird die OLED-Technologie voraussichtlich einen hohen Marktanteil erreichen.
Markt für Smartphone-Displays im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 51–55 % des Gesamtwerts ausmachen und bis 2034 ein jährliches Wachstum von 4–6 % verzeichnen. China spielt aufgrund seiner hohen Produktionskapazitäten für Panels und Smartphones eine wichtige Rolle in der Region. Japan, Südkorea, Indien und Australien zählen zu den wichtigsten Absatzmärkten im Premium- und Volumensegment.
Staatliche Förderprogramme, Investitionen in Halbleiter, Produktionsanreize und ein gut ausgebautes Elektronik-Ökosystem stärken die Wettbewerbsfähigkeit der Region. China ist aufgrund seiner Kompetenz in der Panelherstellung besonders dominant, Südkorea aufgrund seiner OLED-Produktion. Indien verzeichnet ein Wachstum bei der Nachfrage nach Mobiltelefonen und Premium-Smartphones, Japan im Bereich Komponentendesign, während Australien aufgrund seiner hohen Smartphone-Verbreitung einen kleineren, aber dennoch hochwertigen Markt bietet.
Markt für Smartphone-Displays im Nahen Osten und Afrika
Für die MEA-Region wird bis 2034 ein jährliches Wachstum von 3–5 % erwartet, wobei Saudi-Arabien und die VAE die größten Wertschöpfungstreiber im Nahen Osten darstellen. Südafrika ist das wichtigste Nachfragezentrum auf dem afrikanischen Kontinent, während die übrigen MEA-Länder vom zunehmenden Smartphone-Verbrauch profitieren.
Investitionen in Energie, Infrastruktur, Urbanisierung und mobiles Breitband treiben die Nachfrage nach Mobiltelefonen an. Hochwertige Displays gewinnen in den Golfstaaten zunehmend an Bedeutung, während die Bezahlbarkeit in vielen afrikanischen Ländern weiterhin ein entscheidender Faktor ist. Die Bildschirmgröße ist für Medienwiedergabe und geschäftliche Anwendungen unerlässlich, und robuste LCD-Panels erfüllen nach wie vor die Anforderungen an ein erschwingliches Preisniveau.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Smartphone-Displays im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2–4 % wachsen wird. Kapazitive Displays bleiben dominant, da moderne Smartphones reaktionsschnelle Multitouch-Oberflächen benötigen, während resistive Architekturen nur in wenigen Spezialanwendungen zum Einsatz kommen. Der Markt für Smartphone-Displays tendiert zunehmend zur kapazitiven Technologie, da Gestensteuerung, Spiele, biometrische Interaktion und nahtlose Software-Oberflächen eine präzise Berührungsreaktion und eine robuste Oberflächenintegration erfordern.
- Kapazitives Display: Kapazitive Displays behaupten ihre führende Position, da Smartphones präzise Multitouch-Eingaben, geringe Betätigungskräfte und Kompatibilität mit modernen Benutzeroberflächen erfordern. Die Integration in Schutzglas ermöglicht zudem schlanke Gerätearchitekturen.
- Resistives Display: Resistive Displays eignen sich für spezielle und ältere Anwendungen, bei denen druckbasierte Interaktion, die Verwendung von Handschuhen oder Kostenaspekte weiterhin relevant sind. Ihre Rolle in Smartphones ist durch die geringere Multitouch-Fähigkeit und die niedrigere Verbrauchernachfrage eingeschränkt.
Displaytechnologie
Der Markt für Smartphone-Displays wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 5–7 % verzeichnen. OLED- und AMOLED-Displays verändern die Beschaffungsprioritäten durch hohen Kontrast, geringe Dicke, flexible Integration und niedrigeren Stromverbrauch unter bestimmten Nutzungsbedingungen. TFT-LCD- und IPS-LCD-Displays bleiben relevant, wenn Kosten, Versorgungssicherheit und die Wirtschaftlichkeit von Einsteigergeräten wichtiger sind als eine herausragende Bildqualität.
- TFT-LCD: TFT-LCD behält seine strategische Bedeutung bei kostensensiblen Smartphones, da eine etablierte Fertigungsinfrastruktur und ausgereifte Lieferketten eine wirtschaftliche Panelproduktion und eine breite Gerätekompatibilität ermöglichen.
- IPS-LCD: IPS-LCD bleibt relevant, wo weite Betrachtungswinkel, gleichbleibende Farbwiedergabe und ein wettbewerbsfähiger Preis gefragt sind. Seine Position ist besonders stark im Segment der preisgünstigen Smartphones und im Ersatzgerätemarkt.
- OLED: OLED-Technologie zeichnet sich durch selbstleuchtende Pixel, hohen Kontrast, geringe Dicke und flexible Formfaktoren aus. Ihre Verbreitung fördert die Premiumisierung von Smartphones und eröffnet Möglichkeiten für innovative Industriedesigns.
- AMOLED: AMOLED hat sich zu einer gängigen Premium- und gehobenen Mittelklasse-Technologie entwickelt, die durch flexible Panels, adaptive Bildwiederholfrequenz, hohe Helligkeit und zunehmende Kostenwettbewerbsfähigkeit bei steigender Produktionskapazität unterstützt wird.
Größe
Es wird erwartet, dass die Bildschirmgröße bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4–5 % zunimmt. Größere Bildschirme unterstützen zunehmend Streaming, Gaming, Multitasking und Produktivität, was Hersteller dazu anregt, die aktive Anzeigefläche zu maximieren und gleichzeitig die Gerätedicke zu minimieren. Faltbare Designs verstärken diesen Trend, indem sie größere Anzeigeflächen schaffen, ohne die Größe in der Hosentasche proportional zu vergrößern, und so die Nachfrage nach fortschrittlichen flexiblen Panelarchitekturen weiter ankurbeln.
- 0,4 Zoll: Diese Größenkategorie eignet sich für kompakte Smartphone-Konfigurationen und spezielle Designs. Ihre Marktposition wird durch die Präferenz der Verbraucher für größere Anzeigeflächen und eine verbesserte Multimedia-Nutzung eingeschränkt.
- 4,5 Zoll: Dieser Bereich eignet sich für kompakte Geräte, bei denen Mobilität weiterhin wichtig ist. Die Nachfrage wird von Verbrauchern aufrechterhalten, die handliche Geräte bevorzugen, obwohl größere Displays zunehmend Einfluss auf die Spezifikationen gängiger Smartphones haben.
- 5,6 Zoll: Diese Kategorie bietet ein ausgewogenes Verhältnis zwischen Portabilität und Mediennutzung. Sie ist nach wie vor strategisch relevant für gängige Smartphones, da sie handliche Abmessungen mit ausreichend Platz für Anwendungen, Videos und Spiele kombiniert.
- Über 6 Zoll: Geräte mit einer Bildschirmdiagonale von über 6 Zoll profitieren von Premiumisierung, Multimedia-Konsum, Gaming und Multitasking. Smartphones mit großem Bildschirm setzen zunehmend auf schmale Ränder und flexible Architekturen, um die Bedienbarkeit zu erhalten und gleichzeitig die Anzeigefläche zu vergrößern.
Auflösung
Die Auflösung soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3–4 % steigen. Verbesserungen der Auflösung hängen zunehmend mit Bildschirmgröße, Pixeldichte, Bildverarbeitung, Gaming und Kameraqualität zusammen. Hersteller wägen Auflösung, Stromverbrauch und Komponentenkosten gegeneinander ab, während Premium-Geräte vermehrt auf ausgefeilte Display-Engines setzen, um die wahrgenommene Qualität zu verbessern, ohne sich allein auf höhere Pixelzahlen zu verlassen.
- 720 x 1280: Diese Auflösung ist weiterhin relevant für kostenbewusste Smartphones, bei denen niedrige Bauteilkosten und eine ausreichende Alltagstauglichkeit im Vordergrund stehen. Ihre strategische Bedeutung wird durch die Nachfrage im Einsteigersegment in Schwellenländern untermauert.
- 1920 x 1080: Die Full-HD-Auflösung ist nach wie vor eine weit verbreitete Konfiguration und bietet ein gutes Gleichgewicht zwischen Schärfe, Leistung und Energieverbrauch in allen gängigen Smartphone-Kategorien.
- Andere: Andere Auflösungen umfassen erweiterte und nicht standardmäßige Konfigurationen, die für Premium-, Großformat-, Falt- und Spezialgeräte verwendet werden. Ihre Bedeutung nimmt zu, da die Hersteller Seitenverhältnisse und flexible Formfaktoren optimieren.
Momentaufnahme der Chancen
|
Displaytechnologie |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
TFT-LCD |
Medium |
Kosteneffizienz |
Reifen |
|
IPS-LCD |
Medium |
Weites Sichtfeld |
Reifen |
|
OLED |
Hoch |
Flexible Paneele |
Skalierung |
|
AMOLED |
Hoch |
Adaptive Aktualisierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Smartphone-Display-Marktes
Premiumisierung steigert den Wert der Display-Spezifikationen
Mit der zunehmenden Premiumisierung von Displays verlagert sich der Fokus weg von grundlegenden Anzeigefunktionen hin zu überlegener Helligkeit, adaptiver Bildwiederholfrequenz, brillanten Farben, langer Lebensdauer und höherer Energieeffizienz. Dadurch ändert sich der Wert jedes einzelnen Panels, da die Premiumisierung den Einsatz fortschrittlicher Materialien und Produktionsmethoden für High-End-Geräte ermöglicht. OEMs haben erkannt, dass die Nutzung von Displays zur Differenzierung von Produkten gegenüber Wettbewerbern mittlerweile Standard ist; Hersteller müssen daher im Hinblick auf die Panel-Leistung und nicht auf die Kapazität konkurrieren. Die Auswirkungen reichen sogar bis in das Ökosystem der verwendeten Komponenten hinein und führen zu einer erhöhten Nachfrage nach fortschrittlichen Backplanes, optischen Folien, Deckgläsern, Treiber-ICs und OLED-Materialien. Höhere Spezifikationen der Displays könnten zudem längere Austauschintervalle bedeuten, da ältere Geräte dadurch veraltet wirken.
Flexible OLEDs erweitern den adressierbaren Designraum
Flexible OLEDs haben das Design von Mobiltelefonen revolutioniert, indem sie abgerundete Kanten, schmale Ränder und Faltmechanismen ermöglichen sowie den internen Raum besser nutzen. Darüber hinaus können Gerätehersteller Mobiltelefone mit größeren Displays in kompakteren Gehäusen realisieren. Flexible OLEDs sind durch die höhere Effizienz der Hersteller bei der Steigerung der Produktionsausbeute und der Senkung der Materialkosten wirtschaftlich geworden. Gleichzeitig entstehen zusätzliche Anforderungen an Verkapselung, flexible Substrate, Touch-Funktionalität und Abdeckungsmaterialien. Die Auswirkungen auf das gesamte Ökosystem gehen weit über den bloßen Austausch von Panels hinaus, da jede neue Bauform die Zusammenarbeit bei der Entwicklung von Akkus, Scharnieren, Kameras, Prozessoren, Gehäuseteilen und vielem mehr erfordert. Zulieferer, die die Anforderungen an Zuverlässigkeit, Biegsamkeit, Helligkeit und Langlebigkeit erfüllen können, werden die Designentscheidungen der OEMs maßgeblich beeinflussen.
Höhere Displayqualität unterstützt den Konsum digitaler Inhalte
Die Nutzung von Smartphones hat sich zu einer Aktivität entwickelt, die HD-Videos, Cloud-Gaming, Fotografie, Kurzvideos und produktive Anwendungen umfasst. Diese Aktivitäten unterstreichen die Bedeutung von Bildwiederholfrequenz, Helligkeit, Farbgenauigkeit, Kontrast und Berührungsempfindlichkeit. Die Auswirkungen dieses Marktes sind dort spürbar, wo Smartphones als Haupt-PC dienen, insbesondere an Orten mit hoher mobiler Internetnutzung und geringer Abhängigkeit von herkömmlichen Computern. Die hohe Display-Performance trägt zusätzlich zur Premium-Positionierung von Smartphones bei, da der visuelle Unterschied für die Nutzer deutlich sichtbar ist. Die Hersteller haben daher ein Interesse daran, die Displays zu verbessern, selbst wenn die Verbesserungen bei Prozessor und Kamera kaum erkennbar sind.
Zukunftstrends auf dem Smartphone-Displaymarkt
KI-gestützte Displays werden kontextbezogener
Zukünftige Smartphone-Displays werden voraussichtlich stärker auf den Nutzerkontext, die Geräteaktivität, Datenschutzanforderungen und Umgebungsbedingungen reagieren. KI-gestützte Systeme können Helligkeit, Bildwiederholfrequenz, Farbprofile und die Sichtbarkeit von Informationen dynamisch an die jeweilige Anwendung und Umgebung anpassen. Der Markt für Smartphone-Displays wird zunehmend die Display-Hardware mit Software-Intelligenz verknüpfen, anstatt das Panel als passive Ausgabekomponente zu betrachten. Panelintegrierte Sensoren ermöglichen zudem biometrische Funktionen, die Interaktion mit der Umgebung und eine ausgefeiltere Nutzerauthentifizierung. Diese Konvergenz könnte den Bedarf an separaten Sensoren reduzieren und gleichzeitig neue Designmöglichkeiten für ununterbrochene Bildschirme eröffnen. Anbieter werden daher im Bereich Display-Intelligenz, Sensorintegration, Leistungsoptimierung und Softwarekompatibilität konkurrieren, wodurch die Display-Architektur potenziell zu einem aktiveren Bestandteil der Smartphone-Technologie und des Benutzeroberflächendesigns wird.
Hocheffiziente OLED-Architekturen gewinnen strategische Bedeutung
Energieeffizienz wird mit zunehmender Leistungsfähigkeit von Akkus, Bildwiederholraten und Helligkeit in Smartphones zu einem entscheidenden Faktor für die Displayentwicklung. Zukünftige OLED-Displayarchitekturen könnten verbesserte Emitter, optimiertes optisches Design, adaptive Ansteuerung und optimierte Backplane-Technologie nutzen, um den Energieverbrauch zu senken, ohne die Helligkeit zu beeinträchtigen. Unternehmen, die effiziente Architekturen entwickeln und gleichzeitig Lebensdauer und Farbkonsistenz gewährleisten, werden davon profitieren. Es wird unerlässlich sein, dass Unternehmen ihre Panels nicht nur über Auflösung und Leuchtdichte, sondern auch über Energieeffizienz definieren. Effizienz ermöglicht dünnere Designs, da Wärmemanagement und Akkunutzung weniger problematisch werden.
Marktchancen für Smartphone-Displays
Fortschrittliche Panel-Plattformen für neue Premium-Geräte
Investoren und Komponentenlieferanten können sich durch die Unterstützung flexibler OLED-Plattformen für faltbare Geräte, dünne Smartphones und leistungsstarke Standardhandys Premium-Wachstumschancen sichern. Das Potenzial reicht über die Panelproduktion hinaus und umfasst Verkapselung, Deckmaterialien, Treiberelektronik, Test- und Fertigungsanlagen. Prognosen für den Smartphone-Display-Markt deuten darauf hin, dass die Wertschöpfung zunehmend Anbieter begünstigen wird, die hohe Ausbeute mit differenzierter Leistung kombinieren können. Partnerschaften mit OEM-Entwicklungsteams können das Qualifizierungsrisiko reduzieren und frühzeitig Einblick in Produkt-Roadmaps ermöglichen. Strategische Investitionen sollten Technologien priorisieren, die Helligkeit, Lebensdauer, Energieeffizienz und mechanische Zuverlässigkeit gleichzeitig verbessern. Unternehmen mit skalierbarer Fertigung und starker Prozesskontrolle sind besser positioniert, um die Nachfrage zu bedienen, wenn fortschrittliche Panels von Flaggschiff-Geräten in Produkte der oberen Mittelklasse Einzug halten.
Lokalisierte Fertigung und resiliente Komponentennetzwerke
Die regionale Diversifizierung der Fertigung eröffnet Panelherstellern, Materiallieferanten und Ausrüstungsunternehmen die Möglichkeit, engere Beziehungen zu den Ökosystemen der Smartphone-Montage aufzubauen. China, Südkorea, Indien, Japan und Südostasien bieten unterschiedliche Kombinationen aus Produktionsumfang, politischer Unterstützung, technischem Know-how und Verbrauchernachfrage. Investoren können ihr Lieferkettenrisiko reduzieren, indem sie regionsübergreifende Beschaffungsvereinbarungen für kritische Displaymaterialien und -komponenten entwickeln. Die Lokalisierung verbessert zudem die Reaktionsfähigkeit auf OEM-Anforderungen und kann die Logistikkomplexität bei Großserien verringern. Die attraktivsten Strategien gleichen Investitionsaufwand und Nutzungsrisiko aus, da die Displayherstellung erhebliche Vorabinvestitionen erfordert. Unternehmen, die flexible Kapazitäten mit langfristigen Kundenverträgen kombinieren, können ihre Widerstandsfähigkeit stärken und gleichzeitig die geografische Diversifizierung der Smartphone-Produktion und der Displaybeschaffung unterstützen.
Aktuelle Entwicklungen
- August 2026: LG Display Co., Ltd. präsentierte FLiPP, eine FMM-lose OLED-Pixelstrukturierungstechnologie zur Verbesserung der Fertigungsflexibilität. Das Unternehmen berichtete von einer 1,6-fach höheren Helligkeit, einer 2,4-fach längeren Lebensdauer der Panels und einem um 13 % geringeren Stromverbrauch im Vergleich zur herkömmlichen FMM-Produktion unter vergleichbaren Bedingungen. LG Display plant, die Technologie auf der IMID 2026 in Busan vorzustellen.
- Mai 2026: Samsung Display Co., Ltd. präsentierte auf der SID Display Week 2026 Flex Chroma Pixel, eine OLED-Technologie für Smartphones mit bis zu 3.000 Nits im Hochleistungsmodus und 96 % BT.2020-Farbraumabdeckung. Das Unternehmen demonstrierte außerdem ein 500-PPI-Sensor-OLED-Display mit integrierten organischen Fotodioden für biometrische Sensoren und unterstrich damit die Konvergenz von Display- und Sensorfunktionen.
- September 2025: Apple Inc. stellte das iPhone 17 mit einem 6,3 Zoll großen Super Retina XDR Display, adaptiver ProMotion-Bildwiederholfrequenz von bis zu 120 Hz und einer maximalen Helligkeit von 3.000 Nits im Freien vor. Das Unternehmen präsentierte außerdem Ceramic Shield 2 mit verbesserter Kratzfestigkeit und reduzierter Spiegelung und unterstrich damit die Bedeutung von Display-Haltbarkeit und Lesbarkeit im Freien für die Differenzierung von Premium-Smartphones.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -