
Marché des écrans pour smartphones – Tendances, demande et croissance jusqu’en 2034
Marché des écrans pour smartphones : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (écran capacitif, écran résistif) ; technologie d’affichage (TFT-LCD, IPS-LCD, OLED, AMOLED, autres) ; taille (0,4 pouce, 4,5 pouces, 5,6 pouces, plus de 6 pouces) ; résolution (720 × 1280, 1920 × 1080, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011996
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
52,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
71,14 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,36 %
taux de croissance
Marché adressable
563,26 milliards de dollars américains
(2026-2034)
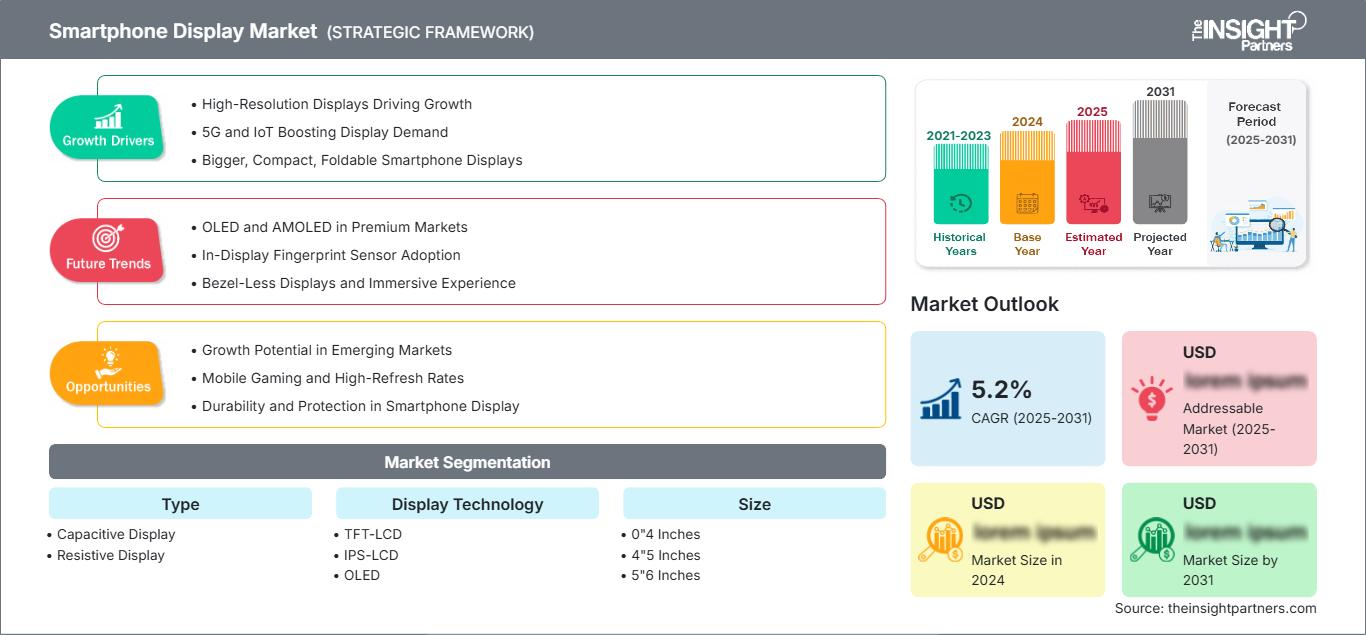
Le marché mondial des écrans pour smartphones était évalué à 52,86 milliards de dollars américains en 2025 et devrait atteindre 71,14 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,36 % entre 2026 et 2034.
Analyse et perspectives du marché des écrans pour smartphones
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 16 à 19 % en 2025 et croître à un TCAC de 3 à 5 % entre 2026 et 2034, grâce aux smartphones haut de gamme, à la pénétration des écrans OLED, à la demande de remplacement et au financement soutenu des opérateurs.
- États-Unis : On estime que les États-Unis représenteront 65 à 70 % de la valeur de l’Amérique du Nord en 2025, avec un taux de croissance annuel composé (TCAC) de 3 à 5 % entre 2026 et 2034, les appareils OLED haut de gamme dominant les mises à niveau.
- Europe : L'Europe devrait représenter une part de 17 à 20 % en 2025 et connaître une croissance annuelle composée de 2 à 4 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent d'importants centres de demande.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 51 à 55 % en 2025 et devrait connaître une croissance annuelle composée de 4 à 6 % jusqu’en 2034, tirée par la Chine, le Japon, la Corée du Sud, l’Inde et les écosystèmes manufacturiers régionaux.
- Segment le plus important : On estime que la technologie AMOLED détiendra une part de marché de 48 à 52 % en 2025, avec un TCAC de 7 à 9 %, reflétant une large adoption sur les smartphones haut de gamme et de plus en plus sur les smartphones de milieu de gamme.
- Segment à forte croissance : le segment des écrans de plus de 6 pouces devrait représenter une part de marché de 58 à 62 % en 2025 et devrait croître à un TCAC de 4 à 6 %, soutenu par l’utilisation des grands écrans.
- Principales entreprises analysées en détail : Apple Inc. ; Fujitsu Limited ; Japan Display Inc. ; LG Electronics Inc. ; Mitsubishi Electric Corporation ; Motorola Mobility LLC ; Samsung Electronics Co., Ltd. ; Sharp Corporation ; Sony Corporation ; Toshiba Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Sur le marché des écrans pour smartphones, la transition s'est opérée des technologies TFT-LCD vers les OLED et AMOLED, permettant des designs plus fins, des niveaux de contraste élevés, des taux de rafraîchissement ajustables et une meilleure gestion de l'énergie. Les écrans flexibles sont devenus indispensables aux fabricants de pointe. Les données du secteur révèlent qu'en 2024, les écrans AMOLED représentaient 51 % des livraisons totales d'écrans pour smartphones, dont 40 % pour les écrans AMOLED flexibles.
Concernant les tendances futures, la différenciation des technologies d'écrans devrait s'orienter davantage vers une luminosité accrue, une consommation d'énergie réduite, des fonctionnalités de protection de la vie privée, des capteurs intégrés et une plus grande flexibilité. Les marchés émergents resteront essentiels en termes de volume, tandis que les marchés haut de gamme contribueront à la création de valeur ajoutée grâce aux technologies de pointe. Sur le plan réglementaire, une importance accrue sera accordée à la réparabilité, à l'efficacité énergétique, à la gestion des déchets électroniques et à la normalisation de la recharge.
Rapport sur le marché des écrans de smartphones
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 52,86 milliards de dollars américains |
| Taille du marché d'ici 2034 | 71,14 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,36% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans pour smartphones
La croissance du marché des écrans pour smartphones est alimentée par le renouvellement du parc d'écrans, la montée en gamme, l'augmentation de la taille des écrans et la préférence croissante pour les écrans à taux de rafraîchissement élevé. Les fabricants de dalles, les équipementiers de smartphones, les fabricants de semi-conducteurs, les fabricants de matériaux, les verriers et les fournisseurs d'équipements forment une chaîne de valeur fortement interdépendante. On observe une demande croissante pour les écrans OLED flexibles, tandis que les écrans LCD seront privilégiés dans les smartphones d'entrée de gamme, où le coût prime sur les performances d'affichage haut de gamme.
En ce qui concerne les tendances d'approvisionnement, on observe une domination croissante des régions manufacturières asiatiques telles que la Chine, la Corée du Sud, le Japon et Taïwan. L'augmentation des capacités de production d'OLED a rendu les écrans OLED flexibles plus accessibles et abordables, les rendant disponibles sur des segments de prix inférieurs. Par ailleurs, les fabricants de panneaux doivent relever des défis liés à l'utilisation des ressources, aux rendements, aux matériaux et à l'intensité capitalistique.
Le rapport sur le marché des écrans pour smartphones indique que la concurrence s'exerce sur la qualité des dalles, le rendement, la qualification des clients, l'allocation des capacités et les feuilles de route technologiques. Apple Inc. mise davantage sur l'utilisation de spécifications OLED avancées pour différencier ses produits, tandis que Samsung Electronics Co., Ltd. intègre la technologie d'affichage directement dans ses téléphones. Parmi les autres acteurs figurent LG Electronics Inc., Japan Display Inc., Sharp Corporation, Sony Corporation et Fujitsu Limited, qui se distinguent par leur expertise dans les domaines de l'affichage et de l'électronique.
Dans la stratégie de positionnement actuelle, l'accent est mis sur la rentabilité des OLED flexibles, la technologie de substrat, l'architecture de luminosité et les formats uniques. L'importance de Mitsubishi Electric Corporation et de Toshiba Corporation réside dans leur expertise en ingénierie d'affichage, tandis que Motorola Mobility LLC participe à ce secteur grâce à sa forte demande en téléphones portables. La stratégie d'investissement doit donc viser à optimiser l'efficacité des OLED, l'utilisation des matériaux, la durée de vie des panneaux et la flexibilité de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des écrans pour smartphones : Perspectives stratégiques
Perspectives régionales
Marché des écrans pour smartphones en Amérique du Nord
L'Amérique du Nord devrait représenter entre 16 et 19 % du marché des écrans pour smartphones d'ici 2025, avec un taux de croissance annuel composé (TCAC) de 3 à 5 % jusqu'en 2034. Cette région bénéficie de prix de remplacement élevés pour les téléphones, d'une forte présence d'appareils haut de gamme et d'un écosystème de financement solide proposé par les opérateurs. L'adoption de la technologie OLED est plus importante pour les téléphones haut de gamme, car des paramètres tels que la luminosité, le contraste, la fréquence de rafraîchissement et la visibilité en extérieur influencent les décisions d'achat. Les États-Unis seront le principal marché de la région.
L'augmentation de la demande s'explique par l'achat de téléphones haut de gamme et par le taux de pénétration relativement élevé des smartphones au Canada. L'accent est mis davantage sur la durabilité de l'écran et la gestion de l'énergie que sur la simple résolution. L'autre facteur de demande est l'achat de téléphones pliables, même s'ils sont vendus en quantités relativement faibles par rapport aux modèles phares.
Marché américain des écrans pour smartphones
Le marché nord-américain représentait environ 65 à 70 % de la valeur totale du marché en 2025 et devrait croître à un TCAC de 3 à 5 % entre 2026 et 2034. Les appareils haut de gamme contribuent de manière significative à la création de valeur dans le segment des écrans, car les consommateurs privilégient les smartphones OLED offrant des taux de rafraîchissement élevés, une bonne luminosité en extérieur et de grandes surfaces actives. Des entreprises comme Apple et Samsung exercent une influence considérable sur leurs écosystèmes respectifs.
Les nouvelles tendances en matière d'applications s'orientent vers les jeux vidéo, le streaming vidéo, la photographie, la productivité et les fonctions toujours actives. Les écrans OLED tireront profit de ces tendances grâce à leur contraste élevé, leur finesse et leur taux de rafraîchissement adaptatif. Les facilités de paiement proposées par les opérateurs et la possibilité de reprise d'anciens appareils contribuent à faciliter l'accès au segment haut de gamme. La disponibilité des composants peut être affectée par les droits de douane, la logistique, les délais de production et la diversification des fournisseurs.
Marché européen des écrans pour smartphones
La part de marché de l'Europe devrait se situer entre 17 et 20 % en 2025 et croître à un TCAC de 2 à 4 % jusqu'en 2034, l'Allemagne demeurant un important centre de demande. Au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne, les consommateurs privilégient de plus en plus la qualité d'affichage, la durabilité, les logiciels et l'efficacité énergétique de leurs appareils.
Le Royaume-Uni s'est imposé comme un marché mature pour les smartphones haut de gamme, dominé par Apple et Samsung. En Allemagne, la demande de téléphones haut de gamme se conjugue aux impératifs industriels et au développement durable. En France, les smartphones premium et les cycles de renouvellement longs sont essentiels, tandis qu'en Italie et en Espagne, ce sont les smartphones Android de milieu et haut de gamme qui prédominent. Au sein de l'UE, le développement durable influence la conception, la facilité d'entretien, les matériaux et le cycle de vie des produits. L'adoption de la technologie OLED devrait être structurellement élevée grâce à la baisse du prix des dalles.
Marché des écrans pour smartphones de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 51 à 55 % de la valeur totale en 2025 et afficher un taux de croissance annuel composé (TCAC) de 4 à 6 % jusqu'en 2034. La Chine joue un rôle prépondérant dans la région grâce à ses importantes capacités de production d'écrans et de smartphones. Le Japon, la Corée du Sud, l'Inde et l'Australie figurent parmi les marchés de soutien, tant pour les produits haut de gamme que pour les volumes importants.
Les politiques gouvernementales, les investissements dans les semi-conducteurs, les incitations à la production et les écosystèmes électroniques renforcent la compétitivité de la région. La Chine domine notamment grâce à sa capacité de production de panneaux, tandis que la Corée du Sud excelle dans la fabrication d'écrans OLED. L'Inde connaît une forte croissance de la demande en téléphones portables et smartphones haut de gamme, le Japon se distingue par sa capacité de conception de composants, et l'Australie offre un marché plus restreint mais de qualité supérieure grâce à la forte pénétration des smartphones.
Marché des écrans pour smartphones au Moyen-Orient et en Afrique
La région MENA devrait connaître une croissance annuelle composée de 3 à 5 % jusqu'en 2034, l'Arabie saoudite et les Émirats arabes unis étant les principaux contributeurs à la valeur ajoutée au Moyen-Orient. L'Afrique du Sud est le principal centre de demande pour le continent africain, tandis que la croissance dans les autres pays de la région MENA est tirée par la pénétration croissante des smartphones.
Les investissements dans l'énergie, les infrastructures, l'urbanisation et le haut débit mobile stimulent la demande de téléphones portables. Les écrans haut de gamme deviennent un facteur déterminant sur les marchés du Golfe, tandis que l'accessibilité financière demeure un critère essentiel dans de nombreux pays africains. La taille de l'écran est primordiale pour le visionnage de contenus multimédias et les usages professionnels, et les dalles LCD performantes répondent aux exigences de prix.
Analyse de segmentation
Taper
Le marché des écrans pour smartphones devrait connaître une croissance annuelle composée de 2 à 4 % entre 2026 et 2034. Les écrans capacitifs restent dominants car les smartphones modernes nécessitent des interfaces tactiles multipoints réactives, tandis que les architectures résistives se limitent à des applications spécialisées. Le marché des écrans pour smartphones privilégie de plus en plus la technologie capacitive car la commande gestuelle, les jeux, l'interaction biométrique et les interfaces logicielles fluides requièrent une réponse tactile précise et une intégration durable à la surface.
- Écran capacitif : L’écran capacitif conserve sa position dominante car les smartphones exigent une saisie multitouch précise, une faible force d’activation et une compatibilité avec les interfaces utilisateur modernes. Son intégration avec un verre de protection permet de concevoir des appareils fins.
- Écran résistif : L’écran résistif est destiné aux applications spécialisées et anciennes où l’interaction par pression, l’utilisation de gants ou les contraintes de coût restent importantes. Son utilisation dans les smartphones est limitée par une capacité multitouch réduite et un intérêt moindre de la part des consommateurs.
Technologie d'affichage
Le marché des écrans pour smartphones devrait enregistrer un TCAC de 5 à 7 % entre 2026 et 2034. Les technologies OLED et AMOLED redéfinissent les priorités d'achat grâce à leur contraste élevé, leur finesse, leur intégration flexible et leur faible consommation d'énergie dans certaines conditions d'utilisation. Les technologies TFT-LCD et IPS-LCD restent pertinentes lorsque le coût, la stabilité de l'approvisionnement et le prix des appareils d'entrée de gamme priment sur les performances visuelles haut de gamme.
- Écrans TFT-LCD : Les écrans TFT-LCD conservent une importance stratégique dans les smartphones sensibles aux coûts, car une infrastructure de fabrication établie et des chaînes d’approvisionnement matures permettent une production économique des panneaux et une large compatibilité avec les appareils.
- Écran IPS-LCD : L’IPS-LCD reste une technologie pertinente lorsque de larges angles de vision, une fidélité des couleurs et un prix compétitif sont essentiels. Elle occupe une place prépondérante sur le marché des smartphones d’entrée de gamme et des appareils de remplacement.
- OLED : La technologie OLED bénéficie de pixels auto-émissifs, d’un contraste élevé, d’une conception fine et de formats flexibles. Son adoption favorise la montée en gamme et ouvre la voie à des designs industriels innovants pour les smartphones.
- AMOLED : La technologie AMOLED est devenue une technologie grand public haut de gamme et de milieu de gamme supérieur, grâce à ses panneaux flexibles, son taux de rafraîchissement adaptatif, sa haute luminosité et sa compétitivité croissante en termes de coûts, à mesure que les capacités de production augmentent.
Taille
La taille des écrans devrait croître à un TCAC de 4 à 5 % jusqu'en 2034. Les écrans plus grands favorisent de plus en plus le streaming, les jeux, le multitâche et la productivité, incitant les fabricants à maximiser la surface d'affichage active tout en maîtrisant l'épaisseur des appareils. Les modèles pliables accentuent cette tendance en offrant des surfaces d'affichage plus larges sans augmenter proportionnellement l'encombrement dans la poche, ce qui renforce la demande pour des architectures de panneaux flexibles avancées.
- 0,4 pouce : Cette catégorie de taille est destinée aux smartphones compacts et aux modèles spécialisés. Sa position sur le marché est limitée par la préférence des consommateurs pour des écrans plus grands et une meilleure ergonomie multimédia.
- 4 à 5 pouces : cette gamme est idéale pour les appareils compacts où la portabilité reste primordiale. La demande est soutenue par les consommateurs recherchant des formats faciles à manipuler, même si les écrans plus grands influencent de plus en plus les spécifications des smartphones grand public.
- 5,6 pouces : Cette catégorie offre un bon compromis entre portabilité et consommation de contenu. Elle reste pertinente pour les smartphones grand public, alliant des dimensions raisonnables à un espace suffisant pour les applications, la vidéo et les jeux.
- Écrans de plus de 6 pouces : Les écrans de plus de 6 pouces bénéficient d’une montée en gamme, d’une consommation multimédia accrue, de jeux et du multitâche. Les smartphones grand écran utilisent de plus en plus des bordures fines et des architectures flexibles pour préserver l’ergonomie tout en agrandissant la surface d’affichage.
Résolution
La résolution devrait croître à un TCAC de 3 à 4 % entre 2026 et 2034. Les améliorations de résolution sont de plus en plus liées à la taille de l'écran, à la densité de pixels, au traitement d'image, aux jeux et à la qualité de l'appareil photo. Les fabricants cherchent à optimiser la résolution en fonction de la consommation d'énergie et du coût des composants, tandis que les appareils haut de gamme intègrent de plus en plus de moteurs d'affichage sophistiqués pour améliorer la qualité perçue sans se baser uniquement sur un nombre de pixels plus élevé.
- 720 x 1280 : Cette résolution reste pertinente pour les smartphones d’entrée de gamme, où le faible coût des composants et une qualité d’affichage quotidienne adéquate sont primordiaux. Son rôle stratégique est conforté par la demande sur les modèles d’entrée de gamme dans les économies émergentes.
- 1920 x 1080 : La résolution Full HD reste une configuration largement répandue, offrant un équilibre efficace entre netteté, performances et consommation d’énergie pour les principales catégories de smartphones.
- Autres : Les autres résolutions concernent les configurations avancées et non standard utilisées pour les appareils haut de gamme, grand format, pliables et spécialisés. Leur importance croît à mesure que les fabricants optimisent les formats d’image et les dimensions.
Aperçu des opportunités
|
Technologie d'affichage |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Écran TFT-LCD |
Moyen |
Efficacité en matière de coûts |
Mature |
|
Écran LCD IPS |
Moyen |
Vision panoramique |
Mature |
|
OLED |
Haut |
Panneaux flexibles |
Mise à l'échelle |
|
AMOLED |
Haut |
Actualisation adaptative |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des écrans pour smartphones
La montée en gamme augmente la valeur des spécifications d'affichage
Avec la montée en gamme, l'acquisition d'écrans évoluera, délaissant les fonctions d'affichage de base au profit d'une luminosité supérieure, d'un taux de rafraîchissement adaptatif, de couleurs plus riches, d'une durée de vie accrue et d'une meilleure efficacité énergétique. De ce fait, la valeur de chaque dalle évoluera, la montée en gamme permettant l'utilisation de matériaux et de méthodes de production plus avancés pour les appareils haut de gamme. Les fabricants d'équipement d'origine (OEM) ont compris que l'utilisation des écrans comme argument de différenciation est désormais la norme ; ils doivent donc rivaliser sur la performance des dalles et non plus sur leur capacité. Les implications s'étendent également à l'écosystème des composants utilisés, d'où une demande accrue pour des circuits intégrés de commande, des films optiques, des verres de protection, des circuits intégrés de pilotage et des matériaux OLED de pointe. Des spécifications plus élevées pour les écrans pourraient également allonger leur durée de vie, rendant les anciens modèles obsolètes.
Les OLED flexibles élargissent le champ des possibles en matière de conception adressable.
Les écrans OLED flexibles ont révolutionné la conception des téléphones portables en permettant des bords incurvés, des bordures fines, le pliage et une meilleure utilisation de l'espace interne. Ils permettent également aux fabricants d'expérimenter des téléphones dotés d'écrans plus grands dans un format plus compact. La faisabilité des OLED flexibles repose sur l'amélioration de l'efficacité des fabricants grâce à l'augmentation des rendements de production et à la réduction du coût des matériaux. Cette technologie engendre également de nouvelles exigences en matière d'encapsulation, de substrats flexibles, de fonctionnalités tactiles et de matériaux de revêtement. L'impact de cette évolution dépasse le simple remplacement des écrans, car chaque nouveau format implique une collaboration pour la conception des batteries, des charnières, des caméras, des processeurs, des composants du châssis et bien d'autres éléments. Les fournisseurs capables de répondre aux exigences de fiabilité, de flexibilité, de luminosité et de longévité influenceront indéniablement les décisions de conception des fabricants d'équipement d'origine (OEM).
Une meilleure qualité d'affichage favorise la consommation de contenu numérique
L'utilisation des smartphones s'est transformée en une activité englobant la vidéo HD, les jeux en nuage, la photographie, les contenus courts et les applications productives. Ces activités soulignent l'importance du taux de rafraîchissement, de la luminosité, de la fidélité des couleurs, du contraste et de la sensibilité tactile. L'impact du marché se fait sentir là où les smartphones servent d'ordinateur personnel principal, notamment dans les régions où l'utilisation d'Internet mobile est importante et où l'on dépend peu des ordinateurs fixes. Les hautes performances des écrans contribuent au positionnement haut de gamme des smartphones, car la différence visuelle devient flagrante pour les utilisateurs. Les fabricants ont donc tout intérêt à améliorer les écrans, même si les évolutions du processeur et des appareils photo sont moins visibles.
Tendances futures du marché des écrans de smartphones
Les écrans dotés d'IA deviennent plus contextuels
Les écrans des futurs smartphones devraient être plus réactifs au contexte d'utilisation, à l'activité de l'appareil, aux exigences de confidentialité et aux conditions ambiantes. Les systèmes dotés d'IA pourront ajuster dynamiquement la luminosité, le taux de rafraîchissement, les profils de couleur et la visibilité des informations en fonction du type d'application et de l'environnement. Le marché des écrans pour smartphones tend à connecter de plus en plus le matériel d'affichage à l'intelligence logicielle, au lieu de considérer la dalle comme un simple composant passif. L'intégration de capteurs à la dalle pourrait également permettre des fonctions biométriques, l'interaction avec l'environnement et une authentification utilisateur plus sophistiquée. Cette convergence pourrait réduire le besoin de capteurs séparés tout en ouvrant de nouvelles perspectives de conception pour des écrans sans interruption. Les fournisseurs devront donc rivaliser sur l'intelligence de l'affichage, l'intégration des capteurs, l'optimisation de la consommation d'énergie et la compatibilité logicielle, ce qui pourrait faire de l'architecture d'affichage un élément plus actif de l'informatique et de la conception de l'interface utilisateur des smartphones.
Les architectures OLED ultra-efficaces acquièrent une importance stratégique
L'efficacité énergétique pourrait devenir un facteur essentiel du développement des écrans, à mesure que les batteries, les taux de rafraîchissement et la luminosité des smartphones progressent. Les futures architectures d'écrans OLED pourraient tirer parti d'émetteurs améliorés, d'une conception optique optimisée, d'un pilotage adaptatif et d'une technologie de substrat arrière améliorée afin de réduire la consommation d'énergie sans compromettre la luminosité. Les entreprises qui développeront des architectures efficaces, tout en garantissant la durée de vie et la fidélité des couleurs, en bénéficieront. Il sera essentiel pour les entreprises de définir leurs panneaux non seulement par leur résolution et leur luminance, mais aussi par leur efficacité énergétique. Cette efficacité permettra de concevoir des écrans plus fins, la gestion thermique et l'utilisation de la batterie étant simplifiées.
Opportunités du marché des écrans pour smartphones
Plateformes de panneaux avancées pour les appareils haut de gamme émergents
Les investisseurs et les fournisseurs de composants peuvent cibler des opportunités de croissance exceptionnelles en soutenant les plateformes OLED flexibles conçues pour les appareils pliables, les smartphones fins et les téléphones portables classiques hautes performances. Ces opportunités s'étendent au-delà de la production de dalles et englobent l'encapsulation, les matériaux de couverture, l'électronique de pilotage, les tests et les équipements de fabrication. Les prévisions du marché des écrans pour smartphones indiquent que la création de valeur favorisera de plus en plus les fournisseurs capables d'allier rendement élevé et performances différenciées. Les partenariats avec les équipes d'ingénierie des équipementiers peuvent réduire les risques liés à la qualification et offrir une visibilité plus rapide sur les feuilles de route des produits. Les investissements stratégiques doivent privilégier les technologies qui améliorent simultanément la luminosité, la durée de vie, l'efficacité énergétique et la fiabilité mécanique. Les entreprises disposant d'une capacité de production à grande échelle et d'une maîtrise rigoureuse des processus sont mieux placées pour capter la demande à mesure que les dalles avancées migrent des appareils haut de gamme vers les produits de milieu de gamme supérieur.
Production localisée et réseaux de composants résilients
La diversification régionale de la production offre aux fabricants de panneaux, aux fournisseurs de matériaux et aux équipementiers l'opportunité de nouer des relations plus étroites avec les écosystèmes d'assemblage de smartphones. La Chine, la Corée du Sud, l'Inde, le Japon et l'Asie du Sud-Est présentent différentes combinaisons d'échelle de production, de soutien politique, d'expertise technique et de demande des consommateurs. Les investisseurs peuvent réduire leur exposition à la chaîne d'approvisionnement en développant des accords d'approvisionnement multirégionaux pour les matériaux et composants critiques des écrans. La localisation améliore également la réactivité aux exigences des équipementiers et peut simplifier la logistique des programmes de production à grand volume. Les stratégies les plus intéressantes devront trouver un équilibre entre les dépenses d'investissement et le risque lié à l'utilisation des capacités, car la fabrication d'écrans nécessite un investissement initial important. Les entreprises qui combinent une capacité de production flexible à des accords clients à long terme peuvent renforcer leur résilience tout en favorisant la diversification géographique de la production de smartphones et de l'approvisionnement en écrans.
Développements récents
- Août 2026 : LG Display Co., Ltd. a dévoilé FLiPP, une technologie de structuration de pixels OLED sans FMM conçue pour améliorer la flexibilité de production. L’entreprise a annoncé une luminosité 1,6 fois supérieure, une durée de vie des panneaux 2,4 fois plus longue et une consommation d’énergie réduite de 13 % par rapport à la production FMM conventionnelle dans des conditions comparables. LG Display prévoit de présenter cette technologie lors du salon IMID 2026 à Busan.
- Mai 2026 : Samsung Display Co., Ltd. a présenté Flex Chroma Pixel, une technologie OLED pour smartphones prenant en charge jusqu’à 3 000 nits en mode haute luminosité et une couverture colorimétrique BT.2020 de 96 % lors de la SID Display Week 2026. L’entreprise a également présenté un écran OLED de 500 ppp intégrant des photodiodes organiques pour la détection biométrique, soulignant la convergence entre les fonctions d’affichage et de détection.
- Septembre 2025 : Apple a présenté l’iPhone 17 doté d’un écran Super Retina XDR de 6,3 pouces, d’un taux de rafraîchissement adaptatif ProMotion jusqu’à 120 Hz et d’une luminosité maximale en extérieur de 3 000 nits. L’entreprise a également introduit le Ceramic Shield 2, offrant une meilleure résistance aux rayures et une réduction des reflets, renforçant ainsi l’importance de la durabilité de l’écran et de la lisibilité en extérieur dans la différenciation des smartphones haut de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -