
スマートフォンディスプレイ市場の収益、予測、規模の概要
スマートフォンディスプレイ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(静電容量式ディスプレイ、抵抗膜式ディスプレイ)、ディスプレイ技術別(TFT-LCD、IPS-LCD、OLED、AMOLED、その他)、サイズ別(0.4インチ、4.5インチ、5.6インチ、6インチ以上)、解像度別(720×1280、1920×1080、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011996
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
528億6000 万米ドル
基準年値
2034年の予測
711億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.36 %
成長率
対象市場
5,632億6,000 万米ドル
(2026年~2034年)
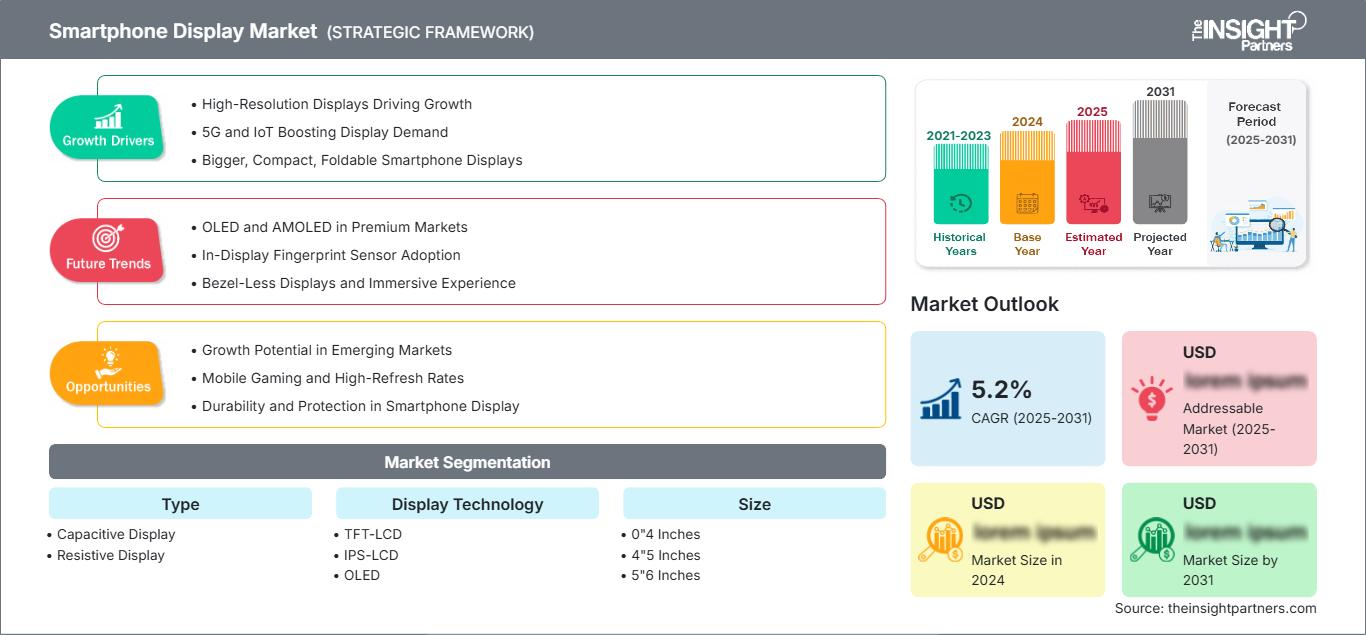
世界のスマートフォンディスプレイ市場は、2025年には528億6000万米ドルと評価され、2034年までに711億4000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)3.36%を記録すると推定されています。
スマートフォンディスプレイ市場の評価と洞察
- 北米: 北米は、プレミアムスマートフォン、OLEDの普及、買い替え需要、および通信事業者による継続的な資金提供に支えられ、2025年には16~19%のシェアを維持し、2026年から2034年にかけて年平均成長率(CAGR)3~5%で成長すると予想されています。
- 米国: 米国は、2025年の北米市場価値の65~70%を占めると推定されており、プレミアムOLEDデバイスがアップグレードを牽引する中で、2026年から2034年にかけて年平均成長率(CAGR)3~5%で拡大すると見込まれています。
- 欧州: 欧州は2025年には17~20%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2~4%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な需要拠点となる。
- アジア太平洋地域: アジア太平洋地域は2025年には51~55%のシェアを占めると推定されており、中国、日本、韓国、インド、および地域の製造エコシステムに牽引され、2034年まで年平均成長率(CAGR)4~6%で拡大すると予想されている。
- 最大のセグメント: AMOLEDは、2025年には48~52%の市場シェアを占めると推定されており、年平均成長率(CAGR)は7~9%で、フラッグシップスマートフォンだけでなく、ミッドレンジスマートフォンにも広く採用されていることを反映している。
- 高成長セグメント: 6インチ以上のデバイスは、2025年には市場シェアの58~62%を占めると推定されており、大画面の使用増加に支えられ、年平均成長率(CAGR)は4~6%で成長すると予測されている。
- 詳細に分析された主要企業: アップル社、富士通株式会社、ジャパンディスプレイ株式会社、LGエレクトロニクス株式会社、三菱電機株式会社、モトローラモビリティ社、サムスン電子株式会社、シャープ株式会社、ソニー株式会社、東芝株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
スマートフォンディスプレイ市場においては、TFT-LCD技術からOLEDおよびAMOLEDへの移行が進んでおり、これにより薄型化、高コントラスト比、リフレッシュレートの調整、電力管理の向上が可能となっています。フレキシブルディスプレイは、サプライヤーによる高度な製造において非常に重要な役割を担うようになりました。業界データによると、2024年にはスマートフォンディスプレイの総出荷台数の51%をAMOLEDが占め、そのうちフレキシブルAMOLEDが40%を占める見込みです。
今後の動向としては、パネル技術の差別化は、高輝度、低消費電力、プライバシー機能、内蔵センサー、柔軟性といった方向へと進むと予想されます。新興市場は引き続き販売量において重要な役割を果たし、プレミアム市場は先進技術による付加価値向上に貢献するでしょう。規制面では、修理の容易性、エネルギー効率、電子廃棄物、充電方式の標準化がより重視されるようになるでしょう。
スマートフォンディスプレイ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 528億6000万米ドル |
| 2034年までの市場規模 | 711億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.36% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
スマートフォンディスプレイ市場分析
スマートフォンディスプレイ市場の成長要因としては、買い替えサイクル、高級化、大型スクリーンサイズ、高リフレッシュレートディスプレイへの嗜好の高まりなどが挙げられます。パネルメーカー、スマートフォンOEM、半導体企業、材料メーカー、ガラスメーカー、機器サプライヤーは、相互依存度の高いバリューチェーンを構成しています。消費者の間ではフレキシブルOLEDへの需要が高まっている一方、LCDは、プレミアムなディスプレイ機能よりもコストが優先される低価格帯スマートフォンで採用されるでしょう。
供給動向に関しては、中国、韓国、日本、台湾といったアジア地域の製造拠点がますます優位を占めるようになっている。OLEDの生産能力向上により、フレキシブルOLEDディスプレイはより身近で手頃な価格帯になり、低価格帯でも入手可能になった。一方で、パネルメーカーは、稼働率、歩留まり、材料、設備投資といった課題に取り組まなければならない。
スマートフォンディスプレイ市場レポートによると、市場競争はパネル品質、歩留まり、顧客資格、生産能力配分、および技術ロードマップから生じている。Apple Inc.は製品差別化の手段として高度なOLED仕様の活用に重点を置いている一方、Samsung Electronics Co., Ltd.はディスプレイ技術を自社製携帯電話に統合している。その他のプレーヤーとしては、LG Electronics Inc.、Japan Display Inc.、Sharp Corporation、Sony Corporation、およびFujitsu Limitedが、ディスプレイおよびエレクトロニクス分野における強みを活かして参入している。
今日のポジショニング戦略では、フレキシブルOLEDの経済性、バックプレーン技術、輝度アーキテクチャ、そして独自のフォームファクターが重視されている。三菱電機と東芝はディスプレイ技術の専門知識で重要な役割を果たしており、モトローラ・モビリティは携帯電話の需要を背景にこの業界に参入している。したがって、投資戦略はOLEDの効率、材料使用量、パネル寿命、そして製造の柔軟性を最大限に高めることを中心に展開されるべきである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
スマートフォンディスプレイ市場:戦略的洞察
地域別分析
北米スマートフォンディスプレイ市場
北米は、2025年までにスマートフォンディスプレイ市場の16~19%を占めると予測されており、2034年まで年平均成長率(CAGR)3~5%で成長すると見込まれています。北米地域は、高い携帯電話買い替え需要、ハイエンド端末の普及率の高さ、そして堅実な通信事業者の金融エコシステムによって支えられています。OLEDの採用はハイエンド端末で特に高く、明るさ、コントラスト、リフレッシュレート、屋外視認性といった要素が購入決定に影響を与えるためです。米国は、この地域における主要市場となるでしょう。
需要増加の要因としては、ハイエンドスマートフォンの購入に加え、カナダにおけるスマートフォンの普及率が比較的高いことが挙げられる。重視されるのは解像度だけでなく、画面の耐久性や電力管理機能である。また、フラッグシップモデルに比べると販売台数は少ないものの、折りたたみ式スマートフォンの購入も需要増加の要因となっている。
米国スマートフォンディスプレイ市場
北米市場は2025年時点で市場全体の約65~70%を占め、2026年から2034年にかけて年平均成長率(CAGR)3~5%で成長すると予測されています。消費者は高リフレッシュレート、優れた屋外輝度、広いアクティブエリアを備えたOLED端末を好むため、プレミアム端末はディスプレイ分野における価値創造に大きく貢献しています。Apple Inc.やSamsung Electronics Co., Ltd.といった企業は、それぞれのエコシステムにおいて大きな影響力を持っています。
新たなアプリケーションのトレンドは、ゲーム、ビデオストリーミング、写真、生産性、常時オン機能に焦点を当てる傾向があります。OLEDディスプレイは、高コントラスト、薄型フォームファクター、適応型リフレッシュ機能を備えているため、こうしたアプリケーションのトレンドから恩恵を受けるでしょう。通信事業者が提供する分割払いプランと下取りの可能性は、プレミアムセグメントへの参入障壁を下げるのに役立ちます。部品の入手可能性は、関税、物流、サイクルタイム、サプライヤーの多様化によって影響を受ける可能性があります。
欧州スマートフォンディスプレイ市場
欧州市場のシェアは2025年には17~20%程度となり、2034年まで年平均成長率(CAGR)2~4%で成長すると予測されており、ドイツは引き続き重要な需要拠点となるでしょう。英国、ドイツ、フランス、イタリア、スペインの消費者は、デバイスの高品質なディスプレイ、耐久性、ソフトウェア、そしてエネルギー効率の高い性能をますます重視するようになっています。
英国は、AppleとSamsungが市場を席巻する成熟したハイエンドスマートフォン市場として台頭しました。ドイツは、高付加価値スマートフォンの需要と産業ニーズ、そして持続可能な開発が融合した市場です。フランスではプレミアムスマートフォンと長い買い替えサイクルが重要視される一方、イタリアとスペインではミドルレンジおよびハイエンドのAndroidスマートフォンの需要が優勢です。EUにおける持続可能な開発は、製品の設計、保守性、材料、ライフサイクルに影響を与えています。OLED技術の採用は、パネル価格の下落により構造的に高くなるでしょう。
アジア太平洋地域のスマートフォンディスプレイ市場
アジア太平洋地域は、2025年には総市場価値の51~55%を占め、2034年まで年平均成長率(CAGR)4~6%で成長すると予測されている。中国は、パネルやスマートフォンの製造能力が高いため、この地域で重要な役割を担っている。日本、韓国、インド、オーストラリアなどは、プレミアム市場と量販市場の両方において、アジア太平洋地域を支える主要市場である。
政府の政策、半導体への投資、製造業への優遇措置、そしてエレクトロニクス・エコシステムは、この地域の競争力を高めている。特に中国はパネル製造能力で、韓国はOLED製造で優位に立っている。インドは携帯電話や高級スマートフォンの需要で成長しており、日本は部品設計で成長している。一方、オーストラリアはスマートフォンの普及率が高いため、規模は小さいながらも高級市場となっている。
中東・アフリカのスマートフォンディスプレイ市場
中東・アフリカ地域は2034年まで年平均成長率(CAGR)3~5%で成長すると予測されており、サウジアラビアとアラブ首長国連邦が中東地域における最大の市場貢献国となる見込みです。南アフリカはアフリカ大陸における主要な需要拠点であり、その他の中東・アフリカ諸国はスマートフォンの普及拡大によって成長が牽引されています。
エネルギー、インフラ、都市化、モバイルブロードバンドへの投資が、携帯電話の需要を牽引しています。湾岸諸国市場ではハイエンドディスプレイが重要な推進力となりつつある一方、多くのアフリカ諸国では価格の手頃さが依然として重要な要素となっています。メディア視聴やビジネス用途には画面サイズが不可欠であり、堅牢な液晶パネルは引き続き価格面でのニーズに応えています。
セグメンテーション分析
タイプ
ディスプレイの種類は、2026年から2034年にかけて年平均成長率(CAGR)2~4%で拡大すると予測されています。静電容量式ディスプレイは、現代のスマートフォンが応答性の高いマルチタッチインターフェースを必要とするため、依然として主流であり、抵抗膜式ディスプレイは限られた特殊な用途にのみ使用されています。スマートフォンディスプレイ市場の範囲は、ジェスチャー制御、ゲーム、生体認証、シームレスなソフトウェアインターフェースに正確なタッチ応答と耐久性のある表面統合が求められるため、静電容量式技術をますます支持する傾向にあります。
- 静電容量式ディスプレイ: スマートフォンには正確なマルチタッチ入力、軽いタッチ操作、そして最新のユーザーインターフェースとの互換性が求められるため、静電容量式ディスプレイは依然として主流の地位を維持しています。また、保護ガラスとの統合により、薄型デバイス構造の実現にも貢献しています。
- 抵抗膜方式ディスプレイ: 抵抗膜方式ディスプレイは、圧力による操作、手袋の使用、またはコスト面での考慮事項が依然として重要な、特殊な用途や従来型の用途に適しています。スマートフォンにおけるその役割は、マルチタッチ機能の低さや消費者の嗜好の低さによって制限されています。
ディスプレイ技術
スマートフォンディスプレイ市場におけるディスプレイ技術は、2026年から2034年にかけて年平均成長率(CAGR)5~7%を記録すると予測されています。OLEDとAMOLEDは、高コントラスト、薄型構造、柔軟な統合、および特定の使用条件下での低消費電力といった特長により、調達の優先順位を塗り替えています。一方、TFT-LCDとIPS-LCDは、プレミアムな視覚性能よりもコスト、供給の安定性、エントリーレベルのデバイスの経済性が重視される場面で、依然として重要な役割を担っています。
- TFT-LCD: TFT-LCDは、確立された製造インフラと成熟したサプライチェーンによって経済的なパネル生産と幅広いデバイス互換性が支えられているため、コスト重視のスマートフォンにおいて戦略的に重要な位置を占めています。
- IPS液晶: IPS液晶は、広い視野角、安定した色再現性、そして競争力のある価格が求められる分野で依然として重要な役割を担っています。特に、価格重視のスマートフォンや買い替え市場において、その地位は揺るぎません。
- OLED: OLEDは、自発光ピクセル、高いコントラスト比、薄型構造、柔軟な形状といった利点を備えています。OLEDの採用は、高級化を促進し、革新的なスマートフォンの工業デザインの可能性を広げます。
- AMOLED: AMOLEDは、フレキシブルパネル、アダプティブリフレッシュレート、高輝度、そして製造能力の拡大に伴うコスト競争力の向上に支えられ、主流のプレミアムおよびアッパーミドルレンジ技術となっています。
サイズ
画面サイズは2034年まで年平均成長率(CAGR)4~5%で成長すると予測されています。大型スクリーンはストリーミング、ゲーム、マルチタスク、生産性向上といった用途でますます活用されており、メーカーはデバイスの厚みを抑えつつ、表示領域を最大限に確保しようとしています。折りたたみ式デザインは、ポケットサイズを大きくすることなく表示領域を拡大できるため、この傾向をさらに推し進め、高度なフレキシブルパネルアーキテクチャへの需要を高めています。
- 0.4インチ: このサイズカテゴリーは、コンパクトなスマートフォン構成や特殊なデザインに対応しています。しかし、消費者のより広い画面領域とマルチメディアの使いやすさの向上に対する嗜好によって、市場での位置づけは限定されています。
- 4~5インチ: このサイズ帯は、携帯性が重視されるコンパクトなデバイスに対応しています。消費者が扱いやすい形状を求めることで需要は維持されていますが、より大型のディスプレイが主流のスマートフォンの仕様にますます影響を与えています。
- 5インチ×6インチ: このカテゴリーは、携帯性とコンテンツ消費のバランスが取れた実用的なサイズです。扱いやすいサイズでありながら、アプリ、動画、ゲームを楽しむための十分なスペースを備えているため、主流のスマートフォンにとって戦略的に重要な位置を占めています。
- 6インチ以上: 6インチ以上の画面サイズは、高級感、マルチメディアコンテンツの視聴、ゲーム、マルチタスク処理といった面でメリットがあります。大型スマートフォンは、使いやすさを維持しながら表示領域を拡大するために、狭額縁デザインや柔軟なアーキテクチャを採用する傾向が強まっています。
解決
解像度は2026年から2034年にかけて年平均成長率(CAGR)3~4%で拡大すると予測されています。解像度の向上は、画面サイズ、画素密度、画像処理、ゲーム、カメラ出力などとますます密接に関連しています。メーカーは解像度と消費電力、部品コストのバランスを取りながら開発を進めており、高級デバイスでは画素数を増やすだけでなく、高度なディスプレイエンジンを用いて画質を向上させる傾向が強まっています。
- 720×1280: この解像度は、部品コストの低さと日常的な視聴に適した画面表示が優先される、コスト重視のスマートフォンにおいて依然として重要な位置を占めています。新興国におけるエントリーレベルの需要が、この解像度の戦略的な役割を支えています。
- 1920×1080: フルHD解像度は依然として広く普及している構成であり、主流のスマートフォンカテゴリーにおいて、鮮明さ、パフォーマンス、消費電力の効果的なバランスを提供します。
- その他: その他の解像度は、プレミアムデバイス、大型デバイス、折りたたみ式デバイス、特殊デバイスで使用される高度な非標準構成を対象としています。メーカーがアスペクト比や柔軟なフォームファクターを最適化するにつれて、これらの重要性は高まります。
機会の概要
|
ディスプレイ技術 |
収益貢献度(高/中/低) |
トレンドデー |
導入段階 |
|---|---|---|---|
|
TFT-LCD |
中くらい |
コスト効率 |
成熟した |
|
IPS液晶 |
中くらい |
広い視野 |
成熟した |
|
あなたは |
高い |
フレキシブルパネル |
スケーリング |
|
AMOLED |
高い |
アダプティブ・リフレッシュ |
スケーリング |
スマートフォンディスプレイ市場の成長要因と影響分析
高級化によりディスプレイ仕様の価値が高まる
高級化に伴い、ディスプレイの購入は基本的な表示機能から、優れた輝度、適応型リフレッシュレート、色再現性、長寿命、エネルギー効率へとシフトしていくでしょう。こうした点を考慮すると、高級化によってハイエンドデバイス向けに高度な材料や製造方法が採用されるため、各パネルの価値も変化します。OEM各社は、ディスプレイを競合製品との差別化手段として利用することがもはや標準となっていることを認識しており、メーカーは容量ではなくパネル性能で競争しなければなりません。この影響は、使用されるコンポーネントのエコシステム全体に及び、高度なバックプレーン、光学フィルム、カバーガラス、ドライバIC、OLED材料への需要増加につながります。ディスプレイの高付加価値仕様は、古いデバイスを時代遅れに見せることで、交換間隔の延長にもつながる可能性があります。
フレキシブルOLEDが設計可能な空間を拡大
フレキシブルOLEDは、曲面エッジ、狭額縁、折りたたみ機能を実現し、内部空間の有効活用を可能にすることで、携帯電話のデザインに変化をもたらしました。さらに、デバイスメーカーは、より大きなディスプレイ画面を備えながら、より小型のフォームファクターを持つ携帯電話を試作できるようになりました。フレキシブルOLEDは、メーカーの生産歩留まりの向上と材料コストの削減における効率性の向上により、実現可能になりました。また、封止、フレキシブル基板、タッチ機能、カバー材料に対する新たな需要も生み出しています。次に、パネルの交換にとどまらない、エコシステム全体のより広範な影響が挙げられます。なぜなら、新しいフォームファクターごとに、バッテリー、ヒンジ、カメラ、プロセッサ、シャーシ部品など、多くの部品のエンジニアリングにおける連携が必要となるからです。信頼性、曲げ耐性、輝度、長寿命といった要件を満たすことができるサプライヤーは、OEMの設計決定に確実に影響を与えるでしょう。
ディスプレイ品質の向上はデジタルコンテンツの消費を促進する
スマートフォンの利用は、HDビデオ、クラウドゲーム、写真撮影、ショートフォームコンテンツ、生産性向上アプリケーションなど、多岐にわたる活動へと進化してきました。こうした活動において、リフレッシュレート、輝度、色精度、コントラスト、タッチ感度といった要素の重要性が際立っています。特にモバイルインターネットの利用率が高く、コンピューター機器への依存度が低い地域では、スマートフォンが主要なパーソナルコンピューターとして使われるようになり、市場への影響が顕著に現れています。ディスプレイの高性能化は、視覚的な違いがユーザーにとって非常に明確になるため、スマートフォンのプレミアムな地位をさらに高めます。そのため、プロセッサやカメラの性能向上が目に見えにくい場合でも、メーカーはディスプレイの改良に力を入れる理由があるのです。
スマートフォンディスプレイ市場の将来動向
AI対応ディスプレイはより文脈に沿ったものになる
将来のスマートフォンディスプレイは、ユーザーの状況、デバイスのアクティビティ、プライバシー要件、および周囲の環境条件により敏感に反応するようになるでしょう。AI対応システムは、アプリケーションの種類や周囲の環境に応じて、輝度、リフレッシュレート、カラープロファイル、および情報の視認性を動的に調整できます。スマートフォンディスプレイ市場のトレンドは、パネルを単なる受動的な出力コンポーネントとして扱うのではなく、ディスプレイハードウェアとソフトウェアインテリジェンスをますます連携させる方向へと進んでいます。パネルに統合されたセンシングにより、生体認証機能、環境とのインタラクション、およびより高度なユーザー認証も可能になるかもしれません。このような融合により、個別のセンサーの必要性が減り、途切れのない画面を中心とした新たな設計機会が生まれる可能性があります。したがって、サプライヤーはディスプレイインテリジェンス、センサー統合、電力最適化、およびソフトウェア互換性で競争することになり、ディスプレイアーキテクチャはスマートフォンコンピューティングとユーザーインターフェース設計において、より積極的な役割を果たすようになるでしょう。
超高効率OLEDアーキテクチャが戦略的重要性を増す
スマートフォンのバッテリー性能、画面リフレッシュレート、輝度が向上するにつれ、エネルギー効率はディスプレイ開発において重要な要素となる可能性があります。将来のOLEDディスプレイアーキテクチャ設計では、輝度を損なうことなくエネルギー消費を削減するために、改良されたエミッタ、最適な光学設計、アダプティブ駆動、強化されたバックプレーン技術を活用することが考えられます。これは、寿命と色の一貫性を確保しながら効率的なアーキテクチャを開発する企業にとって大きなメリットとなります。企業は、解像度と輝度だけでなく、エネルギー効率によってもパネルを定義することが不可欠となるでしょう。効率が向上すれば、熱管理とバッテリー使用量の課題が軽減されるため、より薄型の設計が可能になります。
スマートフォンディスプレイ市場の機会
次世代プレミアムデバイス向け先進パネルプラットフォーム
投資家や部品サプライヤーは、折りたたみ式デバイス、薄型スマートフォン、高性能従来型携帯電話向けに設計されたフレキシブルOLEDプラットフォームをサポートすることで、プレミアムな成長機会を狙うことができます。この機会は、パネル製造だけでなく、封止、カバー材料、ドライバエレクトロニクス、テスト、製造装置にも及びます。スマートフォンディスプレイ市場の予測によると、高歩留まりと差別化された性能を両立できるサプライヤーが、ますます価値創造において有利になります。OEMエンジニアリングチームとのパートナーシップにより、認定リスクを軽減し、製品ロードマップをより早期に把握することができます。戦略的な投資では、輝度、寿命、電力効率、機械的信頼性を同時に向上させる技術を優先すべきです。拡張可能な製造と強力なプロセス制御を備えた企業は、先進的なパネルがフラッグシップデバイスから中上位製品へと移行するにつれて、需要を取り込むのに有利な立場にあります。
地域密着型製造と強靭な部品ネットワーク
地域的な製造業の多様化は、パネルメーカー、材料サプライヤー、設備会社がスマートフォン組立エコシステムとのより緊密な関係を構築する機会を生み出します。中国、韓国、インド、日本、東南アジアは、製造規模、政策支援、技術力、消費者需要のさまざまな組み合わせを提供しています。投資家は、重要なディスプレイ材料や部品について複数地域からの調達体制を構築することで、サプライチェーンのリスクを軽減できます。現地化はOEMの要求への対応力を向上させ、大量生産プログラムの物流の複雑さを軽減することもできます。ディスプレイ製造には多額の初期投資が必要となるため、最も魅力的な戦略は設備投資と稼働リスクのバランスを取ることです。柔軟な生産能力と長期顧客契約を組み合わせる企業は、スマートフォン生産とディスプレイ調達の地理的多様化を支援しながら、回復力を強化することができます。
最近の動向
- 2026年8月:LGディスプレイは、製造の柔軟性を向上させるために設計された、FMM(フィルムマイクロマッピング)不要のOLED画素パターニング技術「FLiPP」を発表した。同社は、同等の条件下で従来のFMM製造と比較して、輝度が1.6倍、パネル寿命が2.4倍、消費電力が13%削減されたと報告している。LGディスプレイは、釜山で開催されるIMID 2026でこの技術をデモンストレーションする予定だ。
- 2026年5月:サムスンディスプレイは、SID Display Week 2026において、高輝度モードで最大3,000ニト、BT.2020色域カバー率96%を実現するスマートフォン向けOLED技術「Flex Chroma Pixel」を発表しました。また、生体認証用有機フォトダイオードを統合した500PPIセンサーOLEDディスプレイも展示し、ディスプレイ機能とセンシング機能の融合を強調しました。
- 2025年9月:Apple社は、6.3インチのSuper Retina XDRディスプレイ、最大120HzのProMotionアダプティブ・リフレッシュレート、屋外での最大輝度3,000ニトを搭載したiPhone 17を発表しました。同社はまた、耐傷性を向上させ、反射を低減したCeramic Shield 2も発表し、プレミアムスマートフォンの差別化において、ディスプレイの耐久性と屋外での視認性の重要性を強調しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -