
Descripción general de los ingresos, la demanda y las tendencias del mercado de pantallas para smartphones
Tamaño del mercado de pantallas para smartphones y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (pantalla capacitiva, pantalla resistiva); tecnología de pantalla (TFT-LCD, IPS-LCD, OLED, AMOLED, otras); tamaño (0,4 pulgadas, 4,5 pulgadas, 5,6 pulgadas, más de 6 pulgadas); resolución (720 x 1280, 1920 x 1080, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011996
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
52.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
71.140 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,36 %
Índice de crecimiento
Mercado potencial
563.260 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de pantallas para smartphones estaba valorado en 52.860 millones de dólares estadounidenses en 2025 y se espera que alcance los 71.140 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 3,36% durante el período 2026-2034.
Análisis y perspectivas del mercado de pantallas para smartphones
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado del 16-19% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 3-5% entre 2026 y 2034, impulsada por los teléfonos inteligentes de gama alta, la penetración de la tecnología OLED, la demanda de reemplazo y la financiación sostenida de las operadoras.
- EE. UU.: Se estima que EE. UU. representará entre el 65 % y el 70 % del valor de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3 % al 5 % entre 2026 y 2034, a medida que los dispositivos OLED de gama alta dominen las actualizaciones.
- Europa: Se prevé que Europa represente entre el 17 % y el 20 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2 % al 4 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo importantes centros de demanda.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 51-55% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4-6% hasta 2034, liderada por China, Japón, Corea del Sur, India y los ecosistemas de fabricación regionales.
- Segmento más grande: Se estima que la tecnología AMOLED tendrá una cuota de mercado del 48-52% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7-9%, lo que refleja su amplia adopción en teléfonos inteligentes de gama alta y, cada vez más, de gama media.
- Segmento de alto crecimiento: Se estima que el segmento de pantallas de más de 6 pulgadas tendrá una cuota de mercado del 58-62% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4-6%, impulsado por el uso de pantallas grandes.
- Empresas clave analizadas en detalle: Apple Inc.; Fujitsu Limited; Japan Display Inc.; LG Electronics Inc.; Mitsubishi Electric Corporation; Motorola Mobility LLC; Samsung Electronics Co., Ltd.; Sharp Corporation; Sony Corporation; Toshiba Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En el mercado de pantallas para smartphones, la transición ha ido desde la tecnología TFT-LCD hacia OLED y AMOLED, que permiten diseños más delgados, altos niveles de contraste, frecuencias de actualización ajustables y una mejor gestión de la energía. Las pantallas flexibles se han vuelto esenciales para la fabricación avanzada de los proveedores. Datos del sector revelan que las pantallas AMOLED representaron el 51 % del total de envíos de pantallas para smartphones en 2024, mientras que las pantallas AMOLED flexibles alcanzaron el 40 %.
En cuanto a las tendencias futuras, se prevé que la diferenciación de las tecnologías de paneles se oriente hacia mayores niveles de brillo, menor consumo energético, funciones de privacidad, sensores integrados y flexibilidad. Los mercados emergentes seguirán siendo clave en términos de volumen, y los mercados premium contribuirán a la creación de valor añadido mediante tecnologías avanzadas. En materia de regulación, se dará mayor importancia a la reparabilidad, la eficiencia energética, los residuos electrónicos y la estandarización de la carga.
Alcance del informe de mercado de pantallas para teléfonos inteligentes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 52.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 71.140 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,36% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pantallas para smartphones
Los factores que impulsan el crecimiento del mercado de pantallas para smartphones incluyen los ciclos de reemplazo, la tendencia hacia pantallas premium, el aumento del tamaño de las pantallas y la creciente preferencia por pantallas con alta frecuencia de actualización. Los fabricantes de paneles, los fabricantes de equipos originales (OEM) de smartphones, las empresas de semiconductores, los fabricantes de materiales, los fabricantes de vidrio y los proveedores de equipos forman parte de una cadena de valor altamente interdependiente. Existe una tendencia hacia la demanda de pantallas OLED flexibles por parte de los consumidores, mientras que las pantallas LCD se utilizarán en smartphones económicos donde el costo prima sobre las características premium de la pantalla.
En cuanto a las tendencias de suministro, se observa un predominio creciente de las regiones manufactureras asiáticas, como China, Corea del Sur, Japón y Taiwán. El aumento de la capacidad de producción de OLED ha hecho que las pantallas OLED flexibles sean más accesibles y asequibles, lo que permite su disponibilidad en segmentos de precios más bajos. Por otro lado, los fabricantes de paneles deben afrontar desafíos como la utilización de recursos, el rendimiento, los materiales y la intensidad de capital.
El informe del mercado de pantallas para smartphones sugiere que la competencia en este mercado surge de la calidad de los paneles, el rendimiento, la cualificación del cliente, la asignación de capacidad y las hojas de ruta tecnológicas. Apple Inc. se basa principalmente en el uso de especificaciones OLED avanzadas para diferenciar sus productos, mientras que Samsung Electronics Co., Ltd. integra la tecnología de pantallas en sus teléfonos. Otros actores importantes son LG Electronics Inc., Japan Display Inc., Sharp Corporation, Sony Corporation y Fujitsu Limited, gracias a sus capacidades en pantallas y electrónica.
En la estrategia de posicionamiento actual, se hace hincapié en la economía de las pantallas OLED flexibles, la tecnología de la placa base, la arquitectura de brillo y los formatos únicos. La importancia de Mitsubishi Electric Corporation y Toshiba Corporation radica en su experiencia en ingeniería de pantallas, mientras que Motorola Mobility LLC participa en la industria debido a la demanda de teléfonos móviles. Por lo tanto, la estrategia de inversión debe centrarse en maximizar la eficiencia de las pantallas OLED, el uso de materiales, la durabilidad de los paneles y la flexibilidad de fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pantallas para smartphones: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de pantallas para smartphones
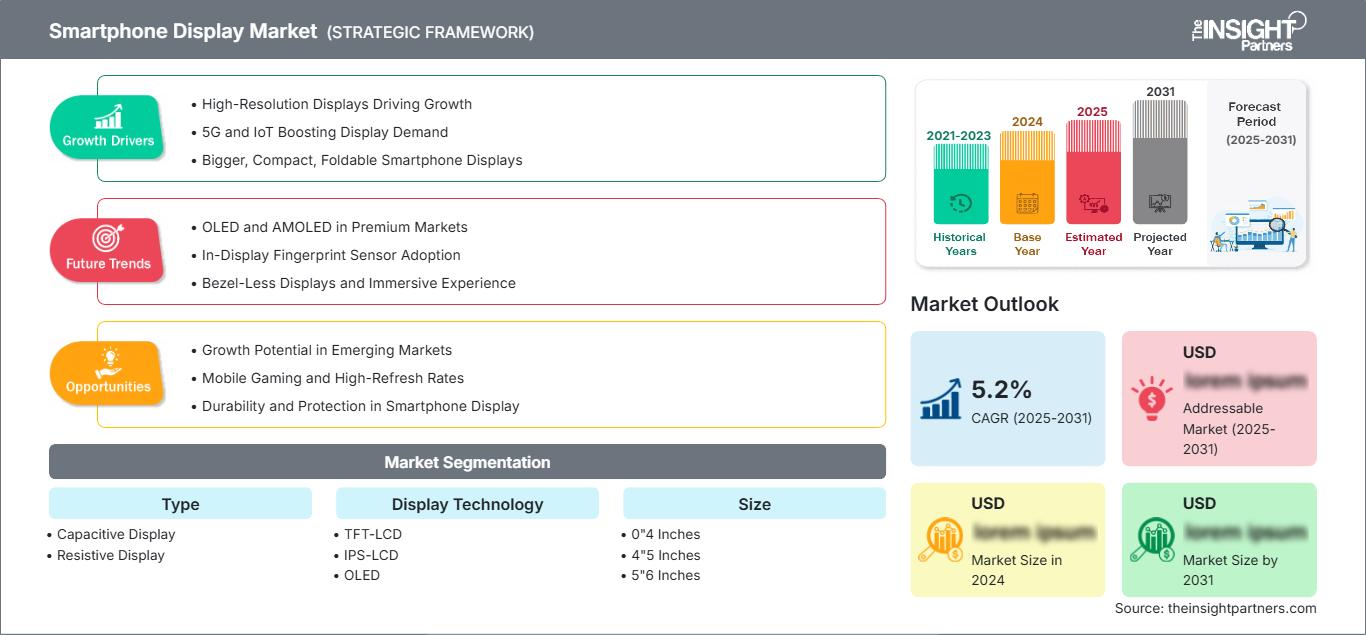
Se estima que Norteamérica representará entre el 16 % y el 19 % de la cuota de mercado de pantallas para smartphones en 2025, con un crecimiento anual compuesto del 3 % al 5 % hasta 2034. La región de Norteamérica se beneficia de un alto valor de reposición de teléfonos, una sólida presencia de dispositivos de gama alta y un ecosistema de financiación de operadores robusto. La adopción de la tecnología OLED es mayor en los teléfonos de gama alta, ya que parámetros como el brillo, el contraste, la frecuencia de actualización y la visibilidad en exteriores influyen en las decisiones de compra. Estados Unidos será el principal mercado de la región.
El aumento de la demanda se atribuye a la compra de teléfonos de gama alta, así como a la elevada penetración de los smartphones entre los canadienses. Se prioriza la durabilidad de la pantalla y la gestión de la energía por encima de la resolución. Otro factor que impulsa la demanda es la compra de teléfonos plegables, aunque su número sea relativamente menor en comparación con los modelos insignia.
Mercado de pantallas para smartphones en EE. UU.
El mercado norteamericano representa entre el 65 % y el 70 % del valor total del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3 % al 5 % entre 2026 y 2034. Los dispositivos de gama alta contribuyen significativamente a la generación de valor en el segmento de pantallas, ya que los consumidores prefieren teléfonos OLED con altas tasas de refresco, buen brillo en exteriores y amplias áreas activas. Empresas como Apple Inc. y Samsung Electronics Co., Ltd. ejercen una influencia considerable en sus respectivos ecosistemas.
Las nuevas tendencias en aplicaciones se centran en videojuegos, transmisión de video, fotografía, productividad y funciones de conexión permanente. Las pantallas OLED se beneficiarán de estas tendencias gracias a su alto contraste, diseño delgado y capacidad de actualización adaptativa. Los planes de pago a plazos ofrecidos por las operadoras y la posibilidad de intercambio facilitan el acceso al segmento premium. La disponibilidad de componentes puede verse afectada por aranceles, logística, tiempos de ciclo y diversificación de proveedores.
Mercado europeo de pantallas para smartphones
La cuota de mercado europea rondará el 17-20% en 2025 y crecerá a una tasa compuesta anual del 2-4% hasta 2034, mientras que Alemania seguirá siendo un importante centro de demanda. Los consumidores del Reino Unido, Alemania, Francia, Italia y España se inclinan cada vez más por la calidad de la pantalla, la durabilidad de sus dispositivos, el software y el rendimiento energéticamente eficiente.
El Reino Unido se ha consolidado como un mercado maduro de smartphones de gama alta, con Apple y Samsung dominando el mercado. Alemania es el lugar donde la demanda de teléfonos de alta gama se combina con las necesidades industriales y el desarrollo sostenible. Los smartphones premium y los ciclos de reemplazo prolongados son de gran importancia en Francia, mientras que la demanda de teléfonos Android de gama media y alta predomina en Italia y España. El desarrollo sostenible en la UE está influyendo en el diseño del producto, la facilidad de mantenimiento, los materiales y el ciclo de vida. La adopción de la tecnología OLED será estructuralmente alta debido a la bajada del precio de los paneles.
Mercado de pantallas para smartphones en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 51 % y el 55 % del valor total en 2025 y muestre una tasa de crecimiento anual compuesta (TCAC) del 4 % al 6 % hasta 2034. China desempeña un papel importante en la región debido a su gran capacidad de fabricación de paneles y teléfonos inteligentes. Japón, Corea del Sur, India y Australia son algunos de los mercados de gama alta y de gran volumen que brindan apoyo.
Las políticas gubernamentales, las inversiones en semiconductores, los incentivos a la fabricación y los ecosistemas electrónicos mejoran la competitividad de la región. China es particularmente dominante gracias a su capacidad de fabricación de paneles, y Corea del Sur gracias a la fabricación de OLED. India está creciendo en términos de demanda de teléfonos móviles y smartphones de gama alta, Japón en términos de diseño de componentes, mientras que Australia ofrece un mercado más pequeño pero de alta gama debido a la penetración de los smartphones.
Mercado de pantallas para smartphones en Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) crezca a una tasa de crecimiento anual compuesta (CAGR) del 3-5% hasta 2034, siendo Arabia Saudita y los Emiratos Árabes Unidos los principales contribuyentes de valor en Oriente Medio. Sudáfrica es el principal centro de demanda para el continente africano, mientras que el resto de los países de MEA se ven impulsados por la creciente penetración de los teléfonos inteligentes.
Las inversiones en energía, infraestructura, urbanización y banda ancha móvil impulsan la demanda de teléfonos móviles. Las pantallas de alta gama se están convirtiendo en un factor clave en los mercados del Golfo, mientras que la asequibilidad sigue siendo un factor crítico en muchos países africanos. El tamaño de la pantalla es esencial para la visualización de contenido multimedia y para fines comerciales, mientras que los paneles LCD robustos continúan satisfaciendo las necesidades de asequibilidad.
Análisis de segmentación
Tipo
Se prevé que este tipo de pantallas crezca a una tasa de crecimiento anual compuesta (TCAC) del 2-4% durante el periodo 2026-2034. Las pantallas capacitivas siguen siendo las dominantes, ya que los smartphones modernos requieren interfaces multitáctiles de respuesta rápida, mientras que las arquitecturas resistivas se limitan a aplicaciones especializadas. El mercado de pantallas para smartphones se inclina cada vez más hacia la tecnología capacitiva, dado que el control por gestos, los videojuegos, la interacción biométrica y las interfaces de software fluidas exigen una respuesta táctil precisa y una integración duradera de la superficie.
- Pantalla capacitiva: La pantalla capacitiva mantiene su posición de liderazgo porque los smartphones requieren una entrada multitáctil precisa, una baja fuerza de activación y compatibilidad con las interfaces de usuario modernas. Su integración con cristal protector permite crear diseños de dispositivos delgados.
- Pantalla resistiva: La pantalla resistiva se utiliza en aplicaciones especializadas y heredadas donde la interacción basada en la presión, el uso de guantes o las consideraciones de costo siguen siendo relevantes. Su uso en teléfonos inteligentes se ve limitado por una menor capacidad multitáctil y una menor preferencia por parte de los consumidores.
Tecnología de visualización
Se prevé que la tecnología de pantallas en el mercado de pantallas para smartphones registre una tasa de crecimiento anual compuesta (CAGR) del 5 al 7 % durante el periodo 2026-2034. Las tecnologías OLED y AMOLED están redefiniendo las prioridades de compra gracias a su alto contraste, diseño delgado, integración flexible y menor consumo energético en determinadas condiciones de uso. Las pantallas TFT-LCD e IPS-LCD siguen siendo relevantes cuando el coste, la estabilidad del suministro y la economía de los dispositivos de gama de entrada son más importantes que el rendimiento visual superior.
- TFT-LCD: La tecnología TFT-LCD conserva una importancia estratégica en los teléfonos inteligentes sensibles al precio, ya que la infraestructura de fabricación establecida y las cadenas de suministro maduras respaldan la producción económica de paneles y una amplia compatibilidad con los dispositivos.
- Pantalla IPS-LCD: La tecnología IPS-LCD sigue siendo relevante cuando se requieren amplios ángulos de visión, reproducción cromática uniforme y precios competitivos. Su posición es más sólida en smartphones económicos y en el mercado de reemplazo de pantallas.
- OLED: La tecnología OLED ofrece ventajas como píxeles autoemisivos, alto contraste, diseño delgado y formatos flexibles. Su adopción favorece la gama alta y crea oportunidades para diseños industriales innovadores en smartphones.
- AMOLED: La tecnología AMOLED se ha convertido en una tecnología de uso generalizado en los segmentos premium y de gama media-alta, gracias a sus paneles flexibles, la frecuencia de actualización adaptativa, el alto brillo y la creciente competitividad en costes a medida que se expande la capacidad de fabricación.
Tamaño
Se prevé que el tamaño aumente a una tasa de crecimiento anual compuesta (TCAC) del 4-5% hasta 2034. Las pantallas más grandes permiten cada vez más la transmisión de contenido, los videojuegos, la multitarea y la productividad, lo que impulsa a los fabricantes a maximizar el área de visualización activa y, al mismo tiempo, controlar el grosor del dispositivo. Los diseños plegables amplían esta tendencia al crear superficies de visualización más grandes sin aumentar proporcionalmente el espacio que ocupan en el bolsillo, lo que refuerza la demanda de arquitecturas de paneles flexibles avanzadas.
- 0,4 pulgadas: Esta categoría de tamaño se utiliza en configuraciones compactas de smartphones y diseños especializados. Su posición en el mercado está limitada por la preferencia de los consumidores por áreas de visualización más grandes y una mejor usabilidad multimedia.
- 4,5 pulgadas: Esta gama admite dispositivos compactos donde la portabilidad sigue siendo importante. La demanda se mantiene gracias a los consumidores que buscan formatos manejables, aunque las pantallas más grandes influyen cada vez más en las especificaciones de los smartphones convencionales.
- 5,6 pulgadas: Esta categoría representa un equilibrio práctico entre portabilidad y consumo de contenido. Sigue siendo estratégicamente relevante para los smartphones convencionales, ya que combina dimensiones manejables con espacio suficiente para aplicaciones, vídeo y juegos.
- Más de 6 pulgadas: Las pantallas de más de 6 pulgadas se benefician de la premiumización, el consumo multimedia, los videojuegos y la multitarea. Los smartphones de pantalla grande utilizan cada vez más biseles estrechos y arquitecturas flexibles para preservar la usabilidad a la vez que amplían el área de visualización.
Resolución
Se prevé que la resolución aumente a una tasa de crecimiento anual compuesta (TCAC) del 3-4% entre 2026 y 2034. Las mejoras en la resolución están cada vez más vinculadas al tamaño de la pantalla, la densidad de píxeles, el procesamiento de imágenes, los videojuegos y la calidad de la cámara. Los fabricantes buscan un equilibrio entre la resolución, el consumo de energía y el coste de los componentes, mientras que los dispositivos de gama alta utilizan cada vez más motores de visualización sofisticados para mejorar la calidad percibida sin depender únicamente de un mayor número de píxeles.
- 720 x 1280: Esta resolución sigue siendo relevante en smartphones económicos, donde se prioriza el bajo costo de los componentes y una visualización adecuada para el uso diario. Su papel estratégico se ve respaldado por la demanda en la gama de entrada en las economías emergentes.
- 1920 x 1080: La resolución Full HD sigue siendo una configuración ampliamente consolidada, que ofrece un equilibrio eficaz entre nitidez, rendimiento y consumo de energía en las principales categorías de smartphones.
- Otras resoluciones: Otras resoluciones abarcan configuraciones avanzadas y no estándar utilizadas para dispositivos premium, de gran formato, plegables y especializados. Su importancia aumenta a medida que los fabricantes optimizan las relaciones de aspecto y los formatos flexibles.
Resumen de la oportunidad
|
Tecnología de visualización |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
TFT-LCD |
Medio |
Eficiencia de costos |
Maduro |
|
IPS-LCD |
Medio |
Amplio campo de visión |
Maduro |
|
OLED |
Alto |
Paneles flexibles |
Escalada |
|
AMOLED |
Alto |
Actualización adaptativa |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de pantallas para smartphones
La premiumización aumenta el valor de las especificaciones de la pantalla.
Con la tendencia hacia la gama alta, la adquisición de pantallas se centrará en aspectos como el brillo superior, la frecuencia de actualización adaptativa, la reproducción del color, la durabilidad y la eficiencia energética, en lugar de las funciones básicas. Estas consideraciones modificarán el valor de cada panel, ya que la gama alta permite el uso de materiales y métodos de producción avanzados para los dispositivos de mayor calidad. Los fabricantes de equipos originales (OEM) han comprendido que diferenciar sus productos de la competencia mediante las pantallas es ahora la norma; por lo tanto, deben competir en términos de rendimiento del panel, no de capacidad. Las implicaciones se extienden aún más al ecosistema de componentes utilizados, lo que conlleva una mayor demanda de backplanes, películas ópticas, vidrios de cubierta, circuitos integrados de controlador y materiales OLED avanzados. Las especificaciones de mayor valor de las pantallas también podrían implicar periodos de reemplazo más largos, al hacer que los dispositivos más antiguos parezcan obsoletos.
La tecnología OLED flexible amplía el espacio de diseño direccionable.
Las pantallas OLED flexibles han transformado el diseño de los teléfonos móviles al permitir bordes curvos, biseles reducidos, plegado y un mejor aprovechamiento del espacio interno. Además, posibilitan a los fabricantes de dispositivos la creación de teléfonos con pantallas más grandes y formatos más compactos. La viabilidad de las pantallas OLED flexibles se debe a la mayor eficiencia de los fabricantes en la mejora del rendimiento de producción y la reducción del coste de los materiales. Esto también genera nuevas exigencias en encapsulación, sustratos flexibles, capacidad táctil y materiales de recubrimiento. El impacto de este ecosistema va más allá de la simple sustitución de paneles, ya que cada nuevo formato implica la colaboración en el diseño de baterías, bisagras, cámaras, procesadores, componentes del chasis y muchos otros elementos. Los proveedores que cumplan con los requisitos de fiabilidad, flexibilidad, brillo y durabilidad influirán sin duda en las decisiones de diseño de los fabricantes de equipos originales (OEM).
Una mayor calidad de pantalla favorece el consumo de contenido digital.
El uso de los smartphones ha evolucionado hasta abarcar vídeo HD, juegos en la nube, fotografía, contenido breve y aplicaciones de productividad. Estas actividades ponen de manifiesto la importancia de la frecuencia de actualización, el brillo, la precisión del color, el contraste y la sensibilidad táctil. El impacto del mercado se hace notar donde los smartphones funcionan como ordenador personal principal, especialmente en lugares con un alto uso de internet móvil y poca dependencia de dispositivos informáticos. El alto rendimiento de las pantallas refuerza aún más el posicionamiento premium de los smartphones, ya que la diferencia visual resulta muy evidente para los usuarios. Por lo tanto, los fabricantes tienen motivos para mejorar las pantallas, incluso cuando los cambios en el procesador y las cámaras son difíciles de apreciar.
Tendencias futuras del mercado de pantallas para smartphones
Las pantallas con inteligencia artificial se vuelven más contextuales.
Es probable que las pantallas de los smartphones del futuro sean más sensibles al contexto del usuario, la actividad del dispositivo, los requisitos de privacidad y las condiciones ambientales. Los sistemas con IA pueden ajustar dinámicamente el brillo, la frecuencia de actualización, los perfiles de color y la visibilidad de la información según el tipo de aplicación y el entorno. Las tendencias del mercado de pantallas para smartphones apuntan a una mayor integración del hardware con el software, en lugar de considerar el panel como un componente de salida pasivo. La detección integrada en el panel también podría habilitar funciones biométricas, interacción con el entorno y una autenticación de usuario más sofisticada. Esta convergencia podría reducir la necesidad de sensores independientes, a la vez que crea nuevas oportunidades de diseño en torno a pantallas sin interrupciones. Por lo tanto, los proveedores competirán en inteligencia de pantalla, integración de sensores, optimización de energía y compatibilidad de software, lo que podría convertir la arquitectura de la pantalla en una parte más activa de la informática y el diseño de la interfaz de usuario de los smartphones.
Las arquitecturas OLED ultraeficientes adquieren importancia estratégica.
La eficiencia energética podría convertirse en un factor esencial para el desarrollo de pantallas a medida que las baterías, la frecuencia de actualización y el brillo de los smartphones se vuelven más avanzados. Los futuros diseños de arquitectura de pantallas OLED podrían aprovechar emisores mejorados, un diseño óptico óptimo, control adaptativo y tecnología de backplane mejorada para reducir el consumo de energía sin comprometer el brillo. Esto beneficiará a las empresas que desarrollen arquitecturas eficientes, garantizando al mismo tiempo la vida útil y la consistencia del color. Será fundamental que las empresas definan sus paneles no solo en función de la resolución y la luminancia, sino también de la eficiencia energética. La eficiencia permitirá diseños más delgados, ya que la gestión térmica y el uso de la batería serán menos complejos.
Oportunidades de mercado para pantallas de smartphones
Plataformas de paneles avanzadas para dispositivos premium emergentes
Los inversores y proveedores de componentes pueden aprovechar las oportunidades de crecimiento premium mediante el apoyo a plataformas OLED flexibles diseñadas para dispositivos plegables, smartphones delgados y teléfonos convencionales de alto rendimiento. Esta oportunidad se extiende más allá de la producción de paneles, abarcando el encapsulado, los materiales de recubrimiento, la electrónica de control, las pruebas y los equipos de fabricación. Las previsiones del mercado de pantallas para smartphones indican que la creación de valor favorecerá cada vez más a los proveedores que puedan combinar un alto rendimiento con un desempeño diferenciado. Las alianzas con los equipos de ingeniería de los fabricantes de equipos originales (OEM) pueden reducir el riesgo de cualificación y proporcionar una visión más temprana de las hojas de ruta de los productos. La inversión estratégica debe priorizar las tecnologías que mejoran simultáneamente el brillo, la vida útil, la eficiencia energética y la fiabilidad mecánica. Las empresas con fabricación escalable y un sólido control de procesos están mejor posicionadas para captar la demanda a medida que los paneles avanzados migran de los dispositivos insignia a los productos de gama media-alta.
Fabricación localizada y redes de componentes resilientes
La diversificación regional de la fabricación crea oportunidades para que los productores de paneles, proveedores de materiales y empresas de equipos establezcan relaciones más estrechas con los ecosistemas de ensamblaje de teléfonos inteligentes. China, Corea del Sur, India, Japón y el sudeste asiático ofrecen diferentes combinaciones de escala de fabricación, apoyo político, experiencia técnica y demanda de los consumidores. Los inversores pueden reducir la exposición de la cadena de suministro mediante el desarrollo de acuerdos de abastecimiento multirregionales para materiales y componentes críticos de pantallas. La localización también mejora la capacidad de respuesta a los requisitos de los fabricantes de equipos originales (OEM) y puede reducir la complejidad logística para programas de alto volumen. Las estrategias más atractivas equilibrarán la inversión de capital con el riesgo de utilización, ya que la fabricación de pantallas requiere una inversión inicial sustancial. Las empresas que combinan capacidad flexible con acuerdos a largo plazo con los clientes pueden fortalecer la resiliencia al tiempo que apoyan la diversificación geográfica de la producción de teléfonos inteligentes y la adquisición de pantallas.
Novedades recientes
- Agosto de 2026: LG Display Co., Ltd. presentó FLiPP, una tecnología de modelado de píxeles OLED sin FMM diseñada para mejorar la flexibilidad de fabricación. La compañía informó de un brillo 1,6 veces mayor, una vida útil del panel 2,4 veces superior y un consumo de energía un 13 % menor en comparación con la producción FMM convencional en condiciones similares. LG Display planea presentar la tecnología en IMID 2026 en Busan.
- Mayo de 2026: Samsung Display Co., Ltd. presentó Flex Chroma Pixel, una tecnología OLED para teléfonos inteligentes que admite hasta 3000 nits en modo de alto brillo y una cobertura de color BT.2020 del 96 % en la SID Display Week 2026. La compañía también demostró una pantalla OLED con sensor de 500 PPI que integra fotodiodos orgánicos para detección biométrica, lo que resalta la convergencia entre las funciones de visualización y detección.
- Septiembre de 2025: Apple Inc. presentó el iPhone 17 con una pantalla Super Retina XDR de 6,3 pulgadas, frecuencia de actualización adaptativa ProMotion de hasta 120 Hz y un brillo máximo en exteriores de 3000 nits. La compañía también presentó Ceramic Shield 2 con mayor resistencia a los arañazos y menor reflejo, reforzando así la importancia de la durabilidad de la pantalla y la legibilidad en exteriores para diferenciar los smartphones de gama alta.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -