
Mercato del display per smartphones: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei display per smartphone (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (display capacitivo, display resistivo); tecnologia del display (TFT-LCD, IPS-LCD, OLED, AMOLED, altri); dimensioni (0,4 pollici, 4,5 pollici, 5,6 pollici, oltre 6 pollici); risoluzione (720 x 1280, 1920 x 1080, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011996
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
52,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
71,14 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,36 %
Tasso di crescita
Mercato di riferimento
563,26 miliardi di dollari USA
(2026-2034)
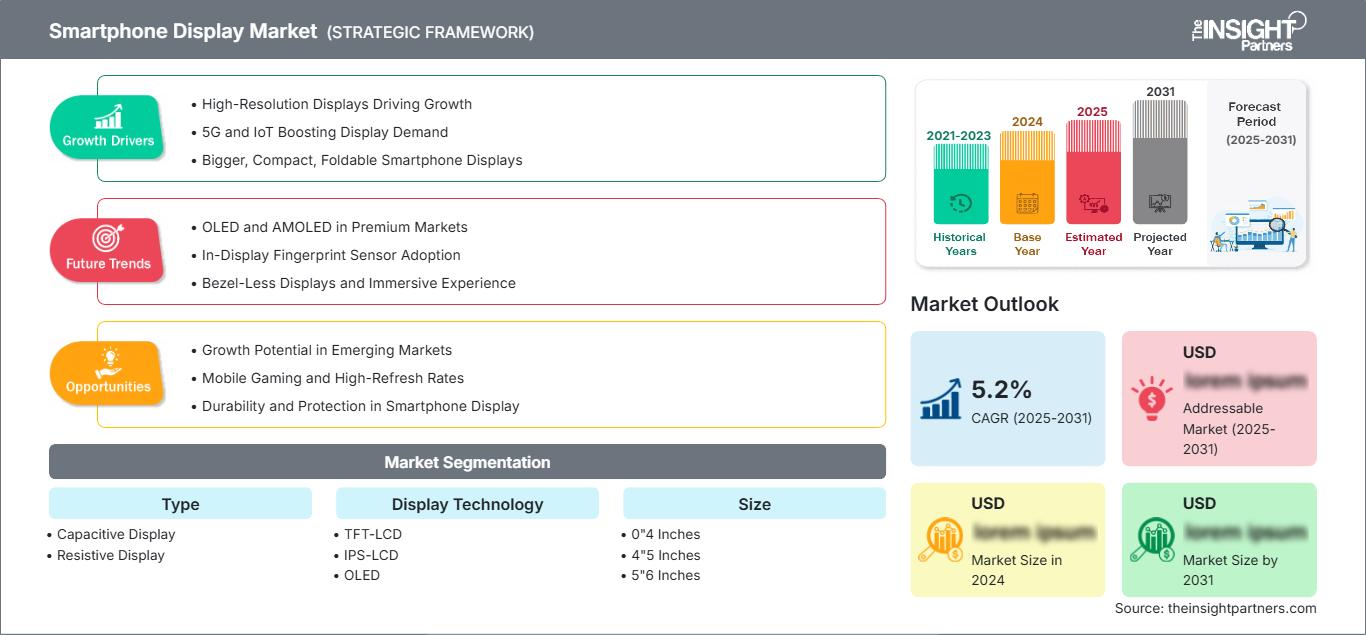
Il mercato globale dei display per smartphone aveva un valore di 52,86 miliardi di dollari nel 2025 e si prevede che raggiungerà i 71,14 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 3,36% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei display per smartphone
- Nord America: si prevede che il Nord America deterrà una quota di mercato del 16-19% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3-5% tra il 2026 e il 2034, grazie al supporto degli smartphone di fascia alta, alla diffusione degli schermi OLED, alla domanda di sostituzione e al finanziamento costante da parte degli operatori telefonici.
- USA: Si stima che gli Stati Uniti rappresenteranno il 65-70% del valore del Nord America nel 2025, con una crescita annua composta (CAGR) del 3-5% tra il 2026 e il 2034, grazie al predominio dei dispositivi OLED di fascia alta nel mercato degli aggiornamenti.
- Europa: si prevede che l'Europa rappresenterà una quota del 17-20% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2-4% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti centri di domanda.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 51-55% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4-6% fino al 2034, trainata da Cina, Giappone, Corea del Sud, India e dagli ecosistemi manifatturieri regionali.
- Segmento più ampio: si stima che la tecnologia AMOLED deterrà una quota di mercato del 48-52% nel 2025, con un CAGR del 7-9%, a testimonianza della sua ampia diffusione negli smartphone di punta e, sempre più spesso, anche in quelli di fascia media.
- Segmento ad alta crescita: si stima che il segmento degli schermi superiori a 6 pollici raggiungerà una quota di mercato del 58-62% nel 2025 e si prevede che crescerà a un CAGR del 4-6%, grazie all'utilizzo di schermi di grandi dimensioni.
- Aziende chiave analizzate nel dettaglio: Apple Inc.; Fujitsu Limited; Japan Display Inc.; LG Electronics Inc.; Mitsubishi Electric Corporation; Motorola Mobility LLC; Samsung Electronics Co., Ltd.; Sharp Corporation; Sony Corporation; Toshiba Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato dei display per smartphone, si è assistito a una transizione dalla tecnologia TFT-LCD a quella OLED e AMOLED, che consentono design più sottili, livelli di contrasto elevati, frequenze di aggiornamento regolabili e una migliore gestione energetica. I display flessibili sono diventati essenziali per i produttori di tecnologie avanzate. I dati del settore rivelano che nel 2024 gli AMOLED rappresentavano il 51% delle spedizioni totali di display per smartphone, mentre gli AMOLED flessibili costituivano il 40%.
Per quanto riguarda le tendenze future, si prevede che la differenziazione delle tecnologie dei pannelli si orienterà maggiormente verso livelli di luminosità più elevati, consumi energetici inferiori, funzionalità per la privacy, sensori integrati e flessibilità. I mercati emergenti continueranno a essere fondamentali in termini di volume, mentre i mercati premium contribuiranno ad aggiungere valore attraverso tecnologie avanzate. In termini di normative, verrà data maggiore importanza alla riparabilità, all'efficienza energetica, ai rifiuti elettronici e alla standardizzazione della ricarica.
Ambito del rapporto sul mercato dei display per smartphone
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 52,86 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 71,14 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,36% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei display per smartphone
Tra i fattori che trainano la crescita del mercato dei display per smartphone figurano i cicli di sostituzione, la tendenza alla premiumizzazione, le dimensioni maggiori degli schermi e la crescente preferenza per display con frequenza di aggiornamento elevata. I produttori di pannelli, gli OEM di smartphone, le aziende di semiconduttori, i produttori di materiali, i produttori di vetro e i fornitori di apparecchiature fanno parte di una catena del valore altamente interdipendente. Si osserva una tendenza verso una maggiore domanda di OLED flessibili da parte dei consumatori, mentre gli LCD saranno utilizzati negli smartphone economici, dove i costi prevalgono sulle caratteristiche di visualizzazione di fascia alta.
Per quanto riguarda le tendenze di fornitura, si osserva una crescente dominanza delle regioni manifatturiere asiatiche come Cina, Corea del Sud, Giappone e Taiwan. L'aumento della capacità produttiva di OLED ha reso i display OLED flessibili più accessibili ed economici, rendendoli disponibili anche in fasce di prezzo inferiori. D'altro canto, i produttori di pannelli devono affrontare sfide quali l'utilizzo della capacità produttiva, la resa, i materiali e l'intensità di capitale.
Il rapporto sul mercato dei display per smartphone suggerisce che la concorrenza nel settore deriva dalla qualità dei pannelli, dalla resa produttiva, dalla qualificazione dei clienti, dall'allocazione della capacità produttiva e dalle roadmap tecnologiche. Apple Inc. si affida maggiormente all'utilizzo di specifiche OLED avanzate come mezzo per differenziare i propri prodotti, mentre Samsung Electronics Co., Ltd. integra la tecnologia dei display nei suoi dispositivi. Altri attori del mercato includono LG Electronics Inc., Japan Display Inc., Sharp Corporation, Sony Corporation e Fujitsu Limited, grazie alle loro competenze nel settore dei display e dell'elettronica.
Nell'attuale strategia di posizionamento, l'accento è posto sugli aspetti economici degli OLED flessibili, sulla tecnologia del backplane, sull'architettura della luminosità e sui fattori di forma unici. L'importanza di Mitsubishi Electric Corporation e Toshiba Corporation risiede nella loro competenza ingegneristica nel settore dei display, mentre Motorola Mobility LLC partecipa al settore grazie alla sua domanda di telefoni cellulari. La strategia di investimento dovrebbe quindi ruotare attorno alla massimizzazione dell'efficienza degli OLED, all'utilizzo dei materiali, alla durata dei pannelli e alla flessibilità produttiva.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei display per smartphone: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei display per smartphone
Si stima che il Nord America rappresenterà il 16-19% della quota di mercato dei display per smartphone entro il 2025, con una crescita annua composta (CAGR) del 3-5% fino al 2034. La regione nordamericana è sostenuta da elevati valori di sostituzione dei telefoni, una solida presenza di dispositivi di fascia alta e un ecosistema di finanziamento degli operatori telefonici robusto. L'adozione della tecnologia OLED è maggiore nei telefoni di fascia alta, poiché parametri come luminosità, contrasto, frequenza di aggiornamento e visibilità all'aperto influenzano le decisioni di acquisto. Gli Stati Uniti saranno il mercato principale della regione.
L'aumento della domanda può essere attribuito all'acquisto di telefoni di fascia alta, nonché all'elevato tasso di diffusione degli smartphone tra i canadesi. L'attenzione si concentra maggiormente sulla resistenza dello schermo e sulla gestione energetica, piuttosto che sulla sola risoluzione. Un altro fattore trainante della domanda è l'acquisto di telefoni pieghevoli, sebbene in quantità relativamente inferiori rispetto ai modelli di punta.
Mercato statunitense dei display per smartphone
Il mercato nordamericano rappresenta circa il 65-70% del valore totale del mercato nel 2025 e si prevede che crescerà a un CAGR del 3-5% tra il 2026 e il 2034. I dispositivi premium contribuiscono in modo significativo alla creazione di valore nel segmento dei display, poiché i consumatori preferiscono smartphone OLED con frequenze di aggiornamento elevate, buona luminosità all'aperto e ampie aree attive. Aziende come Apple Inc. e Samsung Electronics Co., Ltd. esercitano una notevole influenza sui rispettivi ecosistemi.
Le nuove tendenze applicative si concentrano su gaming, streaming video, fotografia, produttività e funzioni always-on. I display OLED trarranno vantaggio da queste tendenze grazie all'elevato contrasto, al design sottile e alla frequenza di aggiornamento adattiva. I piani di pagamento rateale offerti dagli operatori e la possibilità di permuta contribuiscono ad abbassare le barriere d'ingresso per il segmento premium. La disponibilità dei componenti potrebbe essere influenzata da dazi doganali, logistica, tempi di ciclo e diversificazione dei fornitori.
Mercato europeo dei display per smartphone
La quota di mercato europea si attesterà intorno al 17-20% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2-4% fino al 2034, mentre la Germania rimarrà un importante centro di domanda. I consumatori nel Regno Unito, in Germania, Francia, Italia e Spagna sono sempre più orientati verso la qualità del display, la durata dei dispositivi, il software e l'efficienza energetica.
Il Regno Unito si è affermato come un mercato maturo per gli smartphone di fascia alta, con Apple e Samsung che detengono posizioni dominanti. La Germania è il luogo in cui la domanda di telefoni di alto valore si combina con le esigenze industriali e lo sviluppo sostenibile. Gli smartphone premium e i lunghi cicli di sostituzione rivestono grande importanza in Francia, mentre in Italia e Spagna prevalgono le richieste di telefoni Android di fascia media e alta. Lo sviluppo sostenibile nell'UE sta influenzando la progettazione, la manutenibilità, i materiali e il ciclo di vita dei prodotti. L'adozione della tecnologia OLED sarà strutturalmente elevata grazie al calo dei prezzi dei pannelli.
Mercato dei display per smartphone nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà il 51-55% del valore totale nel 2025 e mostrerà un tasso di crescita annuo composto (CAGR) del 4-6% fino al 2034. La Cina svolge un ruolo importante nella regione grazie alla sua elevata capacità produttiva di pannelli e smartphone. Giappone, Corea del Sud, India e Australia sono alcuni dei mercati di fascia alta e di volume che contribuiscono a questo sviluppo.
Le politiche governative, gli investimenti nel settore dei semiconduttori, gli incentivi alla produzione e gli ecosistemi dell'elettronica migliorano la competitività della regione. La Cina è particolarmente dominante grazie alla sua capacità di produzione di pannelli, la Corea del Sud grazie alla produzione di OLED. L'India sta crescendo in termini di domanda di telefoni cellulari e smartphone di fascia alta, il Giappone in termini di progettazione di componenti, mentre l'Australia offre un mercato più piccolo ma di alta qualità grazie alla diffusione degli smartphone.
Mercato dei display per smartphone in Medio Oriente e Africa
Si prevede che la regione MEA crescerà a un tasso annuo composto (CAGR) del 3-5% fino al 2034, con Arabia Saudita ed Emirati Arabi Uniti come principali contributori di valore in Medio Oriente. Il Sudafrica è il principale centro di domanda per il continente africano, mentre il resto dei paesi della regione MEA è trainato dalla crescente diffusione degli smartphone.
Gli investimenti in energia, infrastrutture, urbanizzazione e banda larga mobile stimolano la domanda di telefoni cellulari. I display di fascia alta stanno diventando un fattore determinante nei mercati del Golfo, mentre l'accessibilità economica continua a essere cruciale in molti paesi africani. Le dimensioni dello schermo sono essenziali per la fruizione di contenuti multimediali e per scopi professionali, e i robusti pannelli LCD continuano a soddisfare le esigenze di convenienza.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei display per smartphone crescerà a un CAGR del 2-4% nel periodo 2026-2034. I display capacitivi rimangono dominanti perché gli smartphone moderni richiedono interfacce multitouch reattive, mentre le architetture resistive trovano impiego in applicazioni specializzate limitate. Il mercato dei display per smartphone è sempre più orientato verso la tecnologia capacitiva, poiché il controllo gestuale, il gaming, l'interazione biometrica e le interfacce software fluide richiedono una risposta tattile precisa e un'integrazione duratura con la superficie.
- Display capacitivo: Il display capacitivo mantiene la posizione di leader perché gli smartphone richiedono un input multitouch preciso, una bassa forza di attivazione e la compatibilità con le moderne interfacce utente. La sua integrazione con il vetro protettivo supporta architetture di dispositivi sottili.
- Display resistivi: i display resistivi sono utilizzati in applicazioni specializzate e legacy dove l'interazione basata sulla pressione, l'uso di guanti o le considerazioni sui costi rimangono rilevanti. Il loro ruolo negli smartphone è limitato dalle minori capacità multitouch e dalla minore preferenza da parte dei consumatori.
Tecnologia di visualizzazione
Si prevede che il mercato dei display per smartphone registrerà un tasso di crescita annuo composto (CAGR) del 5-7% nel periodo 2026-2034. Le tecnologie OLED e AMOLED stanno ridefinendo le priorità di acquisto grazie all'elevato contrasto, al design sottile, all'integrazione flessibile e al minore consumo energetico in determinate condizioni di utilizzo. Le tecnologie TFT-LCD e IPS-LCD rimangono rilevanti laddove il costo, la stabilità dell'offerta e l'economicità dei dispositivi di fascia bassa sono più importanti delle prestazioni visive di alto livello.
- TFT-LCD: La tecnologia TFT-LCD mantiene un'importanza strategica negli smartphone, dove il costo è un fattore critico, grazie a un'infrastruttura produttiva consolidata e a catene di fornitura mature che supportano una produzione economica dei pannelli e un'ampia compatibilità con i dispositivi.
- IPS-LCD: La tecnologia IPS-LCD rimane rilevante laddove sono richiesti ampi angoli di visualizzazione, prestazioni cromatiche uniformi e prezzi competitivi. La sua posizione è più forte negli smartphone di fascia economica e nel mercato dei ricambi.
- OLED: La tecnologia OLED offre vantaggi quali pixel autoemissivi, elevato contrasto, struttura sottile e fattori di forma flessibili. La sua adozione favorisce la premiumizzazione e crea opportunità per design industriali innovativi nel settore degli smartphone.
- AMOLED: La tecnologia AMOLED è diventata una tecnologia di riferimento per i display di fascia alta e medio-alta, grazie a pannelli flessibili, frequenza di aggiornamento adattiva, elevata luminosità e una crescente competitività in termini di costi, dovuta all'espansione della capacità produttiva.
Misurare
Si prevede che le dimensioni cresceranno a un tasso annuo composto (CAGR) del 4-5% fino al 2034. Gli schermi più grandi supportano sempre più lo streaming, il gaming, il multitasking e la produttività, incoraggiando i produttori a massimizzare l'area di visualizzazione attiva mantenendo al contempo lo spessore del dispositivo. I design pieghevoli estendono questa tendenza creando superfici di visualizzazione più ampie senza aumentare proporzionalmente l'ingombro in tasca, rafforzando la domanda di architetture di pannelli flessibili avanzate.
- 0,4 pollici: questa categoria di dimensioni è destinata a configurazioni di smartphone compatte e design specializzati. La sua posizione sul mercato è limitata dalla preferenza dei consumatori per aree di visualizzazione più ampie e una migliore usabilità multimediale.
- 4,5 pollici: questa gamma supporta dispositivi compatti in cui la portabilità rimane importante. La domanda è sostenuta dai consumatori che cercano formati gestibili, sebbene i display più grandi influenzino sempre più le specifiche degli smartphone di fascia media.
- 5"6 pollici: questa categoria rappresenta un equilibrio pratico tra portabilità e fruizione di contenuti. Rimane strategicamente rilevante per gli smartphone di fascia media, combinando dimensioni gestibili con spazio sufficiente per applicazioni, video e giochi.
- Oltre i 6 pollici: Gli schermi superiori ai 6 pollici beneficiano della premiumizzazione, del consumo multimediale, del gaming e del multitasking. Gli smartphone con schermi di grandi dimensioni utilizzano sempre più cornici sottili e architetture flessibili per preservare l'usabilità e al contempo ampliare l'area di visualizzazione.
Risoluzione
Si prevede che la risoluzione aumenterà a un tasso di crescita annuo composto (CAGR) del 3-4% nel periodo 2026-2034. I miglioramenti della risoluzione sono sempre più legati alle dimensioni dello schermo, alla densità di pixel, all'elaborazione delle immagini, al gaming e alla qualità delle fotocamere. I produttori stanno cercando un equilibrio tra risoluzione, consumo energetico e costo dei componenti, mentre i dispositivi di fascia alta utilizzano sempre più motori di visualizzazione sofisticati per migliorare la qualità percepita senza affidarsi esclusivamente a un numero maggiore di pixel.
- 720 x 1280: Questa risoluzione rimane rilevante negli smartphone con un basso costo, dove la priorità è data al costo contenuto dei componenti e a una visualizzazione adeguata per l'uso quotidiano. Il suo ruolo strategico è supportato dalla domanda di dispositivi di fascia bassa nelle economie emergenti.
- 1920 x 1080: La risoluzione Full HD rimane una configurazione ampiamente consolidata, offrendo un efficace equilibrio tra nitidezza, prestazioni e consumo energetico nelle principali categorie di smartphone.
- Altre: Le altre risoluzioni comprendono configurazioni avanzate e non standard utilizzate per dispositivi premium, di grande formato, pieghevoli e specializzati. La loro importanza aumenta man mano che i produttori ottimizzano i rapporti d'aspetto e i fattori di forma flessibili.
Panoramica dell'opportunità
|
Tecnologia di visualizzazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
TFT-LCD |
Mezzo |
Efficienza dei costi |
Maturo |
|
IPS-LCD |
Mezzo |
Ampio campo visivo |
Maturo |
|
OLED |
Alto |
Pannelli flessibili |
Scalatura |
|
AMOLED |
Alto |
Aggiornamento adattivo |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei display per smartphone
La premiumizzazione aumenta il valore delle specifiche dei display.
Con la premiumizzazione, l'acquisto di display si sposterà dalle funzioni di base a caratteristiche quali luminosità superiore, frequenza di aggiornamento adattiva, colori, durata ed efficienza energetica. Di conseguenza, il valore di ciascun pannello cambierà, poiché la premiumizzazione consente l'utilizzo di materiali e metodi di produzione più avanzati per i dispositivi di fascia alta. Gli OEM hanno compreso che l'utilizzo dei display come mezzo per distinguere i propri prodotti dalla concorrenza è ormai la norma; pertanto, i produttori devono competere in termini di prestazioni del pannello e non di capacità produttiva. Le implicazioni si estendono ulteriormente all'ecosistema dei componenti utilizzati, con una conseguente maggiore domanda di backplane, pellicole ottiche, vetri di copertura, circuiti integrati per driver e materiali OLED di livello superiore. Specifiche di valore più elevato per i display potrebbero anche comportare intervalli di sostituzione più lunghi, rendendo obsoleti i dispositivi più vecchi.
La tecnologia OLED flessibile amplia lo spazio di progettazione indirizzabile.
Gli OLED flessibili hanno rivoluzionato il design degli smartphone, rendendo possibili bordi curvi, cornici sottili, la possibilità di piegarli e consentendo un migliore utilizzo dello spazio interno. Inoltre, permettono ai produttori di dispositivi di realizzare smartphone con schermi più grandi ma dimensioni più compatte. La tecnologia OLED flessibile è diventata fattibile grazie alla maggiore efficienza dei produttori nel migliorare la resa produttiva e ridurre i costi dei materiali. Ciò genera anche nuove esigenze in termini di incapsulamento, substrati flessibili, funzionalità touch e materiali di copertura. L'impatto sull'intero ecosistema va ben oltre la semplice sostituzione dei pannelli, poiché ogni nuovo fattore di forma implica la collaborazione tra i progettisti di batterie, cerniere, fotocamere, processori, componenti dello chassis e molti altri elementi. I fornitori in grado di soddisfare i requisiti di affidabilità, flessibilità, luminosità e durata influenzeranno sicuramente le decisioni di progettazione degli OEM.
Una qualità di visualizzazione superiore favorisce la fruizione di contenuti digitali.
L'utilizzo degli smartphone si è evoluto in un'attività che comprende video HD, cloud gaming, fotografia, contenuti brevi e applicazioni per la produttività. Tali attività evidenziano l'importanza di frequenza di aggiornamento, luminosità, accuratezza del colore, contrasto e sensibilità al tocco. L'impatto del mercato si fa sentire laddove gli smartphone fungono da computer personali principali, soprattutto in luoghi con un elevato utilizzo di internet mobile e una scarsa dipendenza da dispositivi informatici. Le elevate prestazioni dei display contribuiscono ulteriormente al posizionamento premium degli smartphone, poiché la differenza visiva diventa immediatamente evidente per gli utenti. I produttori, pertanto, hanno motivo di migliorare i display anche quando i cambiamenti a livello di processore e fotocamera sono difficili da percepire.
Tendenze future del mercato dei display per smartphone
I display basati sull'intelligenza artificiale diventano più contestuali
È probabile che i display degli smartphone del futuro diventino più reattivi al contesto dell'utente, all'attività del dispositivo, ai requisiti di privacy e alle condizioni ambientali. I sistemi basati sull'intelligenza artificiale possono regolare dinamicamente la luminosità, la frequenza di aggiornamento, i profili colore e la visibilità delle informazioni in base al tipo di applicazione e all'ambiente circostante. Le tendenze del mercato dei display per smartphone vedranno una crescente connessione tra l'hardware del display e l'intelligenza software, anziché considerare il pannello come un componente di output passivo. I sensori integrati nel pannello potrebbero inoltre abilitare funzioni biometriche, interazione con l'ambiente e un'autenticazione utente più sofisticata. Tale convergenza potrebbe ridurre la necessità di sensori separati, creando al contempo nuove opportunità di design per schermi senza interruzioni. I fornitori si contenderanno quindi il mercato in termini di intelligenza del display, integrazione dei sensori, ottimizzazione energetica e compatibilità software, rendendo potenzialmente l'architettura del display una parte più attiva dell'informatica degli smartphone e della progettazione dell'interfaccia utente.
Le architetture OLED ad altissima efficienza acquisiscono importanza strategica
L'efficienza energetica potrebbe diventare un fattore essenziale nello sviluppo dei display, man mano che le batterie, la frequenza di aggiornamento dello schermo e la luminosità degli smartphone diventeranno più avanzate. Le future architetture dei display OLED potrebbero sfruttare emettitori migliorati, un design ottico ottimale, la pilotaggio adattivo e una tecnologia di backplane avanzata per ridurre il consumo energetico senza compromettere la luminosità. Sarà un vantaggio per le aziende che svilupperanno architetture efficienti garantendo al contempo durata e uniformità del colore. Sarà fondamentale per le aziende definire i propri pannelli non solo in base a risoluzione e luminanza, ma anche in base all'efficienza energetica. L'efficienza consentirà la realizzazione di design più sottili, poiché la gestione termica e il consumo della batteria diventeranno meno problematici.
Opportunità di mercato per i display degli smartphone
Piattaforme di pannelli avanzate per dispositivi premium emergenti
Investitori e fornitori di componenti possono puntare a opportunità di crescita di alto livello supportando piattaforme OLED flessibili progettate per dispositivi pieghevoli, smartphone sottili e telefoni cellulari tradizionali ad alte prestazioni. L'opportunità si estende oltre la produzione di pannelli e comprende incapsulamento, materiali di copertura, elettronica di pilotaggio, test e apparecchiature di produzione. Le previsioni del mercato dei display per smartphone indicano che la creazione di valore favorirà sempre più i fornitori in grado di combinare un'elevata resa con prestazioni differenziate. Le partnership con i team di ingegneria degli OEM possono ridurre il rischio di qualificazione e fornire una visibilità anticipata sulle roadmap di prodotto. Gli investimenti strategici dovrebbero dare priorità alle tecnologie che migliorano simultaneamente luminosità, durata, efficienza energetica e affidabilità meccanica. Le aziende con una produzione scalabile e un solido controllo di processo sono meglio posizionate per intercettare la domanda man mano che i pannelli avanzati migrano dai dispositivi di punta ai prodotti di fascia medio-alta.
Produzione localizzata e reti di componenti resilienti
La diversificazione regionale della produzione crea opportunità per i produttori di pannelli, i fornitori di materiali e le aziende produttrici di apparecchiature di instaurare rapporti più stretti con gli ecosistemi di assemblaggio degli smartphone. Cina, Corea del Sud, India, Giappone e Sud-est asiatico offrono diverse combinazioni di scala produttiva, supporto politico, competenze tecniche e domanda dei consumatori. Gli investitori possono ridurre l'esposizione alla catena di approvvigionamento sviluppando accordi di approvvigionamento multiregionali per materiali e componenti critici per i display. La localizzazione migliora anche la capacità di risposta ai requisiti degli OEM e può ridurre la complessità logistica per i programmi ad alto volume. Le strategie più interessanti bilanceranno le spese in conto capitale con il rischio di utilizzo, poiché la fabbricazione dei display richiede ingenti investimenti iniziali. Le aziende che combinano una capacità flessibile con accordi a lungo termine con i clienti possono rafforzare la resilienza, supportando al contempo la diversificazione geografica della produzione di smartphone e dell'approvvigionamento di display.
Sviluppi recenti
- Agosto 2026: LG Display Co., Ltd. ha presentato FLiPP, una tecnologia di pixel patterning OLED senza FMM (Fiber Master Machine) progettata per migliorare la flessibilità produttiva. L'azienda ha riportato una luminosità 1,6 volte superiore, una durata del pannello 2,4 volte maggiore e un consumo energetico inferiore del 13% rispetto alla produzione convenzionale con FMM in condizioni comparabili. LG Display prevede di presentare la tecnologia all'IMID 2026 di Busan.
- Maggio 2026: Samsung Display Co., Ltd. ha presentato Flex Chroma Pixel, una tecnologia OLED per smartphone che supporta fino a 3.000 nit in modalità ad alta luminosità e una copertura del colore BT.2020 del 96%, in occasione della SID Display Week 2026. L'azienda ha inoltre mostrato un display OLED con sensore da 500 PPI che integra fotodiodi organici per il rilevamento biometrico, evidenziando la convergenza tra le funzioni di visualizzazione e di rilevamento.
- Settembre 2025: Apple Inc. ha presentato l'iPhone 17 con un display Super Retina XDR da 6,3 pollici, frequenza di aggiornamento adattiva ProMotion fino a 120 Hz e luminosità massima all'aperto di 3.000 nit. L'azienda ha inoltre introdotto il Ceramic Shield 2 con maggiore resistenza ai graffi e riduzione dei riflessi, rafforzando l'importanza della durata del display e della leggibilità all'aperto nella differenziazione degli smartphone di fascia alta.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -