
Markt für Structured Cabling: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für strukturierte Verkabelung (2021 - 2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Komponenten (Hardware, Software und Dienstleistungen), Netzwerktyp (lokales Netzwerk und Weitverkehrsnetz), Kabeltyp (5E, 6, 6A und andere) und Endverwendung (Regierung und Verteidigung, Gesundheitswesen, IT und Telekommunikation, Fertigung, Wohn- und Gewerbegebäude, Transportwesen und andere).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00002789
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
14,53 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
26,84 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,06 %
Wachstumsrate
Adressierbarer Markt
186,79 Mrd. US-Dollar
(2026–2034)
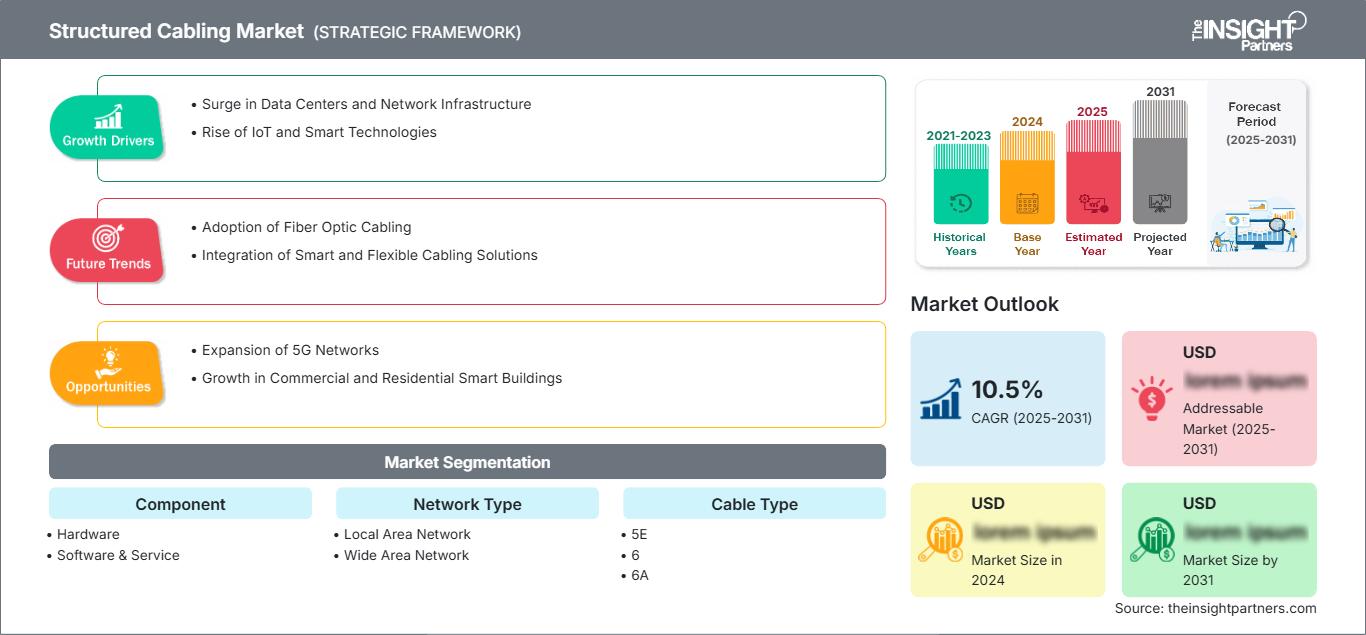
Der Markt für strukturierte Verkabelung wurde 2025 auf 14,53 Milliarden US-Dollar geschätzt und soll bis 2034 auf 26,84 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,06 % von 2026 bis 2034 entspricht. Der Markt umfasst Hardware, Software und Dienstleistungen zur Unterstützung organisierter Netzwerkinfrastrukturen in lokalen und Weitverkehrsnetzen. Die Nachfrage wird durch den Ausbau von Rechenzentren, die Digitalisierung von Unternehmen, höhere Bandbreitenanforderungen, die Implementierung intelligenter Gebäudetechnik und die Modernisierung bestehender Kommunikationsinfrastrukturen in verschiedenen Endnutzungsumgebungen bestimmt.
Nordamerika bleibt aufgrund etablierter Unternehmensnetzwerke, des Baus von Hyperscale-Rechenzentren, des Ausbaus der Cloud-Infrastruktur und kontinuierlicher Investitionen in Hochgeschwindigkeitsverbindungen ein strategisch wichtiger Markt. Für die Region wird bis 2034 ein jährliches Wachstum von rund 6 % erwartet. Die Nachfrage wird zudem durch Netzwerkmodernisierungen in Regierungsgebäuden, Gesundheitseinrichtungen, Produktionsstätten und Gewerbegebäuden gestützt, wo eine höhere Verbindungsdichte und ein skalierbares Kabelmanagement zunehmend an Bedeutung gewinnen.
Marktanalyse und Einblicke zum Thema strukturierte Verkabelung
Regionaler Ausblick
- Nordamerika: ~31 % Marktanteil am globalen Markt für strukturierte Verkabelung im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Nordamerika behält die größte regionale Position, unterstützt durch eine ausgereifte Unternehmensinfrastruktur, Hyperscale- und Colocation-Rechenzentren, die Einführung von Cloud-Lösungen und den Ersatz veralteter Verkabelung durch leistungsfähigere Architekturen in kommerziellen und institutionellen Einrichtungen.
- USA: ~80 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Die USA sind das führende Land in Nordamerika, unterstützt durch konzentrierte Investitionen in Rechenzentren, große Technologie-Ökosysteme, staatliche Konnektivitätsprogramme, Unternehmensmodernisierung und die Nachfrage nach hochdichter Verkabelung in den Bereichen Cloud, Gesundheitswesen, Verteidigung und kommerzielle Anwendungen.
- Europa: ~25 % des Weltmarkts im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Europa stellt einen ausgereiften Infrastrukturmarkt dar, wobei Deutschland das führende Land in Europa ist. Großbritannien, Frankreich, Italien und Spanien tragen durch den Bau von Rechenzentren, die Digitalisierung der Industrie, intelligente Gebäude und die Modernisierung von Netzwerken bei.
- Asien-Pazifik: ~34 % des Weltmarktes im Jahr 2025 | ~8 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch groß angelegte Investitionen in die digitale Infrastruktur, den Ausbau der Fertigungsindustrie, die Entwicklung von Cloud- und Rechenzentren sowie die zunehmende Vernetzung von Unternehmen in China, Japan, Südkorea, Indien und Australien.
Segmentausblick
- Netzwerktyp: ~75 % Marktanteil im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Lokale Netzwerke (LAN) stellen die dominierende Netzwerkarchitektur dar, da strukturierte Verkabelung in Büros, Campusgeländen, Industrieanlagen, Institutionen und Rechenzentren weit verbreitet ist, wo vorhersehbare Leistung, zentralisierte Verwaltung und skalierbare Konnektivität unerlässlich sind.
- Kabeltyp: ~27 % Marktanteil im Jahr 2025 | ~8 % jährliches Wachstum bis 2034. Marktposition: Kategorie 6A ist die wachstumsstärkste Kabelkategorie, da Unternehmen höhere Bandbreiten, verbesserte Unterstützung für 10GBASE-T, höhere PoE-Fähigkeiten und eine Infrastruktur anstreben, die zukünftige Netzwerk-Upgrades ohne umfangreichen Austausch der Leitungen ermöglicht.
Wettbewerbsfähige Berichterstattung
ABB Ltd, Belden Inc., CommScope Holding Company, Inc., Corning Incorporated, Furukawa Electric Co., Ltd., Legrand SA, Nexans, Schneider Electric SE, The Siemens Company, Panduit Corporation, Siemens AG, TE Connectivity plc
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für strukturierte Verkabelung hat sich von herkömmlichen Kupferinstallationen in Unternehmen hin zu fortschrittlichen, standardkonformen Architekturen mit hoher Dichte entwickelt, die Kupfer, Glasfaser, Verbindungskomponenten, Management-Tools und Bereitstellungsdienste integrieren. Die steigende Nachfrage nach schnellerem Ethernet, Power over Ethernet (PoE), Virtualisierung, Cloud Computing, industriellen Netzwerken und der Bereitstellung dichter WLAN-Zugangspunkte hat die Anforderungen an Kabeltypen und Trassenführung beeinflusst. Kategorie 6A hat sich zu einem strategisch wichtigen Kabeltyp für bandbreitenintensive Unternehmensanwendungen entwickelt, während Glasfaser in Backbone- und Rechenzentrumsanwendungen immer häufiger zum Einsatz kommt. Anbieter integrieren vorkonfektionierte Lösungen, höhere Verbindungsdichte, optimiertes Kabelmanagement und effiziente Installationskonzepte in ihre Produkte.
Die Zukunft des Marktes für strukturierte Verkabelung wird durch die Infrastruktur für KI, Edge Computing, intelligente Gebäude und digitale Industrieanlagen geprägt. Neue Märkte im asiatisch-pazifischen Raum bauen ihre Kapazitäten parallel zu ihren Investitionen in Rechenzentren und Fertigung aus, während sich entwickelte Märkte auf Ersatz, Verdichtung, Energieeinsparung und Modernisierungsprojekte konzentrieren. Regulatorische Anforderungen an Brandschutz, Materialeigenschaften, Gebäudeeffizienz und Netzwerkstandards treiben die spezifikationsorientierte Beschaffung voran. Die Investitionen verlagern sich hin zu Infrastrukturen, die eine höhere Portdichte, einfache Installation, operative Transparenz und längere Lebensdauer ermöglichen.
Berichtsumfang zum Markt für strukturierte Verkabelung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,53 Milliarden US-Dollar |
| Marktgröße bis 2034 | 26,84 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,06 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für strukturierte Verkabelung
Das Wachstum des Marktes für strukturierte Verkabelung steht in direktem Zusammenhang mit der steigenden Anzahl vernetzter Geräte, Unternehmensnetzwerke, Rechenzentren, industrieller Ethernet-Netzwerke und digitalisierter Gebäude. Die Kundennachfrage kommt von Unternehmen, Rechenzentren, Telekommunikationsanbietern, Behörden, Herstellern, Gesundheitsdienstleistern und Bauträgern. Aus diesen Anforderungen entstehen strukturierte Verkabelungslösungen, die Kabeltrassen, Racks, Patchpanels, Steckverbinder, Anschlüsse, Tests und Dokumentation umfassen. So entsteht ein ganzes Ökosystem, das die Zusammenarbeit von Kabelherstellern und Anbietern von Verbindungstechnik, Distributoren, Installateuren, Ingenieurbüros und Netzwerkausrüstern beinhaltet.
Im Markt für strukturierte Verkabelung gewinnen Anbieter, die integrierte Infrastrukturlösungen anstelle von Einzelkabeln anbieten können, zunehmend an Bedeutung. Faktoren wie die Verfügbarkeit von Kupfer- und Glasfaserkabeln, die Kompatibilität der Steckverbinder, Produktionskapazitäten, Zertifizierungen, Installateurnetzwerke und Lieferzeiten für Großprojekte spielen eine wichtige Rolle bei der Kaufentscheidung. Größere Projekte erfordern eine Standardisierung an mehreren Standorten, wodurch Lieferketten und technischer Support immer wichtiger werden. Architekturen mit höherer Dichte bedingen eine engere Zusammenarbeit der Anbieter in Bezug auf Verkabelung, Konnektivität, Routing und Management.
Die Analyse des Marktes für strukturierte Verkabelung zeigt einen intensiven Wettbewerb zwischen verschiedenen Elektro- und Netzwerkunternehmen sowie Anbietern von Verbindungslösungen. Firmen wie Belden, CommScope, Corning, Panduit und Siemens sind stark im Bereich Netzwerkinfrastrukturen engagiert, während ABB, Legrand, Schneider Electric und Siemens ein breites Spektrum an Elektro-, Gebäude- und Automatisierungsinfrastrukturen anbieten. Furukawa Electric und Nexans produzieren Kabel und Verbindungslösungen für diverse Infrastrukturen, und TE Connectivity verfügt über umfassende Expertise im Bereich der Netzwerkverbindungen.
Der Markt für strukturierte Verkabelung verzeichnet einen steigenden Trend hinsichtlich Bandbreitenverfügbarkeit, Installationseffizienz, Dichte, Interoperabilität, Nachhaltigkeit und Lebenszyklusleistung. Investitionen in Produktionskapazitäten, hochdichte Glasfaserverbindungen, Rechenzentrumsprodukte und integrierte Infrastrukturen nehmen zu. Die strategische Positionierung hängt von Vertriebskanälen und der Fähigkeit ab, Systemplaner, Auftragnehmer und Endnutzer zu betreuen. Diversifizierte Unternehmen können mehr Projektphasen abdecken als spezialisierte Firmen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für strukturierte Verkabelung: Strategische Einblicke
Regionale Einblicke
Markt für strukturierte Verkabelung in Nordamerika
Nordamerika machte 2025 rund 31 % des Weltmarktes aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6 % wachsen. Die Region verfügt über eine solide installierte Netzwerkinfrastruktur und investiert kontinuierlich in Rechenzentren, Cloud-Computing-Zentren, Unternehmensstandorte, Gesundheitseinrichtungen, Regierungsgebäude und Produktionsstätten. Die USA sind der wichtigste Absatzmarkt, während Kanada durch Investitionen in Rechenzentren, Telekommunikationsinfrastruktur und die Modernisierung von Gewerbegebäuden ebenfalls beteiligt ist.
Die etablierte Infrastruktur der Region gewährleistet, dass neben Neubauprojekten stets auch Möglichkeiten für Austausch und Modernisierung bestehen. Schnelleres Ethernet, Kategorie-6A-Verkabelung, Glasfaser-Backbones und der Ausbau drahtloser Netzwerke erhöhen den Bedarf an verbesserten Übertragungswegen und Verbindungssystemen. KI-gestützte Rechenzentrumsbauten verstärken diesen Bedarf zusätzlich, da die höhere Serverdichte optimierte Kabelführungen und Glasfaserverbindungen erfordert.
US-Markt für strukturierte Verkabelung
Die USA repräsentierten 2025 rund 80 % des nordamerikanischen Marktumsatzes und werden voraussichtlich bis 2034 ein jährliches Wachstum von ca. 6 % verzeichnen. Die robuste Technologiebranche des Landes, die breite installierte Basis in Unternehmen, die hohe Dichte an Rechenzentren und die kontinuierlichen Investitionen in die digitale Infrastruktur sichern eine stetige Nachfrage. Projekte von Regierung, Bundesstaaten, Institutionen und der Privatwirtschaft bieten gleichermaßen Chancen in Kommunikationsräumen, auf Campusgeländen, in öffentlichen Gebäuden und Gewerbeimmobilien.
Netzwerk-Upgrades sind heute mit höheren Bandbreiten, PoE-fähigen Geräten, WLAN-Infrastrukturen, Cloud-Migration und KI-Computing verknüpft. Zu den Anbietern in diesen Segmenten gehören CommScope, Belden, Corning, Panduit und Siemon. Auch im Gesundheitswesen und in der Fertigungsindustrie steigt die Nachfrage, da dort zuverlässige Konnektivität für den Betrieb vernetzter Medizingeräte, Automatisierungssysteme, industrieller Ethernet-Systeme, Überwachungssysteme und anderer Betriebssysteme benötigt wird.
Markt für strukturierte Verkabelung in Europa
Europa repräsentierte 2025 rund 25 % des globalen Marktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Deutschland ist das führende Land in Europa, gestützt durch seine industrielle Basis, sein Automatisierungsökosystem, seine Unternehmensinfrastruktur und seine Investitionen in Rechenzentren. Großbritannien bleibt aufgrund seiner hohen Dichte an Technologieunternehmen, Cloud-Anbietern, Finanzinstituten und Gewerbeimmobilien ein wichtiger Markt für Konnektivität. Frankreich profitiert von Projekten zur digitalen Infrastruktur und der Modernisierung von Unternehmen, während Italien und Spanien ihre Netzwerkinfrastruktur durch Investitionen in Gewerbe, Industrie, den öffentlichen Sektor und Rechenzentren ausbauen.
Der Markt setzt sich aus Neubau- und Sanierungsprojekten zusammen. Die Digitalisierung der Industrie treibt den Bedarf an leistungsstarken Ethernet-Netzwerken in der Fertigung voran, während Bürosanierungen und die Entwicklung intelligenter Gebäude die Vernetzung fördern. Faktoren wie Brandschutzbestimmungen, raucharme Kabel, Energieeffizienz und Nachhaltigkeitsaspekte beeinflussen die Produktauswahl.
Die räumliche Nähe europäischer Zulieferer zu Großbau- und Infrastrukturprojekten ist ein zusätzlicher Vorteil. Legrand, Nexans, Schneider Electric und Siemens bieten Expertise in Elektrotechnik- und Gebäudeinfrastrukturlösungen, während spezialisierte Netzwerkausrüster den Bedarf an Hochgeschwindigkeitsverbindungen decken. Die etablierten Netzwerksysteme in der Region schaffen Möglichkeiten für den Netzausbau, während Rechenzentren und Automatisierung zusätzliches Wachstum generieren.
Markt für strukturierte Verkabelung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 rund 34 % des Weltmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8 % wachsen. Damit ist er die am schnellsten wachsende Region. China sticht als führendes Land im asiatisch-pazifischen Raum hervor, dank seiner umfangreichen Produktionskapazitäten, Investitionen in Rechenzentren, des Telekommunikationssektors und des Bedarfs an Unternehmensinfrastruktur. Japan und Südkorea leisten ihren Beitrag in den Bereichen Elektronik, Industrieautomation und technologieintensive Infrastrukturen.
Indien verzeichnet Wachstum durch Investitionen in Rechenzentren, die Digitalisierung von Unternehmen, intelligente Infrastrukturen und den Bausektor, während Australien durch Cloud-Computing-Initiativen, Regierungsprojekte, den Bildungssektor und Rechenzentren wächst. Das Wachstum in der Region resultiert aus dem Ausbau neuer Infrastrukturen in Verbindung mit steigender Nachfrage nach Konnektivität in bestehenden Infrastrukturen.
Markt für strukturierte Verkabelung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von rund 7 % erwartet. Saudi-Arabien ist das führende Land in dieser Region. Dort schaffen groß angelegte Infrastrukturprojekte, Programme zur digitalen Transformation, Rechenzentrumsprojekte, Gewerbebauvorhaben und Smart-City-Initiativen eine Nachfrage nach organisierter Konnektivität. Die Vereinigten Arabischen Emirate sind aufgrund ihrer hohen Dichte an Rechenzentren, Technologieinfrastruktur, Gewerbegebieten und internationalen Unternehmen ein weiterer wichtiger Markt.
Südafrika bleibt ein wichtiger afrikanischer Markt für Unternehmensnetzwerke, Telekommunikation, Finanzdienstleistungen, Gesundheitswesen und öffentliche Infrastruktur. In den übrigen MEA-Ländern wird strukturierte Verkabelung eher im Zusammenhang mit Neubauprojekten und schrittweiser Modernisierung als mit umfassenden Austauschzyklen eingesetzt. Energieinfrastruktur, die Digitalisierung der Verwaltung, Tourismusentwicklungen und vernetzte Gewerbeimmobilien schaffen zusätzliche Nachfrage. Projektspezifikationen legen zunehmend Wert auf Zuverlässigkeit, Skalierbarkeit, Brandschutz und Installationsqualität.
Segmentierungsanalyse
Komponente
Das Segment der Komponenten wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 7 % wachsen. Hardware bleibt zentral, da die physische Infrastruktur Kabel, Steckverbinder, Patchpanels, Racks, Schränke und Kabelmanagementelemente umfasst, die für vollständige Installationen erforderlich sind. Software und Services ergänzen die physische Schicht durch Netzwerkdokumentation, -verwaltung, -tests, -planung und Installationsunterstützung. Die zunehmende Projektkomplexität veranlasst Käufer dazu, komplette Infrastrukturpakete anstelle einzelner Komponenten zu evaluieren.
- Hardware: Hardware bildet die physische Grundlage strukturierter Installationen und umfasst Konnektivität, Verkabelung, Patching, Racks und Managementprodukte. Die Nachfrage ist eng mit neuen Netzwerkimplementierungen, Austauschzyklen, der Verdichtung von Rechenzentren und der Modernisierung der Unternehmensinfrastruktur verknüpft.
- Software & Service: Software- und Serviceangebote unterstützen Design, Dokumentation, Tests, Installation, Wartung und Infrastrukturmanagement. Ihre strategische Bedeutung steigt mit zunehmender Größe der Implementierungen, da eine konsistente Konfiguration, Rückverfolgbarkeit und Lebenszyklusüberwachung erforderlich sind.
Netzwerktyp
Für das Segment Netzwerktypen wird bis 2034 ein jährliches Wachstum von ca. 7 % erwartet. Lokale Netzwerke (LAN) stellen den größten Anteil der Nachfrage dar, da strukturierte Verkabelung in Büro-, Campus-, Industrie-, Gesundheits-, Bildungs- und Rechenzentrumsumgebungen unerlässlich ist. Weitverkehrsnetze (WAN) erweitern die Konnektivität zwischen geografisch getrennten Standorten und ergänzen die lokale Infrastruktur, insbesondere dort, wo Unternehmen verteilte Standorte betreiben.
- Lokales Netzwerk (LAN): Die LAN-Infrastruktur ist nach wie vor die wichtigste strukturierte Bereitstellungsumgebung und verbindet Benutzer, Zugangspunkte, Server, Switches, Endgeräte und Gebäudesysteme. Ihre Bedeutung steigt mit zunehmender Portdichte, PoE-Nutzung, Cloud-Zugriff und wachsender drahtloser Infrastruktur.
- Weitverkehrsnetze (WAN): WAN-Anwendungen verbinden geografisch verteilte Standorte und benötigen eine zuverlässige Backbone-Anbindung. Strukturierte Komponenten unterstützen die Aggregation und die Infrastruktur auf Standortebene, insbesondere für Unternehmen, Behörden, Telekommunikationsbetreiber und dezentrale Industrieanlagen.
Kabeltyp
Das Segment der Kabeltypen wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 8 % wachsen. Kategorie 6A gewinnt an Bedeutung, da Unternehmen höhere Bandbreiten und eine bessere Vorbereitung auf 10-Gigabit-Ethernet- und PoE-intensive Implementierungen benötigen. Kategorie 6 bedient weiterhin eine breite installierte Basis, während Kategorie 5E in kostensensiblen und älteren Umgebungen mit weniger anspruchsvollen Netzwerkanforderungen relevant bleibt.
- 5E: Kategorie 5E ist weiterhin relevant für ältere Netzwerke, grundlegende Unternehmensverbindungen, Anwendungen im Privatkundenbereich und kostensensible Implementierungen. Die installierte Basis deckt den Bedarf an Ersatzgeräten, obwohl höhere Leistungsanforderungen zunehmend Upgrades auf neuere Kategorien erforderlich machen.
- Kategorie 6 bietet ein weit verbreitetes Gleichgewicht zwischen Leistung, Kosten und Installationsaufwand. Sie ist weiterhin wichtig für Unternehmensnetzwerke, Gewerbegebäude, Bildungseinrichtungen und Anwendungen, die mehr Kapazität benötigen als die ältere Infrastruktur der Kategorie 5E.
- 6A: Kategorie 6A ist strategisch wichtig für Netzwerke mit höherer Bandbreite, 10GBASE-T, dichte drahtlose Umgebungen und PoE-Anwendungen. Ihre Fähigkeit, höhere Leistung über Standard-Strukturverkabelungsdistanzen zu unterstützen, stärkt ihre Rolle bei Neubau- und Modernisierungsprojekten.
Endverwendung
Das Endnutzungssegment wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8 % wachsen. Die Nachfrage im IT- und Telekommunikationssektor wird durch die Modernisierung von Rechenzentren, Cloud-Lösungen und Netzwerken gestützt, während die Fertigungsindustrie eine zuverlässige industrielle Vernetzung benötigt. Gesundheitswesen, Behörden und Verteidigung, Transportwesen sowie Wohn- und Gewerbegebäude generieren durch spezielle Infrastrukturanforderungen und neue digitale Anwendungen eine diversifizierte Nachfrage.
- Regierung und Verteidigung: Regierungs- und Verteidigungseinrichtungen benötigen eine sichere, zuverlässige und hochgradig organisierte Kommunikationsinfrastruktur. Strukturierte Verkabelung unterstützt ausfallsichere Netzwerkräume, Kommandozentralen, Überwachungssysteme, Zutrittskontrollsysteme und vernetzte Verwaltungsumgebungen.
- Gesundheitswesen: Gesundheitsorganisationen benötigen zunehmend zuverlässige Verbindungen für digitale Patientenakten, medizinische Geräte, Bildgebung, Kommunikation und vernetzte Gebäudesysteme. Verkabelungsmodernisierungen unterstützen die Netzwerkstabilität und ermöglichen gleichzeitig die steigende Gerätedichte.
- IT & Telekommunikation: Der IT- und Telekommunikationssektor stellt einen bedeutenden Nachfragebereich dar, da Rechenzentren, Unternehmensnetzwerke, Cloud-Einrichtungen und Kommunikationsinfrastrukturen skalierbare physische Verbindungen benötigen. Höhere Netzwerkgeschwindigkeiten und KI-Workloads verstärken die Nachfrage nach dichten Glasfaser- und Kupferarchitekturen.
- Fertigung: Produktionsstätten setzen strukturierte Verkabelung für industrielles Ethernet, Automatisierung, Maschinenvernetzung, Überwachung und die Integration von Unternehmens- und Werksinfrastruktur ein. Eine zuverlässige Infrastruktur ist wichtig, um Ausfallzeiten zu minimieren und zunehmend vernetzte Produktionsumgebungen zu unterstützen.
- Wohn- und Gewerbegebäude: Wohn- und Gewerbeimmobilien nutzen strukturierte Infrastruktur für Breitband, WLAN-Zugangspunkte, Überwachung, Gebäudeautomation und vernetzte Geräte. Die Einführung von Smart Buildings steigert den Wert zentralisierter und erweiterbarer Verkabelung.
- Transportwesen: Transporteinrichtungen benötigen Verbindungen zwischen Flughäfen, Bahnsystemen, Häfen, Bahnhöfen und Logistikzentren. Die Verkabelung unterstützt Überwachungs-, Fahrgastinformations-, Zutrittskontroll-, Kommunikations- und Betriebstechnologienetzwerke.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Regierung und Verteidigung |
Medium |
Sichere Netzwerke |
Skalierung |
|
Gesundheitspflege |
Medium |
Digitale Pflege |
Skalierung |
|
IT & Telekommunikation |
Hoch |
KI-Infrastruktur |
Reifen |
|
Herstellung |
Hoch |
Industrielles Ethernet |
Skalierung |
|
Wohn- und Gewerbegebäude |
Hoch |
Intelligente Gebäude |
Reifen |
|
Transport |
Medium |
Vernetzte Mobilität |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für strukturierte Verkabelung
Ausbau von Rechenzentren und hochdichter digitaler Infrastruktur
Der Ausbau von Rechenzentren erhöht den Umfang und die Komplexität der benötigten physischen Verbindungen innerhalb der Anlagen und zwischen den Netzwerkzonen. KI-Computing, Cloud-Dienste, Speichersysteme und Hochgeschwindigkeits-Switches führen zu einer höheren Portdichte und stellen höhere Anforderungen an Kabelführung, Glasfaserverbindungen, Patching und Wärmemanagement. Dies verändert die Beschaffung von einfachen Kabelaustauschen hin zu einer Infrastruktur, die häufige Geräteänderungen ermöglicht. Rechenzentrumsbetreiber legen zunehmend Wert auf hochdichte Steckverbinder, vorkonfektionierte Baugruppen, organisierte Kabelwege und skalierbare Rack-Architekturen, da Installationsfehler und Engpässe die Bereitstellungspläne beeinträchtigen können. Für Anbieter erweitert diese Entwicklung die adressierbaren Möglichkeiten für Glasfasersysteme, Verbindungshardware, Kabelmanagement und professionelle Dienstleistungen. Gleichzeitig gewinnt die Interoperabilität und Installationsgeschwindigkeit an Bedeutung, da Betreiber die Kapazität skalieren und gleichzeitig die Komplexität der Bauarbeiten kontrollieren wollen.
Zunehmende Verbreitung von Power over Ethernet und vernetzten Gebäudesystemen
Power over Ethernet (PoE) erweitert die Rolle strukturierter Verkabelung über die herkömmliche Datenübertragung hinaus, indem es kompatiblen Geräten ermöglicht, sowohl Konnektivität als auch Strom über die Netzwerkinfrastruktur zu beziehen. Drahtlose Zugangspunkte, Überwachungskameras, Zutrittskontrollsysteme, Sensoren, Lichtsteuerungen und Gebäudeautomationssysteme können so die Kabeldichte in gewerblichen und institutionellen Gebäuden erhöhen. Leistungsstärkere PoE-Anwendungen erfordern eine stärkere Berücksichtigung der Kabelkategorie, der thermischen Eigenschaften, der Bündelung und der Installationspraxis. Dies führt zu einer Nachfrage nach leistungsfähigeren Kupfersystemen, insbesondere dort, wo Unternehmen vernetzte Geräte ohne umfangreiche Neuverkabelung einsetzen möchten. Das resultierende Infrastrukturmodell unterstützt zudem Smart-Building-Strategien, da die Netzwerkverkabelung zu einer gemeinsamen physikalischen Schicht für verschiedene Gebäudefunktionen wird. Anbieter, die Verkabelung, Konnektivität, Management und Designberatung kombinieren können, können einen größeren Teil dieser Implementierungen abdecken.
Modernisierung von Unternehmensnetzwerken und industrielle Digitalisierung
Unternehmen modernisieren ihre physischen Netzwerke, da Cloud-Migration, verteiltes Rechnen, drahtloser Zugriff, industrielle Automatisierung und vernetzte Geräte das Datenvolumen und die Konnektivitätsanforderungen erhöhen. Ältere Verkabelung kann die Netzwerkgeschwindigkeit einschränken oder die Unterstützung neuerer Anwendungen erschweren und somit Austauschbedarf schaffen, selbst wenn die Gebäudeinfrastruktur weiterhin in Betrieb ist. Die Fertigungsindustrie bringt eine weitere Dimension mit sich, da industrielles Ethernet Maschinen, Steuerungen, Sensoren, Produktionssysteme und Unternehmensnetzwerke verbindet. Strukturierte Architekturen können die Wartung vereinfachen und eine standardisierte Erweiterung über Produktionsbereiche hinweg ermöglichen. Auch Organisationen im Gesundheitswesen und im öffentlichen Sektor benötigen eine zuverlässige Infrastruktur, da vernetzte Geräte und digitale Dienste immer häufiger genutzt werden. Diese Anwendungen bevorzugen Anbieter mit zertifizierten Produkten, Installationsunterstützung, Testmöglichkeiten und etablierten Vertriebskanälen. Die Modernisierung generiert daher durch eine Kombination aus geplanten Upgrades, Kapazitätserweiterungen, Anlagenmodernisierungen und anwendungsorientiertem Austausch einen kontinuierlichen Bedarf.
Markt für strukturierte Verkabelung: Zukunftstrends
KI-optimierte Hochdichte-Faserarchitekturen
Es wird erwartet, dass KI-Computing den Übergang zu optischen Architekturen mit höherer Dichte in und um Rechenzentren beschleunigen wird. Da Rechencluster schnellere Verbindungen und mehr Anschlüsse benötigen, muss die physische Infrastruktur eine höhere Anzahl von Glasfasern aufnehmen können, ohne dabei übermäßige Engpässe zu verursachen. Zukünftige Implementierungen werden voraussichtlich einen stärkeren Fokus auf kompakte Kabeldesigns, Steckverbinder mit höherer Dichte, vorkonfektionierte Systeme, verbessertes Polaritätsmanagement und vereinfachtes Routing legen. Die Trends im Markt für strukturierte Verkabelung werden zunehmend Infrastrukturen widerspiegeln, die auf schnelle Bereitstellung und zukünftige Bandbreitenerweiterung ausgelegt sind, anstatt statische Netzwerkanforderungen zu erfüllen. Diese Entwicklung kann auch eine engere Integration von Rack-Architektur, Kabelmanagement, optischer Konnektivität und Rechenzentrumsplanung fördern. Anbieter, die Installationszeit und Platzbedarf reduzieren und gleichzeitig die Upgrade-Flexibilität erhalten, werden für die zunehmend dichten, KI-orientierten Umgebungen gerüstet sein.
Konvergenz von Datenkonnektivität und intelligenter Infrastruktur
Die Grenzen zwischen Kommunikationsinfrastruktur und intelligenter Gebäudeinfrastruktur verschwimmen zunehmend. Vernetzte Beleuchtung, Sensoren, Sicherheitsgeräte, Zutrittskontrollsysteme, drahtlose Systeme und Automatisierungsplattformen teilen sich immer häufiger die Anforderungen an die physische Konnektivität. Zukünftige Architekturen werden daher voraussichtlich gemeinsame Datenwege, zentralisiertes Management, standardisierte Schnittstellen und eine Infrastruktur betonen, die sowohl aktuelle als auch zukünftige Geräteklassen unterstützt. Nachhaltigkeitsaspekte fördern zudem Lösungen, die Materialverbrauch, Installationsabfall und zukünftigen Austauschbedarf reduzieren. Modulare Verkabelung, Dokumentationsplattformen und intelligentes Infrastrukturmanagement helfen Betreibern, die Kapazität zu verstehen und Umzüge, Erweiterungen und Änderungen zu vereinfachen. Diese Entwicklung erhöht die Bedeutung des Lebenszyklus-Designs und macht die physische Netzwerkinfrastruktur zu einem strategischeren Bestandteil der Planung vernetzter Gebäude.
Marktchancen für strukturierte Verkabelung
Vorkonfektionierte und modulare Infrastruktur für eine schnellere Bereitstellung
Die zunehmende Komplexität von Projekten und der Mangel an qualifizierten Installationsfachkräften eröffnen neue Möglichkeiten für vorkonfektionierte und modulare strukturierte Verkabelungssysteme. Werkseitig montierte Trunks, Steckverbinder, Patchmodule und standardisierte Rack-Lösungen reduzieren den Bedarf an Feldkonfektionierung und verbessern die Konsistenz der Installation. Dieser Ansatz ist besonders relevant für Rechenzentren, Unternehmen mit mehreren Standorten und große Gewerbeimmobilienprojekte, bei denen Installationszeitpläne die Inbetriebnahme der Anlagen direkt beeinflussen. Anbieter können zusätzlichen Mehrwert generieren, indem sie vorkonfigurierte Hardware mit Designleistungen, Tests, Dokumentation und Installationsunterstützung kombinieren. Modulare Architekturen unterstützen zudem zukünftige Änderungen, da standardisierte Komponenten Umzüge, Erweiterungen und Upgrades vereinfachen. Investitionsmöglichkeiten erstrecken sich daher über die Kabelherstellung hinaus auf Konfiguration, Logistik, Qualitätssicherung und digitale Dokumentation. Anbieter, die Installationszyklen verkürzen und gleichzeitig die Einhaltung von Standards gewährleisten können, erfüllen eine wichtige betriebliche Anforderung großer Infrastrukturkunden.
Hochleistungsfähige Konnektivität für die entstehende digitale Infrastruktur
KI-Rechenzentren, Edge-Computing-Einrichtungen, industrielle Automatisierung und intelligente Infrastrukturen schaffen Potenzial für leistungsstärkere strukturierte Konnektivität. Käufer benötigen zunehmend Lösungen, die höhere Bandbreiten, Portdichten, Faseranzahlen und Gerätekonzentrationen bewältigen und gleichzeitig einen überschaubaren Platzbedarf bei der Installation gewährleisten. Anbieter können dieses Potenzial durch Kategorie-6A-Systeme, hochdichte Glasfaserverbindungen, fortschrittliche Patching-Lösungen, kompakte Kabeldesigns und anwendungsspezifische Managementlösungen nutzen. Die Prognosen für den Markt für strukturierte Verkabelung hängen zunehmend davon ab, wie schnell neue digitale Einrichtungen von Pilotprojekten zu standardisierten Infrastrukturprogrammen übergehen. Unternehmen können zudem durch Partnerschaften mit Rechenzentrumsplanern, Ingenieurbüros, Systemintegratoren und Netzwerkausrüstern expandieren. Regionale Produktions- und Vertriebskapazitäten können die Lieferzeiten in schnell wachsenden Märkten weiter verkürzen, insbesondere dort, wo die Investitionen in Rechenzentren und Industrieanlagen rasant steigen.
Aktuelle Entwicklungen
- September 2026: Corning Incorporated stellte auf der ECOC 2026 neue Kabel- und Verbindungsinnovationen für das Wachstum von KI-Netzwerken vor und präsentierte diese, darunter das Contour Form Micro Cable, Multicore-Faserlösungen und optische Verbindungen mit hoher Dichte, die die Pfaddichte erhöhen und die Bereitstellung von KI-Rechenzentren vereinfachen sollen.
- August 2025: Belden Inc. brachte mehrere Konnektivitäts- und Cybersicherheitsprodukte für kritische Anwendungen auf den Markt, darunter gelfreie Glasfaserkabel und Lösungen zur Unterstützung erweiterter Ethernet-Reichweiten. Das Portfolio zielt auf Automatisierungs- und intelligente Infrastrukturanforderungen ab, bei denen zuverlässige Konnektivität und vereinfachte Bereitstellung zunehmend an Bedeutung gewinnen.
- Januar 2026: Die Panduit Corporation brachte ihre Gen 7 Connectivity Solution für Brocade Gen 7 SAN Directors auf den Markt. Diese Lösung nutzt VSFF SN-Steckverbinder, eine Base-16-Architektur und eine Jumbo-Kassette, um hochdichte Fibre-Channel-Implementierungen zu unterstützen und gleichzeitig die Installation und das Kabelmanagement zu vereinfachen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -