
Marché du câblage structuré : taille, part de marché et prévisions 2034
Taille et prévisions du marché du câblage structuré (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par composant (matériel, logiciel et service), type de réseau (réseau local et réseau étendu), type de câble (5E, 6, 6A et autres) et utilisation finale (gouvernement et défense, santé, informatique et télécommunications, fabrication, bâtiments résidentiels et commerciaux, transport et autres)
- Statut : Données publiées
- Code du rapport : TIPRE00002789
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
14,53 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
26,84 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,06 %
taux de croissance
Marché adressable
186,79 milliards de dollars américains
(2026-2034)
Le marché du câblage structuré était évalué à 14,53 milliards de dollars américains en 2025 et devrait atteindre 26,84 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,06 % entre 2026 et 2034. Ce marché englobe le matériel, les logiciels et les services qui prennent en charge l'infrastructure réseau organisée des réseaux locaux et étendus. La demande est stimulée par l'expansion des centres de données, la numérisation des entreprises, les besoins accrus en bande passante, le déploiement de bâtiments intelligents et la modernisation des infrastructures de communication existantes dans divers environnements d'utilisation.
L'Amérique du Nord demeure un marché stratégique grâce à ses réseaux d'entreprise établis, la construction de centres de données hyperscale, l'expansion de son infrastructure cloud et les investissements continus dans la connectivité à haut débit. La région devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 6 % jusqu'en 2034. La demande est également soutenue par la modernisation des réseaux dans les bâtiments gouvernementaux, les établissements de santé, les sites de production et les immeubles commerciaux, où une connectivité à haute densité et une gestion évolutive des câbles revêtent une importance croissante.
Analyse et perspectives du marché du câblage structuré
Perspectives régionales
- Amérique du Nord : ~31 % de la part de marché mondiale du câblage structuré en 2025 | TCAC d’environ 6 % jusqu’en 2034. Position sur le marché : L’Amérique du Nord conserve la plus grande position régionale, grâce à une infrastructure d’entreprise mature, des centres de données hyperscale et de colocation, l’adoption du cloud et le remplacement du câblage existant par des architectures plus performantes dans les installations commerciales et institutionnelles.
- États-Unis : ~80 % des revenus du marché nord-américain en 2025 | TCAC d’environ 6 % jusqu’en 2034. Position sur le marché : Les États-Unis sont le pays leader en Amérique du Nord, grâce à des investissements concentrés dans les centres de données, de vastes écosystèmes technologiques, des programmes fédéraux de connectivité, la modernisation des entreprises et la demande de câblage haute densité pour les applications cloud, de santé, de défense et commerciales.
- Europe : environ 25 % du marché mondial en 2025 | TCAC d’environ 6 % jusqu’en 2034. Positionnement sur le marché : l’Europe représente un marché des infrastructures mature, l’Allemagne étant le pays leader. Le Royaume-Uni, la France, l’Italie et l’Espagne y contribuent par la construction de centres de données, la numérisation industrielle, les bâtiments intelligents et la modernisation des réseaux.
- Asie-Pacifique : ~34 % du marché mondial en 2025 | TCAC d’environ 8 % jusqu’en 2034. Position sur le marché : L’Asie-Pacifique est la région à la croissance la plus rapide, soutenue par des investissements massifs dans les infrastructures numériques, l’expansion du secteur manufacturier, le développement du cloud et des centres de données, et l’accélération de la connectivité des entreprises en Chine, au Japon, en Corée du Sud, en Inde et en Australie.
Perspectives du segment
- Type de réseau : ~75 % de parts de marché en 2025 | ~7 % de TCAC jusqu'en 2034. Position sur le marché : Le réseau local représente l'architecture réseau dominante car le câblage structuré est largement déployé dans les bureaux, les campus, les installations industrielles, les institutions et les centres de données, où des performances prévisibles, une gestion centralisée et une connectivité évolutive sont essentielles.
- Type de câble : ~27 % de part de marché en 2025 | ~8 % de TCAC jusqu’en 2034. Position sur le marché : La catégorie 6A est la catégorie de câbles à forte croissance, car les organisations recherchent une bande passante plus élevée, une meilleure prise en charge du 10GBASE-T, une plus grande capacité PoE et une infrastructure capable d’accueillir les futures mises à niveau du réseau sans remplacement important des chemins de câbles.
Couverture concurrentielle
ABB Ltd, Belden Inc., CommScope Holding Company, Inc., Corning Incorporated, Furukawa Electric Co., Ltd., Legrand SA, Nexans, Schneider Electric SE, The Siemens Company, Panduit Corporation, Siemens AG, TE Connectivity plc
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché du câblage structuré a évolué, passant des installations d'entreprise standard en cuivre à une architecture dense et conforme aux normes, intégrant cuivre, fibre optique, composants de connectivité, outils de gestion et services de déploiement. La demande croissante en Ethernet plus rapide, PoE (Power over Ethernet), virtualisation, cloud computing, réseaux industriels et déploiements denses de points d'accès sans fil a influencé les types de câbles et les besoins en cheminement. Le câble de catégorie 6A est devenu stratégique pour les applications d'entreprise à large bande passante, tandis que la fibre optique se généralise dans les réseaux dorsaux et les centres de données. Les fournisseurs intègrent à leurs produits des solutions pré-terminées, une connectivité plus dense, une meilleure gestion des câbles et des conceptions d'installation optimisées.
L'avenir du marché du câblage structuré est façonné par les infrastructures dédiées à l'IA, au edge computing, aux bâtiments intelligents et aux usines numériques. Les nouveaux marchés de la région Asie-Pacifique développent leurs capacités, parallèlement à leurs investissements dans les centres de données et la production, tandis que les marchés développés privilégient les projets de remplacement, de densification, d'économie d'énergie et de rénovation. Les exigences réglementaires en matière de sécurité incendie, de performance des matériaux, d'efficacité énergétique des bâtiments et de normes réseau favorisent des achats axés sur les spécifications. Les investissements se dirigeront vers des infrastructures permettant une plus grande densité de ports, une installation simplifiée, une visibilité opérationnelle accrue et une durée de vie prolongée.
Portée du rapport sur le marché du câblage structuré
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,53 milliards de dollars américains |
| Taille du marché d'ici 2034 | 26,84 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,06% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du câblage structuré
La croissance du marché du câblage structuré est directement liée à l'augmentation du nombre d'appareils connectés, de réseaux d'entreprise, de centres de données, d'Ethernet industriel et de bâtiments numériques. La demande émane des entreprises, des centres de données, des opérateurs télécoms, des gouvernements, des fabricants, des établissements de santé et des promoteurs immobiliers. Ces besoins se traduisent par des solutions de câblage structuré comprenant les chemins de câbles, les baies, les panneaux de brassage, les connecteurs, les terminaisons, les tests et la documentation. Ainsi, un écosystème complet se crée, impliquant la coopération entre les fabricants de câbles et les fournisseurs de connectivité, les distributeurs, les installateurs, les sociétés d'ingénierie et les fournisseurs d'équipements réseau.
Sur le marché du câblage structuré, les facteurs d'offre favorisent de plus en plus les fournisseurs capables de proposer des solutions d'infrastructure intégrées, et non des câbles séparés. La disponibilité du cuivre et de la fibre optique, la compatibilité des connecteurs, la capacité de production, les certifications, les réseaux d'installateurs et les délais de livraison pour les grands projets deviennent des éléments clés dans les décisions d'achat. Ces projets d'envergure nécessiteront une standardisation sur plusieurs sites, ce qui confère aux chaînes d'approvisionnement et au support technique une importance croissante. Une architecture à plus haute densité implique une collaboration plus étroite entre les fournisseurs en matière de câblage, de connectivité, de routage et de gestion.
L'analyse du marché du câblage structuré révèle un environnement concurrentiel intense, marqué par la présence d'entreprises diversifiées du secteur électrique et des réseaux, ainsi que de fournisseurs de connectivité. Des sociétés telles que Belden, CommScope, Corning, Panduit et Siemens sont fortement présentes sur le marché des infrastructures de réseau, tandis qu'ABB, Legrand, Schneider Electric et Siemens proposent une gamme diversifiée d'infrastructures électriques, de bâtiments et d'automatisation. Furukawa Electric et Nexans fabriquent des câbles et des solutions de connectivité pour de multiples infrastructures, tandis que TE Connectivity bénéficie d'une expertise pointue en interconnexion.
Le marché du câblage structuré connaît une croissance soutenue en termes de bande passante, d'efficacité d'installation, de densité, d'interopérabilité, de durabilité et de performance tout au long du cycle de vie. Les investissements dans les capacités de production, la connectivité fibre optique haute densité, les produits pour centres de données et les infrastructures intégrées sont en hausse. Le positionnement stratégique dépendra des canaux de distribution et de la capacité à accompagner les concepteurs de systèmes, les installateurs et les utilisateurs finaux. Les entreprises diversifiées seront en mesure de prendre en charge un plus grand nombre de phases de projets que les entreprises spécialisées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du câblage structuré : Perspectives stratégiques
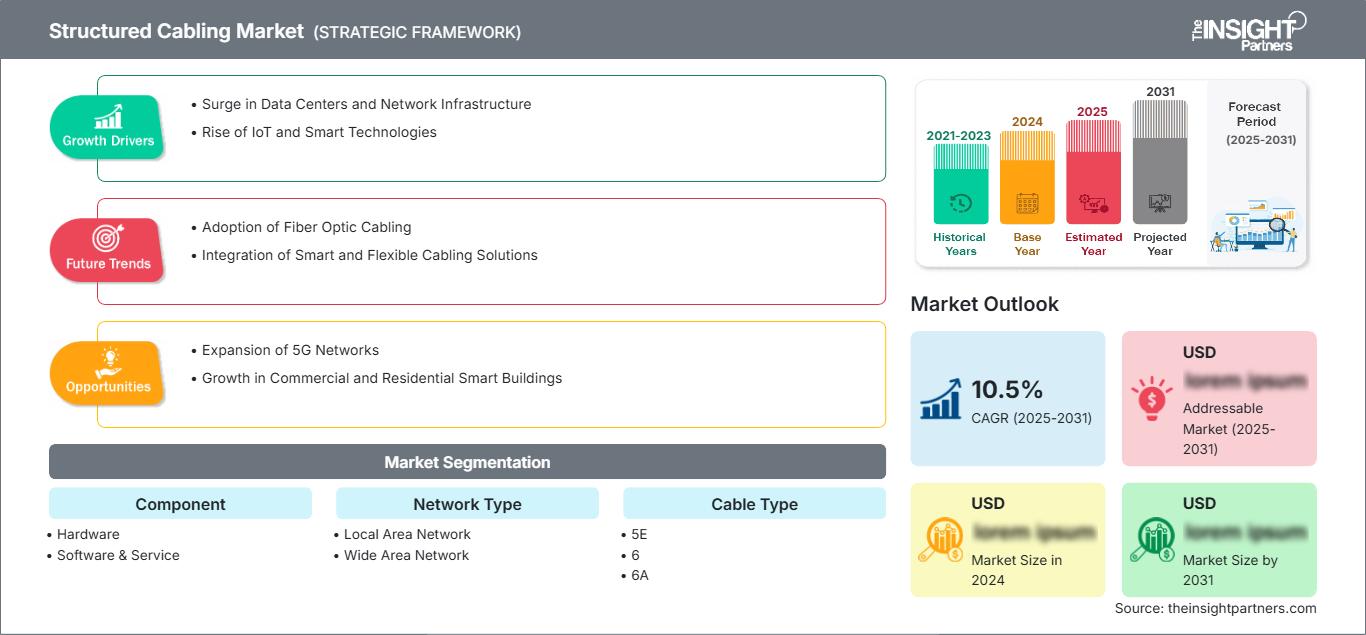
Perspectives régionales
Marché du câblage structuré en Amérique du Nord
L'Amérique du Nord représentait environ 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. Cette région dispose d'une infrastructure réseau installée solide et investit continuellement dans les centres de données, les centres de cloud computing, les campus d'entreprises, les centres de soins de santé, les bâtiments gouvernementaux et les sites de production. Les États-Unis sont le principal marché de consommation, tandis que le Canada y contribue par ses investissements dans les centres de données, les infrastructures de télécommunications et la modernisation des bâtiments commerciaux.
L'infrastructure existante de la région garantit des opportunités constantes de remplacement et de mise à niveau, parallèlement aux opportunités de construction. Le déploiement de l'Ethernet haut débit, du câblage de catégorie 6A, des réseaux dorsaux en fibre optique et du sans-fil accroît la demande en matière de chemins de câbles et de systèmes de connexion améliorés. La construction de centres de données intégrant l'intelligence artificielle contribue également à cette demande, car une densité de serveurs plus élevée exige des chemins de câbles et des connexions en fibre optique optimisés.
Marché américain du câblage structuré
Les États-Unis représentaient environ 80 % du chiffre d'affaires du marché nord-américain en 2025 et devraient enregistrer une croissance annuelle composée d'environ 6 % jusqu'en 2034. La vigueur de son secteur technologique, l'étendue de son parc installé en entreprise, la densité de ses centres de données et ses investissements continus dans l'infrastructure numérique garantissent une demande soutenue. Les projets des secteurs public, privé et institutionnel offrent des opportunités dans les salles de communication, les campus, les bâtiments publics et les propriétés commerciales.
Les mises à niveau des réseaux sont désormais liées à l'augmentation de la bande passante, aux appareils alimentés par PoE, aux infrastructures Wi-Fi, à la migration vers le cloud et à l'informatique basée sur l'intelligence artificielle. Parmi les fournisseurs desservant ces segments figurent CommScope, Belden, Corning, Panduit et Siemon. Cette croissance de la demande se manifeste également dans les secteurs de la santé et de la production industrielle, où une connectivité fiable est indispensable au fonctionnement des équipements médicaux connectés, à l'automatisation, à l'Ethernet industriel, à la surveillance et à d'autres systèmes opérationnels.
Marché européen du câblage structuré
L'Europe représentait environ 25 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. L'Allemagne est le pays leader en Europe, grâce à son tissu industriel, son écosystème d'automatisation, ses infrastructures d'entreprise et ses investissements dans les centres de données. Le Royaume-Uni demeure un marché important pour la connectivité en raison de sa forte concentration d'entreprises technologiques, d'infrastructures cloud, d'institutions financières et d'immeubles commerciaux. La France bénéficie de projets d'infrastructures numériques et de la modernisation de ses entreprises, tandis que l'Italie et l'Espagne développent leurs infrastructures réseau grâce à des investissements dans les secteurs commercial, industriel, public et des centres de données.
Le marché se compose d'un mélange de constructions neuves et de projets de rénovation. La numérisation des industries engendre un besoin accru de réseaux Ethernet performants dans les environnements de production, tandis que la rénovation des bureaux et le développement des bâtiments intelligents stimulent la connectivité. Des facteurs tels que les normes de sécurité incendie, les câbles à faible émission de fumée, l'efficacité énergétique et les considérations de durabilité des produits influencent le choix de ces derniers.
La proximité des fournisseurs européens avec les grands projets de construction et d'infrastructures constitue un atout majeur. Legrand, Nexans, Schneider Electric et Siemens offrent leur expertise en solutions d'infrastructures électriques et de bâtiments, tandis que les fournisseurs d'équipements réseau spécialisés répondent aux besoins de connectivité haut débit. Les systèmes de réseau déjà en place dans la région offrent des opportunités de renouvellement, tandis que les centres de données et l'automatisation stimulent la croissance.
Marché du câblage structuré en Asie-Pacifique
La région Asie-Pacifique représentait environ 34 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 8 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide. La Chine se distingue comme le pays leader de la région Asie-Pacifique grâce à ses importantes capacités de production, ses investissements dans les centres de données, le secteur des télécommunications et les besoins en infrastructures des entreprises. Le Japon et la Corée du Sud contribuent quant à eux à ce marché dans les domaines de l'électronique, de l'automatisation industrielle et des infrastructures à forte intensité technologique.
L'Inde connaît une croissance soutenue grâce aux investissements dans les centres de données, la numérisation des entreprises, les infrastructures intelligentes et le secteur de la construction, tandis que l'Australie se développe grâce aux initiatives de cloud computing, aux projets gouvernementaux, au secteur de l'éducation et aux centres de données. Cette croissance régionale s'explique par le déploiement de nouvelles infrastructures conjugué à une demande croissante de connectivité pour les infrastructures existantes.
Marché du câblage structuré au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) d'environ 7 % jusqu'en 2034. L'Arabie saoudite est le pays leader de la région, où le développement à grande échelle des infrastructures, les programmes de transformation numérique, les projets de centres de données, la construction commerciale et les initiatives de villes intelligentes créent une forte demande en connectivité organisée. Les Émirats arabes unis constituent un autre marché important en raison de leur forte concentration de centres de données, d'infrastructures technologiques, de développements commerciaux et d'entreprises internationales.
L'Afrique du Sud demeure un marché africain important pour les réseaux d'entreprise, les télécommunications, les services financiers, la santé et les infrastructures publiques. Dans le reste du Moyen-Orient et de l'Afrique, l'adoption du câblage structuré est davantage liée aux nouvelles constructions et à la modernisation progressive qu'aux grands cycles de remplacement. Les infrastructures énergétiques, la numérisation des services publics, le développement du tourisme et les installations commerciales connectées génèrent une demande supplémentaire. Les cahiers des charges mettent de plus en plus l'accent sur la fiabilité, l'évolutivité, la résistance au feu et la qualité de l'installation.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée d'environ 7 % entre 2026 et 2034. Le matériel demeure essentiel car l'infrastructure physique comprend les câbles, connecteurs, panneaux de brassage, baies, armoires et éléments de gestion des câbles nécessaires aux installations complètes. Les logiciels et les services complètent la couche physique grâce à la documentation réseau, la gestion, les tests, la conception et l'assistance à l'installation. La complexité croissante des projets incite les acheteurs à privilégier les solutions d'infrastructure complètes plutôt que les composants individuels.
- Matériel : Le matériel constitue l’infrastructure physique des installations structurées et comprend la connectivité, le câblage, les cordons de brassage, les baies et les produits de gestion. La demande est étroitement liée aux déploiements de nouveaux réseaux, aux cycles de remplacement, à la densification des centres de données et aux mises à niveau des infrastructures d’entreprise.
- Logiciels et services : Les offres de logiciels et de services prennent en charge la conception, la documentation, les tests, l’installation, la maintenance et la gestion de l’infrastructure. Leur importance stratégique s’accroît à mesure que les déploiements de grande envergure exigent une configuration cohérente, une traçabilité et un suivi du cycle de vie.
Type de réseau
Le segment « Type de réseau » devrait enregistrer un TCAC d'environ 7 % jusqu'en 2034. Les déploiements de réseaux locaux (LAN) représentent la plus forte demande, car le câblage structuré est essentiel aux environnements de bureaux, de campus, industriels, de santé, d'éducation et de centres de données. Les réseaux étendus (WAN) permettent d'étendre la connectivité entre des sites géographiquement distants et complètent l'infrastructure locale, notamment lorsque les entreprises exploitent des installations distribuées.
- Réseau local (LAN) : l’infrastructure LAN demeure le principal environnement de déploiement structuré, assurant la connexion des utilisateurs, des points d’accès, des serveurs, des commutateurs, des périphériques et des systèmes du bâtiment. Son importance croît avec l’augmentation de la densité de ports, l’adoption du PoE, l’accès au cloud et le développement des infrastructures sans fil.
- Réseau étendu (WAN) : les applications WAN connectent des installations géographiquement dispersées et nécessitent une connectivité dorsale fiable. Les composants structurés prennent en charge l’agrégation et l’infrastructure au niveau du site, notamment pour les entreprises, les organismes gouvernementaux, les opérateurs de télécommunications et les opérations industrielles distribuées.
Type de câble
Le segment des câbles devrait connaître une croissance annuelle composée d'environ 8 % jusqu'en 2034. La catégorie 6A gagne en importance, les entreprises exigeant une bande passante plus élevée et une meilleure compatibilité avec l'Ethernet 10 gigabits et les déploiements intensifs PoE. La catégorie 6 continue de desservir une large base installée, tandis que la catégorie 5E reste pertinente dans les environnements existants et sensibles aux coûts, où les exigences réseau sont moins élevées.
- 5E : La catégorie 5E reste pertinente pour les réseaux existants, la connectivité d’entreprise de base, les applications résidentielles et les déploiements à faible coût. Sa base installée répond à la demande de remplacement, même si les exigences de performances supérieures incitent de plus en plus à passer aux catégories plus récentes.
- La catégorie 6 offre un compromis idéal entre performance, coût et facilité d'installation. Elle demeure essentielle pour les réseaux d'entreprise, les bâtiments commerciaux, les établissements d'enseignement et les applications nécessitant une capacité supérieure à celle des infrastructures de catégorie 5E existantes.
- 6A : La catégorie 6A est stratégiquement importante pour les réseaux à large bande passante, le 10GBASE-T, les environnements sans fil denses et les applications PoE. Sa capacité à prendre en charge des performances supérieures sur des distances de câblage structuré standard renforce son rôle dans les projets de construction et de mise à niveau.
Utilisation finale
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée d'environ 8 % jusqu'en 2034. La demande dans les secteurs des technologies de l'information et des télécommunications est soutenue par la modernisation des centres de données, du cloud et des réseaux, tandis que le secteur manufacturier exige une connectivité industrielle fiable. Les secteurs de la santé, des administrations publiques et de la défense, des transports, ainsi que des bâtiments résidentiels et commerciaux génèrent une demande diversifiée grâce à des besoins en infrastructures spécialisées et à de nouvelles applications numériques.
- Secteur public et défense : Les installations gouvernementales et de défense nécessitent une infrastructure de communication sécurisée, fiable et hautement organisée. Le câblage structuré assure la résilience des salles de réseau, des centres de commandement, des systèmes de surveillance, du contrôle d’accès et des environnements administratifs connectés.
- Secteur de la santé : Les établissements de santé ont de plus en plus besoin d’une connectivité fiable pour leurs dossiers numériques, leurs équipements médicaux, l’imagerie médicale, les communications et les systèmes connectés des bâtiments. La modernisation du câblage garantit la fiabilité du réseau tout en permettant l’augmentation du nombre d’appareils connectés.
- Technologies de l'information et télécommunications : Les technologies de l'information et les télécommunications représentent un important moteur de demande, car les centres de données, les réseaux d'entreprise, les infrastructures cloud et les infrastructures de communication nécessitent une connectivité physique évolutive. Le développement des réseaux à haut débit et des charges de travail liées à l'IA renforce la demande en architectures fibre optique et cuivre à haute densité.
- Production : Les sites de production déploient un câblage structuré pour l’Ethernet industriel, l’automatisation, la connectivité des machines, la surveillance et l’intégration entre l’entreprise et l’usine. Une infrastructure fiable est essentielle pour minimiser les interruptions et prendre en charge des environnements de production de plus en plus connectés.
- Bâtiments résidentiels et commerciaux : Les propriétés résidentielles et commerciales utilisent une infrastructure structurée pour le haut débit, les points d’accès Wi-Fi, la surveillance, la domotique et les objets connectés. L’adoption des bâtiments intelligents accroît la valeur d’un câblage centralisé et évolutif.
- Transports : Les infrastructures de transport nécessitent une connectivité entre les aéroports, les réseaux ferroviaires, les ports, les gares et les plateformes logistiques. Le câblage prend en charge les réseaux de surveillance, d’information des voyageurs, de contrôle d’accès, de communication et de technologies opérationnelles.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Gouvernement et défense |
Moyen |
Réseaux sécurisés |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Soins numériques |
Mise à l'échelle |
|
Informatique et télécommunications |
Haut |
Infrastructure d'IA |
Mature |
|
Fabrication |
Haut |
Ethernet industriel |
Mise à l'échelle |
|
Bâtiments résidentiels et commerciaux |
Haut |
Bâtiments intelligents |
Mature |
|
Transport |
Moyen |
Mobilité connectée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du câblage structuré
Expansion des centres de données et des infrastructures numériques à haute densité
L'expansion des centres de données accroît la quantité et la complexité des connexions physiques requises au sein des installations et entre les zones du réseau. L'informatique basée sur l'IA, les services cloud, les systèmes de stockage et la commutation à haut débit engendrent une plus grande densité de ports et imposent des exigences accrues en matière de cheminement des câbles, de connectivité fibre optique, de brassage et de gestion thermique. De ce fait, les achats ne se limitent plus au simple remplacement des câbles, mais s'orientent vers des infrastructures conçues pour s'adapter aux fréquentes modifications d'équipements. Les opérateurs de centres de données privilégient de plus en plus les connecteurs haute densité, les assemblages pré-terminés, les chemins de câbles organisés et les architectures de racks évolutives, car les erreurs d'installation et la congestion peuvent impacter les délais de déploiement. Pour les fournisseurs, cette évolution élargit le marché potentiel des systèmes fibre optique, des équipements de connectivité, de la gestion des câbles et des services professionnels. Elle renforce également l'importance de l'interopérabilité et de la rapidité d'installation, les opérateurs cherchant à augmenter leur capacité tout en maîtrisant la complexité des travaux.
Adoption croissante de l'alimentation par Ethernet et des systèmes de bâtiments connectés
L'alimentation par Ethernet (PoE) étend le rôle du câblage structuré au-delà de la simple transmission de données, en permettant aux appareils compatibles de bénéficier à la fois de la connectivité et de l'alimentation électrique via l'infrastructure réseau. Les points d'accès sans fil, les caméras de surveillance, les systèmes de contrôle d'accès, les capteurs, les systèmes de contrôle d'éclairage et les dispositifs d'automatisation des bâtiments peuvent ainsi accroître la densité de câblage dans les bâtiments commerciaux et institutionnels. Les applications PoE haute puissance mettent davantage l'accent sur la catégorie de câble, les performances thermiques, la conception des faisceaux et les pratiques d'installation. Ceci engendre une demande accrue pour des systèmes cuivre plus performants, notamment lorsque les organisations souhaitent déployer des appareils connectés sans travaux de recâblage électrique importants. Le modèle d'infrastructure qui en résulte soutient également les stratégies de bâtiments intelligents, car le câblage réseau devient une couche physique commune à de multiples fonctions du bâtiment. Les fournisseurs capables de combiner câblage, connectivité, gestion et conseils de conception peuvent répondre à une part plus importante de ces déploiements.
Modernisation des réseaux d'entreprise et numérisation industrielle
Les entreprises modernisent leurs réseaux physiques face à l'augmentation des volumes de données et des besoins en connectivité, liée à la migration vers le cloud, au calcul distribué, à l'accès sans fil, à l'automatisation industrielle et aux équipements connectés. Les câblages anciens peuvent limiter la vitesse du réseau ou compliquer la prise en charge des nouvelles applications, créant ainsi des opportunités de remplacement même lorsque l'infrastructure du bâtiment reste opérationnelle. Le secteur manufacturier ajoute une dimension supplémentaire : l'Ethernet industriel connecte les machines, les contrôleurs, les capteurs, les systèmes de production et les réseaux d'entreprise. Des architectures structurées simplifient la maintenance et facilitent une extension standardisée des zones de production. Les organismes de santé et les administrations publiques ont également besoin d'infrastructures fiables pour accompagner la croissance des appareils connectés et des services numériques. Ces applications privilégient les fournisseurs proposant des produits certifiés, une assistance à l'installation, des capacités de test et des circuits de distribution établis. La modernisation génère ainsi une demande récurrente, combinant mises à niveau planifiées, extension de capacité, rénovation des installations et remplacement dicté par les applications.
Tendances futures du marché du câblage structuré
Architectures de fibres haute densité optimisées par l'IA
L'informatique basée sur l'IA devrait accélérer la transition vers des architectures optiques plus denses au sein et autour des centres de données. Face à la demande croissante de liaisons plus rapides et de connexions plus nombreuses pour les clusters de calcul, l'infrastructure physique doit pouvoir accueillir un plus grand nombre de fibres optiques sans créer de congestion excessive. Les déploiements futurs privilégieront probablement les câbles compacts, les connecteurs haute densité, les systèmes pré-terminés, une meilleure gestion de la polarité et un routage simplifié. Les tendances du marché du câblage structuré refléteront de plus en plus une infrastructure conçue pour un déploiement rapide et une expansion future de la bande passante, plutôt que pour des exigences réseau statiques. Cette évolution peut également favoriser une intégration plus étroite entre l'architecture des racks, la gestion des câbles, la connectivité optique et la planification des centres de données. Les fournisseurs capables de réduire le temps d'installation et l'encombrement physique tout en préservant la flexibilité des mises à niveau seront bien placés pour répondre aux besoins des environnements de plus en plus denses orientés IA.
Convergence de la connectivité des données et des infrastructures intelligentes
La frontière entre infrastructure de communication et infrastructure de bâtiment intelligent s'estompe. L'éclairage, les capteurs, les dispositifs de sécurité, les contrôles d'accès, les systèmes sans fil et les plateformes d'automatisation connectés au réseau partagent de plus en plus d'exigences de connectivité physique. Les futures architectures structurées privilégieront donc probablement les chemins communs, la gestion centralisée, les interfaces standardisées et une infrastructure capable de prendre en charge les catégories d'appareils actuelles et émergentes. Les considérations de développement durable pourraient encourager des solutions réduisant la consommation de matériaux, les déchets d'installation et les besoins de remplacement futurs. Le câblage modulaire, les plateformes de documentation et la gestion intelligente de l'infrastructure peuvent aider les opérateurs à comprendre la capacité et à simplifier les déplacements, les ajouts et les modifications. Cette évolution renforce l'importance de la conception du cycle de vie, faisant de l'infrastructure réseau physique un élément plus stratégique de la planification des bâtiments connectés.
Opportunités du marché du câblage structuré
Infrastructure pré-terminée et modulaire pour un déploiement plus rapide
La complexité croissante des projets et la pénurie de main-d'œuvre qualifiée pour l'installation créent des opportunités pour les systèmes de câblage structuré pré-terminés et modulaires. Les câbles de liaison, connecteurs, modules de brassage et solutions de rack standardisés, assemblés en usine, permettent de réduire les besoins de terminaison sur site et d'améliorer la cohérence du déploiement. Cette approche est particulièrement pertinente pour les centres de données, les entreprises multisites et les grands projets commerciaux où les calendriers d'installation influent directement sur la mise en service des infrastructures. Les fournisseurs peuvent générer une valeur ajoutée en combinant matériel préconfiguré avec des services de conception, de test, de documentation et d'assistance à l'installation. Les architectures modulaires facilitent également les évolutions futures, car les composants standardisés simplifient les déplacements, les ajouts et les mises à niveau. Les opportunités d'investissement s'étendent ainsi au-delà de la fabrication de câbles et englobent la configuration, la logistique, l'assurance qualité et la documentation numérique. Les fournisseurs capables de raccourcir les cycles de déploiement tout en garantissant la conformité aux normes peuvent répondre à un besoin opérationnel majeur des grands acheteurs d'infrastructures.
Connectivité haute performance pour les infrastructures numériques émergentes
Les centres de données d'IA, les infrastructures périphériques, l'automatisation industrielle et les infrastructures intelligentes offrent de nouvelles perspectives pour une connectivité structurée plus performante. Les acheteurs recherchent de plus en plus des solutions capables de gérer une bande passante accrue, une densité de ports plus élevée, un plus grand nombre de fibres et une concentration d'appareils plus importante, tout en préservant un encombrement minimal. Les fournisseurs peuvent tirer parti de cette opportunité grâce aux systèmes de catégorie 6A, à la connectivité fibre haute densité, au brassage avancé, aux câbles compacts et aux solutions de gestion spécifiques aux applications. Les prévisions du marché du câblage structuré dépendront de plus en plus de la rapidité avec laquelle les infrastructures numériques émergentes passeront des déploiements pilotes aux programmes d'infrastructure standardisés. Les entreprises peuvent également se développer en nouant des partenariats avec des concepteurs de centres de données, des sociétés d'ingénierie, des intégrateurs de systèmes et des fournisseurs d'équipements réseau. Les capacités de production et de distribution régionales peuvent contribuer à réduire les délais de livraison sur les marchés à forte croissance, notamment là où les investissements dans les centres de données et l'industrie connaissent une expansion rapide.
Développements récents
- Septembre 2026 : Corning Incorporated a présenté et mis en avant de nouvelles innovations en matière de câbles et de connectivité pour la croissance des réseaux d’IA lors de l’ECOC 2026, notamment le microcâble Contour Form, des solutions de fibres multicœurs et une connectivité optique haute densité conçue pour augmenter la densité des voies et simplifier le déploiement des centres de données d’IA.
- Août 2025 : Belden Inc. a lancé plusieurs produits de connectivité et de cybersécurité pour les applications critiques, notamment des câbles à fibre optique sans gel et des solutions permettant d’étendre la portée Ethernet. Son portefeuille cible les besoins en automatisation et en infrastructures intelligentes, où une connectivité fiable et un déploiement simplifié sont de plus en plus importants.
- Janvier 2026 : Panduit Corporation a lancé sa solution de connectivité Gen 7 pour les directeurs SAN Brocade Gen 7, utilisant des connecteurs VSFF SN, une architecture Base-16 et une cassette Jumbo pour prendre en charge les déploiements Fibre Channel haute densité tout en simplifiant l’installation et la gestion des câbles.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -