
Mercato del cablaggio estructurado: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del cablaggio strutturato (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware e software e servizi), tipo di rete (rete locale e rete geografica), tipo di cavo (5E, 6, 6A e altri) e utilizzo finale (governo e difesa, sanità, IT e telecomunicazioni, industria manifatturiera, edifici residenziali e commerciali, trasporti e altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00002789
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
14,53 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
26,84 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,06 %
Tasso di crescita
Mercato di riferimento
186,79 miliardi di dollari USA
(2026-2034)
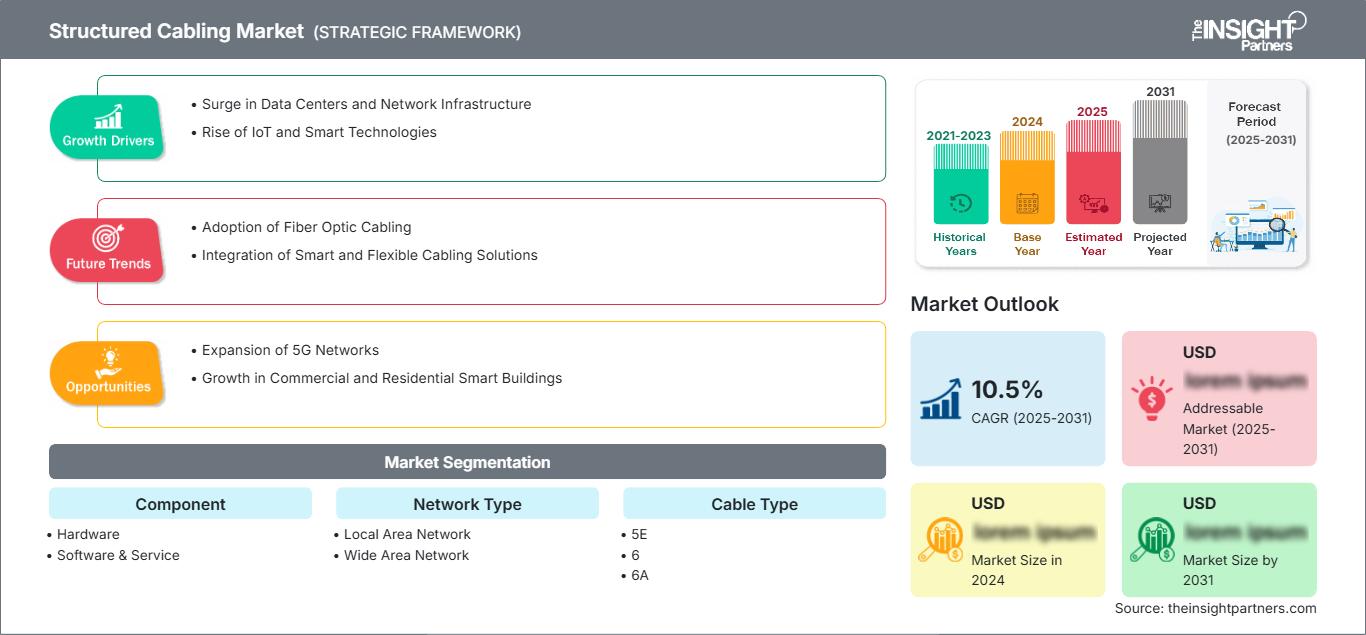
Il mercato del cablaggio strutturato ha un valore di 14,53 miliardi di dollari nel 2025 e si prevede che raggiungerà i 26,84 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,06% dal 2026 al 2034. Il mercato comprende hardware, software e servizi a supporto di infrastrutture di rete organizzate su reti locali e geografiche. La domanda è trainata dall'espansione dei data center, dalla digitalizzazione aziendale, dai maggiori requisiti di larghezza di banda, dall'implementazione di edifici intelligenti e dalla modernizzazione delle infrastrutture di comunicazione preesistenti in diversi ambienti di utilizzo finale.
Il Nord America rimane un mercato strategicamente importante grazie alle consolidate reti aziendali, alla costruzione di data center hyperscale, all'espansione delle infrastrutture cloud e ai continui investimenti nella connettività ad alta velocità. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) di circa il 6% fino al 2034. La domanda è inoltre sostenuta dagli aggiornamenti di rete in strutture governative, istituzioni sanitarie, siti produttivi ed edifici commerciali, dove la connettività ad alta densità e la gestione scalabile dei cavi assumono un'importanza crescente.
Analisi e approfondimenti sul mercato del cablaggio strutturato
Prospettive regionali
- Nord America: ~31% della quota di mercato globale del cablaggio strutturato nel 2025 | ~6% di CAGR fino al 2034. Posizione di mercato: il Nord America mantiene la posizione regionale più ampia, supportata da infrastrutture aziendali mature, data center hyperscale e di colocation, adozione del cloud e sostituzione del cablaggio obsoleto con architetture ad alte prestazioni in strutture commerciali e istituzionali.
- USA: circa l'80% del fatturato del mercato nordamericano nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: gli Stati Uniti sono il paese leader in Nord America, supportati da investimenti concentrati nei data center, ampi ecosistemi tecnologici, programmi federali di connettività, modernizzazione aziendale e domanda di cablaggio ad alta densità in applicazioni cloud, sanitarie, di difesa e commerciali.
- Europa: ~25% del mercato globale nel 2025 | ~6% di CAGR fino al 2034. Posizione di mercato: l'Europa rappresenta un mercato infrastrutturale maturo, con la Germania come paese leader in Europa. Regno Unito, Francia, Italia e Spagna contribuiscono attraverso la costruzione di data center, la digitalizzazione industriale, gli edifici intelligenti e la modernizzazione delle reti.
- Asia Pacifico: ~34% del mercato globale nel 2025 | ~8% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione in più rapida crescita, supportata da ingenti investimenti in infrastrutture digitali, espansione della produzione, sviluppo del cloud e dei data center e accelerazione della connettività aziendale in Cina, Giappone, Corea del Sud, India e Australia.
Prospettive di segmento
- Tipologia di rete: quota di mercato del ~75% nel 2025 | CAGR del ~7% fino al 2034. Posizione di mercato: la rete locale (LAN) rappresenta l'architettura di rete dominante poiché il cablaggio strutturato è ampiamente utilizzato in uffici, campus, impianti industriali, istituzioni e data center, dove prestazioni prevedibili, gestione centralizzata e connettività scalabile sono essenziali.
- Tipo di cavo: quota di mercato del ~27% nel 2025 | CAGR dell'8% circa fino al 2034. Posizione di mercato: la categoria 6A è la categoria di cavi in più rapida crescita, poiché le organizzazioni cercano una maggiore larghezza di banda, un supporto migliorato per 10GBASE-T, una maggiore capacità PoE e un'infrastruttura in grado di supportare futuri aggiornamenti di rete senza la necessità di una sostituzione estesa dei percorsi.
Copertura competitiva
ABB Ltd, Belden Inc., CommScope Holding Company, Inc., Corning Incorporated, Furukawa Electric Co., Ltd., Legrand SA, Nexans, Schneider Electric SE, The Siemon Company, Panduit Corporation, Siemens AG, TE Connectivity plc
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato del cablaggio strutturato si è evoluto dalle tradizionali installazioni aziendali in rame ad architetture avanzate e dense, conformi agli standard, che integrano rame, fibra ottica, componenti di connettività, strumenti di gestione e servizi di implementazione. La crescente domanda di Ethernet più veloce, Power over Ethernet, virtualizzazione, cloud computing, reti industriali e implementazioni ad alta densità di access point wireless ha avuto un impatto sui tipi di cavo e sulle esigenze di percorso. La categoria 6A è diventata una tipologia di cavo strategicamente importante per le applicazioni aziendali ad alta larghezza di banda, mentre la fibra ottica si sta diffondendo nelle applicazioni di backbone e nei data center. I fornitori stanno integrando nei loro prodotti soluzioni pre-terminate, connettività ad alta densità, una migliore gestione dei cavi e design di installazione efficienti.
Il futuro del mercato del cablaggio strutturato è plasmato dalle infrastrutture per l'intelligenza artificiale, l'edge computing, gli edifici intelligenti e gli impianti industriali digitali. I nuovi mercati dell'Asia-Pacifico stanno aumentando la capacità produttiva, parallelamente agli investimenti in data center e impianti di produzione, mentre i mercati sviluppati si concentrano su progetti di sostituzione, densificazione, risparmio energetico e ammodernamento. I requisiti normativi in materia di sicurezza antincendio, prestazioni dei materiali, efficienza degli edifici e standard di rete stanno guidando gli acquisti basati su specifiche precise. La spesa in conto capitale si orienterà verso infrastrutture che consentano un maggior numero di porte, una facile installazione, visibilità operativa e una maggiore durata.
Ambito del rapporto sul mercato del cablaggio strutturato
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,53 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 26,84 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del cablaggio strutturato
La crescita del mercato del cablaggio strutturato è direttamente correlata all'aumento del numero di dispositivi connessi, reti aziendali, data center, Ethernet industriale ed edifici digitalizzati. La domanda dei clienti proviene da aziende, data center, società di telecomunicazioni, enti governativi, produttori, operatori sanitari e costruttori edili. Le esigenze si traducono in soluzioni di cablaggio strutturato che comprendono percorsi per cavi, rack, pannelli di permutazione, connettori, terminazioni, test e documentazione. In questo modo, si crea un intero ecosistema che prevede la collaborazione tra produttori di cavi e fornitori di connettività, distributori, installatori, società di ingegneria e fornitori di apparecchiature di rete.
Nel mercato del cablaggio strutturato, i fattori di fornitura favoriscono sempre più i fornitori in grado di offrire soluzioni infrastrutturali integrate, anziché cavi separati. Fattori quali la disponibilità di rame/fibra ottica, la compatibilità dei connettori, la capacità produttiva, le certificazioni, le reti di installatori e i tempi di consegna per i grandi progetti diventano cruciali nelle decisioni di acquisto. I progetti di maggiori dimensioni richiederanno la standardizzazione su più infrastrutture, il che rende le catene di fornitura e l'assistenza tecnica elementi sempre più importanti. Un'architettura ad alta densità implica una collaborazione più stretta tra i fornitori in materia di cablaggio, connettività, instradamento e gestione.
Secondo l'analisi del mercato del cablaggio strutturato, è evidente l'esistenza di un panorama competitivo intenso, caratterizzato da una diversificazione di aziende del settore elettrico e delle reti, nonché di fornitori di connettività. Aziende come Belden, CommScope, Corning, Panduit e Siemon vantano una forte presenza nel settore delle infrastrutture di rete, mentre ABB, Legrand, Schneider Electric e Siemens possiedono una gamma diversificata di infrastrutture elettriche, edili e di automazione. Furukawa Electric e Nexans producono cavi e soluzioni di connettività per diversi mercati infrastrutturali, mentre TE Connectivity ha una vasta esperienza nel campo delle interconnessioni.
Nel mercato del cablaggio strutturato si osserva una tendenza crescente in termini di disponibilità di banda, efficienza di installazione, densità, interoperabilità, sostenibilità e prestazioni del ciclo di vita. Gli investimenti di capitale in capacità produttive, connettività in fibra ad alta densità, prodotti per data center e infrastrutture integrate sono in aumento. Il posizionamento strategico dipenderà dai canali di distribuzione e dalla capacità di servire progettisti di sistemi, appaltatori e utenti finali. Le aziende diversificate saranno in grado di servire più fasi di progetto rispetto alle aziende specializzate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del cablaggio strutturato: approfondimenti strategici
Approfondimenti regionali
Mercato del cablaggio strutturato in Nord America
Nel 2025 il Nord America rappresentava circa il 31% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. Questa regione vanta una solida infrastruttura di rete installata, unitamente a continui investimenti in data center, centri di cloud computing, campus aziendali, centri sanitari, edifici governativi e centri di produzione. Gli Stati Uniti rappresentano la principale area di consumo, mentre il Canada contribuisce attraverso investimenti in data center, infrastrutture di telecomunicazione e ammodernamento di edifici commerciali.
La consolidata base installata nella regione garantisce continue opportunità di sostituzione e aggiornamento, oltre a quelle di costruzione. L'Ethernet ad alta velocità, il cablaggio di categoria 6A, le dorsali in fibra ottica e l'implementazione del wireless aumentano la domanda di percorsi e sistemi di connessione potenziati. La costruzione di data center basati sull'intelligenza artificiale contribuisce ulteriormente a questa domanda, poiché la maggiore densità di server richiede percorsi di cablaggio e connessioni in fibra ottica più efficienti.
Mercato statunitense del cablaggio strutturato
Nel 2025 gli Stati Uniti rappresentavano circa l'80% del fatturato del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) di circa il 6% fino al 2034. Il solido settore tecnologico del Paese, l'ampia base installata aziendale, la densità dei data center e i continui investimenti nelle infrastrutture digitali garantiscono una domanda costante. Progetti governativi, statali, istituzionali e del settore privato offrono opportunità in sale di comunicazione, campus universitari, edifici pubblici e immobili commerciali.
Gli aggiornamenti di rete sono ora legati all'aumento della larghezza di banda, ai dispositivi alimentati tramite PoE, alle infrastrutture Wi-Fi, alla migrazione al cloud e al calcolo basato sull'intelligenza artificiale. Tra i fornitori che servono questi segmenti figurano CommScope, Belden, Corning, Panduit e Siemon. La crescita della domanda si registra anche nei settori sanitario e manifatturiero, dove è necessaria una connettività affidabile per il funzionamento di apparecchiature mediche connesse, automazione, Ethernet industriale, monitoraggio e altri sistemi operativi.
Mercato europeo del cablaggio strutturato
Nel 2025 l'Europa rappresentava circa il 25% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. La Germania è il paese leader in Europa, grazie alla sua base industriale, all'ecosistema di automazione, alle infrastrutture aziendali e agli investimenti nei data center. Il Regno Unito rimane un importante mercato per la connettività grazie alla concentrazione di aziende tecnologiche, strutture cloud, istituzioni finanziarie e immobili commerciali. La Francia è sostenuta da progetti di infrastrutture digitali e dalla modernizzazione delle imprese, mentre Italia e Spagna stanno espandendo le infrastrutture di rete attraverso investimenti commerciali, industriali, nel settore pubblico e nei data center.
Il mercato è costituito da una combinazione di nuove costruzioni e progetti di ristrutturazione. La digitalizzazione delle industrie alimenta la necessità di reti Ethernet robuste negli ambienti produttivi, mentre le ristrutturazioni degli uffici e lo sviluppo di edifici intelligenti stimolano la connettività. Fattori come le normative antincendio, i cavi a bassa emissione di fumo, l'efficienza energetica e le considerazioni sulla sostenibilità dei prodotti influenzano la scelta dei prodotti.
La vicinanza dei fornitori europei ai grandi progetti di costruzione e infrastrutturali rappresenta un ulteriore vantaggio. Legrand, Nexans, Schneider Electric e Siemens offrono competenze specialistiche in soluzioni per infrastrutture elettriche ed edilizie, mentre i fornitori di apparecchiature di rete specializzate soddisfano le esigenze di connettività ad alta velocità. I sistemi di rete consolidati nella regione creano opportunità di sostituzione, mentre i data center e l'automazione stimolano un'ulteriore crescita.
Mercato del cablaggio strutturato nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 34% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034, diventando così la regione a più rapida crescita. La Cina si distingue come nazione leader nell'Asia-Pacifico grazie alle sue capacità produttive su larga scala, agli investimenti nei data center, nel settore delle telecomunicazioni e alle esigenze infrastrutturali delle imprese. Giappone e Corea del Sud contribuiscono in termini di elettronica, automazione industriale e infrastrutture ad alta intensità tecnologica.
L'India sta crescendo grazie agli investimenti in data center, digitalizzazione aziendale, infrastrutture intelligenti e settore edile, mentre l'Australia sta crescendo grazie a iniziative di cloud computing, progetti governativi, settore dell'istruzione e data center. La crescita nella regione è dovuta alla realizzazione di nuove infrastrutture, unita alla crescente domanda di connettività nelle infrastrutture esistenti.
Mercato del cablaggio strutturato in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) di circa il 7% fino al 2034. L'Arabia Saudita è il paese leader nella regione, dove lo sviluppo di infrastrutture su larga scala, i programmi di trasformazione digitale, i progetti di data center, le costruzioni commerciali e le iniziative per le smart city stanno creando una domanda di connettività organizzata. Gli Emirati Arabi Uniti rappresentano un altro mercato importante grazie alla concentrazione di data center, infrastrutture tecnologiche, sviluppi commerciali e imprese internazionali.
Il Sudafrica rimane un importante mercato africano per le reti aziendali, le telecomunicazioni, i servizi finanziari, la sanità e le infrastrutture pubbliche. Nel resto del Medio Oriente e dell'Africa, l'adozione del cablaggio strutturato è associata alle nuove costruzioni e alla modernizzazione graduale, piuttosto che a cicli di sostituzione su larga scala. Le infrastrutture energetiche, la digitalizzazione della pubblica amministrazione, lo sviluppo del turismo e le strutture commerciali connesse generano ulteriore domanda. Le specifiche di progetto pongono sempre maggiore enfasi su affidabilità, scalabilità, resistenza al fuoco e qualità dell'installazione.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un tasso annuo composto (CAGR) di circa il 7% dal 2026 al 2034. L'hardware rimane centrale poiché l'infrastruttura fisica comprende cavi, connettori, pannelli di permutazione, rack, armadi e elementi per la gestione dei cavi necessari per installazioni complete. Software e servizi completano il livello fisico attraverso la documentazione di rete, la gestione, il collaudo, la progettazione e il supporto all'installazione. La crescente complessità dei progetti sta spingendo gli acquirenti a valutare pacchetti infrastrutturali completi piuttosto che singoli componenti.
- Hardware: L'hardware rappresenta la base fisica delle installazioni strutturate e comprende connettività, cablaggio, patching, rack e prodotti di gestione. La domanda è strettamente legata alle nuove implementazioni di rete, ai cicli di sostituzione, alla densificazione dei data center e agli aggiornamenti dell'infrastruttura aziendale.
- Software e servizi: l'offerta di software e servizi supporta la progettazione, la documentazione, il collaudo, l'installazione, la manutenzione e la gestione dell'infrastruttura. La loro importanza strategica aumenta in quanto le implementazioni su larga scala richiedono una configurazione coerente, la tracciabilità e la supervisione del ciclo di vita.
Tipo di rete
Si prevede che il segmento Tipo di rete registrerà un CAGR di circa il 7% fino al 2034. Le implementazioni di reti locali (LAN) rappresentano la domanda maggiore, poiché il cablaggio strutturato è fondamentale per ambienti come uffici, campus, impianti industriali, strutture sanitarie, istituti scolastici e data center. I requisiti delle reti geografiche (WAN) estendono la connettività tra siti geograficamente separati e integrano l'infrastruttura locale, in particolare laddove le aziende gestiscono sedi distribuite.
- Rete locale (LAN): l'infrastruttura LAN rimane il principale ambiente di implementazione strutturato, che collega utenti, punti di accesso, server, switch, dispositivi e sistemi degli edifici. La sua importanza aumenta con la maggiore densità di porte, l'adozione del PoE, l'accesso al cloud e la crescente infrastruttura wireless.
- Rete geografica (WAN): le applicazioni WAN connettono strutture geograficamente distribuite e richiedono una connettività dorsale affidabile. I componenti strutturati supportano l'aggregazione e l'infrastruttura a livello di sito, in particolare per aziende, organizzazioni governative, operatori di telecomunicazioni e attività industriali distribuite.
Tipo di cavo
Si prevede che il segmento dei cavi di tipo 6A crescerà a un tasso di crescita annuo composto (CAGR) di circa l'8% fino al 2034. La categoria 6A sta acquisendo importanza poiché le organizzazioni richiedono una maggiore larghezza di banda e una maggiore predisposizione per Ethernet a 10 gigabit e implementazioni ad alto utilizzo di PoE. La categoria 6 continua a servire un'ampia base installata, mentre la categoria 5E rimane rilevante in ambienti sensibili ai costi e in contesti legacy dove i requisiti di rete sono meno stringenti.
- 5E: La categoria 5E rimane rilevante per le reti legacy, la connettività aziendale di base, le applicazioni residenziali e le implementazioni sensibili al costo. La sua base installata supporta la domanda di sostituzione, sebbene i requisiti di prestazioni più elevate incoraggino sempre più l'aggiornamento a categorie più recenti.
- 6: La categoria 6 offre un equilibrio ampiamente diffuso tra prestazioni, costi e praticità di installazione. Rimane importante per le reti aziendali, gli edifici commerciali, le strutture scolastiche e le applicazioni che richiedono una capacità superiore rispetto alle infrastrutture di categoria 5E tradizionali.
- 6A: La categoria 6A è strategicamente importante per reti a banda larga, 10GBASE-T, ambienti wireless densi e applicazioni PoE. La sua capacità di supportare prestazioni superiori su distanze di cablaggio strutturato standard ne rafforza il ruolo nei progetti di nuova costruzione e di aggiornamento.
Uso finale
Si prevede che il segmento degli utilizzi finali crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034. La domanda nel settore IT e delle telecomunicazioni è sostenuta dalla modernizzazione dei data center, del cloud e delle reti, mentre il settore manifatturiero richiede una connettività industriale affidabile. I settori sanitario, governativo e della difesa, dei trasporti e degli edifici residenziali e commerciali generano una domanda diversificata grazie a requisiti infrastrutturali specializzati e nuove applicazioni digitali.
- Governo e Difesa: Le strutture governative e della difesa richiedono un'infrastruttura di comunicazione sicura, affidabile e altamente organizzata. Il cablaggio strutturato supporta sale di rete resilienti, centri di comando, sistemi di sorveglianza, controllo accessi e ambienti amministrativi interconnessi.
- Settore sanitario: le organizzazioni sanitarie necessitano sempre più di una connettività affidabile per cartelle cliniche digitali, apparecchiature mediche, diagnostica per immagini, comunicazioni e sistemi per edifici connessi. Gli aggiornamenti del cablaggio garantiscono l'affidabilità della rete, consentendo al contempo di gestire la crescente densità di dispositivi.
- IT e telecomunicazioni: il settore IT e delle telecomunicazioni rappresenta un importante centro di domanda, poiché data center, reti aziendali, infrastrutture cloud e infrastrutture di comunicazione richiedono connettività fisica scalabile. Le reti ad alta velocità e i carichi di lavoro basati sull'intelligenza artificiale rafforzano la domanda di architetture dense in fibra ottica e rame.
- Produzione: Gli impianti di produzione utilizzano cablaggi strutturati per Ethernet industriale, automazione, connettività delle macchine, monitoraggio e integrazione tra azienda e stabilimento. Un'infrastruttura affidabile è fondamentale per ridurre al minimo le interruzioni e supportare ambienti di produzione sempre più interconnessi.
- Edifici residenziali e commerciali: gli immobili residenziali e commerciali utilizzano infrastrutture strutturate per la banda larga, i punti di accesso Wi-Fi, la videosorveglianza, l'automazione degli edifici e i dispositivi connessi. L'adozione di soluzioni smart building aumenta il valore del cablaggio centralizzato e aggiornabile.
- Trasporti: Le infrastrutture di trasporto richiedono connettività tra aeroporti, sistemi ferroviari, porti, stazioni e centri logistici. Il cablaggio supporta le reti di sorveglianza, informazione ai passeggeri, controllo degli accessi, comunicazioni e tecnologie operative.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Governo e Difesa |
Mezzo |
Reti sicure |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Assistenza digitale |
Scalatura |
|
IT e telecomunicazioni |
Alto |
Infrastruttura di intelligenza artificiale |
Maturo |
|
Produzione |
Alto |
Ethernet industriale |
Scalatura |
|
Edifici residenziali e commerciali |
Alto |
Edifici intelligenti |
Maturo |
|
Trasporti |
Mezzo |
Mobilità connessa |
Scalatura |
Fattori di crescita del mercato del cablaggio strutturato e analisi del loro impatto
Espansione dei data center e delle infrastrutture digitali ad alta densità
L'espansione dei data center sta aumentando la quantità e la complessità della connettività fisica richiesta all'interno delle strutture e tra le zone di rete. L'intelligenza artificiale, i servizi cloud, i sistemi di storage e lo switching ad alta velocità creano una maggiore densità di porte e impongono requisiti più stringenti in termini di instradamento dei cavi, connettività in fibra, patching e gestione termica. Questo sta trasformando gli acquisti, passando dalla semplice sostituzione dei cavi a infrastrutture progettate per gestire frequenti modifiche alle apparecchiature. Gli operatori di data center attribuiscono sempre più valore a connettori ad alta densità, assemblaggi pre-terminati, percorsi organizzati e architetture rack scalabili, poiché errori di installazione e congestione possono influire sui tempi di implementazione. Per i fornitori, questo cambiamento amplia le opportunità di mercato per sistemi in fibra, hardware di connettività, gestione dei cavi e servizi professionali. Inoltre, accresce l'importanza dell'interoperabilità e della velocità di installazione, poiché gli operatori cercano di scalare la capacità mantenendo al contempo la complessità costruttiva sotto controllo.
Crescente adozione di Power over Ethernet e sistemi per edifici connessi
La tecnologia Power over Ethernet (PoE) sta ampliando il ruolo del cablaggio strutturato, estendendolo oltre la tradizionale trasmissione dati, consentendo ai dispositivi compatibili di ricevere sia connettività che alimentazione elettrica attraverso l'infrastruttura di rete. Access point wireless, telecamere di sorveglianza, sistemi di controllo accessi, sensori, sistemi di controllo dell'illuminazione e dispositivi di automazione degli edifici possono quindi aumentare la densità dei cavi in strutture commerciali e istituzionali. Le applicazioni PoE ad alta potenza pongono maggiore enfasi sulla tipologia di cavo, sulle prestazioni termiche, sulla progettazione dei fasci di cavi e sulle pratiche di installazione. Ciò sta creando una domanda di sistemi in rame ad alte prestazioni, soprattutto laddove le organizzazioni desiderano implementare dispositivi connessi senza dover effettuare estesi interventi di ricablaggio elettrico. Il modello infrastrutturale risultante supporta anche le strategie per gli edifici intelligenti, poiché il cablaggio di rete diventa un livello fisico comune per molteplici funzioni dell'edificio. I fornitori in grado di combinare cablaggio, connettività, gestione e consulenza progettuale possono soddisfare una porzione più ampia di queste esigenze di implementazione.
Modernizzazione delle reti aziendali e digitalizzazione industriale
Le aziende stanno aggiornando le reti fisiche a causa della migrazione al cloud, del calcolo distribuito, dell'accesso wireless, dell'automazione industriale e delle apparecchiature connesse, che aumentano i volumi di dati e i requisiti di connettività. Il cablaggio obsoleto può limitare la velocità di rete o complicare il supporto per le applicazioni più recenti, creando opportunità di sostituzione anche laddove l'infrastruttura degli edifici rimanga operativa. Il settore manifatturiero aggiunge un'ulteriore dimensione, poiché l'Ethernet industriale collega macchine, controllori, sensori, sistemi di produzione e reti aziendali. Architetture strutturate possono semplificare la manutenzione e facilitare l'espansione standardizzata nelle diverse aree di produzione. Anche le organizzazioni sanitarie e governative necessitano di infrastrutture affidabili, in quanto dispositivi connessi e servizi digitali sono in continua espansione. Queste applicazioni privilegiano i fornitori con prodotti certificati, supporto all'installazione, capacità di test e canali di distribuzione consolidati. La modernizzazione genera quindi una domanda ricorrente attraverso una combinazione di aggiornamenti pianificati, espansione della capacità, ristrutturazione degli impianti e sostituzione guidata dalle applicazioni.
Tendenze future del mercato del cablaggio strutturato
Architetture in fibra ad alta densità ottimizzate dall'intelligenza artificiale
Si prevede che l'intelligenza artificiale (IA) accelererà la transizione verso architetture ottiche ad alta densità all'interno e intorno ai data center. Poiché i cluster di calcolo richiedono collegamenti più veloci e un maggior numero di connessioni, l'infrastruttura fisica deve essere in grado di supportare un numero maggiore di fibre senza creare un'eccessiva congestione dei percorsi. Le implementazioni future probabilmente daranno maggiore importanza a design di cavi compatti, connettori ad alta densità, sistemi pre-terminati, gestione della polarità migliorata e routing semplificato. Le tendenze del mercato del cablaggio strutturato rifletteranno sempre più un'infrastruttura progettata per una rapida implementazione e una futura espansione della larghezza di banda, piuttosto che per requisiti di rete statici. Questo cambiamento può anche favorire una maggiore integrazione tra architettura rack, gestione dei cavi, connettività ottica e pianificazione del data center. I fornitori che riducono i tempi di installazione e l'ingombro fisico, preservando al contempo la flessibilità di aggiornamento, saranno in grado di affrontare ambienti sempre più densi orientati all'IA.
Convergenza tra connettività dati e infrastrutture intelligenti
Il confine tra infrastrutture di comunicazione e infrastrutture per edifici intelligenti si sta assottigliando. Illuminazione, sensori, dispositivi di sicurezza, sistemi di controllo accessi, sistemi wireless e piattaforme di automazione connessi in rete condividono sempre più spesso i requisiti di connettività fisica. Le future architetture strutturate, pertanto, tenderanno probabilmente a privilegiare percorsi comuni, gestione centralizzata, interfacce standardizzate e infrastrutture in grado di supportare sia le categorie di dispositivi attuali che quelle emergenti. Considerazioni di sostenibilità potrebbero inoltre incoraggiare soluzioni che riducano l'utilizzo di materiali, gli sprechi di installazione e le future esigenze di sostituzione. Il cablaggio modulare, le piattaforme di documentazione e la gestione intelligente dell'infrastruttura possono aiutare gli operatori a comprendere la capacità e a semplificare spostamenti, aggiunte e modifiche. Questa evoluzione accresce l'importanza della progettazione del ciclo di vita, rendendo l'infrastruttura di rete fisica una componente più strategica nella pianificazione degli edifici connessi.
Opportunità di mercato nel settore del cablaggio strutturato
Infrastruttura pre-terminata e modulare per una distribuzione più rapida.
La crescente complessità dei progetti e la carenza di manodopera specializzata per l'installazione creano opportunità per sistemi di cablaggio strutturato modulari e pre-terminati. Cavi di derivazione, connettori, moduli di patching e soluzioni rack standardizzate, assemblati in fabbrica, possono ridurre le esigenze di terminazione in loco e migliorare la coerenza dell'implementazione. Questo approccio è particolarmente rilevante per i data center, le aziende multisito e i grandi complessi commerciali, dove i tempi di installazione influiscono direttamente sulla messa in servizio degli impianti. I fornitori possono ottenere un valore aggiunto combinando hardware preconfigurato con servizi di progettazione, test, documentazione e supporto all'installazione. Le architetture modulari supportano anche le modifiche future, poiché i componenti standardizzati semplificano spostamenti, aggiunte e aggiornamenti. Le opportunità di investimento si estendono quindi oltre la produzione di cavi, includendo configurazione, logistica, controllo qualità e documentazione digitale. I fornitori in grado di ridurre i cicli di implementazione, pur mantenendo la conformità agli standard, possono soddisfare un'esigenza operativa fondamentale per i grandi acquirenti di infrastrutture.
Connettività ad alte prestazioni per le infrastrutture digitali emergenti
I data center per l'intelligenza artificiale, le infrastrutture edge, l'automazione industriale e le infrastrutture intelligenti creano opportunità per una connettività strutturata ad alte prestazioni. Gli acquirenti richiedono sempre più soluzioni in grado di gestire una maggiore larghezza di banda, densità di porte, numero di fibre e concentrazione di dispositivi, mantenendo al contempo dimensioni di installazione gestibili. I fornitori possono cogliere questa opportunità attraverso sistemi di Categoria 6A, connettività in fibra ad alta densità, patching avanzato, design di cavi compatti e soluzioni di gestione specifiche per le applicazioni. Le previsioni di mercato per il cablaggio strutturato dipenderanno sempre più dalla velocità con cui le nuove infrastrutture digitali passeranno dalle implementazioni pilota a programmi di infrastruttura standardizzati. Le aziende possono anche espandersi attraverso partnership con progettisti di data center, società di ingegneria, integratori di sistemi e fornitori di apparecchiature di rete. La capacità produttiva e distributiva regionale può ulteriormente ridurre i tempi di consegna nei mercati in rapida crescita, in particolare dove gli investimenti in data center e nell'industria sono in rapida espansione.
Sviluppi recenti
- Settembre 2026: Corning Incorporated ha presentato e mostrato nuove innovazioni in fatto di cavi e connettività per la crescita delle reti AI all'ECOC 2026, tra cui il cavo Contour Form Micro Cable, soluzioni in fibra multicore e connettività ottica ad alta densità progettate per aumentare la densità dei percorsi e semplificare l'implementazione dei data center AI.
- Agosto 2025: Belden Inc. ha lanciato diversi prodotti per la connettività e la sicurezza informatica destinati ad applicazioni critiche, tra cui cavi in fibra ottica senza gel e soluzioni che supportano una maggiore portata Ethernet. Il portfolio si rivolge ai requisiti di automazione e infrastrutture intelligenti, dove la connettività affidabile e la semplificazione dell'implementazione sono sempre più importanti.
- Gennaio 2026: Panduit Corporation ha lanciato la sua soluzione di connettività Gen 7 per i direttori SAN Brocade Gen 7, utilizzando connettori VSFF SN, architettura Base-16 e una cassetta Jumbo per supportare implementazioni Fibre Channel ad alta densità, semplificando al contempo l'installazione e la gestione dei cavi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -