
ストラクチャードケイブリング市場:規模・成長・予測 2034
構造化ケーブル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ハードウェア、ソフトウェア&サービス)、ネットワークタイプ別(ローカルエリアネットワーク、ワイドエリアネットワーク)、ケーブルタイプ別(5E、6、6A、その他)、エンドユーザー別(政府・防衛、医療、IT・通信、製造、住宅・商業ビル、運輸、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00002789
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
145億3000 万米ドル
基準年値
2034年の予測
268億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.06 %
成長率
対象市場
1,867億9,000 万米ドル
(2026年~2034年)
構造化ケーブル市場は、2025年には145億3,000万米ドルと評価され、2034年には268億4,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は7.06%です。この市場は、ローカルエリアネットワークおよびワイドエリアネットワーク全体にわたる組織化されたネットワークインフラストラクチャをサポートするハードウェア、ソフトウェア、およびサービスを網羅しています。需要は、データセンターの拡張、企業のデジタル化、帯域幅要件の増大、スマートビルディングの導入、および多様なエンドユーザー環境におけるレガシー通信インフラストラクチャの近代化によって形成されています。
北米は、確立された企業ネットワーク、ハイパースケールデータセンターの建設、クラウドインフラの拡張、そして高速接続への継続的な投資により、戦略的に重要な市場であり続けています。同地域は2034年まで年平均成長率(CAGR)約6%を記録すると予想されています。また、政府機関、医療機関、製造拠点、商業ビルなどにおけるネットワークのアップグレードも需要を支えており、これらの地域では高密度接続と拡張性の高いケーブル管理の重要性がますます高まっています。
構造化ケーブル市場の評価と洞察
地域展望
- 北米: 2025年には世界の構造化ケーブル市場の約31%のシェアを占める見込み|2034年までの年平均成長率(CAGR)は約6%。市場における地位:北米は、成熟したエンタープライズインフラストラクチャ、ハイパースケールおよびコロケーションデータセンター、クラウドの導入、そして商業施設および公共施設における従来のケーブル配線の高性能アーキテクチャへの置き換えに支えられ、地域別で最大の地位を維持しています。
- 米国: 2025年には北米市場収益の約80%を占める|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:米国は、データセンターへの集中投資、大規模なテクノロジーエコシステム、連邦政府の接続プログラム、企業の近代化、クラウド、ヘルスケア、防衛、および商業アプリケーションにおける高密度ケーブルの需要に支えられ、北米をリードする国です。
- 欧州: 2025年には世界市場の約25%を占める見込み|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:欧州は成熟したインフラ市場であり、ドイツが欧州をリードする国です。英国、フランス、イタリア、スペインは、データセンター建設、産業のデジタル化、スマートビルディング、ネットワークの近代化を通じて貢献しています。
- アジア太平洋地域: 2025年には世界市場の約34%を占める | 2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:アジア太平洋地域は、大規模なデジタルインフラ投資、製造業の拡大、クラウドおよびデータセンターの開発、そして中国、日本、韓国、インド、オーストラリアにおける企業間接続の加速に支えられ、最も急速に成長している地域です。
セグメント別見通し
- ネットワークの種類: 2025年には約75%のシェア | 2034年までの年平均成長率(CAGR)は約7%。市場における位置付け:ローカルエリアネットワーク(LAN)は、オフィス、キャンパス、産業施設、教育機関、データセンターなどで構造化ケーブルが広く導入されており、予測可能なパフォーマンス、集中管理、拡張可能な接続性が不可欠であるため、ネットワークアーキテクチャの主流となっています。
- ケーブルの種類: 2025年に約27%のシェア|2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:カテゴリ6Aは、組織がより高い帯域幅、10GBASE-Tのサポートの向上、PoE機能の強化、および大規模な経路交換なしに将来のネットワークアップグレードに対応できるインフラストラクチャを求めているため、成長率の高いケーブルカテゴリです。
競合報道
ABB Ltd、Belden Inc.、CommScope Holding Company, Inc.、Corning Incorporated、古河電気工業株式会社、Legrand SA、Nexans、Schneider Electric SE、The Siemon Company、Panduit Corporation、Siemens AG、TE Connectivity plc
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
構造化ケーブル市場は、標準的な銅線エンタープライズ設置から、銅線、光ファイバー、接続コンポーネント、管理ツール、導入サービスを統合した、高度な高密度標準準拠アーキテクチャへと移行しました。高速イーサネット、Power over Ethernet、仮想化、クラウドコンピューティング、産業用ネットワーク、高密度無線アクセスポイントの導入に対する需要の高まりは、ケーブルの種類と経路のニーズに影響を与えています。カテゴリ6Aは、高帯域幅エンタープライズアプリケーションにとって戦略的に重要なケーブルタイプとなり、光ファイバーはバックボーンやデータセンターアプリケーションで一般的になりつつあります。サプライヤーは、プレターミネートソリューション、高密度接続、優れたケーブル管理、効率的な設置設計を製品に組み込んでいます。
構造化ケーブル市場の未来は、AI、エッジコンピューティング、スマートビルディング、デジタル産業プラント向けのインフラストラクチャによって形作られています。アジア太平洋地域の新規市場は、データセンターや製造業への投資とともに容量を拡大しており、一方、先進国市場は、既存設備の更新、高密度化、省エネルギー、改修プロジェクトに注力しています。防火安全、材料性能、建物の効率性、ネットワーク規格に関する規制要件が、仕様主導型の調達を推進しています。設備投資は、ポート密度の向上、容易な設置、運用状況の可視化、そして長寿命化を実現するインフラストラクチャへとシフトしていくでしょう。
構造化ケーブル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 145億3000万米ドル |
| 2034年までの市場規模 | 268億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.06% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
構造化ケーブル市場分析
構造化配線市場の成長は、接続機器、企業ネットワーク、データセンター、産業用イーサネット、デジタル対応ビルの増加と密接に関連しています。顧客需要は、企業、データセンター、通信会社、政府機関、製造業者、医療機関、ビル開発業者などから生まれています。これらのニーズは、ケーブル経路、ラック、パッチパネル、コネクタ、終端処理、テスト、ドキュメント作成を含む構造化配線ソリューションへと具体化されます。このようにして、ケーブルメーカーと接続プロバイダー、販売代理店、請負業者、エンジニアリング会社、ネットワーク機器プロバイダー間の連携を含む、包括的なエコシステムが構築されます。
構造化ケーブル市場における供給要因は、個別のケーブルではなく、統合されたインフラソリューションを提供できるサプライヤーにますます有利に働いています。銅線/光ファイバーの入手可能性、コネクタの互換性、生産能力、認証、設置業者ネットワーク、大規模プロジェクトのリードタイムといった要素が、購入決定において重要になってきています。大規模プロジェクトでは複数の施設で標準化が必要となるため、サプライチェーンと技術サポートがますます重要な要素となります。高密度アーキテクチャは、ケーブル配線、接続性、ルーティング、管理に関してサプライヤー間の緊密な連携を必要とします。
構造化ケーブル市場の分析によると、多様な電気・ネットワーク企業と接続プロバイダーによる激しい競争環境が存在することが明らかです。Belden、CommScope、Corning、Panduit、Siemonなどの企業はネットワークインフラストラクチャに大きく依存している一方、ABB、Legrand、Schneider Electric、Siemensは電気、ビルディング、オートメーションインフラストラクチャの幅広い分野を網羅しています。古河電気とNexansは複数のインフラストラクチャ市場でケーブルと接続機器を製造しており、TE Connectivityは相互接続において豊富な専門知識を有しています。
構造化ケーブル市場では、帯域幅対応性、設置効率、密度、相互運用性、持続可能性、ライフサイクル性能といった面で、ますます高い水準が求められています。製造能力、高密度光ファイバー接続、データセンター製品、統合インフラストラクチャへの設備投資も増加傾向にあります。戦略的なポジショニングは、流通チャネルと、システム設計者、請負業者、エンドユーザーへのサービス提供能力に左右されます。多角的な事業展開を行う企業は、専門企業よりも多くのプロジェクト段階に対応できるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
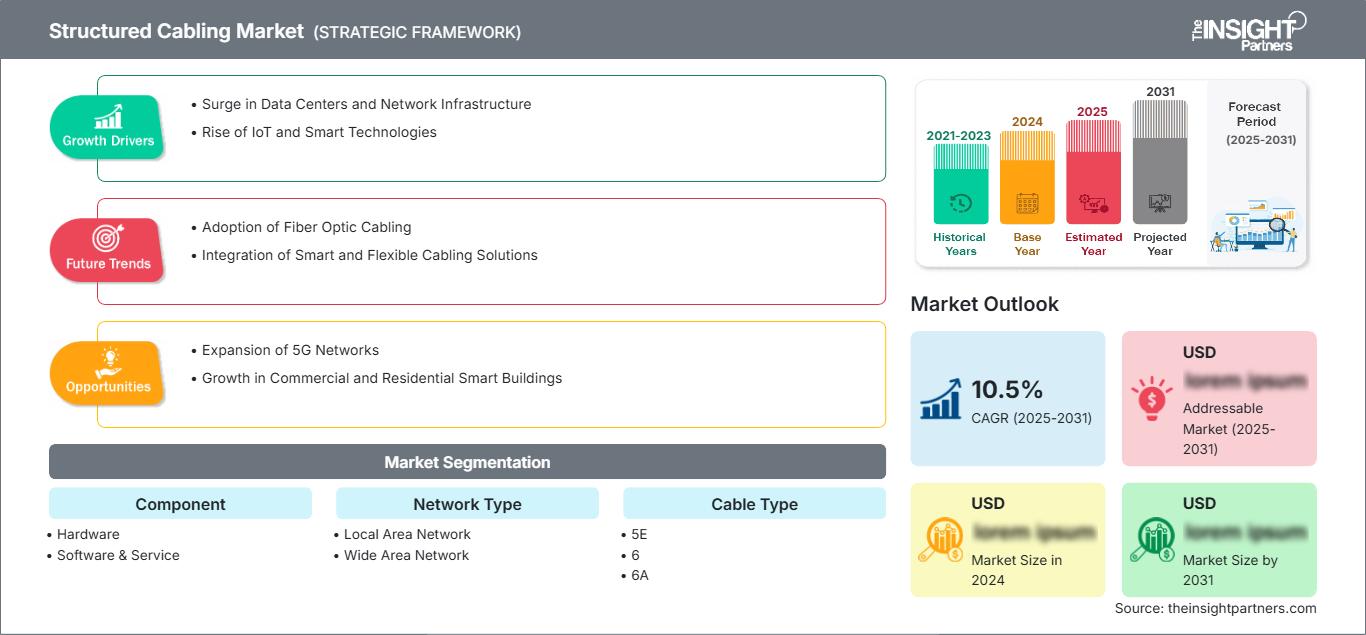
構造化ケーブル市場:戦略的洞察
地域別分析
北米構造化ケーブル市場
北米は2025年時点で世界市場の約31%を占め、2034年まで年平均成長率(CAGR)約6%で拡大すると予測されています。この地域は、データセンター、クラウドコンピューティングセンター、企業キャンパス、医療施設、政府機関、製造拠点への継続的な投資に加え、強固なネットワークインフラ基盤を有しています。米国は主要な消費地域であり、カナダはデータセンター、通信インフラ、商業ビル改修への投資を通じてこの市場に関与しています。
この地域には既に多くの設備が整備されているため、常に交換やアップグレードの機会、そして新規建設の機会が存在します。高速イーサネット、カテゴリ6Aケーブル、光ファイバーバックボーン、ワイヤレスネットワークの普及に伴い、アップグレードされた経路や接続システムへの需要が高まっています。AIを活用したデータセンターの構築も、サーバー密度の向上に伴い、より優れたケーブル配線や光ファイバー接続への需要が高まるため、需要をさらに押し上げています。
米国構造化ケーブル市場
2025年には北米市場の収益の約80%を米国が占め、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。米国の堅調なテクノロジー産業、幅広い企業向け導入基盤、データセンターの密集度、そしてデジタルインフラへの継続的な投資が、安定した需要を支えています。政府、州、機関、民間セクターのプロジェクトは、通信室、キャンパス、公共施設、商業施設など、あらゆる場所でビジネスチャンスを生み出しています。
ネットワークのアップグレードは現在、帯域幅の拡大、PoE対応デバイス、Wi-Fiインフラストラクチャ、クラウド移行、AIコンピューティングなどと密接に関連しています。これらの分野にサービスを提供しているサプライヤーには、CommScope、Belden、Corning、Panduit、Siemonなどがあります。需要の増加は、医療機器、自動化、産業用イーサネット、監視、その他の運用システムの運用に信頼性の高い接続性を必要とする医療および製造業界でも見られます。
欧州構造化ケーブル市場
2025年時点で、欧州は世界市場の約25%を占め、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。ドイツは、産業基盤、自動化エコシステム、企業インフラ、データセンターへの投資に支えられ、欧州をリードする国となっています。英国は、テクノロジー企業、クラウド施設、金融機関、商業施設が集中しているため、重要な接続市場であり続けています。フランスはデジタルインフラプロジェクトと企業の近代化によって支えられており、イタリアとスペインは商業、産業、公共部門、データセンターへの投資を通じてネットワークインフラを拡大しています。
市場は、新築工事と改修工事の組み合わせで構成されています。産業のデジタル化は製造現場における強力なイーサネットネットワークの必要性を高め、オフィス改修やスマートビルの開発は接続性の向上を促進しています。防火規制、低煙ケーブル、エネルギー効率、持続可能な製品といった要素が製品選択に影響を与えます。
欧州のサプライヤーが大規模な建設・インフラプロジェクトに近接していることは、大きな利点です。ルグラン、ネクサンス、シュナイダーエレクトリック、シーメンスは、電気設備および建築インフラソリューションに関する専門知識を提供しており、ネットワーク機器専門サプライヤーは高速接続のニーズを牽引しています。この地域に確立されたネットワークシステムは、既存システムの更新機会を生み出し、データセンターと自動化はさらなる成長を促進します。
アジア太平洋地域の構造化ケーブル市場
アジア太平洋地域は2025年には世界市場の約34%を占め、2034年まで年平均成長率(CAGR)約8%で拡大すると予測されており、最も成長率の高い地域となる見込みです。中国は、大規模な製造能力、データセンター、通信分野、企業インフラへの投資により、アジア太平洋地域をリードする国として際立っています。日本と韓国は、エレクトロニクス、産業オートメーション、技術集約型インフラの分野で貢献しています。
インドはデータセンター、企業のデジタル化、スマートインフラ、建設分野への投資によって成長を遂げており、一方オーストラリアはクラウドコンピューティングの取り組み、政府プロジェクト、教育分野、データセンターによって成長を遂げている。この地域における成長は、新たなインフラ整備と既存インフラにおける接続性への需要の高まりが相まって実現している。
中東・アフリカの構造化ケーブル市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約7%を記録すると予測されています。サウジアラビアは、中東・アフリカ地域を牽引する国であり、大規模なインフラ開発、デジタル変革プログラム、データセンタープロジェクト、商業施設建設、スマートシティ構想などが、組織的な接続性に対する需要を生み出しています。アラブ首長国連邦(UAE)もまた、データセンター、技術インフラ、商業開発、国際企業が集積していることから、重要な市場となっています。
南アフリカは、企業ネットワーク、電気通信、金融サービス、ヘルスケア、公共インフラにとって、依然として重要なアフリカ市場です。中東・アフリカのその他の地域では、構造化ケーブルの導入は、大規模な交換サイクルではなく、新規建設や段階的な近代化に関連しています。エネルギーインフラ、政府のデジタル化、観光開発、接続された商業施設などが、さらなる需要を生み出しています。プロジェクト仕様では、信頼性、拡張性、耐火性能、設置品質がますます重視されるようになっています。
セグメンテーション分析
成分
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)約7%で成長すると予測されています。ハードウェアは、ケーブル、コネクタ、パッチパネル、ラック、キャビネット、ケーブル管理要素など、完全な設置に必要な物理インフラストラクチャを構成する要素であるため、依然として中心的な役割を担っています。ソフトウェアとサービスは、ネットワークのドキュメント作成、管理、テスト、設計、設置サポートを通じて、物理層を補完します。プロジェクトの複雑化に伴い、購入者は個々のコンポーネントではなく、完全なインフラストラクチャパッケージを評価する傾向が強まっています。
- ハードウェア:ハードウェアは、構造化された設備の物理的な基盤を表し、接続機器、ケーブル配線、パッチング、ラック、管理製品などが含まれます。需要は、新規ネットワークの導入、交換サイクル、データセンターの高密度化、および企業インフラのアップグレードと密接に関連しています。
- ソフトウェアとサービス:ソフトウェアとサービスは、設計、ドキュメント作成、テスト、インストール、保守、インフラストラクチャ管理をサポートします。大規模な導入において、一貫した構成管理、トレーサビリティ、ライフサイクル管理が求められるようになるにつれ、これらの戦略的重要性は高まります。
ネットワークの種類
ネットワークタイプ別セグメントは、2034年まで年平均成長率(CAGR)約7%を記録すると予想されています。ローカルエリアネットワーク(LAN)の導入が最大の需要を占めており、これは構造化ケーブル配線がオフィス、キャンパス、産業施設、医療機関、教育機関、データセンターなどの環境において不可欠であるためです。ワイドエリアネットワーク(WAN)の要件は、地理的に離れた拠点間の接続を拡張し、特に企業が分散施設を運営している場合に、ローカルインフラストラクチャを補完します。
- ローカルエリアネットワーク(LAN): LANインフラストラクチャは、ユーザー、アクセスポイント、サーバー、スイッチ、デバイス、およびビルシステムを接続する主要な構造化展開環境であり続けています。ポート密度の向上、PoEの普及、クラウドアクセス、および無線インフラストラクチャの拡大に伴い、その重要性は高まっています。
- 広域ネットワーク(WAN): WANアプリケーションは地理的に分散した施設を接続し、信頼性の高いバックボーン接続を必要とします。構造化されたコンポーネントは、特に企業、政府機関、通信事業者、分散型産業オペレーション向けに、集約およびサイトレベルのインフラストラクチャをサポートします。
ケーブルの種類
ケーブルタイプ別セグメントは、2034年まで年平均成長率(CAGR)約8%で拡大すると予測されています。カテゴリ6Aは、組織がより高い帯域幅と、10ギガビットイーサネットおよびPoEを多用する展開への対応力強化を求めるにつれて重要性を増しています。カテゴリ6は引き続き幅広い導入基盤を支えており、カテゴリ5Eは、ネットワーク要件がそれほど厳しくないコスト重視の環境やレガシー環境で依然として有効です。
- 5E:カテゴリ5Eは、既存ネットワーク、基本的な企業向け接続、住宅向けアプリケーション、およびコスト重視の導入において依然として有効です。導入実績は交換需要を支えていますが、より高い性能が求められるようになるにつれ、新しいカテゴリへのアップグレードがますます促進されています。
- 6:カテゴリ6は、性能、コスト、設置の容易さのバランスが取れた、広く普及している規格です。従来のカテゴリ5Eインフラストラクチャよりも大容量を必要とする企業ネットワーク、商業ビル、教育施設、およびアプリケーションにとって、依然として重要な規格です。
- 6A:カテゴリ6Aは、高帯域幅ネットワーク、10GBASE-T、高密度無線環境、PoEアプリケーションにとって戦略的に重要です。標準的な構造化配線距離でより高いパフォーマンスをサポートできるため、新規構築およびアップグレードプロジェクトにおける役割が強化されます。
最終用途
エンドユース分野は、2034年まで年平均成長率(CAGR)約8%で拡大すると予測されています。ITおよび通信分野の需要は、データセンター、クラウド、ネットワークの近代化によって支えられており、製造業では信頼性の高い産業用接続が求められています。医療、政府・防衛、運輸、住宅・商業ビルといった分野では、特殊なインフラ要件や新たなデジタルアプリケーションを通じて、多様な需要が生まれています。
- 政府・防衛関連施設:政府および防衛施設では、安全で信頼性が高く、高度に組織化された通信インフラが不可欠です。構造化配線は、堅牢なネットワークルーム、指揮施設、監視システム、アクセス制御、および接続された管理環境を支えます。
- 医療分野:医療機関では、デジタル記録、医療機器、画像処理、通信、および接続されたビルシステムなどにおいて、信頼性の高い接続性がますます求められています。ケーブル配線のアップグレードは、ネットワークの信頼性を高めると同時に、増加するデバイス密度にも対応します。
- IT & Telecom: IT and telecom represents a major demand center because data centers, enterprise networks, cloud facilities, and communications infrastructure require scalable physical connectivity. Higher-speed networking and AI workloads strengthen demand for dense fiber and copper architectures.
- Manufacturing: Manufacturing facilities deploy structured cabling for industrial Ethernet, automation, machine connectivity, monitoring, and enterprise-to-plant integration. Reliable infrastructure is important for minimizing disruption and supporting increasingly connected production environments.
- Residential & Commercial Buildings: Residential and commercial properties use structured infrastructure for broadband, Wi-Fi access points, surveillance, building automation, and connected devices. Smart-building adoption increases the value of centralized and upgradeable cabling.
- Transportation: Transportation facilities require connectivity across airports, rail systems, ports, stations, and logistics facilities. Cabling supports surveillance, passenger information, access control, communications, and operational technology networks.
Opportunity Snapshot
|
End Use |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
Government & Defense |
Medium |
Secure Networks |
Scaling |
|
Healthcare |
Medium |
Digital Care |
Scaling |
|
IT & Telecom |
High |
AI Infrastructure |
Mature |
|
Manufacturing |
High |
Industrial Ethernet |
Scaling |
|
Residential & Commercial Buildings |
High |
Smart Buildings |
Mature |
|
Transportation |
Medium |
Connected Mobility |
Scaling |
Structured Cabling Market Growth Drivers and Impact Analysis
Expansion of Data Centers and High-Density Digital Infrastructure
Data center expansion is increasing the amount and complexity of physical connectivity required inside facilities and between network zones. AI computing, cloud services, storage systems, and high-speed switching create greater port density and place stronger requirements on cable routing, fiber connectivity, patching, and thermal management. This changes procurement from basic cable replacement toward engineered infrastructure capable of accommodating frequent equipment changes. Data center operators increasingly value high-density connectors, pre-terminated assemblies, organized pathways, and scalable rack architectures because installation errors and congestion can affect deployment schedules. For suppliers, the shift expands the addressable opportunity for fiber systems, connectivity hardware, cable management, and professional services. It also raises the importance of interoperability and installation speed as operators seek to scale capacity while controlling construction complexity.
Rising Adoption of Power over Ethernet and Connected Building Systems
Power over Ethernet (PoE) は、互換性のあるデバイスがネットワークインフラストラクチャを介して接続性と電力の両方を受け取ることができるようにすることで、構造化ケーブルの役割を従来のデータ伝送を超えて拡大しています。無線アクセスポイント、監視カメラ、アクセス制御システム、センサー、照明制御、ビルオートメーションデバイスは、商業施設や公共施設全体でケーブル密度を高めることができます。高出力の PoE アプリケーションでは、ケーブルのカテゴリ、熱性能、バンドル設計、および設置方法がより重視されます。これにより、特に大規模な配線工事をせずに接続デバイスを導入したい組織では、高性能な銅線システムの需要が高まっています。結果として得られるインフラストラクチャモデルは、ネットワークケーブルが複数のビル機能の共通の物理層となるため、スマートビルディング戦略もサポートします。ケーブル、接続性、管理、設計ガイダンスを統合できるベンダーは、これらの導入のより広い範囲に対応できます。
企業ネットワークの近代化と産業のデジタル化
クラウド移行、分散コンピューティング、無線アクセス、産業オートメーション、接続機器の増加に伴い、データ量と接続要件が増大するにつれ、企業は物理ネットワークのアップグレードを進めています。古いケーブルはネットワーク速度を制限したり、新しいアプリケーションのサポートを複雑にしたりする可能性があり、建物のインフラが稼働している場合でも、交換の機会が生まれます。製造業では、産業用イーサネットが機械、コントローラ、センサー、生産システム、企業ネットワークを接続するため、さらに別の側面が加わります。構造化されたアーキテクチャは、メンテナンスを簡素化し、生産エリア全体で標準化された拡張を容易にします。医療機関や政府機関も同様に、接続機器やデジタルサービスの拡大に伴い、信頼性の高いインフラを必要としています。これらのアプリケーションは、認証製品、設置サポート、テスト機能、確立された流通チャネルを備えたサプライヤーを優遇します。したがって、近代化は、計画的なアップグレード、容量拡張、施設の改修、アプリケーション主導の交換の組み合わせによって、継続的な需要を生み出します。
構造化ケーブル市場の将来動向
AI最適化された高密度ファイバーアーキテクチャ
AIコンピューティングは、データセンター内外における高密度光アーキテクチャへの移行を加速させると予想されます。コンピューティングクラスタはより高速なリンクとより多くの接続を必要とするため、物理インフラストラクチャは、経路の過度な混雑を引き起こすことなく、より多くのファイバー数に対応する必要があります。将来の展開では、コンパクトなケーブル設計、高密度コネクタ、プレターミネートシステム、極性管理の改善、ルーティングの簡素化に重点が置かれるようになるでしょう。構造化ケーブル市場のトレンドは、静的なネットワーク要件ではなく、迅速な展開と将来の帯域幅拡張を中心に設計されたインフラストラクチャをますます反映するようになります。この変化は、ラックアーキテクチャ、ケーブル管理、光接続、データセンター計画間のより緊密な統合も促進する可能性があります。アップグレードの柔軟性を維持しながら、設置時間と物理的な設置面積を削減できるサプライヤーは、ますます高密度化するAI指向環境に対応できる立場になるでしょう。
データ接続性とインテリジェントインフラストラクチャの融合
通信インフラとインテリジェントビルディングインフラの境界は曖昧になりつつあります。ネットワーク接続された照明、センサー、セキュリティ機器、アクセス制御、無線システム、自動化プラットフォームは、物理的な接続要件をますます共有するようになっています。そのため、将来の構造化アーキテクチャは、共通経路、集中管理、標準化されたインターフェース、そして現在および将来のデバイスカテゴリの両方をサポートできるインフラストラクチャを重視するようになると思われます。持続可能性への配慮は、材料の使用量、設置時の廃棄物、将来の交換要件を削減するソリューションをさらに促進する可能性があります。モジュール式ケーブル配線、ドキュメントプラットフォーム、インテリジェントなインフラストラクチャ管理は、オペレーターが容量を把握し、移設、追加、変更を簡素化するのに役立ちます。このような進化により、ライフサイクル設計の重要性が高まり、物理ネットワークインフラストラクチャは、コネクテッドビルディング計画においてより戦略的な要素となります。
構造化ケーブル市場の機会
迅速な導入を実現する、事前配線済みモジュール式インフラストラクチャ
プロジェクトの複雑化と熟練した設置作業員の不足により、プレターミネート済みモジュール式構造化ケーブルシステムの需要が高まっています。工場で組み立てられたトランク、コネクタ、パッチングモジュール、標準化されたラックソリューションは、現場での終端処理の必要性を軽減し、導入の一貫性を向上させます。このアプローチは、データセンター、複数拠点を持つ企業、大規模な商業開発など、設置スケジュールが施設の試運転に直接影響するプロジェクトにおいて特に有効です。ベンダーは、事前構成済みのハードウェアに設計サービス、テスト、ドキュメント作成、設置サポートを組み合わせることで、さらなる価値を提供できます。モジュール式アーキテクチャは、標準化されたコンポーネントによって移動、追加、アップグレードが簡素化されるため、将来の変更にも対応できます。したがって、投資機会はケーブル製造にとどまらず、構成、物流、品質保証、デジタルドキュメント作成にも及びます。標準規格への準拠を維持しながら導入サイクルを短縮できるサプライヤーは、大規模インフラストラクチャ購入者の明確な運用要件を満たすことができます。
新興デジタルインフラ向けの高性能接続
AIデータセンター、エッジ施設、産業オートメーション、スマートインフラストラクチャは、より高性能な構造化接続の機会を生み出しています。購入者は、管理しやすい設置面積を維持しながら、より高い帯域幅、ポート密度、ファイバー数、およびデバイス集中を管理できるソリューションをますます必要としています。サプライヤーは、カテゴリ6Aシステム、高密度ファイバー接続、高度なパッチング、コンパクトなケーブル設計、およびアプリケーション固有の管理ソリューションを通じて、この機会を捉えることができます。構造化ケーブル市場の予測は、新興デジタル施設がパイロット展開から標準化されたインフラストラクチャプログラムへとどれだけ迅速に移行できるかにますます左右されるでしょう。企業は、データセンター設計者、エンジニアリング会社、システムインテグレーター、およびネットワーク機器プロバイダーとのパートナーシップを通じて事業を拡大することもできます。地域的な製造および流通能力は、特にデータセンターおよび産業投資が急速に拡大している急成長市場において、リードタイムをさらに短縮することができます。
最近の動向
- 2026年9月:コーニング社は、ECOC 2026において、AIネットワークの成長に向けた新たなケーブルおよび接続技術革新を発表・展示しました。これには、コンターフォームマイクロケーブル、マルチコアファイバーソリューション、および経路密度を高め、AIデータセンターの導入を簡素化するように設計された高密度光接続が含まれます。
- 2025年8月:ベルデン社は、ゲルフリー光ファイバーケーブルやイーサネット接続距離の延長をサポートするソリューションなど、重要な用途向けの接続性およびサイバーセキュリティ製品を複数発売しました。この製品群は、信頼性の高い接続性と導入の簡素化がますます重要になる自動化およびスマートインフラストラクチャのニーズに対応しています。
- 2026年1月:Panduit Corporationは、VSFF SNコネクタ、Base-16アーキテクチャ、およびジャンボカセットを使用して、高密度ファイバーチャネル展開をサポートしつつ、設置とケーブル管理を簡素化する、Brocade Gen 7 SANディレクター向けのGen 7接続ソリューションを発表しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -