
Mercado de cableado estructurado: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de cableado estructurado y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (hardware y software y servicios), tipo de red (red de área local y red de área amplia), tipo de cable (5E, 6, 6A y otros) y uso final (gobierno y defensa, atención médica, TI y telecomunicaciones, fabricación, edificios residenciales y comerciales, transporte y otros).
- Estado : Datos publicados
- Código de informe : TIPRE00002789
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
14.530 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
26.840 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,06 %
Índice de crecimiento
Mercado potencial
186.790 millones de dólares estadounidenses
(2026-2034)
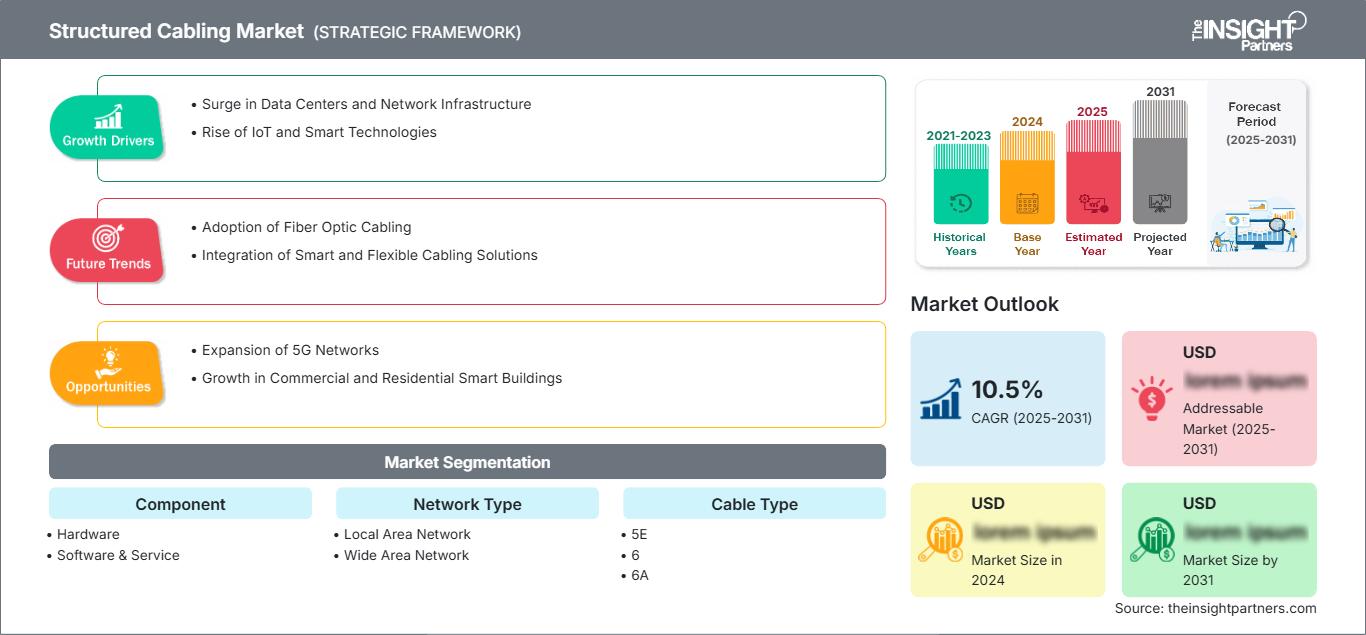
El mercado de cableado estructurado alcanzó un valor de 14.530 millones de dólares en 2025 y se prevé que llegue a los 26.840 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,06% entre 2026 y 2034. Este mercado abarca hardware, software y servicios que dan soporte a la infraestructura de red organizada en redes locales y de área amplia. La demanda está impulsada por la expansión de los centros de datos, la digitalización empresarial, los mayores requisitos de ancho de banda, la implementación de edificios inteligentes y la modernización de la infraestructura de comunicaciones heredada en diversos entornos de uso final.
América del Norte sigue siendo un mercado estratégicamente importante debido a las redes empresariales consolidadas, la construcción de centros de datos a hiperescala, la expansión de la infraestructura en la nube y la continua inversión en conectividad de alta velocidad. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6 % hasta 2034. La demanda también se ve impulsada por las mejoras de red en instalaciones gubernamentales, centros de salud, plantas de fabricación y edificios comerciales, donde la conectividad de mayor densidad y la gestión de cableado escalable son cada vez más importantes.
Análisis y perspectivas del mercado de cableado estructurado
Perspectivas regionales
- América del Norte: ~31% de la cuota de mercado mundial de cableado estructurado en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: América del Norte mantiene la posición regional más importante, respaldada por una infraestructura empresarial madura, centros de datos de hiperescala y de coubicación, la adopción de la nube y la sustitución del cableado tradicional por arquitecturas de mayor rendimiento en instalaciones comerciales e institucionales.
- EE. UU.: ~80 % de los ingresos del mercado norteamericano en 2025 | ~6 % de CAGR hasta 2034. Posición en el mercado: EE. UU. es el país líder en Norteamérica, respaldado por la inversión concentrada en centros de datos, grandes ecosistemas tecnológicos, programas federales de conectividad, modernización empresarial y demanda de cableado de alta densidad en aplicaciones en la nube, atención médica, defensa y comerciales.
- Europa: ~25 % del mercado global en 2025 | ~6 % de CAGR hasta 2034. Posición en el mercado: Europa representa un mercado de infraestructura maduro, con Alemania como país líder. Reino Unido, Francia, Italia y España contribuyen mediante la construcción de centros de datos, la digitalización industrial, los edificios inteligentes y la modernización de redes.
- Asia Pacífico: ~34% del mercado global en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de más rápido crecimiento, respaldada por grandes inversiones en infraestructura digital, expansión de la manufactura, desarrollo de la nube y centros de datos, y aceleración de la conectividad empresarial en China, Japón, Corea del Sur, India y Australia.
Perspectivas del segmento
- Tipo de red: ~75% de cuota de mercado en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: La red de área local (LAN) representa la arquitectura de red dominante porque el cableado estructurado se implementa ampliamente en oficinas, campus, instalaciones industriales, instituciones y centros de datos, donde el rendimiento predecible, la gestión centralizada y la conectividad escalable son esenciales.
- Tipo de cable: ~27% de participación en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: La categoría 6A es la categoría de cable de mayor crecimiento, ya que las organizaciones buscan mayor ancho de banda, mejor compatibilidad con 10GBASE-T, mayor capacidad PoE e infraestructura que pueda adaptarse a futuras actualizaciones de red sin necesidad de una sustitución extensa de la infraestructura existente.
Cobertura competitiva
ABB Ltd, Belden Inc., CommScope Holding Company, Inc., Corning Incorporated, Furukawa Electric Co., Ltd., Legrand SA, Nexans, Schneider Electric SE, The Siemon Company, Panduit Corporation, Siemens AG, TE Connectivity plc
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del cableado estructurado ha evolucionado desde las instalaciones empresariales estándar de cobre hacia arquitecturas avanzadas de alta densidad que cumplen con los estándares e incorporan cobre, fibra, componentes de conectividad, herramientas de gestión y servicios de implementación. La creciente demanda de Ethernet más rápida, alimentación a través de Ethernet (PoE), virtualización, computación en la nube, redes industriales e implementaciones de puntos de acceso inalámbricos de alta densidad ha impactado los tipos de cable y las necesidades de canalización. El cable de categoría 6A se ha convertido en un tipo de cable estratégicamente importante para aplicaciones empresariales de alto ancho de banda, mientras que la fibra se está generalizando en aplicaciones de red troncal y centros de datos. Los proveedores están incorporando soluciones preterminadas, conectividad de mayor densidad, mejor gestión de cables y diseños de instalación eficientes en sus productos.
El futuro del mercado de cableado estructurado está marcado por la infraestructura para IA, computación perimetral, edificios inteligentes y plantas industriales digitales. Los nuevos mercados en Asia Pacífico están aumentando su capacidad junto con sus centros de datos e inversiones en manufactura, mientras que los mercados desarrollados se concentran en proyectos de reemplazo, densificación, ahorro de energía y modernización. Los requisitos normativos en materia de seguridad contra incendios, rendimiento de los materiales, eficiencia de los edificios y estándares de red impulsan adquisiciones basadas en especificaciones. El gasto de capital se orientará hacia infraestructura que permita puertos más densos, fácil instalación, visibilidad operativa y mayor vida útil.
Alcance del informe de mercado de cableado estructurado
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.530 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 26.840 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,06% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cableado estructurado
El crecimiento del mercado de cableado estructurado está directamente relacionado con el aumento del número de dispositivos conectados, redes empresariales, centros de datos, Ethernet industrial y edificios digitalizados. La demanda proviene de empresas, centros de datos, compañías de telecomunicaciones, gobiernos, fabricantes, proveedores de atención médica y promotores inmobiliarios. Estos requisitos se traducen en soluciones de cableado estructurado que incluyen canalizaciones de cables, racks, paneles de conexión, conectores, terminaciones, pruebas y documentación. De esta forma, se crea un ecosistema completo que fomenta la cooperación entre fabricantes de cables, proveedores de conectividad, distribuidores, contratistas, empresas de ingeniería y proveedores de equipos de red.
En el mercado del cableado estructurado, los factores de la oferta favorecen cada vez más a los proveedores que ofrecen soluciones de infraestructura integradas, en lugar de cables individuales. Factores como la disponibilidad de cobre/fibra, la compatibilidad de los conectores, la capacidad de producción, las certificaciones, las redes de instaladores y los plazos de entrega para grandes proyectos se vuelven cruciales en la toma de decisiones de compra. Los proyectos de mayor envergadura requerirán estandarización en múltiples instalaciones, lo que convierte a las cadenas de suministro y al soporte técnico en un factor cada vez más importante. Una arquitectura de mayor densidad implica una colaboración más estrecha entre los proveedores en lo que respecta al cableado, la conectividad, el enrutamiento y la gestión.
Según el análisis del mercado de cableado estructurado, se observa un panorama altamente competitivo entre diversas empresas de electricidad y redes, así como entre proveedores de conectividad. Empresas como Belden, CommScope, Corning, Panduit y Siemon tienen una amplia presencia en infraestructuras de red, mientras que ABB, Legrand, Schneider Electric y Siemens cuentan con una gama diversificada de infraestructuras eléctricas, de construcción y de automatización. Furukawa Electric y Nexans fabrican cables y soluciones de conectividad para múltiples infraestructuras, y TE Connectivity posee una vasta experiencia en interconexiones.
El mercado del cableado estructurado muestra una tendencia creciente en cuanto a disponibilidad de ancho de banda, eficiencia de instalación, densidad, interoperabilidad, sostenibilidad y rendimiento del ciclo de vida. La inversión de capital en capacidad de fabricación, conectividad de fibra de alta densidad, productos para centros de datos e infraestructuras integradas está en aumento. El posicionamiento estratégico dependerá de los canales de distribución y la capacidad de atender a diseñadores de sistemas, contratistas y usuarios finales. Las empresas diversificadas podrán abarcar más fases de los proyectos que las especializadas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cableado estructurado: Perspectivas estratégicas
Perspectivas regionales
Mercado de cableado estructurado en Norteamérica
América del Norte representó aproximadamente el 31 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6 % hasta 2034. Esta región cuenta con una sólida infraestructura de red instalada, además de inversiones continuas en centros de datos, centros de computación en la nube, campus empresariales, centros de salud, edificios gubernamentales y centros de fabricación. Estados Unidos es la principal región consumidora, mientras que Canadá participa a través de inversiones en centros de datos, infraestructura de telecomunicaciones y modernización de edificios comerciales.
La infraestructura ya existente en la región garantiza oportunidades de reemplazo y actualización, además de las de construcción. El uso de Ethernet de alta velocidad, cableado de categoría 6A, redes troncales de fibra óptica y el despliegue inalámbrico incrementan la demanda de sistemas de conexión y rutas mejoradas. La construcción de centros de datos con inteligencia artificial aumenta aún más esta demanda, dado que una mayor densidad de servidores requiere un mejor enrutamiento de cables y conexiones de fibra óptica.
Mercado de cableado estructurado de EE. UU.
En 2025, Estados Unidos representó aproximadamente el 80 % de los ingresos del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6 % hasta 2034. Su sólida industria tecnológica, su amplia base instalada en empresas, la densidad de centros de datos y las continuas inversiones en infraestructura digital garantizan una demanda constante. Los proyectos gubernamentales, estatales, institucionales y del sector privado ofrecen oportunidades en salas de comunicaciones, campus universitarios, edificios públicos y propiedades comerciales.
Las actualizaciones de red ahora están vinculadas al aumento del ancho de banda, dispositivos con alimentación PoE, infraestructuras Wi-Fi, migración a la nube y computación con IA. Algunos de los proveedores que atienden a estos segmentos son CommScope, Belden, Corning, Panduit y Siemon. El aumento de la demanda también se observa en los sectores de la salud y la manufactura, donde se requiere conectividad confiable para el funcionamiento de equipos médicos conectados, automatización, Ethernet industrial, monitoreo y otros sistemas operativos.
Mercado europeo de cableado estructurado
Europa representó aproximadamente el 25 % del mercado global en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6 % hasta 2034. Alemania es el país líder en Europa, gracias a su base industrial, su ecosistema de automatización, su infraestructura empresarial y la inversión en centros de datos. El Reino Unido sigue siendo un mercado importante en conectividad debido a su concentración de empresas tecnológicas, centros de datos en la nube, instituciones financieras y propiedades comerciales. Francia se beneficia de proyectos de infraestructura digital y de la modernización empresarial, mientras que Italia y España están expandiendo su infraestructura de red mediante inversiones en el sector comercial, industrial, público y en centros de datos.
El mercado se compone de una combinación de proyectos de nueva construcción y de modernización. La digitalización de las industrias impulsa la necesidad de redes Ethernet robustas en entornos de fabricación, mientras que las reformas de oficinas y el desarrollo de edificios inteligentes impulsan la conectividad. Factores como las normativas de seguridad contra incendios, los cables de baja emisión de humos, la eficiencia energética y las consideraciones sobre productos sostenibles influyen en la elección de productos.
La proximidad de los proveedores europeos a proyectos de construcción e infraestructura a gran escala supone una ventaja adicional. Legrand, Nexans, Schneider Electric y Siemens ofrecen experiencia en soluciones de infraestructura eléctrica y de edificios, mientras que los proveedores especializados en equipos de red satisfacen las necesidades de conectividad de alta velocidad. Los sistemas de red consolidados en la región generan oportunidades de renovación, y los centros de datos y la automatización impulsan un crecimiento adicional.
Mercado de cableado estructurado en la región Asia-Pacífico
La región de Asia-Pacífico representó aproximadamente el 34 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 8 % hasta 2034, lo que la convierte en la región de mayor crecimiento. China destaca como la nación líder en Asia-Pacífico gracias a su gran capacidad de fabricación, sus inversiones en centros de datos, el sector de las telecomunicaciones y las necesidades de infraestructura empresarial. Japón y Corea del Sur contribuyen en términos de electrónica, automatización industrial e infraestructuras de alta tecnología.
India está experimentando un crecimiento impulsado por inversiones en centros de datos, digitalización empresarial, infraestructuras inteligentes y el sector de la construcción, mientras que Australia crece gracias a iniciativas de computación en la nube, proyectos gubernamentales, el sector educativo y centros de datos. El crecimiento en la región se debe al desarrollo de nuevas infraestructuras, sumado a la creciente demanda de conectividad en las infraestructuras existentes.
Mercado de cableado estructurado de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % hasta 2034. Arabia Saudita es el país líder en la región, donde el desarrollo de infraestructuras a gran escala, los programas de transformación digital, los proyectos de centros de datos, la construcción comercial y las iniciativas de ciudades inteligentes generan una gran demanda de conectividad organizada. Los Emiratos Árabes Unidos constituyen otro mercado importante debido a su concentración de centros de datos, infraestructura tecnológica, desarrollos comerciales y empresas internacionales.
Sudáfrica sigue siendo un mercado africano importante para redes empresariales, telecomunicaciones, servicios financieros, sanidad e infraestructuras públicas. En el resto de Oriente Medio y África, la adopción del cableado estructurado se asocia a nuevas construcciones y modernizaciones por fases, más que a ciclos de sustitución a gran escala. La infraestructura energética, la digitalización gubernamental, el desarrollo turístico y las instalaciones comerciales conectadas generan una demanda adicional. Las especificaciones de los proyectos hacen cada vez más hincapié en la fiabilidad, la escalabilidad, la resistencia al fuego y la calidad de la instalación.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % entre 2026 y 2034. El hardware sigue siendo fundamental, ya que la infraestructura física incluye cables, conectores, paneles de conexión, racks, gabinetes y elementos de gestión de cables necesarios para instalaciones completas. El software y los servicios complementan la capa física mediante documentación de red, gestión, pruebas, diseño y soporte para la instalación. La creciente complejidad de los proyectos está impulsando a los compradores a evaluar paquetes de infraestructura completos en lugar de componentes individuales.
- Hardware: El hardware constituye la base física de las instalaciones estructuradas e incluye conectividad, cableado, conexiones, racks y productos de gestión. La demanda está estrechamente ligada a las nuevas implementaciones de red, los ciclos de reemplazo, la densificación de los centros de datos y las actualizaciones de la infraestructura empresarial.
- Software y servicios: Las ofertas de software y servicios brindan soporte para el diseño, la documentación, las pruebas, la instalación, el mantenimiento y la gestión de la infraestructura. Su importancia estratégica aumenta a medida que las implementaciones a gran escala requieren una configuración consistente, trazabilidad y supervisión del ciclo de vida.
Tipo de red
Se prevé que el segmento de tipos de red registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7 % hasta 2034. Las implementaciones de redes de área local (LAN) representan la mayor demanda, ya que el cableado estructurado es fundamental para entornos de oficinas, campus, industria, salud, educación y centros de datos. Los requisitos de redes de área amplia (WAN) extienden la conectividad entre sitios geográficamente separados y complementan la infraestructura local, especialmente cuando las empresas operan instalaciones distribuidas.
- Red de Área Local (LAN): La infraestructura LAN sigue siendo el principal entorno de despliegue estructurado, que conecta usuarios, puntos de acceso, servidores, conmutadores, dispositivos y sistemas de edificios. Su importancia aumenta con la mayor densidad de puertos, la adopción de PoE, el acceso a la nube y el crecimiento de la infraestructura inalámbrica.
- Red de Área Amplia (WAN): Las aplicaciones WAN conectan instalaciones geográficamente distribuidas y requieren una conectividad troncal confiable. Los componentes estructurados admiten la agregación y la infraestructura a nivel de sitio, especialmente para empresas, organizaciones gubernamentales, operadores de telecomunicaciones y operaciones industriales distribuidas.
Tipo de cable
Se prevé que el segmento de tipos de cable crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8 % hasta 2034. La categoría 6A está cobrando importancia a medida que las organizaciones requieren mayor ancho de banda y una mayor preparación para implementaciones intensivas en Ethernet de 10 gigabits y PoE. La categoría 6 continúa prestando servicio a una amplia base instalada, mientras que la categoría 5E sigue siendo relevante en entornos heredados y sensibles al costo, donde los requisitos de red son menos exigentes.
- 5E: La categoría 5E sigue siendo relevante para redes heredadas, conectividad empresarial básica, aplicaciones residenciales e implementaciones con presupuestos ajustados. Su base instalada respalda la demanda de reemplazo, aunque los requisitos de mayor rendimiento impulsan cada vez más las actualizaciones a categorías más recientes.
- 6: La categoría 6 ofrece un equilibrio ampliamente utilizado entre rendimiento, coste y facilidad de instalación. Sigue siendo importante para redes empresariales, edificios comerciales, centros educativos y aplicaciones que requieren mayor capacidad que la infraestructura tradicional de categoría 5E.
- 6A: La categoría 6A es estratégicamente importante para redes de mayor ancho de banda, 10GBASE-T, entornos inalámbricos densos y aplicaciones PoE. Su capacidad para ofrecer un mayor rendimiento en distancias de cableado estructurado estándar refuerza su papel en proyectos de nueva construcción y actualización.
Uso final
Se prevé que el segmento de uso final crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8 % hasta 2034. La demanda de TI y telecomunicaciones se ve impulsada por la modernización de centros de datos, la nube y las redes, mientras que la industria manufacturera requiere conectividad industrial fiable. Los sectores de salud, gobierno y defensa, transporte y edificios residenciales y comerciales generan una demanda diversificada a través de requisitos de infraestructura especializados y nuevas aplicaciones digitales.
- Gobierno y Defensa: Las instalaciones gubernamentales y de defensa requieren una infraestructura de comunicaciones segura, fiable y altamente organizada. El cableado estructurado permite la continuidad de salas de redes, centros de mando, sistemas de vigilancia, control de acceso y entornos administrativos conectados.
- Sector sanitario: Las organizaciones sanitarias requieren cada vez más conectividad fiable para los registros digitales, los equipos médicos, las imágenes, las comunicaciones y los sistemas de edificios conectados. Las actualizaciones del cableado garantizan la fiabilidad de la red a la vez que permiten el aumento de la densidad de dispositivos.
- Tecnologías de la Información y las Telecomunicaciones: Este sector representa un importante foco de demanda, ya que los centros de datos, las redes empresariales, las instalaciones en la nube y la infraestructura de comunicaciones requieren conectividad física escalable. Las redes de alta velocidad y las cargas de trabajo de IA impulsan la demanda de arquitecturas densas de fibra óptica y cobre.
- Fabricación: Las instalaciones de fabricación implementan cableado estructurado para Ethernet industrial, automatización, conectividad de máquinas, monitorización e integración entre la empresa y la planta. Una infraestructura fiable es fundamental para minimizar las interrupciones y dar soporte a entornos de producción cada vez más conectados.
- Edificios residenciales y comerciales: Las propiedades residenciales y comerciales utilizan infraestructura estructurada para banda ancha, puntos de acceso Wi-Fi, videovigilancia, automatización de edificios y dispositivos conectados. La adopción de edificios inteligentes aumenta el valor del cableado centralizado y actualizable.
- Transporte: Las infraestructuras de transporte requieren conectividad entre aeropuertos, sistemas ferroviarios, puertos, estaciones e instalaciones logísticas. El cableado permite la vigilancia, la información a los pasajeros, el control de acceso, las comunicaciones y las redes de tecnología operativa.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Gobierno y Defensa |
Medio |
Redes seguras |
Escalada |
|
Cuidado de la salud |
Medio |
Atención digital |
Escalada |
|
Tecnologías de la Información y Telecomunicaciones |
Alto |
Infraestructura de IA |
Maduro |
|
Fabricación |
Alto |
Ethernet industrial |
Escalada |
|
Edificios residenciales y comerciales |
Alto |
Edificios inteligentes |
Maduro |
|
Transporte |
Medio |
Movilidad conectada |
Escalada |
Factores que impulsan el crecimiento del mercado de cableado estructurado y análisis de su impacto
Expansión de centros de datos e infraestructura digital de alta densidad
La expansión de los centros de datos incrementa la cantidad y complejidad de la conectividad física requerida dentro de las instalaciones y entre las zonas de red. La computación de IA, los servicios en la nube, los sistemas de almacenamiento y la conmutación de alta velocidad generan una mayor densidad de puertos y exigen un enrutamiento de cables más riguroso, conectividad de fibra óptica, parcheo y gestión térmica. Esto transforma la adquisición, pasando del simple reemplazo de cables a una infraestructura diseñada para adaptarse a los cambios frecuentes de equipos. Los operadores de centros de datos valoran cada vez más los conectores de alta densidad, los conjuntos preterminados, las rutas organizadas y las arquitecturas de rack escalables, ya que los errores de instalación y la congestión pueden afectar los cronogramas de implementación. Para los proveedores, este cambio amplía las oportunidades de negocio en sistemas de fibra óptica, hardware de conectividad, gestión de cables y servicios profesionales. Asimismo, resalta la importancia de la interoperabilidad y la velocidad de instalación, a medida que los operadores buscan escalar la capacidad controlando la complejidad de la construcción.
Mayor adopción de Power over Ethernet y sistemas de edificios conectados.
La alimentación a través de Ethernet (PoE) está ampliando el papel del cableado estructurado más allá de la transmisión de datos convencional, al permitir que los dispositivos compatibles reciban tanto conectividad como energía eléctrica a través de la infraestructura de red. Los puntos de acceso inalámbricos, las cámaras de vigilancia, los sistemas de control de acceso, los sensores, los controles de iluminación y los dispositivos de automatización de edificios pueden, por lo tanto, aumentar la densidad de cableado en instalaciones comerciales e institucionales. Las aplicaciones PoE de mayor potencia exigen mayor atención a la categoría del cable, el rendimiento térmico, el diseño del haz y las prácticas de instalación. Esto está generando demanda de sistemas de cobre de mayor rendimiento, especialmente en organizaciones que desean implementar dispositivos conectados sin realizar un recableado eléctrico extenso. El modelo de infraestructura resultante también respalda las estrategias de edificios inteligentes, ya que el cableado de red se convierte en una capa física común para múltiples funciones del edificio. Los proveedores capaces de combinar cableado, conectividad, gestión y asesoramiento de diseño pueden abarcar una mayor parte de estas implementaciones.
Modernización de redes empresariales y digitalización industrial
Las empresas están modernizando sus redes físicas a medida que la migración a la nube, la computación distribuida, el acceso inalámbrico, la automatización industrial y los equipos conectados aumentan el volumen de datos y los requisitos de conectividad. El cableado antiguo puede limitar la velocidad de la red o dificultar la compatibilidad con las aplicaciones más recientes, lo que genera oportunidades de reemplazo incluso cuando la infraestructura del edificio permanece operativa. El sector manufacturero añade otra dimensión, ya que Ethernet industrial conecta máquinas, controladores, sensores, sistemas de producción y redes empresariales. Las arquitecturas estructuradas pueden simplificar el mantenimiento y facilitar la expansión estandarizada en todas las áreas de producción. Las organizaciones sanitarias y gubernamentales también requieren una infraestructura fiable a medida que se expanden los dispositivos conectados y los servicios digitales. Estas aplicaciones favorecen a los proveedores con productos certificados, soporte para la instalación, capacidades de prueba y canales de distribución establecidos. Por lo tanto, la modernización genera una demanda recurrente mediante una combinación de actualizaciones planificadas, expansión de capacidad, renovación de instalaciones y reemplazo impulsado por las aplicaciones.
Tendencias futuras del mercado de cableado estructurado
Arquitecturas de fibra de alta densidad optimizadas mediante IA
Se espera que la computación de IA acelere la transición hacia arquitecturas ópticas de mayor densidad dentro y alrededor de los centros de datos. A medida que los clústeres de computación requieren enlaces más rápidos y más conexiones, la infraestructura física debe admitir un mayor número de fibras sin generar una congestión excesiva en las rutas. Es probable que las futuras implementaciones hagan mayor hincapié en diseños de cables compactos, conectores de mayor densidad, sistemas preterminados, una mejor gestión de la polaridad y un enrutamiento simplificado. Las tendencias del mercado de cableado estructurado reflejarán cada vez más una infraestructura diseñada para una implementación rápida y una futura expansión del ancho de banda, en lugar de requisitos de red estáticos. Este cambio también puede fomentar una mayor integración entre la arquitectura de racks, la gestión de cables, la conectividad óptica y la planificación del centro de datos. Los proveedores que reduzcan el tiempo de instalación y el espacio físico, a la vez que preservan la flexibilidad de actualización, estarán en posición de abordar entornos orientados a la IA cada vez más densos.
Convergencia de la conectividad de datos y la infraestructura inteligente
La frontera entre la infraestructura de comunicaciones y la infraestructura de edificios inteligentes se difumina cada vez más. La iluminación, los sensores, los dispositivos de seguridad, los controles de acceso, los sistemas inalámbricos y las plataformas de automatización conectados a la red comparten cada vez más requisitos de conectividad física. Por lo tanto, es probable que las futuras arquitecturas estructuradas hagan hincapié en las rutas comunes, la gestión centralizada, las interfaces estandarizadas y una infraestructura que pueda soportar tanto las categorías de dispositivos actuales como las emergentes. Las consideraciones de sostenibilidad pueden fomentar aún más soluciones que reduzcan el uso de materiales, los residuos de instalación y las necesidades de reemplazo futuras. El cableado modular, las plataformas de documentación y la gestión inteligente de la infraestructura pueden ayudar a los operadores a comprender la capacidad y simplificar los traslados, las ampliaciones y las modificaciones. Esta evolución aumenta la importancia del diseño del ciclo de vida, convirtiendo la infraestructura de red física en un componente más estratégico de la planificación de edificios conectados.
Oportunidades de mercado en el sector del cableado estructurado
Infraestructura modular y preconfigurada para una implementación más rápida.
La creciente complejidad de los proyectos y la escasez de mano de obra cualificada para la instalación generan oportunidades para los sistemas de cableado estructurado modulares y preterminados. Los cables troncales, conectores, módulos de parcheo y soluciones de rack estandarizadas, ensamblados en fábrica, pueden reducir los requisitos de terminación en campo y mejorar la uniformidad de la implementación. Este enfoque es especialmente relevante para centros de datos, empresas con múltiples sedes y grandes proyectos comerciales, donde los plazos de instalación afectan directamente a la puesta en marcha de las instalaciones. Los proveedores pueden obtener valor añadido combinando hardware preconfigurado con servicios de diseño, pruebas, documentación y asistencia para la instalación. Las arquitecturas modulares también permiten futuras modificaciones, ya que los componentes estandarizados simplifican los traslados, las ampliaciones y las actualizaciones. Por lo tanto, las oportunidades de inversión van más allá de la fabricación de cables e incluyen la configuración, la logística, el control de calidad y la documentación digital. Los proveedores que pueden acortar los ciclos de implementación manteniendo el cumplimiento de las normas pueden satisfacer una necesidad operativa clara entre los grandes compradores de infraestructura.
Conectividad de alto rendimiento para infraestructuras digitales emergentes
Los centros de datos de IA, las instalaciones de borde, la automatización industrial y la infraestructura inteligente crean oportunidades para una conectividad estructurada de mayor rendimiento. Los compradores necesitan cada vez más soluciones que gestionen un mayor ancho de banda, densidad de puertos, número de fibras y concentración de dispositivos, manteniendo al mismo tiempo un espacio de instalación manejable. Los proveedores pueden aprovechar esta oportunidad mediante sistemas de Categoría 6A, conectividad de fibra de alta densidad, parcheo avanzado, diseños de cables compactos y soluciones de gestión específicas para cada aplicación. Las previsiones del mercado de cableado estructurado dependerán cada vez más de la rapidez con la que las instalaciones digitales emergentes pasen de las implementaciones piloto a los programas de infraestructura estandarizados. Las empresas también pueden expandirse mediante alianzas con diseñadores de centros de datos, empresas de ingeniería, integradores de sistemas y proveedores de equipos de red. La capacidad de fabricación y distribución regional puede reducir aún más los plazos de entrega en mercados de rápido crecimiento, especialmente donde la inversión en centros de datos e industria se está expandiendo rápidamente.
Novedades recientes
- Septiembre de 2026: Corning Incorporated presentó y exhibió nuevas innovaciones en cables y conectividad para el crecimiento de redes de IA en ECOC 2026, incluyendo el microcable Contour Form, soluciones de fibra multicore y conectividad óptica de alta densidad diseñada para aumentar la densidad de rutas y simplificar la implementación de centros de datos de IA.
- Agosto de 2025: Belden Inc. lanzó varios productos de conectividad y ciberseguridad para aplicaciones críticas, incluyendo cables de fibra óptica sin gel y soluciones que permiten un mayor alcance de Ethernet. La cartera de productos está dirigida a las necesidades de automatización e infraestructura inteligente, donde la conectividad confiable y la implementación simplificada son cada vez más importantes.
- Enero de 2026: Panduit Corporation lanzó su solución de conectividad Gen 7 para los directores SAN Brocade Gen 7, que utiliza conectores VSFF SN, arquitectura Base-16 y un casete Jumbo para admitir implementaciones de Fibre Channel de alta densidad, al tiempo que simplifica la instalación y la gestión del cableado.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -