
Markt für Thick Folie Resistors: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dickschichtwiderstände (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Endverbrauchsbranche (Automobilindustrie, Elektrotechnik und Elektronik, Telekommunikation); Typ (Dickschicht-Leistungswiderstand, Shunt-Widerstand) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004348
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 27, 2026


Marktgröße 2025
2,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,87 %
Wachstumsrate
Adressierbarer Markt
28,87 Mrd. US-Dollar
(2026–2034)
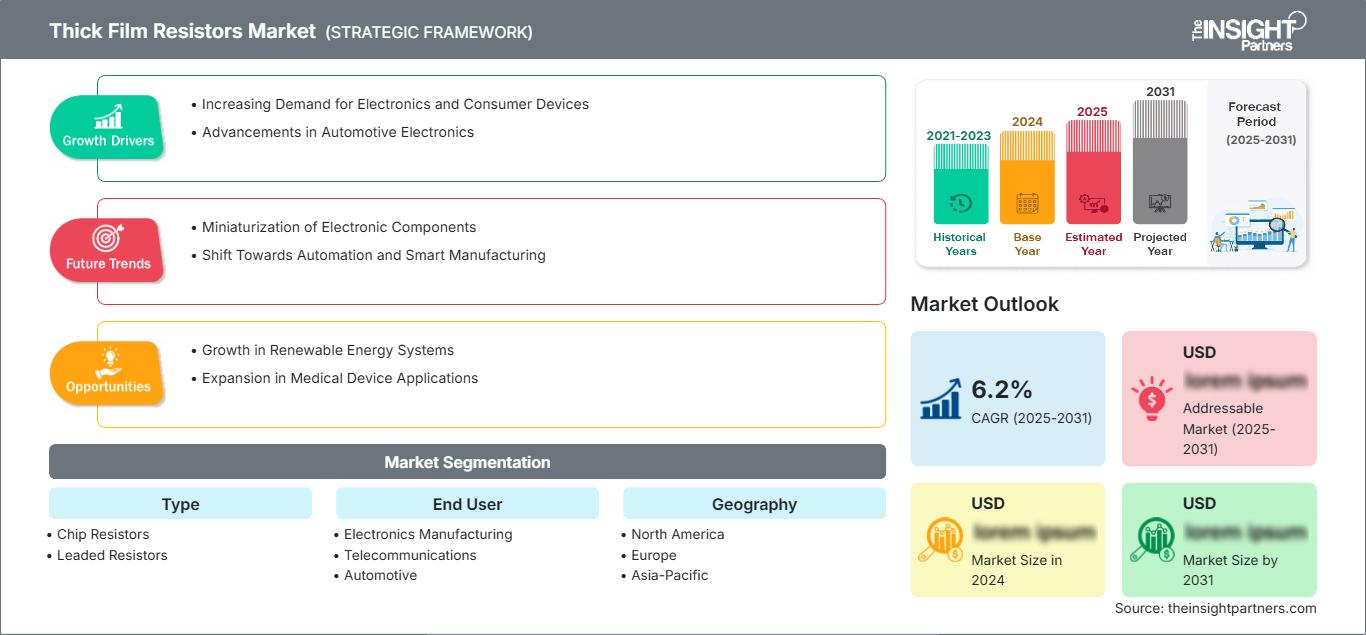
Der Markt für Dickschichtwiderstände wird voraussichtlich von 2,64 Milliarden US-Dollar im Jahr 2025 auf 3,58 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,87 % im Zeitraum 2026–2034 entspricht. Der Markt deutet auf eine anhaltende Nachfrage nach kostengünstigen passiven Bauelementen hin, die in dicht gepackten Schaltungen, im Energiemanagement, in der Signalverarbeitung und zur Strombegrenzung in der Elektronikfertigung, der Telekommunikation, der Automobilindustrie, dem Gesundheitswesen, der Luft- und Raumfahrtindustrie sowie verwandten Branchen eingesetzt werden.
Nordamerika gilt als einer der qualitätsorientierten Märkte für Dickschichtwiderstände. Der Markt wird in der Region maßgeblich von der Automobilelektronik, Medizintechnik, Luft- und Raumfahrtelektronik sowie der Elektronikfertigung angetrieben. Bis 2034 wird ein jährliches Wachstum von 3,4 % bis 3,8 % erwartet, bedingt durch den verstärkten Einsatz hochzuverlässiger Komponenten in Batteriemanagementsystemen, 5G-Infrastrukturkomponenten, Verteidigungselektronik und Industrieelektronik.
Marktanalyse und Einblicke zu Dickschichtwiderständen
- Nordamerika machte im Jahr 2025 23–25 % des Marktanteils am Markt für Dickschichtwiderstände aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen, unterstützt durch Automobilelektronik, Luft- und Raumfahrtsteuerungen, medizinische Instrumente und die sichere Beschaffung von Komponenten.
- Die USA repräsentierten 2025 78–82 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,5–3,9 % wachsen, angeführt von Elektrofahrzeugsystemen und Verteidigungselektronik.
- Europa hielt 2025 einen Marktanteil von 19–21 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,5 % wachsen, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien die Nachfrage stützen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 43–46 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen, angeführt von den auf China, Japan, Südkorea, Indien und Taiwan ausgerichteten Lieferketten.
- Das größte Segment waren Chipwiderstände mit einem Marktanteil von 68–72 % im Jahr 2025. Für dieses Segment wird aufgrund der zunehmenden Verbreitung von Oberflächenmontageverfahren ein jährliches Wachstum von 3,8–4,2 % zwischen 2026 und 2034 prognostiziert.
- Das wachstumsstarke Segment Automotive hielt 2025 einen Marktanteil von 21–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen, da die Elektrifizierung die Widerstandsdichte erhöht.
- Detaillierte Analyse der wichtigsten Unternehmen : YAGEO Corporation, TE Connectivity Ltd., KOA Speer Electronics, Inc., Panasonic Holdings Corporation, Vishay Intertechnology, Inc., ROHM Co., Ltd., Viking Tech Corporation, Murata Manufacturing Co., Ltd., TT Electronics plc und Bourns, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung wird durch den Wandel von bedrahteten Baugruppen hin zu Chipkonfigurationen, höhere Toleranzanforderungen und den verstärkten Einsatz von schwefelbeständigen, hochleistungsfähigen und impulsfesten Bauteilen beeinflusst. Die Fertigung wird volumengetrieben sein, da Siebdruck, Keramiksubstrate und Brennverfahren hohe Produktionsmengen erfordern. Darüber hinaus arbeiten Unternehmen an der Optimierung von Rutheniumpasten und Anschlussformen, um die Hitzebeständigkeit zu erhöhen, ohne die Materialinstabilität zu verstärken.
In den kommenden Jahren dürften neue Produktionsregionen wie Indien, Südostasien und Mexiko zusätzliche Wachstumschancen für Marktteilnehmer schaffen, da die Elektronikfertigung über die klassischen Regionen hinaus expandiert. Staatliche Initiativen zur Förderung von Halbleitern, Produktionsketten für Elektrofahrzeuge und der Lokalisierung der Verteidigungsindustrie werden die Sichtbarkeit von Herstellern passiver Bauelemente erhöhen. Konformitätsfragen bezüglich Bleigehalt und Haltbarkeitsprüfung werden Anbieter mit zertifizierten Produkten und Produktionskapazitäten für die Automobilindustrie begünstigen.
Berichtsumfang zum Markt für Dickschichtwiderstände
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dickschichtwiderstände
Die Entwicklung des Marktes für Dickschichtwiderstände ist mit der steigenden Anzahl passiver Bauelemente pro Leiterplatte verbunden, bedingt durch die Miniaturisierung, die zunehmende Intelligenz und die höhere Leistungsdichte der Produkte. Alle Steuergeräte in der Automobilindustrie, Telekommunikationsbasisstationen, tragbare medizinische Geräte, industrielle Steuerungen und Elektronik für die Luft- und Raumfahrt benötigen kleine Widerstände, die Kosteneffizienz, Zuverlässigkeit und Temperaturstabilität vereinen. Laut einem Bericht der Internationalen Energieagentur wurden im Jahr 2024 über 17 Millionen Elektroautos verkauft.
Die Wertschöpfungskette umfasst Keramiksubstrate, leitfähige und resistive Pasten, Siebdruck, Zuschnitt, Konfektionierung, Prüfung und Vertrieb bis hin zu Elektronikfertigungsdienstleistungen. Die Angebotsdynamik ist anfällig für Schwankungen aufgrund des Einsatzes von Edelmetallen im Produktionsprozess, insbesondere der Rutheniumchemie. Großhersteller können jedoch aufgrund ihrer Beschaffungsmengen und -prozesse etwaige Risiken minimieren. Zunehmend rücken Spannungsfestigkeit, Schwefelbeständigkeit und die Einhaltung der AEC-Q200-Norm in den Fokus.
Der Marktbericht für Dickschichtwiderstände zeigt ein stark wettbewerbsintensives Umfeld, in dem die Branchenakteure unterschiedliche Gewinnmargen anstreben, sei es durch großflächige Produktion oder Spezialisierung. Während YAGEO Corporation und Vishay Intertechnology, Inc. auf breite Produktlinien und globale Präsenz setzen, konzentrieren sich andere Unternehmen wie KOA Speer Electronics, Inc., ROHM Co., Ltd. und Panasonic Holdings Corporation auf Produkte für die Automobilindustrie, die Industrie und miniaturisierte Widerstände. TE Connectivity Ltd. und TT Electronics plc haben sich durch die Entwicklung spezifischer Anwendungen Wettbewerbsvorteile verschafft.
Die Finanzierung fließt in Automatisierung, breite Anschlussklemmen, Hochspannungsverkapselung und regionale Logistikstärke. Murata Manufacturing Co., Ltd., Viking Tech Corporation und Bourns, Inc. positionieren sich auf Kompaktheit, angrenzende Schaltungsschutzprodukte und Designunterstützungsleistungen. Zukünftig wird die strategische Differenzierung zunehmend von Zuverlässigkeitsnachweisen, kurzen Qualifizierungszyklen und den Kundenbedürfnissen hinsichtlich Kosten- und Leistungsmanagement abhängen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Dickschichtwiderstände: Strategische Einblicke
Regionale Einblicke
Markt für Dickschichtwiderstände in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 23–25 % am weltweiten Umsatz erzielen. Das Marktwachstum des Marktes für Dickschichtwiderstände wird weniger von Produktionsmengen als vielmehr von der High-End-Elektronik bestimmt. Für die Region wird ein jährliches Wachstum von 3,4–3,8 % prognostiziert. Grund dafür ist die steigende Nachfrage nach passiven Bauelementen mit vorhersehbarem Verhalten über Temperaturzyklen hinweg, beispielsweise in Elektrofahrzeugen, der Luft- und Raumfahrtelektronik, der Verteidigungsindustrie, der Diagnostik und der Industrie insgesamt.
Zu den treibenden Kräften zählen die Rückverlagerung der Halbleiterproduktion, verbesserte Lieferkettenqualifizierung und kontinuierliche Investitionen in Infrastruktur wie Batterien, Ladestationen und Kommunikationssysteme. Endkunden in den USA und Kanada suchen Partnerunternehmen, die technische Daten, Tracking-Informationen und langlebige Produkte liefern können.
US-Markt für Dickschichtwiderstände
Die USA deckten 2025 78–82 % der nordamerikanischen Nachfrage ab und werden voraussichtlich ein jährliches Wachstum von 3,5–3,9 % verzeichnen. Zu den wichtigsten Anwendungsbereichen zählen der Bedarf der Automobilindustrie an Elektroautos, Hardware für die Netzinfrastruktur, Satelliten, Medizintechnik und 5G-Technologie. Widerstandsdesigns können trotz verteilter Endmontage in Mexiko, Asien und anderen Ländern von lokalen Entwicklungseinrichtungen beeinflusst werden.
Vishay Intertechnology, Inc., Bourns, Inc., TE Connectivity Ltd. und KOA Speer Electronics, Inc. verfügen über einen umfassenden Kundenzugang durch ihre Vertriebs-, Entwicklungs- und Distributionsabteilungen in den USA. Zu den Anwendungstrends zählen Widerstände mit breiten Anschlüssen für die Wärmeableitung, Impulswiderstände für Vorladeschaltungen und miniaturisierte Chipwiderstände für dichte Telekommunikations- und Medizintechnikplatinen mit automatisierter Bestückung.
Europäischer Markt für Dickschichtwiderstände
Europa erreichte 2025 einen Marktanteil von 19–21 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,5 % wachsen. Deutschland ist aufgrund seiner Branchenzugehörigkeit zu Automobilelektronik, Industrieantrieben, Automatisierung und Leistungswandlern Marktführer. Die Anforderungen im Ingenieurwesen der Region legen Wert auf Komponenten mit guter Dokumentation, Umweltverträglichkeit und Nachhaltigkeit.
Großbritannien trägt maßgeblich zur Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung, Medizintechnik und Messtechnik bei, wo Zuverlässigkeit wichtiger ist als Kosteneinsparungen. Frankreich ist eine der Regionen, die Nachfrage aus den Bereichen Luft- und Raumfahrt, Schienenverkehr, Energiesysteme und Verteidigungselektronik generieren. Italien und Spanien tragen durch Industrieautomation, Automobilindustrie, Integration erneuerbarer Energien und Haushaltsgeräteelektronik zum Markt bei.
Markt für Dickschichtwiderstände im asiatisch-pazifischen Raum
Im Jahr 2025 hielt die Region Asien-Pazifik einen Marktanteil von 43 % bis 46 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2 % bis 4,8 % zur dominierenden Region aufsteigen. China ist aufgrund seiner hohen Produktionsmengen in der Elektronikfertigung, der Elektrofahrzeugproduktion, der Telekommunikationsgeräte und der industriellen Automatisierungssysteme führend. Japan und Südkorea tragen zur Nachfrage nach fortschrittlichen Automobilkomponenten, Halbleitern und Elektronik bei.
Indien, Australien, Taiwan und die südostasiatischen Länder fördern das Wachstum durch Initiativen zur Elektronikmontage, Dateninfrastrukturen und Energieprojekte. Die Politik der Produktionslokalisierung und der Diversifizierung der Lieferketten begünstigt neue Design-Ins. Regionale Hersteller profitieren von der Nähe zu Leiterplattenbestückungs- und Unterhaltungselektronikwerken.
Markt für Dickschichtwiderstände im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird ein jährliches Wachstum von 3,0 % bis 3,6 % prognostiziert. Saudi-Arabien treibt die regionale Nachfrage in den Bereichen Energieinfrastruktur, Smart Cities, Industrieautomation und Verteidigungselektronik an. Die Vereinigten Arabischen Emirate (VAE) generieren Nachfrage durch Rechenzentren, Luftfahrt und Kommunikationsinfrastruktur, während Südafrika die Nachfrage nach Industrie- und Medizintechnik antreibt.
Die übrige regionale Nachfrage im Nahen Osten und Afrika wird projektbezogen und importabhängig sein, wobei die Modernisierung der Infrastruktur regelmäßige Ersatz- und Aufrüstungsarbeiten ermöglicht. Initiativen zur Energiewende, Netzüberwachung, Elektronik für die Öl- und Gasindustrie sowie der Ausbau der Telekommunikation benötigen eine starke Nachfrage nach passiven Bauelementen. Das Wachstum fällt aufgrund der im Vergleich zu Asien-Pazifik, Europa und Nordamerika geringeren lokalen Fertigungskapazitäten moderat aus.
Segmentierungsanalyse
Typ
Es wird prognostiziert, dass der Markt für Dickschichtwiderstände im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,1 % wachsen wird, da Käufer die Formate anhand der Platinendichte, des Montageverfahrens, der Wärmeableitung und der Reparaturanforderungen auswählen. Der Fokus des Marktes für Dickschichtwiderstände liegt weiterhin auf Chipformaten für die automatisierte Montage, während bedrahtete Designs in ausgewählten Leistungs-, Legacy- und robusten Anwendungen weiterhin wichtig sind.
- Chipwiderstände dominieren den Markt für große Stückzahlen, da die Oberflächenmontagekompatibilität kompakte Platinen, eine automatisierte Platzierung und eine gleichbleibende elektrische Leistung in den Bereichen Konsumgüter-, Telekommunikations-, Automobil-, Medizin- und Industrieelektronik ermöglicht.
- Bedrahtete Widerstände bleiben strategisch relevant, wenn bei Stromversorgungen, Industrieanlagen, Luft- und Raumfahrtsystemen und älteren Konstruktionen eine Durchsteckmontage, mechanische Robustheit, Wärmeabstände oder die Möglichkeit der Wartung vor Ort bevorzugt werden.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % steigen, da der Anteil an Elektronik in Systemen der Bereiche Mobilität, Kommunikation, Gesundheitswesen, Industrie und Luft- und Raumfahrt zunimmt. Beschaffungsentscheidungen werden zunehmend von Zuverlässigkeitszertifizierungen, Lebenszyklusunterstützung und Kompatibilität mit der automatisierten Leiterplattenbestückung beeinflusst. Qualifizierte Dickschichtwiderstände sind daher sowohl für Anwendungen mit hohem Produktionsvolumen als auch für regulierte Anwendungen unerlässlich.
- Die Elektronikfertigung stellt nach wie vor die breiteste Nachfragebasis dar und benötigt Chipwiderstände für Konsumgeräte, Computerhardware, Haushaltsgeräte, industrielle Steuerungen sowie für Auftragsfertigungsprogramme, die Skaleneffekte, niedrige Kosten und eine stabile Versorgung erfordern.
- In der Telekommunikation werden kompakte Widerstände in Routern, Basisstationen, optischen Geräten und HF-nahen Platinen eingesetzt, wo Miniaturisierung, thermische Stabilität und hohe Platzierungsvolumina die Netzwerkverdichtung unterstützen.
- Die Automobilindustrie ist der am schnellsten wachsende Endverbraucher, da Elektrofahrzeuge, Fahrerassistenzsysteme, Beleuchtung, Infotainment und Batteriesysteme qualifizierte Widerstände benötigen, die unter Vibrationen, Hitze und Spannungsbelastung funktionieren können.
- Der Bedarf im Gesundheitswesen wird durch Patientenüberwachung, Diagnostik, Bildgebung, tragbare medizinische Geräte und Laborgeräte gedeckt, wobei eine konsistente Signalaufbereitung und die Zuverlässigkeit der Komponenten für die Leistungsfähigkeit der Geräte von entscheidender Bedeutung sind.
- Die Luft- und Raumfahrtindustrie sowie die Verteidigungsindustrie setzen auf hochzuverlässige Widerstände für Avionik, Radar, Kommunikationssysteme, Satelliten und Missionselektronik, die Rückverfolgbarkeit, Langlebigkeit und stabilen Betrieb unter rauen Umgebungsbedingungen erfordern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Elektronikfertigung |
Hoch |
Mini-Boards |
Reifen |
|
Telekommunikation |
Medium |
5G-Hardware |
Skalierung |
|
Automobil |
Hoch |
EV-Steuerung |
Skalierung |
|
Gesundheitspflege |
Medium |
Wearable Care |
Skalierung |
|
Luft- und Raumfahrt & Verteidigung |
Medium |
Robuste Systeme |
Reifen |
|
Andere |
Niedrig |
Industrielle Modernisierung |
Aufkommen |
Markt für Dickschichtwiderstände: Wachstumstreiber und Wirkungsanalyse
Zunehmender Elektronikanteil in Elektro- und vernetzten Fahrzeugen
Automobilplattformen verfügen über eine zunehmende Anzahl an Sensoren, Leistungswandlern, Leuchtdioden, Batterien und Steuergeräten sowie Infotainmentsystemen, was zu einer stetig steigenden Nachfrage nach geeigneten Dickschichtwiderständen, Heizelementen und Komponenten führt. Elektrofahrzeuge benötigen im Allgemeinen mehr passive Bauteile als Fahrzeuge mit Verbrennungsmotor, da Spannungsmessung, Temperaturregelung und Leistungswandlung komplexer werden. Die kontinuierlichen Veröffentlichungen der IEA über die steigenden Verkaufszahlen von Elektrofahrzeugen bestätigen den Bedarf an den betreffenden Produkten. Die Auswirkungen auf den Markt sind eindeutig: Unternehmen, die Produkte gemäß AEC-Q200, schwefeltolerante Komponenten und regionale Anwendungen anbieten, sichern sich langfristige Aufträge.
Miniaturisierung und Oberflächenmontage in großen Stückzahlen
Designer verkleinern Schaltungen bei gleichzeitig steigender Funktionalität, wodurch der Bedarf an miniaturisierten, zuverlässigen und produktionsfähigen passiven Bauelementen entsteht. Dickschicht-gedruckte Bauelemente bieten Potenzial für kleine Bauformen, Automatisierung und Skalierbarkeit bei der Platzierung sowie skalierbare Brennprozesse. Dieser Einfluss zeigt sich in den Lieferplänen für kleinere Chipgrößen, verbesserte Prozesskontrolle und optimierte Anschlüsse. Unternehmen, die in der Lage sind, Bauelemente mit zuverlässigen elektrischen Eigenschaften in großen Mengen konstant herzustellen, haben aufgrund der Anforderungen der Hersteller einen Wettbewerbsvorteil.
Ausbau der Energieeffizienz und intelligenten Infrastruktur
Die Automatisierung von Messsystemen und Stromnetzen sowie die Integration erneuerbarer Energien und Verkehrssysteme werden von Energieversorgern, Städten und Industrieunternehmen vorangetrieben, was den Bedarf an robusten elektronischen Steuerungen erhöht. Dickschichtheizer, Widerstände und PV-Komponenten ermöglichen präzise Messungen und bieten Widerstandsfähigkeit gegenüber rauen Umgebungsbedingungen. Sie gewährleisten zudem eine genaue Funktion auch bei Außeninstallationen oder Anwendungen mit hoher Einschaltdauer. Die Regulierung zur Energieeffizienz und die Digitalisierung der Infrastruktur führen zu einer verstärkten Beschaffung von Komponenten, die Stabilität und Leistung über lange Zeiträume gewährleisten. Die Auswirkungen auf den Markt zeigen sich in Bereichen, in denen Lieferanten technische Dokumentation, Verfügbarkeit und Vertrieb anbieten.
Markt für Dickschichtwiderstände – Zukunftstrends
Umstellung auf Architekturen mit hoher Leistung und großem Anschlussbereich
Die Marktentwicklung bei Dickschichtwiderständen geht hin zu breiteren Anschlüssen, verbesserten Wärmeleitpfaden und höherer Impulsbelastbarkeit, da die Leistungsdichte in der Elektronik von Elektrofahrzeugen, industriellen Antrieben und kompakten Netzteilen steigt. Zukünftige Designs werden voraussichtlich eine verbesserte Wärmeableitung integrieren, ohne die Leiterplattenfläche zu vergrößern. Dies unterstützt Ingenieure bei der Gewährleistung der Zuverlässigkeit in beengten Layouts. Es wird erwartet, dass Anbieter eher durch dokumentierte Beständigkeit gegenüber Lastwechseln, Feuchtigkeit und Überspannungen als durch reinen Widerstandsbereich konkurrieren werden. Dieser Trend fördert die Premiumisierung, da Entwicklungsteams die Bauteilanzahl reduzieren, Layouts vereinfachen und die Systemrobustheit verbessern können, indem sie Widerstandsfamilien einsetzen, die für anspruchsvolle thermische und elektrische Anforderungen entwickelt wurden.
Regionalisierte Lieferketten und Design-In-Lokalisierung
Einkaufsteams verlagern ihren Fokus von rein kostenoptimierter Beschaffung hin zu regionaler Resilienz, Zweitlieferanten-Zulassung und engerem technischem Support. Dies wird im Laufe des nächsten Jahrzehnts den Ausbau lokaler Lagerhaltung, Anwendungsentwicklung und Qualifizierungsunterstützung in Nordamerika, Europa, Indien und Südostasien fördern. Anbieter von Dickschichtwiderständen mit flexibler Distribution und Produktion an mehreren Standorten werden im Vorteil sein, wenn Kunden nach den jüngsten Bauteilengpässen auf Kontinuität Wert legen. Diese Entwicklung begünstigt zudem eine frühzeitige Zusammenarbeit zwischen Widerstandsherstellern, Leiterplattenentwicklern und Auftragsfertigern, wodurch das Risiko von Designänderungen reduziert und die Qualifizierungszeiten für Projekte in der Automobil-, Telekommunikations- und regulierten Industrie verkürzt werden.
Marktchancen für Dickschichtwiderstände
Qualifizierungsprogramme für Automobilplattformen
Die Automobilelektronik bietet Zulieferern, die in Qualifizierung, Lebenszyklusmanagement und Engineering-Support investieren, ein lukratives Geschäftsfeld. Prognosen für den Markt für Dickschichtwiderstände deuten darauf hin, dass die Nachfrage dort am stärksten sein wird, wo Leistungselektronik für Elektrofahrzeuge, Ladeinfrastruktur, Fahrerassistenzsysteme (ADAS), Beleuchtung und Infotainment auf kompakte, thermisch robuste Komponenten angewiesen sind. Anbieter können diese Chance nutzen, indem sie ihr Portfolio gemäß AEC-Q200 erweitern, Anwendungsberichte veröffentlichen und die Validierung in frühen Phasen mit Tier-1-Zulieferern unterstützen. Der wirtschaftliche Vorteil liegt in der stabilen Nachfrage nach der Plattform, da zugelassene Komponenten über mehrere Modelljahre hinweg produziert werden können. Dies verbessert die Umsatzprognose und reduziert den reinen Preiswettbewerb.
Lokale Partnerschaften in der Elektronikfertigung
Die Expansion der Elektronikfertigung in Indien, Mexiko, Vietnam und Osteuropa eröffnet Widerstandslieferanten die Möglichkeit, engere Beziehungen zu Auftragsfertigern und OEM-Entwicklungszentren aufzubauen. Das Potenzial liegt in der Bereitstellung regionaler Lagerbestände, technischer Unterstützung bei der Produktsubstitution und standardisierter Bauteilbibliotheken, die die Beschaffung bei der Einführung neuer Produkte vereinfachen. Anbieter von Dickschichtwiderständen können Hersteller, die von Unterhaltungselektronik auf Automobil-, Medizin- oder Industrieanwendungen umsteigen, zudem durch die Bereitstellung von Dokumentationen, Konformitätsnachweisen und Zuverlässigkeitsdaten unterstützen. Dieser Ansatz wandelt die Diversifizierung der Lieferkette in langfristige Design-In-Aufträge anstatt in einmalige Verkäufe um.
Aktuelle Entwicklungen
- Oktober 2025: Vishay Intertechnology, Inc. – stellte den Vishay Sfernice LTA 50 vor, einen AEC-Q200-qualifizierten 50-W-Dickschicht-Leistungswiderstand im kompakten TO-220-Gehäuse zur Kühlkörpermontage. Das Bauteil ist für Anwendungen in Elektrofahrzeugen (EV), Hybridfahrzeugen (HEV) und Plug-in-Hybridfahrzeugen (PHEV) vorgesehen, darunter Vorladung, Entladung, Batteriemanagement, Onboard-Ladegeräte und Motorsteuerung. Es ist für hohe Betriebstemperaturen bis +175 °C geeignet.
- September 2025: Bourns, Inc. brachte die CWM-Q-Serie auf den Markt – Kfz-taugliche, AEC-Q200-konforme Dickschichtwiderstände mit breiten Anschlüssen für Anwendungen mit hoher Leistungsdichte. Die Serie ist in den Gehäusegrößen 0612 und 1225, mit Nennleistungen bis zu 2 W, Widerstandswerten von 1 Ohm bis 1 Megaohm und einem Betriebstemperaturbereich von -55 °C bis +155 °C erhältlich.
- April 2025: Vishay Intertechnology, Inc. – erweiterte seine LTO-Serie um den AEC-Q200-qualifizierten Dickschicht-Leistungswiderstand Vishay Sfernice LTO 150H. Dieser bietet eine Verlustleistung von 150 W, eine Impulsabsorption von 75 J/0,1 s und ein Clip-Mount-TO-247-Gehäuse. Das Bauteil eignet sich für Elektrofahrzeuge, Hybridfahrzeuge, Brennstoffzellen, industrielle Motorantriebe, Netzwerkgeräte und Verteidigungselektronik.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -