
Mercado de resistencias de película gruesa: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de resistencias de película gruesa y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por industria de uso final (automotriz, eléctrica y electrónica, telecomunicaciones); tipo (resistencia de potencia de película gruesa, resistencia de derivación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004348
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 27, 2026


Tamaño del mercado en 2025
2.640 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,87 %
Índice de crecimiento
Mercado potencial
28.870 millones de dólares estadounidenses
(2026-2034)
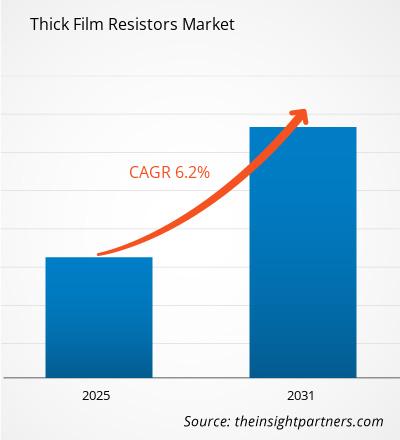
Se prevé que el mercado de resistencias de película gruesa experimente un crecimiento de 2640 millones de dólares en 2025 a 3580 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,87 % durante el período 2026-2034. El mercado indica una demanda sostenida de componentes pasivos rentables empleados en circuitos de alta densidad, gestión de energía, procesamiento de señales y limitación de corriente en la fabricación de productos electrónicos, telecomunicaciones, automoción, sanidad, industria aeroespacial y de defensa, y sectores afines.
América del Norte se considera uno de los mercados con mayor demanda de productos de alta calidad, impulsado por la electrónica automotriz, los dispositivos médicos, la electrónica aeroespacial y la fabricación de productos electrónicos en la región. Se prevé que el mercado experimente un crecimiento anual compuesto del 3,4 % al 3,8 % hasta 2034, debido a la creciente adopción de componentes de alta fiabilidad en sistemas de gestión de baterías, infraestructura 5G, electrónica de defensa y equipos electrónicos industriales.
Evaluación y perspectivas del mercado de resistencias de película gruesa
- América del Norte representó entre el 23 % y el 25 % de la cuota de mercado de resistencias de película gruesa en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 3,8 % entre 2026 y 2034, impulsada por la electrónica automotriz, los controles aeroespaciales, la instrumentación médica y el suministro seguro de componentes.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 3,9 % entre 2026 y 2034, impulsado por los sistemas de vehículos eléctricos y la electrónica de defensa.
- Europa representó entre el 19 % y el 21 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,5 % entre 2026 y 2034, con Alemania, Francia, el Reino Unido, Italia y España como pilares de la demanda.
- La región de Asia-Pacífico acaparó entre el 43 % y el 46 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 % entre 2026 y 2034, liderada por las cadenas de suministro centradas en China, Japón, Corea del Sur, India y Taiwán.
- El segmento de mayor tamaño, el de resistencias de chip, representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,2 % entre 2026 y 2034 debido a la adopción generalizada de componentes de montaje superficial.
- El segmento de alto crecimiento del sector automotriz representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % entre 2026 y 2034, a medida que la electrificación aumente la densidad de resistencias.
- Empresas clave analizadas en detalle : YAGEO Corporation, TE Connectivity Ltd., KOA Speer Electronics, Inc., Panasonic Holdings Corporation, Vishay Intertechnology, Inc., ROHM Co., Ltd., Viking Tech Corporation, Murata Manufacturing Co., Ltd., TT Electronics plc y Bourns, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo del mercado se ve influenciado por el cambio de los ensamblajes con plomo a las configuraciones de chips, las mayores exigencias de tolerancia y la mayor aplicación de componentes resistentes al azufre, de alta potencia y a los pulsos eléctricos. La fabricación estará impulsada por el volumen, ya que la serigrafía, los sustratos cerámicos y los procesos de horneado requieren una alta producción. Además, las empresas están trabajando en la mejora de las formulaciones de pasta de rutenio y las formas de los terminales para aumentar la resistencia al calor sin incrementar la exposición a la volatilidad del material.
En los próximos años, se espera que nuevas regiones manufactureras, como India, el Sudeste Asiático y México, generen oportunidades de crecimiento adicionales para los participantes del mercado, dado que la fabricación de productos electrónicos se está expandiendo más allá de las regiones tradicionales. Las iniciativas gubernamentales que promueven los semiconductores, las cadenas de producción de vehículos eléctricos y la localización de la industria de defensa deberían impulsar la visibilidad de los fabricantes de componentes pasivos. Las normativas relativas a la presencia de plomo y las pruebas de durabilidad favorecerán a los proveedores con productos certificados y capacidad de fabricación para el sector automotriz.
Alcance del informe de mercado de resistencias de película gruesa
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.640 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,87% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de resistencias de película gruesa
El desarrollo del mercado de resistencias de película gruesa está asociado al creciente número de elementos pasivos por placa de circuito impreso (PCB) debido a la reducción de tamaño, la mayor inteligencia y la mayor densidad de potencia de los productos. Todas las unidades de control electrónico (ECU) de automóviles, estaciones base de telecomunicaciones, dispositivos médicos portátiles, controladores industriales y electrónica aeroespacial requieren resistencias pequeñas que combinen rentabilidad, fiabilidad y estabilidad térmica. Según el informe de la Agencia Internacional de Energía, en 2024 se vendieron más de 17 millones de coches eléctricos.
La cadena de valor abarca sustratos cerámicos, pastas conductoras y resistivas, serigrafía, recorte, terminación, pruebas y distribución, hasta los servicios de fabricación electrónica. La dinámica de la oferta es vulnerable al uso de metales preciosos en el proceso de producción, en particular, la química del rutenio; sin embargo, los fabricantes a gran escala pueden mitigar cualquier riesgo gracias a sus volúmenes y procesos de adquisición. Existe un creciente interés en la demanda de resistencia a sobretensiones, protección contra el azufre y cumplimiento con la norma AEC-Q200.
En el informe del mercado de resistencias de película gruesa, se observa un panorama altamente competitivo donde los actores de la industria buscan diferentes márgenes de rentabilidad, ya sea mediante la producción a gran escala o la especialización. Mientras que YAGEO Corporation y Vishay Intertechnology, Inc. se basan en amplias líneas de productos y presencia global, otras compañías, como KOA Speer Electronics, Inc., ROHM Co., Ltd. y Panasonic Holdings Corporation, aprovechan los productos de resistencias para los sectores automotriz, industrial y miniaturizado. TE Connectivity Ltd. y TT Electronics plc han obtenido ventajas mediante la ingeniería específica de aplicaciones.
La financiación se destina a la automatización, terminales de gran capacidad, encapsulado de alta tensión y una sólida logística regional. Murata Manufacturing Co., Ltd., Viking Tech Corporation y Bourns, Inc. se centran en la compacidad, los productos de protección de circuitos adyacentes y los servicios de soporte de diseño. En el futuro, la diferenciación estratégica dependerá cada vez más de los registros de fiabilidad, los ciclos de cualificación rápidos y las necesidades del cliente en la gestión de costes y rendimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
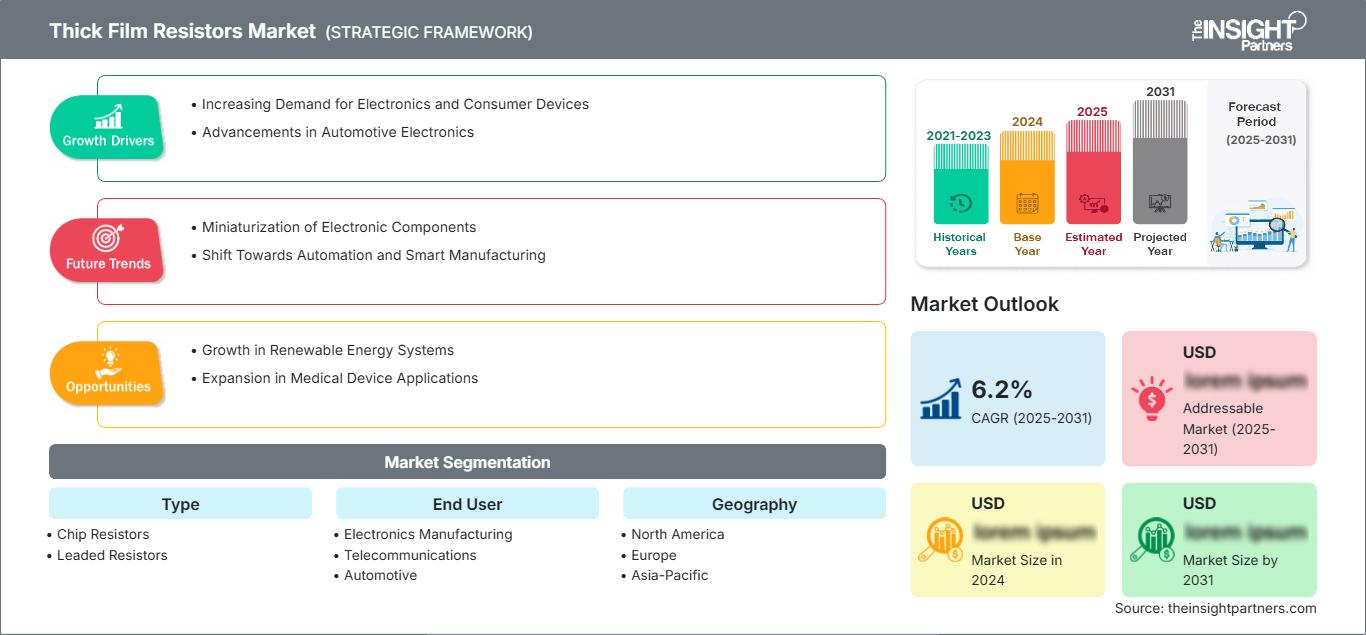
Mercado de resistencias de película gruesa: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de resistencias de película gruesa
América del Norte representó entre el 23 % y el 25 % de los ingresos mundiales en 2025, y el tamaño del mercado de resistencias de película gruesa está impulsado por la electrónica de alta gama más que por los volúmenes de producción. Se proyecta que la región crecerá a una tasa de crecimiento anual compuesto (CAGR) del 3,4 % al 3,8 % debido a la creciente demanda de componentes pasivos con un rendimiento predecible a través de los ciclos de temperatura en plataformas de vehículos eléctricos, electrónica aeroespacial, defensa, diagnóstico e industria.
Los factores clave son la relocalización de la producción de semiconductores, la mejora de la cualificación de la cadena de suministro y la inversión continua en infraestructura como baterías, estaciones de carga y sistemas de comunicación. Los clientes finales en Estados Unidos y Canadá buscan asociarse con empresas que puedan proporcionar datos técnicos, información de seguimiento y productos con una larga vida útil.
Mercado estadounidense de resistencias de película gruesa
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana y experimentará una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 3,9 %. La demanda de vehículos eléctricos, hardware para infraestructura de redes eléctricas, satélites, equipos médicos y tecnología 5G por parte de la industria automotriz constituyen algunas de las principales aplicaciones. El diseño de resistencias puede verse influenciado por las instalaciones de diseño locales, a pesar de que las operaciones de ensamblaje final se encuentren dispersas en México, Asia y otros lugares.
Vishay Intertechnology, Inc., Bourns, Inc., TE Connectivity Ltd. y KOA Speer Electronics, Inc. cuentan con un amplio acceso a clientes a través de sus departamentos de ventas, ingeniería y distribución en Estados Unidos. Entre las tendencias de aplicación se incluyen resistencias de terminales anchos para disipación de calor, resistencias de alta potencia para circuitos de precarga y resistencias de chip miniaturizadas para placas de telecomunicaciones y médicas de alta densidad con capacidad de ensamblaje automatizado.
Mercado europeo de resistencias de película gruesa
Europa representó entre el 19 % y el 21 % de la cuota de mercado en 2025 y se prevé que experimente un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,5 %. Alemania es el principal actor del mercado gracias a la electrónica automotriz, los accionamientos industriales, la automatización y los convertidores de potencia. Los requisitos de ingeniería en la región valoran los componentes con buena documentación, compatibilidad ambiental y sostenibilidad.
El Reino Unido es uno de los principales contribuyentes a la demanda proveniente de los sectores aeroespacial, de defensa, de dispositivos médicos y de instrumentación, donde la fiabilidad se valora más que el ahorro de costes. Francia es una de las regiones que aporta demanda desde los sectores aeroespacial, de transporte ferroviario, de sistemas energéticos y de electrónica de defensa. Italia y España contribuyen al mercado gracias a la automatización industrial, la automoción, la integración de energías renovables y la electrónica de electrodomésticos.
Mercado de resistencias de película gruesa en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico (APAC) ostentaba una cuota de mercado del 43 % al 46 %, y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 % para consolidarse como la región dominante. China lidera el mercado gracias a sus volúmenes de fabricación de productos electrónicos, la producción de vehículos eléctricos, los dispositivos de telecomunicaciones y los sistemas de automatización industrial. Japón y Corea del Sur contribuyen a la demanda de componentes automotrices avanzados, semiconductores y productos electrónicos.
India, Australia, Taiwán y los países del sudeste asiático impulsan las oportunidades de crecimiento mediante iniciativas de ensamblaje de productos electrónicos, infraestructuras de datos y proyectos energéticos. La política de localización de la producción y diversificación de la cadena de suministro favorece la integración de nuevos diseños. Los fabricantes regionales se benefician de la proximidad a las plantas de ensamblaje de placas de circuitos impresos y de electrónica de consumo.
Mercado de resistencias de película gruesa en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 %, impulsada por Arabia Saudita en la demanda regional de infraestructura energética, ciudades inteligentes, automatización industrial y electrónica de defensa. Los Emiratos Árabes Unidos impulsan la demanda a través de centros de datos, aviación e infraestructura de comunicaciones, mientras que Sudáfrica impulsa la demanda de equipos industriales y médicos.
El resto de la demanda regional de Oriente Medio y África se basará en proyectos y dependerá de las importaciones, pero la modernización de la infraestructura proporciona reemplazos y actualizaciones recurrentes. Las iniciativas de transición energética, la monitorización de la red eléctrica, la electrónica para la industria del petróleo y el gas, y la expansión de las telecomunicaciones requerirán un sólido apoyo en componentes pasivos. El crecimiento es moderado debido a la falta de fabricación local en comparación con Asia-Pacífico, Europa y Norteamérica.
Análisis de segmentación
Tipo
Se prevé que este tipo de producto crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,6 % al 4,1 % durante el período 2026-2034, a medida que los compradores seleccionen formatos en función de la densidad de la placa, el método de ensamblaje, la disipación térmica y los requisitos de reparación. El alcance del mercado de resistencias de película gruesa, en todos los tipos, sigue centrado en los formatos de chip para el ensamblaje automatizado, mientras que los diseños con terminales conservan su importancia en determinadas aplicaciones de potencia, heredadas y robustas.
- Las resistencias de chip dominan la demanda de alto volumen porque su compatibilidad con el montaje en superficie permite placas compactas, colocación automatizada y un rendimiento eléctrico constante en la electrónica de consumo, telecomunicaciones, automoción, medicina e industria.
- Las resistencias con terminales siguen siendo estratégicamente relevantes cuando se prefiere el montaje a través de orificios, la robustez mecánica, la disipación de calor o la facilidad de mantenimiento en campo en fuentes de alimentación, equipos industriales, sistemas aeroespaciales y diseños heredados.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % durante el período 2026-2034, debido al aumento del contenido electrónico en los sistemas de movilidad, comunicaciones, atención médica, industria y aeroespacial. Las decisiones de adquisición están cada vez más condicionadas por las certificaciones de confiabilidad, el soporte durante todo el ciclo de vida y la compatibilidad con el ensamblaje automatizado de PCB, lo que hace que las resistencias de película gruesa calificadas sean esenciales tanto para aplicaciones de alto volumen como para aplicaciones reguladas.
- La fabricación de productos electrónicos sigue siendo la base de demanda más amplia, absorbiendo resistencias de chip para dispositivos de consumo, hardware informático, electrodomésticos, controladores industriales y programas de fabricación por contrato que requieren escala, bajo coste y suministro estable.
- Las telecomunicaciones utilizan resistencias compactas en enrutadores, estaciones base, equipos ópticos y placas adyacentes a RF, donde la miniaturización, la estabilidad térmica y el alto volumen de colocación favorecen la densificación de la red.
- El sector automotriz es el usuario final de más rápido crecimiento, ya que los vehículos eléctricos, los sistemas avanzados de asistencia al conductor (ADAS), la iluminación, los sistemas de infoentretenimiento y los sistemas de baterías requieren resistencias cualificadas capaces de funcionar bajo vibraciones, calor y estrés de voltaje.
- La demanda en el sector sanitario se ve respaldada por la monitorización de pacientes, los diagnósticos, las técnicas de imagen, los dispositivos médicos portátiles y los equipos de laboratorio, donde el acondicionamiento constante de la señal y la fiabilidad de los componentes son fundamentales para el rendimiento del dispositivo.
- El sector aeroespacial y de defensa depende de resistencias de alta fiabilidad para sistemas de aviónica, radar, comunicaciones, satélites y electrónica de misión que requieren trazabilidad, durabilidad y un funcionamiento estable en entornos hostiles.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Fabricación de productos electrónicos |
Alto |
Mini tablas |
Maduro |
|
Telecomunicaciones |
Medio |
Hardware 5G |
Escalada |
|
Automotor |
Alto |
Control de vehículos eléctricos |
Escalada |
|
Cuidado de la salud |
Medio |
Cuidado de prendas de vestir |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Sistemas robustos |
Maduro |
|
Otros |
Bajo |
Remodelación industrial |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de resistencias de película gruesa
Aumento del contenido electrónico en vehículos eléctricos y conectados
Las plataformas automotrices incorporan cada vez más sensores, convertidores de potencia, dispositivos emisores de luz, baterías, unidades de gestión y sistemas de infoentretenimiento, lo que genera una demanda constante de resistencias de película gruesa, calentadores y componentes adecuados. En general, los vehículos eléctricos utilizan más componentes pasivos que los automóviles con motores de combustión interna, ya que la medición de voltaje, el control de temperatura y la conversión de potencia se vuelven más complejos. Las publicaciones continuas de la IEA sobre el creciente número de ventas de vehículos eléctricos confirman la necesidad de estos productos. El efecto en el mercado es evidente: las empresas que ofrecen productos AEC-Q200, componentes tolerantes al azufre y aplicaciones regionales obtienen éxitos de diseño duraderos.
Miniaturización y fabricación de componentes de montaje superficial de alto volumen
Los diseñadores están reduciendo el tamaño de los circuitos a la vez que les añaden funcionalidades, lo que genera la necesidad de componentes pasivos miniaturizados, fiables y de fácil producción. Los componentes impresos de película gruesa ofrecen potencial para formatos pequeños, automatización y escalabilidad en la colocación, así como procesos de cocción escalables. Esta influencia se refleja en las estrategias de suministro para chips más pequeños, un mejor control de procesos y terminaciones. Las empresas capaces de producir componentes con propiedades eléctricas fiables en grandes cantidades tienen una ventaja competitiva en las compras, debido a las exigencias de los fabricantes.
Eficiencia energética y expansión de infraestructuras inteligentes
La automatización de la medición y la red eléctrica, así como la integración de energías renovables y sistemas de transporte, están siendo implementadas por empresas de servicios públicos, ciudades y entidades industriales, lo que incrementa la necesidad de controles electrónicos robustos. Los calentadores de película gruesa, las resistencias y los componentes fotovoltaicos ayudan a medir y proporcionar resistencia a condiciones adversas, además de ofrecer un rendimiento preciso en aplicaciones exteriores o de alto ciclo de trabajo. La normativa sobre eficiencia energética y la digitalización de la infraestructura conllevan un aumento en la adquisición de componentes que garanticen estabilidad y rendimiento a lo largo del tiempo. El impacto en el mercado se manifiesta en áreas donde los proveedores ofrecen documentación técnica, disponibilidad y distribución.
Tendencias futuras del mercado de resistencias de película gruesa
Transición hacia arquitecturas de alta potencia y con gran capacidad de terminales.
Las tendencias del mercado de resistencias de película gruesa apuntan hacia terminales más anchos, mejores trayectorias de disipación de calor y mayor capacidad de manejo de pulsos a medida que aumenta la densidad de potencia en la electrónica de vehículos eléctricos, accionamientos industriales y fuentes de alimentación compactas. Es probable que los diseños futuros integren una mejor disipación térmica sin aumentar el área de la placa, lo que ayudará a los ingenieros a gestionar la fiabilidad en diseños con espacio limitado. Se espera que los proveedores compitan en función de la resistencia demostrada bajo ciclos de carga y descarga, humedad y sobretensiones, en lugar de solo el rango de resistencia. Esta tendencia favorece la premiumización, ya que los equipos de diseño pueden reducir el número de componentes, simplificar los diseños y mejorar la robustez del sistema mediante la adopción de familias de resistencias diseñadas para perfiles térmicos y eléctricos exigentes.
Cadenas de suministro regionalizadas y diseño integrado en el lugar de producción.
Los equipos de compras están pasando de un abastecimiento puramente optimizado en costos a una mayor resiliencia regional, aprobación de proveedores alternativos y un soporte técnico más cercano. Durante la próxima década, esto fomentará un mayor almacenamiento local, ingeniería de aplicaciones y soporte de calificación en Norteamérica, Europa, India y el Sudeste Asiático. Los proveedores del mercado de resistencias de película gruesa con distribución flexible y producción en múltiples sitios tendrán una ventaja cuando los clientes busquen continuidad tras la reciente escasez de componentes. Este cambio también fomenta una colaboración más temprana entre los proveedores de resistencias, los diseñadores de PCB y los fabricantes por contrato, lo que reduce el riesgo de rediseño y acorta los plazos de calificación para programas automotrices, de telecomunicaciones e industriales regulados.
Oportunidades de mercado para resistencias de película gruesa
Programas de cualificación de plataformas automotrices
La electrónica automotriz ofrece una ruta de alto valor para los proveedores dispuestos a invertir en cualificación, gestión del ciclo de vida y soporte de ingeniería. Las previsiones del mercado de resistencias de película gruesa indican que la demanda será mayor donde la electrónica de potencia, la carga, los sistemas avanzados de asistencia al conductor (ADAS), la iluminación y el infoentretenimiento de los vehículos eléctricos convergen en componentes compactos y térmicamente resistentes. Los proveedores pueden aprovechar esta oportunidad ampliando sus carteras AEC-Q200, publicando notas de aplicación y apoyando la validación inicial con proveedores de primer nivel. La ventaja comercial reside en la demanda constante de la plataforma, ya que los componentes aprobados pueden permanecer en producción durante varios años modelo, lo que mejora la visibilidad de los ingresos y reduce la competencia basada únicamente en el precio.
Alianzas para la fabricación local de productos electrónicos
La expansión de la fabricación de productos electrónicos en India, México, Vietnam y Europa del Este ofrece a los proveedores de resistencias la oportunidad de estrechar lazos con fabricantes por contrato y centros de diseño de fabricantes de equipos originales (OEM). La oportunidad reside en ofrecer existencias regionales, asistencia técnica para la sustitución de componentes y bibliotecas de piezas estandarizadas que simplifiquen la adquisición durante el lanzamiento de nuevos productos. Los proveedores del mercado de resistencias de película gruesa también pueden apoyar a los fabricantes que transitan de la electrónica de consumo a los sectores automotriz, médico o industrial, proporcionándoles documentación, archivos de cumplimiento y datos de fiabilidad. Este enfoque transforma la diversificación de la cadena de suministro en contratos de diseño integrados, en lugar de ventas puntuales.
Novedades recientes
- Octubre de 2025: Vishay Intertechnology, Inc. presentó el Vishay Sfernice LTA 50, una resistencia de potencia de película gruesa de 50 W con certificación AEC-Q200, en un encapsulado TO-220 compacto para montaje en disipador de calor. El dispositivo está diseñado para aplicaciones de precarga, descarga, gestión de baterías, cargador integrado y control de motores en vehículos eléctricos, híbridos e híbridos enchufables, con funcionamiento a altas temperaturas de hasta +175 °C.
- Septiembre de 2025: Bourns, Inc. lanzó la serie CWM-Q de resistencias de película gruesa con terminales anchos, aptas para uso automotriz y compatibles con la norma AEC-Q200, para aplicaciones de alta densidad de potencia. La serie ofrece tamaños de encapsulado 0612 y 1225, potencias nominales de hasta 2 W, valores de resistencia de 1 ohmio a 1 megaohmio y un rango de temperatura de funcionamiento de -55 °C a +155 °C.
- Abril de 2025: Vishay Intertechnology, Inc. amplió su serie LTO con la resistencia de potencia de película gruesa Vishay Sfernice LTO 150H, que cumple con la norma AEC-Q200. Esta resistencia ofrece una disipación de 150 W, una absorción de pulsos de 75 J/0,1 s y un encapsulado TO-247 con clip de montaje. El dispositivo está diseñado para vehículos eléctricos, vehículos híbridos, pilas de combustible, accionamientos de motores industriales, equipos de redes y electrónica de defensa.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -