
厚膜抵抗器市場:動向・需要・予測 2034
厚膜抵抗器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:エンドユーザー産業別(自動車、電気・電子機器、通信)、タイプ別(厚膜パワー抵抗器、シャント抵抗器)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004348
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 27, 2026


2025年の市場規模
26億4000 万米ドル
基準年値
2034年の予測
35億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.87 %
成長率
対象市場
288億7000 万米ドル
(2026年~2034年)
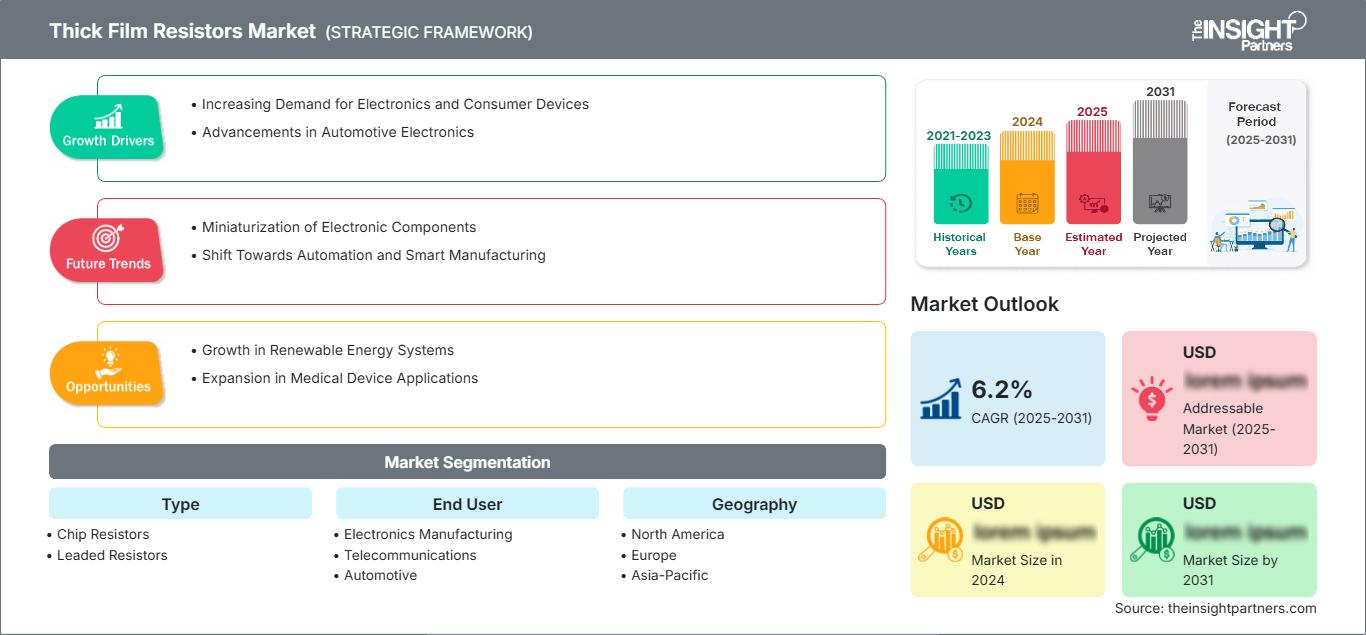
厚膜抵抗器市場は、2025年の26億4,000万米ドルから2034年には35億8,000万米ドルへと成長すると予測されており、2026年から2034年までの年平均成長率(CAGR)は3.87%です。この市場は、電子機器製造、通信、自動車、ヘルスケア、航空宇宙・防衛産業、および関連産業において、高密度回路、電力管理、信号処理、電流制限などに使用される費用対効果の高い受動部品に対する持続的な需要を示しています。
北米は、品質重視の需要が高い市場の一つとされており、同地域の自動車用電子機器、医療機器、航空宇宙用電子機器、および電子機器製造業が厚膜抵抗器市場の規模を牽引しています。バッテリー管理システム部品、5Gインフラ部品、防衛用電子機器、および産業用電子機器における高信頼性部品の採用増加により、同市場は2034年まで年平均成長率(CAGR)3.4%~3.8%の成長が見込まれています。
厚膜抵抗器市場の評価と洞察
- 北米は2025年には厚膜抵抗器市場の23~25%を占め、自動車用電子機器、航空宇宙制御、医療機器、および安全な部品調達に支えられ、2026年から2034年の間に年平均成長率(CAGR)3.4~3.8%で成長すると予測されている。
- 米国は2025年には北米市場の78~82%を占め、EVシステムと防衛電子機器に牽引され、2026年から2034年にかけて年平均成長率(CAGR)3.5~3.9%で成長すると予測されている。
- 欧州は2025年には19~21%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.5%で拡大すると予測されており、ドイツ、フランス、英国、イタリア、スペインが需要を牽引する見込みである。
- アジア太平洋地域は2025年には43~46%のシェアを獲得し、中国、日本、韓国、インド、台湾を中心としたサプライチェーンに牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.8%で成長すると予測されている。
- 最大のセグメントであるチップ抵抗器は、2025年には市場シェアの68~72%を占め、表面実装技術の大量採用により、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。
- 高成長セグメントである自動車分野は、2025年には21~24%の市場シェアを占め、電動化の進展に伴い抵抗器密度が増加するため、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で成長すると予測されている。
- 詳細に分析された主要企業:YAGEO Corporation、TE Connectivity Ltd.、KOA Speer Electronics, Inc.、Panasonic Holdings Corporation、Vishay Intertechnology, Inc.、ROHM Co., Ltd.、Viking Tech Corporation、Murata Manufacturing Co., Ltd.、TT Electronics plc、およびBourns, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の発展は、鉛入りアセンブリからチップ構成への移行、より高い許容誤差への要求、耐硫黄性、高出力、耐パルス性部品の用途拡大によって影響を受けています。スクリーン印刷、セラミック基板、ベーキング工程では大量生産が求められるため、製造は量産によって牽引されるでしょう。さらに、各社は材料の揮発性を高めることなく耐熱性を向上させるため、ルテニウムペーストの配合や端子形状の改良に取り組んでいます。
今後数年間で、インド、東南アジア、メキシコなどの新たな製造地域が、電子機器製造の従来地域からの拡大に伴い、市場参加者にとってさらなる成長機会を生み出すと予想されます。半導体、電気自動車製造チェーン、防衛産業の国産化を促進する政府の取り組みは、受動部品メーカーの認知度を高めるでしょう。鉛含有量や耐久性試験に関するコンプライアンス問題は、認証製品と自動車製造能力を持つサプライヤーに有利に働くでしょう。
厚膜抵抗器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 26億4000万米ドル |
| 2034年までの市場規模 | 35億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.87% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
厚膜抵抗器市場分析
厚膜抵抗器市場の発展は、製品の小型化、高度なインテリジェンス、高電力密度化に伴い、PCBあたりの受動素子数が増加していることに関連しています。自動車用ECU、通信基地局、ウェアラブル医療機器、産業用コントローラ、航空宇宙用電子機器はすべて、コスト効率、信頼性、温度安定性を兼ね備えた小型抵抗器を必要としています。国際エネルギー機関の報告によると、2024年には1,700万台以上の電気自動車が販売されました。
バリューチェーンには、セラミック基板、導電性および抵抗性ペースト、スクリーン印刷、トリミング、終端処理、テスト、流通から電子機器製造サービスまでが含まれます。供給ダイナミクスは、製造プロセスにおける貴金属、特にルテニウム化学の使用によって影響を受けやすいものの、大規模メーカーは調達量とプロセスによってリスクを軽減できます。サージ耐性、耐硫黄性、およびAEC-Q200規格への準拠に対する需要が高まっています。
厚膜抵抗器市場レポートでは、業界各社が大規模展開と専門化の両面で収益性を追求し、非常に競争の激しい状況が明らかになっています。YAGEO CorporationとVishay Intertechnology, Inc.は幅広い製品ラインとグローバルなプレゼンスを強みとしていますが、KOA Speer Electronics, Inc.、ROHM Co., Ltd.、Panasonic Holdings Corporationなどの企業は、車載用、産業用、小型抵抗器製品を活用しています。TE Connectivity Ltd.とTT Electronics plcは、特定の用途向けエンジニアリングによって優位性を獲得しています。
資金は自動化、広端子、高電圧封止、地域ごとの物流強化に投入される。村田製作所、バイキングテック株式会社、ボーンズ社は、小型化、隣接回路保護製品、設計支援サービスに注力している。今後、戦略的な差別化は、信頼性実績、迅速な認証サイクル、コストと性能管理における顧客ニーズにますます左右されるようになるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
厚膜抵抗器市場:戦略的洞察
地域別分析
北米厚膜抵抗器市場
北米は2025年に世界の収益の23~25%を占める市場シェアを占め、厚膜抵抗器市場の規模は生産量よりもハイエンド電子機器によって牽引されています。この地域は、電気自動車プラットフォーム、航空宇宙エレクトロニクス、防衛、診断、および産業分野における温度サイクルを通じて予測可能な性能を持つ受動部品の需要増加により、年平均成長率(CAGR)3.4~3.8%で成長すると予測されています。
半導体生産の国内回帰、サプライチェーンの認証強化、バッテリー、充電ステーション、通信システムなどのインフラへの継続的な投資などが、こうした動きを後押ししている。米国とカナダのエンドユーザーは、技術データ、追跡情報、そして長寿命製品を提供できる企業との提携を求めている。
米国厚膜抵抗器市場
2025年には北米の需要の78~82%を米国が占め、年平均成長率(CAGR)は3.5~3.9%になると予測されています。主な用途としては、自動車産業における電気自動車、送電網インフラ機器、衛星、医療機器、5G技術などが挙げられます。抵抗器の設計は、メキシコ、アジア、その他の地域に最終組立拠点が分散しているにもかかわらず、現地の設計施設の影響を受ける可能性があります。
Vishay Intertechnology, Inc.、Bourns, Inc.、TE Connectivity Ltd.、およびKOA Speer Electronics, Inc.は、米国を拠点とする販売、エンジニアリング、または流通機能を通じて、多くの顧客へのアクセスを有しています。用途のトレンドとしては、放熱用の広端子抵抗器、プリチャージ回路用の高パルス抵抗器、および自動組立機能を備えた高密度通信基板や医療基板用の小型チップ抵抗器などが挙げられます。
欧州厚膜抵抗器市場
欧州は2025年までに市場シェアの19~21%を占め、年平均成長率(CAGR)3.1~3.5%で成長すると予測されている。ドイツは自動車用電子機器、産業用駆動装置、自動化機器、電力変換器などの分野で市場を牽引するトッププレーヤーである。同地域のエンジニアリング要件では、優れたドキュメント、環境適合性、持続可能性を備えた部品が重視されている。
英国は、航空宇宙、防衛、医療機器、計測機器といった分野からの需要において貢献国の一つであり、これらの分野ではコスト削減よりも信頼性が重視される。フランスは、航空宇宙、鉄道輸送、エネルギーシステム、防衛電子機器からの需要を提供する地域の一つである。イタリアとスペインは、産業オートメーション、自動車、再生可能エネルギー統合、家電電子機器の分野で市場に貢献している。
アジア太平洋地域の厚膜抵抗器市場
2025年、アジア太平洋地域は市場シェアの43%~46%を占め、年平均成長率(CAGR)4.2%~4.8%で主要地域として台頭すると予測されている。中国は、電子機器製造量、電気自動車生産、通信機器、産業オートメーションシステムにおいて圧倒的なシェアを誇る。日本と韓国は、先進的な自動車部品、半導体、電子機器の需要に貢献している。
インド、オーストラリア、台湾、そして東南アジア諸国は、電子機器組立事業、データインフラ、エネルギープロジェクトを通じて成長機会を牽引している。製造拠点の現地化とサプライチェーンの多様化政策は、新たな設計導入を促進している。地域メーカーは、プリント基板組立工場や家電製品工場に近いという利点を享受している。
中東・アフリカ厚膜抵抗器市場
中東・アフリカ地域は年平均成長率(CAGR)3.0~3.6%で成長すると予測されており、サウジアラビアがエネルギーインフラ、スマートシティ、産業オートメーション、防衛電子機器の分野で地域需要を牽引する。アラブ首長国連邦はデータセンター、航空、通信インフラを通じて需要を牽引し、南アフリカは産業機器および医療機器の需要を牽引する。
中東・アフリカ地域におけるその他の需要はプロジェクトベースで輸入に依存するものの、インフラ近代化に伴い定期的な交換・アップグレード需要が発生する。エネルギー転換イニシアチブ、送電網監視、石油・ガス関連電子機器、通信網拡張イニシアチブには、強力な受動部品サポートが必要となる。アジア太平洋地域、欧州、北米と比較して現地生産が不足しているため、成長は緩やかとなる。
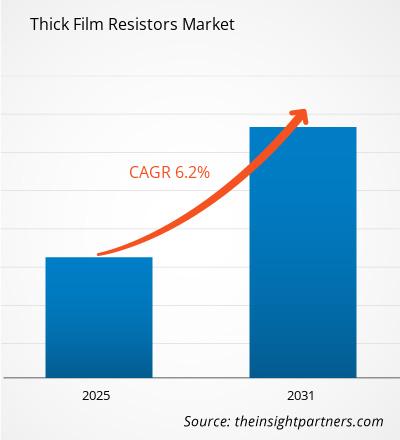
セグメンテーション分析
タイプ
厚膜抵抗器市場は、購入者が基板密度、組み立て方法、放熱性、修理要件に基づいてフォーマットを選択するため、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.1%で成長すると予測されています。タイプ別の厚膜抵抗器市場は、自動組み立て用のチップフォーマットが中心ですが、リード付き設計は、一部の電力、レガシー、および堅牢なアプリケーションにおいて依然として重要な位置を占めています。
- チップ抵抗器は、表面実装との互換性により小型基板、自動実装、そして民生用、通信用、自動車用、医療用、産業用電子機器における一貫した電気的性能を実現できるため、大量需要において圧倒的なシェアを占めています。
- リード付き抵抗器は、電源装置、産業機器、航空宇宙システム、および従来型設計において、スルーホール実装、機械的堅牢性、放熱性、または現場での保守性が求められる場合に、戦略的に重要な役割を担い続けています。
エンドユーザー
エンドユーザー需要は、モビリティ、通信、ヘルスケア、産業、航空宇宙システムなど、あらゆる分野で電子機器の搭載量が増加するにつれて、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で成長すると予測されています。調達決定は、信頼性認証、ライフサイクルサポート、自動PCBアセンブリとの互換性によってますます左右されるようになり、高品質厚膜抵抗器は、大量生産用途と規制対象用途の両方にとって不可欠となっています。
- 電子機器製造は依然として最も幅広い需要基盤であり、民生機器、コンピューターハードウェア、家電製品、産業用コントローラー、および規模、低コスト、安定供給を必要とする受託製造プログラム向けにチップ抵抗器を吸収している。
- 通信分野では、小型抵抗器がルーター、基地局、光機器、RF近傍基板などに使用されており、小型化、熱安定性、および高い実装容量がネットワークの高密度化を支えている。
- 自動車分野は最も急速に成長しているエンドユーザーであり、電気自動車、先進運転支援システム(ADAS)、照明、インフォテインメント、バッテリーシステムなどでは、振動、熱、電圧ストレス下で動作可能な高品質の抵抗器が求められている。
- 医療分野における需要は、患者モニタリング、診断、画像処理、ウェアラブル医療機器、および検査機器によって支えられており、これらの機器の性能には、一貫した信号調整とコンポーネントの信頼性が不可欠である。
- 航空宇宙・防衛分野では、航空電子機器、レーダー、通信システム、衛星、ミッション用電子機器などに、トレーサビリティ、耐久性、過酷な環境下での安定した動作が求められるため、高信頼性抵抗器が不可欠です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
電子機器製造 |
高い |
ミニボード |
成熟した |
|
電気通信 |
中くらい |
5Gハードウェア |
スケーリング |
|
自動車 |
高い |
EV制御 |
スケーリング |
|
健康管理 |
中くらい |
ウェアラブルケア |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
堅牢なシステム |
成熟した |
|
その他 |
低い |
産業用改修 |
新興 |
厚膜抵抗器市場の成長要因と影響分析
電気自動車およびコネクテッドカーにおける電子機器搭載量の増加
自動車プラットフォームには、センサー、電力変換器、発光デバイス、バッテリー、管理ユニット、インフォテインメントシステムなど、搭載される部品の数が増加しており、それに伴い、適切な厚膜抵抗器、ヒーター、その他の部品に対する需要が継続的に高まっています。一般的に、電気自動車は内燃機関車に比べて受動部品を多く使用しており、電圧測定、温度制御、電力変換がより困難になっています。IEAが電気自動車の販売台数増加について継続的に発表していることは、これらの製品の必要性を裏付けています。市場への影響は明らかで、AEC-Q200規格製品、硫黄耐性部品、地域用途向け製品を提供する企業は、長期にわたる設計採用を獲得しています。
小型化と大量生産型表面実装技術
設計者は回路を小型化しつつ機能を追加しており、小型で信頼性が高く、生産性の高い受動部品へのニーズが高まっています。厚膜印刷部品は、小型化、自動化、実装の大規模化、そしてスケーラブルな焼成プロセスを実現する可能性を秘めています。この影響は、チップサイズの小型化、プロセス制御の向上、および終端処理に関するサプライロードマップにも表れています。信頼性の高い電気特性を持つ部品を大量生産できる企業は、メーカーの要求に応える上で有利な立場にあります。
エネルギー効率とスマートインフラの拡張
電力会社、都市、産業界は、計測とグリッドの自動化、再生可能エネルギーと輸送システムの統合を進めており、堅牢な電子制御に対する需要が高まっています。厚膜ヒーター、抵抗器、PVコンポーネントは、測定や過酷な環境への耐性を提供し、屋外や高デューティサイクル用途でも正確な動作を実現します。エネルギー効率とインフラのデジタル化に関する規制により、長期にわたって安定性と性能を提供するコンポーネントの調達活動が増加しています。市場への影響は、サプライヤーが技術文書、入手可能性、流通を提供する分野で現れます。
厚膜抵抗器市場の将来動向
高出力・広端子アーキテクチャへの移行
厚膜抵抗器市場のトレンドは、EVエレクトロニクス、産業用ドライブ、小型電源における電力密度の上昇に伴い、端子幅の拡大、放熱経路の改善、パルス処理能力の向上へと向かっています。将来の設計では、基板面積を増やすことなく放熱性を向上させることで、制約のあるレイアウトでも信頼性を管理しやすくなるでしょう。サプライヤーは、抵抗値の範囲だけでなく、サイクル、湿度、サージイベントに対する耐久性を実証することで競争していくことが期待されます。このトレンドは、設計チームが厳しい熱特性と電気特性に対応するように設計された抵抗器ファミリーを採用することで、部品点数を削減し、レイアウトを簡素化し、システムの堅牢性を向上させることができるため、プレミアム化を後押しします。
地域化されたサプライチェーンと設計段階からの現地化
調達チームは、純粋にコスト最適化された調達から、地域的なレジリエンス、セカンドソースの承認、より緊密な技術サポートへと移行しています。今後10年間で、これにより北米、ヨーロッパ、インド、東南アジアにおける現地倉庫、アプリケーションエンジニアリング、および認定サポートが促進されるでしょう。厚膜抵抗器市場のサプライヤーは、柔軟な流通と複数拠点での生産により、最近の部品不足後に顧客が継続性を求める際に有利になります。この変化はまた、抵抗器ベンダー、PCB設計者、および契約製造業者間の早期の協力を促進し、自動車、通信、および規制対象の産業プログラムにおける再設計リスクを軽減し、認定期間を短縮します。
厚膜抵抗器の市場機会
自動車プラットフォーム認定プログラム
自動車用電子機器は、認定、ライフサイクル管理、エンジニアリングサポートに投資する意欲のあるサプライヤーにとって、高い価値を提供する分野です。厚膜抵抗器市場の予測によると、EVのパワーエレクトロニクス、充電、ADAS、照明、インフォテインメントがコンパクトで耐熱性に優れた部品に集約される分野で需要が最も高まるとされています。ベンダーは、AEC-Q200ポートフォリオの拡大、アプリケーションノートの公開、ティア1サプライヤーとの初期段階の検証のサポートによって、この機会を捉えることができます。商業的なメリットは、承認された部品が数年間生産され続けることができるため、収益の見通しが向上し、価格競争が緩和され、プラットフォーム需要が持続することです。
地域密着型電子機器製造パートナーシップ
インド、メキシコ、ベトナム、東欧における電子機器製造の拡大は、抵抗器サプライヤーが受託製造業者やOEM設計センターとの連携を強化する機会を生み出しています。地域ごとの在庫、技術的な代替サポート、新製品導入時の調達を簡素化する標準化された部品ライブラリの提供が、その好機となります。厚膜抵抗器市場のベンダーは、ドキュメント、コンプライアンスファイル、信頼性データを提供することで、家電製品から自動車、医療、産業機器分野へと事業転換を図るメーカーを支援することもできます。このアプローチにより、サプライチェーンの多様化は、単発のスポット販売ではなく、設計段階からの受注につながります。
最近の動向
- 2025年10月:Vishay Intertechnology, Inc.は、AEC-Q200規格に準拠した50W厚膜パワー抵抗器「Vishay Sfernice LTA 50」を発表しました。この抵抗器は、ヒートシンクに取り付け可能な小型TO-220パッケージを採用しています。EV、HEV、PHEVのプリチャージ、放電、バッテリー管理、車載充電器、モーター制御などの用途を対象とし、+175℃までの高温動作に対応しています。
- 2025年9月:Bourns, Inc.は、高電力密度アプリケーション向けに、車載グレードでAEC-Q200規格に準拠した広端子厚膜抵抗器「CWM-Qシリーズ」を発表しました。このシリーズは、0612および1225パッケージサイズ、最大2Wの定格電力、1Ωから1MΩまでの抵抗値、-55℃から+155℃までの動作温度範囲を提供します。
- 2025年4月:Vishay Intertechnology, Inc.は、AEC-Q200規格に準拠したVishay Sfernice LTO 150H厚膜パワー抵抗器をLTOシリーズに追加しました。この製品は、150Wの電力損失、75J/0.1秒のパルス吸収、クリップマウント式のTO-247パッケージを備えています。このデバイスは、電気自動車(EV)、ハイブリッド車(HEV)、燃料電池、産業用モータ駆動装置、ネットワーク機器、防衛用電子機器などに対応します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -