
Mercato delle resistenze di film gruesa: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei resistori a film spesso (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per settore di utilizzo finale (automotive, elettrico ed elettronico, telecomunicazioni); tipologia (resistore di potenza a film spesso, resistore di shunt) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004348
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 27, 2026


Dimensioni del mercato nel 2025
2,64 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,87 %
Tasso di crescita
Mercato di riferimento
28,87 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei resistori a film spesso crescerà da 2,64 miliardi di dollari nel 2025 a 3,58 miliardi di dollari nel 2034, con un CAGR del 3,87% nel periodo 2026-2034. Il mercato indica una domanda sostenuta di componenti passivi economicamente vantaggiosi impiegati in circuiti ad alta densità, gestione dell'energia, elaborazione del segnale e limitazione della corrente nei settori della produzione elettronica, delle telecomunicazioni, dell'automotive, della sanità, dell'aerospaziale e della difesa, nonché in settori affini.
Il Nord America è considerato uno dei mercati più orientati alla qualità per quanto riguarda la domanda di resistori a film spesso, con le dimensioni del mercato dei resistori a film spesso trainate dall'elettronica automobilistica, dai dispositivi medici, dall'elettronica aerospaziale e dalla produzione di elettronica nella regione. Si prevede che il mercato registrerà una crescita del 3,4% - 3,8% di CAGR fino al 2034, grazie alla maggiore adozione di componenti ad alta affidabilità nei componenti dei sistemi di gestione delle batterie, nei componenti dell'infrastruttura 5G, nell'elettronica per la difesa e nelle apparecchiature elettroniche industriali.
Analisi e approfondimenti sul mercato dei resistori a film spesso.
- Nel 2025, il Nord America rappresentava il 23-25% della quota di mercato dei resistori a film spesso e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-3,8% tra il 2026 e il 2034, grazie al supporto dell'elettronica automobilistica, dei sistemi di controllo aerospaziali, della strumentazione medicale e dell'approvvigionamento sicuro di componenti.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,5-3,9% tra il 2026 e il 2034, trainati dai sistemi per veicoli elettrici e dall'elettronica per la difesa.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 19% e il 21% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,5% tra il 2026 e il 2034, con Germania, Francia, Regno Unito, Italia e Spagna a trainare la domanda.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 43% e il 46% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% tra il 2026 e il 2034, trainata dalle catene di approvvigionamento incentrate su Cina, Giappone, Corea del Sud, India e Taiwan.
- Nel 2025, il segmento più ampio dei resistori a chip deteneva una quota di mercato compresa tra il 68% e il 72%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,2% tra il 2026 e il 2034, grazie all'adozione su larga scala dei componenti a montaggio superficiale.
- Il segmento Automotive, in forte crescita , deteneva una quota di mercato del 21-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% tra il 2026 e il 2034, grazie all'aumento della densità di resistori dovuto all'elettrificazione.
- Aziende chiave analizzate nel dettaglio : YAGEO Corporation, TE Connectivity Ltd., KOA Speer Electronics, Inc., Panasonic Holdings Corporation, Vishay Intertechnology, Inc., ROHM Co., Ltd., Viking Tech Corporation, Murata Manufacturing Co., Ltd., TT Electronics plc e Bourns, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo del mercato è influenzato dal passaggio dagli assemblaggi con terminali a piombo alle configurazioni a chip, dalle maggiori esigenze di tolleranza e dalla crescente applicazione di componenti resistenti allo zolfo, ad alta potenza e agli impulsi. La produzione sarà trainata dai volumi, poiché la serigrafia, i substrati ceramici e i processi di cottura richiedono elevati volumi di produzione. Inoltre, le aziende stanno lavorando al miglioramento delle formulazioni della pasta di rutenio e delle forme dei terminali per aumentarne la resistenza al calore senza incrementare l'esposizione alla volatilità del materiale.
Nei prossimi anni, si prevede che nuove regioni produttive, tra cui India, Sud-Est asiatico e Messico, creeranno ulteriori opportunità di crescita per gli operatori del mercato, dato che la produzione di elettronica si sta espandendo al di fuori delle regioni tradizionali. Le iniziative governative a sostegno dei semiconduttori, delle filiere produttive dei veicoli elettrici e della localizzazione della difesa dovrebbero aumentare la visibilità dei produttori di componenti passivi. Le questioni di conformità relative alla presenza di piombo e ai test di durabilità favoriranno i fornitori con prodotti certificati e capacità di produzione nel settore automobilistico.
Ambito del rapporto di mercato sui resistori a film spesso
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,64 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,58 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,87% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei resistori a film spesso
Lo sviluppo del mercato dei resistori a film spesso è legato al crescente numero di elementi passivi per PCB, dovuto alla miniaturizzazione, alla maggiore intelligenza e all'elevata densità di potenza dei prodotti. Tutte le centraline elettroniche (ECU) per autoveicoli, le stazioni base per telecomunicazioni, i dispositivi medici indossabili, i controllori industriali e l'elettronica aerospaziale necessitano di resistori di piccole dimensioni che combinino efficienza in termini di costi, affidabilità e stabilità termica. Secondo un rapporto dell'Agenzia Internazionale dell'Energia, nel 2024 sono state vendute oltre 17 milioni di auto elettriche.
La catena del valore comprende substrati ceramici, paste conduttive e resistive, serigrafia, rifilatura, terminazione, collaudo e distribuzione, fino ai servizi di produzione elettronica. Le dinamiche di fornitura sono vulnerabili all'utilizzo di metalli preziosi nel processo produttivo, in particolare la chimica del rutenio, tuttavia i produttori su larga scala possono mitigare tali rischi grazie ai loro volumi e processi di approvvigionamento. Vi è una crescente attenzione alla capacità di resistere alle sovratensioni, alla resistenza allo zolfo e alla conformità alla norma AEC-Q200.
Nel rapporto sul mercato dei resistori a film spesso, si riscontra uno scenario altamente competitivo in cui gli operatori del settore perseguono diversi margini di profitto, sia su larga scala che attraverso la specializzazione. Mentre YAGEO Corporation e Vishay Intertechnology, Inc. si affidano a linee di prodotti ampie e a una presenza globale, altre aziende, come KOA Speer Electronics, Inc., ROHM Co., Ltd. e Panasonic Holdings Corporation, puntano su prodotti per resistori per il settore automobilistico, industriale e miniaturizzato. TE Connectivity Ltd. e TT Electronics plc hanno ottenuto vantaggi grazie a specifiche soluzioni ingegneristiche per determinate applicazioni.
I finanziamenti sono destinati all'automazione, ai terminali di grandi dimensioni, all'incapsulamento ad alta tensione e alla solidità logistica a livello regionale. Murata Manufacturing Co., Ltd., Viking Tech Corporation e Bourns, Inc. puntano sulla compattezza, sui prodotti per la protezione dei circuiti adiacenti e sui servizi di supporto alla progettazione. In futuro, la differenziazione strategica dipenderà sempre più dall'affidabilità, dai cicli di qualificazione rapidi e dalle esigenze dei clienti in termini di gestione dei costi e delle prestazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei resistori a film spesso: approfondimenti strategici
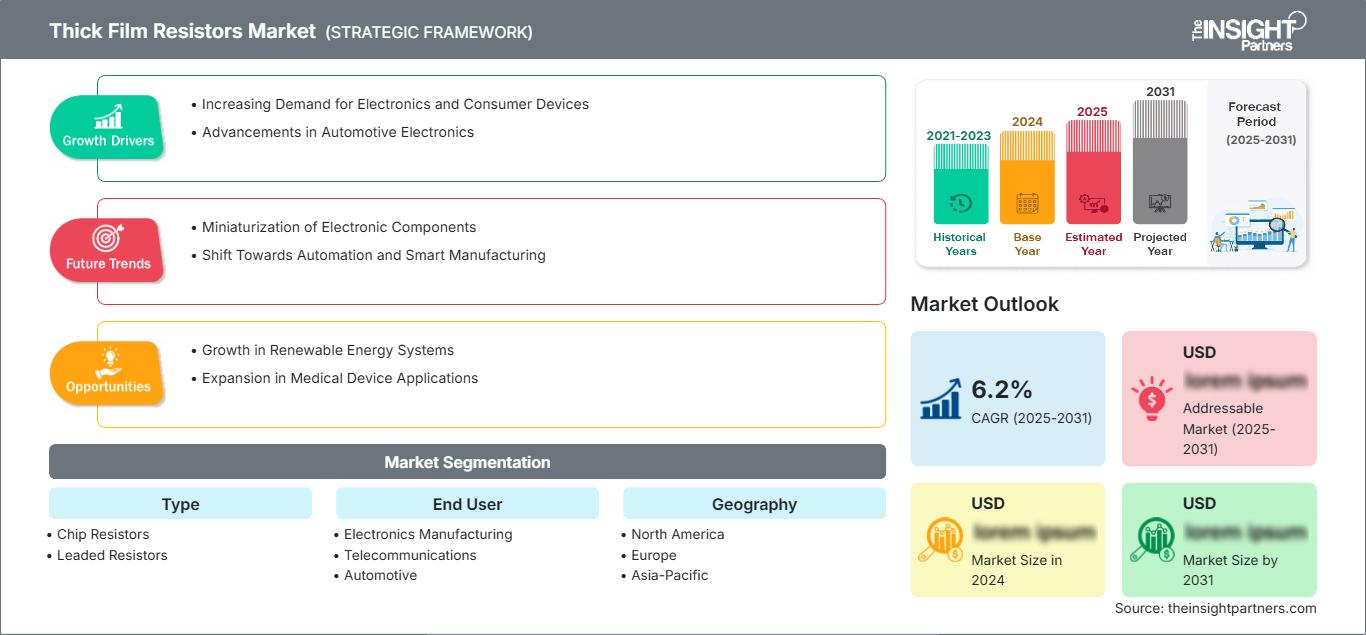
Approfondimenti regionali
Mercato nordamericano dei resistori a film spesso
Nel 2025, il Nord America deteneva una quota di mercato pari al 23-25% del fatturato mondiale, e la dimensione del mercato dei resistori a film spesso è trainata dall'elettronica di fascia alta piuttosto che dai volumi di produzione. Si prevede che la regione crescerà a un tasso di crescita annuo composto (CAGR) del 3,4-3,8% grazie alla crescente domanda di componenti passivi con prestazioni prevedibili attraverso i cicli di temperatura in piattaforme per veicoli elettrici, elettronica aerospaziale, difesa, diagnostica e industria.
I fattori trainanti consistono nel rientro della produzione di semiconduttori in patria, nel miglioramento della qualificazione della catena di fornitura e nel continuo investimento in infrastrutture come batterie, stazioni di ricarica e sistemi di comunicazione. I clienti finali negli Stati Uniti e in Canada cercano di collaborare con aziende in grado di fornire dati tecnici, informazioni di tracciabilità e prodotti con una lunga durata.
Mercato statunitense dei resistori a film spesso
Nel 2025 gli Stati Uniti hanno rappresentato il 78-82% della domanda nordamericana e registreranno un tasso di crescita annuo composto (CAGR) del 3,5-3,9%. Le esigenze dell'industria automobilistica in termini di auto elettriche, hardware per infrastrutture di rete, satelliti, apparecchiature mediche e tecnologia 5G rappresentano alcune delle principali applicazioni. La progettazione dei resistori può essere influenzata dagli impianti di progettazione locali, nonostante le operazioni di assemblaggio finale siano dislocate in Messico, Asia e altrove.
Vishay Intertechnology, Inc., Bourns, Inc., TE Connectivity Ltd. e KOA Speer Electronics, Inc. vantano un ampio accesso alla clientela grazie alle loro funzioni di vendita, ingegneria e distribuzione con sede negli Stati Uniti. Le tendenze applicative includono resistori a terminali larghi per la dissipazione del calore, resistori ad alta capacità impulsiva per circuiti di precarica e resistori a chip miniaturizzati per schede di telecomunicazione e medicali ad alta densità, con capacità di assemblaggio automatizzato.
Mercato europeo dei resistori a film spesso
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 19% e il 21% e si prevede che registrerà una crescita con un tasso annuo composto (CAGR) del 3,1-3,5%. La Germania è leader di mercato grazie ai settori dell'elettronica automobilistica, degli azionamenti industriali, dell'automazione e dei convertitori di potenza. I requisiti ingegneristici nella regione privilegiano componenti con una buona documentazione, compatibilità ambientale e sostenibilità.
Il Regno Unito è uno dei principali contributori in termini di domanda, proveniente dai settori aerospaziale, della difesa, dei dispositivi medici e della strumentazione, dove l'affidabilità è più importante del risparmio sui costi. La Francia è una delle regioni che fornisce domanda dai settori aerospaziale, del trasporto ferroviario, dei sistemi energetici e dell'elettronica per la difesa. Italia e Spagna contribuiscono al mercato grazie all'automazione industriale, all'automotive, all'integrazione delle energie rinnovabili e all'elettronica per elettrodomestici.
Mercato dei resistori a film spesso nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 43% e il 46% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 4,2% e il 4,8%, affermandosi come regione dominante. La Cina domina grazie ai volumi di produzione di elettronica, veicoli elettrici, dispositivi per le telecomunicazioni e sistemi di automazione industriale. Giappone e Corea del Sud contribuiscono alla domanda di componenti automobilistici avanzati, semiconduttori ed elettronica.
India, Australia, Taiwan e i paesi del Sud-est asiatico promuovono opportunità di crescita attraverso iniziative di assemblaggio elettronico, infrastrutture dati e progetti energetici. Le politiche di localizzazione della produzione e di diversificazione della catena di approvvigionamento favoriscono l'integrazione di nuove soluzioni progettuali. I produttori regionali traggono vantaggio dalla vicinanza agli impianti di assemblaggio di circuiti stampati e agli stabilimenti di elettronica di consumo.
Mercato dei resistori a film spesso in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,0%-3,6%, con l'Arabia Saudita a trainare la domanda regionale nei settori delle infrastrutture energetiche, delle città intelligenti, dell'automazione industriale e dell'elettronica per la difesa. Gli Emirati Arabi Uniti stimolano la domanda attraverso i data center, l'aviazione e le infrastrutture di comunicazione, mentre il Sudafrica è il motore della domanda di apparecchiature industriali e mediche.
Il resto della domanda regionale in Medio Oriente e Africa sarà basata su progetti e dipendente dalle importazioni, ma la modernizzazione delle infrastrutture fornirà sostituzioni/aggiornamenti ricorrenti. Le iniziative di transizione energetica, il monitoraggio della rete, l'elettronica per il settore petrolifero e del gas e le iniziative di espansione delle telecomunicazioni richiederanno un forte supporto di componenti passivi. La crescita è moderata a causa della mancanza di produzione locale rispetto all'area Asia-Pacifico, all'Europa e al Nord America.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei resistori a film spesso crescerà a un CAGR del 3,6-4,1% nel periodo 2026-2034, poiché gli acquirenti sceglieranno i formati in base alla densità della scheda, al metodo di assemblaggio, alla dissipazione termica e ai requisiti di riparazione. L'ambito del mercato dei resistori a film spesso, per tipologia, rimane incentrato sui formati a chip per l'assemblaggio automatizzato, mentre i design con terminali mantengono la loro importanza in applicazioni di potenza, legacy e rinforzate selezionate.
- Le resistenze a chip dominano la domanda di grandi volumi perché la compatibilità con il montaggio superficiale consente schede compatte, posizionamento automatizzato e prestazioni elettriche costanti in diversi settori dell'elettronica di consumo, delle telecomunicazioni, automobilistica, medicale e industriale.
- Le resistenze con terminali rimangono strategicamente rilevanti laddove il montaggio a foro passante, la robustezza meccanica, la spaziatura termica o la facilità di manutenzione sul campo sono preferibili negli alimentatori, nelle apparecchiature industriali, nei sistemi aerospaziali e nei progetti preesistenti.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 3,7-4,3% nel periodo 2026-2034, a causa dell'aumento del contenuto elettronico nei sistemi di mobilità, comunicazioni, sanità, industria e aerospaziale. Le decisioni di acquisto sono sempre più influenzate dalle certificazioni di affidabilità, dal supporto per l'intero ciclo di vita e dalla compatibilità con l'assemblaggio automatizzato di PCB, rendendo i resistori a film spesso qualificati essenziali sia per le applicazioni ad alto volume che per quelle regolamentate.
- La produzione di componenti elettronici rimane il settore con la maggiore domanda, assorbendo resistori a chip per dispositivi di consumo, hardware per computer, elettrodomestici, controllori industriali e programmi di produzione conto terzi che richiedono economie di scala, bassi costi e una fornitura stabile.
- Nel settore delle telecomunicazioni, i resistori compatti vengono utilizzati in router, stazioni base, apparecchiature ottiche e schede adiacenti alle radiofrequenze, dove la miniaturizzazione, la stabilità termica e gli elevati volumi di integrazione favoriscono la densificazione della rete.
- Il settore automobilistico è quello in più rapida crescita, poiché veicoli elettrici, sistemi ADAS, illuminazione, infotainment e sistemi di batterie richiedono resistori qualificati in grado di funzionare in presenza di vibrazioni, calore e stress di tensione.
- La domanda nel settore sanitario è supportata dal monitoraggio dei pazienti, dalla diagnostica, dall'imaging, dai dispositivi medici indossabili e dalle apparecchiature di laboratorio, dove il condizionamento costante del segnale e l'affidabilità dei componenti sono fondamentali per le prestazioni del dispositivo.
- Il settore aerospaziale e della difesa si affida a resistori ad alta affidabilità per l'avionica, i radar, i sistemi di comunicazione, i satelliti e l'elettronica di missione, che richiedono tracciabilità, durata e funzionamento stabile in ambienti ostili.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Produzione di componenti elettronici |
Alto |
Mini schede |
Maturo |
|
Telecomunicazioni |
Mezzo |
Hardware 5G |
Scalatura |
|
Automobilistico |
Alto |
Controllo EV |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Cura indossabile |
Scalatura |
|
Aerospazio e Difesa |
Mezzo |
Sistemi robusti |
Maturo |
|
Altri |
Basso |
Riqualificazione industriale |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei resistori a film spesso.
Aumento del contenuto elettronico nei veicoli elettrici e connessi
Le piattaforme automobilistiche integrano un numero crescente di sensori, convertitori di potenza, dispositivi a emissione di luce, batterie, centraline di gestione e sistemi di infotainment, generando una domanda continua di resistori a film spesso, riscaldatori e componenti adatti. In generale, i veicoli elettrici utilizzano più componenti passivi rispetto alle auto con motore a combustione interna, poiché la misurazione della tensione, il controllo della temperatura e la conversione di potenza risultano più complessi. Le continue pubblicazioni dell'IEA sulla crescita delle vendite di veicoli elettrici confermano la necessità di tali prodotti. L'effetto sul mercato è evidente: le aziende che offrono prodotti conformi allo standard AEC-Q200, componenti resistenti allo zolfo e soluzioni per applicazioni regionali ottengono contratti di fornitura duraturi.
Miniaturizzazione e produzione di massa di componenti a montaggio superficiale
I progettisti stanno riducendo le dimensioni dei circuiti aggiungendo funzionalità, creando la necessità di componenti passivi miniaturizzati, affidabili e producibili. I componenti stampati a film spesso offrono il potenziale per dimensioni ridotte, automazione e scalabilità nel posizionamento e processi di cottura scalabili. Questa influenza si riflette nelle roadmap di fornitura per chip di dimensioni più piccole, un migliore controllo dei processi e terminazioni. Le aziende in grado di produrre costantemente componenti con proprietà elettriche affidabili in grandi quantità hanno un vantaggio in fase di acquisto, grazie ai requisiti dei produttori.
Efficienza energetica ed espansione delle infrastrutture intelligenti
L'automazione della misurazione e della rete, l'integrazione delle energie rinnovabili e dei sistemi di trasporto vengono implementate da aziende di servizi pubblici, città ed enti industriali, aumentando la necessità di controlli elettronici robusti. I riscaldatori a film spesso, le resistenze e i componenti fotovoltaici contribuiscono alla misurazione e alla resistenza a condizioni difficili, garantendo inoltre prestazioni precise anche se installati all'esterno o in applicazioni con cicli di lavoro intensi. La normativa sull'efficienza energetica e la digitalizzazione delle infrastrutture si traducono in un aumento dell'attività di approvvigionamento di componenti che offrono stabilità e prestazioni nel tempo. L'impatto sul mercato si manifesta nelle aree in cui i fornitori offrono documentazione tecnica, disponibilità e distribuzione.
Tendenze future del mercato dei resistori a film spesso
Passaggio ad architetture ad alta potenza e con terminali larghi
Le tendenze del mercato dei resistori a film spesso indicano terminali più ampi, percorsi termici migliorati e una maggiore capacità di gestione degli impulsi, man mano che la densità di potenza aumenta nell'elettronica dei veicoli elettrici, negli azionamenti industriali e negli alimentatori compatti. I progetti futuri integreranno probabilmente una migliore dissipazione termica senza aumentare l'area del circuito stampato, aiutando gli ingegneri a gestire l'affidabilità in layout con vincoli. Ci si aspetta che i fornitori competano sulla durata documentata in condizioni di cicli di funzionamento, umidità e sovratensioni, piuttosto che sulla sola gamma di resistenza. Questa tendenza favorisce la premiumizzazione, poiché i team di progettazione possono ridurre il numero di componenti, semplificare i layout e migliorare la robustezza del sistema adottando famiglie di resistori progettate per profili termici ed elettrici esigenti.
Catene di approvvigionamento regionalizzate e integrazione della localizzazione nella progettazione
I team addetti agli acquisti si stanno spostando da un approvvigionamento basato esclusivamente sull'ottimizzazione dei costi verso una maggiore resilienza regionale, l'approvazione da parte di fornitori alternativi e un supporto tecnico più diretto. Nel prossimo decennio, questo favorirà una maggiore presenza di magazzini locali, ingegneria applicativa e supporto alla qualificazione in Nord America, Europa, India e Sud-est asiatico. I fornitori di resistori a film spesso con una distribuzione flessibile e una produzione multisito avranno un vantaggio quando i clienti richiederanno continuità dopo le recenti carenze di componenti. Questo cambiamento incoraggia inoltre una collaborazione più tempestiva tra fornitori di resistori, progettisti di PCB e produttori a contratto, riducendo il rischio di riprogettazione e accorciando i tempi di qualificazione per i programmi automobilistici, di telecomunicazione e industriali regolamentati.
Opportunità di mercato per i resistori a film spesso
Programmi di qualificazione delle piattaforme automobilistiche
L'elettronica automobilistica offre un percorso di alto valore per i fornitori disposti a investire nella qualificazione, nella gestione del ciclo di vita e nel supporto ingegneristico. Le previsioni di mercato sui resistori a film spesso indicano che la domanda sarà più forte laddove l'elettronica di potenza dei veicoli elettrici, la ricarica, i sistemi ADAS, l'illuminazione e l'infotainment convergono su componenti compatti e termicamente resistenti. I fornitori possono cogliere l'opportunità ampliando i portafogli AEC-Q200, pubblicando note applicative e supportando la validazione in fase iniziale con i fornitori di primo livello. Il vantaggio commerciale è una domanda stabile per la piattaforma, poiché i componenti approvati possono rimanere in produzione per diversi anni modello, migliorando la visibilità dei ricavi e riducendo la concorrenza basata esclusivamente sul prezzo.
Partnership per la produzione locale di componenti elettronici.
L'espansione della produzione di componenti elettronici in India, Messico, Vietnam ed Europa orientale crea opportunità per i fornitori di resistori di stringere legami più stretti con i produttori a contratto e i centri di progettazione OEM. L'opportunità risiede nell'offerta di stock regionali, supporto tecnico per la sostituzione e librerie di componenti standardizzate che semplificano gli acquisti durante l'introduzione di nuovi prodotti. I fornitori di resistori a film spesso possono anche supportare i produttori che passano dall'elettronica di consumo ai programmi per il settore automobilistico, medicale o industriale, fornendo documentazione, file di conformità e dati di affidabilità. Questo approccio trasforma la diversificazione della catena di fornitura in successi di progettazione, anziché in vendite spot una tantum.
Sviluppi recenti
- Ottobre 2025: Vishay Intertechnology, Inc. ha presentato il Vishay Sfernice LTA 50, un resistore di potenza a film spesso da 50 W qualificato AEC-Q200 in un package TO-220 compatto per il montaggio su dissipatore di calore. Il dispositivo è destinato ad applicazioni di precarica, scarica, gestione della batteria, caricabatterie di bordo e controllo del motore per veicoli elettrici, ibridi e ibridi plug-in, con funzionamento ad alta temperatura fino a +175 °C.
- Settembre 2025: Bourns, Inc. ha lanciato la serie CWM-Q di resistori a film spesso a terminali larghi, conformi allo standard AEC-Q200 e adatti al settore automobilistico, per applicazioni ad alta densità di potenza. La serie offre formati di package 0612 e 1225, potenze nominali fino a 2 W, valori di resistenza da 1 ohm a 1 megaohm e temperature di esercizio da -55 °C a +155 °C.
- Aprile 2025: Vishay Intertechnology, Inc. ha ampliato la sua serie LTO con il resistore di potenza a film spesso Vishay Sfernice LTO 150H, qualificato AEC-Q200, che offre una dissipazione di 150 W, un assorbimento di impulsi di 75 J/0,1 s e un package TO-247 con montaggio a clip. Il dispositivo è destinato a veicoli elettrici, veicoli ibridi, celle a combustibile, azionamenti per motori industriali, apparecchiature di rete ed elettronica per la difesa.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -