
Marché des résistances à couche épaisse : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des résistances à couche épaisse : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par secteur d'utilisation finale (automobile, électronique et électrique, télécommunications) ; type (résistance de puissance à couche épaisse, résistance shunt) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004348
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 27, 2026


Taille du marché en 2025
2,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,58 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,87 %
taux de croissance
Marché adressable
28,87 milliards de dollars américains
(2026-2034)
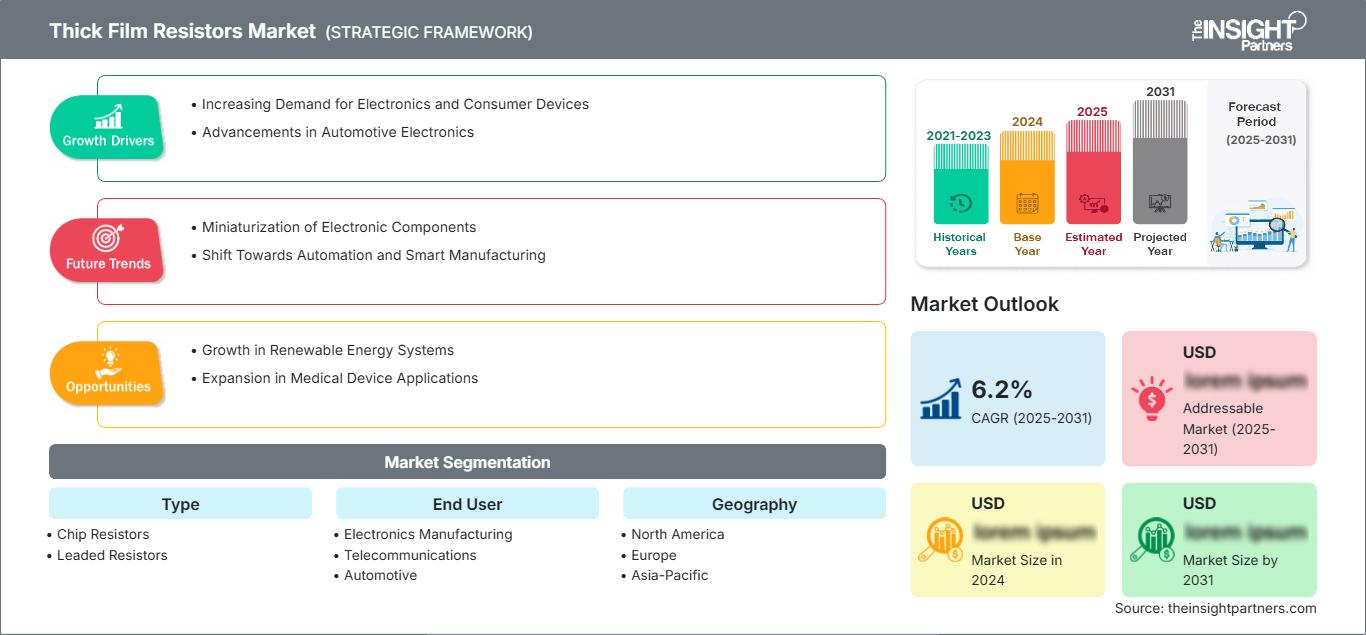
Le marché des résistances à couche épaisse devrait connaître une croissance passant de 2,64 milliards de dollars US en 2025 à 3,58 milliards de dollars US en 2034, avec un TCAC de 3,87 % sur la période 2026-2034. Ce marché témoigne d'une demande soutenue pour des composants passifs économiques utilisés dans les circuits à forte densité, la gestion de l'énergie, le traitement du signal et la limitation du courant dans les secteurs de la fabrication électronique, des télécommunications, de l'automobile, de la santé, de l'aérospatiale et de la défense, ainsi que dans les industries connexes.
L'Amérique du Nord est considérée comme un marché axé sur la qualité, notamment pour les résistances à couche épaisse. La croissance de ce marché est tirée par l'électronique automobile, les dispositifs médicaux, l'électronique aérospatiale et la fabrication électronique dans la région. On prévoit une croissance annuelle composée (TCAC) de 3,4 % à 3,8 % jusqu'en 2034, grâce à l'adoption croissante de composants haute fiabilité dans les systèmes de gestion de batteries, les infrastructures 5G, l'électronique de défense et les équipements électroniques industriels.
Analyse et perspectives du marché des résistances à couche épaisse
- L'Amérique du Nord représentait 23 à 25 % de la part de marché des résistances à couche épaisse en 2025 et devrait croître à un TCAC de 3,4 à 3,8 % entre 2026 et 2034, soutenue par l'électronique automobile, les commandes aérospatiales, l'instrumentation médicale et l'approvisionnement sécurisé en composants.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,5 à 3,9 % entre 2026 et 2034, tirée par les systèmes de véhicules électriques et l'électronique de défense.
- L'Europe détenait une part de marché de 19 à 21 % en 2025 et devrait connaître une croissance annuelle composée de 3,1 à 3,5 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne étant les principaux moteurs de la demande.
- La région Asie-Pacifique a capté une part de marché de 43 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034, tirée par les chaînes d'approvisionnement centrées sur la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan.
- Le segment le plus important, celui des résistances à puce, détenait une part de marché de 68 à 72 % en 2025 et devrait croître à un TCAC de 3,8 à 4,2 % entre 2026 et 2034 en raison de l'adoption à grande échelle du montage en surface.
- Le segment automobile à forte croissance détenait une part de marché de 21 à 24 % en 2025 et devrait croître à un TCAC de 4,6 à 5,2 % entre 2026 et 2034 à mesure que l'électrification augmente la densité des résistances.
- Principales entreprises analysées en détail : YAGEO Corporation, TE Connectivity Ltd., KOA Speer Electronics, Inc., Panasonic Holdings Corporation, Vishay Intertechnology, Inc., ROHM Co., Ltd., Viking Tech Corporation, Murata Manufacturing Co., Ltd., TT Electronics plc et Bourns, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché est influencée par le passage des assemblages à broches aux configurations sur puce, par des exigences de tolérance plus élevées et par une utilisation accrue de composants résistants au soufre, à la puissance et aux impulsions. La production sera dictée par les volumes, car la sérigraphie, les substrats céramiques et les procédés de cuisson nécessitent des rendements importants. Par ailleurs, les entreprises travaillent à l'amélioration des formulations de pâte de ruthénium et des formes de bornes afin d'accroître la résistance à la chaleur sans augmenter l'exposition à la volatilité des matériaux.
Dans les années à venir, de nouvelles régions de production, notamment l'Inde, l'Asie du Sud-Est et le Mexique, devraient offrir de nouvelles perspectives de croissance aux acteurs du marché, la fabrication de produits électroniques s'étendant désormais au-delà des régions traditionnelles. Les initiatives gouvernementales favorisant les semi-conducteurs, les chaînes de production de véhicules électriques et la relocalisation de la production de défense devraient accroître la visibilité des fabricants de composants passifs. Les exigences de conformité relatives à la présence de plomb et aux tests de durabilité favoriseront les fournisseurs proposant des produits certifiés et disposant de capacités de production automobile.
Rapport sur le marché des résistances à couche épaisse : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,58 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des résistances à couche épaisse
Le développement du marché des résistances à couche épaisse est lié à l'augmentation du nombre de composants passifs par circuit imprimé, due à la miniaturisation, à l'intelligence accrue et à la densité de puissance plus élevée des produits. Les calculateurs automobiles, les stations de base de télécommunications, les dispositifs médicaux portables, les contrôleurs industriels et l'électronique aérospatiale nécessitent des résistances de petite taille alliant rentabilité, fiabilité et stabilité thermique. Selon un rapport de l'Agence internationale de l'énergie, plus de 17 millions de voitures électriques ont été vendues en 2024.
La chaîne de valeur comprend les substrats céramiques, les pâtes conductrices et résistives, la sérigraphie, le découpage, la terminaison, les tests et la distribution, jusqu'aux services de fabrication électronique. L'approvisionnement est sensible à l'utilisation de métaux précieux dans le processus de production, notamment la chimie du ruthénium. Cependant, les grands fabricants peuvent atténuer les risques grâce à leurs volumes et processus d'approvisionnement. On observe une demande croissante pour la résistance aux surtensions, la résistance au soufre et la conformité à la norme AEC-Q200.
Le rapport sur le marché des résistances à couche épaisse révèle un contexte hautement concurrentiel où les acteurs du secteur recherchent différentes marges de rentabilité, en misant sur la production à grande échelle ou la spécialisation. Tandis que YAGEO Corporation et Vishay Intertechnology, Inc. s'appuient sur une large gamme de produits et une présence mondiale, d'autres entreprises, comme KOA Speer Electronics, Inc., ROHM Co., Ltd. et Panasonic Holdings Corporation, misent sur les résistances destinées aux secteurs automobile, industriel et miniaturisé. TE Connectivity Ltd. et TT Electronics plc ont quant à elles tiré parti de leur expertise en ingénierie d'applications spécifiques.
Les financements sont consacrés à l'automatisation, aux terminaux de grande capacité, à l'encapsulation haute tension et au renforcement de la logistique régionale. Murata Manufacturing Co., Ltd., Viking Tech Corporation et Bourns, Inc. se positionnent sur les solutions compactes, les produits de protection des circuits adjacents et les services d'assistance à la conception. À l'avenir, la différenciation stratégique reposera de plus en plus sur la fiabilité des produits, la rapidité des cycles de qualification et la capacité à répondre aux besoins des clients en matière de maîtrise des coûts et des performances.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des résistances à couche épaisse : Perspectives stratégiques
Perspectives régionales
Marché des résistances à couche épaisse en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 23 à 25 % du chiffre d'affaires mondial en 2025. La croissance du marché des résistances à couche épaisse est principalement tirée par l'électronique haut de gamme, plutôt que par les volumes de production. La région devrait connaître un taux de croissance annuel composé (TCAC) de 3,4 à 3,8 % en raison de la demande croissante de composants passifs aux performances prévisibles face aux variations de température, notamment pour les plateformes de véhicules électriques, l'électronique aérospatiale, la défense, le diagnostic et l'industrie.
Les principaux facteurs de cette évolution sont la relocalisation de la production de semi-conducteurs, le renforcement des critères de qualification des chaînes d'approvisionnement et l'investissement continu dans les infrastructures telles que les batteries, les bornes de recharge et les systèmes de communication. Aux États-Unis et au Canada, les clients finaux recherchent des partenaires capables de fournir des données techniques, des informations de suivi et des produits à longue durée de vie.
Marché américain des résistances à couche épaisse
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître un taux de croissance annuel composé (TCAC) de 3,5 à 3,9 %. Les besoins de l'industrie automobile en véhicules électriques, en équipements d'infrastructure de réseau, en satellites, en matériel médical et en technologie 5G constituent quelques-unes des principales applications. La conception des résistances peut être influencée par les services de conception locaux, malgré la dispersion des opérations d'assemblage final au Mexique, en Asie et ailleurs.
Vishay Intertechnology, Inc., Bourns, Inc., TE Connectivity Ltd. et KOA Speer Electronics, Inc. bénéficient d'un accès privilégié à la clientèle grâce à leurs services de vente, d'ingénierie et de distribution basés aux États-Unis. Parmi les applications les plus courantes, on trouve les résistances à bornes larges pour la dissipation thermique, les résistances à forte impulsion pour les circuits de précharge et les résistances à puce miniaturisées pour les cartes électroniques de télécommunications et médicales à haute densité, avec assemblage automatisé.
Marché européen des résistances à couche épaisse
L'Europe représentait 19 à 21 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,1 à 3,5 %. L'Allemagne est le principal acteur du marché grâce à l'électronique automobile, les entraînements industriels, l'automatisation et les convertisseurs de puissance. Les exigences d'ingénierie dans la région privilégient les composants bien documentés, respectueux de l'environnement et durables.
Le Royaume-Uni contribue à la demande grâce aux secteurs de l'aérospatiale, de la défense, des dispositifs médicaux et de l'instrumentation, où la fiabilité prime sur les économies de coûts. La France est l'une des régions qui alimentent le marché avec une demande provenant des secteurs de l'aérospatiale, du transport ferroviaire, des systèmes énergétiques et de l'électronique de défense. L'Italie et l'Espagne y contribuent quant à elles grâce à l'automatisation industrielle, l'automobile, l'intégration des énergies renouvelables et l'électronique grand public.
Marché des résistances à couche épaisse de la région Asie-Pacifique
En 2025, la région Asie-Pacifique détenait une part de marché de 43 % à 46 % et devrait connaître une croissance annuelle composée (TCAC) de 4,2 % à 4,8 %, ce qui la positionnerait comme la région dominante. La Chine domine ce marché grâce à ses volumes de production de produits électroniques, de véhicules électriques, d'équipements de télécommunications et de systèmes d'automatisation industrielle. Le Japon et la Corée du Sud contribuent à la demande de composants automobiles de pointe, de semi-conducteurs et de produits électroniques.
L'Inde, l'Australie, Taïwan et les pays d'Asie du Sud-Est stimulent la croissance grâce à des initiatives d'assemblage électronique, d'infrastructures de données et de projets énergétiques. La politique de localisation de la production et de diversification des chaînes d'approvisionnement favorise l'intégration de nouveaux produits. Les fabricants régionaux tirent profit de leur proximité avec les usines d'assemblage de circuits imprimés et d'électronique grand public.
Marché des résistances à couche épaisse au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 3,0 % à 3,6 %, l'Arabie saoudite étant le principal moteur de la demande régionale dans les secteurs des infrastructures énergétiques, des villes intelligentes, de l'automatisation industrielle et de l'électronique de défense. Les Émirats arabes unis stimulent la demande grâce aux centres de données, à l'aviation et aux infrastructures de communication, tandis que l'Afrique du Sud est le principal moteur de la demande en équipements industriels et médicaux.
Le reste de la demande régionale au Moyen-Orient et en Afrique dépendra de projets ponctuels et des importations, mais la modernisation des infrastructures assurera des remplacements et des mises à niveau réguliers. Les initiatives de transition énergétique, la surveillance des réseaux, l'électronique pour le secteur pétrolier et gazier et les projets d'expansion des télécommunications nécessiteront un important soutien en composants passifs. La croissance est modérée en raison du manque de production locale par rapport à la région Asie-Pacifique, à l'Europe et à l'Amérique du Nord.
Analyse de segmentation
Taper
Le marché des résistances à couche épaisse devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,1 % entre 2026 et 2034, les acheteurs privilégiant les formats en fonction de la densité de la carte, de la méthode d'assemblage, de la dissipation thermique et des exigences de réparation. Ce marché reste principalement axé sur les puces pour l'assemblage automatisé, tandis que les résistances à broches conservent leur importance dans certaines applications de puissance, les systèmes existants et les environnements durcis.
- Les résistances à puce dominent la demande en grande quantité car leur compatibilité avec le montage en surface permet des cartes compactes, un placement automatisé et des performances électriques constantes dans les secteurs de l'électronique grand public, des télécommunications, de l'automobile, du médical et de l'industrie.
- Les résistances à fils restent stratégiquement pertinentes lorsque le montage traversant, la robustesse mécanique, l'espacement thermique ou la facilité d'entretien sur site sont privilégiés dans les alimentations, les équipements industriels, les systèmes aérospatiaux et les conceptions existantes.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 3,7 % à 4,3 % entre 2026 et 2034, portée par l'augmentation de la part des composants électroniques dans les systèmes de mobilité, de communication, de santé, industriels et aérospatiaux. Les décisions d'achat sont de plus en plus influencées par les certifications de fiabilité, le support tout au long du cycle de vie et la compatibilité avec l'assemblage automatisé de circuits imprimés, ce qui rend les résistances à couche épaisse qualifiées essentielles pour les applications à grand volume et réglementées.
- La fabrication de produits électroniques reste le principal secteur de demande, absorbant les résistances à puce pour les appareils grand public, le matériel informatique, les appareils électroménagers, les contrôleurs industriels et les programmes de fabrication sous contrat nécessitant une production à grande échelle, des coûts réduits et un approvisionnement stable.
- Les télécommunications utilisent des résistances compactes dans les routeurs, les stations de base, les équipements optiques et les cartes adjacentes RF où la miniaturisation, la stabilité thermique et les volumes de placement élevés soutiennent la densification du réseau.
- Le secteur automobile est le secteur utilisateur final dont la croissance est la plus rapide, car les véhicules électriques, les systèmes ADAS, l'éclairage, l'infodivertissement et les systèmes de batteries nécessitent des résistances qualifiées capables de fonctionner sous contrainte de vibrations, de chaleur et de tension.
- La demande en matière de soins de santé est soutenue par la surveillance des patients, les diagnostics, l'imagerie, les dispositifs médicaux portables et les équipements de laboratoire, pour lesquels un conditionnement constant du signal et une fiabilité des composants sont essentiels aux performances du dispositif.
- Le secteur aérospatial et de la défense s'appuie sur des résistances à haute fiabilité pour l'avionique, les radars, les systèmes de communication, les satellites et l'électronique de mission, qui nécessitent traçabilité, durabilité et fonctionnement stable dans des environnements difficiles.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Fabrication électronique |
Haut |
Mini-planches |
Mature |
|
Télécommunications |
Moyen |
Matériel 5G |
Mise à l'échelle |
|
Automobile |
Haut |
Contrôle des véhicules électriques |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Soins portables |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Systèmes robustes |
Mature |
|
Autres |
Faible |
Rénovation industrielle |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des résistances à couche épaisse
L'augmentation de la part de l'électronique dans les véhicules électriques et connectés
Les plateformes automobiles intègrent un nombre croissant de capteurs, de convertisseurs de puissance, de dispositifs électroluminescents, de batteries, d'unités de gestion et de systèmes d'infodivertissement, engendrant une demande constante de résistances à couche épaisse, d'éléments chauffants et de composants adaptés. De manière générale, les véhicules électriques utilisent davantage de composants passifs que les voitures à moteur thermique, car la mesure de la tension, la régulation de la température et la conversion de puissance sont plus complexes. Les publications régulières de l'AIE sur la croissance des ventes de véhicules électriques confirment le besoin pour ces produits. L'impact sur le marché est direct : les entreprises proposant des produits conformes à la norme AEC-Q200, des composants tolérants au soufre et des solutions pour applications régionales remportent des contrats durables.
Miniaturisation et fabrication en grande série de composants montés en surface
Les concepteurs miniaturisent les circuits tout en augmentant leurs fonctionnalités, ce qui engendre un besoin en composants passifs miniaturisés, fiables et faciles à produire. Les composants imprimés en couche épaisse offrent un potentiel considérable pour les formats compacts, l'automatisation et la mise à l'échelle du placement, ainsi que pour les procédés de cuisson adaptables. Cette tendance se traduit par des feuilles de route d'approvisionnement axées sur la miniaturisation des puces, un meilleur contrôle des procédés et des terminaisons plus performantes. Les entreprises capables de produire de manière constante et en grande quantité des composants aux propriétés électriques fiables bénéficient d'un avantage concurrentiel lors des achats, compte tenu des exigences des fabricants.
Développement de l'efficacité énergétique et des infrastructures intelligentes
L'automatisation du comptage et du réseau, ainsi que l'intégration des énergies renouvelables et des systèmes de transport, sont mises en œuvre par les services publics, les villes et les entreprises industrielles, ce qui accroît le besoin de commandes électroniques robustes. Les éléments chauffants à couche épaisse, les résistances et les composants photovoltaïques contribuent à la mesure et à la résistance aux conditions difficiles, tout en assurant une précision optimale lors d'installations extérieures ou dans des applications à cycle de service élevé. La réglementation sur l'efficacité énergétique et la numérisation des infrastructures entraînent une augmentation des achats de composants garantissant stabilité et performance dans le temps. L'impact sur le marché se fait sentir dans les domaines où les fournisseurs proposent une documentation technique, la disponibilité des composants et un réseau de distribution performant.
Tendances futures du marché des résistances à couche épaisse
Évolution vers des architectures à haute puissance et à large réseau de terminaux
Les tendances du marché des résistances à couche épaisse indiquent une augmentation de la densité de puissance dans l'électronique des véhicules électriques, les variateurs industriels et les alimentations compactes, avec des bornes plus larges, des chemins thermiques améliorés et une meilleure tenue aux impulsions. Les conceptions futures intégreront probablement une dissipation thermique optimisée sans augmenter la surface des cartes, permettant ainsi aux ingénieurs d'améliorer la fiabilité dans des configurations restreintes. Les fournisseurs devraient privilégier la performance en matière d'endurance, documentée en conditions de cyclage, d'humidité et de surtensions, plutôt que la seule plage de résistance. Cette tendance favorise la montée en gamme, car les équipes de conception peuvent réduire le nombre de composants, simplifier les schémas et améliorer la robustesse des systèmes en adoptant des familles de résistances conçues pour des profils thermiques et électriques exigeants.
Chaînes d'approvisionnement régionalisées et localisation intégrée
Les équipes d'approvisionnement délaissent l'optimisation des coûts au profit d'une plus grande résilience régionale, de l'approbation de fournisseurs alternatifs et d'un soutien technique renforcé. Au cours de la prochaine décennie, cette évolution favorisera le développement d'entrepôts, d'ingénierie d'application et d'assistance à la qualification de proximité en Amérique du Nord, en Europe, en Inde et en Asie du Sud-Est. Les fournisseurs de résistances à couche épaisse disposant d'une distribution flexible et d'une production multisite bénéficieront d'un avantage concurrentiel lorsque les clients rechercheront la continuité d'approvisionnement suite aux récentes pénuries de composants. Ce changement encourage également une collaboration plus précoce entre les fournisseurs de résistances, les concepteurs de circuits imprimés et les sous-traitants, réduisant ainsi les risques de reconception et raccourcissant les délais de qualification pour les programmes automobiles, de télécommunications et industriels réglementés.
Opportunités du marché des résistances à couche épaisse
Programmes de qualification des plateformes automobiles
L'électronique automobile représente une opportunité à forte valeur ajoutée pour les fournisseurs prêts à investir dans la qualification, la gestion du cycle de vie et le support technique. Les prévisions du marché des résistances à couche épaisse indiquent que la demande sera la plus forte là où l'électronique de puissance, la recharge, les systèmes avancés d'aide à la conduite (ADAS), l'éclairage et l'infodivertissement des véhicules électriques convergent vers des composants compacts et thermiquement résistants. Les fournisseurs peuvent saisir cette opportunité en développant leurs gammes de produits conformes à la norme AEC-Q200, en publiant des notes d'application et en soutenant la validation préliminaire auprès des équipementiers de premier rang. Le principal avantage commercial réside dans la fidélisation de la demande, car les composants homologués peuvent rester en production pendant plusieurs années-modèles, améliorant ainsi la visibilité des revenus et réduisant la concurrence uniquement axée sur les prix.
Partenariats de fabrication électronique localisés
L'expansion de la production électronique en Inde, au Mexique, au Vietnam et en Europe de l'Est offre aux fournisseurs de résistances l'opportunité de tisser des liens plus étroits avec les sous-traitants et les centres de conception des équipementiers. Il s'agit notamment de proposer des stocks régionaux, un support technique pour les substitutions et des catalogues de composants standardisés, simplifiant ainsi l'approvisionnement lors du lancement de nouveaux produits. Les fournisseurs de résistances à couche épaisse peuvent également accompagner les fabricants qui passent de l'électronique grand public aux secteurs automobile, médical ou industriel en leur fournissant la documentation, les dossiers de conformité et les données de fiabilité nécessaires. Cette approche permet de transformer la diversification de la chaîne d'approvisionnement en contrats d'intégration à long terme, et non en ventes ponctuelles.
Développements récents
- Octobre 2025 : Vishay Intertechnology, Inc. a lancé la Vishay Sfernice LTA 50, une résistance de puissance à couche épaisse de 50 W, conforme à la norme AEC-Q200, en boîtier TO-220 compact pour montage sur dissipateur thermique. Ce composant est destiné aux applications de précharge, de décharge, de gestion de batterie, de chargeur embarqué et de commande de moteur pour véhicules électriques (VE), hybrides (VHE) et hybrides rechargeables (VHR), et supporte des températures de fonctionnement élevées jusqu’à +175 °C.
- Septembre 2025 : Bourns, Inc. a lancé la série CWM-Q de résistances à couche épaisse à bornes larges, conformes à la norme AEC-Q200 et de qualité automobile, destinées aux applications à haute densité de puissance. Cette série propose des boîtiers 0612 et 1225, une puissance nominale jusqu’à 2 W, des valeurs de résistance de 1 ohm à 1 mégaohm et une plage de températures de fonctionnement de -55 °C à +155 °C.
- Avril 2025 : Vishay Intertechnology, Inc. a enrichi sa gamme LTO avec la résistance de puissance à couche épaisse Vishay Sfernice LTO 150H, conforme à la norme AEC-Q200. Offrant une dissipation de 150 W, une absorption d’impulsion de 75 J/0,1 s et un boîtier TO-247 à montage par clip, ce composant est destiné aux véhicules électriques, aux véhicules hybrides, aux piles à combustible, aux variateurs de vitesse industriels, aux équipements de réseau et à l’électronique de défense.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -