
Markt für Silizium-Durchkontaktierungstechnologie (TSV): Größe & Prognose 2034
Marktgröße und Prognosen für die Through-Silicon-Via-Technologie (TSV) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Via First TSV, Via Middle TSV, Via Last TSV); Anwendung (Bildsensoren, 3D-Gehäuse, 3D-integrierte Schaltungen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026918
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 21, 2026


Marktgröße 2025
4,1 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,05 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,43 %
Wachstumsrate
Adressierbarer Markt
76,86 Mrd. US-Dollar
(2026–2034)
Der Markt für Through-Silicon-Via-Technologie wurde im Jahr 2025 auf 4,1 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,05 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 14,43 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die zunehmende Dichte von Verbindungen, gestapelte Speicher, Bildsensoren, 3D-Gehäuse und 3D-ICs angetrieben, um die Signaldistanz zu minimieren, die Bandbreite zu erhöhen und kompakte Halbleiterdesigns zu schaffen.
Nordamerika zählt weiterhin zu den lukrativsten Regionen. Das Marktwachstum für Through-Silicon-Via-Technologie wird dort maßgeblich durch den Ausbau der Infrastruktur für künstliche Intelligenz, fortschrittliche Gehäusetechnologien und fabless Halbleiter angetrieben. Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 12,8–13,6 % prognostiziert. Dies ist auf den Bedarf der USA an Speichermedien mit hoher Bandbreite, 2,5D-Interposern, Elektronik für die Luft- und Raumfahrt sowie rechenintensiven Gehäusen zurückzuführen.
Marktanalyse und Einblicke zur Through-Silicon-Via-Technologie (TSV).
- Nordamerika hatte 2025 einen Marktanteil von 28–32 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–13,6 %, unterstützt durch KI-Server, fortschrittliche Gehäusetechnologien und heimische Halbleiterkapazitäten.
- Die USA repräsentierten im Jahr 2025 68–72 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–13,8 %, angetrieben von HPC und Verteidigungselektronik.
- Europa hielt 2025 einen Marktanteil von 16–19 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,2 %, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien führend bei der Einführung von Verpackungen sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 43–47 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,2–16,1 %, angeführt von China, Japan, Südkorea, den mit Taiwan verbundenen Lieferketten und Indien.
- Das größte Segment waren 3D-integrierte Schaltungen mit einem Marktanteil von 41–45 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,6–15,4 % im Zeitraum 2026–2034, was die Nachfrage nach gestapelter Logik und Speichern widerspiegelt.
- Das Segment mit hohem Wachstumspotenzial über mittlere TSV-Technologie hielt im Jahr 2025 einen Marktanteil von 30–34 % und verzeichnete im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 15,5–16,4 %, was auf die Prozesskompatibilität mit fortschrittlichen Knoten zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen : Amkor Technology, Inc.; ALLVIA, Inc.; Advanced Packaging Technology Laboratories; China Wafer Level CSP Co., Ltd.; Tianshui Huatian Technology Co., Ltd.; Intel Corporation; Micralyne Inc.; Samsung Electronics Co., Ltd.; TESCAN ORSAY HOLDING, as; Xilinx, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Technologietrend bei TSV hat sich von der Verbindung von Bildsensoren hin zur heterogenen Integration von Speichern, Logik, MEMS und Hochleistungsgehäusen verlagert. Die Hersteller vollziehen den Übergang von gröberen TSV-Designs zu feineren Rastern, präziserer Kontrolle des Aspektverhältnisses, verbesserter Kupferfüllqualität und thermisch optimierten Layouts. Dieser Wandel wird die Fertigungstrends beeinflussen, indem er die Nachfrage nach Ätz-, Abscheidungs-, Mess-, Bond- und Inspektionsanlagen bei Foundries, OSATs und IDMs erhöht.
Im Prognosezeitraum wird erwartet, dass sich die Investitionsausgaben auf Verpackungscluster im asiatisch-pazifischen Raum, fortschrittliche Montagekapazitäten in den USA und europäische Programme zur Sicherung der Halbleiterindustrie konzentrieren. Rückenwind durch regulatorische Rahmenbedingungen in Bezug auf Halbleiter-Souveränität, das KI-Ökosystem, Halbleiter für die Automobilindustrie und die Sicherung der Lieferkette wird die langfristige Nachfrageentwicklung beflügeln. Neue Regionen werden selektives TSV-Prozess-Outsourcing anziehen, basierend auf der Kundennachfrage nach Kosteneffizienz und regionaler Risikominderung.
Marktbericht zur Through-Silicon-Via-Technologie (TSV): Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,1 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,43 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse der Through-Silicon-Via-Technologie (TSV)
Das Marktwachstum für Through-Silicon-Via-Technologie (TSV) wird durch bandbreitenintensive Computeranwendungen, kleinere Unterhaltungselektronik und hochempfindliche elektronische Geräte angetrieben. Die TSV-Technologie reduziert Signalweglänge und Latenz und ermöglicht so die vertikale Stapelung integrierter Schaltungen, wo planare Skalierung keine weiteren Vorteile bietet. KI-Server, Speicher mit hoher Bandbreite, CMOS-Bildsensoren, Hochfrequenzmodule und Computermodule in Automobilen erweitern den potenziellen Kundenstamm für 2,5D- und 3D-Packaging.
Die Wertschöpfungskette umfasst die Waferherstellung, das Ätzen von Durchkontaktierungen, die Abscheidung dielektrischer Liner, die Abscheidung von Barriere- und Keimschichten, die Kupferplattierung, das Ausdünnen, das Bonden, die Inspektion und die Endmontage. Die Angebotsseite steht weiterhin vor Herausforderungen im Zusammenhang mit geringer Ausbeute, thermischen Spannungen und hohem Kapitalbedarf. Neben der Kundennachfrage spielen die Verfügbarkeit von Anlagen und erprobte Prozessrezepte eine ebenso wichtige Rolle für die Lieferplanung und die Skalierung der Produktion.
Der Wettbewerbsvorteil im Marktbericht für Through-Silicon-Via-Technologie (TSV) wird durch Prozesstiefe, Packaging-Fähigkeiten und den Kundenqualifizierungszyklus bestimmt. Prozessorientierte Unternehmen wie Amkor Technology, Inc. und Samsung Electronics Co., Ltd. konzentrieren sich auf fortschrittliche Montage und Packaging von Speicherchips, während Intel Corporation sich auf Foundry- und heterogene Integrationskapazitäten fokussiert. ALLVIA, Inc., Micralyne Inc. und TESCAN ORSAY HOLDING bieten Expertise in Via-Ätzung, MEMS und Inspektion.
Die Investitionstrends deuten auf Unternehmen hin, die ihr TSV-Know-how mit Wafer-Level-Packaging, Design-Enablement und Zuverlässigkeitstests kombinieren können. China Wafer Level CSP Co., Ltd. und Tianshui Huatian Technology Co., Ltd. bieten eine größere Auswahl für asienorientierte Outsourcing-Unternehmen, während Xilinx, Inc. aufgrund seines leistungsstarken Ökosystems für programmierbare Logik an Bedeutung gewinnt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
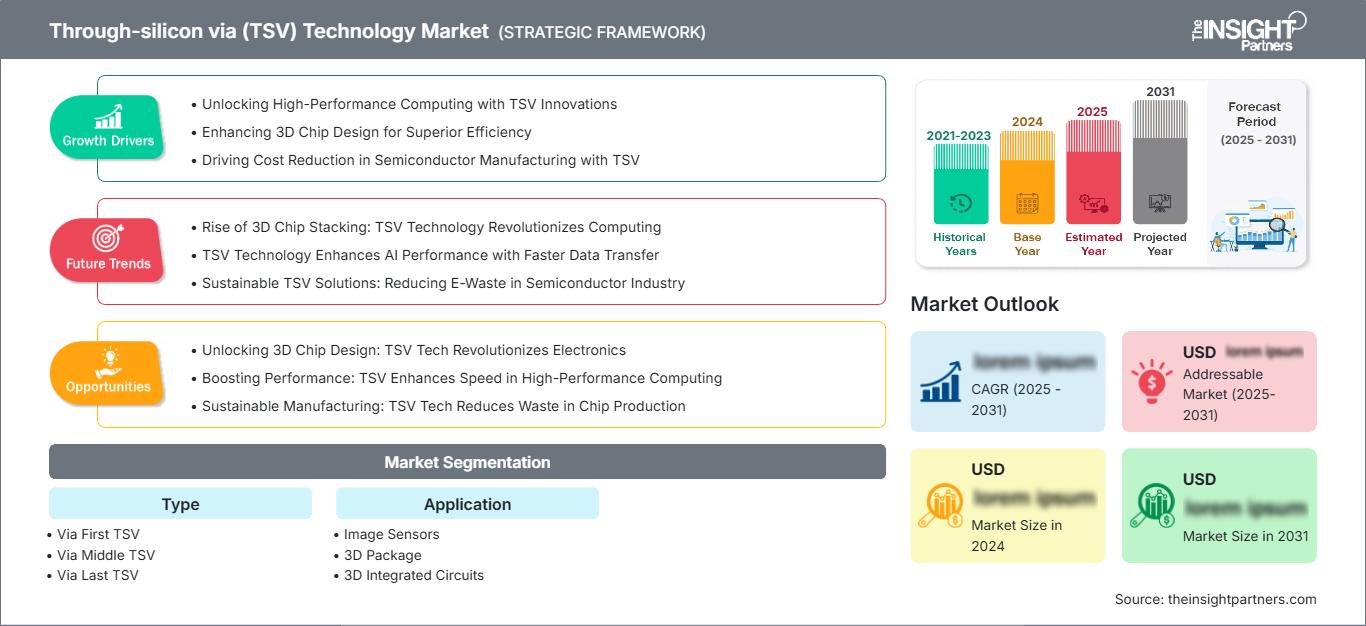
Markt für Through-Silicon-Via-Technologie (TSV): Strategische Einblicke
Regionale Einblicke
Markt für Through-Silicon-Via-Technologie in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 28–32 % im Bereich der Through-Silicon-Via-Technologie (TSV) und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–13,6 % wachsen. Die Region profitiert von der Nachfrage nach KI-Beschleunigern, fortschrittlichen Entwicklungsstrategien für Packaging-Technologien, Elektronik in Verteidigungsqualität und einer starken Designaktivität. Die US-Halbleiterpolitik und nationale Packaging-Programme verbessern die Wirtschaftlichkeit der Qualifizierung lokaler TSV-Prozesse.
Das stärkste Wachstum findet sich dort, wo Speicher mit hoher Bandbreite, Interposer und gestapelte Logik mit Rechenzentrumsplattformen verbunden werden. Kunden legen Wert auf sichere Lieferketten, die Verfügbarkeit von einwandfreien Chips und kurze Qualifizierungszyklen. Das regionale Ökosystem profitiert zudem von Materiallieferanten, Messtechnikunternehmen und OSAT-Investitionen, die Durchkontaktierungsätzung, Kupferfüllung, Waferverdünnung und Zuverlässigkeitsvalidierung unterstützen.
US-Markt für Through-Silicon-Via-Technologie
Die USA repräsentierten 2025 68–72 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–13,8 % wachsen. Die Nachfrage konzentriert sich auf KI-Server, Elektronik für die Luft- und Raumfahrt, FPGA-Plattformen, CMOS-Bildsensoren und sicheres Rechnen. Intel Corporation und Xilinx, Inc. stärken die Bedeutung des US-Marktes durch ihre High-End-Rechenarchitektur und programmierbare Logik.
Anwendungen zeigen einen zunehmenden Trend zur Nutzung der TSV-Technologie in 3D-ICs und 3D-Gehäusen, wo die Bandbreitenbegrenzung auf Gehäuseebene eine Einschränkung darstellt. Zuverlässigkeit, thermische Leistung und Rückverfolgbarkeit gehören zu den wichtigsten Kriterien, die US-amerikanische Käufer dieser Komponenten berücksichtigen. Dies eröffnet Raum für die Entstehung fortschrittlicher Anbieter von Verpackungsdienstleistungen, Anlagenbauern und Prozessspezialisten.
Europäischer Markt für Through-Silicon-Via-Technologie
Europa erreichte 2025 einen Marktanteil von 16–19 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,2 % wachsen. Deutschland ist dank Automobilelektronik, Industrieautomation und Sensoren das führende Land. Großbritannien trägt mit Verbindungshalbleitern und Designkompetenzen bei, während Frankreich in den Bereichen Luft- und Raumfahrt, Verteidigung und Bildgebung aktiv ist.
Länder wie Italien und Spanien tragen durch ihre Bemühungen im Bereich Industrieelektronik, Medizintechnik und Mikroelektronik zur Nachfragegenerierung bei und zielen auf die Stärkung der regionalen Resilienz ab. Programme in Europa fördern fortschrittliche Verpackungstechnologien; deren Umfang jedoch hinter dem asiatisch-pazifischen Raum und Nordamerika zurückbleibt. Anbieter, die zuverlässige, fehlerarme und langlebige Produkte für die Automobilindustrie liefern können, werden im Vorteil sein.
Markt für Through-Silicon-Via-Technologie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 43–47 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,2–16,1 % wachsen, wodurch er zum führenden regionalen Markt wird. China, Japan, Südkorea, Indien und Australien stützen die Nachfrage durch Investitionen in Speicher, Bildsensoren, Displayelektronik und fortschrittliche Gehäusetechnologien.
Südkorea ist führend bei der Einführung von TSV-basierten Speichermodulen, während China die Wafer-Level-Packaging-Technologie und die ausgelagerte Montage ausbaut. Japan steuert Materialien, Ausrüstung und Präzisionsfertigung bei, und Indien verstärkt seine Halbleiterpolitik. Industrielle Kapazitäten, Kundennähe und staatlich geförderte Halbleiterprogramme festigen den langfristigen Wettbewerbsvorteil der Region.
Markt für Through-Silicon-Via-Technologie im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,2–10,0 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind dabei die Haupttreiber der Nachfrage aus den Bereichen Rechenzentren, Energieinfrastruktur und industrielle Digitalisierung. Südafrika trägt mit Elektronikmontage und Forschung bei, während der Rest der Region weiterhin importabhängig bleibt.
Die regionale Einführung befindet sich noch in einem frühen Stadium, verbessert sich aber, da souveräne Cloud-Dienste, KI-Infrastruktur und Smart-City-Programme den Bedarf an fortschrittlichen Chips erhöhen. Die Nachfrage nach TSVs (Technical Service Vehicles) erfolgt größtenteils indirekt über importierte Server, Sensoren und Kommunikationshardware. Lokale Chancen hängen von der Qualität der Elektronikfertigung, Partnerschaften mit Halbleiterherstellern und der langfristigen Infrastrukturbeschaffung ab.
Segmentierungsanalyse
Typ
Das Marktsegment der Through-Silicon-Via-Technologie (TSV ) wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–14,8 % wachsen, da die Prozessauswahl einen entscheidenden Einfluss auf Ausbeute, Kosten und Gerätekompatibilität hat. Die verschiedenen Ansätze – Via First, Via Middle und Via Last – spiegeln die unterschiedlichen Integrationspunkte in der Waferfertigung und im Packaging wider.
- Via First TSV bleibt wichtig für frühe Integrationsschemata, bei denen Vias vor der Fertigstellung des Front-End-Bauelements erstellt werden. Dies unterstützt kompakte Designs, erfordert jedoch eine strenge Prozesskontrolle und eine hohe thermische Kompatibilität.
- Via Middle TSV ist in fortgeschrittenen Logik- und Speicherprozessen von strategischer Bedeutung, da es die Flexibilität der Wafer-Integration mit einer besseren Ausrichtung auf Halbleiterprozessfenster in Einklang bringt.
- Via Last TSV unterstützt die Integration in die Verpackungsphase, insbesondere dort, wo Hersteller geringere Störungen im Vorfeld, eine größere Flexibilität beim Outsourcing und Kompatibilität mit ausgereiften Wafer-Verarbeitungsumgebungen anstreben.
Anwendung
Der Anwendungsbereich der Through-Silicon-Via-Technologie (TSV) wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–15,3 % wachsen, da die TSV-Technologie zunehmend in Bereichen wie Bildgebung, Stacked Computing und hochdichte Gehäuse zum Einsatz kommt. Gerätehersteller entscheiden sich für TSV-basierte Architekturen, wenn Anforderungen an Signaldistanz, Formfaktor, Energieeffizienz und Bandbreite durch herkömmliche Verbindungen nicht erfüllt werden können.
- Bildsensoren verwenden weiterhin TSVs für kompakte Kameramodule, mobile Bildgebung, Automobilkameras, medizinische Bildgebung und Wafer-Level-Packaging, wo ein niedriges Profil und eine zuverlässige elektrische Verdrahtung unerlässlich sind.
- Die Nachfrage nach 3D-Gehäusen steigt, da Chiplet-, Interposer- und Stacked-Package-Designs Bandbreiten- und Platzbeschränkungen in KI-, Netzwerk-, Unterhaltungselektronik- und Automobilplattformen adressieren.
- 3D-integrierte Schaltungen stellen die größte Anwendungsbasis dar, da die vertikale Chipstapelung die Integrationsdichte verbessert, die Verbindungslänge reduziert und leistungsstarke Speicher- und Logikkombinationen unterstützt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Bildsensoren |
Medium |
Kompakte Bildgebung |
Reifen |
|
3D-Paket |
Hoch |
Chiplet-Stack |
Skalierung |
|
3D-integrierte Schaltkreise |
Hoch |
HBM-Logik |
Skalierung |
Markt für Through-Silicon-Via-Technologie (TSV): Wachstumstreiber und Wirkungsanalyse
KI und Bedarf an Hochbandbreitenspeicher
Die für das Training und die Inferenz von KI erforderliche Speicherbandbreite kann von der aktuellen Architektur auf Leiterplatten nicht effektiv bewältigt werden. Der durch TSV ermöglichte Speicherstapel mit hoher Bandbreite reduziert die Verbindungslängen, senkt den Energieverbrauch pro Bitübertragung und erhöht die Packungsdichte für Beschleuniger und Rechenzentrumsprozessoren. Dies führt zu einem erhöhten Bedarf an Durchkontaktierungsätzung, Kupferfüllung, Waferverdünnung und Bonding-Verfahren. Die Auswirkungen sind in den fortschrittlichen Packaging-Linien für KI-Beschleuniger am deutlichsten spürbar.
Miniaturisierung bei Bildgebungs- und Edge-Geräten
Smartphones, Autokameras, medizinische Geräte, Wearables und industrielle Sensoren gehören zu den Anwendungen, die immer kleinere und leistungsfähigere Module benötigen. Die TSV-Technologie ermöglicht es Bildsensoren und anderen gestapelten Bauelementen, ihre elektrischen Verbindungen vertikal zu verlegen, anstatt wertvolle Fläche auf dem Bauelement zu beanspruchen. Dadurch kann das Gehäuse dünner gestaltet werden. Die praktischen Auswirkungen zeigen sich in einer höheren Anzahl von Design-Wins für Wafer-Level-Packaging-Unternehmen sowie in der Differenzierung von Kamera- und Sensormodulen.
Halbleiter-Souveränität und Investitionen in Verpackungen
Regierungen und Hersteller betrachten fortschrittliche Verpackungstechnologien als strategische Kompetenz und nicht mehr als reine Dienstleistung. Politische Förderprogramme in den USA, Europa, Japan, Südkorea, China und Indien unterstützen Investitionen in Montage, Test, Substrate und die Entwicklung von Verpackungsprozessen. TSV-Kapazitäten profitieren, da sie für die 2,5D- und 3D-Integration unerlässlich sind. Die Marktauswirkungen sind ein größerer Pool an qualifizierten Einrichtungen, eine höhere regionale Versorgungssicherheit und eine größere Bereitschaft der Kunden, die gemeinsame Entwicklung für unternehmenskritische Anwendungen zu finanzieren.
Markt für Through-Silicon-Via-Technologie (TSV): Zukunftstrends
Thermisches TSV-Design
Zukünftige Trends im Markt für Through-Silicon-Via-Technologie (TSV) werden sich zunehmend auf thermisch optimierte Designregeln konzentrieren, die die Platzierung von Durchkontaktierungen, Sperrzonen, Materialien und Wärmeleitwege auf Gehäuseebene bereits in der frühesten Architekturphase integrieren. Mit zunehmender Höhe von 3D-Strukturen können thermische Spannungen und lokale Erwärmung die Zuverlässigkeit beeinträchtigen, bevor die maximale elektrische Leistung erreicht ist. Anbieter, die Simulation, Messtechnik und Prozesssteuerung kombinieren, helfen Kunden, das Risiko von Requalifizierungen zu reduzieren. Dieser Trend wird TSV-Entscheidungen von einer rein fertigungsbezogenen Diskussion hin zu einer systemweiten Co-Optimierung verlagern.
Feinere Rasterung und Hybridintegration
Zukünftige Packaging-Technologien benötigen TSV-Technologie mit feiner Rasterteilung, verbesserte Overlay-Kontrolle und höhere Kompatibilität mit Hybrid-Bonding- und RDL-Prozessen. Ziel ist es, Chiplets, Speicherstacks, HF-Funktionalität und Sensoren in Gehäusen mit höherer Bandbreite pro Quadratmillimeter zu realisieren. Von diesem Wandel profitieren Unternehmen mit überlegenen Fähigkeiten in Lithografie, Ätzprozessgleichmäßigkeit, Kupferplattierungsprozessmanagement und Inspektion. Letztendlich wird die TSV-Technologie mit feiner Rasterteilung die Basis für heterogene Halbleiterplattformen bilden und nicht nur eine weitere Verbindungsoption darstellen.
Marktchancen für Through-Silicon-Via-Technologie (TSV)
Partnerschaften für fortschrittliche Verpackungen für KI-Infrastruktur
Marktprognosen für Through-Silicon-Via-Technologie (TSV) deuten auf ein großes Potenzial für Packaging-Partnerschaften im Bereich KI-Beschleuniger, Speicher mit hoher Bandbreite und Netzwerk-Silizium hin. Foundries, OSATs, Speicherhersteller und Geräteanbieter können gemeinsame Prozess-Roadmaps entwickeln, um die Qualifizierungszeit für Kunden zu verkürzen. Investoren sollten Plattformen mit bewährten Zuverlässigkeitstests, thermischer Modellierung und skalierbarer Wafer-Level-Kapazität priorisieren. Die besten Chancen ergeben sich dort, wo Anbieter Lernprozesse zur Ertragssteigerung, gesicherte Kapazitäten und Co-Design-Unterstützung für Hyperscale- und Enterprise-Computing-Kunden garantieren können.
Regionales Outsourcing für Kosten- und Lieferstabilität
Für Halbleiterkunden besteht die reale Möglichkeit, durch regionales Outsourcing Kostenmanagement und Diversifizierung zu erreichen. Während der asiatisch-pazifische Raum weiterhin der größte Produzent bleibt, werden nordamerikanische und europäische Kunden ihre sekundären TSV-Linien und fortschrittlichen Packaging-Technologien auf Ausfallsicherheit ausrichten können. Differenzierungsmöglichkeiten im Servicebereich ergeben sich durch Prozesstransparenz, Qualität auf Automobilniveau und ein flexibles Kapazitätsmodell. Diese Möglichkeit ist besonders interessant für Anwendungen mit mittleren Stückzahlen, bei denen fortschrittliche Packaging-Technologien genutzt werden sollen, ohne in die Fertigung investieren zu müssen.
Aktuelle Entwicklungen
- Juni 2026: Amkor Technology, Inc. — Das Unternehmen hob auf der ECTC 2026 die nächste Generation von Packaging-Lösungen und die Expansionsaktivitäten in den USA hervor und stärkte damit seine Positionierung im Bereich der fortschrittlichen Montage für KI, Hochleistungsrechnen und heterogene Integrationsanwendungen, die TSV-fähige Architekturen nutzen können.
- Mai 2026: Samsung Electronics Co., Ltd. — Samsung begann als erstes Unternehmen der Branche mit der Auslieferung von HBM4E-Mustern und treibt damit die Roadmap für Speicher mit hoher Bandbreite voran, die auf gestapelten Speicherarchitekturen und TSV-Verbindungen für KI-Computing-Plattformen basieren.
- Juni 2026: Intel Corporation – Intel Foundry erläuterte auf dem VLSI Symposium die Meilensteine der Prozessentwicklung und zukünftige Innovationen und unterstützte damit die umfassendere Strategie der Intel-Fertigung und -Verpackung für Computerplattformen der nächsten Generation.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -