
Marché de la technologie Through-Silicon Via (TSV) : prévisions 2034
Rapport d'analyse du marché des interconnexions traversantes (TSV) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (premier TSV, TSV intermédiaire, dernier TSV) ; application (capteurs d'image, boîtiers 3D, circuits intégrés 3D, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026918
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 21, 2026


Taille du marché en 2025
4,1 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
14,43 %
taux de croissance
Marché adressable
76,86 milliards de dollars américains
(2026-2034)
Le marché de la technologie des interconnexions traversantes en silicium était évalué à 4,1 milliards de dollars américains en 2025 et devrait atteindre 12,05 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 14,43 % entre 2026 et 2034. La demande est stimulée par l'augmentation de la densité des interconnexions, la mémoire empilée, les capteurs d'image, les boîtiers 3D et les circuits intégrés 3D afin de minimiser la distance du signal, d'augmenter la bande passante et de créer des conceptions de semi-conducteurs compactes.
L'Amérique du Nord demeure l'une des régions les plus lucratives, le marché de la technologie des interconnexions traversantes en silicium étant porté par le développement des infrastructures d'intelligence artificielle, l'encapsulation avancée et les semi-conducteurs sans usine. L'Amérique du Nord devrait connaître un TCAC de 12,8 % à 13,6 % entre 2026 et 2034, grâce aux besoins en mémoire à large bande passante, en interposeurs 2.5D, en électronique aérospatiale et en encapsulation à forte puissance de calcul des États-Unis.
Analyse et perspectives du marché de la technologie des interconnexions traversantes en silicium (TSV)
- L'Amérique du Nord représentait une part de 28 à 32 % en 2025 et connaît une croissance annuelle composée de 12,8 à 13,6 % entre 2026 et 2034, soutenue par les serveurs d'IA, l'emballage avancé et la capacité de production nationale de semi-conducteurs.
- Les États-Unis représentaient 68 à 72 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 13,0 à 13,8 % entre 2026 et 2034, tirée par le calcul haute performance et l'électronique de défense.
- L'Europe détenait une part de marché de 16 à 19 % en 2025 et connaît une croissance annuelle composée de 11,4 à 12,2 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne étant les principaux pays adoptant ces emballages.
- La région Asie-Pacifique a capté une part de marché de 43 à 47 % en 2025 et connaît une croissance annuelle composée de 15,2 à 16,1 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, les chaînes d'approvisionnement liées à Taïwan et l'Inde.
- Le segment le plus important, celui des circuits intégrés 3D, détenait une part de marché de 41 à 45 % en 2025, avec un TCAC compris entre 14,6 et 15,4 % entre 2026 et 2034, reflétant la demande en matière de logique et de mémoire empilées.
- Le segment à forte croissance via TSV moyen détenait une part de marché de 30 à 34 % en 2025, avec un TCAC compris entre 15,5 et 16,4 % entre 2026 et 2034, grâce à la compatibilité des processus avec les nœuds avancés.
- Principales entreprises analysées en détail : Amkor Technology, Inc. ; ALLVIA, Inc. ; Advanced Packaging Technology Laboratories ; China Wafer Level CSP Co., Ltd. ; Tianshui Huatian Technology Co., Ltd. ; Intel Corporation ; Micralyne Inc. ; Samsung Electronics Co., Ltd. ; TESCAN ORSAY HOLDING ; Xilinx, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique des TSV a changé : de l'interconnexion des capteurs d'image, elle s'étend désormais à l'intégration hétérogène de la mémoire, de la logique, des MEMS et des boîtiers hautes performances. Les fabricants délaissent les TSV à pas grossier au profit d'un pas fin, d'un contrôle plus précis du rapport d'aspect, d'une meilleure qualité de remplissage en cuivre et d'une conception optimisée thermiquement. Cette transition impactera les tendances de production en générant une demande accrue d'équipements de gravure, de dépôt, de métrologie, de collage et d'inspection chez les fonderies, les OSAT et les IDM.
Durant la période prévisionnelle, les investissements devraient se concentrer sur les pôles d'encapsulation de la région Asie-Pacifique, les capacités d'assemblage avancées des États-Unis et les programmes européens de souveraineté des semi-conducteurs. L'évolution favorable du cadre réglementaire, notamment en matière de souveraineté des semi-conducteurs, d'écosystème d'IA, de semi-conducteurs automobiles et de sécurité de la chaîne d'approvisionnement, stimulera la demande à long terme. De nouvelles zones géographiques attireront des externalisations ciblées des procédés TSV, en fonction de la demande des clients pour une meilleure maîtrise des coûts et une réduction des risques régionaux.
Portée du rapport sur le marché de la technologie des interconnexions traversantes en silicium (TSV)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,1 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,43% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la technologie des interconnexions traversantes en silicium (TSV)
La croissance du marché des interconnexions traversantes (TSV) est alimentée par le calcul gourmand en bande passante, la miniaturisation de l'électronique grand public et les dispositifs électroniques de haute précision. La technologie TSV réduit la longueur du trajet du signal et la latence, permettant ainsi l'empilement vertical de circuits intégrés là où la miniaturisation planaire atteint ses limites. Les serveurs d'intelligence artificielle, les mémoires à large bande passante, les capteurs d'image CMOS, les modules radiofréquences et les modules informatiques automobiles élargissent le marché potentiel des solutions d'encapsulation 2.5D et 3D.
La chaîne de valeur comprend la fabrication des plaquettes, la gravure des vias, le dépôt de la couche diélectrique, la formation des couches barrières et d'amorçage, le cuivrage, l'amincissement, le collage, le contrôle qualité et l'assemblage final. Du côté de l'offre, des difficultés persistent liées aux faibles rendements, aux contraintes thermiques et aux importants investissements initiaux. Outre la demande client, la disponibilité des équipements et la maîtrise des procédés de fabrication sont des facteurs tout aussi déterminants pour le respect des délais de livraison et la montée en puissance de la production.
L'avantage concurrentiel sur le marché des technologies de vias traversants en silicium (Through-Silicon Via) est déterminé par la profondeur des procédés, les capacités d'encapsulation et le cycle de qualification des clients. Amkor Technology, Inc. et Samsung Electronics Co., Ltd., entreprises axées sur les procédés, se concentrent sur l'assemblage et l'encapsulation avancés des puces mémoire, tandis qu'Intel Corporation privilégie les capacités de fonderie et d'intégration hétérogène. ALLVIA, Inc., Micralyne Inc. et TESCAN ORSAY HOLDING offrent quant à elles une expertise en gravure de vias, MEMS et inspection.
Les tendances d'investissement privilégient les entreprises capables de tirer parti de leur expertise en matière de TSV, ainsi que du packaging au niveau de la plaquette, de la conception assistée par ordinateur et des tests de fiabilité. China Wafer Level CSP Co., Ltd. et Tianshui Huatian Technology Co., Ltd. offrent un choix plus large pour les activités d'externalisation axées sur l'Asie, tandis que Xilinx, Inc. gagne en importance grâce à son écosystème de logique programmable haute performance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la technologie des interconnexions traversantes en silicium (TSV) : Perspectives stratégiques
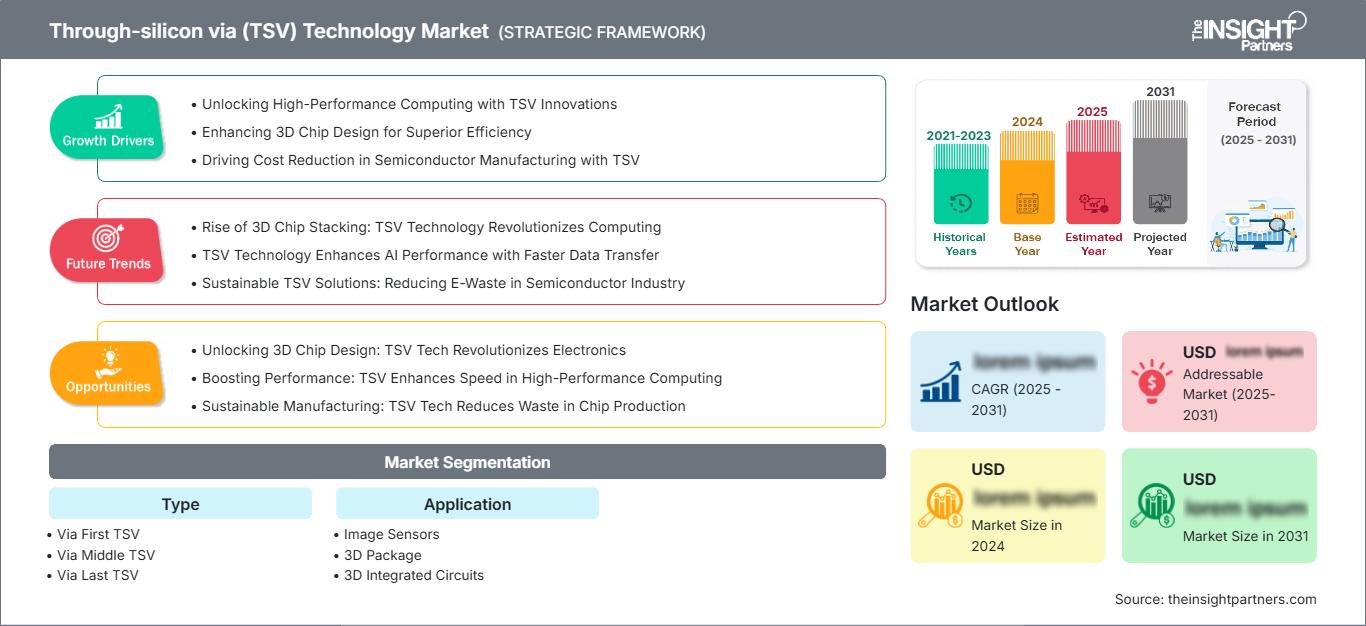
Perspectives régionales
Marché de la technologie des interconnexions traversantes en silicium en Amérique du Nord
L'Amérique du Nord détenait entre 28 et 32 % des parts de marché de la technologie des interconnexions traversantes en silicium (TSV) en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 12,8 à 13,6 % entre 2026 et 2034. La région bénéficie de la demande croissante en accélérateurs d'IA, des feuilles de route en matière d'encapsulation avancée, du secteur de l'électronique de défense et d'une forte activité de conception. La politique américaine en matière de semi-conducteurs et les programmes d'encapsulation nationaux renforcent l'attractivité économique de la qualification locale des procédés TSV.
La croissance est la plus forte là où la mémoire à large bande passante, les interposeurs et la logique empilée sont connectés aux plateformes de centres de données. Les clients privilégient la sécurité d'approvisionnement, la disponibilité de puces fiables et des cycles de qualification plus courts. L'écosystème régional bénéficie également des fournisseurs de matériaux, des sociétés de métrologie et des investissements OSAT qui prennent en charge la gravure, le remplissage de cuivre, l'amincissement des plaquettes et la validation de la fiabilité.
Marché américain de la technologie des interconnexions traversantes en silicium
Les États-Unis représentaient 68 à 72 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 13,0 à 13,8 % entre 2026 et 2034. La demande est principalement axée sur les serveurs d'IA, l'électronique aérospatiale, les plateformes FPGA, les capteurs d'image CMOS et le calcul haute sécurité. La position dominante sur le marché intérieur est assurée par Intel Corporation et Xilinx, Inc., grâce à leurs architectures de calcul haut de gamme et leurs circuits logiques programmables.
Les applications révèlent une tendance croissante à l'adoption de la technologie TSV dans les circuits intégrés 3D et les boîtiers 3D, où la limitation de bande passante au niveau du boîtier constitue une contrainte. La fiabilité, les performances thermiques et la traçabilité figurent parmi les critères clés pris en compte par les acheteurs américains de ces composants. Ceci favorise l'émergence de prestataires de services d'encapsulation avancés, de fabricants d'équipements et d'experts en procédés.
Marché européen de la technologie des interconnexions traversantes en silicium
L'Europe représentait entre 16 et 19 % du marché en 2025 et devrait connaître une croissance annuelle composée de 11,4 à 12,2 % entre 2026 et 2034. L'Allemagne est le pays leader grâce à l'électronique automobile, l'automatisation industrielle et les capteurs. Le Royaume-Uni contribue notamment aux semi-conducteurs composés et à la conception, tandis que la France se distingue dans les secteurs de l'aérospatiale, de la défense et de l'imagerie.
Des pays comme l'Italie et l'Espagne contribuent à la création de la demande grâce aux efforts déployés dans les secteurs de l'électronique industrielle, des dispositifs médicaux et de la microélectronique, visant à renforcer la résilience de la région. En Europe, les programmes stimulent les capacités d'encapsulation avancée ; toutefois, leur ampleur reste inférieure à celle de l'Asie-Pacifique et de l'Amérique du Nord. Les fournisseurs capables de proposer des produits fiables, à faible taux de défauts et à cycle de vie plus long, conformes aux normes automobiles, bénéficieront d'un avantage concurrentiel.
Marché de la technologie des vias traversants en silicium en Asie-Pacifique
La région Asie-Pacifique détenait entre 43 et 47 % du marché en 2025 et devrait connaître une croissance annuelle composée de 15,2 % à 16,1 % entre 2026 et 2034, ce qui en fait le premier marché régional. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutiennent la demande grâce à leurs investissements dans les mémoires, les capteurs d'image, l'électronique d'affichage et les technologies d'encapsulation avancées.
La Corée du Sud est en tête de l'adoption de la technologie TSV pour la mémoire, tandis que la Chine développe l'encapsulation au niveau de la plaquette et l'assemblage externalisé. Le Japon fournit les matériaux, les équipements et la fabrication de précision, et l'Inde dynamise sa politique en matière de semi-conducteurs. La capacité industrielle, la proximité avec les clients et les programmes gouvernementaux de soutien aux semi-conducteurs renforcent l'avantage concurrentiel durable de la région.
Marché de la technologie des vias traversants en silicium au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 9,2 % à 10 % entre 2026 et 2034, l'Arabie saoudite et les Émirats arabes unis étant les principaux moteurs de la demande, notamment grâce aux centres de données, aux infrastructures énergétiques et à la numérisation industrielle. L'Afrique du Sud contribue à cette croissance par ses activités d'assemblage électronique et de recherche, tandis que le reste de la région demeure dépendant des importations.
L'adoption régionale est encore à ses débuts, mais s'améliore à mesure que le cloud souverain, l'infrastructure d'IA et les programmes de villes intelligentes accroissent les besoins en puces avancées. La demande de TSV est principalement indirecte, via les serveurs, capteurs et équipements de communication importés. Les opportunités locales dépendent du niveau d'assemblage électronique, des partenariats avec les fabricants de semi-conducteurs et des achats d'infrastructures à long terme.
Analyse de segmentation
Taper
Le segment « Type » du marché de la technologie des interconnexions traversantes en silicium devrait connaître une croissance annuelle composée (TCAC) de 14,0 % à 14,8 % entre 2026 et 2034, le choix du procédé devenant un facteur déterminant pour le rendement, le coût et la compatibilité des dispositifs. L’étendue du marché de la technologie des interconnexions traversantes en silicium, selon les approches « via first », « via middle » et « via last », reflète les différents points d’intégration dans les flux de fabrication et d’encapsulation des plaquettes.
- Le procédé Via First TSV reste important pour les schémas d'intégration précoce où les vias sont créés avant l'achèvement du dispositif frontal, permettant des conceptions compactes mais nécessitant un contrôle strict du processus et une forte compatibilité thermique.
- Le TSV intermédiaire est stratégiquement important dans les flux logiques et de mémoire avancés car il équilibre la flexibilité d'intégration au niveau de la plaquette avec un meilleur alignement sur les fenêtres de processus des semi-conducteurs.
- La technologie TSV Last de Via prend en charge l'intégration au niveau de l'emballage, notamment lorsque les fabricants recherchent une perturbation moindre en amont, une plus grande flexibilité d'externalisation et une compatibilité avec les environnements de traitement de plaquettes matures.
Application
Le segment des applications du marché de la technologie des interconnexions traversantes en silicium (TSV) devrait connaître une croissance annuelle composée (TCAC) de 14,5 % à 15,3 % entre 2026 et 2034, l'adoption de la TSV s'étendant de l'imagerie au calcul empilé et à l'encapsulation haute densité. Les fabricants de dispositifs privilégient les architectures basées sur la TSV lorsque les exigences en matière de distance de signal, de format, d'efficacité énergétique et de bande passante ne peuvent être satisfaites par les interconnexions conventionnelles.
- Les capteurs d'image continuent d'utiliser des TSV pour les modules de caméras compactes, l'imagerie mobile, les caméras automobiles, l'imagerie médicale et l'encapsulation au niveau de la plaquette, où un profil bas et un routage électrique fiable sont essentiels.
- La demande en boîtiers 3D augmente car les conceptions de boîtiers à base de puces, d'interposeurs et de boîtiers empilés répondent aux limites de bande passante et d'espace dans les plateformes d'IA, de réseau, d'électronique grand public et automobiles.
- Les circuits intégrés 3D représentent la plus grande base d'applications car l'empilement vertical des puces améliore la densité d'intégration, réduit la longueur des interconnexions et prend en charge des combinaisons de mémoire et de logique hautes performances.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Capteurs d'image |
Moyen |
Imagerie compacte |
Mature |
|
Emballage 3D |
Haut |
Pile de chiplets |
Mise à l'échelle |
|
Circuits intégrés 3D |
Haut |
Logique HBM |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la technologie des interconnexions traversantes en silicium (TSV)
IA et demande de mémoire à large bande passante
L'architecture actuelle des cartes ne permet pas de gérer efficacement la charge de travail liée à la bande passante mémoire requise pour l'entraînement et l'inférence de l'IA. La technologie TSV (Transfer-Side Virtualization) permet d'obtenir une mémoire à large bande passante, réduisant ainsi la longueur des interconnexions, la consommation d'énergie par bit et augmentant la densité d'intégration des accélérateurs et des processeurs de centres de données. Il en résulte une demande accrue en matière de gravure de vias, de remplissage de cuivre, d'amincissement des plaquettes et de techniques de collage. Cet impact est particulièrement marqué sur les lignes de packaging avancées utilisées pour les accélérateurs d'IA.
Miniaturisation des dispositifs d'imagerie et de périphérie
Les smartphones, les caméras automobiles, les dispositifs médicaux, les objets connectés et les capteurs industriels figurent parmi les applications qui requièrent des modules toujours plus petits et plus fonctionnels. La technologie TSV permet aux capteurs d'image et autres dispositifs empilés de rediriger leurs connexions électriques vers un chemin vertical, libérant ainsi de l'espace précieux sur le dispositif et permettant de réduire l'épaisseur du boîtier. Concrètement, cela se traduit par un plus grand nombre de contrats remportés par les entreprises spécialisées dans l'encapsulation au niveau de la plaquette, ainsi que par une différenciation accrue des modules de caméras et de capteurs.
Souveraineté des semi-conducteurs et investissement dans l'emballage
Les gouvernements et les fabricants considèrent l'encapsulation avancée comme une capacité stratégique plutôt que comme un simple service de finition. Aux États-Unis, en Europe, au Japon, en Corée du Sud, en Chine et en Inde, les politiques de soutien encouragent les investissements dans l'assemblage, les tests, les substrats et le développement des procédés d'encapsulation. La capacité de production de TSV (interfaces traversantes tri-silicones) en bénéficie car elle est essentielle à l'intégration 2.5D et 3D. Il en résulte un plus grand nombre d'installations qualifiées, une sécurité d'approvisionnement régionale renforcée et une plus grande volonté des clients de financer le co-développement d'applications critiques.
Tendances futures du marché de la technologie des interconnexions traversantes en silicium (TSV)
Conception de TSV prenant en compte la température
Les tendances futures du marché des interconnexions traversantes en silicium (TSV) mettront de plus en plus l'accent sur des règles de conception thermiques intégrant, dès les premières étapes de l'architecture, le placement des interconnexions, les zones d'exclusion, les matériaux et les chemins de dissipation thermique au niveau du boîtier. À mesure que les empilements 3D s'élèvent, les contraintes thermiques et l'échauffement localisé peuvent limiter la fiabilité avant même que les performances électriques n'atteignent leur maximum. Les fournisseurs qui combinent simulation, métrologie et contrôle des procédés aideront leurs clients à réduire les risques de requalification. Cette tendance transformera les décisions relatives aux TSV, passant d'une simple discussion sur la fabrication à une exigence de co-optimisation au niveau du système.
Pas plus fin et intégration hybride
Les technologies d'encapsulation futures nécessitent une technologie TSV à pas fin, un meilleur contrôle de la superposition et une compatibilité accrue avec les procédés de liaison hybride et RDL. L'objectif est de faciliter l'intégration de puces, d'empilements de mémoire, de fonctionnalités RF et de capteurs dans des boîtiers offrant une bande passante plus élevée par millimètre carré. Cette transition profitera aux acteurs maîtrisant la lithographie, l'uniformité des procédés de gravure, la gestion du processus de cuivrage et l'inspection. À terme, la technologie TSV à pas fin deviendra la couche clé des plateformes semi-conductrices hétérogènes, et non plus une simple option d'interconnexion.
Opportunités du marché de la technologie des interconnexions traversantes en silicium (TSV)
Partenariats de packaging avancés pour l'infrastructure d'IA
Les prévisions du marché des interconnexions traversantes (Through-Silicon Via) indiquent un fort potentiel de partenariats pour l'encapsulation de puces destinées aux accélérateurs d'IA, à la mémoire à large bande passante et aux semi-conducteurs de réseau. Les fonderies, les OSAT, les fournisseurs de mémoire et les équipementiers peuvent élaborer des feuilles de route de processus communes afin de réduire les délais de qualification des clients. Les investisseurs devraient privilégier les plateformes ayant fait leurs preuves en matière de tests de fiabilité, de modélisation thermique et de capacité de production évolutive au niveau de la plaquette. Les meilleures opportunités se présenteront lorsque les fournisseurs pourront garantir l'analyse des rendements, sécuriser la capacité de production et proposer un accompagnement à la conception conjointe pour les clients des secteurs de l'informatique hyperscale et des entreprises.
Externalisation régionale pour la maîtrise des coûts et la résilience de l'approvisionnement
Les clients du secteur des semi-conducteurs ont une réelle possibilité de maîtriser leurs coûts et de diversifier leur production grâce à l'externalisation régionale. Si la région Asie-Pacifique restera le principal producteur mondial, les clients nord-américains et européens bénéficieront de lignes TSV secondaires et de solutions d'encapsulation avancées garantissant leur résilience. La différenciation des services est possible grâce à la transparence des processus, une qualité de niveau automobile et un modèle de capacité flexible. Cette option est particulièrement intéressante pour les applications de moyennes séries, permettant d'exploiter des capacités d'encapsulation avancées sans investissement initial en production.
Développements récents
- Juin 2026 : Amkor Technology, Inc. — la société a mis en avant ses technologies d’emballage de nouvelle génération et son expansion aux États-Unis lors du salon ECTC 2026, renforçant ainsi son positionnement dans l’assemblage avancé pour l’IA, le calcul haute performance et les applications d’intégration hétérogènes pouvant utiliser des architectures compatibles TSV.
- Mai 2026 : Samsung Electronics Co., Ltd. — Samsung a commencé l’expédition des premiers échantillons HBM4E du secteur, faisant progresser les feuilles de route de la mémoire à large bande passante qui reposent sur des architectures de mémoire empilées et des interconnexions TSV pour les plateformes de calcul d’IA.
- Juin 2026 : Intel Corporation — Intel Foundry a présenté en détail les étapes clés de ses processus et ses innovations futures lors du symposium VLSI, soutenant ainsi sa stratégie globale de fabrication et d’encapsulation avancées pour les plateformes informatiques de nouvelle génération.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -