
スルー-スイルイクオンヴイア(TSV)技術市場:規模・シェア・予測 2034
シリコン貫通ビア(TSV)技術市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ビアファーストTSV、ビアミドルTSV、ビアラストTSV)、用途別(イメージセンサー、3Dパッケージ、3D集積回路、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00026918
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 21, 2026


2025年の市場規模
41 億米ドル
基準年値
2034年の予測
120億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.43 %
成長率
対象市場
768億6000 万米ドル
(2026年~2034年)
シリコン貫通ビア技術市場は、2025年に41億米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)14.43%で成長し、2034年には120億5000万米ドルに達すると予測されています。需要は、信号距離の最小化、帯域幅の拡大、コンパクトな半導体設計の実現を目的とした、高密度相互接続、積層メモリ、イメージセンサー、3Dパッケージ、3D ICによって牽引されています。
北米は、人工知能インフラ開発、先進的なパッケージング、ファブレス半導体によってシリコン貫通ビア技術市場規模が拡大する、最も収益性の高い地域の一つであり続けています。北米は、米国の高帯域幅メモリ、2.5Dインターポーザ、航空宇宙エレクトロニクス、および計算集約型パッケージングのニーズにより、2026年から2034年にかけて年平均成長率(CAGR)12.8~13.6%で成長すると予測されています。
シリコン貫通ビア(TSV)技術の市場評価と洞察
- 北米は2025年には28~32%のシェアを占め、AIサーバー、高度なパッケージング、国内半導体生産能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)12.8~13.6%で成長すると予測されている。
- 米国は2025年には北米の68~72%を占め、HPC(高性能コンピューティング)と防衛電子機器に牽引され、2026年から2034年にかけて年平均成長率(CAGR)13.0~13.8%で成長すると予測されている。
- 欧州は2025年には16~19%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)11.4~12.2%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが包装材の普及を牽引している。
- アジア太平洋地域は2025年には43~47%のシェアを獲得し、2026年から2034年にかけては年平均成長率(CAGR)15.2~16.1%で成長すると予測されており、中国、日本、韓国、台湾関連のサプライチェーン、インドが成長を牽引している。
- 最大のセグメントである3D集積回路は、2025年には41~45%の市場シェアを占め、2026~2034年のCAGRは14.6~15.4%の範囲となり、積層ロジックとメモリの需要を反映している。
- 中期TSVによる高成長セグメントは、先進ノードとのプロセス互換性により、2025年には30~34%の市場シェアを占め、2026~2034年のCAGRは15.5~16.4%の範囲になると予測されている。
- 詳細に分析された主要企業:Amkor Technology, Inc.、ALLVIA, Inc.、Advanced Packaging Technology Laboratories、China Wafer Level CSP Co., Ltd.、Tianshui Huatian Technology Co., Ltd.、Intel Corporation、Micralyne Inc.、Samsung Electronics Co., Ltd.、TESCAN ORSAY HOLDING, as、Xilinx, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
TSV(Through-Silicon Via)の技術動向は、イメージセンサーの相互接続から、メモリ、ロジック、MEMS、高性能パッケージングのヘテロジニアス統合へと変化しています。メーカー各社は、より粗いTSV設計から、より微細なピッチ、アスペクト比の厳密な制御、銅充填品質の向上、そして熱特性を考慮したレイアウト設計へと移行を進めています。この移行は、ファウンドリ、OSAT(半導体後工程受託製造)、IDM(直販型デバイスメーカー)におけるエッチング、成膜、計測、ボンディング、検査装置への需要増加につながり、製造動向に影響を与えるでしょう。
予測期間中、設備投資はアジア太平洋地域のパッケージングクラスター、米国の高度な組立能力、および欧州の半導体主権プログラムへとシフトすると予想されます。半導体主権、AIエコシステム、車載用半導体、サプライチェーンのセキュリティといった規制環境の追い風が、長期的な需要見通しを牽引するでしょう。顧客のコスト効率化と地域リスク軽減へのニーズに基づき、新たな地域がTSVプロセスのアウトソーシング先として選ばれるようになるでしょう。
シリコン貫通ビア(TSV)技術市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 41億米ドル |
| 2034年までの市場規模 | 120億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.43% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
シリコン貫通ビア(TSV)技術市場分析
シリコン貫通ビア(TSV)技術の需要は、帯域幅を多く必要とするコンピューティング、小型家電、高感度電子機器の需要増加に起因しています。TSV技術は信号経路長と遅延を低減し、平面スケーリングではこれ以上の性能向上が見込めない場合でも、集積回路を垂直方向に積層することを可能にします。人工知能サーバー、高帯域幅メモリ、CMOSイメージセンサー、無線周波数モジュール、自動車用コンピュータモジュールなどは、2.5Dおよび3Dパッケージングの潜在的な顧客基盤を拡大しています。
バリューチェーンは、ウェハ製造、ビアエッチング、誘電体ライナー成膜、バリア層およびシード層形成、銅めっき、薄膜化、接合、検査、最終組立といった工程から構成されます。供給側は、歩留まりの低さ、熱応力、設備投資の多さといった課題に依然として直面しています。顧客需要に加え、設備の可用性や検証済みのプロセスレシピも、出荷スケジュールやスケールアップにおいて同様に重要な役割を果たします。
シリコン貫通ビア技術市場レポートにおける競争優位性は、プロセス深度、パッケージング能力、および顧客認定サイクルによって決定されます。プロセス指向のAmkor Technology, Inc.とSamsung Electronics Co., Ltd.は、メモリチップに関連する高度なアセンブリとパッケージングに注力しており、Intel Corporationはファウンドリと異種統合能力に重点を置いています。ALLVIA, Inc.、Micralyne Inc.、およびTESCAN ORSAY HOLDINGは、ビアエッチング、MEMS、および検査に関する専門知識を提供しています。
投資動向は、TSVに関する知識に加え、ウェハーレベルパッケージング、設計支援、信頼性試験といった能力を活用できる企業に注目が集まっていることを示しています。China Wafer Level CSP Co., Ltd.とTianshui Huatian Technology Co., Ltd.は、アジアに特化したアウトソーシング事業において幅広い選択肢を提供しており、一方、Xilinx, Inc.は高性能プログラマブルロジックのエコシステムによって重要性を増しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
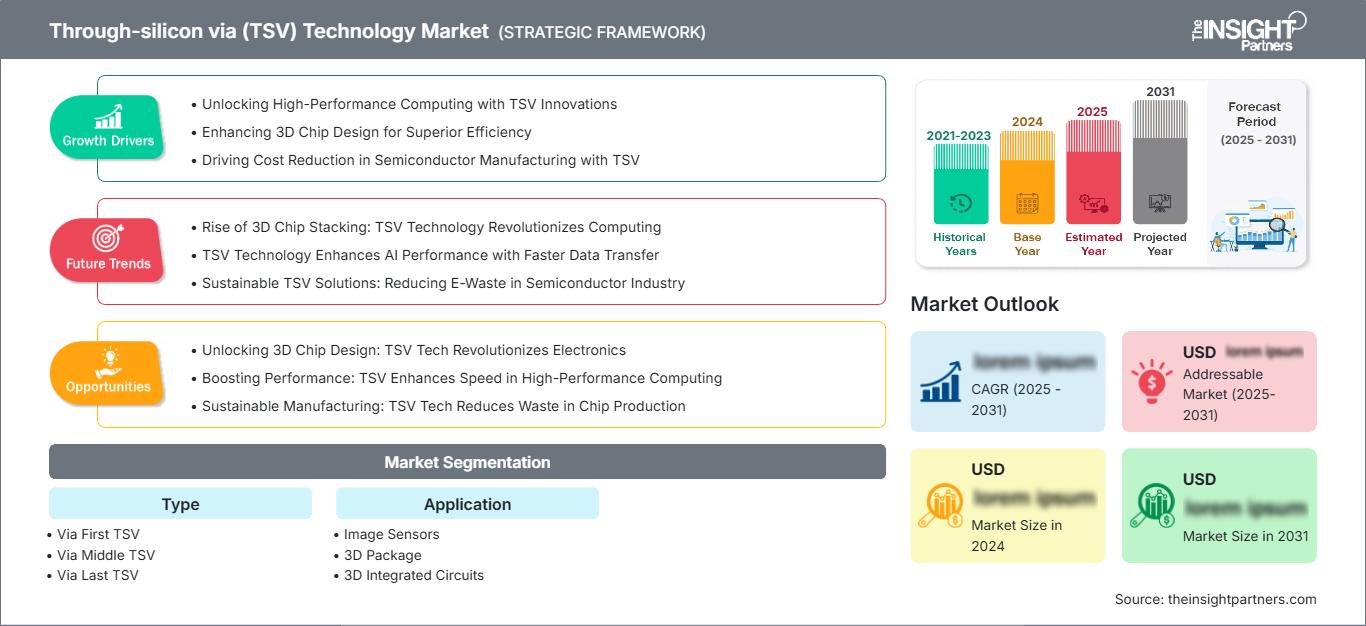
シリコン貫通ビア(TSV)技術市場:戦略的洞察
地域別分析
北米スルーシリコンビア技術市場
北米は2025年にシリコン貫通ビア(TSV)技術市場の28~32%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.8~13.6%で拡大すると予測されている。同地域は、AIアクセラレータの需要、先進的なパッケージングロードマップ、防衛グレードの電子機器、そして活発な設計活動の恩恵を受けている。米国の半導体政策と国内パッケージングプログラムは、TSVプロセスの現地認定におけるビジネスケースを向上させている。
高帯域幅メモリ、インターポーザ、スタックドロジックがデータセンタープラットフォームに接続される分野で、最も力強い成長が見られます。顧客は、安定した供給、良品ダイの入手性、そして短い認証サイクルを最優先事項としています。また、ビアエッチング、銅充填、ウェハ薄化、信頼性検証をサポートする材料サプライヤー、計測機器メーカー、OSAT(後工程受託製造)企業への投資も、地域のエコシステムにとって大きなメリットとなっています。
米国におけるシリコン貫通ビア技術市場
米国は2025年には北米市場の68~72%を占め、2026~2034年には年平均成長率(CAGR)13.0~13.8%で成長すると予測されている。需要の中心は、AIサーバー、航空宇宙エレクトロニクス、FPGAプラットフォーム、CMOSイメージセンサー、セキュアコンピューティングである。インテル社とザイリンクス社は、ハイエンドコンピューティングアーキテクチャとプログラマブルロジックを通じて、米国市場における存在感を高めている。
応用例を見ると、パッケージレベルでの帯域幅制限が制約となる3D ICおよび3Dパッケージにおいて、TSV技術の採用がますます増加傾向にあることが明らかになっている。信頼性、熱性能、トレーサビリティは、これらの部品の米国バイヤーが重視する主要な基準の一部である。こうした状況は、高度なパッケージングサービスプロバイダー、機器メーカー、およびプロセス専門家の台頭を促している。
欧州のシリコン貫通ビア技術市場
欧州は2025年には16~19%のシェアを占め、2026~2034年には年平均成長率(CAGR)11.4~12.2%で成長すると予測されている。ドイツは自動車エレクトロニクス、産業オートメーション、センサー分野で主導的な役割を果たしている。英国は化合物半導体や設計能力で貢献しており、フランスは航空宇宙、防衛、画像処理分野で貢献している。
イタリアやスペインなどの国々は、地域におけるレジリエンス強化を目指した産業用電子機器、医療機器、マイクロエレクトロニクス分野における取り組みを通じて、需要創出に貢献している。欧州では、高度なパッケージング技術を促進するプログラムが実施されているが、その規模はアジア太平洋地域や北米に比べて遅れている。自動車用途において高い信頼性、低欠陥、そして長寿命を実現できる製品を提供できるサプライヤーが優位に立つだろう。
アジア太平洋地域におけるシリコン貫通ビア技術市場
アジア太平洋地域は2025年に43~47%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)15.2~16.1%で成長すると予測されており、地域市場を牽引する存在となる見込みです。中国、日本、韓国、インド、オーストラリアは、メモリ、イメージセンサー、ディスプレイエレクトロニクス、および高度なパッケージングへの投資を通じて、需要を支えています。
韓国はメモリリンク型TSVの採用で先行し、中国はウェハーレベルパッケージングとアウトソーシングによる組立を拡大している。日本は材料、設備、精密製造で貢献し、インドは半導体政策の推進力を高めている。産業能力、顧客との近接性、そして政府支援の半導体プログラムが、この地域の長期的な優位性を強化している。
中東・アフリカにおけるシリコン貫通ビア技術市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)9.2~10.0%で拡大すると予測されており、サウジアラビアとアラブ首長国連邦がデータセンター、エネルギーインフラ、産業デジタル化の需要を牽引する。南アフリカは電子機器組立と研究開発活動を拡大する一方、中東・アフリカ地域のその他の国々は依然として輸入依存の状態にある。
地域における導入はまだ初期段階にあるものの、国家クラウド、AIインフラ、スマートシティプログラムによる高度なチップへの需要増加に伴い、改善が進んでいる。TSVの需要は主に輸入サーバー、センサー、通信機器を通じた間接的なものである。地域における機会は、電子機器組立の規模、半導体関連のパートナーシップ、長期的なインフラ調達に左右される。
セグメンテーション分析
タイプ
シリコン貫通ビア技術市場のタイプ別セグメントは、プロセス選択が歩留まり、コスト、およびデバイス互換性の中心となるため、2026年から2034年にかけて年平均成長率(CAGR)14.0~14.8%で成長すると予測されています。シリコン貫通ビア技術市場の範囲は、ビアファースト、ビアミドル、ビアラストのアプローチにまたがり、ウェーハ製造およびパッケージングフローにおけるさまざまな統合ポイントを反映しています。
- ビアファーストTSVは、フロントエンドデバイスの完成前にビアを作成する早期統合方式において依然として重要であり、コンパクトな設計を可能にする一方で、厳密なプロセス制御と高い熱適合性が求められる。
- ビアミドルTSVは、ウェハレベルの統合の柔軟性と半導体プロセスウィンドウへのより優れた適合性をバランスよく両立させるため、高度なロジックおよびメモリフローにおいて戦略的に重要です。
- Via Last TSVは、特にメーカーがフロントエンドの混乱を最小限に抑え、アウトソーシングの柔軟性を高め、成熟したウェハ処理環境との互換性を求める場合に、パッケージング段階の統合をサポートします。
応用
シリコン貫通ビア(TSV)技術市場のアプリケーション分野は、TSVの採用がイメージングから積層コンピューティングや高密度パッケージングへと拡大するにつれて、2026年から2034年にかけて年平均成長率(CAGR)14.5~15.3%で成長すると予測されています。デバイスメーカーは、信号距離、形状、電力効率、帯域幅といった要件を従来の相互接続では満たせない場合に、TSVベースのアーキテクチャを選択します。
- イメージセンサーは、小型カメラモジュール、モバイルイメージング、車載カメラ、医療イメージング、および薄型化と信頼性の高い電気配線が不可欠なウェハーレベルパッケージングにおいて、引き続きTSV(Through-Silicon Via)を使用している。
- チップレット、インターポーザー、スタック型パッケージ設計が、AI、ネットワーク、家電、自動車プラットフォームにおける帯域幅とスペースの制約に対応するため、3Dパッケージの需要が高まっている。
- 3D集積回路は、垂直方向のダイ積層によって集積密度が向上し、相互接続長が短縮され、高性能なメモリとロジックの組み合わせが可能になるため、最も大きな応用分野を占めている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
イメージセンサー |
中くらい |
コンパクトイメージング |
成熟した |
|
3Dパッケージ |
高い |
チップレットスタック |
スケーリング |
|
3D集積回路 |
高い |
HBMロジック |
スケーリング |
シリコン貫通ビア(TSV)技術市場の成長要因と影響分析
AIと高帯域幅メモリの需要
AIの学習と推論に必要なメモリ帯域幅のワークロードは、現在のボードアーキテクチャでは効率的に処理できません。TSVによって実現される高帯域幅メモリスタックは、相互接続長を短縮し、ビット転送あたりのエネルギー消費量を削減し、アクセラレータやデータセンタープロセッサのパッケージ密度を高めます。これにより、ビアエッチング、銅充填、ウェハ薄化、ボンディングといった技術に対する需要が高まります。この影響は、AIアクセラレータに使用される高度なパッケージングラインにおいて最も顕著に現れます。
イメージングデバイスとエッジデバイスにおける小型化
スマートフォン、車載カメラ、医療機器、ウェアラブルデバイス、産業用センサーなど、ますます小型化・高機能化が求められるアプリケーションは数多く存在します。TSV(Through-Silicon Via)技術を用いることで、イメージセンサーをはじめとする積層型デバイスの電気接続を、デバイス上の貴重なスペースを占有するのではなく、垂直方向に配線することが可能になり、パッケージの薄型化を実現できます。この技術の実用的効果は、ウェハーレベルパッケージング企業による設計採用数の増加や、カメラモジュールおよびセンサーモジュールの差別化といった形で現れています。
半導体主権とパッケージングへの投資
各国政府および製造業者は、高度なパッケージングをバックエンドサービスではなく、戦略的な能力として捉えるようになっている。米国、欧州、日本、韓国、中国、インドにおける政策支援は、組立、試験、基板、パッケージングプロセス開発への投資を促進している。TSV(Through-Silicon Via)の能力は、2.5Dおよび3D統合に不可欠であるため、この恩恵を受ける。市場への影響としては、資格を有する施設のプールが拡大し、地域における供給の安定性が向上し、ミッションクリティカルなアプリケーション向け共同開発への顧客資金提供意欲が高まることが挙げられる。
シリコン貫通ビア(TSV)技術市場の将来動向
熱を考慮したTSV設計
今後のシリコン貫通ビア(TSV)技術市場の動向は、ビアの配置、立ち入り禁止区域、材料、パッケージレベルの放熱経路をアーキテクチャの初期段階から統合する、熱を考慮した設計ルールにますます重点が置かれるようになるでしょう。3Dスタックが高くなるにつれて、熱応力や局所的な発熱によって、電気的性能が限界に達する前に信頼性が制限される可能性があります。シミュレーション、計測、プロセス制御を組み合わせたサプライヤーは、顧客が再認定リスクを低減するのに役立ちます。この傾向により、TSVに関する意思決定は、製造のみの議論から、システムレベルでの共同最適化要件へと移行するでしょう。
より細かいピッチとハイブリッド統合
将来のパッケージング技術には、ファインピッチTSV技術、より優れたオーバーレイ制御、そしてハイブリッドボンディングおよびRDLプロセスとの互換性の向上が求められます。その目的は、単位面積当たりの帯域幅を向上させたパッケージに、チップレット、メモリスタック、RF機能、センサーを搭載することです。この移行は、リソグラフィ、エッチングプロセスの均一性、銅めっきプロセス管理、および検査において優れた能力を持つ企業に恩恵をもたらします。最終的には、ファインピッチTSV技術は、単なる相互接続オプションではなく、ヘテロジニアス半導体プラットフォームを実現する基盤となるでしょう。
シリコン貫通ビア(TSV)技術の市場機会
AIインフラストラクチャのための先進的なパッケージングパートナーシップ
シリコン貫通ビア技術市場の予測によると、AIアクセラレータ、高帯域幅メモリ、ネットワークシリコン向けのパッケージングパートナーシップには大きなチャンスがあります。ファウンドリ、OSAT、メモリサプライヤー、装置ベンダーは、顧客の認定時間を短縮する共同プロセスロードマップを作成できます。投資家は、実績のある信頼性テスト、熱モデリング、拡張可能なウェハレベルの容量を備えたプラットフォームを優先すべきです。サプライヤーがハイパースケールおよびエンタープライズコンピューティングの顧客向けに、歩留まり学習、確実な容量、および共同設計サポートを保証できる場合に、最大のチャンスが生まれます。
コストと供給の回復力を高めるための地域別アウトソーシング
半導体顧客にとって、地域的なアウトソーシングを通じてコスト管理と事業多角化を実現できる可能性は十分にある。アジア太平洋地域は引き続き最大の生産拠点として君臨する一方、北米および欧州の顧客は、二次TSVラインと高度なパッケージング技術によって、事業継続性を確保できるだろう。プロセス透明性、車載グレードの品質、柔軟な生産能力モデルを通じて、サービス面での差別化も可能となる。特に、製造設備への投資を一切行わずに高度なパッケージング技術を活用したい中量生産の用途において、この可能性は非常に魅力的だ。
最近の動向
- 2026年6月:Amkor Technology, Inc.は、ECTC 2026において次世代パッケージングと米国での事業拡大活動を強調し、TSV対応アーキテクチャを利用できるAI、高性能コンピューティング、および異種統合アプリケーション向けの高度なアセンブリにおける同社の地位を強化した。
- 2026年5月:サムスン電子株式会社 — サムスンは、AIコンピューティングプラットフォーム向けに積層メモリアーキテクチャとTSV相互接続を利用した高帯域幅メモリのロードマップを推進する、業界初のHBM4Eサンプルの出荷を開始しました。
- 2026年6月:インテルコーポレーション ― インテルファウンドリは、VLSIシンポジウムにおいて、次世代コンピューティングプラットフォーム向けの高度な製造およびパッケージング戦略を裏付ける、プロセスにおける重要なマイルストーンと将来のイノベーションについて詳細に発表した。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -