
Mercado de tecnología de vías a través de silicio (TSV): tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de la tecnología de interconexión a través del silicio (TSV) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (primer TSV a través del silicio, TSV intermedio a través del silicio, último TSV a través del silicio); aplicación (sensores de imagen, encapsulado 3D, circuitos integrados 3D, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026918
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 21, 2026


Tamaño del mercado en 2025
4.100 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
12.050 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,43 %
Índice de crecimiento
Mercado potencial
76.860 millones de dólares estadounidenses
(2026-2034)
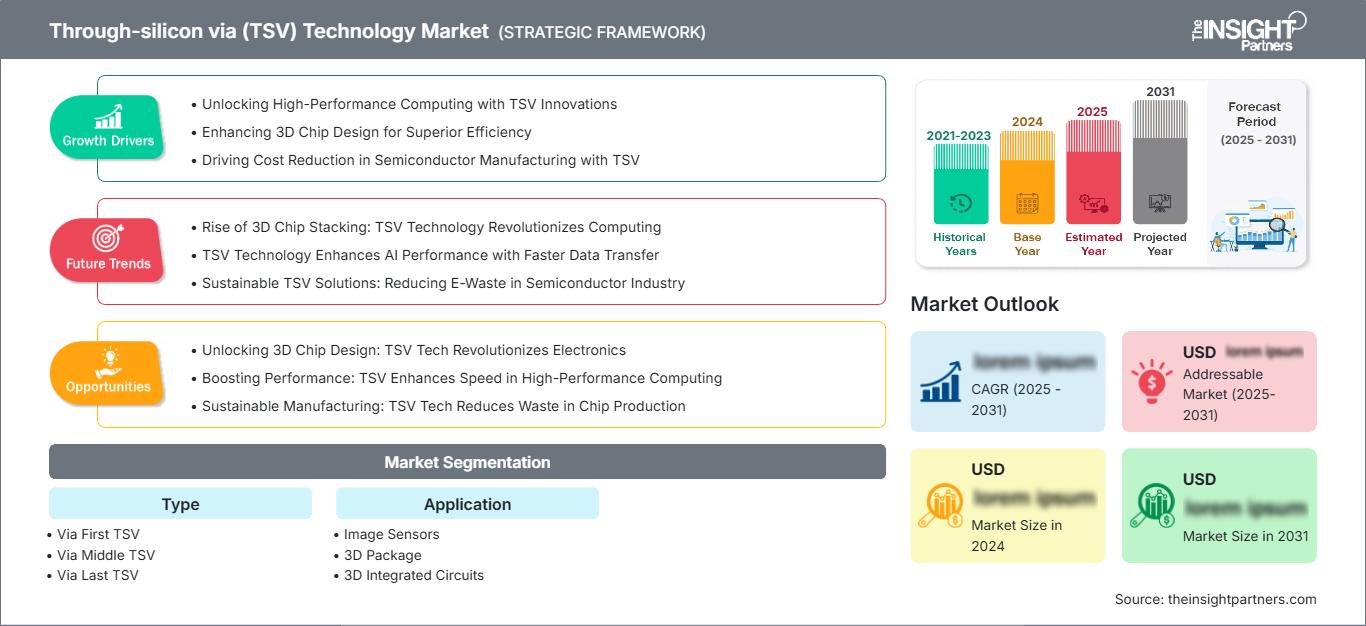
El mercado de la tecnología de interconexión a través de silicio (Atraves Silicio Via Technology) estaba valorado en 4.100 millones de dólares estadounidenses en 2025 y se prevé que alcance los 12.050 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 14,43% durante el período 2026-2034. La demanda está impulsada por el aumento de la densidad de interconexiones, la memoria apilada, los sensores de imagen, los paquetes 3D y los circuitos integrados 3D para minimizar la distancia de la señal, aumentar el ancho de banda y crear diseños de semiconductores compactos.
América del Norte sigue siendo una de las regiones más lucrativas, donde el tamaño del mercado de la tecnología de interconexión a través de silicio está impulsado por el desarrollo de infraestructura de inteligencia artificial, empaquetado avanzado y semiconductores sin fábrica propia. Se proyecta que América del Norte tenga una CAGR del 12,8 % al 13,6 % durante el período 2026-2034 debido a las necesidades de memoria de alto ancho de banda, interponedores 2.5D, electrónica aeroespacial y empaquetado intensivo en computación de EE. UU.
Evaluación y perspectivas del mercado de la tecnología de interconexión a través del silicio (TSV)
- América del Norte representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,8 % y el 13,6 % durante el período 2026-2034, gracias al apoyo de los servidores de IA, el empaquetado avanzado y la capacidad de producción nacional de semiconductores.
- Estados Unidos representó entre el 68 % y el 72 % de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 13,0 % y el 13,8 % durante el período 2026-2034, impulsado por la computación de alto rendimiento (HPC) y la electrónica de defensa.
- Europa representó entre el 16 % y el 19 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 11,4 % y el 12,2 % durante el período 2026-2034, con Alemania, Francia, el Reino Unido, Italia y España a la cabeza en la adopción de envases.
- La región de Asia-Pacífico acaparó entre el 43 % y el 47 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 15,2 % y el 16,1 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, las cadenas de suministro vinculadas a Taiwán e India.
- El segmento más grande, el de los circuitos integrados 3D, representó entre el 41 % y el 45 % de la cuota de mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) de entre el 14,6 % y el 15,4 % durante el período 2026-2034, lo que refleja la demanda de lógica apilada y memoria.
- El segmento de alto crecimiento a través de TSV intermedio representó entre el 30 % y el 34 % de la cuota de mercado en 2025, con un rango de CAGR del 15,5 % al 16,4 % durante el período 2026-2034, debido a la compatibilidad del proceso con nodos avanzados.
- Empresas clave analizadas en detalle : Amkor Technology, Inc.; ALLVIA, Inc.; Advanced Packaging Technology Laboratories; China Wafer Level CSP Co., Ltd.; Tianshui Huatian Technology Co., Ltd.; Intel Corporation; Micralyne Inc.; Samsung Electronics Co., Ltd.; TESCAN ORSAY HOLDING, as; Xilinx, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia tecnológica en TSV ha evolucionado desde las interconexiones de sensores de imagen hasta la integración heterogénea de memoria, lógica, MEMS y encapsulados de alto rendimiento. Los fabricantes están pasando del diseño TSV de paso grueso a un paso fino, un control más preciso de la relación de aspecto, una mejor calidad del relleno de cobre y un diseño de trazado con optimización térmica. Esta transición afectará las tendencias de fabricación al generar una mayor demanda de equipos de grabado, deposición, metrología, unión e inspección en fundiciones, OSAT e IDM.
Durante el período de pronóstico, se prevé que la inversión de capital se incline hacia los clústeres de empaquetado de Asia Pacífico, las capacidades de ensamblaje avanzado de EE. UU. y los programas de soberanía de semiconductores europeos. El impulso en el marco regulatorio derivado de la soberanía de semiconductores, el ecosistema de IA, los semiconductores para la industria automotriz y la seguridad de la cadena de suministro impulsará las perspectivas de la demanda a largo plazo. Nuevas regiones geográficas atraerán la subcontratación selectiva de procesos TSV en función de la demanda de los clientes por eficiencia de costos y mitigación de riesgos regionales.
Alcance del informe de mercado de la tecnología de interconexión a través de silicio (TSV)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.100 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.050 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,43% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de la tecnología de interconexión a través de silicio (TSV)
El crecimiento del mercado de la tecnología de interconexión a través del silicio (TSV) se debe a la computación de alto ancho de banda, los dispositivos electrónicos de consumo más pequeños y los dispositivos electrónicos de alta sensibilidad. La tecnología TSV reduce la longitud y la latencia de la ruta de la señal, lo que permite apilar verticalmente circuitos integrados donde la escala planar no ofrece mayores ventajas. Los servidores de inteligencia artificial, la memoria de alto ancho de banda, los sensores de imagen CMOS, los módulos de radiofrecuencia y los módulos informáticos en los automóviles están ampliando la base de clientes potenciales para el empaquetado 2.5D y 3D.
La cadena de valor abarca la fabricación de obleas, pasando por el grabado, la deposición de la capa dieléctrica, la formación de capas de barrera y de siembra, el recubrimiento de cobre, el adelgazamiento, la unión, la inspección y el ensamblaje final. La oferta aún enfrenta desafíos relacionados con el bajo rendimiento, las tensiones térmicas y la alta inversión de capital. Además de la demanda del cliente, la disponibilidad de equipos y las recetas de procesos probadas desempeñan un papel igualmente importante en el cronograma de envíos y la ampliación de la producción.
La ventaja competitiva en el mercado de tecnología de interconexión a través de silicio (ATS) se determina por la profundidad del proceso, la capacidad de empaquetado y el ciclo de cualificación del cliente. Amkor Technology, Inc. y Samsung Electronics Co., Ltd., empresas orientadas al proceso, se centran en el ensamblaje y empaquetado avanzados de chips de memoria, mientras que Intel Corporation se concentra en la fundición y la integración heterogénea. ALLVIA, Inc., Micralyne Inc. y TESCAN ORSAY HOLDING ofrecen experiencia en grabado de interconexiones, MEMS e inspección.
Las tendencias de inversión apuntan hacia aquellas empresas que tienen la capacidad de aprovechar su conocimiento de TSV junto con el empaquetado a nivel de oblea, la habilitación de diseño y las pruebas de confiabilidad. China Wafer Level CSP Co., Ltd. y Tianshui Huatian Technology Co., Ltd. ofrecen una mayor variedad de opciones para las empresas de subcontratación centradas en Asia, mientras que Xilinx, Inc. cobra importancia debido a su ecosistema de lógica programable de alto rendimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la tecnología de interconexión a través del silicio (TSV): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tecnología de interconexión a través de silicio
América del Norte representó entre el 28 % y el 32 % de la cuota de mercado de la tecnología de interconexión a través de silicio (TSV) en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,8 % al 13,6 % durante el período 2026-2034. La región se beneficia de la demanda de aceleradores de IA, planes de desarrollo de empaquetado avanzados, electrónica de grado de defensa y una sólida actividad de diseño. La política de semiconductores de EE. UU. y los programas nacionales de empaquetado están mejorando la viabilidad comercial de la cualificación de procesos TSV locales.
El crecimiento es más fuerte donde la memoria de alto ancho de banda, los interconectores y la lógica apilada se conectan a las plataformas de centros de datos. Los clientes priorizan el suministro seguro, la disponibilidad de chips de calidad comprobada y ciclos de calificación más cortos. El ecosistema regional también se beneficia de los proveedores de materiales, las empresas de metrología y las inversiones en OSAT que respaldan el grabado de vías, el relleno de cobre, el adelgazamiento de obleas y la validación de confiabilidad.
Mercado estadounidense de tecnología de interconexión a través de silicio
En 2025, Estados Unidos representaba entre el 68 % y el 72 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,0 % al 13,8 % entre 2026 y 2034. La demanda se centra en servidores de IA, electrónica aeroespacial, plataformas FPGA, sensores CMOS y computación segura. Intel Corporation y Xilinx, Inc. impulsan su relevancia en el mercado nacional mediante arquitecturas de computación de alta gama y lógica programable.
Las aplicaciones revelan una tendencia creciente hacia la adopción de la tecnología TSV en circuitos integrados 3D y encapsulados 3D, donde el límite de ancho de banda a nivel de encapsulado supone una restricción. La fiabilidad, el rendimiento térmico y la trazabilidad son algunos de los criterios clave que consideran los compradores estadounidenses de estos componentes. Esto abre la puerta a la aparición de proveedores de servicios de encapsulado avanzado, empresas de equipos y expertos en procesos.
Mercado europeo de tecnología de interconexión a través de silicio
Europe accounted for 16–19% share in 2025 and is projected to grow at an 11.4–12.2% CAGR during 2026–2034. Germany is the leading country thanks to automotive electronics, industrial automation, and sensors. The contribution from the UK includes compound semiconductors and design capabilities, while France is contributing in aerospace, defense, and imaging.
The countries such as Italy and Spain contribute in demand generation because of industrial electronics, medical devices, and microelectronics efforts aimed at resilience in the region. Programs in Europe stimulate advanced packaging capability; however, scale is lagging behind Asia Pacific and North America. Suppliers who can provide automotive reliability, low-defect, and longer lifecycle products will have an advantage.
APAC Through-Silicon Via Technology Market
Asia Pacific held 43–47% share in 2025 and is forecast to grow at a 15.2–16.1% CAGR during 2026–2034, making it the leading regional market. China, Japan, South Korea, India, and Australia support demand through memory, image sensors, display electronics, and advanced packaging investment.
South Korea leads in memory-linked TSV adoption, while China expands wafer-level packaging and outsourced assembly. Japan contributes materials, equipment, and precision manufacturing, and India is building semiconductor policy momentum. Industrial capacity, customer proximity, and government-backed semiconductor programs reinforce the region’s long-term advantage.
Middle East & Africa Through-Silicon Via Technology Market
Middle East & Africa is expected to expand at a 9.2–10.0% CAGR during 2026–2034, with Saudi Arabia and the UAE leading demand from data centers, energy infrastructure, and industrial digitalization. South Africa adds electronics assembly and research activity, while the rest of MEA remains import dependent.
Regional adoption is early but improving as sovereign cloud, AI infrastructure, and smart-city programs increase requirements for advanced chips. TSV demand is largely indirect through imported servers, sensors, and communications hardware. Local opportunity depends on electronics assembly depth, semiconductor partnerships, and long-term infrastructure procurement.
Segmentation Analysis
Type
Type segment in the Through-Silicon Via Technology Market is projected to grow at a 14.0–14.8% CAGR during 2026–2034 as process selection becomes central to yield, cost, and device compatibility. The Through-Silicon Via Technology Market scope across via first, via middle, and via last approaches reflects different integration points in wafer fabrication and packaging flows.
- Via First TSV remains important for early integration schemes where vias are created before front-end device completion, supporting compact designs but requiring tight process control and strong thermal compatibility.
- La tecnología TSV intermedia es estratégicamente importante en los flujos de lógica y memoria avanzados porque equilibra la flexibilidad de integración a nivel de oblea con una mejor alineación con las ventanas de proceso de semiconductores.
- Via Last TSV permite la integración en la etapa de empaquetado, especialmente cuando los fabricantes buscan una menor interrupción en la fase inicial, una mayor flexibilidad en la subcontratación y compatibilidad con entornos de procesamiento de obleas consolidados.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de la tecnología de interconexión a través de silicio (TSV) crezca a una tasa de crecimiento anual compuesta (CAGR) del 14,5 % al 15,3 % durante el período 2026-2034, a medida que la adopción de TSV se expanda desde la imagen hasta la computación apilada y el empaquetado de alta densidad. Los fabricantes de dispositivos seleccionan arquitecturas basadas en TSV cuando los requisitos de distancia de señal, factor de forma, eficiencia energética y ancho de banda no pueden satisfacerse mediante interconexiones convencionales.
- Los sensores de imagen siguen utilizando TSV para módulos de cámara compactos, imágenes móviles, cámaras para automóviles, imágenes médicas y empaquetado a nivel de oblea, donde un perfil bajo y un enrutamiento eléctrico fiable son esenciales.
- La demanda de encapsulados 3D está aumentando a medida que los diseños de encapsulados de chiplets, interponedores y apilados abordan las limitaciones de ancho de banda y espacio en plataformas de IA, redes, electrónica de consumo y automoción.
- Los circuitos integrados 3D representan la mayor base de aplicaciones porque el apilamiento vertical de chips mejora la densidad de integración, reduce la longitud de las interconexiones y admite combinaciones de memoria y lógica de alto rendimiento.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Sensores de imagen |
Medio |
Imágenes compactas |
Maduro |
|
Paquete 3D |
Alto |
Pila de chiplets |
Escalada |
|
Circuitos integrados 3D |
Alto |
Lógica HBM |
Escalada |
Factores impulsores del crecimiento del mercado de la tecnología de interconexión a través del silicio (TSV) y análisis de su impacto
La IA y la demanda de memoria de alto ancho de banda
La carga de trabajo del ancho de banda de memoria requerido para el entrenamiento y la inferencia de la IA no puede ser gestionada eficazmente por la arquitectura actual de las placas. La pila de memoria de alto ancho de banda, posible gracias a la tecnología TSV, reduce la longitud de las interconexiones, consume menos energía por transferencia de bit y aumenta la densidad de los paquetes para los aceleradores y procesadores de centros de datos. Esto genera una mayor demanda de grabado de vías, relleno de cobre, adelgazamiento de obleas y capacidades de unión. El efecto es más significativo en las líneas de empaquetado avanzadas que se utilizan para los aceleradores de IA.
Miniaturización en dispositivos de imagen y de borde
Los smartphones, las cámaras de automóviles, los dispositivos médicos, los dispositivos portátiles y los sensores industriales son algunas de las aplicaciones que requieren módulos cada vez más pequeños y funcionales. La tecnología TSV permite que los sensores de imagen y otros dispositivos apilados redirijan sus conexiones eléctricas a una ruta vertical en lugar de ocupar un valioso espacio en el dispositivo, lo que permite reducir el grosor del encapsulado. Los efectos prácticos de esto se aprecian en un mayor número de proyectos exitosos para las empresas de encapsulado a nivel de oblea, así como en la diferenciación de los módulos de cámara y sensor.
Soberanía de semiconductores e inversión en empaquetado
Los gobiernos y los fabricantes consideran el empaquetado avanzado como una capacidad estratégica, más que como un servicio secundario. El apoyo político en EE. UU., Europa, Japón, Corea del Sur, China e India fomenta la inversión en el desarrollo de procesos de ensamblaje, pruebas, sustratos y empaquetado. La capacidad de TSV se beneficia, ya que es fundamental para la integración 2.5D y 3D. El impacto en el mercado se traduce en una mayor disponibilidad de instalaciones cualificadas, una mayor seguridad de suministro regional y una mayor disposición de los clientes a financiar el desarrollo conjunto para aplicaciones críticas.
Tendencias futuras del mercado de la tecnología de interconexión a través de silicio (TSV)
Diseño de TSV con consideración térmica
Las tendencias futuras del mercado de tecnología de interconexión a través del silicio (TSV) se centrarán cada vez más en reglas de diseño que tengan en cuenta la gestión térmica, integrando la ubicación de las interconexiones, las zonas de exclusión, los materiales y las rutas de disipación de calor a nivel de encapsulado desde la fase inicial de la arquitectura. A medida que las estructuras 3D se vuelven más altas, el estrés térmico y el calentamiento localizado pueden limitar la fiabilidad antes de que el rendimiento eléctrico alcance su máximo. Los proveedores que combinen simulación, metrología y control de procesos ayudarán a los clientes a reducir el riesgo de recalificación. Esta tendencia transformará las decisiones sobre TSV, pasando de ser un tema exclusivo de fabricación a un requisito de cooptimización a nivel de sistema.
Paso más fino e integración híbrida
La tecnología de encapsulado del futuro requiere tecnología TSV de paso fino, un mejor control de la superposición y una mayor compatibilidad con los procesos de unión híbrida y RDL. El objetivo es facilitar la integración de chiplets, pilas de memoria, funcionalidad de RF y sensores en encapsulados que ofrezcan un mayor ancho de banda por milímetro cuadrado. Esta transición beneficiará a quienes posean capacidades superiores en litografía, uniformidad del proceso de grabado, gestión del proceso de recubrimiento de cobre e inspección. En última instancia, la tecnología TSV de paso fino se convertirá en la capa clave para las plataformas de semiconductores heterogéneas, y no solo en otra opción de interconexión.
Oportunidades de mercado para la tecnología de interconexión a través del silicio (TSV)
Alianzas para el empaquetado avanzado de infraestructuras de IA
Las previsiones del mercado de tecnología de interconexión a través de silicio indican una gran oportunidad para las alianzas de empaquetado que dan servicio a aceleradores de IA, memorias de alto ancho de banda y silicio para redes. Las fundiciones, los proveedores de servicios de ensamblaje y prueba de semiconductores (OSAT), los proveedores de memoria y los fabricantes de equipos pueden crear hojas de ruta de procesos conjuntas que reduzcan el tiempo de cualificación del cliente. Los inversores deberían priorizar las plataformas con pruebas de fiabilidad probadas, modelado térmico y capacidad escalable a nivel de oblea. Las mejores oportunidades surgirán donde los proveedores puedan garantizar el aprendizaje del rendimiento, la capacidad segura y el soporte de codiseño para clientes de computación a hiperescala y empresarial.
Externalización regional para la resiliencia en costes y suministro.
Existe una posibilidad real para que los clientes de semiconductores logren una gestión de costos y una diversificación mediante la subcontratación regional. Si bien la región de Asia-Pacífico seguirá siendo el mayor productor, los clientes norteamericanos y europeos podrán optimizar sus líneas secundarias de TSV y sus sistemas de empaquetado avanzado para garantizar su resiliencia. Es posible diferenciarse en el servicio mediante la transparencia de los procesos, la calidad propia del sector automotriz y un modelo de capacidad flexible. Esta posibilidad resulta especialmente interesante para aplicaciones de volumen medio, donde se busca aprovechar la capacidad de empaquetado avanzado sin necesidad de realizar inversiones de capital en fabricación.
Novedades recientes
- Junio de 2026: Amkor Technology, Inc. — la compañía destacó en ECTC 2026 su empaquetado de próxima generación y su actividad de expansión en EE. UU., reforzando su posicionamiento en el ensamblaje avanzado para IA, computación de alto rendimiento y aplicaciones de integración heterogénea que pueden utilizar arquitecturas habilitadas para TSV.
- Mayo de 2026: Samsung Electronics Co., Ltd. — Samsung comenzó el envío de las primeras muestras de HBM4E de la industria, impulsando así las hojas de ruta de memoria de alto ancho de banda que se basan en arquitecturas de memoria apiladas e interconexiones TSV para plataformas de computación de IA.
- Junio de 2026: Intel Corporation — Intel Foundry detalló los hitos del proceso y las futuras innovaciones en el Simposio VLSI, lo que respalda su estrategia más amplia de fabricación y empaquetado avanzados para las plataformas informáticas de próxima generación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -