
Mercato della tecnologia di vie a traves di silicio (TSV): dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della tecnologia Through-silicon via (TSV) (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (Via First TSV, Via Middle TSV, Via Last TSV); applicazione (sensori di immagine, package 3D, circuiti integrati 3D, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00026918
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 21, 2026


Dimensioni del mercato nel 2025
4,1 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
12,05 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
14,43 %
Tasso di crescita
Mercato di riferimento
76,86 miliardi di dollari USA
(2026-2034)
Il mercato della tecnologia Through-Silicon Via (TFV) aveva un valore di 4,1 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12,05 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 14,43% nel periodo 2026-2034. La domanda è trainata dall'aumento della densità di interconnessioni, memorie impilate, sensori di immagine, package 3D e circuiti integrati 3D, al fine di minimizzare la distanza del segnale, aumentare la larghezza di banda e creare design di semiconduttori compatti.
Il Nord America continua a essere una delle regioni più redditizie, dove le dimensioni del mercato della tecnologia Through-Silicon Via sono trainate dallo sviluppo di infrastrutture per l'intelligenza artificiale, dal packaging avanzato e dai semiconduttori fabless. Si prevede che il Nord America registrerà un CAGR del 12,8-13,6% durante il periodo 2026-2034 grazie alle esigenze di memorie ad alta larghezza di banda, interposer 2.5D, elettronica aerospaziale e packaging ad alta intensità di calcolo degli Stati Uniti.
Analisi e approfondimenti sul mercato della tecnologia Through-silicon via (TSV).
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 28% e il 32% e prevede una crescita a un tasso annuo composto (CAGR) del 12,8-13,6% nel periodo 2026-2034, grazie ai server per l'intelligenza artificiale, al packaging avanzato e alla capacità produttiva nazionale di semiconduttori.
- Nel 2025 gli Stati Uniti rappresentavano il 68-72% del Nord America e sono in crescita a un tasso annuo composto (CAGR) compreso tra il 13,0% e il 13,8% nel periodo 2026-2034, trainati dal calcolo ad alte prestazioni (HPC) e dall'elettronica per la difesa.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 16% e il 19% e prevede una crescita a un tasso annuo composto (CAGR) tra l'11,4% e il 12,2% nel periodo 2026-2034, con Germania, Francia, Regno Unito, Italia e Spagna in testa all'adozione degli imballaggi.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 43% e il 47% e sta crescendo a un tasso annuo composto (CAGR) del 15,2-16,1% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, catene di approvvigionamento legate a Taiwan e India.
- Il segmento più ampio, quello dei circuiti integrati 3D, deteneva una quota di mercato compresa tra il 41% e il 45% nel 2025, con un tasso di crescita annuo composto (CAGR) del 14,6-15,4% nel periodo 2026-2034, a testimonianza della domanda di logica impilata e di memorie.
- Il segmento ad alta crescita tramite TSV di fascia media deteneva una quota di mercato del 30-34% nel 2025, con un CAGR compreso tra il 15,5% e il 16,4% nel periodo 2026-2034, grazie alla compatibilità dei processi con i nodi avanzati.
- Aziende chiave analizzate nel dettaglio : Amkor Technology, Inc.; ALLVIA, Inc.; Advanced Packaging Technology Laboratories; China Wafer Level CSP Co., Ltd.; Tianshui Huatian Technology Co., Ltd.; Intel Corporation; Micralyne Inc.; Samsung Electronics Co., Ltd.; TESCAN ORSAY HOLDING, come; Xilinx, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tendenza tecnologica nel settore dei TSV (Through-Silicon Via) è cambiata, passando dalle interconnessioni dei sensori di immagine all'integrazione eterogenea di memorie, logica, MEMS e packaging ad alte prestazioni. I produttori stanno passando da un design TSV a passo più grossolano a un passo più fine, un controllo più preciso del rapporto d'aspetto, una migliore qualità del riempimento di rame e una progettazione del layout ottimizzata termicamente. Questa transizione influenzerà le tendenze produttive, creando una maggiore domanda di apparecchiature per l'incisione, la deposizione, la metrologia, il bonding e l'ispezione presso fonderie, OSAT (Operational Surface Testing) e IDM (Integrated Design Manufacturer).
Nel periodo di previsione, si prevede che la spesa in conto capitale si orienterà verso i cluster di packaging dell'Asia-Pacifico, le capacità di assemblaggio avanzato degli Stati Uniti e i programmi europei di sovranità dei semiconduttori. Il contesto normativo favorevole, caratterizzato dalla sovranità dei semiconduttori, dall'ecosistema dell'intelligenza artificiale, dai semiconduttori per il settore automobilistico e dalla sicurezza della catena di approvvigionamento, guiderà le prospettive di domanda a lungo termine. Nuove aree geografiche attrarranno l'outsourcing selettivo dei processi TSV (Technical Skills Valve) in base alla domanda dei clienti di efficienza dei costi e mitigazione dei rischi regionali.
Ambito del rapporto di mercato sulla tecnologia Through-silicon via (TSV)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,1 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,05 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 14,43% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della tecnologia Through-silicon via (TSV).
La crescita del mercato della tecnologia Through-Silicon Via (TSV) è trainata dal calcolo ad alta larghezza di banda, dall'elettronica di consumo miniaturizzata e dai dispositivi elettronici ad alta sensibilità. La tecnologia TSV riduce la lunghezza del percorso del segnale e la latenza, consentendo l'impilamento verticale dei circuiti integrati laddove la miniaturizzazione planare non offre ulteriori vantaggi. Server per l'intelligenza artificiale, memorie ad alta larghezza di banda, sensori di immagine CMOS, moduli a radiofrequenza e moduli computer per autoveicoli stanno ampliando la potenziale base di clienti per il packaging 2.5D e 3D.
La catena del valore comprende la fabbricazione dei wafer, passando per l'incisione, la deposizione del rivestimento dielettrico, la stratificazione di barriera e di semina, la placcatura in rame, l'assottigliamento, il bonding, l'ispezione e l'assemblaggio finale. Il lato dell'offerta deve ancora affrontare sfide legate alla bassa resa, alle sollecitazioni termiche e all'elevata intensità di capitale. Oltre alla domanda dei clienti, la disponibilità delle apparecchiature e le ricette di processo collaudate svolgono un ruolo altrettanto importante nella pianificazione delle spedizioni e nell'ampliamento della produzione.
Il vantaggio competitivo nel mercato della tecnologia Through-Silicon Via (TSV) è determinato dalla profondità del processo, dalla capacità di packaging e dal ciclo di qualificazione del cliente. Amkor Technology, Inc. e Samsung Electronics Co., Ltd., orientate al processo, si concentrano sull'assemblaggio e sul packaging avanzati associati ai chip di memoria, mentre Intel Corporation si concentra sulle capacità di fonderia e di integrazione eterogenea. ALLVIA, Inc., Micralyne Inc. e TESCAN ORSAY HOLDING offrono competenze in incisione di via, MEMS e ispezione.
Le tendenze degli investimenti indicano che le aziende in grado di sfruttare la propria conoscenza dei TSV (Through-Silicon Via) insieme al packaging a livello di wafer, alla progettazione e ai test di affidabilità. China Wafer Level CSP Co., Ltd. e Tianshui Huatian Technology Co., Ltd. offrono una maggiore scelta per le attività di outsourcing focalizzate sull'Asia, mentre Xilinx, Inc. acquisisce importanza grazie al suo ecosistema di logica programmabile ad alte prestazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della tecnologia Through-silicon via (TSV): approfondimenti strategici
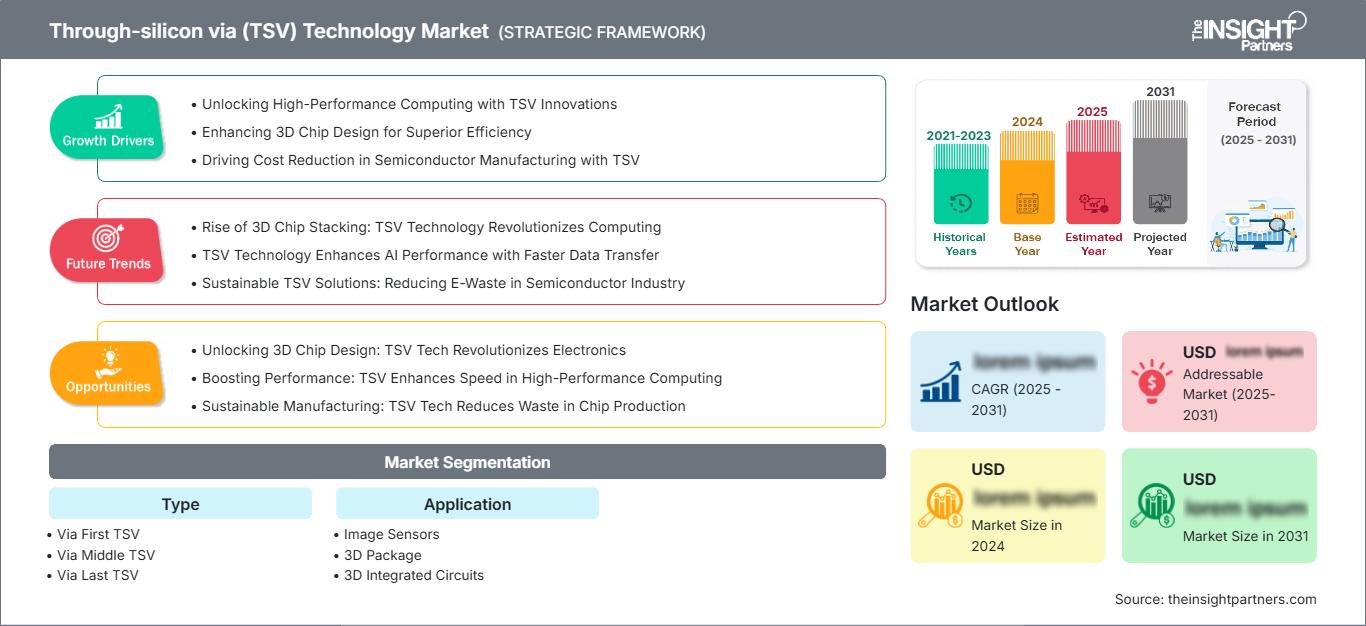
Approfondimenti regionali
Mercato nordamericano della tecnologia Through-Silicon Via (TFV)
Nel 2025, il Nord America deteneva una quota di mercato del 28-32% nella tecnologia Through-Silicon Via (TSV) e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,8-13,6% nel periodo 2026-2034. La regione beneficia della domanda di acceleratori per l'intelligenza artificiale, delle roadmap per il packaging avanzato, dell'elettronica di livello militare e di una solida attività di progettazione. Le politiche statunitensi in materia di semiconduttori e i programmi nazionali per il packaging stanno migliorando la convenienza economica della qualificazione dei processi TSV a livello locale.
La crescita è più forte laddove memorie ad alta larghezza di banda, interposer e logica impilata sono collegati a piattaforme di data center. I clienti danno priorità alla sicurezza dell'approvvigionamento, alla disponibilità di chip di comprovata qualità e a cicli di qualificazione più brevi. L'ecosistema regionale beneficia anche dei fornitori di materiali, delle aziende di metrologia e degli investimenti OSAT che supportano la via etch, il riempimento di rame, l'assottigliamento dei wafer e la convalida dell'affidabilità.
Mercato statunitense della tecnologia Through-Silicon Via (TWV)
Nel 2025 gli Stati Uniti rappresentavano il 68-72% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13,0-13,8% nel periodo 2026-2034. La domanda si concentra su server per l'intelligenza artificiale, elettronica aerospaziale, piattaforme FPGA, sensori di immagine CMOS e sistemi informatici sicuri. La rilevanza sul mercato interno è rafforzata da Intel Corporation e Xilinx, Inc. attraverso architetture di calcolo di fascia alta e logica programmabile.
Le applicazioni rivelano una tendenza crescente verso l'adozione della tecnologia TSV nei circuiti integrati 3D e nei package 3D, dove il limite di larghezza di banda a livello di package rappresenta un vincolo. Affidabilità, prestazioni termiche e tracciabilità sono tra i criteri chiave considerati dagli acquirenti statunitensi di questi componenti. Ciò apre la strada all'emergere di fornitori di servizi di packaging avanzato, aziende produttrici di apparecchiature ed esperti di processo.
Mercato europeo della tecnologia Through-Silicon Via (TWV)
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 16% e il 19% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,4-12,2% nel periodo 2026-2034. La Germania è il paese leader grazie all'elettronica automobilistica, all'automazione industriale e ai sensori. Il contributo del Regno Unito comprende i semiconduttori composti e le capacità di progettazione, mentre la Francia è presente nei settori aerospaziale, della difesa e dell'imaging.
Paesi come l'Italia e la Spagna contribuiscono alla generazione di domanda grazie agli sforzi compiuti nei settori dell'elettronica industriale, dei dispositivi medici e della microelettronica, finalizzati a rafforzare la resilienza della regione. I programmi europei stimolano lo sviluppo di capacità di packaging avanzate; tuttavia, la scala di produzione è inferiore rispetto all'Asia-Pacifico e al Nord America. I fornitori in grado di offrire prodotti affidabili per il settore automobilistico, con un basso tasso di difettosità e un ciclo di vita più lungo, avranno un vantaggio competitivo.
Mercato della tecnologia Through-Silicon Via (TWV) nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 43% e il 47% e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,2-16,1% nel periodo 2026-2034, affermandosi come mercato regionale leader. Cina, Giappone, Corea del Sud, India e Australia sostengono la domanda attraverso investimenti in memorie, sensori di immagine, elettronica per display e packaging avanzato.
La Corea del Sud è all'avanguardia nell'adozione di TSV (Through-Silicon Via) per la memoria, mentre la Cina espande il packaging a livello di wafer e l'assemblaggio in outsourcing. Il Giappone contribuisce con materiali, attrezzature e produzione di precisione, e l'India sta consolidando le proprie politiche nel settore dei semiconduttori. La capacità industriale, la vicinanza ai clienti e i programmi governativi a sostegno dei semiconduttori rafforzano il vantaggio a lungo termine della regione.
Mercato delle tecnologie Through-Silicon Via (TFV) in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 9,2-10,0% nel periodo 2026-2034, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare la domanda proveniente da data center, infrastrutture energetiche e digitalizzazione industriale. Il Sudafrica contribuirà con l'assemblaggio di componenti elettronici e le attività di ricerca, mentre il resto del Medio Oriente e dell'Africa rimarrà dipendente dalle importazioni.
L'adozione a livello regionale è ancora in una fase iniziale, ma sta migliorando grazie all'aumento dei requisiti per chip avanzati derivanti da cloud sovrani, infrastrutture per l'intelligenza artificiale e programmi per le smart city. La domanda di TSV (Technical Skills Valve) è in gran parte indiretta, attraverso server, sensori e hardware di comunicazione importati. Le opportunità a livello locale dipendono dalla capacità di assemblaggio di componenti elettronici, dalle partnership con i produttori di semiconduttori e dagli appalti infrastrutturali a lungo termine.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tip" del mercato della tecnologia Through-Silicon Via crescerà a un CAGR del 14,0-14,8% nel periodo 2026-2034, poiché la selezione del processo diventa fondamentale per la resa, i costi e la compatibilità dei dispositivi. L'ambito del mercato della tecnologia Through-Silicon Via, che comprende gli approcci via first, via middle e via last, riflette i diversi punti di integrazione nei flussi di fabbricazione e confezionamento dei wafer.
- La tecnologia Via First TSV rimane importante per gli schemi di integrazione precoce in cui i via vengono creati prima del completamento del dispositivo front-end, supportando progetti compatti ma richiedendo un rigoroso controllo del processo e una forte compatibilità termica.
- Il TSV Via Middle riveste un'importanza strategica nei flussi di logica e memoria avanzati perché bilancia la flessibilità di integrazione a livello di wafer con un migliore allineamento alle finestre di processo dei semiconduttori.
- Via Last TSV supporta l'integrazione nella fase di confezionamento, soprattutto laddove i produttori cercano una minore interruzione nella fase iniziale, una maggiore flessibilità nell'esternalizzazione e la compatibilità con ambienti di elaborazione dei wafer consolidati.
Applicazione
Si prevede che il segmento applicativo del mercato della tecnologia Through-Silicon Via (TSV) crescerà a un tasso annuo composto (CAGR) del 14,5-15,3% nel periodo 2026-2034, grazie all'espansione dell'adozione dei TSV dall'imaging al calcolo multistrato e al packaging ad alta densità. I produttori di dispositivi scelgono architetture basate su TSV quando la distanza del segnale, il fattore di forma, l'efficienza energetica e i requisiti di larghezza di banda non possono essere soddisfatti tramite interconnessioni convenzionali.
- Image Sensors continua a utilizzare i TSV per moduli di fotocamere compatti, imaging mobile, fotocamere per autoveicoli, imaging medicale e packaging a livello di wafer, dove un profilo ribassato e un instradamento elettrico affidabile sono essenziali.
- La domanda di package 3D è in aumento poiché i design di chiplet, interposer e package impilati rispondono ai limiti di larghezza di banda e spazio nelle piattaforme di intelligenza artificiale, reti, elettronica di consumo e automotive.
- I circuiti integrati 3D rappresentano la più ampia base applicativa perché l'impilamento verticale dei chip migliora la densità di integrazione, riduce la lunghezza delle interconnessioni e supporta combinazioni di memoria e logica ad alte prestazioni.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Sensori di immagine |
Mezzo |
Imaging compatto |
Maturo |
|
Pacchetto 3D |
Alto |
Stack di chiplet |
Scalatura |
|
Circuiti integrati 3D |
Alto |
Logica HBM |
Scalatura |
Analisi dei fattori di crescita e dell'impatto della tecnologia Through-silicon via (TSV) sul mercato.
Intelligenza artificiale e richiesta di memoria ad alta larghezza di banda
Il carico di lavoro in termini di larghezza di banda della memoria richiesto per l'addestramento e l'inferenza dell'IA non può essere gestito efficacemente dall'architettura attuale delle schede. Lo stack di memoria ad alta larghezza di banda reso possibile dalla tecnologia TSV riduce la lunghezza delle interconnessioni, consuma meno energia per trasferimento di bit e aumenta la densità dei package per gli acceleratori e i processori dei data center. Ciò crea una maggiore domanda di capacità di incisione dei via, riempimento di rame, assottigliamento dei wafer e incollaggio. L'effetto è più evidente nelle linee di packaging avanzate utilizzate per gli acceleratori di IA.
Miniaturizzazione nei dispositivi di imaging e edge computing.
Smartphone, telecamere per automobili, dispositivi medicali, dispositivi indossabili e sensori industriali sono solo alcune delle applicazioni che necessitano di moduli sempre più piccoli e funzionali. La tecnologia TSV (Through-Silicon Via) consente ai sensori di immagine e ad altri dispositivi impilati di reindirizzare i propri collegamenti elettrici su un percorso verticale anziché occupare spazio prezioso sul dispositivo, permettendo così di ridurre lo spessore del package. Gli effetti pratici di questa tecnologia si traducono in un maggior numero di progetti vincenti per le aziende di packaging a livello di wafer, nonché in una maggiore differenziazione tra moduli per fotocamere e sensori.
Sovranità sui semiconduttori e investimenti nel packaging
Governi e produttori considerano il packaging avanzato come una capacità strategica piuttosto che un servizio di supporto. Il sostegno politico negli Stati Uniti, in Europa, Giappone, Corea del Sud, Cina e India sta incoraggiando gli investimenti nello sviluppo di processi di assemblaggio, collaudo, substrati e confezionamento. La capacità dei TSV (Transfer Sequencing Valve) ne trae vantaggio perché è fondamentale per l'integrazione 2.5D e 3D. L'impatto sul mercato si traduce in un bacino più ampio di impianti qualificati, una maggiore sicurezza di approvvigionamento a livello regionale e una maggiore disponibilità da parte dei clienti a finanziare lo sviluppo congiunto di applicazioni mission-critical.
Tendenze future del mercato della tecnologia Through-silicon via (TSV).
Progettazione di TSV sensibile alla temperatura
Le future tendenze del mercato della tecnologia Through-Silicon Via (TSV) si concentreranno sempre più su regole di progettazione termicamente consapevoli che integrano il posizionamento delle vie, le zone di esclusione, i materiali e i percorsi termici a livello di package fin dalle prime fasi dell'architettura. Con l'aumentare dell'altezza degli stack 3D, lo stress termico e il riscaldamento localizzato possono limitare l'affidabilità prima che le prestazioni elettriche raggiungano il loro limite massimo. I fornitori che combinano simulazione, metrologia e controllo di processo aiuteranno i clienti a ridurre il rischio di riqualificazione. Questa tendenza sposterà le decisioni relative alle TSV da una discussione esclusivamente di produzione a un requisito di co-ottimizzazione a livello di sistema.
Intonazione più fine e integrazione ibrida
Le future tecnologie di packaging richiedono la tecnologia TSV a passo fine, un migliore controllo dell'allineamento e una maggiore compatibilità con i processi di bonding ibrido e RDL. L'obiettivo è quello di facilitare l'integrazione di chiplet, stack di memoria, funzionalità RF e sensori in package che offrono una maggiore larghezza di banda per millimetro quadrato. Questa transizione andrà a vantaggio di chi possiede competenze superiori in litografia, uniformità del processo di incisione, gestione del processo di placcatura in rame e ispezione. In definitiva, la tecnologia TSV a passo fine diventerà lo strato abilitante per le piattaforme a semiconduttore eterogenee, non solo un'ulteriore opzione di interconnessione.
Opportunità di mercato per la tecnologia Through-silicon via (TSV).
Partnership avanzate per il packaging delle infrastrutture di intelligenza artificiale
Le previsioni di mercato sulla tecnologia Through-Silicon Via indicano una forte opportunità di partnership per il packaging di acceleratori di intelligenza artificiale, memorie ad alta larghezza di banda e chip di rete. Fonderie, OSAT, fornitori di memorie e produttori di apparecchiature possono creare roadmap di processo congiunte che riducano i tempi di qualificazione dei clienti. Gli investitori dovrebbero dare priorità alle piattaforme con comprovati test di affidabilità, modellazione termica e capacità scalabile a livello di wafer. Le migliori opportunità si presenteranno laddove i fornitori saranno in grado di garantire l'apprendimento della resa produttiva, la sicurezza della capacità e il supporto alla co-progettazione per i clienti di hyperscale computing e enterprise computing.
Esternalizzazione regionale per la resilienza dei costi e dell'offerta
Per i clienti del settore dei semiconduttori, esiste una concreta possibilità di ottimizzare i costi e diversificare la produzione attraverso l'outsourcing regionale. Sebbene l'Asia-Pacifico continuerà a dominare come principale produttore, i clienti nordamericani ed europei potranno contare su linee TSV secondarie e tecnologie di packaging avanzate in grado di garantire la resilienza operativa. È possibile differenziarsi in termini di servizio grazie alla trasparenza dei processi, alla qualità di livello automotive e a un modello di capacità flessibile. Questa opportunità è particolarmente interessante per le applicazioni a medio volume, dove si desidera sfruttare capacità di packaging avanzate senza dover effettuare investimenti di capitale nella produzione.
Sviluppi recenti
- Giugno 2026: Amkor Technology, Inc. — l'azienda ha presentato le sue novità in fatto di packaging di nuova generazione e le attività di espansione negli Stati Uniti all'ECTC 2026, rafforzando il suo posizionamento nell'assemblaggio avanzato per applicazioni di intelligenza artificiale, calcolo ad alte prestazioni e integrazione eterogenea che possono utilizzare architetture compatibili con TSV.
- Maggio 2026: Samsung Electronics Co., Ltd. — Samsung ha avviato la spedizione dei primi campioni di HBM4E del settore, portando avanti le roadmap per le memorie ad alta larghezza di banda che si basano su architetture di memoria impilate e interconnessioni TSV per le piattaforme di calcolo AI.
- Giugno 2026: Intel Corporation — Intel Foundry ha illustrato nel dettaglio le tappe fondamentali del processo e le innovazioni future al VLSI Symposium, a supporto della sua più ampia strategia di produzione e packaging avanzati per le piattaforme di calcolo di prossima generazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -