
Markt für Versorgung Poles: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Strommasten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Übertragungsmasten, Verteilungsmasten); Materialart (Holz, Stahl, Beton, Verbundwerkstoffe); Mastgröße (unter 12 m, 12 bis 21 m, über 21 m); Anwendung (Stromübertragung und -verteilung, Telekommunikation, Straßenbeleuchtung, Hochspannungsleitungen, Unterverteilungsleitungen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009083
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
61,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
90,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,46 %
Wachstumsrate
Adressierbarer Markt
692,03 Mrd. US-Dollar
(2026–2034)
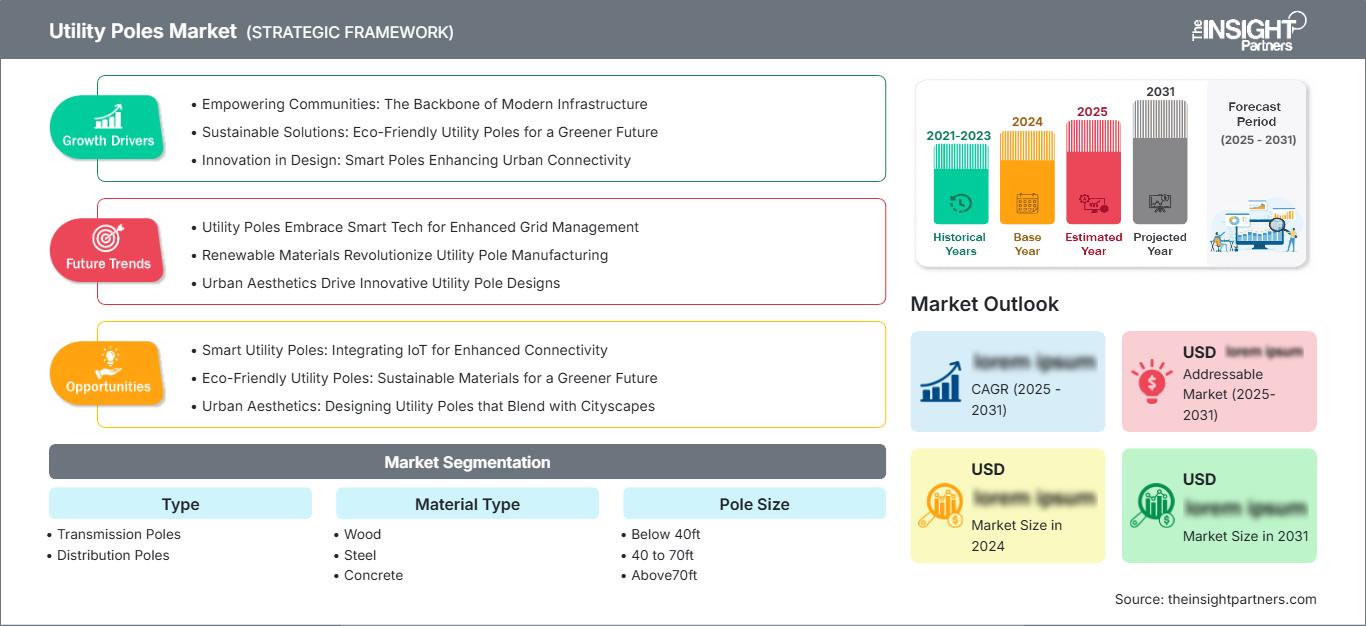
Der Markt für Strommasten wurde 2025 auf 61,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 90,99 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,46 % von 2026 bis 2034 entspricht. Das Wachstum wird durch die Erneuerung veralteter Freileitungsinfrastruktur, den Netzausbau, den Ausbau der Telekommunikation und Investitionen in Übertragungs- und Verteilungsnetze begünstigt. Bei der Materialauswahl werden zunehmend Installationskosten, Lebensdauer, Widerstandsfähigkeit, Wartungsaufwand und Umweltverträglichkeit berücksichtigt.
In Nordamerika wird das Marktwachstum für Strommasten durch Maßnahmen zur Sturmsicherung, Austauschzyklen, Elektrifizierung und Investitionsprogramme der Energieversorger gestützt. Eine jährliche Wachstumsrate (CAGR) von 3,8–4,4 % bis 2034 erscheint realistisch, da die Energieversorger exponierte Netze verstärken, die Kapazität für steigende Stromlasten ausbauen und Masten für Breitband- und dezentrale Energieanlagen modernisieren. Holz bleibt ein wichtiger Werkstoff, während Verbundwerkstoffe, Stahl und Betonlösungen dort an Bedeutung gewinnen, wo höhere Anforderungen an Widerstandsfähigkeit oder Belastbarkeit gestellt werden.
Marktanalyse und Einblicke zu Strommasten
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 31–35 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen wird . Unterstützt wird dies durch den Ersatz veralteter Netze, Programme zur Stärkung der Widerstandsfähigkeit gegen Stürme, die Elektrifizierung und den Ausbau der Breitbandinfrastruktur.
- USA: Die USA werden im Jahr 2025 schätzungsweise 72–76 % des nordamerikanischen Anteils ausmachen , was einem jährlichen Wachstum von 3,9–4,5 % zwischen 2026 und 2034 entspricht , da die Energieversorger verstärkt in die Netzhärtung und Kapazitätserweiterung investieren.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 21–25 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren von der Modernisierung ihrer Stromnetze, der Integration erneuerbarer Energien und dem Ersatz veralteter Verteilungsanlagen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 34–38 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,6 % wachsen . China, Indien, Japan, Südkorea und Australien profitieren von Urbanisierung, Elektrifizierung, dem Ausbau des Übertragungsnetzes und dem Ausbau der Telekommunikation.
- Größtes Segment: Der Marktanteil der Stromübertragung und -verteilung wird im Jahr 2025 auf 45–49 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 % zwischen 2026 und 2034 , was den breiten Bedarf an installierter Basis widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Für Verbundwerkstoffe wird im Jahr 2025 ein Marktanteil von 8–12 % erwartet , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–9,0 % zwischen 2026 und 2034. Treiber dieses Wachstums sind Widerstandsfähigkeit, leichtere Handhabung und Korrosionsbeständigkeit.
- Detaillierte Analyse der wichtigsten Unternehmen: Baldwin Pole and Piling Co., Inc.; Bell Lumber and Pole; Bridgewell Resources, LLC; Hill and Smith Holdings PLC; Koppers Inc.; Omega Factory; Pelco Structural; Skipper Limited; Stella-Jones; Valmont Industries, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Strommasten hat sich von einer überwiegend standardisierten Holzkonstruktion hin zu einem anwendungsspezifischeren Mix aus Holz, Stahl, Beton und Verbundwerkstoffen entwickelt. Die Festigkeit der Masten, das Lastmuster, die Gefährdung durch Feuer, Korrosion, Gewicht, Behandlungsbedarf und die von den Energieversorgern erwartete Lebensdauer spielen dabei eine immer wichtigere Rolle. Daher wird die Fertigung durch Mastbehandlungen, Verzinkung, die Entwicklung von Verbundwerkstoffen und spezielle Konstruktionsmethoden zunehmend komplexer.
Hinsichtlich der zukünftigen Nachfrage ist mit einer Ausweitung auf neue Stromversorgungssysteme und etablierte Ersatzmärkte zu rechnen. Der strukturelle Bedarf kann aufgrund der Produktion erneuerbarer Energien, des Strombedarfs von Rechenzentren, der Elektromobilität, der Telekommunikation und der Anforderungen an die Resilienz steigen, ohne dass konventionelle Strommasten entfernt werden müssen. Der Beschaffungsprozess wird zudem den gesamten Lebenszyklus des Produkts berücksichtigen, einschließlich Logistik, Verarbeitung, Haltbarkeit und Installationsqualität durch die Energieversorgungsunternehmen.
Marktbericht zu Strommasten – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 61,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 90,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Strommasten
Die Stromverteilung bleibt der wichtigste Nachfragetreiber, da Masten für umfangreiche Freileitungsnetze und regelmäßige Austauschprogramme unerlässlich sind. Übertragungsanwendungen erfordern eine höhere Tragfähigkeit, während bei Verteilungsanwendungen der Fokus auf einfacher Installation und niedrigen Kosten liegt. Telekommunikationsanwendungen bringen zusätzliche Lastaspekte mit sich, da in bereits errichteten Masten Glasfaser- und Funktechnologie eingesetzt wird. Holzlieferanten, Stahlwerke, Betonhersteller, Verbundwerkstoffhersteller, Hersteller von Schutzmitteln, Mastbehandlungsunternehmen, Ingenieurbüros, Energieversorger, Telekommunikationsunternehmen und spezialisierte Distributoren bilden das Ökosystem.
Die Lieferketten unterscheiden sich je nach Material und Region erheblich. Holz profitiert von etablierten Anlagen zur Mastbehandlung sowie von klar definierten Spezifikationen der Energieversorger, während Stahl und Beton stärker von Energie, Zementproduktion und Logistik abhängig sind. Verbundwerkstoffe zeichnen sich durch geringes Gewicht, Fäulnisbeständigkeit sowie Feuer- und Korrosionsbeständigkeit aus. Beschaffungsstrategien legen zunehmend Wert auf regionale Lagerbestände, da Notfallwiederherstellungen nach Stürmen oder anderen Störungen kurze Lieferzeiten erfordern und die verfügbaren Kapazitäten an fertigen Masten einschränken können, so der Bericht zum Markt für Energiemasten .
Die Positionierung im Wettbewerb ergibt sich aus der Produktionspräsenz, dem Fachwissen in der Holzbehandlung, der Ingenieursleistung, der Kundenqualifizierung, der Logistik und der Fähigkeit zur Beschaffung von Versorgungsleistungen. Stella-Jones verfügt über eine flächendeckende Präsenz in Nordamerika für seine Holzprodukte, während Koppers Inc. Expertise in der Holzbehandlung mit der Produktion von Strommasten kombiniert. Bell Lumber and Pole hebt hingegen seine regionale Expertise in der Herstellung von Holzmasten hervor, während Valmont Industries Inc. den Bereich der Metallkonstruktionen in die Produkte für die Versorgungswirtschaft integriert. Skipper Limited produziert Masten und Übertragungsanlagen und bietet darüber hinaus Ingenieurs- und Projektmanagement-Expertise.
Investitionen konzentrieren sich zunehmend auf Kapazitätsaufbau, Expansion und Diversifizierung des Produktportfolios. Hill and Smith Holdings PLC, Pelco Structural, Bridgewell Resources, Omega Factory und Baldwin Pole and Piling Co., Inc. sind spezialisierte Bauprodukte oder Lieferketten, während Stella-Jones und Koppers Inc. die Vorteile von Skaleneffekten und vertikal integrierten Behandlungsnetzwerken demonstrieren. Strategische Differenzierung basiert daher weniger auf Produktverfügbarkeit als vielmehr auf termingerechter Lieferung, Einhaltung von Vorschriften, Resilienz und Kundennähe.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Strommasten: Strategische Einblicke
Regionale Einblicke
Markt für Strommasten in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 31–35 % am Umsatz mit Strommasten halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. Die Region vereint eine etablierte installierte Basis mit wiederkehrendem Austauschbedarf, Maßnahmen zur Sturmfestigkeit, Waldbrandprävention, Elektrifizierung und Investitionen in neue Übertragungsnetze. Energieversorger berücksichtigen nun neben der Lebenszykluskostenanalyse auch die Resilienz der Masten. Dies bietet die Möglichkeit, Stahl, Beton und Verbundwerkstoffe als Alternativen zu traditionellem Holz einzusetzen, insbesondere dort, wo Umweltbedingungen oder Belastungen den Einsatz von Holz einschränken. Der Bedarf an Mehrfachanschlussmasten steigt zudem aufgrund des Ausbaus der Telekommunikation.
Nordamerika ist ein bedeutendes regionales Nachfragezentrum für Masten, angetrieben durch die Freileitungsnetze und die Investitionen der Energieversorger in die Infrastruktur. In Kanada tragen der Austausch alternder Anlagen, der Ausbau der elektrischen Infrastruktur und extreme Wetterbedingungen zur Nachfrage in der Region bei. Die Verfügbarkeit lokaler Produktionskapazitäten ist für Nordamerika aufgrund des Bedarfs an schnellem Ersatz nach Unwettern unerlässlich. Unternehmen mit Behandlungsmöglichkeiten, technischem Know-how, Lagerbeständen und der Zulassung durch die Energieversorger können daher ihre Kunden unabhängig von Materialpreisschwankungen halten.
US-Markt für Strommasten
Schätzungen zufolge werden die USA im Jahr 2025 72–76 % des Umsatzes im nordamerikanischen Markt für Strommasten generieren, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % bis 2034. Die Nachfrage konzentriert sich auf Verteilnetze, den Ausbau von Übertragungsleitungen, Telekommunikationsanschlüsse und die Modernisierung veralteter Anlagen. Energieversorger bemühen sich, ihre Infrastruktur gegen Hurrikane, Waldbrände, Eisstürme und andere extreme Wetterereignisse zu stärken. Zu den Unternehmen, die in den Lieferketten aktiv sind und auf diesen Bedarf reagieren, gehören Bell Lumber and Pole, Koppers Inc., Stella-Jones und Valmont Industries, Inc.
Zu den Anwendungstrends der Branche zählen speziell entwickelte Produkte für Situationen, in denen Belastung, Brandgefahr, Korrosion oder eingeschränkter Zugang den Einsatz konventioneller Produkte unpraktisch machen. Holz ist aufgrund ausgereifter Verarbeitungs- und Montagetechniken weiterhin sehr wettbewerbsfähig in traditionellen Transportanwendungen. Andere Materialien wie Stahl und Verbundwerkstoffe finden zunehmend Anwendung in stark frequentierten Bereichen und urbanen Projekten. Die Nachfrage nach Ersatzprodukten bleibt trotz Schwankungen im Neubaugeschäft stabil.
Markt für Strommasten in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 21–25 % am Markt für Strommasten halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen. Deutschland ist ein führender Markt, da die Integration erneuerbarer Energien und der Netzausbau umfangreiche Netzmodernisierungen erfordern. Auch Großbritannien spielt eine bedeutende Rolle, da die Verteilnetze modernisiert werden und die Anforderungen an die Ausfallsicherheit steigen. Frankreich, Italien und Spanien tragen durch die Anbindung erneuerbarer Energien, die städtische Infrastruktur und Ersatzprojekte ebenfalls zum Markt bei. Stahl und Beton sind besonders relevant, wenn Dauerhaftigkeit, Belastung und Umgebungsbedingungen die Spezifikationen beeinflussen.
Der britische Markt profitiert vom anhaltenden Fokus auf die Zuverlässigkeit und den Ausbau der Stromnetze, insbesondere im Hinblick auf die neuen Stromflüsse aus der erneuerbaren Energieerzeugung. In Deutschland führt die Kombination aus hohem Industriebedarf und hohem Anteil erneuerbarer Energien zu einem Bedarf an robusten Verteil- und Übertragungssystemen. Frankreich, Italien und Spanien bieten vielfältige Chancen im Zusammenhang mit Netzmodernisierung, Telekommunikation, Stadtentwicklung und Projekten im Bereich erneuerbarer Energien. In Europa fließen Umwelt- und Wartungsaspekte zunehmend in Beschaffungsentscheidungen ein. Die regionalen Aussichten sind positiv, wobei Deutschland zu den führenden Ländermärkten zählt.
Markt für Strommasten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % am Markt für Strommasten ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,6 % wachsen. Damit zählt er zu den am schnellsten wachsenden Regionen. China ist der größte Abnehmer in der Region, gefolgt von Indien, Japan, Südkorea und Australien. Industrialisierung, Urbanisierung, Elektrifizierung ländlicher Gebiete, Initiativen für erneuerbare Energien und Telekommunikation tragen zum Bedarf an Strommasten bei. Investitionen der Regierungen in die Stromnetze und Modernisierungsmaßnahmen werden die Nachfrage nach Strommasten in wichtigen Märkten weiter ankurbeln.
China profitiert von einem enormen Bedarf an Strominfrastruktur, während Indien auf das Wachstum des Verteilungsnetzes in Verbindung mit Initiativen zur Elektrifizierung ländlicher und städtischer Gebiete setzt. Japan und Südkorea konzentrieren sich auf eine widerstandsfähige Infrastruktur, während in Australien der Bedarf an Strommasten zunimmt, die Buschbränden und extremen Wetterbedingungen standhalten. Produktions- und Lieferkapazitäten werden für regionale Hersteller zu entscheidenden Wettbewerbsvorteilen.
Markt für Strommasten im Nahen Osten und Afrika
Der Markt für Strommasten im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % wachsen. Unterstützt wird dies durch Programme zur Verbesserung des Stromzugangs, die Stadterweiterung, Industrieprojekte, den Ausbau der Telekommunikation und die Diversifizierung der Infrastruktur. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die Nachfrage in der Golfregion durch groß angelegte Entwicklungsprojekte und Investitionen im Energiesektor an, während Südafrika einen wichtigen Markt in Subsahara-Afrika darstellt. Der übrige Nahe Osten und Afrika ist nach wie vor fragmentiert, bietet aber dort Chancen, wo der Netzzugang ausgebaut wird.
Saudi-Arabien und die Vereinigten Arabischen Emirate benötigen eine zuverlässige Infrastruktur für Industriegebiete, neue Wohnsiedlungen und große Entwicklungsprojekte. Südafrika steht vor Herausforderungen hinsichtlich des Infrastrukturaustauschs und der Netzstabilität, während andere afrikanische Märkte auf Elektrifizierung und den Ausbau der Telekommunikation angewiesen sind. Die Materialwahl variiert je nach Klima, Logistik, Verfügbarkeit und Projektfinanzierung. Beton und Stahl können in anspruchsvollen Umgebungen attraktiv sein, während behandeltes Holz dort relevant bleibt, wo Lieferketten und etablierte Spezifikationen dies begünstigen.
Segmentierungsanalyse
Typ
Die Wahl des Masttyps hängt eng mit Spannung, Spannweite, Belastung und Netzarchitektur zusammen. Übertragungsmasten erfordern in der Regel höhere Festigkeit und Präzision, während Verteilungsmasten von standardisierten Produktions- und Installationsverfahren profitieren. Laut Marktprognose für Strommasten wird das Segment der Masttypen von 2026 bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 % wachsen, was sowohl auf den Austausch bestehender als auch auf den Neubau von Netzen zurückzuführen ist .
- Übertragungsmasten: Die Nachfrage hängt mit dem Ausbau von Hochleistungsnetzen, der Anbindung erneuerbarer Energien, großen Spannweiten und der Erneuerung veralteter Übertragungsinfrastruktur zusammen. Technische Spezifikationen und die statische Belastung bestimmen die Beschaffungsprioritäten.
- Verteilermasten: Verteilermasten stellen in städtischen und ländlichen Netzen einen regelmäßigen Ersatzbedarf dar. Energieversorger priorisieren Kosten, Verfügbarkeit, Behandlungsqualität, Installationsgeschwindigkeit und Kompatibilität mit bestehender Hardware.
Materialart
Die Materialauswahl orientiert sich zunehmend an der Lebenszyklusleistung und nicht mehr allein an den Anschaffungskosten. Das Segment „Materialarten“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen. Die etablierte Nachfrage nach Holz wird in anspruchsvollen Umgebungen durch Stahl, Beton und Verbundwerkstoffe ergänzt, was wichtige Trends im Markt für Strommasten widerspiegelt .
- Holz: Holz bleibt wichtig, weil die Behandlungsinfrastruktur, etablierte Spezifikationen, das handhabbare Gewicht und die wettbewerbsfähige Wirtschaftlichkeit der Installation eine breite Akzeptanz bei den Energieversorgern in ausgereiften Netzen ermöglichen.
- Stahl: Stahl wird bevorzugt, wenn hohe Festigkeit, gleichmäßige Geometrie, Brandbeständigkeit oder spezielle Belastungsanforderungen höhere Material- und Fertigungskosten rechtfertigen.
- Beton: Beton eignet sich für Anwendungen, die eine hohe Haltbarkeit und Beständigkeit gegenüber Fäulnis, Schädlingen und bestimmten Umweltbedingungen erfordern, insbesondere in Märkten mit etablierten Lieferketten für Betonfertigteile.
- Verbundwerkstoffe: Verbundwerkstoffe gewinnen zunehmend an Bedeutung in der Spezifikation, da ihre Leichtbauweise, Korrosionsbeständigkeit und Elastizität die Handhabungsprobleme und den Wartungsaufwand über den gesamten Lebenszyklus in ausgewählten Anwendungen reduzieren können.
Mastgröße
Die Abmessungen von Strommasten werden durch Spannung, Spannweite, Leiteranordnung, Gerätebelastung und erforderliche Abstände bestimmt. Für das Segment der Strommastgrößen wird von 2026 bis 2034 ein jährliches Wachstum von 4,2–4,7 % erwartet, wobei mittelgroße Konfigurationen im Markt für Strommasten weiterhin breite Anwendung in den Versorgungsnetzen finden werden .
- Unter 4 Fuß: Diese Kategorie dient speziellen Anwendungen, bei denen kompakte Bauweisen geeignet sind. Die Nachfrage wird durch die örtliche Infrastruktur, die Unterstützung durch die Ausrüstung und die Installationsbedingungen bestimmt.
- 4 bis 7 Fuß: Konfigurationen im mittleren Bereich unterstützen vielfältige Anforderungen von Versorgungsunternehmen, bei denen strukturelle Kapazität und handhabbare Installationseigenschaften im Hinblick auf Verteilung und verwandte Anwendungen in Einklang gebracht werden müssen.
- Über 2,13 m: Größere Ausführungen sind von strategischer Bedeutung für Anwendungen, die eine höhere Durchfahrtshöhe, eine größere Tragfähigkeit, größere Spannweiten oder spezielle Übertragungs- und Schwerlastinfrastruktur erfordern.
Anwendung
Die Nachfrage nach Anwendungen spiegelt den zugrundeliegenden Ausbau und die Erneuerung der Strom- und Kommunikationsinfrastruktur wider. Für das Anwendungssegment wird ein jährliches Wachstum von 4,4–4,9 % im Zeitraum 2026–2034 prognostiziert , wobei die Stromübertragung und -verteilung weiterhin den Hauptanwendungsbereich darstellen.
- Stromübertragung und -verteilung: Diese Anwendung bildet den Kern des installierten Basismarktes, unterstützt durch Netzausbau, Erneuerungszyklen, Elektrifizierung, Integration erneuerbarer Energien und Investitionen in die Resilienz.
- Telekommunikation: Glasfaser, drahtlose Geräte und die Verdichtung von Netzen schaffen zusätzliche bauliche Anforderungen und veranlassen Versorgungsunternehmen und Telekommunikationsbetreiber, die gemeinsam genutzte Mastkapazität zu verwalten.
- Straßenbeleuchtung: Die Stadtentwicklung und die Modernisierung des öffentlichen Raums erhalten die Nachfrage nach Masten aufrecht, die auf Beleuchtungstechnik, elektrische Belastung, Ästhetik und Installationsanforderungen ausgelegt sind.
- Starkstromleitungen: Anwendungen mit hoher Leistung erfordern robustere Strukturen und speziell entwickelte Konfigurationen, die in der Lage sind, erhöhte Leiter- und Gerätelasten aufzunehmen.
- Unterverteilungsleitungen: Unterverteilungsprojekte erfordern eine zuverlässige strukturelle Unterstützung zwischen Übertragungs- und Verteilungssystemen, wodurch ein Bedarf entsteht, der mit dem Netzausbau und der Kapazitätsverstärkung einhergeht.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Stromübertragung und -verteilung |
Hoch |
Gitterbewehrung |
Reifen |
|
Telekommunikation |
Medium |
Faserexpansion |
Skalierung |
|
Straßenbeleuchtung |
Medium |
Stadterneuerung |
Reifen |
|
Schwere Stromleitungen |
Medium |
Last-Upgrades |
Skalierung |
|
Unterübertragungsleitungen |
Medium |
Netzwerkverstärkung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Strommasten
Netzverstärkung und Ersatz der veralteten Freileitungsinfrastruktur
Alternde Verteilungsnetze erfordern einen ständigen Austausch, da Masten ihre strukturelle Integrität bewahren und gleichzeitig Leiter, Transformatoren, Kommunikationsanlagen und weitere Komponenten tragen müssen. Extremwetterereignisse erhöhen den Wert robusterer und widerstandsfähigerer Konstruktionen zusätzlich. Energieversorger gehen daher von reaktiven Austauschmaßnahmen zu einem geplanten Anlagenmanagement über und priorisieren Korridore nach Alter, Schadenshistorie, Umwelteinflüssen und Kritikalität. Dieser Ansatz fördert die Nachfrage nach behandeltem Holz und eröffnet gleichzeitig neue Möglichkeiten für Stahl-, Beton- und Verbundwerkstoffalternativen an risikoreicheren Standorten. Die Auswirkungen reichen über die reinen Stückzahlen hinaus, da Energieversorger beim Austausch verbesserte Konstruktionen, optimierte Behandlungsverfahren oder höhere Tragfähigkeitsklassen fordern können. Hersteller, die technische Unterstützung, einheitliche Zertifizierungen, regionale Lagerbestände und Notfallreaktionskapazitäten bieten können, sichern sich lukrativere Beschaffungsprogramme und stärken langfristige Partnerschaften mit Energieversorgern.
Elektrifizierung und zunehmende Belastung des Stromnetzes
Die Elektrifizierung von Verkehr, Gebäuden, Industrieprozessen und datenintensiver Infrastruktur erhöht den Druck auf die Stromnetze. Zusätzliche Erzeugungs- und Verbrauchszentren erfordern eine Verstärkung der Übertragungs-, Unterverteilungs- und Verteilungsnetze. Die Masten müssen die Leiterkonfigurationen, die Installation zusätzlicher Geräte und die erhöhte mechanische Belastung unter Einhaltung der erforderlichen Abstände berücksichtigen. Diese Dynamik begünstigt Hersteller, die unterschiedliche Materialien und Konstruktionsvarianten anbieten können, anstatt sich auf ein standardisiertes Produkt zu verlassen. Die Auswirkungen sind besonders relevant in Regionen, in denen Freileitungen aufgrund technischer Schwierigkeiten oder wirtschaftlicher Nachteile weiterhin die praktikabelste Lösung darstellen. Energieversorger können zudem Ersatzprojekte nutzen, um die Kapazität zu erhöhen, anstatt lediglich bestehende Spezifikationen wiederherzustellen. Folglich kann die Elektrifizierung sowohl die Anforderungen an die Qualität von Ersatzmasten als auch die Nachfrage nach neuen Masten steigern und so eine stetige Beschaffung gewährleisten, selbst wenn die allgemeine Bautätigkeit konjunkturellen Schwankungen unterliegt.
Telekommunikationskonvergenz und gemeinsame Infrastrukturnutzung
Der Ausbau der Telekommunikation schafft Mehrwert in bestehenden Versorgungskorridoren, indem Glasfaser-, Funk- und zugehörige Kommunikationsinfrastruktur Masten gemeinsam mit Stromleitungen nutzen können. Diese Konvergenz erhöht die Anschlussdichte und kann über die Anforderungen der konventionellen Stromverteilung hinausgehende technische Anforderungen mit sich bringen. Mastbetreiber und Versorgungsunternehmen benötigen daher einen besseren Überblick über die Tragfähigkeit der Masten, die Anschlusskonfiguration, die Abstände und den Inspektionsstatus. Die Auswirkungen auf den Markt sind zweifach: Zum einen entsteht zusätzlicher Ersatzbedarf, wenn bestehende Masten die neuen Lasten nicht tragen können, zum anderen werden neue Masten möglicherweise mit höherer Tragfähigkeit für zukünftige Anschlüsse spezifiziert. Anbieter mit technischem Know-how können von diesem Trend profitieren, da die statische Bewertung und kundenspezifische Konfigurationen an Bedeutung gewinnen. Das größte Potenzial besteht in urbanisierten Regionen und Breitbandausbauprogrammen, wo Netzbetreiber eine schnelle Bereitstellung anstreben, ohne umfangreiche Tiefbauarbeiten durchführen zu müssen.
Markt für Strommasten: Zukunftstrends
Digitalisierte Mastinspektion und vorausschauendes Anlagenmanagement
Digitale Inspektionstechnologien werden voraussichtlich zunehmend in Mastmanagementprogramme integriert – durch Bilderkennung, Geodatenbanken, Drohnen, mobile Inspektionsplattformen und prädiktive Analysen. Diese Systeme unterstützen Energieversorger dabei, geneigte Masten, sichtbare Schäden, Bewuchs und andere Indikatoren frühzeitig zu erkennen, bevor es zu Ausfällen kommt. Mit der Verbesserung der Datensätze werden Beschaffungsentscheidungen zunehmend die individuellen Mastmerkmale mit der Austauschpriorität, der erwarteten Lebensdauer und der Netzkritikalität verknüpfen. Hersteller könnten darauf reagieren, indem sie rückverfolgbare Produkte und digitale Anlageninformationen bereitstellen, die das Lebenszyklusmanagement vereinfachen. Langfristig wird sich die periodische manuelle Inspektion hin zu zustandsorientierten Maßnahmen verlagern. Dieser Trend reduziert den Bedarf an physischen Masten nicht; vielmehr ermöglicht er gezieltere und technisch fundiertere Austauschprogramme und verbessert die Transparenz zukünftiger Anforderungen für Energieversorger und Lieferanten.
Materialdiversifizierung für klimaresistente Netzwerke
Die Diversifizierung der Werkstoffe dürfte sich beschleunigen, da Energieversorger die Leistungsfähigkeit von Konstruktionen unter extremen Bedingungen wie Waldbränden, Hurrikanen, Überschwemmungen, Korrosion, Insektenbefall und extremen Temperaturen vergleichen. Holz wird aufgrund seiner etablierten Lieferkette und Kostenstruktur weiterhin eine wichtige Rolle spielen, doch technische Alternativen können an Standorten mit spezifischen Umweltrisiken, die höhere Anfangsinvestitionen rechtfertigen, Marktanteile gewinnen. Verbundwerkstoffmasten sind besonders relevant, wenn geringes Gewicht, Korrosionsbeständigkeit oder Brandverhalten die Betriebssicherheit verbessern können. Stahl und Beton werden weiterhin dort eingesetzt, wo Tragfähigkeit und Langlebigkeit im Vordergrund stehen. Beschaffungsteams werden voraussichtlich zunehmend die Gesamtlebenszyklusleistung bewerten, anstatt sich ausschließlich auf den Anschaffungspreis zu verlassen. Diese Entwicklung dürfte Hersteller dazu anregen, Werkstoffzusammensetzungen, Schutzbehandlungen, Fertigungskonsistenz und Installationsmethoden zu verbessern und gleichzeitig die Anzahl der Anwendungsbereiche zu erweitern, in denen alternative Werkstoffe mit konventionellen Konstruktionen konkurrieren können.
Marktchancen für Strommasten
Regionale Fertigungs- und resiliente Liefernetzwerke
Regionale Fertigung bietet eine vielversprechende Chance, da Energieversorger zunehmend Wert auf zuverlässige Lieferungen legen – sowohl im regulären Austauschzyklus als auch bei Notfallwiederherstellungen. Hersteller können ihre Marktposition stärken, indem sie Aufbereitung, Fertigung, Endbearbeitung und Lagerhaltung näher an die Versorgungsgebiete der großen Energieversorger verlagern. Lokale Kapazitäten reduzieren das Transportrisiko, verkürzen die Wiederbeschaffungszeiten und verbessern die Reaktionsfähigkeit nach Stürmen oder anderen Infrastrukturstörungen. Strategische Investitionen sollten Anlagen priorisieren, die mehrere Spezifikationen abdecken können, anstatt sich auf wenige Produktkonfigurationen zu konzentrieren. Partnerschaften mit Energieversorgern, Bauunternehmen und Vertriebshändlern verbessern die Bedarfsplanung und die Lagerhaltung zusätzlich. In etablierten Märkten unterstützt regionale Kapazität regionale Austauschprogramme, während sie in Entwicklungsländern lokale Fertigungsökosysteme rund um Elektrifizierungs- und Telekommunikationsprojekte etablieren kann. Die überzeugendsten Investitionsmöglichkeiten kombinieren Produktionseffizienz mit logistischer Stabilität und einer etablierten Qualifikation für Energieversorger.
Speziell entwickelte Masten für Anwendungen mit hohem Risiko und hoher Belastung.
Speziell entwickelte Masten bieten die Möglichkeit, Anwendungen zu realisieren, bei denen herkömmliche Produkte in Bezug auf Feuer, Korrosion, statische Belastung, schwieriges Gelände oder Transport an ihre Grenzen stoßen. Anbieter können sich auf hochwertige Infrastrukturkorridore konzentrieren, anstatt ausschließlich über den Preis von Massenprodukten zu konkurrieren. Lösungen aus Verbundwerkstoffen, Stahl und Hochleistungsbeton lassen sich auf spezifische Belastungsbedingungen zuschneiden, wodurch unnötiger Materialverbrauch reduziert und gleichzeitig die Leistung verbessert wird. Ingenieurdienstleistungen, Strukturmodellierung und Unterstützung bei der Installation können die Differenzierung erhöhen und engere Beziehungen zu Energieversorgern und Bauunternehmen fördern. Investitionsprioritäten sollten standardisierte Designs umfassen, die an regionale Spezifikationen angepasst werden können, sowie Prüf- und Zertifizierungsmöglichkeiten. Da Energieversorger ihre Resilienz verbessern wollen, können Beschaffungsprozesse zunehmend Lösungen bevorzugen, die durch quantifizierte Leistungsdaten und Lebenszykluskostenanalysen gestützt werden. Dies eröffnet Herstellern die Möglichkeit, über reine Ersatzteillieferungen hinaus in technisch differenzierte Infrastrukturprojekte zu expandieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -